某个工作日上午,财政部通过招标系统发行一期记账式国债,中标的银行要在缴款日之前把钱付进国库。同一时间,一家城商行在银行间市场用手里的国债做质押,借入一笔隔夜资金,补上当天的头寸。一家制造企业在银行间市场发行了一期超短期融资券,又向开户行申请了一笔流动资金贷款,还请银行给海外供应商开出一张信用证,用来进口原材料。下班后,这家企业的一位员工刚签完房贷合同,晚上又用信用卡买了一台电脑。
这几笔交易都可以叫融资。借钱的人不一样,出钱的人不一样,违约时承担损失的人也不一样。每一笔融资的权利登记在哪个系统、资金从哪个账户走到哪个账户,同样各不相同。
本栏目之前写过《票据不是另一种银行转账》和《信用证到底是什么?》,两篇都碰到了贴现、议付、福费廷这些融资业务,讲的是单笔业务。这篇文章把范围放大,回答四个问题:直接融资和间接融资怎么区分;政府、金融机构、企业和个人分别用什么方式融资;每一类融资的权利在哪里登记、资金在哪里结算;贸易融资为什么至今仍然很依赖纸质单据和人工核对。
一、直接融资与间接融资:区别写在资产负债表上
教科书上的说法是,间接融资通过银行,直接融资通过市场。这个说法大体不错,可是遇到银行承销债券、银行买企业债、理财产品投资债券这些情况,就很难判断该放在哪一边。更可靠的办法,是看信用风险最后落在谁的资产负债表上。
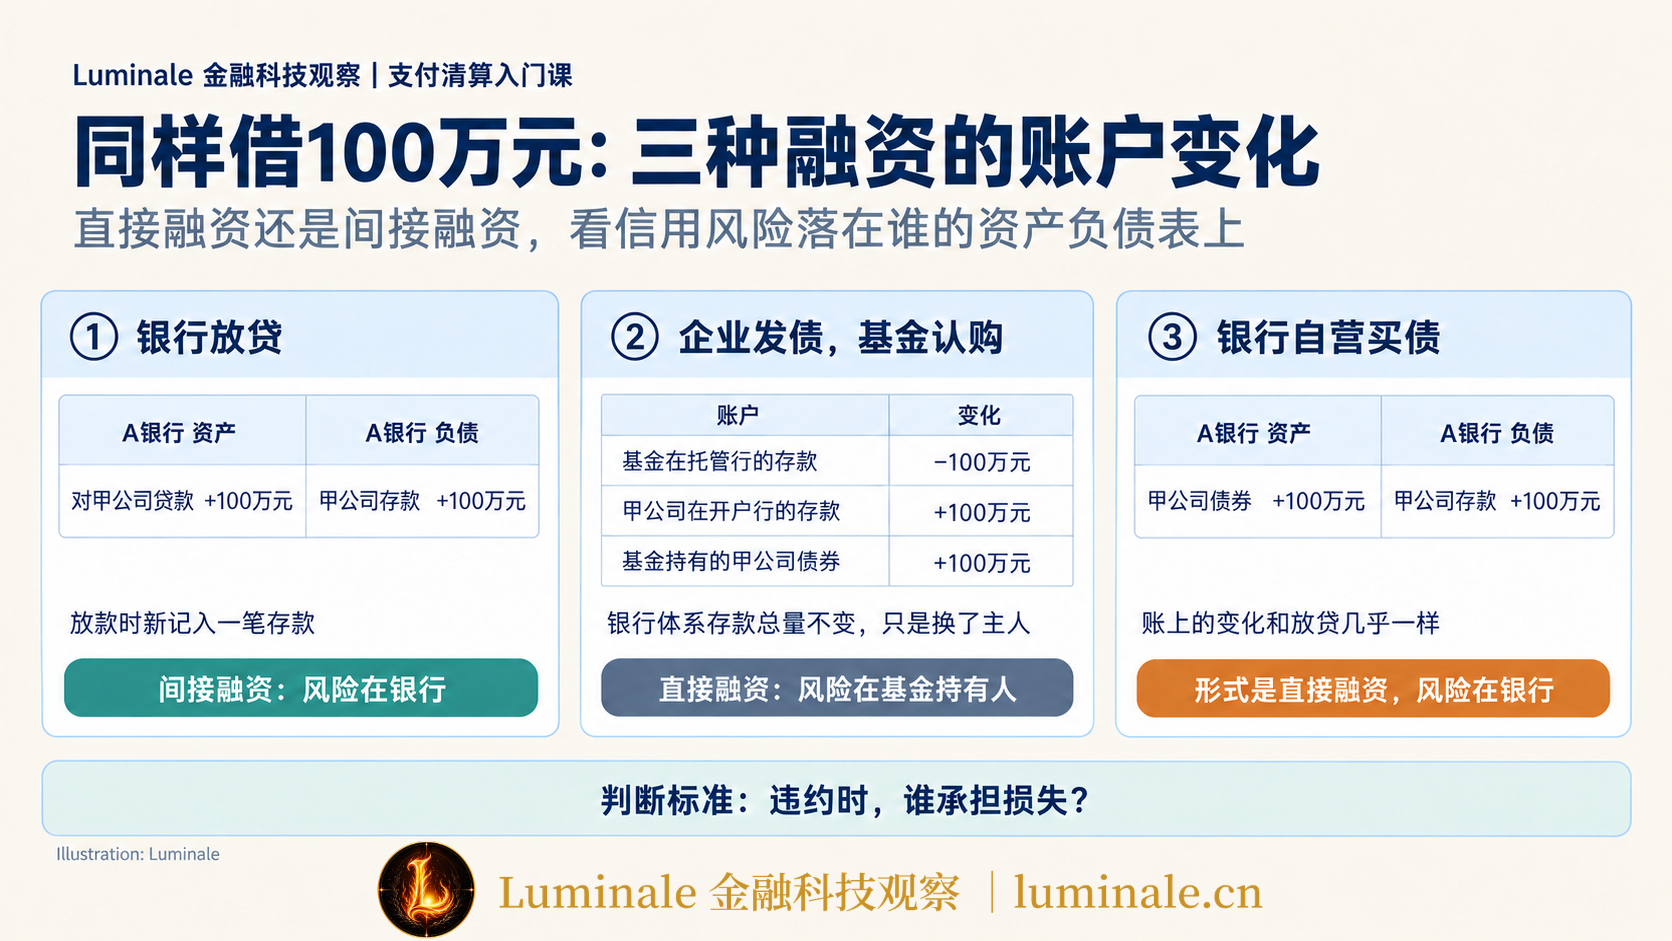
1. 银行放贷:资产和负债同时增加
甲公司向A银行申请100万元流动资金贷款。审批通过后,A银行在甲公司的存款账户里记入100万元。
| A银行 资产 | 变化 | A银行 负债 | 变化 |
|---|---|---|---|
| 对甲公司贷款 | +100万元 | 甲公司存款 | +100万元 |
这就是间接融资。存款人对银行有债权,银行对借款人有债权,两段债权之间隔着银行的资产负债表。甲公司如果到期还不上钱,损失由A银行承担,存款人的存款不受这笔贷款违约的直接影响。银行用自己的资本和风险管理来消化这些损失,期限错配和流动性风险也落在银行身上。
我们在《M0、M1、M2不是三种钱》里讲过,企业和个人在银行的存款属于广义货币。银行发放贷款时新增的这笔存款,会直接计入货币供应量。
2. 企业发债:存款换了主人
甲公司换一种方式,在银行间市场发行100万元债券,由一只公募基金全额认购。缴款时,基金把托管账户里的存款付给甲公司。
| 账户 | 变化 |
|---|---|
| 基金在托管行的存款 | −100万元 |
| 甲公司在开户行的存款 | +100万元 |
| 基金持有的甲公司债券 | +100万元 |
如果基金托管行和甲公司开户行不是同一家银行,两家银行之间还要通过中央银行的准备金账户结算这笔钱。银行体系里的存款总量没有变化,100万元存款从基金名下转到了甲公司名下。
这是直接融资。基金直接持有对甲公司的债权,甲公司违约,损失由基金的持有人承担。银行在其中可能做了主承销、资金托管和代理收付,但这笔债权不在银行的贷款资产里。
3. 银行买债:形式上是直接融资,账上接近贷款
第三种情况:甲公司发行的债券由A银行用自营资金买下。
| A银行 资产 | 变化 | A银行 负债 | 变化 |
|---|---|---|---|
| 甲公司债券 | +100万元 | 甲公司存款 | +100万元 |
从形式上看,甲公司是在债券市场融资;从A银行的账上看,资产端多了一项对甲公司的债权,负债端多了一笔甲公司存款,和发放贷款几乎一样。信用风险同样落在A银行身上。中国的银行持有大量企业债券和政府债券,所以判断一笔融资的性质,看资产负债表比看名称更准确。
4. 介于两者之间的安排
现实中还有几类安排,处在两种融资方式之间。
资产证券化(Asset-Backed Securities, ABS)把银行已经发放的一批贷款打包,卖给投资者,原来记在银行表内的贷款变成投资者持有的证券,间接融资转成了直接融资。银行理财和公募基金买债券,投资者通过资管产品间接持有企业债权,信用风险在产品持有人身上,不在银行的资产负债表上。委托贷款和信托贷款里,银行或信托公司按委托人的指令放款,资金和风险都来自委托人,金融机构主要提供通道。
5. 从社会融资规模看各类融资的分量
中国人民银行统计的社会融资规模,按融资方式分项列出了实体经济从金融体系获得的资金。2026年9月末,社会融资规模存量为468.17万亿元,其中对实体经济发放的人民币贷款余额279.9万亿元,占59.8%;政府债券余额105.23万亿元,占22.5%;企业债券余额36.62万亿元;非金融企业境内股票余额12.73万亿元[1]。
社会融资规模统计的是实体经济的融资,金融机构之间的拆借、回购等同业融资不计入其中。这组数据说明,中国的融资仍以银行贷款为主,政府债券的比重在上升,企业债券和股票合计不到社会融资规模的十分之一。
6. 每一笔融资都有三条线
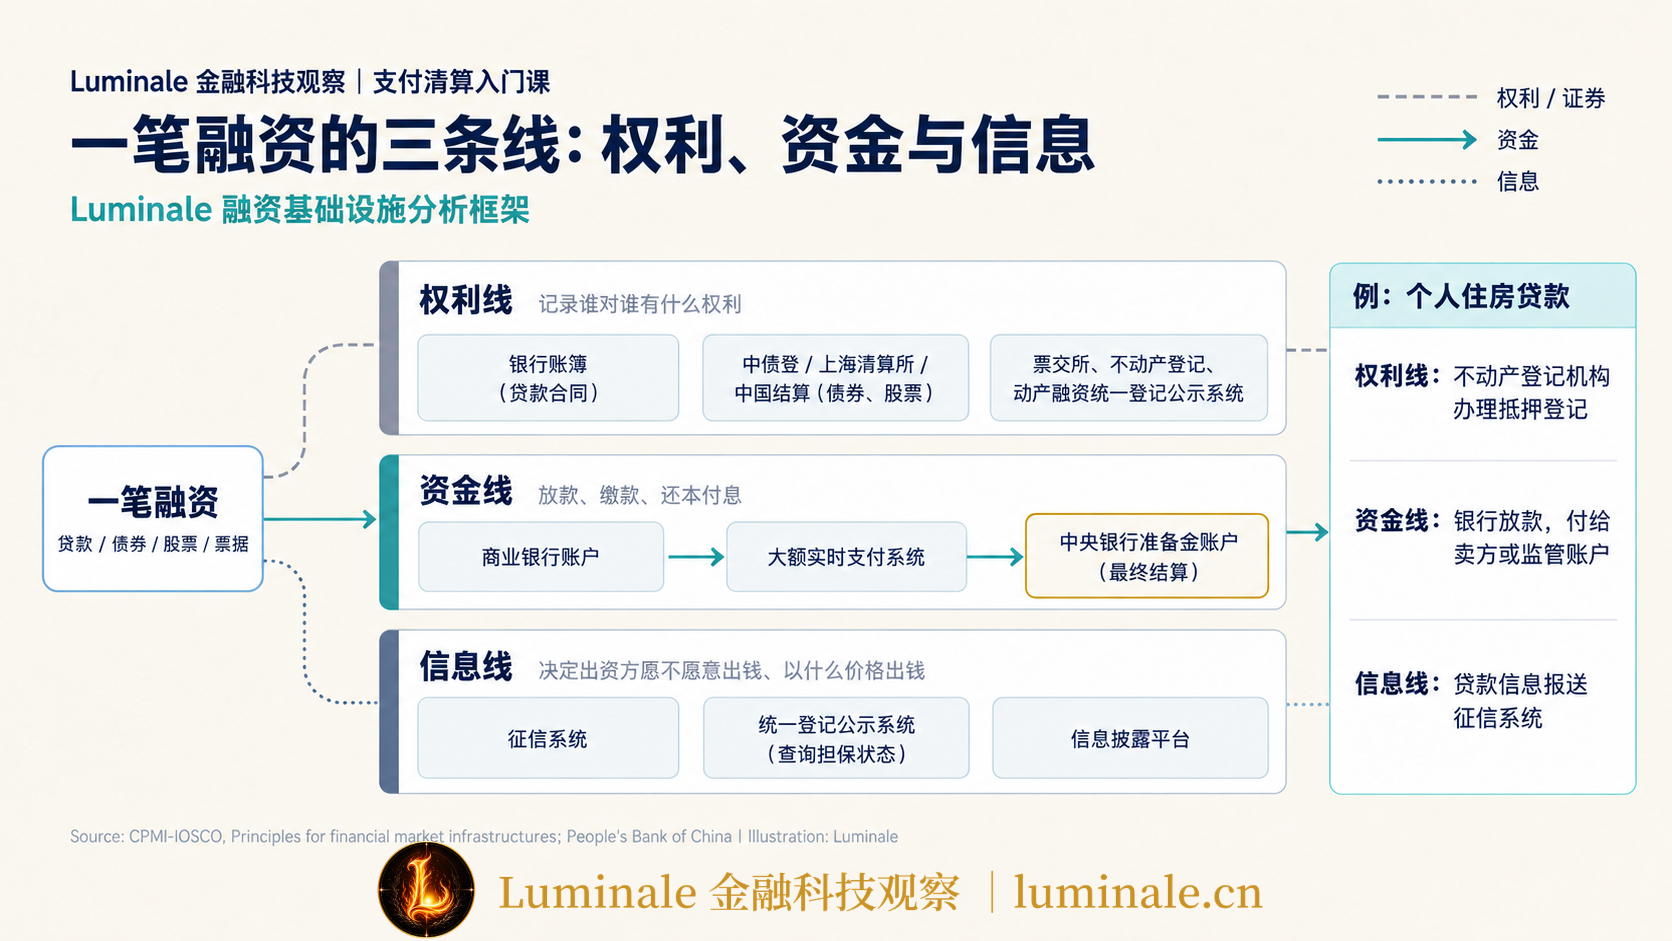
无论哪种融资,都同时在三个地方留下记录。
第一条是权利线:贷款合同记在银行自己的账簿里,债券和股票登记在中央证券存管机构(Central Securities Depository, CSD),商业汇票登记在票据市场基础设施,房产抵押登记在不动产登记机构。第二条是资金线:放款、缴款、还本付息都是支付,钱从一个账户转到另一个账户,跨行时最终在中央银行的准备金账户上结算。第三条是信息线:借款人的信用记录、担保物的权利状态、发行人的信息披露,这些信息决定出资方愿不愿意出钱、以什么价格出钱。
在 Luminale 的支付基础设施分析框架下,这三条线分别对应不同类型的金融基础设施。权利线对应 CSD、证券结算系统(Securities Settlement System, SSS)和各类登记机构,资金线对应支付系统,信息线对应征信系统、登记公示系统和信息披露平台。我们在《金融基础设施到底包括什么?》中介绍过前两类,在《“转账成功”之后》中讲过支付指令、记账和资金转移的分工。下面按主体逐一看这三条线怎样运行。
二、政府怎样融资:国债、地方债与国库账户
1. 税收之外的缺口靠发债
政府的收入主要来自税收。收入不够覆盖支出时,差额主要通过发行债券弥补。中央政府发行国债,地方政府发行地方政府债券,其中一般债券用于没有收益的公益性项目,专项债券对应有一定收益的项目,用项目收益和对应的政府性基金收入偿还。
国债分两大类。记账式国债在银行间债券市场和交易所市场发行、交易,机构投资者是主要持有人。储蓄国债面向个人,通过承销银行的柜台和网上银行发售,不能上市流通,个人可以按规定提前兑取。
各地政府设立的城投公司等融资平台发行的债券,属于企业债券,发行主体是企业,不能和地方政府债券混在一起。
2. 一期记账式国债怎样发行
记账式国债通过国债承销团发行。财政部提前公布发行计划,到了招标日,承销团成员通过财政部政府债券发行系统投标,财政部按照公告的招标方式确定中标利率或价格,以及各成员的中标量[2]。
中标后,承销团成员要在缴款日之前把发行款付进财政部指定的账户,开户银行是国家金库总库,财政部以账户实际收到款项的日期为准[2]。债权由中央国债登记结算有限责任公司(简称中债登)等登记托管机构记入投资者的托管账户。招标结束后有几天分销期,承销团成员可以把中标的国债分销给其他投资者,之后国债上市交易。
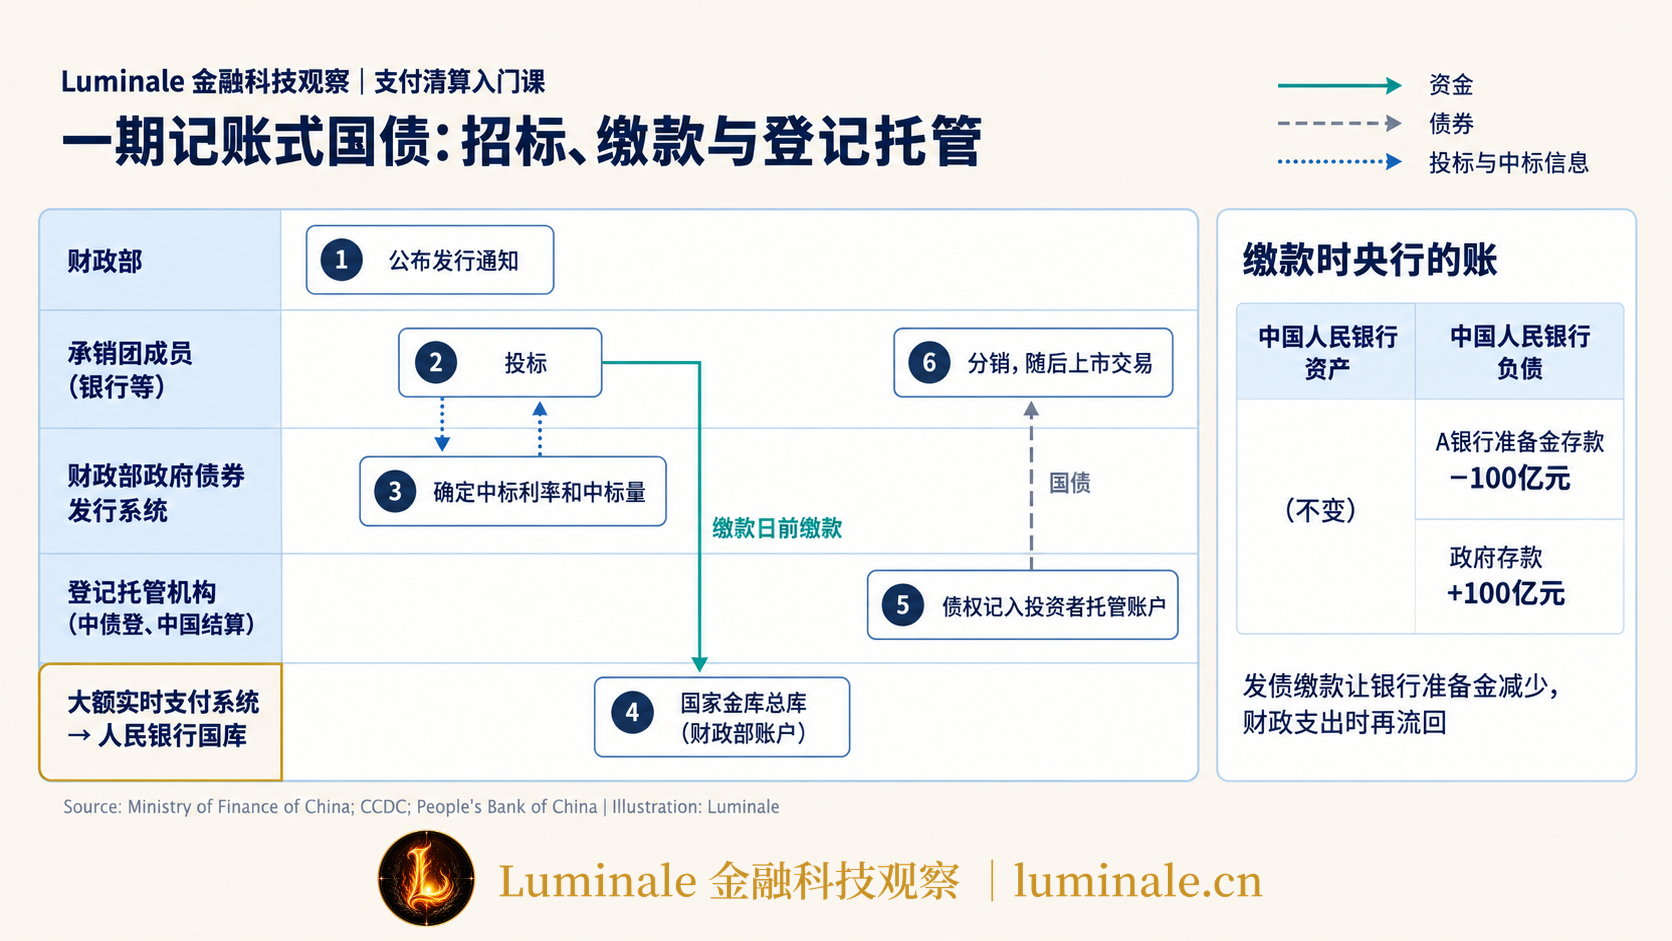
这一过程的权利线落在中债登等托管机构,资金线经由大额实时支付系统(High Value Payment System, HVPS)进入中国人民银行的国库账户。
3. 缴款为什么会让银行准备金减少
国库由中国人民银行经理,财政部的存款记在中央银行的资产负债表上,属于央行的负债。假设A银行用自营资金中标100亿元国债并完成缴款。
| 中国人民银行 资产 | 变化 | 中国人民银行 负债 | 变化 |
|---|---|---|---|
| (不变) | A银行准备金存款 | −100亿元 | |
| 政府存款 | +100亿元 |
| A银行 资产 | 变化 | A银行 负债 | 变化 |
|---|---|---|---|
| 准备金 | −100亿元 | (不变) | |
| 国债 | +100亿元 |
如果国债由企业或个人通过银行认购,付款人的银行存款同样会减少,对应的准备金也会流进国库。我们在《从一张资产负债表,看懂中央银行在做什么》和《从货币乘数到支付结算:一次讲清央行准备金》里讲过这类账户变化。正因为如此,集中发债缴款、税期和财政支出的节奏,会影响银行间市场的资金松紧。财政部和人民银行开展的国库现金管理,把一部分国库资金以定期存款方式存放到商业银行,可以减少国库存款对准备金的占用。
财政部能在央行开户,商业银行能在央行开户,企业和个人不能,背后的账户分层可以参考《谁可以在中央银行开户?》。
4. 央行为什么不能直接买国债
《中华人民共和国中国人民银行法》第二十九条规定,中国人民银行不得对政府财政透支,不得直接认购、包销国债和其他政府债券[3]。政府要融资,只能向市场发债;央行可以在二级市场买卖国债,用于公开市场操作,但不能在发行环节直接给财政提供资金。
这条规定把财政融资和货币发行分开。政府发债借来的是已经存在的银行体系资金,央行通过公开市场买卖国债调节的是准备金数量,两件事不能混在一起,否则可能会造成货币超发,引发严重通胀。关于央行在二级市场的操作怎样影响准备金,可以参考《货币政策工具的资产负债表逻辑》。
5. 政府债券也是金融体系的抵押品
政府债券信用等级高、流动性好,是银行间回购、央行公开市场操作、大额支付系统日间融资以及中央对手方保证金最常用的合格抵押品。政府发债规模扩大,金融体系可用的高质量抵押品也随之增加,这是政府融资和金融机构融资之间的一条联系。
境外机构可以直接进入银行间债券市场购买中国国债,也可以通过债券通北向通投资,两种渠道的托管和结算安排不同,具体可以参考《债券通到底通了什么》。
三、金融机构怎样融资:存款、同业、央行与资本工具
金融机构给别人提供资金,自己也需要融资。银行的资金来源可以从资产负债表的负债和所有者权益一侧看出来。
1. 银行的钱从哪里来
| 资金来源 | 典型期限 | 特点 |
|---|---|---|
| 客户存款 | 活期到数年 | 规模最大,成本相对低,稳定性较好 |
| 同业存放与同业拆入 | 隔夜到1年 | 来自其他金融机构,随市场利率波动 |
| 卖出回购 | 隔夜到数月 | 以债券做质押,成本低于无抵押拆借 |
| 同业存单 | 1个月到1年 | 记账式定期存款凭证,可在二级市场转让 |
| 应付债券 | 1年以上 | 金融债、二级资本债、无固定期限资本债券等 |
| 向中央银行借款 | 隔夜到1年 | 公开市场逆回购、中期借贷便利、再贷款、再贴现等 |
| 所有者权益 | 无到期日 | 股东投入的资本和留存收益,最先吸收损失 |
客户存款仍是银行最主要的资金来源。流动性监管更看重稳定的零售存款,对来自同业的短期资金设置了更高的流失假设,这让银行不能过度依赖同业融资。
2. 同业拆借:没有抵押的短期借款
同业拆借是金融机构之间无抵押的短期资金借贷,在全国银行间同业拆借中心的交易系统上成交,期限从隔夜到一年不等。成交后,拆出方通过大额支付系统把资金划到拆入方的准备金账户,到期再反向划回本息。
拆借的风险完全依赖对手方信用,所以拆借额度受监管和机构内部授信限制,利率也会随对手方资质变化。
3. 回购:用债券做抵押的融资
回购是银行间市场成交量最大的融资方式。正回购方把债券作为担保物,从逆回购方融入资金,约定到期还本付息并收回债券。
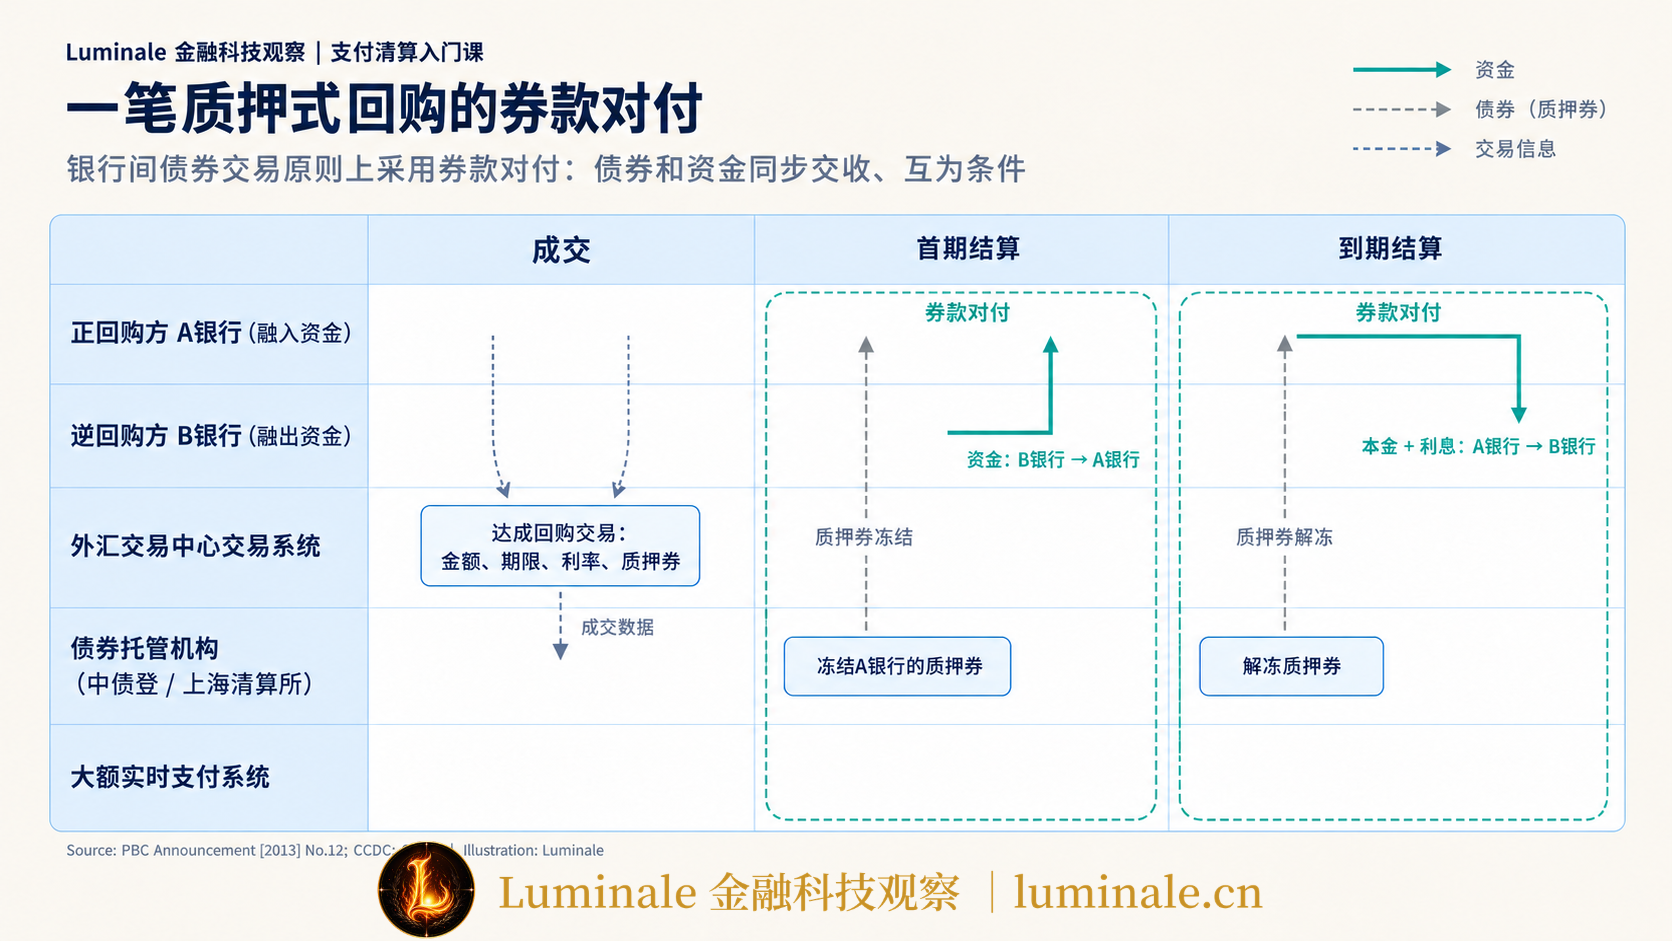
质押式回购的一个完整周期大致如下:
- 双方在外汇交易中心的交易系统达成回购交易,约定金额、期限、利率和质押券。
- 成交数据发送到债券托管机构。首期结算时,托管机构冻结正回购方账户里的质押券,同时通过大额支付系统把资金从逆回购方划到正回购方。
- 到期结算时,正回购方通过大额支付系统归还本金和利息,托管机构解冻质押券。
2013年,中国人民银行发布公告,要求银行间债券市场参与者的债券交易原则上采用券款对付(Delivery versus Payment, DvP)方式结算,即在约定结算日,债券和资金同步交收、互为条件[4]。此后,回购的首期和到期结算都按券款对付办理,避免一方交了券或付了钱、另一方却没有履约。券款对付防范的本金风险,可以参考《证券和钱必须“一手交钱、一手交货”》。
买断式回购跟质押式回购的区别是在形式上转移了债券所有权,到期需要再买回来,经济实质仍然是以债券为担保的融资。政府债券、政策性金融债主要托管在中债登,同业存单、短期融资券、中期票据等主要托管在银行间市场清算所股份有限公司(简称上海清算所),回购的债券端在对应的托管机构完成。
4. 同业存单、金融债与资本工具
同业存单是银行发行的记账式定期存款凭证,在上海清算所登记托管,可以在二级市场转让和用于质押。它让银行可以向整个银行间市场发行标准化的短期负债,不必逐家谈同业存款。
期限更长的资金来自发行债券。普通金融债用于补充中长期负债,二级资本债和无固定期限资本债券(俗称永续债)用于补充资本。后两者带有减记或转股条款,银行经营困难时,可以按约定减记本金或转为股权,替存款人和普通债权人吸收损失。银行资本的分层,可以参考《核心一级资本到底是什么?》。
5. 向中央银行借钱
银行向中央银行融资,主要通过公开市场逆回购、中期借贷便利、再贷款和再贴现,多数需要提供国债、政策性金融债等合格抵押品。再贴现以银行持有的商业汇票为标的,过程在票据一文中有介绍。
营业日内的支付缺口,银行还可以通过大额支付系统的日间透支和自动质押融资补足,详见《RTGS里钱不够时,银行去哪儿补头寸?》。
6. 非银行金融机构怎样融资
证券公司、基金、理财产品等非银行机构,主要通过回购从银行融入资金,也可以发行短期融资券、公司债等。交易所市场也有债券回购,中国证券登记结算有限责任公司(简称中国结算)为交易所的标准券回购提供集中清算,以中央对手方(Central Counterparty, CCP)身份承担交易双方的履约责任。中央对手方怎样管理这类风险,可以参考《CCP到底解决了什么问题?》。
金融机构之间的这些融资,都在银行间市场或交易所的交易平台上成交,在中债登、上海清算所或中国结算登记和交收,资金通过大额支付系统在准备金账户之间结算。大额支付系统在中国支付体系中的位置,可以参考《从银行卡到网联、银联和大额支付系统》。
四、企业和个人怎样融资:贷款、发债、上市与消费信贷
1. 企业贷款:放款和付款是两步
企业贷款最常见的是流动资金贷款和项目贷款,金额大、参与银行多的项目会采用银团贷款。银行放款时,在企业存款账户里记入贷款金额,这一步完成的是第一章讲过的资产负债同时增加。
企业拿到贷款后去付货款,是第二步。付款行和收款行不是同一家时,大额付款通过大额支付系统结算,小额付款可以通过小额批量支付系统或网上支付跨行清算系统处理。按照流动资金贷款的监管规定,达到一定金额的贷款通常采用受托支付,由银行根据企业的付款申请直接把贷款资金付给交易对手,用来核实资金用途。
商业汇票的承兑和贴现、信用证项下的开证和融资,也是企业常用的间接融资工具,前两篇文章已经介绍过,这里不再展开。
2. 企业在银行间市场发债
非金融企业在银行间市场发行的债券统称债务融资工具,主要包括短期融资券、超短期融资券和中期票据,期限从几十天到数年不等。发行前,企业向中国银行间市场交易商协会注册;注册生效后,在有效期内可以分期发行。
发行时,主承销商组织簿记建档,投资者报出认购利率和金额,确定发行利率后,投资者通过大额支付系统把认购资金付给主承销商,主承销商扣除承销费后划给发行人。上海清算所为这些债券办理初始登记和托管,投资者的托管账户里记增债券。到期时,发行人把本息资金付到上海清算所,由上海清算所按持有人名册分付给各持有人。
3. 企业在交易所市场发债和上市
交易所市场的公司债,由证券交易所审核、中国证监会注册,由中国结算登记托管。企业债券原来由国家发展改革委审核,2023年划转到证监会统一管理,2023年10月23日起,沪深北交易所开始受理企业债券项目[5]。
股票融资包括首次公开发行和上市后的再融资。发行时,投资者在交易所申购,中国结算负责股份登记,申购资金和股份的交收通过中国结算及其结算银行完成。股票上市以后的买卖属于二级市场交易,企业并不直接从中获得资金。
4. 个人融资:房贷、信用卡和消费贷
个人很少直接发行证券,融资基本都是间接融资。
一笔个人住房贷款可以把三条线都看到。银行审批后,办理房产抵押登记,权利线落在不动产登记机构;银行放款,资金按合同付到开发商的监管账户或卖方账户,资金线经过支付系统;贷款信息报送到征信系统,信息线记录在借款人的信用报告里。
信用卡同时是支付工具和信贷工具。持卡人刷卡消费时,发卡行先替持卡人向收单行付款,持卡人到账单日后再还款,选择分期或最低还款时,就变成了发卡行对个人的循环贷款。刷卡交易的清算和结算路径,可以参考《你刷卡的100元,究竟经过了谁?》。
个人消费贷款和经营贷款,可以由商业银行或消费金融公司发放。银行和互联网平台合作的线上贷款,平台可能负责获客、初步风控或共同出资,具体是谁的贷款、风险记在谁的账上,要看合作模式和出资比例。
5. 两类专门服务融资的信息基础设施
企业和个人融资,除了发行平台、托管机构和支付系统,还依赖两类专门的信息基础设施。
第一类是征信系统。中国人民银行征信中心运营的金融信用信息基础数据库,收集企业和个人的借贷、担保等信用信息,金融机构在放款前查询,判断借款人过去是否按时还款、现在负债多少。征信系统提供的是信用信息的采集和查询,评分和审批由放款机构自己完成。
第二类是担保登记公示系统。自2021年1月1日起,动产和权利担保在全国实行统一登记,中国人民银行征信中心的动产融资统一登记公示系统承担这项登记,覆盖应收账款质押和转让、存货和设备抵押、融资租赁、保理等[6]。人民银行随后发布了《动产和权利担保统一登记办法》,2022年2月1日起施行[7]。登记采用当事人自主办理、系统只做形式记录的方式,出资方放款前可以查询同一项资产是否已经被登记给别人,可避免重复融资。
6. 四类主体的融资基础设施
把前面几章放在一张表里,可以看到不同融资在三条线上分别经过哪些系统。
| 主体 | 主要融资方式 | 发行或成交 | 权利登记 | 资金结算 | 信息基础设施 |
|---|---|---|---|---|---|
| 政府 | 国债、地方政府债券 | 财政部政府债券发行系统、承销团 | 中债登、中国结算 | 大额支付系统、人民银行国库 | 预算和债务信息公开 |
| 金融机构 | 拆借、回购、同业存单、金融债、资本工具、央行借款 | 外汇交易中心交易系统、交易所 | 中债登、上海清算所、中国结算 | 大额支付系统 | 信息披露、监管报送 |
| 企业 | 贷款、票据、信用证、债务融资工具、公司债、股票 | 银行柜台、银行间市场、交易所、票据交易系统 | 银行账簿、上海清算所、中债登、中国结算、票交所、统一登记系统 | 大额支付系统、行内转账 | 征信系统、统一登记系统、信息披露 |
| 个人 | 房贷、消费贷、信用卡、经营贷 | 银行、消费金融公司、线上渠道 | 银行账簿、不动产登记机构 | 行内转账、跨行支付系统 | 征信系统 |
表中内容根据本文各章介绍的规则整理,各项安排以相关机构的现行业务规则为准。
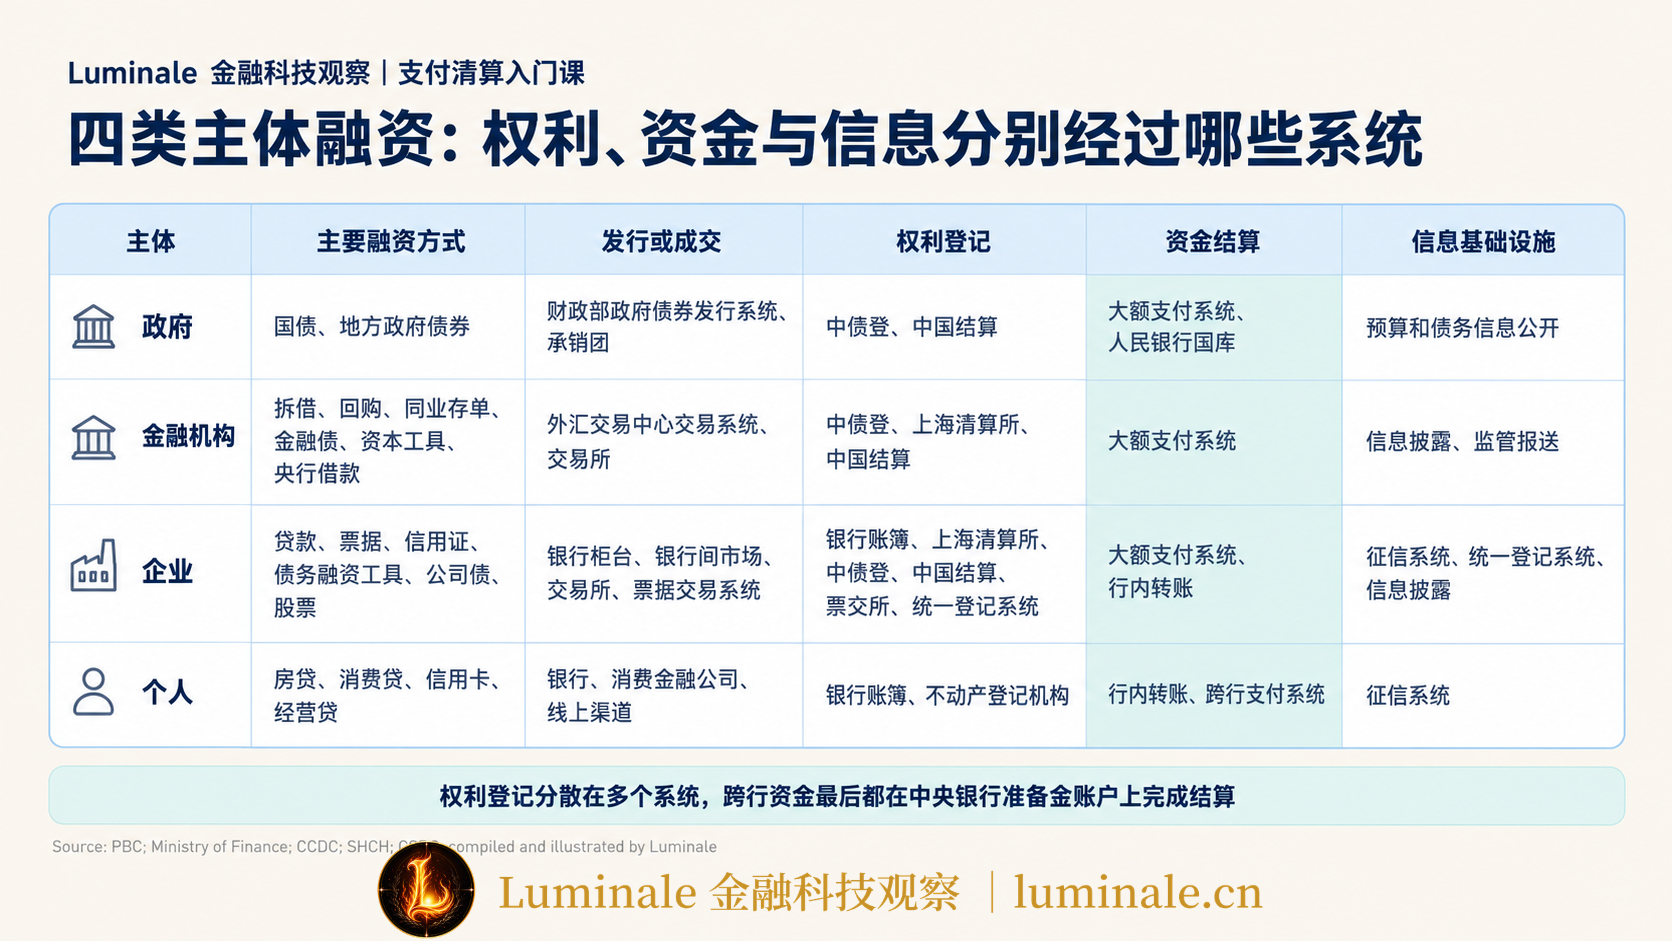
不同主体的融资,在权利线上分散在银行账簿和多家登记托管机构里;在资金线上,跨行部分几乎都汇集到大额支付系统,在中央银行的准备金账户上完成最终结算。结算完成后不可撤销的含义,可以参考《“支付成功”之后还能被撤销吗?》。
五、贸易融资:跟着货走的短期融资,难点在数据和登记
1. 贸易融资有什么不同
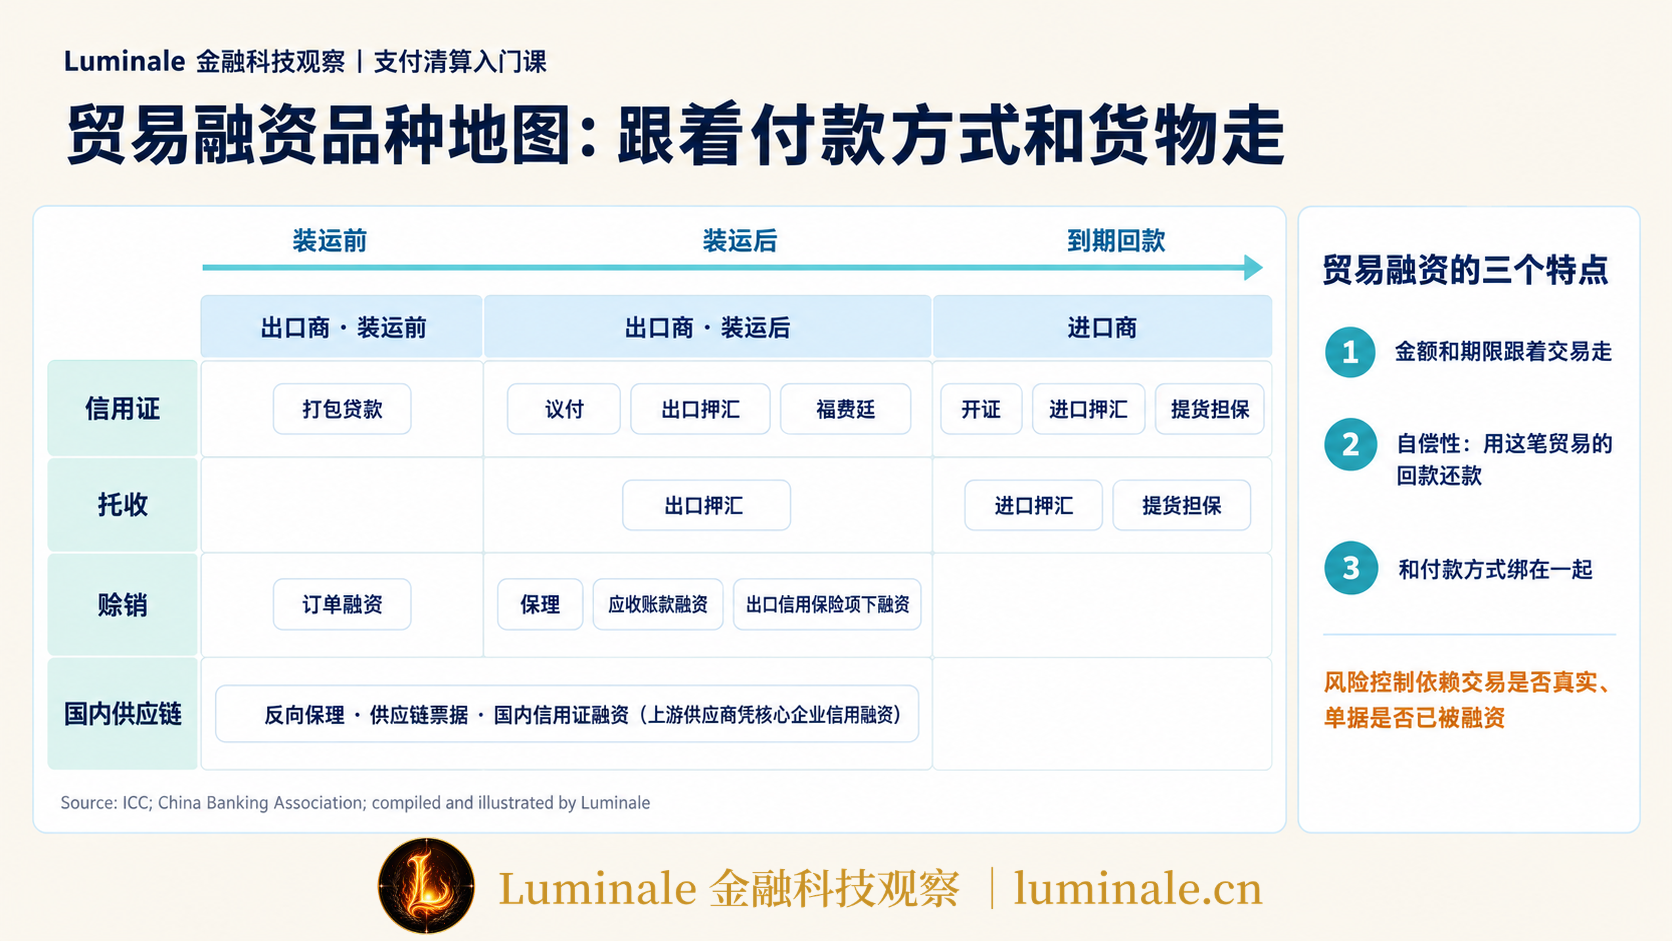
贸易融资是银行围绕一笔具体的货物或服务贸易提供的融资和风险缓释服务。它属于间接融资,和普通流动资金贷款相比有三点不同。
第一,金额和期限跟着交易走。融资金额通常不超过发票或单据金额,期限对应从发货到收款的时间,多在一年以内。第二,有自偿性。贷款由这笔贸易的回款偿还,进口商付款、开证行偿付或保险赔付到账后,融资自动结清。第三,和付款方式绑在一起。用信用证结算,就有信用证项下的融资;用托收结算,就有托收项下的押汇;采用赊销(Open Account),就更多依赖保理和应收账款融资。
因为有自偿性,银行在贸易融资中更关心这笔交易是否真实、货物是否存在、单据是否已经被拿去融过资,而不只是企业整体的财务状况。
2. 主要的贸易融资品种
| 阶段 | 品种 | 对应付款方式 | 融资申请人 | 还款来源 |
|---|---|---|---|---|
| 装运前 | 打包贷款、订单融资 | 信用证或赊销 | 出口商 | 后续出口收汇 |
| 装运后 | 出口押汇、议付 | 信用证、托收 | 出口商 | 开证行偿付或进口商付款 |
| 装运后 | 福费廷 | 信用证、承兑汇票 | 出口商 | 开证行、承兑行到期付款 |
| 装运后 | 保理、应收账款融资 | 赊销 | 出口商或供应商 | 买方到期付款 |
| 装运后 | 出口信用保险项下融资 | 赊销、托收 | 出口商 | 买方付款或保险赔付 |
| 进口 | 开证、进口押汇、提货担保 | 信用证、托收 | 进口商 | 进口商销售回款 |
| 国内供应链 | 反向保理、供应链票据、国内信用证融资 | 赊销、票据、国内信用证 | 上游供应商 | 核心企业到期付款 |
信用证项下的议付和福费廷,在信用证一文中已经讲过;福费廷和票据贴现在追索权上的区别,在票据一文中有对比。供应链金融借用的是核心企业的信用:上游中小供应商自己的信用不足,但它们对大型核心企业的应收账款更容易获得融资。
3. 资金怎样走
国内贸易融资的放款和还款,和普通贷款一样在银行之间结算,跨行部分经由大额支付系统。国内信用证的开立、通知和交单通过银行之间的电子渠道传递。
跨境贸易融资还要经过跨境支付链条。信用证的开立、通知和偿付指令通过环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, Swift)报文在银行之间传递,资金通过代理行账户划转,涉及不同币种时还要换汇。这一段的过程,可以参考《一笔跨境汇款到底经历了什么?》。货物贸易项下的收付属于经常项目,期限较长的贸易融资还可能涉及外债管理,跨境资金的分类可以参考《从经常项目到资本项目,跨境资金是怎么分类的》。用人民币结算的跨境贸易,资金可以通过人民币跨境支付系统清算,相关安排在《人民币国际化,不只是“用人民币结算”》中有介绍。
相比其他融资,贸易融资在资金线上类似,它的困难主要出现在信息线和权利线上。
4. 痛点一:数据分散在不同机构
一笔进出口贸易会产生合同、商业发票、装箱单、提单、报关单、原产地证、保险单、物流轨迹和收付款记录。这些数据分别保存在买卖双方、船公司、货代、港口、海关、保险公司和多家银行的系统里,格式、编号和计量方式各不相同,相当一部分仍是纸质单据或扫描件。
银行审核贸易融资时,需要确认单据之间互相对得上、单据和真实的货物对得上。数据不能自动连接时,只能靠人工比对,成本高、速度慢,也难以发现伪造的单据。国际贸易越来越多采用赊销,银行拿不到信用证那样标准化的单据审核,对外部数据的依赖更强。
5. 痛点二:同一批货被重复融资
每家银行只看得到自己和企业签订的融资合同。同一批货物、同一张仓单或同一笔应收账款,可能被企业同时拿到几家银行融资。
2014年的青岛港事件中,德正资源等企业涉嫌把同一批氧化铝、电解铜的仓单重复质押给不同银行骗取贷款,多家中资和外资银行卷入[8]。2020年,新加坡石油贸易商兴隆集团(Hin Leong Trading)破产,多家银行对其有大额风险敞口,创始人后来被新加坡法院以教唆伪造、欺诈等罪名定罪判刑,案件涉及伪造的交易合同[9]。这两起事件发生在不同市场、手法不同,暴露的是同一类问题:银行之间看不到彼此的融资记录,也难以独立核实货物和交易。
6. 痛点三:中小企业的融资缺口
亚洲开发银行(Asian Development Bank, ADB)2025年的全球贸易融资缺口调查估计,全球贸易融资需求中未被满足的部分约为2.5万亿美元,约占全球贸易额的10%;中小企业贸易融资申请的拒绝率约为41%[10]。
中小企业缺少抵押品和长期信用记录,单笔交易金额又小。银行核实一笔贸易真实性的成本,相对于这笔融资的收益偏高,就倾向于拒绝或提高要求。缺口的一部分来自商业判断,一部分来自信息成本,后者和数据能不能低成本获取、核验直接相关。
7. 痛点四:合规成本和单据的法律效力
贸易融资涉及跨境资金和货物,要做客户身份识别、反洗钱和制裁筛查。对小额交易、新客户和高风险地区,合规成本可能超过业务收益,一些银行因此收缩代理行关系和贸易融资业务,受影响最大的往往是发展中国家的中小企业。
纸质提单代表对货物的权利,谁持有提单谁就能提货,这使对电子化的要求提出了挑战。联合国国际贸易法委员会(United Nations Commission on International Trade Law, UNCITRAL)2017年通过《电子可转让记录示范法》(Model Law on Electronic Transferable Records, MLETR),为电子提单、电子汇票等记录提供与纸质单据同等的法律地位[11];英国2023年通过《电子贸易单证法》(Electronic Trade Documents Act 2023)[12]。中国新修订的《中华人民共和国海商法》自2026年5月1日起施行,新增“电子运输记录”专节,规定电子运输记录与纸质运输单证具有同等效力[13]。2025年12月,联合国大会通过《联合国可转让货物单证公约》(United Nations Convention on Negotiable Cargo Documents),把类似提单的可转让单证扩展到公路、铁路和航空运输,纸质和电子形式都可以使用[14]。采纳这类法律的国家和地区还在增加,跨境贸易中仍有不少环节需要纸质正本。电子交单和电子提单的情况,信用证一文已有介绍。
8. 已有的应对
针对这些问题,各地的基础设施建设集中在信息线和权利线上。
统一的登记公示,压缩重复融资的空间。前面提到的动产和权利担保统一登记系统,让应收账款、存货和设备上的权利可以公开查询,在先登记的权利人可以对抗后来者。
可信的数据共享平台,用来核验单证。国家外汇管理局2019年牵头建设跨境金融服务平台,连接银行、企业和政府部门的数据,提供出口应收账款融资、出口信保保单融资等场景,银行可以在平台上核验报关单等单证,并看到单证是否已经用于融资。截至2026年初,平台应用场景已拓展到15个,累计服务企业超过16万家,融资超过4500亿美元[15]。
新加坡的做法是由银行业共建查重设施。新加坡银行公会(Association of Banks in Singapore, ABS)2023年设立贸易融资登记处(Trade Finance Registry),银行把发票、提单等单据的关键字段经过哈希处理后提交,系统比对是否有重复融资,参与银行彼此看不到对方的原始数据。2025年,登记处又和新加坡贸易数据交换平台(Singapore Trade Data Exchange, SGTraDex)合作,推出提单真实性核验,银行可以通过平台向船公司一侧的数据源核对提单,过去这一步要靠电话和邮件[16]。
此外,还有前面提到的电子可转让记录立法,以及国际商会(International Chamber of Commerce, ICC)等机构推动的贸易数据标准统一。香港金融管理局的Cargoᵡ项目尝试把货运和贸易数据接入贸易融资,本栏目后续会单独介绍。
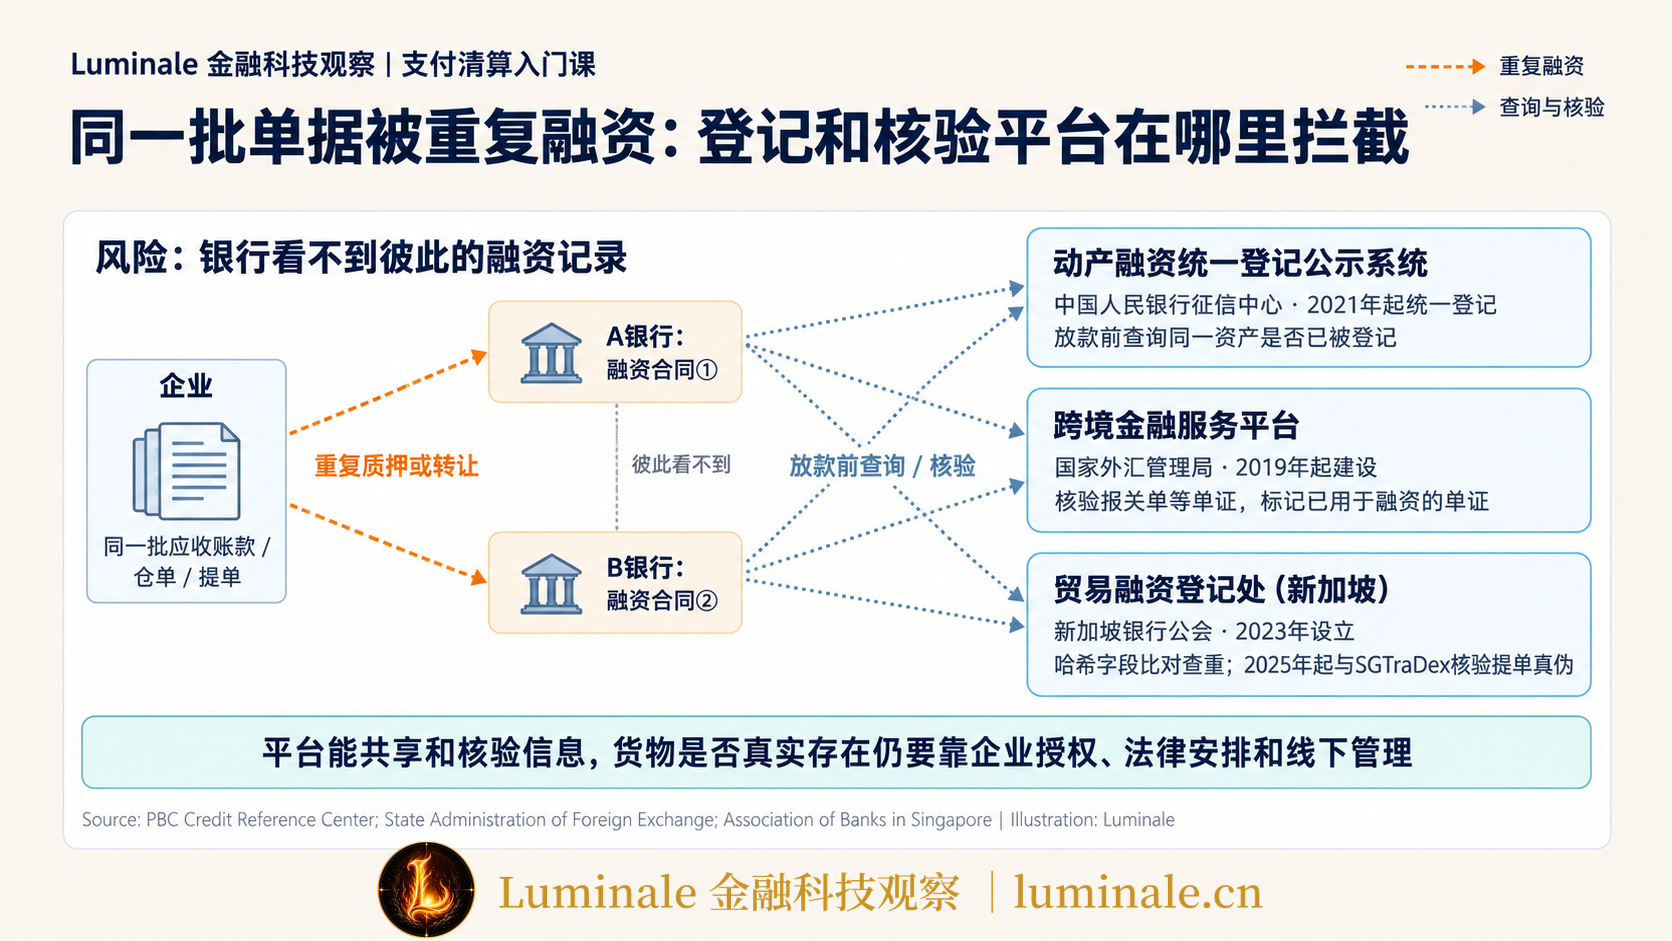
这些平台能做的是让信息可以共享、可以核验。货物是否真实存在、单据是否被伪造、数据能否合法使用,仍要依靠企业授权、法律安排和线下管理。
结语
回到开头的几笔融资。国债登记在中债登,回购的质押券冻结在托管机构,超短融登记在上海清算所,贷款记在银行自己的账簿里,信用证是开证行的付款承诺,房贷抵押登记在不动产登记机构。权利线各走各的路,资金线却几乎都汇到同一处:跨行部分经由大额支付系统,在中央银行的准备金账户上完成最终结算。
融资方式的差别,主要在于信用风险和信息成本由谁承担。直接融资依赖托管登记、信息披露和投资者自己的判断,间接融资依赖银行的资产负债表和信贷审批。贸易融资属于间接融资,又和每一笔交易的细节紧密相关:单笔金额小、发生频繁,核实信息的成本常常比划转资金的成本更高。
资金划转这一段已经比较成熟。贸易融资下一步要改进的,更多是单据、货物和权利信息能否被可信地连接、登记和查询,这也是后续介绍Cargoᵡ项目时要讨论的问题。
参考资料
[1]: 中国人民银行,2026年前三季度社会融资规模存量统计数据,2026年10月14日发布;转引自中国新闻网《央行:今年9月末社会融资规模存量同比增长7.1%》. https://www.chinanews.com.cn/cj/2026/10-14/10714529.shtml ↩
[2]: 财政部办公厅,关于2026年记账式附息(八期)国债发行工作有关事宜的通知(财办债〔2026〕60号),2026年4月;其他各期通知采用相同格式。转载见北京日报客户端. https://news.bjd.com.cn/2026/04/13/11685105.shtml ↩
[3]: 《中华人民共和国中国人民银行法》第二十九条. ↩
[4]: 中国人民银行公告〔2013〕第12号,2013年8月. 转载见中国新闻网. https://www.chinanews.com.cn/gn/2013/09-05/5251161.shtml ↩
[5]: 中国证监会,关于企业债券过渡期后转常规有关工作安排的公告,2023年10月20日;中国证监会、国家发展改革委,关于企业债券发行审核职责划转过渡期工作安排的公告,2023年4月21日. ↩
[6]: 国务院,《关于实施动产和权利担保统一登记的决定》(国发〔2020〕18号),2021年1月1日起施行. ↩
[7]: 中国人民银行,《动产和权利担保统一登记办法》,2022年2月1日起施行. ↩
[8]: 中国新闻网,关于青岛港金属仓单重复质押融资事件的报道,2014年6月19日. https://www.chinanews.com.cn/gn/2014/06-19/6296438.shtml ↩
[9]: Singapore Law Watch, Hin Leong founder O.K. Lim gets 17½ years' jail for cheating, forgery, 18 November 2024. https://singaporelawwatch.sg/Headlines/hin-leong-founder-ok-lim-gets-17189-years-jail-for-cheating-forgery ↩
[10]: Asian Development Bank, ADB Global Trade Finance Gap Survey, 2025. https://www.adb.org/publications/adb-global-trade-finance-gap-survey ↩
[11]: UNCITRAL, Model Law on Electronic Transferable Records (2017). https://uncitral.un.org/en/texts/ecommerce/modellaw/electronic_transferable_records ↩
[12]: UK Parliament, Electronic Trade Documents Act 2023. https://www.legislation.gov.uk/ukpga/2023/38 ↩
[13]: 《中华人民共和国海商法》(2025年10月28日第十四届全国人民代表大会常务委员会第十八次会议修订,2026年5月1日起施行)第四章“电子运输记录”相关条文. ↩
[14]: UNCITRAL, General Assembly adopts breakthrough Convention on cargo documents to facilitate global trade, UNIS/L/390, December 2025. https://uncitral.un.org/en/unis390 ↩
[15]: 新华网,关于国家外汇管理局跨境金融服务平台应用情况的报道,2026年1月7日. https://www.news.cn/fortune/20260107/b5e2199499284b16a984258334d7c18d/c.html ↩
[16]: The Association of Banks in Singapore, Trade Finance Registry and SGTraDex Further Strengthen Trade Finance Risk Mitigation with Real-Time Bill of Lading Genuineness Check, 12 February 2025. https://abs.org.sg/docs/library/trade-finance-registry-and-sgtradex-further-strengthen-trade-finance-risk-mitigation-with-real-time-bill-of-lading-genuineness-check.pdf ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/financing-direct-indirect-trade-finance-infrastructure