一、人民币国际化要看境外主体能否实际使用
讨论人民币国际化时,最常见的切入角度往往是各类全球排名:中国人民银行发布的《人民币国际化报告(2026)》显示,人民币已经成为中国对外收支第一大结算货币,是全球第二大贸易融资货币、第三大支付货币(按全口径计算)以及第五大外汇交易货币;在国际货币基金组织(International Monetary Fund, IMF)特别提款权(Special Drawing Rights, SDR)货币篮子中的权重位列全球第三[1]。2025年银行代客人民币跨境收付金额达到70.6万亿元,2026年上半年继续同比增长21.4%至42.4万亿元[1]。
这些规模指标确实描绘了宏观扩张曲线,但对于一个真实的经济参与者而言,指标并不直接等于货币的可用性。一个设在印度尼西亚的制造业进口商、一家欧洲跨国汽车企业、一家在香港展业的商业银行,或者一家中东主权财富基金,在考虑将人民币纳入自身日常运营时,面对的是一系列非常具体的运营诉求:
- 对外支付:进口企业向中国供应商采购原材料,能否直接使用人民币发起电汇或实时付款?
- 货款接收:境外企业向中国出口货物收到人民币后,这笔资金以什么形式沉淀,会不会变成无法调用的沉淀资产?
- 企业融资:境外企业在本地扩建厂房或采购设备,能否从本地银行获得利率合理的人民币营运资金贷款,或者直接在资本市场发行人民币债券?
- 财资管理:跨国集团分布在全球各地的子公司,能否建立跨境双向资金池,将闲置的人民币资金在母子公司之间归集和余缺调剂?
- 资产配置:暂时不用的人民币头寸,能否买入收益稳定、流动性充足的高等级债券、国债期货或股票?
- 风险对冲:持有人民币头寸的企业和投资机构,能否在汇率和利率出现波动时,通过远期、掉期或利率互换合约管理敞口?
- 流动性支持:境外商业银行在面临客户集中提款或清算透支时,能否在同业市场借到人民币,或者向当地央行抵押资产获得紧急流动性?
人民币能否在境外持续使用,取决于这些环节能否顺畅衔接。如果一家海外企业收到人民币后,在当地既找不到低成本的人民币贷款,也找不到合意的人民币金融资产进行保值,更无法对冲汇率波动,那么它即便在贸易环节接受了人民币付款,也会在第一时间将其兑换为美元或本地货币。
这种情况下,人民币充其量只是交易发票上的计价符号与瞬间划转的通道货币。一种货币要在全球范围内被广泛接受,除了用于贸易结算,还需要支持支付、贸易融资、资产配置、流动性管理和风险对冲。
二、境外人民币流动性的来源
境外经营主体决定使用人民币之前,必须解决一个先决条件:境外的离岸市场如何稳定获得充裕、可预期且成本合理的人民币流动性?
在跨国金融运行中,有支付意愿并不自动等于具备支付能力。如果离岸市场缺乏流动性供给管道,企业借不到钱、银行拆不到头寸,跨境使用便会因为摩擦成本过高而停滞。《人民币国际化报告(2026)》梳理的人民币离岸供给体系,展现了三个不同层次的流动性供给通道:
1. 实体与商业银行层面的市场化供给
在微观商业层面,境外人民币的初始来源主要依托经常项目与直接投资的净流出。中国企业从海外采购商品与服务、向境外支付工程款、开展对外直接投资(Outward Foreign Direct Investment, OFDI),或者境内母公司向境外子公司发放跨境人民币贷款,都会直接将境内银行的人民币资金输送至境外主体的账户中。
跨境双向人民币资金池与跨国企业财资管理政策的放宽,进一步打通了企业集团内部的境内外资金调配。当境外子公司面临资金短缺时,境内母公司可通过全口径跨境融资宏观审慎框架向境外调拨人民币;反之,境外富余资金亦可调回境内运用,避免了跨国企业承担汇兑损失。
2. 双边本币互换:央行之间的流动性支持
如果仅依赖商业贸易与银行自发拆借,一旦国际金融市场出现流动性收紧,离岸人民币市场很容易发生短期利率飙升与流动性枯竭。为此,央行之间签署双边本币互换协议(Bilateral Local Currency Swap Agreement),在市场流动性紧张时提供人民币资金支持。
双边本币互换是两个国家或地区的中央银行之间达成的制度性安排:在约定条件下,一方以本币为抵押,向对方借入等值的对方货币,用于支持双边贸易投资结算或平抑金融市场的流动性冲击,到期后换回本币并结清利息。
截至2026年6月末,中国人民银行已与全球六大洲的32家境外央行或货币当局签署了有效双边本币互换协议,总规模约4.5万亿元人民币;境外央行实际动用的人民币未到期余额为1327.8亿元[1]。
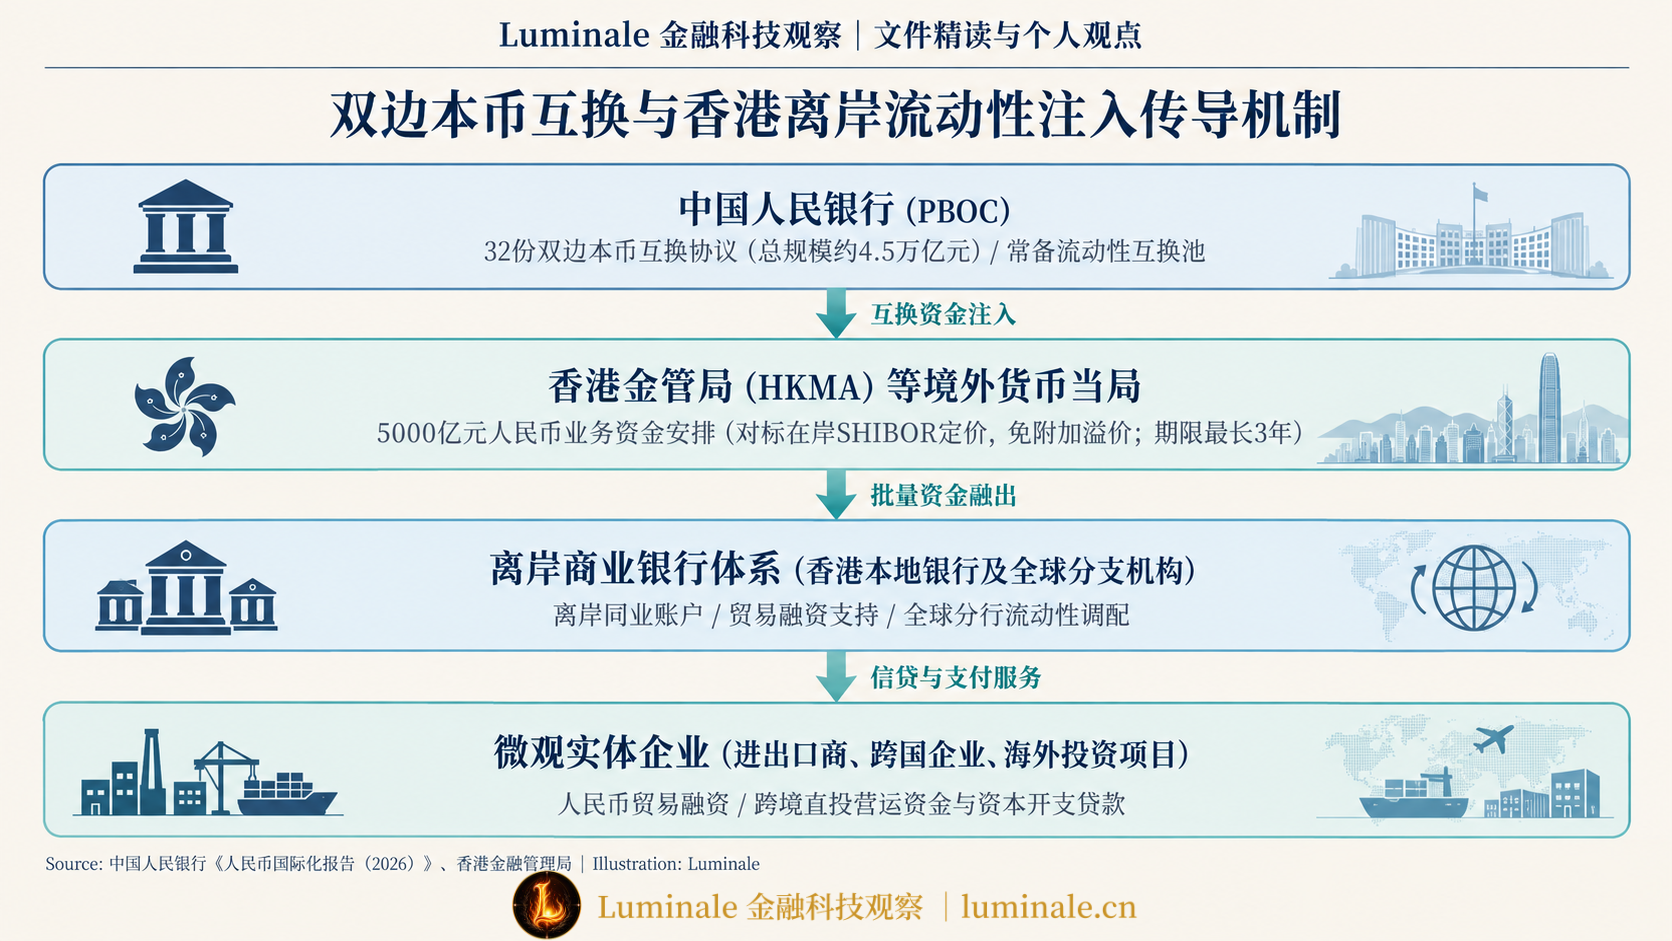
香港金融管理局(Hong Kong Monetary Authority, HKMA)设立的人民币业务资金安排是一个具有代表性的常态化运行案例。2025年2月,在人民银行支持下,香港金管局动用常备互换资金设立了人民币贸易融资流动资金安排,并在同年10月升级为人民币业务资金安排,总规模拓展至5000亿元,资金使用期限最长达3年[2]。
这项安排有三个特点:
- 定价成本低:香港金管局免除了原有附加溢价,直接将在岸同期限上海银行间同业拆放利率(Shanghai Interbank Offered Rate, SHIBOR)作为向商业银行融出资金的基准,大幅降低了离岸银行的人民币负债成本;
- 期限覆盖长:支持最长3年的稳定资金供给,使商业银行敢于为企业发放中长期项目贷款与资本开支贷款,而不必担忧短期资金错配;
- 辐射范围广:香港本地银行不仅可以将互换资金贷给自己直接服务的客户,还可以将资金注入集团旗下的海外分支机构,为全球范围内的直接投资和经贸项目提供配套人民币信贷。截至2026年6月末,该机制累计使用金额已接近2000亿元人民币[1]。
3. 本币交易合作框架(LCT):国别间的账户对开与直接做市
除通过离岸中心提供流动性外,国家之间也可以建立本币清算和交易安排。以中国与印度尼西亚的双边本币结算合作框架(Local Currency Settlement, LCS)为例,该机制于2021年启动,并在2025年升级为覆盖经常账户、直接投资以及资本与金融账户的本币交易合作框架(Local Currency Transaction, LCT)[3]。
在 LCT 框架下,两家央行分别在两国境内指定特许交叉货币做市商(Appointed Cross Currency Dealer, ACCD)。这些 ACCD 银行可以在对方国家的商业银行开立本币非居民账户,建立直接报价做市机制,并在营业日终按轧差净额进行资金结算。这使得两国进出口企业可以直接以“人民币对印尼卢比”汇率完成定价与结算,摆脱了以往必须先将卢比折算为美元、再将美元折算为人民币的双重汇兑成本与结算风险。截至2026年6月末,LCT 框架下中印尼跨境人民币结算累计金额达1204亿元,人民币对印尼卢比已成为中国银行间外汇市场交易最活跃的区域货币对[1]。
三、资金如何跨国划转:账户、清算行、CIPS 与零售网络
解决了资金来源之后,人民币如何从境内的付款人安全、精准地划转到境外的收款人账户?这需要依托一套由账户体系、清算机构与通信网络共同搭建的基础设施。
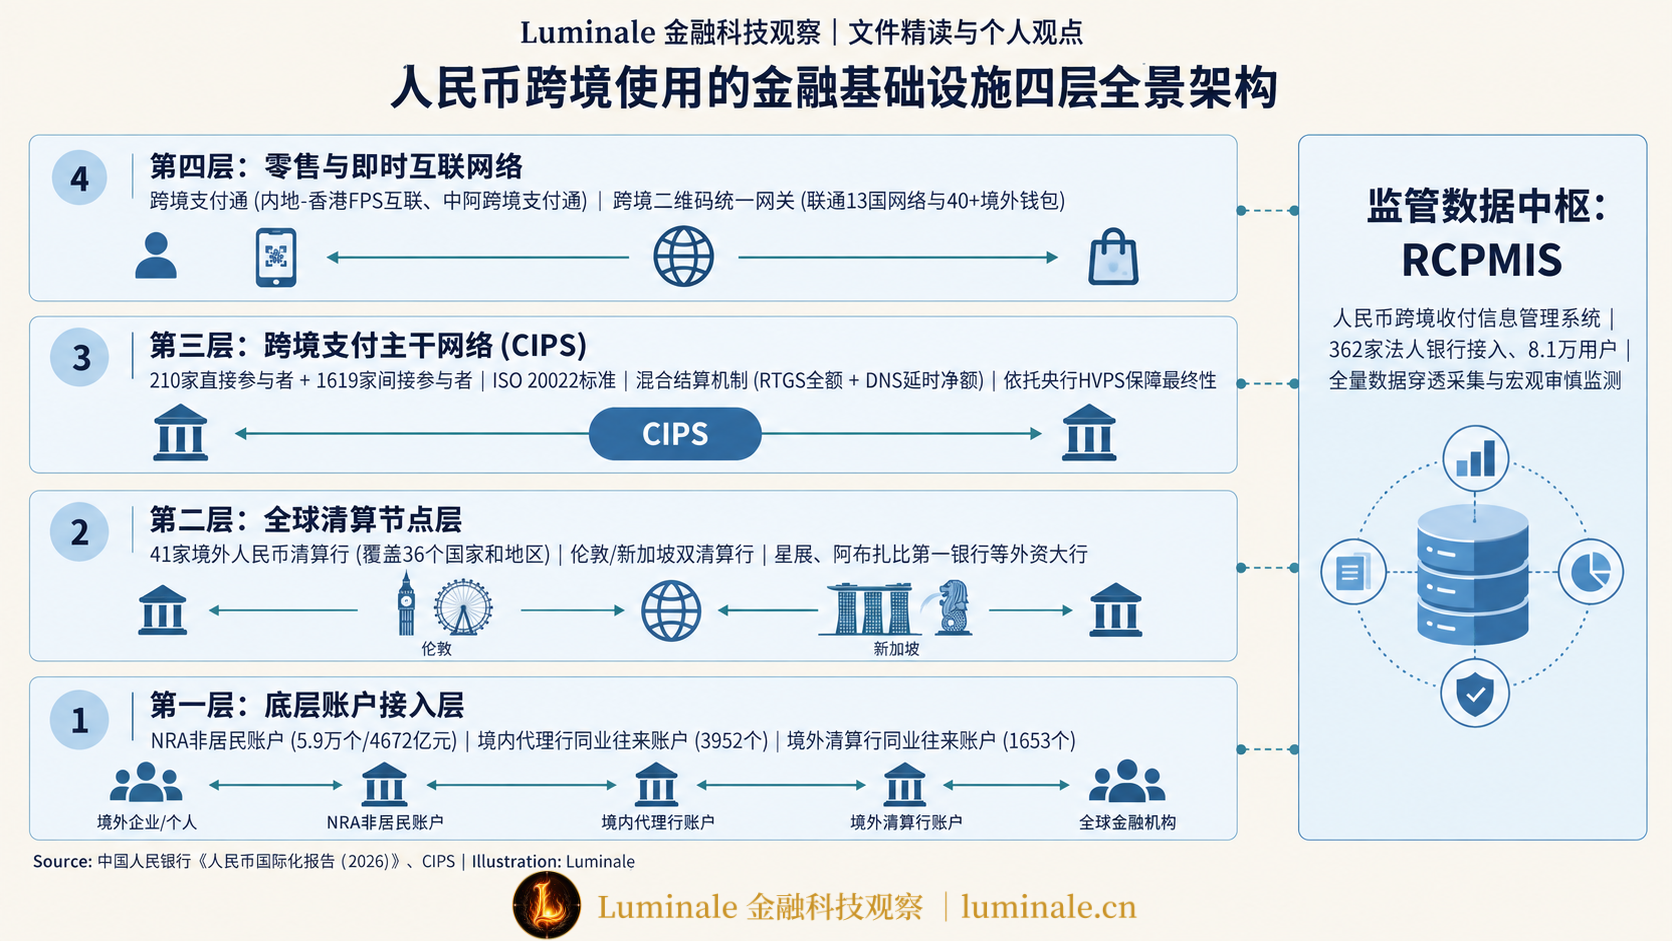
按照 Luminale 的跨境金融基础设施分析框架,人民币跨境使用涉及四个基础设施层级,监管数据系统则负责汇总各层级的交易信息:
| 基础设施层级 | 核心参与主体与系统 | 承担功能与记账路径 | 业务覆盖场景与特征 |
|---|---|---|---|
| 第一层:底层账户接入层 | 非居民账户(NRA)、境内代理行往来账户、境外清算行往来账户 | 为境外主体在银行资产负债表上建立记录 | 截至2026年6月末,NRA账户超5.9万个(4672亿元),境内同业往来账户3952个(3113亿元) |
| 第二层:全球清算节点层 | 41家授权境外人民币清算行(覆盖36个国家和地区) | 充当离岸区域枢纽,提供本地兑换、跨行清算、流动性拆借与在岸市场转接 | 拓展至外资大行(如星展银行、南非标准银行),并在伦敦、阿联酋等地引入第二清算行 |
| 第三层:跨境支付主干网络 | 人民币跨境支付系统(CIPS) | 集中路由跨境支付报文,提供实时全额与定时净额混合结算机制 | 210家直接参与者、1619家间接参与者,业务触达192个国家和地区的5200余家法人银行 |
| 第四层:零售与即时互联网络 | 跨境支付通(快速支付系统互联)、跨境二维码统一网关 | 连接内地与境外零售支付设施,实现个人账户实时汇款与跨钱包扫码消费 | 内地与香港 FPS 互联、中阿(联酋)跨境支付通;银联及统一网关对接多国本地移动钱包 |
| 外部数据监测层 | 人民币跨境收付信息管理系统(RCPMIS) | 贯穿全层级的数据采集、真实性核验、统计分析与跨境资金流动宏观审慎监测 | 362家法人银行接入,注册用户8.1万人,用于统计和监测跨境人民币流动 |
1. 第一层:三种基础账户模型及其会计流向
境外机构要使用人民币,首先需要在一家受到监管认可的银行账本上开立账户。根据《人民币国际化报告(2026)》,目前主流的跨境账户连接方式包括三种模式:
- 非居民账户模式(Non-Resident Account, NRA):境外机构直接在中国境内依法注册的商业银行开立人民币结算账户。境外企业拥有独立的在岸账号,可以直接对接境内支付系统收付款;
- 境内代理行模式:境外参加银行(Indirect Participant Bank)在具备跨境业务资格的中国境内代理商业银行开立人民币同业往来账户(Nostro/Vostro Account)。境外客户的付款指令由境外银行发送给境内代理行,由境内代理行在境内代为记账划转;
- 境外清算行模式:境外参加银行在由中国人民银行指定的境外人民币清算行开立同业账户,通过清算行集中接入境内银行间清算网络。
为了理解资金在跨国划转时的会计实质,我们以一家境外参加行通过境内代理行向境内收款企业支付 1000 万元人民币为例,商业银行与中央银行资产负债表上债权债务关系变动情况如下:
| 资产负债表主体 | 资产端变动(Assets) | 负债端变动(Liabilities) | 会计与资金实质解释 |
|---|---|---|---|
| 境外参加银行(境外付款行) | 存放在境内代理行款项 -1000万元 | 境外付款企业活期存款 -1000万元 | 付款企业向境外行交出存款负债;境外行扣减其在在岸代理行的同业往来资产 |
| 境内代理银行 | 存放在中央银行准备金 -1000万元 | 吸收境外参加行同业往来存款 -1000万元(总负债在央行清算完成后完成轧差结算) | 境内代理行扣减境外行的往来存款负债,并通过央行清算系统向境内收款行划转法定准备金 |
| 境内收款银行(收款行) | 存放在中央银行准备金 +1000万元 | 境内收款企业活期存款 +1000万元 | 收款行在央行准备金资产增加,同时在负债端确认对境内收款企业的存款负债 |
| 中央银行(资产负债表) | 资产总额保持不变 | 境内代理行法定准备金存款 -1000万元境内收款行法定准备金存款 +1000万元 | 法定结算最终性达成:央行通过内部总账调整各商业银行准备金账户,跨行信用风险归零 |
2. 第二层:作为离岸枢纽的境外人民币清算行
如果全球每家海外银行都在中国境内商业银行开立同业账户,双边账户网络的复杂度将呈指数级上升,产生沉重的资金占用与对账成本。人民币清算行(RMB Clearing Bank)正是为了降低这种网络复杂度而设立的区域集中枢纽。
人民币清算行由中国人民银行授权当地具备雄厚资信与系统能力的商业银行担任。人民银行为其开立绿色通道,允许其直接接入境内大额支付系统(High Value Payment System, HVPS),并提供从在岸同业市场调拨流动性的政策便利。
截至2026年6月末,中国人民银行已在36个国家和地区授权设立了41家人民币清算行[1]。近年来,清算行布局有两个变化:
- 引入第二清算行,打破单一垄断:在新加坡、英国伦敦、阿联酋等交易密集的国际金融中心,人民银行先后授权了第二家人民币清算行,在离岸市场内部引入良性竞争,提升了服务弹性与流动性报价效率;
- 吸纳外资银行与区域枢纽银行:阿布扎比第一银行(First Abu Dhabi Bank, FAB)、星展银行(DBS Bank)、南非标准银行(Standard Bank)等外资机构相继被授权担任清算行,并设立了首家服务撒哈拉以南非洲市场的区域性清算行,把人民币清算服务扩展到更多海外本地银行网络[1]。
3. 第三层:跨境主干网络 CIPS 与清算机制
在现代化跨境支付体系中,必须有一套标准化、高并发的专业清算系统来承载机构间的指令交换与资金结算。人民币跨境支付系统(Cross-border Interbank Payment System, CIPS)承担了机构间跨境支付指令交换和资金结算,是一项国家级金融市场基础设施。
根据官方数据,截至2026年6月末,CIPS 共有210家直接参与者和1619家间接参与者,系统网络实际覆盖130个国家和地区,业务触达192个国家和地区的5200余家法人银行机构;2025年全年累计处理业务金额达到180.2万亿元,2026年上半年处理业务金额已超100.9万亿元[1]。
CIPS 的底层技术架构与业务规则设计主要体现在以下四个维度[4]:
- 参与者分层结构:分为直接参与者(Direct Participant, DP)与间接参与者(Indirect Participant, IP)。直接参与者必须在 CIPS 系统开设独立的清算账户,并通过央行大额支付系统准备金账户完成CIPS清算账户的注资等流动性管理,直接向 CIPS 发送和接收业务指令;间接参与者则不直接在 CIPS 开户,必须委托直接参与者代理办理跨境清结算业务;对于没有在大额支付系统开立准备金账户的境外直接参与者,需要委托一家境内的直接参与者作为其资金托管行为其CIPS清算账户完成注资等流动性管理。
- 国际通用报文标准:CIPS 原生支持并全面采用 ISO 20022 报文标准,报文格式与国际主流金融系统无缝兼容,支持在报文中携带丰富的结构化交易信息(如统一社会信用代码、详细商户订单数据、附言字段等),有效降低了跨境报文转译错误率;
- 混合结算机制(Hybrid Settlement):为兼顾结算效率与流动性节约,CIPS 采用混合结算模式:
- 对于大额金融市场交易、跨行头寸划拨或紧急加急业务,系统提供实时全额结算(Real-Time Gross Settlement, RTGS)服务,逐笔验证资金并即时完成最终划转;
- 对于普通跨行客户支付业务,系统提供延时净额结算(Deferred Net Settlement, DNS)与多边日间循环撮合净额结算机制,在日间设定固定批次对双边或多边往来指令进行流动性轧差,极大降低了银行参与跨境清算所需的日间日终备付金占用;
- 与大额支付系统的资金最终性联动:CIPS 的资金结算最终性(Settlement Finality)依托于中国人民银行运营的境内大额支付系统(HVPS)。日间营业期间,直接参与者从其在央行大额支付系统的主准备金账户向 CIPS 结算分账户注入初始流动性;日终清算完毕后,CIPS 会将所有参与机构的清算净结果同步回写至央行大额系统并结平账户,赋予每一笔出圈资金无可撤销的主权信用最终性保障。
4. 第四层:零售支付系统互联与统一扫码网关
CIPS 与代理行网络主要处理金融机构、大宗贸易和跨国集团的大额支付。近两年来,人民币跨境基础设施也开始覆盖中小微企业和个人的零售支付。
《人民币国际化报告(2026)》重点披露了两项新型零售金融基础设施:
- 快速支付系统(Fast Payment System, FPS)跨境互联:即“跨境支付通”机制,直接将中国内地的央行网上支付跨行清算系统(IBPS)与其他境外货币当局的本地快速支付系统在后台实现双向专线连接。2025年6月,内地与香港快速支付系统率先实现互联互通,支持两地居民通过手机银行进行实时跨境小额汇款,并支持双边人民币或双边本币结算;2026年4月,中国与阿联酋的跨境支付通正式上线,支持两国居民个人便利化汇款、留学生资助与跨境务工补贴的发放[1]。
- 跨境二维码支付统一网关:以往不同第三方支付机构出海,各自在境外地推商户、铺设机具,导致海外商户台面二维码林立、系统接口割裂。中国现已建成国家级跨境二维码统一网关,作为对外开展移动支付跨境合作的统筹转接中枢。截至2026年6月末,银联、网联等清算机构已依托该网关与马来西亚等13个国家实现了本土二维码网络互联;境内主流移动支付工具已支持中国居民在境外近80个国家扫码消费,同时支持40余个境外本土电子钱包入境扫码直接扣减其本币账户[1]。
这两项基础设施不仅将跨境资金的处理时间从传统的数天压缩至秒级,而且将结算成本大幅压降,使跨境小额商贸、跨境电商与普通居民的跨境往来免受传统代理行高昂电报费与中转费的摩擦。
四、为什么只有支付网络还不够:资产配置、融资与风险对冲
假设一家境外跨国企业通过上述支付网络,顺利收到了一笔 5 亿元的人民币货款。此时,如果当地金融市场无法回答以下几个核心问题:
- 闲置资金放在哪里,能获得具有竞争力的无风险收益?
- 企业若需要在境外进行资本开支,能否便利地借入人民币负债,以实现资产负债的币种匹配?
- 持有的人民币资产,能否在流动性紧张时通过质押融资变现?
- 面临人民币对美元或本地货币的汇率波动,能否买到流动性充分的衍生工具锁定汇率敞口?
如果这些配套工具缺位,该企业唯一的理性选择,便是在收到资金的当天,通过外汇市场将人民币卖出换成美元或本币。在这种情况下,资金虽在技术上走完了支付管道,但在资产配置维度依然无法沉淀。
因此,清算网络是否畅通只是一个方面。境外机构能否配置人民币资产、获得人民币融资、使用人民币资产作抵押并管理相关风险,也会影响人民币的跨境使用。
1. 资产配置:通过债券通等渠道扩大境外投资者的选择
境外机构要长期持有一种货币,通常也需要能够投资以该货币计价、信用等级较高且流动性较好的资产。中国金融市场通过合格境外机构投资者(Qualified Foreign Institutional Investor, QFII/RQFII)、直接入市渠道(CIBM Direct)以及互联互通机制(如“债券通”、“沪深港通”)稳步扩大开放。
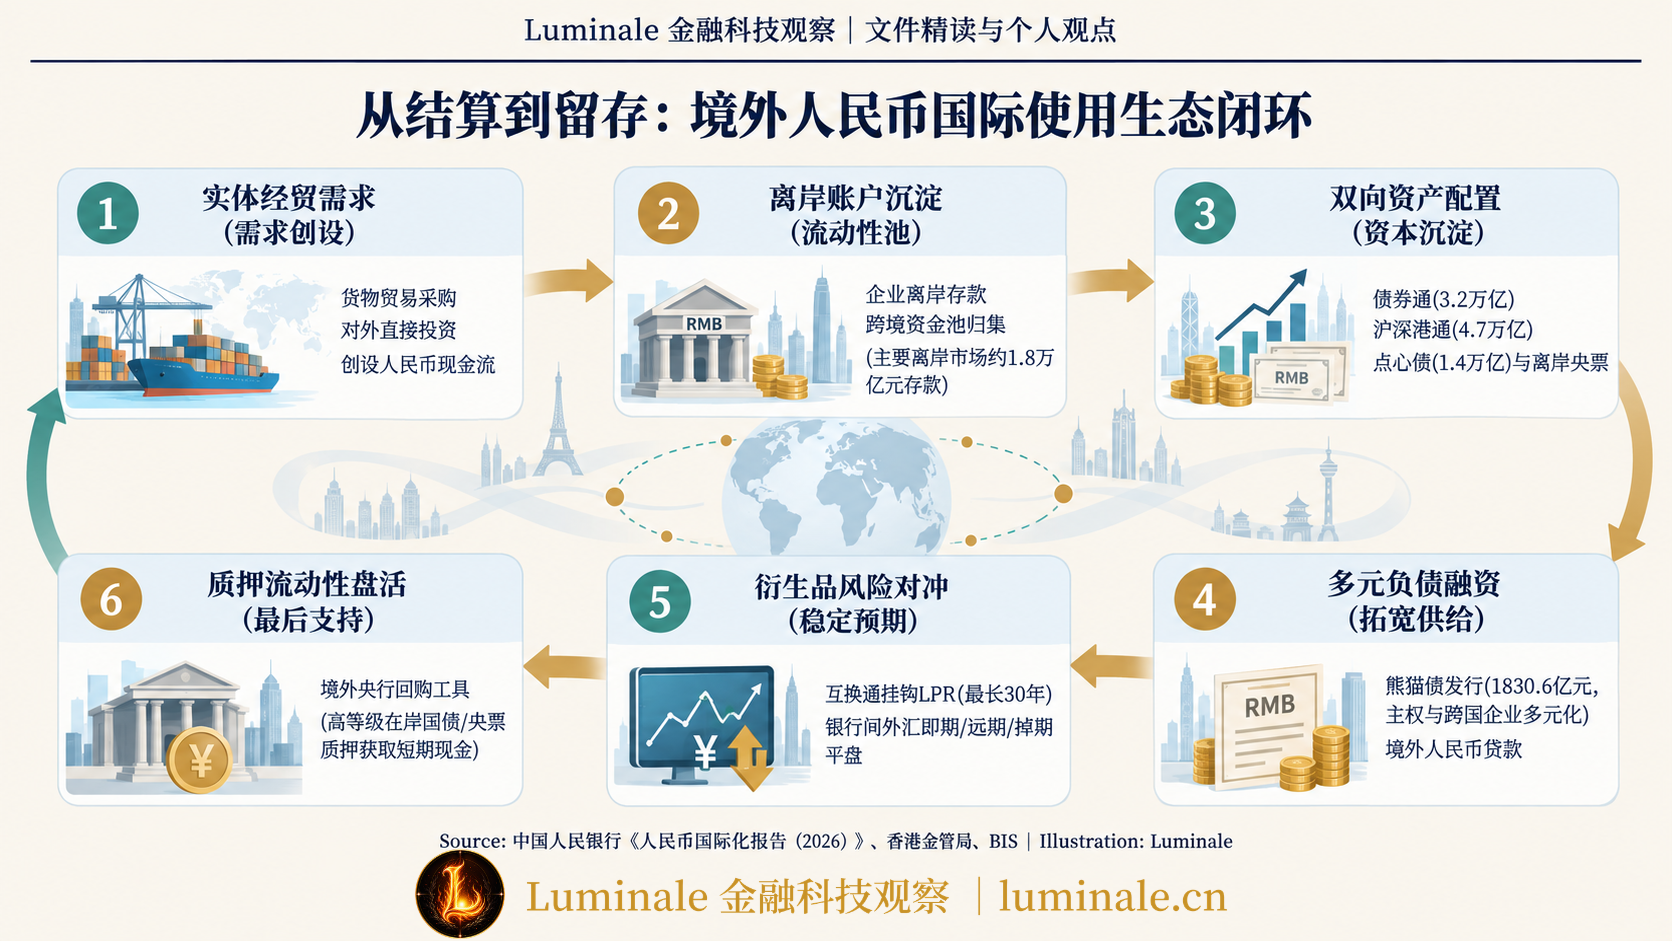
截至2026年6月末,境外主体持有的境内人民币股票、债券、贷款及存款等金融资产总规模已达11.3万亿元人民币,其中股票4.7万亿元、债券3.2万亿元、存款2.0万亿元、贷款1.4万亿元[1]。
在离岸市场上,以香港为代表的点心债(Dim Sum Bonds)亦成为吸纳离岸沉淀资金的重要载体。2025年离岸人民币债券发行规模约1.4万亿元,2026年上半年发行金额达8961亿元,同比增长94.4%[1]。财政部与中国人民银行在香港常态化发行离岸人民币国债与中央银行票据,不仅为离岸市场提供了最安全的基准资产,还逐步构建起一条平滑、连续的离岸人民币收益率曲线。
2. 负债与融资端:熊猫债的爆发
衡量货币国际化水平的另一个关键维度,是境外主体是否愿意承担该币种的负债。过去很长一段时间,由于美元融资成本更具惯性,多数国际跨国企业倾向于借入美元。随着美联储高利率环境延续,人民币相对平稳且较低的利率环境凸显了成本优势,全球发行人利用人民币开展负债融资的积极性明显提升。
熊猫债(Panda Bonds,即境外机构在中国境内发行的以人民币计价的债券)发行规模继续增长。2025年境内市场发行熊猫债123只,规模合计1830.6亿元;2026年上半年发行89只,规模达1600.3亿元,同比增速接近70%[1]。
更值得关注的是熊猫债发行主体的结构转变:
- 发行主体从早期的中资离岸子公司,全面扩展至匈牙利、斯洛文尼亚、印度尼西亚等外国主权机构,以及亚洲开发银行、新开发银行等国际多边金融开发组织;
- 德意志银行、法国农业信贷银行、大华银行等国际金融机构,以及奔驰、拜耳等实体跨国企业均将熊猫债作为常规融资渠道;
- 募集的人民币资金不仅可以留存境内用于产业投资,也可以按规定合规调拨出境,支持跨国企业的全球业务运营,这说明境外机构和企业也在使用人民币进行融资。
3. 抵押与流动性管理:创设境外央行回购工具
拥有资产之后,资产是否具备流动性变现能力极为关键。过去,境外央行持有人民币国债或政策性金融债后,若遇到外汇流动性紧张,往往只能在二级市场上折价抛售债券,承受价格冲击。
为此,中国人民银行创设了境外央行回购工具(Repo Facility for Foreign Central Banks):允许境外央行、国际金融组织和主权财富基金,将其持有的人民币国债、央票、政策性金融债等高等级资产,直接质押给中国人民银行开展逆回购交易,快速获取短期人民币现金流动性[1]。
这项安排允许境外官方机构将人民币债券作为合格抵押品(Eligible Collateral),向中国人民银行获取短期人民币资金。持有的债券因此也可以用于流动性管理。
4. 风险对冲端:“互换通”与银行间衍生品市场深化
伴随境外资本持仓规模扩大,利率波动对冲需求应运而生。2025年5月,两地金融监管当局进一步扩充“互换通”(Swap Connect)机制,不仅将利率互换合约最长交易期限延长至30年,以契合长期养老资金与保险资金的需求,还新增了以贷款市场报价利率(Loan Prime Rate, LPR)为参考利率的互换合约,并建立了报价商动态调整机制与每日净额评估机制[1]。
通过“互换通”,境外投资者无需改变离岸账户交易习惯,即可直接对接境内深度充沛的利率衍生品池,为所持资产套期保值。离岸机构只有能够便捷管理利率与汇率风险,才敢于长期、大规模地在资产负债表上承载人民币头寸。
五、人民币跨境金融基础设施的演进与未来边界
《人民币国际化报告(2026)》展示了人民币跨境使用涉及的多项制度和系统安排。这些安排覆盖流动性供给、账户接入、支付清算、零售互联和监管数据:
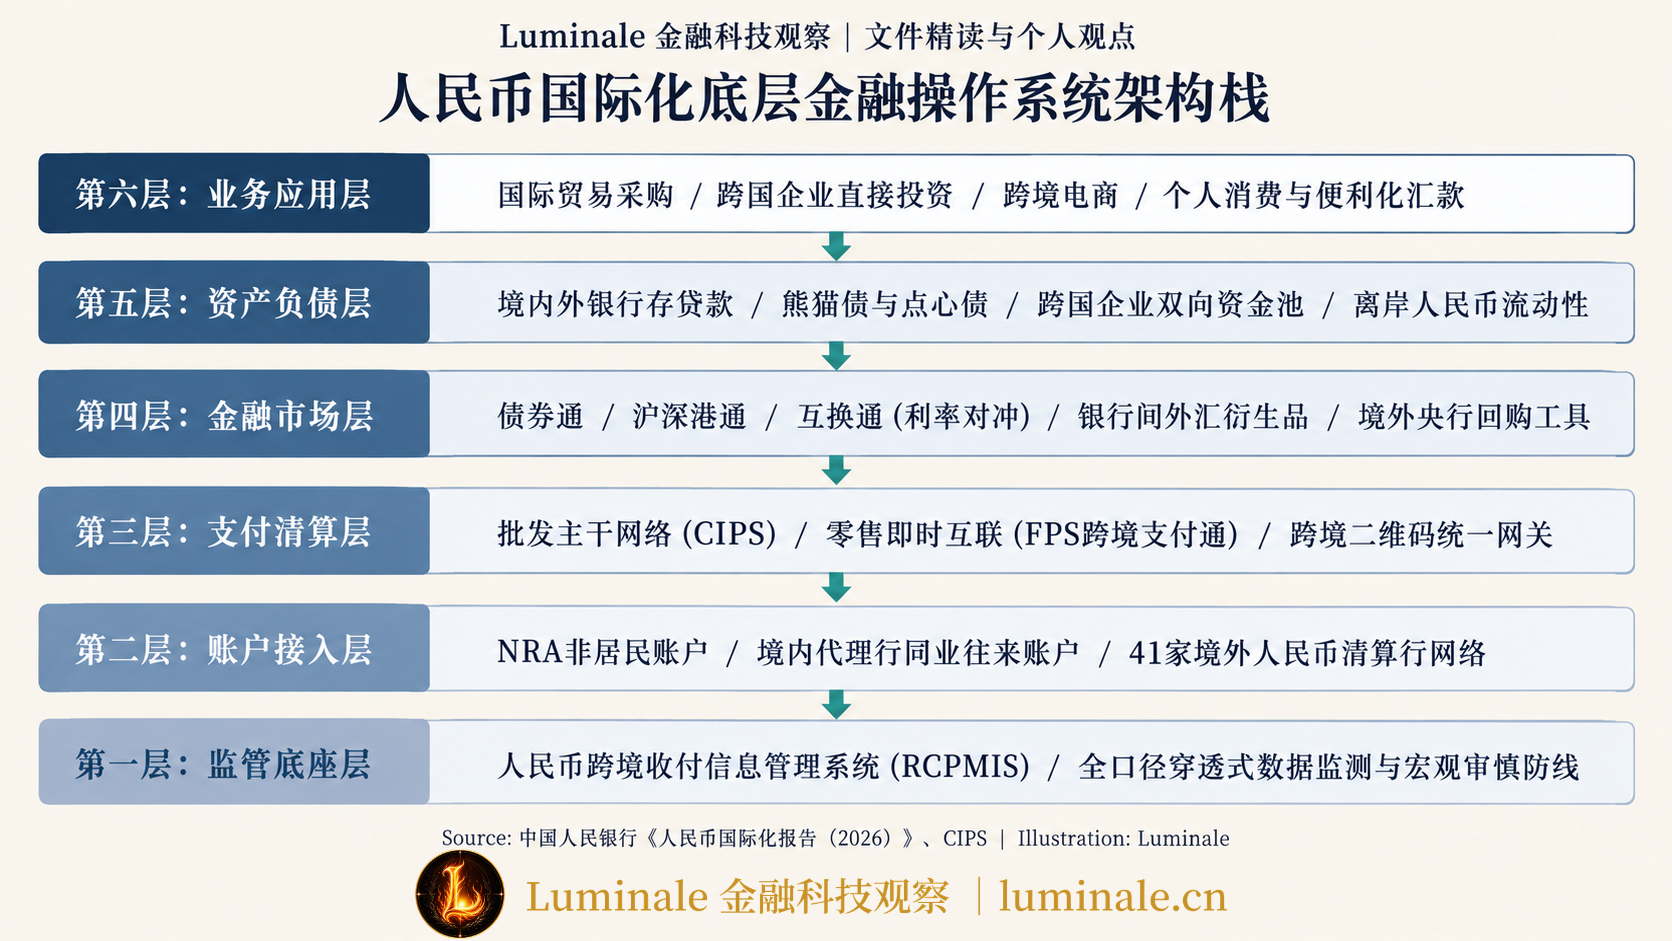
1. 跨境支付基础设施将长期保持“多轨并存”的混合形态
未来的跨境金融不会被任何单一系统或单一技术完全替代,而是呈现出针对不同场景分化定制的多轨网络:
- 大额批发与金融市场结算:CIPS 继续扮演核心主干系统角色,通过不断吸纳境外直接参与者,推动与全球实时全额结算(RTGS)系统的高效对接;
- 个人与小微跨境零售:依托“跨境支付通”等快速支付系统(FPS)的点对点跨央行直连,以及跨境二维码统一网关,实现零售小额交易的普惠化与即时到账;
- 数字货币与前沿探索:全球央行数字货币(Central Bank Digital Currency, CBDC)的探索正在加速。正如报告在趋势展望中所强调的,推动数字人民币(e-CNY)在跨境支付中的使用。
2. 监管基础设施与资金流网络保持同步演进
跨境支付基础设施从来不仅包含“如何让资金走得更快”,同样包含“如何让监管穿透看见风险”。
人民币跨境收付信息管理系统(RMB Cross-border Payment Management Information System, RCPMIS)收集和管理跨境人民币交易信息。截至2026年6月末,全国已有362家法人银行接入 RCPMIS,注册用户超过8.1万个[1]。无论是经常项目、资本项目,还是通过 NRA 账户、代理行往来以及 CIPS 发起的任何一笔跨境交易,银行均须向 RCPMIS 实时报送完整的交易背景与资金明细。
这些交易数据有助于监管部门监测跨境资金的流向、规模和集中度风险,为评估资本账户和离岸市场相关开放措施提供依据。
3. 金融科技可以降低交易成本,但不能决定货币信用
观察人民币国际化进程,需要保持客观、审慎的理性视角。先进的清算网络、秒级到账的技术架构以及统一二维码网关,本质上都是降低交易摩擦与汇款成本的技术工具。
金融技术可以缩短跨境结算时间、降低交易成本,但不能单靠技术促使境外机构持有某种货币。
真正决定一种货币能否在国际市场上获得长期信任与广泛使用的,依然取决于底层更为本质的制度与宏观经济变量:
- 计价货币背后所代表的真实产业制造与大宗商品贸易规模;
- 宏观经济运行的长期稳定性与法治可预期性;
- 金融市场的广度、深度与合格流动性资产的供应充足率;
- 在资本账户跨境双向流动中的制度便利度与投资者权益保护。
《人民币国际化报告(2026)》显示,相关基础设施和制度安排正在逐步扩展。人民币跨境使用能否继续增加,还取决于实际贸易和投资需求,以及金融市场和制度环境。
判断一种货币的国际化程度,不能只看它是否成为新的付款选项,还要看境外企业、金融机构和个人是否愿意将其纳入资产负债管理。对人民币来说,境外主体除了能收款和付款,还需要能够持有、借贷、投资、对冲风险并获得流动性支持。
参考资料
[1]: 中国人民银行. (2026).《人民币国际化报告(2026)》. http://www.pbc.gov.cn/ ↩
[2]: 香港金融管理局(HKMA). (2025/2026).《人民币业务资金安排(RMB Business Facility)及优化措施操作指引》. https://www.hkma.gov.hk/ ↩
[3]: 中国人民银行, 印度尼西亚银行(Bank Indonesia). (2025).《关于建立双边本币交易(LCT)合作框架的联合声明与操作机制备忘录》. http://www.pbc.gov.cn/ ↩
[4]: 跨境银行间支付清算有限责任公司(CIPS Co.). (2025/2026).《人民币跨境支付系统业务规则与参与者管理指引》. https://www.cips.com.cn/ ↩
[5]: 国际清算银行创新中心(BIS Innovation Hub), 国际清算银行(BIS). (2024/2025).《Project mBridge: Connecting economies through central bank digital currencies》. https://www.bis.org/about/bisih/topics/cbdc/mcbdc_bridge.htm ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/rmb-internationalization-cross-border-financial-infrastructure