在许多国家和地区,境内零售转账已经实现 7×24 小时实时到账。无论是新加坡的 PayNow、泰国的 PromptPay、香港的“转数快”(Faster Payment System, FPS),还是中国内地的网上支付跨行清算系统(Internet Banking Payment System, IBPS),个人用户只要输入手机号或扫描二维码,款项就能在数秒内划入对方账户。
当这种境内快速支付体验成为日常习惯后,一个很自然的问题随之产生:如果各个经济体已经拥有成熟的实时支付系统,能不能把这些系统两两对接,让跨国转账也像境内转账一样实时完成?
过去数年间,几项代表性的双边互联相继落地:2021 年新加坡 PayNow 与泰国 PromptPay 互通,成为全球首个双边零售快速支付系统互联;2023 年底香港 FPS 与泰国 PromptPay 推出跨境二维码支付;2025 年 6 月,连接中国内地 IBPS 与香港 FPS 的“跨境支付通”(Payment Connect)正式运行。
这三组项目连接的都是快速支付系统(Fast Payment System, FPS),最终呈现给用户的产品形态却各不相同。理解这三组互联的底层机制,可以清晰看懂快速支付系统如何跨越国境,以及在系统对接之后,如何解决跨境支付原有的金融风险和清算结算摩擦。
一、国内实时支付系统互联基础模型
传统跨境汇款通常依赖代理行网络(Correspondent Banking Network)。付款人发起汇款后,支付报文通过环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, SWIFT)网络在多层代理行之间接力传递。每经过一家代理行,都需要进行合规审查、账户扣划和流动性调拨,最后再由收款行接入本地清算系统完成入账。这条链条环节多、耗时长,且常常伴随不可预知的扣费。
快速支付系统互联采取了不同的思路。它并不推倒现有的银行账户体系,也不重新建造一套全球统一的清算网络,而是通过标准化接口和跨境网关,在两个既有的国内快速支付基础设施之间搭建直连通道。资金的收付直接交给两端已经成熟的境内实时网络处理。
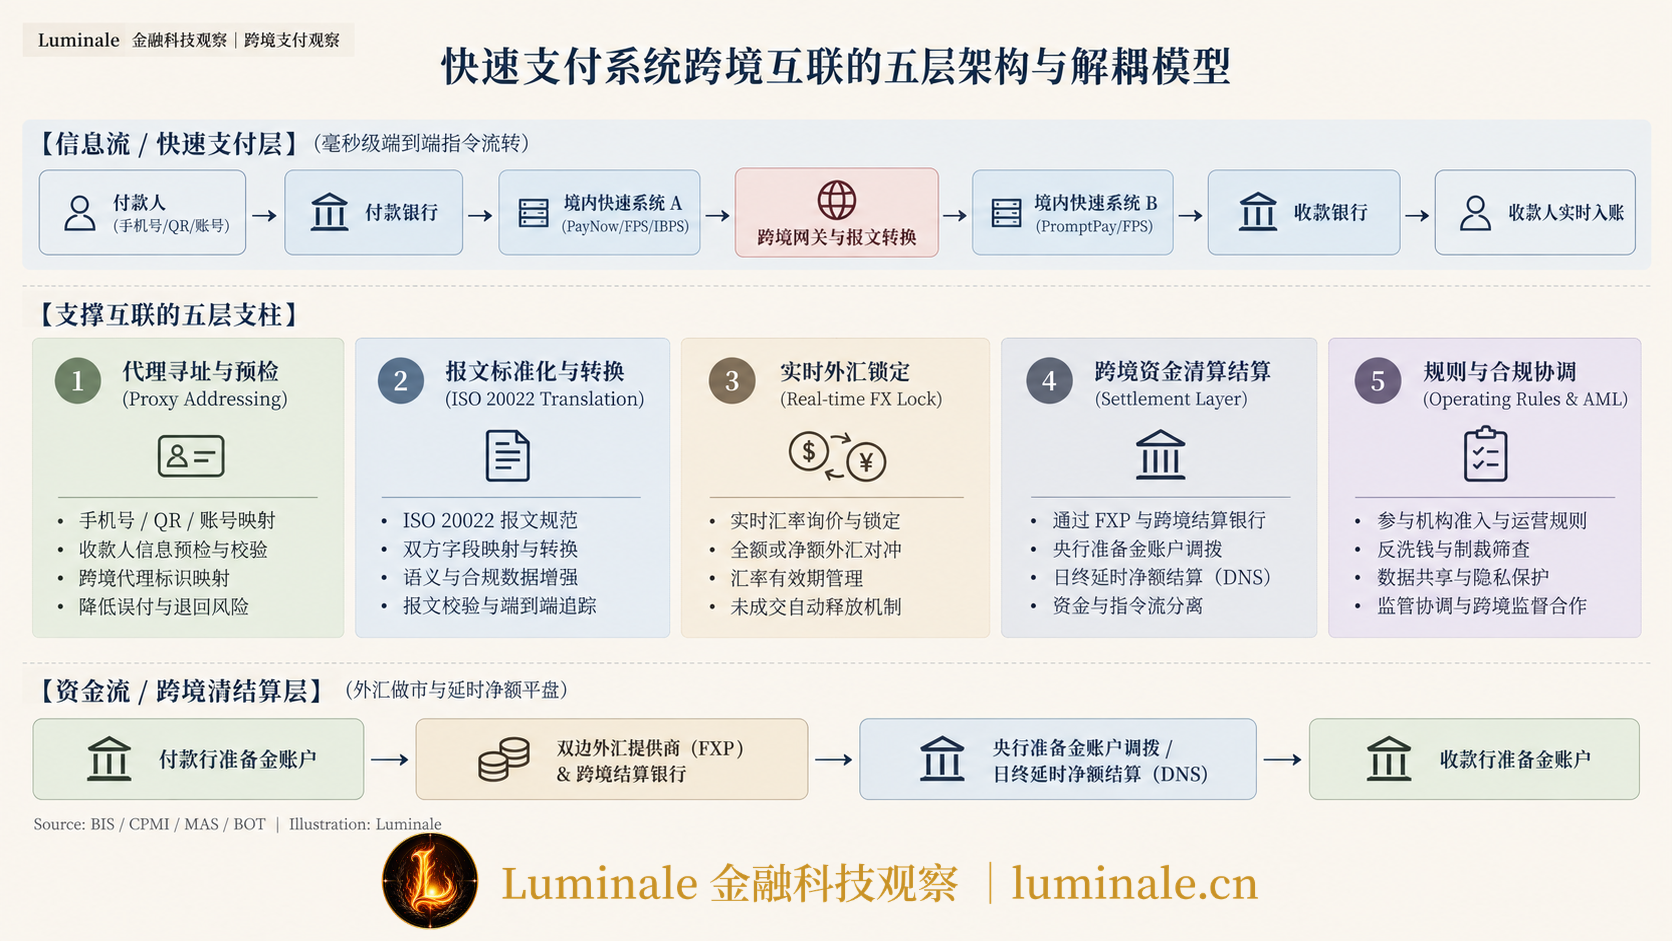
在 Luminale 的跨境支付基础设施分析框架下,一套完整的快速支付系统互联需要同时协调五个功能层:
- 收款人识别与代理寻址(Proxy Addressing / Alias Directory):将手机号、身份证号或二维码解析为具体的银行账号,并在发起支付前完成预先验证(Pre-validation / Name Enquiry)。
- 报文转换与接口路由(Messaging Transformation & Routing):在两个系统各自的报文格式(例如不同版本的 ISO 20022 或本地私有报文)之间进行实时翻译与校验。
- 实时外汇报价与锁定(Real-time FX Quotation & Lock):在交易发起时按照汇率报价机制锁定兑换汇率,保证付款人扣除本币与收款人收到外币的金额完全匹配。
- 跨境资金结算与流动性支持(Cross-border Funds Settlement & Liquidity Provision):协调两端银行以及跨境结算银行之间的头寸,完成清算义务的最终平盘。
- 业务规则与合规协作(Operating Rules, AML & Dispute Resolution):统一反洗钱筛查、制裁名单过滤、交易额度限制、退款及差错争议处理流程。
还是从信息流与资金流开始分析:
两个系统的跨境网关可以毫秒级交换支付报文,但国内快速支付系统通常无法在准备金账户上划拨外国货币。也就是说,新加坡金融管理局(Monetary Authority of Singapore, MAS)的结算账本记录新元准备金,泰国银行(Bank of Thailand, BOT)的结算账本记录泰铢准备金。系统互联解决了两端信息传递和本地入账的速度问题,跨境资金头寸的最终清偿仍需依赖外汇兑换和结算银行的账户操作。
二、PayNow × PromptPay:基于手机号转账的跨境支付产品
2021 年 4 月,新加坡金融管理局与泰国银行联合宣布 PayNow 与 PromptPay 正式互通[1]。这是全球第一个连接两个国家快速支付系统的商业化案例。
在前端体验上,该项目最大突破在于把境内常见的“代理寻址(Proxy Addressing)”扩展到了境外。用户给跨国家人转账时,无需再需要国际银行账号(International Bank Account Number, IBAN)或 SWIFT 代码,只要在手机银行输入对方在 PromptPay 绑定的手机号码,就能在屏幕上看到经过掩码处理的收款人英文姓名(如 S*** T***),核对无误后确认转账,款项通常在数分钟甚至数秒内进入对方银行账户。
1. 交易流程与技术架构
两地央行并未要求泰国银行直接接入新加坡快速与安全转账系统(Fast And Secure Transfers, FAST),也没有要求新加坡银行加入泰国 PromptPay。真正的技术对接发生在两套基础设施的运营机构之间:新加坡自动清算所(Banking Computer Services, BCS)与泰国国家支付清算网关(National ITMX, NITMX)各自搭建了专属的跨境网关(Cross-border Gateway)[2]。
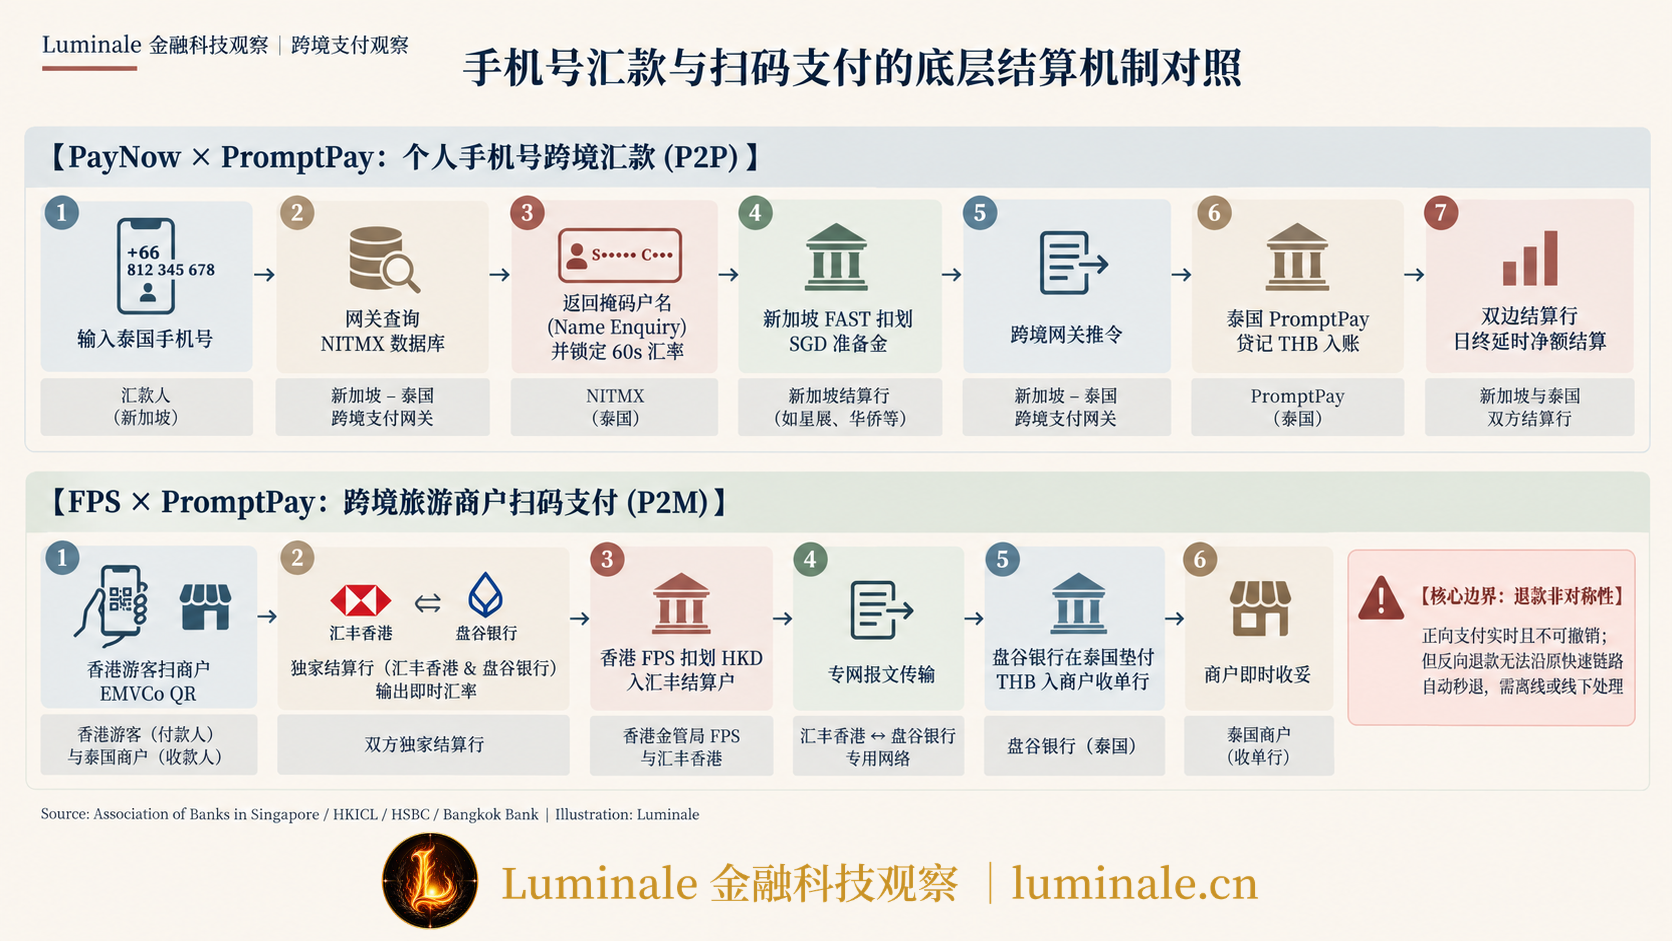
一笔新加坡汇往泰国的转账包含以下四个步骤:
- 反向寻址与姓名预校验(Name Enquiry):新加坡付款人在手机银行输入泰国手机号码。新加坡网关将查询指令发送给泰国 NITMX,NITMX 在 PromptPay 数据库中检索该号码绑定的银行和账号,并向新加坡返回被掩码的真实户名。付款人确认无误后再发起转账确认,避免了传统汇款中账号输错导致的退汇风险。
- 实时外汇报价锁定:系统向指定的外汇提供商(Foreign Exchange Provider, FXP)请求实时汇率。该汇率在前端锁定一段倒计时(通常为 60 秒)。付款人看到的扣款新元(SGD)金额与对方收到的泰铢(THB)金额在支付前完全固定。
- 指令传递与境内实时记账:付款人点击确认后,新加坡付款行通过 FAST 系统扣除客户的新元存款;网关通过专用通信协议将付款指令推送到 NITMX;NITMX 调用 PromptPay 系统,实时将等值泰铢贷记到收款人的泰国银行账户。
- 对账与延时净额清算:收款人收到泰铢的同时,并不意味着两地银行之间的资金债权已经在这个瞬间完成清偿。两地指定的结算银行会在后台按照约定周期进行对账,并通过双方开立的往来账户或外汇交易完成延时净额结算(Deferred Net Settlement, DNS)。
2. 银行资产负债表与账户变动
从会计逻辑视角,我们可以观察一笔 500 新元汇款对应的银行资产负债表变化(假设实时汇率为 1 SGD = 26 THB,汇款金额折合 13,000 THB):
| 机构 | 资产侧变化 | 负债侧变化 |
|---|---|---|
| 新加坡汇款行 (Bank S) | 中央银行准备金(FAST 系统) -500 SGD | 汇款人存款 -500 SGD |
| 新加坡结算行 (Settlement Bank S) | 中央银行准备金(FAST 系统) +500 SGD | 应付汇出净额(对泰方债权) +500 SGD |
| 泰国结算行 (Settlement Bank T) | 对新方债权(待结算外汇头寸) +13,000 THB | 中央银行准备金(PromptPay 系统) -13,000 THB |
| 泰国收款行 (Bank T) | 中央银行准备金(PromptPay 系统) +13,000 THB | 收款人存款 +13,000 THB |
付款人与收款人各自感受到的“实时扣款与实时入账”,是通过国内快速支付系统的准备金转移实现的。两家结算银行之间形成的跨币种债权债务,并不在零售交易发生的瞬间完成外汇交割,而是在日终或固定窗口,通过外汇掉期(FX Swap)或代理行账户集中平盘。
3. 边界与局限
这种安排极大降低了个人外劳汇款和小额赡家款的门槛,但它并没有抹平所有金融摩擦:
- 额度严格受限:上线初期,个人单日转账上限设定为 1,000 新元或 25,000 泰铢[3],仅适合小额个人对个人(P2P)汇款,无法支持企业大额跨境贸易。
- 汇率点差与流动性成本:虽然费率低于传统电汇,但外汇提供商在非交易时段或市场剧烈波动时,会在实时报价中计入汇率点差以覆盖隔夜敞口风险。
- 参与范围有限:并非两国的全部商业银行都同时接入,只有具备相应接口开发能力和合规额度的首批商业银行及持牌数字银行支持该服务。
三、FPS × PromptPay:跨境二维码支付产品
2023 年 12 月,香港金融管理局(Hong Kong Monetary Authority, HKMA)与泰国银行推出了另一套快速支付系统互联——香港“转数快”(FPS)对接泰国 PromptPay[4]。
同样是连接两个成熟的本地快速支付系统,香港与泰国并没有复刻新加坡与泰国之间的“手机号转账”形态,而是首选了跨境二维码商户支付(QR Payment)。
1. 为什么是二维码?
产品形态的涉及源于具体需求。新加坡与泰国之间存在稳定的跨国务工与外劳汇款需求,点对点账户汇款是最高频的刚需;而香港与泰国之间最密集的资金流动之一是双向跨境旅游消费。
在境外旅游场景下,商户通常在柜台放置与收单系统绑定的收款二维码,消费者需要的则是拿起日常使用的手机银行或电子钱包“即扫即付”,而不是向商户索取个人手机号码发起转账。
2. 运营模式与结算银行机制
在技术层面上,香港银行同业结算有限公司(Hong Kong Interbank Clearing Limited, HKICL)与泰国 NITMX 建立了报文互联专线,两地均遵循国际芯片卡及支付规格组织(EMVCo)标准的二维码规范。
在跨境资金结算方面,引入了跨境结算银行(Settlement Bank)的设计,香港金管局与泰国银行各指定一家商业银行作为跨境资金的结算代理银行:
- 香港侧结算行:香港上海汇丰银行有限公司(The Hongkong and Shanghai Banking Corporation Limited, HSBC)担任香港地区的独家代理结算银行[5]。
- 泰国侧结算行:盘谷银行(Bangkok Bank)担任泰国地区的代理结算银行。
这套机制又一次回答了核心问题:支付系统本身负责传递指令并完成本地清算,但支付系统不会替市场承担外汇做市和跨境资金垫付风险。
汇丰香港与盘谷银行在中间充当了外汇做市商与双边流动性蓄水池。它们不仅向所有参与银行输出实时的批发汇率基准,还要在每天交易结束后,通过两国银行间市场完成港币与泰铢净额头寸的最终调拨与轧差。
3. 消费场景下的争议与差错处理机制
FPS × PromptPay 同样存在局限:正向付款可以毫秒级完成,但反向退款与争议处理却无法原路自动秒退。
根据参与银行公布的业务指引,游客在泰国商户完成扫码支付后,如果发生商品退换货或金额争议,无法直接通过扫描商户退款码原路秒级退回港币。退款流程通常需要退回到游客在泰国的临时账户、通过传统电汇处理,或者直接由商户退还泰铢现金。
原因在于快速支付系统的底层逻辑是不可撤销的实时贷记传输(Instant Irrevocable Credit Transfer)。付款资金一旦进入收款行准备金账户并入账,原路撤回涉及两套主权法律管辖区下的消费者保护法、商户收单协议以及外汇兑换回滚等一系列复杂规则。把正向通路打通并不等于反向通道天然完备。
四、FPS × IBPS:小额汇款与民生支付的跨境产品
2025 年 6 月 22 日,中国人民银行与香港金管局共同推动的“跨境支付通”(Payment Connect)正式投入运行[6]。
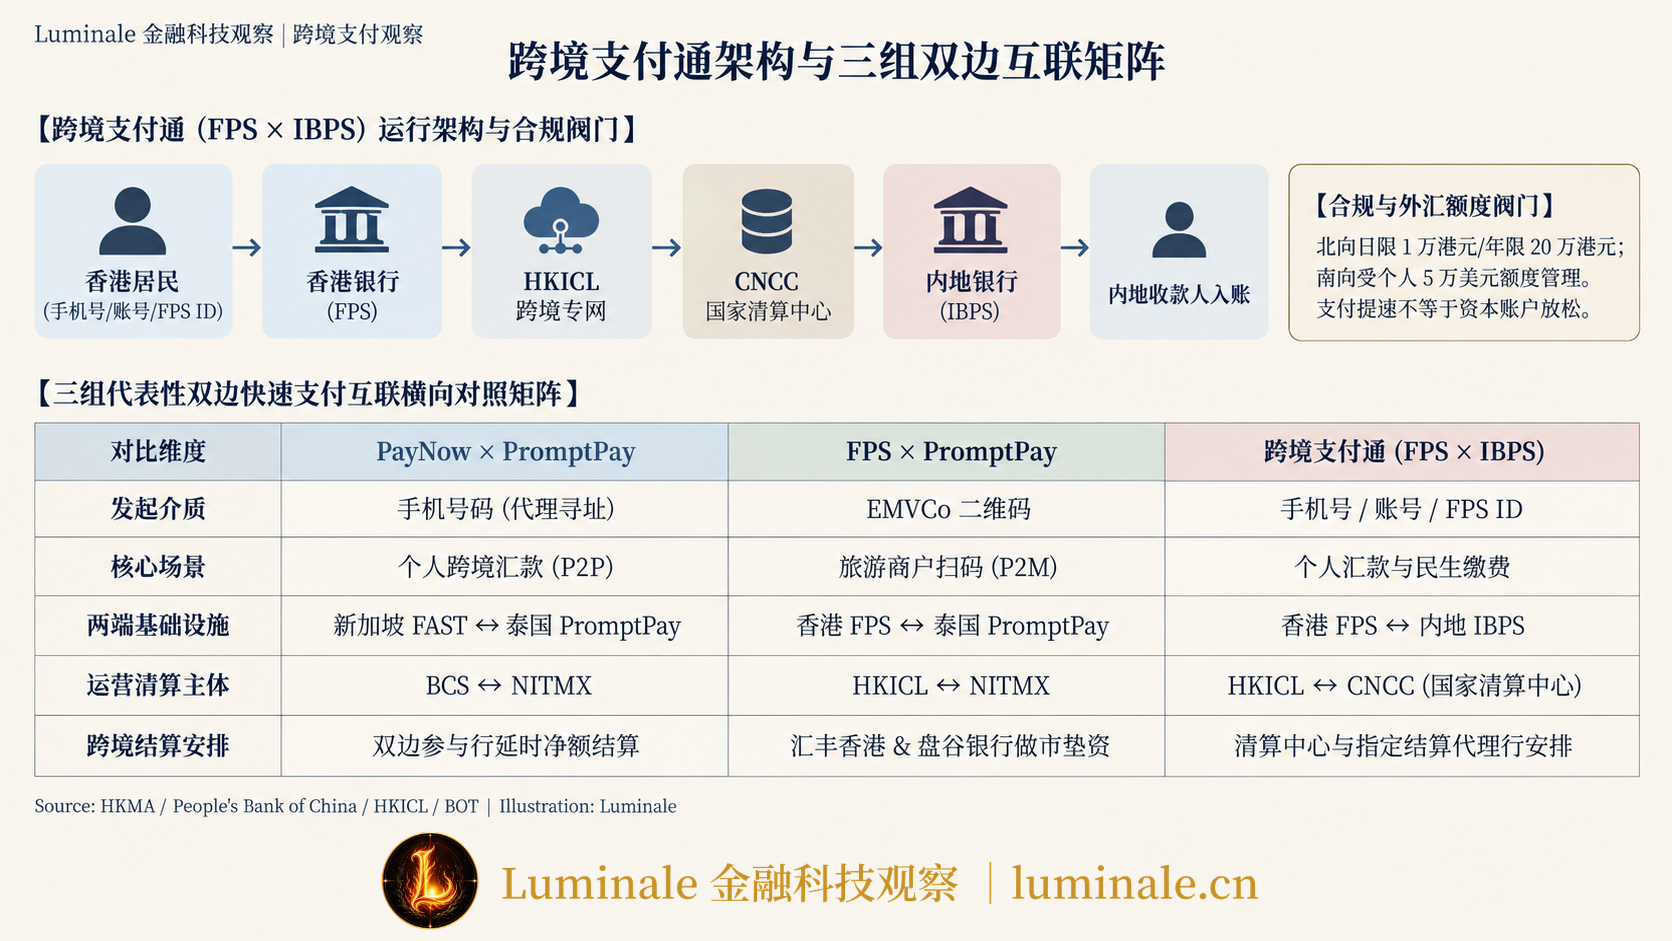
该项目将中国内地的网上支付跨行清算系统(IBPS)与香港的快速支付系统(FPS)直接连通,运营机构分别是人民银行清算总中心(China National Clearing Center, CNCC)与香港银行同业结算有限公司(HKICL)。
与港泰旅游扫码不同,“跨境支付通”重新回到了以银行账户为核心的跨境产品,但其业务范围比早期的新泰互联更为广阔,深度融入了两地居民的生活圈。
1. 双向寻址与民生场景覆盖
跨境支付通支持双向小额汇款:
- 北向汇款(香港至内地):香港居民可使用内地收款人的手机号码或银行账号发起汇款。
- 南向汇款(内地至香港):内地居民可通过香港收款人的手机号码、电子邮箱、FPS ID 或银行账号发起汇款[7]。
在业务定位上,跨境支付通不仅支持个人间的普通赡家汇款,还明确覆盖了公用事业缴费、医疗服务缴费、跨境就学学费以及合法薪酬汇划等经常性民生支付项目。
2. 支付速度与外汇管理的权衡
跨境支付通不意味着“既然两地支付系统实时打通,内地与香港之间的资金便可以自由进出”。跨境支付通是一项支付管道互通的工程,而不是资本账户管制的放松。
在制度设计上,跨境支付通仍然需要遵循现有外汇管理要求:
- 额度管理:北向个人转账设定了每人每家机构每日 10,000 港元、每年 200,000 港元的上限;南向汇款则严格纳入内地居民现行的个人年度等值 5 万美元结售汇便利化额度管理中。
- 场景真实性审核:参与银行必须在前端对大额或特殊民生汇款进行交易背景合规校验,防止该通道被用于跨境资产洗钱、地下钱庄或违规资本外流。
- 资金币种安排:系统支持人民币与港币的双币种衔接。如果客户以港币账户发起汇款至内地人民币账户,汇出银行在指令发出前调用即时汇率折算,确保跨境报文携带明确的兑换凭证与申报信息。
3. 三组双边互联的横向对照
至此,我们可以把这三组已经落地的双边项目放在统一的框架下进行横向对比:
| 维度 | PayNow × PromptPay | FPS × PromptPay | 跨境支付通 (FPS × IBPS) |
|---|---|---|---|
| 上线时间 | 2021 年 4 月 | 2023 年 12 月 | 2025 年 6 月 |
| 发起介质 | 手机号码(代理寻址) | EMVCo 二维码 | 手机号 / 邮箱 / FPS ID / 账号 |
| 主要业务场景 | 个人跨境汇款(P2P) | 跨境旅游商户消费(P2M) | 个人跨境小额汇款及民生缴费 |
| 两端基础系统 | 新加坡 FAST ↔ 泰国 PromptPay | 香港 FPS ↔ 泰国 PromptPay | 香港 FPS ↔ 内地 IBPS |
| 运营与清算主体 | BCS ↔ NITMX | HKICL ↔ NITMX | HKICL ↔ CNCC |
| 跨境结算机制 | 双边参与银行 / 延时净额对账 | 汇丰香港与盘谷银行(双边指定结算行) | 境内外清算中心与指定结算代理行安排 |
| 交易限额 | 严格受限(日限 1,000 SGD) | 遵循商户消费日常限额 | 北向日限 1 万港元/年限 20 万港元;南向受外汇额度管控 |
这三组案例印证了一个基本结论:快速支付系统互联提供的是一种基础设施通道能力,而不是某一款特定的金融产品。 接入相同的底层系统,既可以包装成个人点对点转账,也可以承载线下扫码消费,或者服务于经常项下的民生汇款。
五、从双边互联走向多边网络
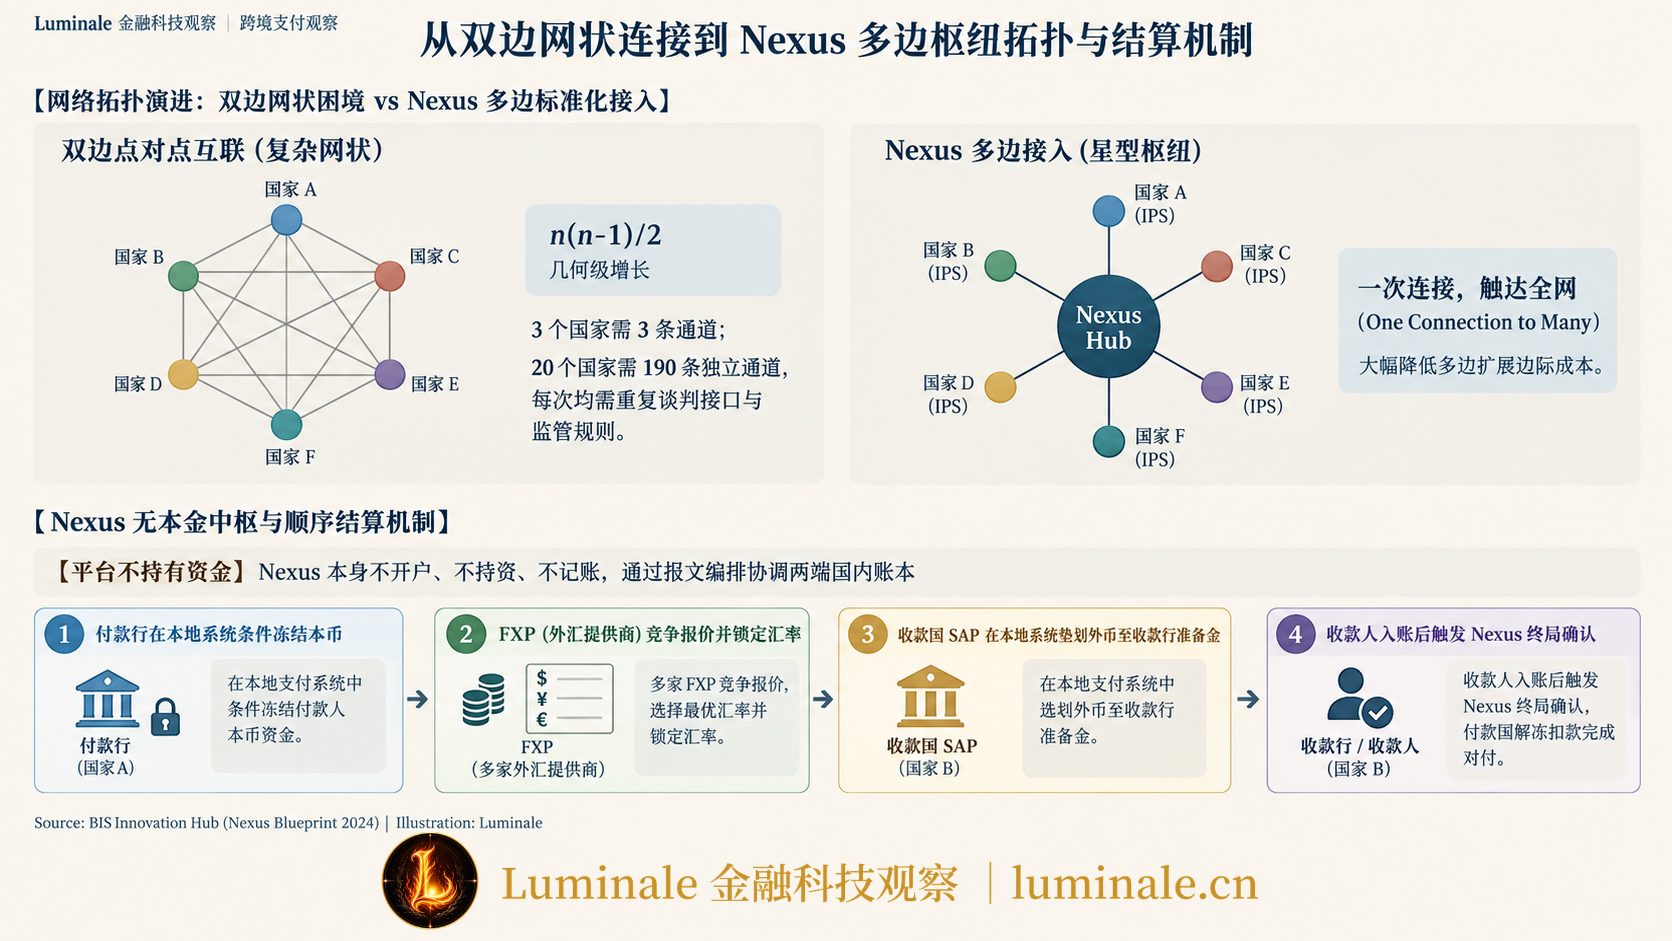
双边互联证明了将两个司法管辖区的实时支付系统连起来是技术可行的,但也暴露了双边模式固有的几何级扩展瓶颈。
国际清算银行(Bank for International Settlements, BIS)曾用一组数学关系指明该模式的局限性:连接 3 个国家需要 3 条双边通道;连接 5 个国家需要 10 条通道;而如果要连接 20 个国家,理论上需要建立:
每建立一条双边通道,两国的中央银行、商业银行和技术运营方就必须坐在一起,把 API 接口、报文标准、外汇报价机制、结算行选择、反洗钱规则、数据保护法律和纠纷裁决条款从头谈判一次。这种“点对点打补丁”的方式,显然无法支撑全球范围的实时支付互联。
1. Nexus 的多边枢纽架构
为了打破这种扩展困境,国际清算银行创新中心(BIS Innovation Hub)新加坡中心在 2024 年发布了 Nexus 完整蓝图(Nexus Blueprint)[8],并于 2025 年推动成立了由印度、马来西亚、菲律宾、新加坡和泰国中央银行联合支持的实体运营机构——Nexus 全球支付网络(Nexus Global Payments, NGP)[9]。
Nexus 的核心思想是多边标准化接入(One Connection to Many):每个国家的快速支付系统只需按照标准规范接入一次 Nexus 枢纽,就能自动与网络内的所有其他系统互联互通。
2. 关键运行原则:平台不持有资金
关于 Nexus,最核心的设计在于:Nexus 本身不开立银行账户,不保管任何资金,也不记录参与机构的资产余额。
在 Nexus 的设计方案中,它是一个纯粹的消息协调和指令编排枢纽。跨境支付真正涉及的资金与信用关系,由两类专业机构承担:
- 外汇提供商(Foreign Exchange Provider, FXP):在 Nexus 平台上实时竞争性报出各币种对的价格,并承诺在指令锁定期间兑现汇率。
- 结算接入提供商(Settlement Access Provider, SAP):拥有两端央行快速支付系统接入资格的商业银行或机构,负责在各自国内系统内替 FXP 划转法定货币资金。
为了防止“汇出端资金扣除后,汇入端因故失败”的单边本金风险,Nexus 设计了顺序结算与条件冻结(Sequential Settlement with Conditional Reservation)流程:付款人在本地快速支付系统临时冻结本币资金,Nexus 锁定选中的 FXP 实时汇率,收款国 SAP 在本地快速系统中先行垫划外币至收款行准备金账户,收款人入账后触发 Nexus 发出终局确认报文,最后由付款国快速系统解冻并实际扣划付款行本币,完成跨国对付。
这种机制模拟了同步交收(Payment versus Payment, PvP)的效果,确保资金在两端国内账本上的变动保持逻辑同步,而 Nexus 全程无需直接触碰真实的法定货币资产。
3. Nexus 仍需面对的挑战
从双边走向多边,降低了技术对接与商务谈判的边际成本,但多边网络同时引入了新的制度挑战:
- 流动性分散与预先注资:FXP 和 SAP 必须在多个国家的多个币种账户中预先准备流动性头寸。对于冷门货币对,私营机构提供实时流动性的成本高昂。
- 多边法律与监管协调:在双边安排下,两国监管机构可以直接订立双边协议;在多边安排下,一旦出现涉及三方的跨国制裁、反洗钱拦截或系统中断,司法管辖权与监管责任的归属将变得更加复杂。
结语
从 PayNow–PromptPay、FPS–PromptPay、跨境支付通到 Nexus 的演进脉络,可以从快速支付系统互联观察跨境支付演进路径。
它不依赖某种超主权的数字货币,也没有推倒现存的银行二元账户体系,而是充分复用各个国家和地区已经建成的实时清算高速公路,并在它们之间铺设标准化的“换乘通道”。
这项演进真正改变的是:
- 最后一公里的入账效率:跨境支付成功接入了两端成熟的实时零售网络,资金从传统汇款以天为单位的漫长等待,缩短到分钟乃至秒级。
- 寻址与交互体验:将复杂的银行账号体系隐藏于手机号、二维码等直观的代理标识之后,并引入交易前预校验,大幅降低了用户操作失误率。
- 透明的汇率与费用:在用户点击确认前锁定汇率与收费明细,消除了传统代理行中转扣费的黑箱。
但它并没有解决以下问题:
- 外汇与结算风险依旧存在:快速支付系统互联加快了信息传递,但外汇的兑换、风险敞口的对冲以及商业银行间头寸的最终清偿,依然需要结算银行在后台承担。
- 反洗钱与外汇监管不可逾越:技术可以提升审核效率,但各国的资本账户监管规则、结售汇申报制度和跨境资金流动监控并不会因支付提速而弱化。
- 反向流程的非对称性:即时撤销与自动退款机制的欠缺,说明跨境支付在法律协调、商户责任和争议处理层面制度协调方面仍然存在摩擦。
从双边探索到多边网络的建立,全球跨境支付基础设施正在经历一场系统性的重构。这场重构的本质,始终是在主权货币边界、金融监管要求与现代科技效率之间,寻找最稳固的平衡点。
参考资料
[1]: Bank of Thailand. (2021). Launch of the world’s first linkage of real-time retail payment systems between Thailand and Singapore. https://www.bot.or.th/en/news-and-media/news/news-20210429.html ↩
[2]: Association of Banks in Singapore (ABS). (2021). PayNow–PromptPay Linkage: Technical & Operating Framework. https://www.abs.org.sg/e-payments/pay-now ↩
[3]: DBS Bank Singapore. (2021). PayNow to PromptPay Transfer Terms and Transaction Limits. https://www.dbs.com.sg/personal/deposits/pay-with-ease/paynow/paynow-promptpay ↩
[4]: Bank of Thailand & Hong Kong Monetary Authority. (2023). Launch of the Hong Kong–Thailand Cross-border QR Payment Linkage. https://www.bot.or.th/en/news-and-media/news/news-20231204.html ↩
[5]: The Hongkong and Shanghai Banking Corporation Limited. (2023). HSBC acts as settlement bank for linkage between Hong Kong FPS and Thailand PromptPay. https://www.about.hsbc.com.hk/-/media/hong-kong/en/news-and-media/231130-hsbc-acts-as-settlement-bank-for-linkage-between-fps-and-promptpay-en.pdf ↩
[6]: 香港特别行政区政府新闻公报. (2025). 金管局与人民银行推出「跨境支付通」. https://www.info.gov.hk/gia/general/202506/20/P2025062000305.htm ↩
[7]: 香港银行同业结算有限公司 (HKICL). (2025). 跨境支付通消费者常见问题与业务规则. https://fps.hkicl.com.hk/schi/fps/consumers/payment_connect.php ↩
[8]: Bank for International Settlements (BIS). (2024). Nexus: Enabling instant cross-border payments (Report and Blueprint). https://www.bis.org/publications/nexus-enabling-instant-cross-border-payments ↩
[9]: Nexus Global Payments (NGP). (2025). Nexus Scheme Governance and Implementation Framework. https://nexusglobalpayments.org/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/from-paynow-promptpay-to-payment-connect-fast-payment-systems-cross-border-networks