一笔跨境汇款,从付款行发出到抵达收款银行,可能只需要几分钟。但收款人看到余额增加,也许是几个小时之后的事。
这些多出来的几个小时并不是花在跨境传输上。Swift 在2026年7月发布的研究中给出数据:75%的跨境支付已经能在10分钟内到达收款人所在的金融机构,端到端延迟的大头发生在支付到达收款侧之后。这个阶段,Swift 称为 last mile,即最后一公里。[1]
跨境支付的竞争,正在从把支付更快地传到另一个国家,转向到达之后如何完成最终交付。
一、跨境支付还慢吗?三个时间点
谈论跨境支付慢,很多人的第一反应是 SWIFT 报文和代理行链条。这些曾经确实是主要瓶颈,最新数据描述的是另一幅图景。
Swift 的统计显示,75%的跨境支付在10分钟内到达收款银行,超过90%在1小时内到达。[2] Swift 在2026年7月20日发布的研究中,把金融机构之间跨境传递的阶段称为 in-flight time,它平均只占一笔支付端到端时间的20%不到,其余约80%发生在支付到达最终金融机构之后。[1]
因此,一笔跨境支付的速度至少要拆成三个时间点:
| 时间点 | 含义 |
|---|---|
| 支付指令发出 | 付款行完成发送 |
| 支付到达收款银行 | 跨境消息与资金到达收款侧机构 |
| 资金记入收款人账户 | 收款人的可用余额增加 |
消息到达不等于钱到了,收款银行收到支付也不等于资金立即可用。Swift 在官方页面上也提醒:支付到达收款银行之后,银行可能还要完成合规、欺诈防范、换汇或人工处理等检查,周末、假日、截止时间和当地银行规则都可能把入账时间推迟到下一个工作日甚至更久。[2]
这和国际快递类似:飞机从上海到新加坡只要几个小时,包裹到达目的国机场,不等于已经送到收件人手中。入关、分拨、本地配送、地址核验,都是另一段流程。
过去十多年,跨境支付的优化集中在跨境层:更快的消息、更少的中介、全程追踪、标准化的数据。这些问题逐个改善之后,原来被掩盖的收款侧摩擦开始显现。跨境支付没有变慢,前面的环节变快之后,最后一公里成了新的相对瓶颈。
这里还有一个边界:Swift 的角色主要是金融消息、标准和连接服务,一笔支付的真正完成还取决于商业银行的账户关系、资金安排、本地市场基础设施和监管要求。消息传输和资金最终结算是两件事,统计支付速度的口径同样需要分清。
二、最后一公里指的是哪一段
Swift 在研究中给出的定义是:支付到达最终持有收款人账户或钱包的金融机构之后,经过处理、检查,直到最终贷记给收款人之间的阶段。[1]
这个定义有两层意思。其一,最后一公里不指某一个系统,它说的是收款侧完成最终交付的全过程。其二,它的起点是支付到达账户所在机构,终点是收款人的可用余额增加。
一笔跨境支付可以拆成四层:
| 层次 | 主要内容 |
|---|---|
| 跨境消息层 | Swift 等网络传递支付指令与数据 |
| 跨境银行间资金层 | 代理行账户、Nostro/Vostro、RTGS 等完成资金结算 |
| 国内交付层 | 通过 ACH、RTGS、FPS 等本国系统转发 |
| 收款人处理层 | 收款银行的合规、外汇、核验与账户入账 |
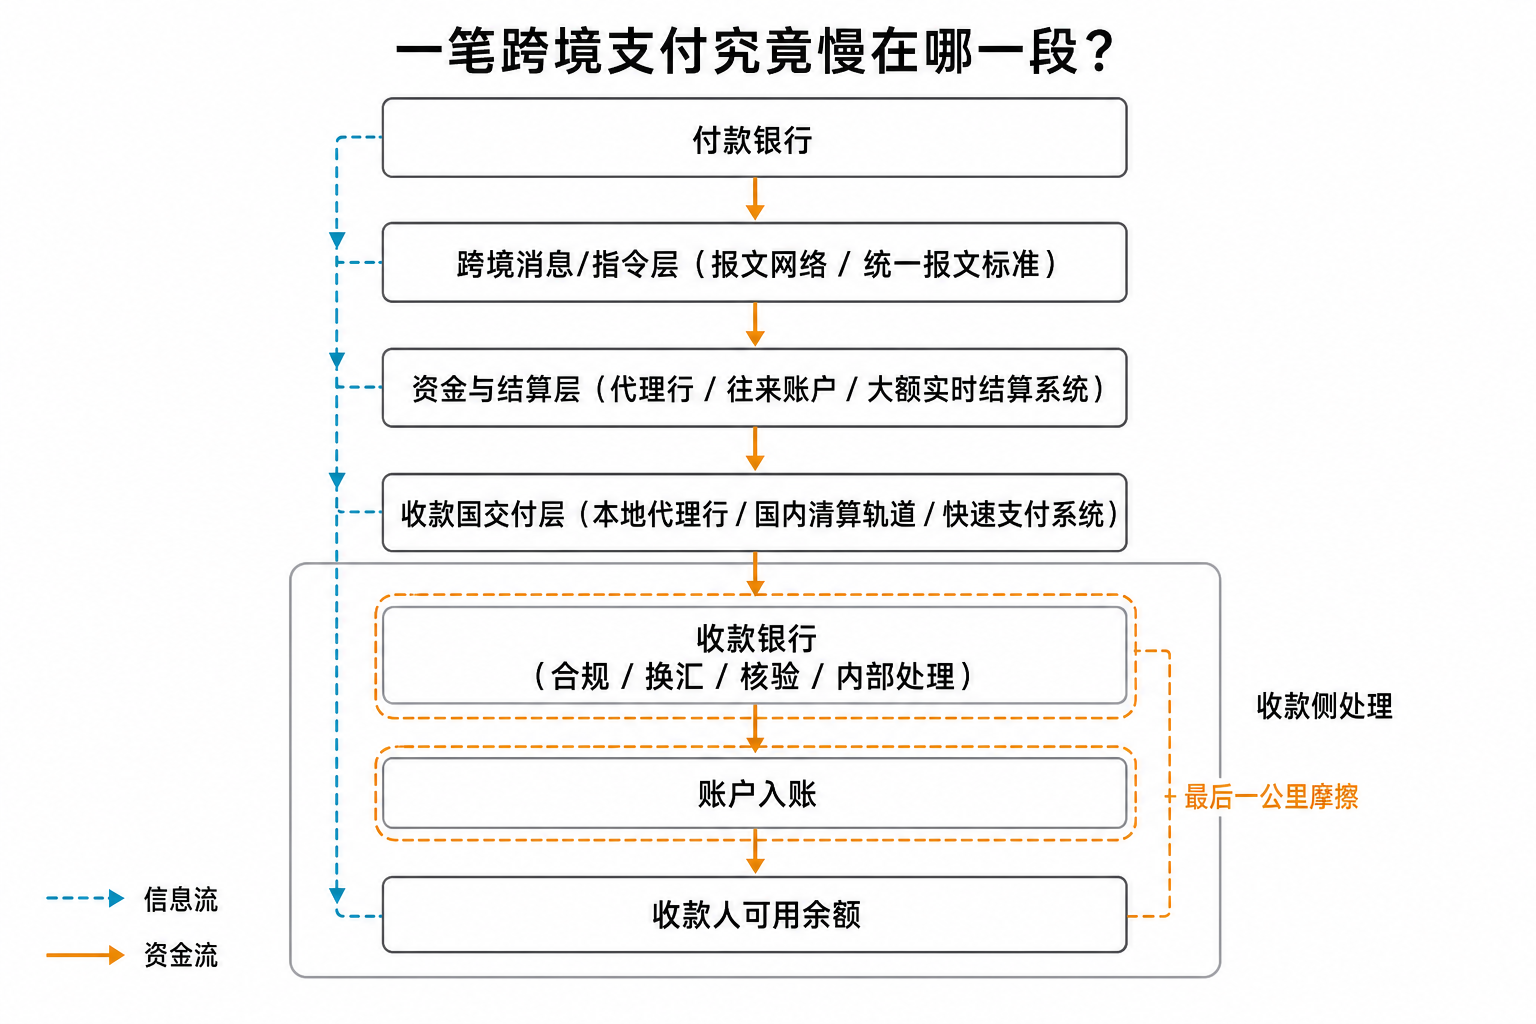
并非每笔支付都会经过全部四层,实际路径取决于收付款银行之间的账户安排。两种典型路线:
| 路线 | 流程 |
|---|---|
| A:直达收款银行 | 代理行 → 收款银行 → 合规/换汇/入账 → 客户账户 |
| B:经国内系统转发 | 本地代理行 → 国内系统(ACH/RTGS/FPS)→ 收款银行 → 合规/入账 → 客户账户 |
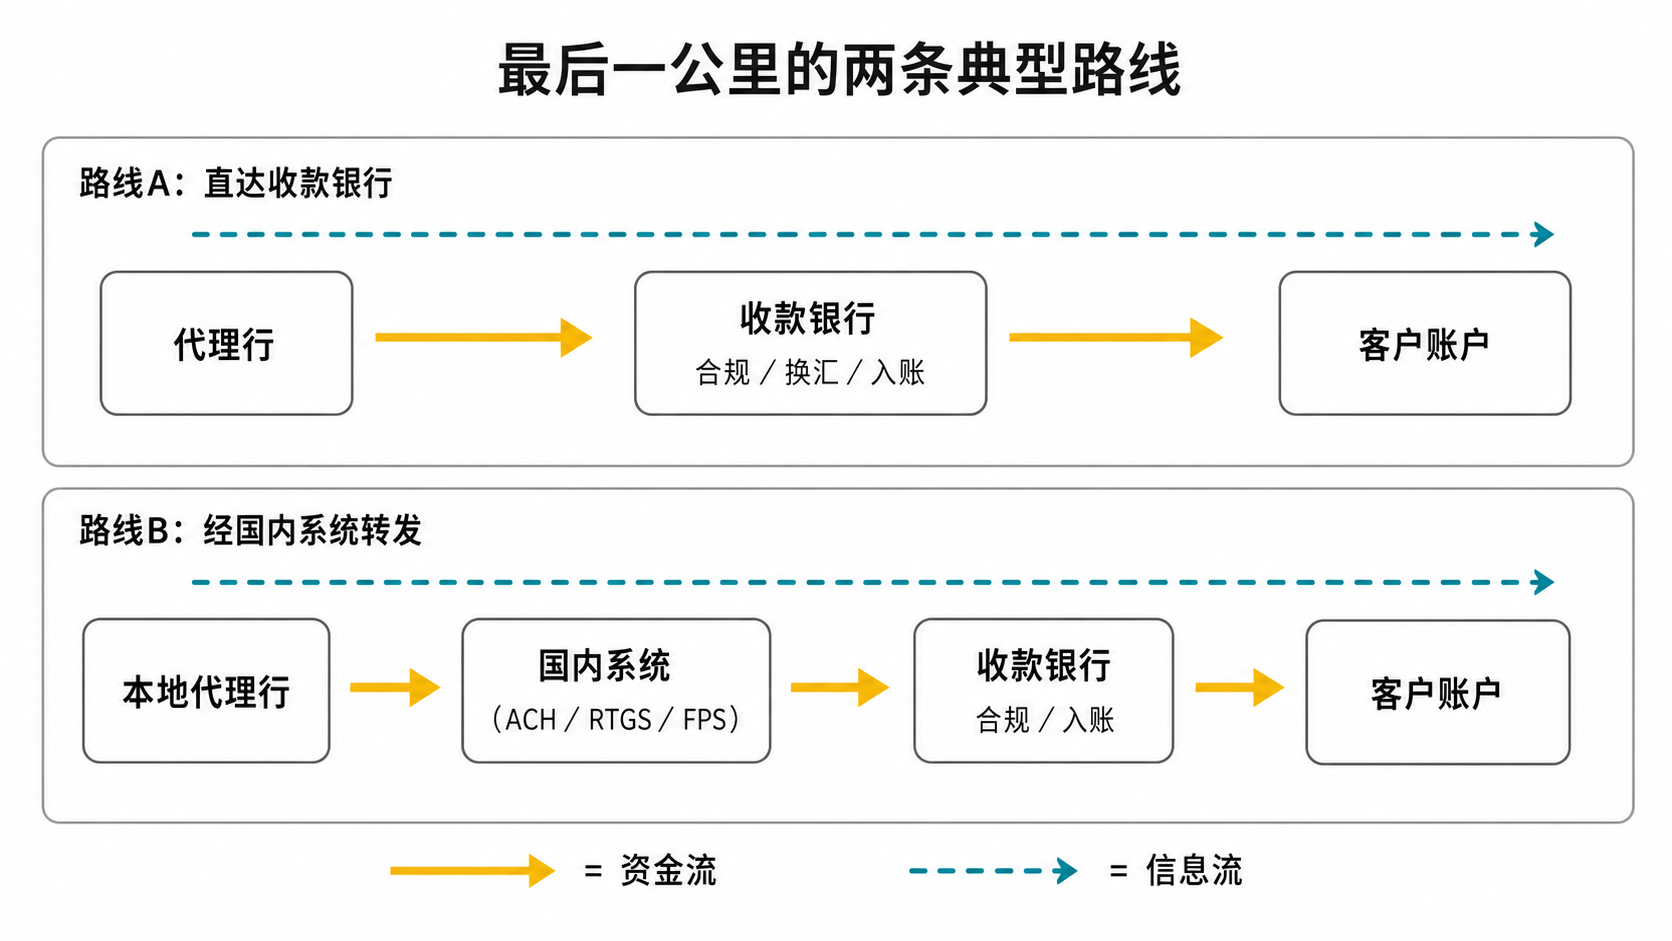
路线A里,境外付款直接到达收款银行之后,剩下的大多是银行内部处理,不再经过本国支付系统;路线B里,资金先到达收款国的本地代理行或清算参与者,再通过国内系统转到真正的收款银行。
所以把最后一公里等同于本国快速支付系统并不准确。国内系统只是其中一个组件,收款银行自己的后台处理、合规系统和核心账户系统同样是金融基础设施的一部分。
还有四个容易混同的状态需要区分:钱到了收款国、钱到了收款银行、银行间结算完成、客户余额增加。这四个状态可能发生在不同的时间点,它们之间的时间差,正是最后一公里的延迟所在。
举个例子:一笔美元汇款从美国发往某个亚洲国家。即便美元资金关系已经处理完毕,收款银行仍可能需要完成当地监管申报、币种转换、收款人核验和核心银行系统入账,客户看到余额的时间因此晚于银行之间完成处理的时间。
三、支付到达收款侧之后要做什么
收款侧并不存在收到消息就给账户加钱这样一个简单动作。从收到报文到客户看到余额,一家典型的收款银行要经过六步:
第一步,信息校验。核对收款人姓名、账号、银行代码、付款用途、地址、汇款附言,并和账户信息自动匹配。任何一个字段缺失或拼写不符,都可能让交易从直通处理(STP)落入异常队列。
第二步,合规与风险控制。制裁名单筛查、反洗钱规则、交易监控、当地监管要求。上游银行已经做过检查,收款银行通常也不能省略自己的法定义务,同一笔交易可能在路径上被多家机构反复筛查。
第三步,资金与外汇处理。付款币种与账户币种不一致时需要换汇;一些市场还存在外汇管制、资本流动限制和本币资金安排问题。
第四步,国内清算或内部路由。如果接收跨境支付的机构不是最终的账户行,还要通过 ACH、RTGS、FPS 等国内系统转到收款银行。
第五步,账户入账。核心银行系统真正贷记客户账户、生成账务记录、释放可用余额。以银行的支付中台为例,一笔报文进入后,要依次经过制裁筛查、外汇处理、账户验证等环节,最后被翻译成核心系统能够记录的记账动作。
第六步,确认与状态回传。客户账户已经收到钱这件事本身,也要作为一条标准化状态沿支付链条回传,端到端追踪才算完整。
用一条假想的时间轴来看:
| 时间 | 事件 |
|---|---|
| 08:00 | 付款行发出跨境支付指令 |
| 08:01 | 跨境消息到达收款侧机构 |
| 08:05 | 银行间资金条件基本满足 |
| 08:20 | 交易因字段缺失进入人工合规队列 |
| 10:30 | 客户账户贷记,余额可用 |
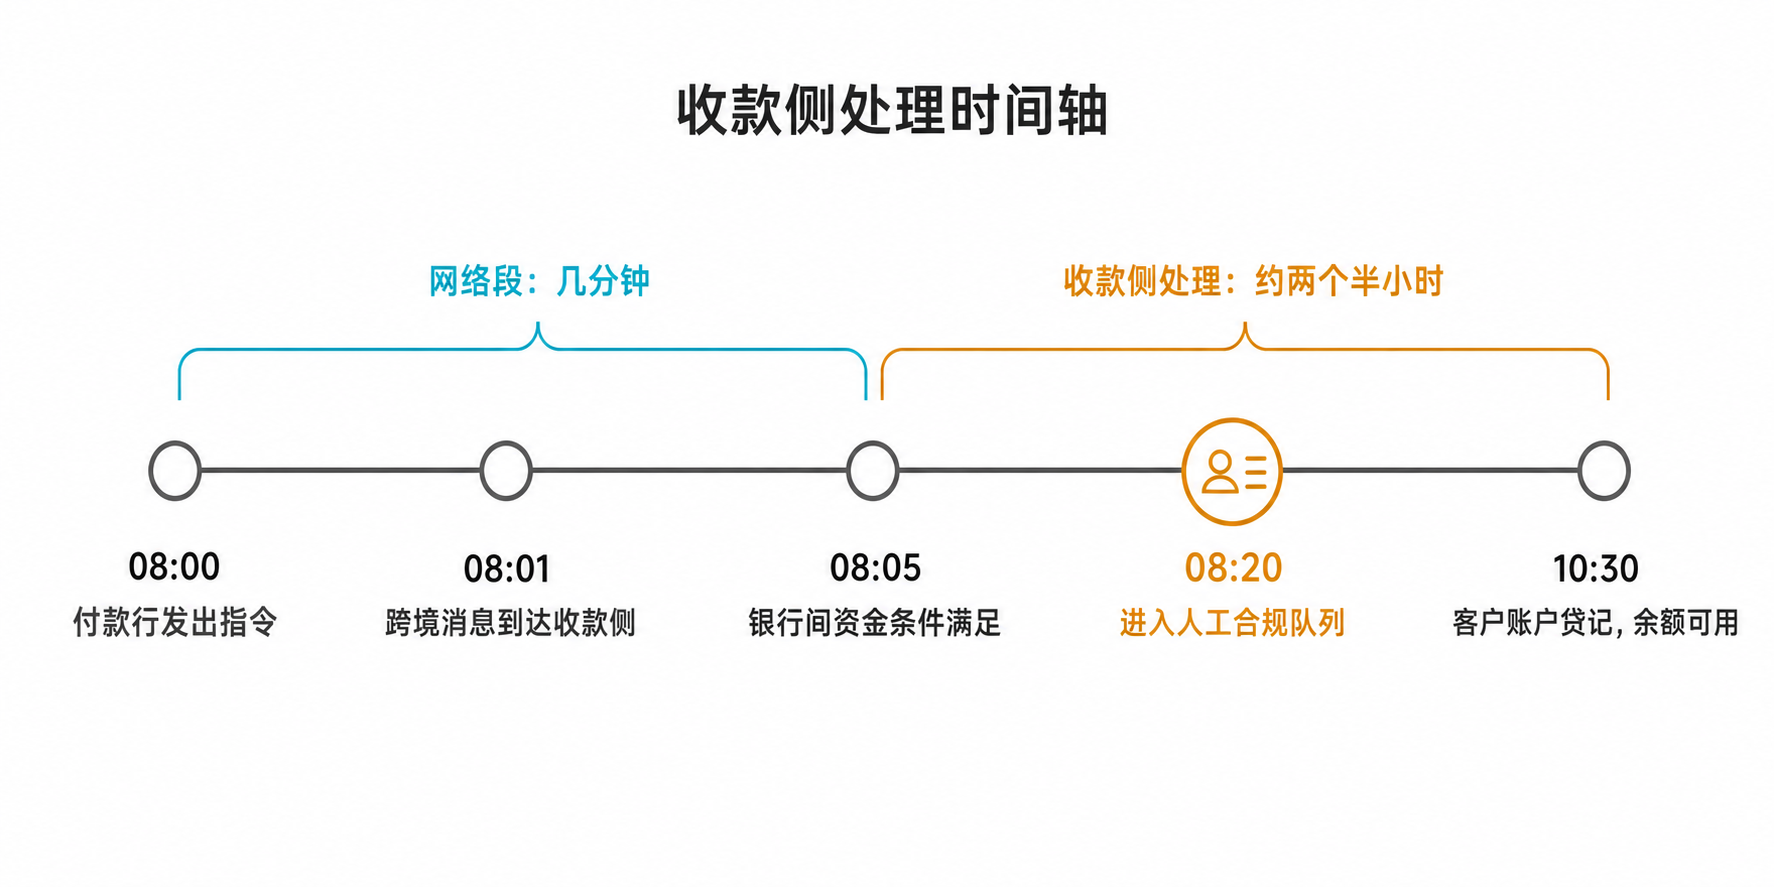
网络部分只花了几分钟,整笔支付用了两个半小时。时间消耗在客户看不见的环节:合规队列、外汇处理、内部入账。
三个层次要分开看:消息完成不等于资金结算完成,资金结算完成也不等于客户账户入账完成。前两者发生在机构之间,最后一个发生在银行与客户之间,属于不同的层面。
延迟不单单仅靠技术自动化就能解决。技术上能做到的是通过更高质量的数据交互以降低跨机构间的协作成本,通过将一些步骤自动化处理以提升交易直通处理率。但是有些人工处理的步骤属于监管要求和必要的风险控制,这部分无法单独依赖技术解决。
四、拖慢最后一公里的五类摩擦
Swift 的研究把最后一公里的摩擦归纳为五类结构性因素:[1]
| 摩擦类型 | 典型表现 |
|---|---|
| 监管要求 | 部分市场要求提供付款用途、贸易背景或监管报告,规则越依赖人工审核,支付越难直通处理 |
| 资本与外汇环境 | 资本管制、外汇流动性和兑换机制,使外币到账不等于本币立即可用 |
| 标准与数据质量 | ISO 20022 能提高信息丰富度,但只有字段规范、数据准确、上下游一致使用,才能减少修正和人工干预 |
| 风险控制 | 制裁筛查和交易监控产生大量误报,会把原本可以秒级完成的交易送进人工队列 |
| 国内支付基础设施 | 仍依赖批处理清算或系统开放时间有限的市场,跨境段再快,交付段也快不起来 |
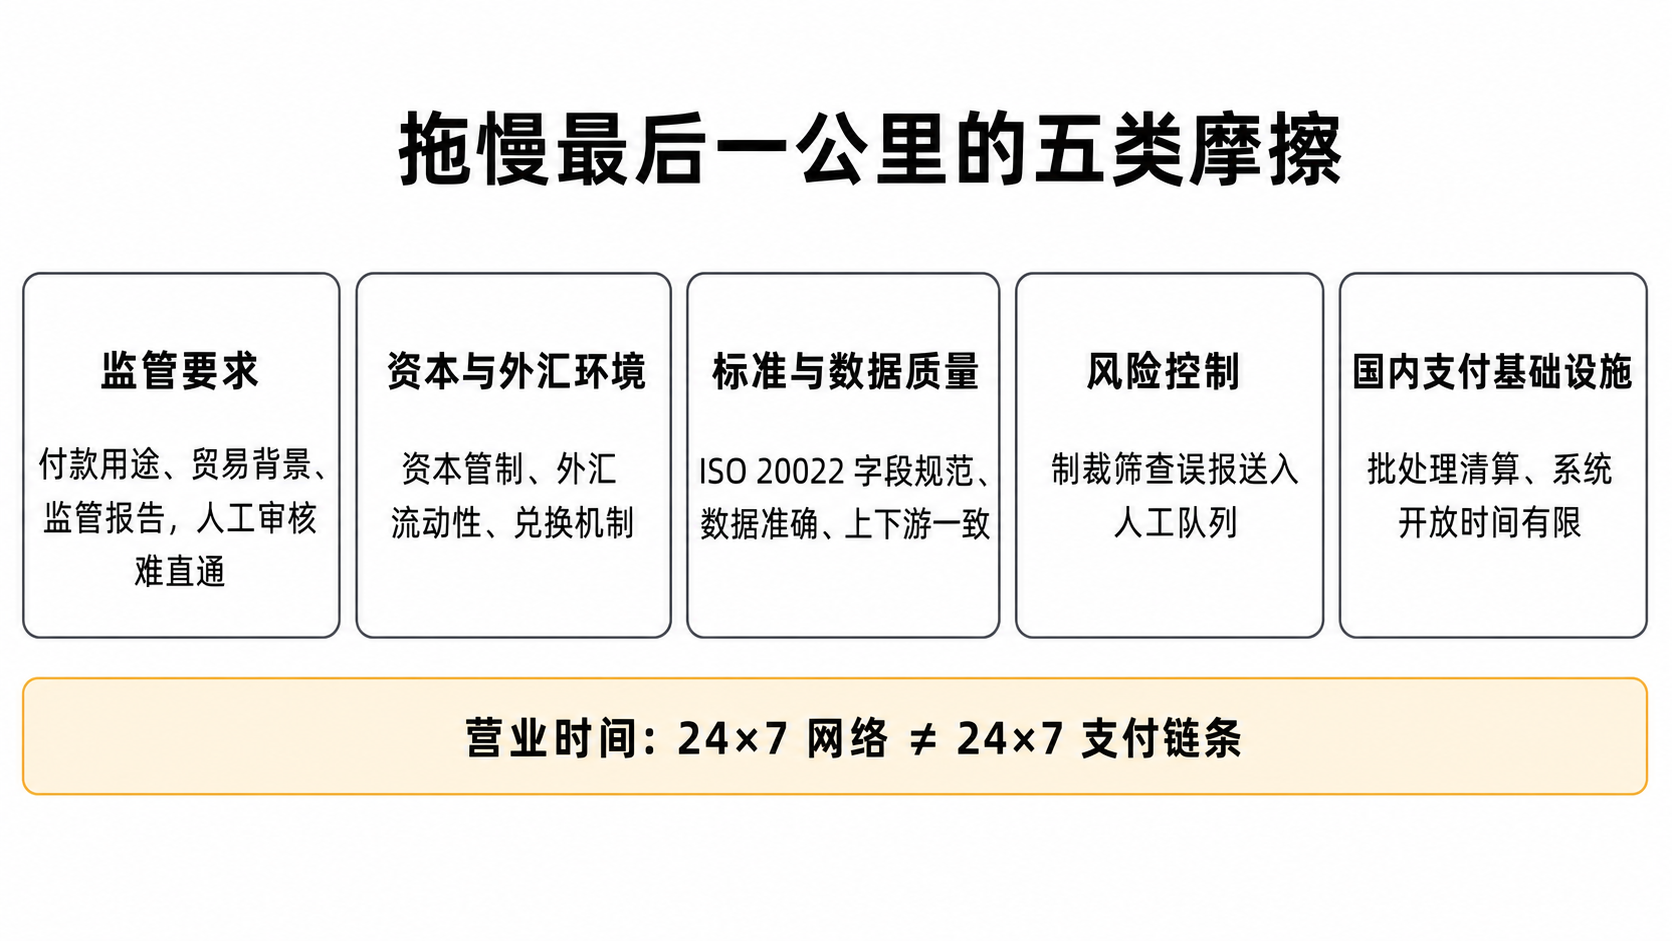
Swift 还基于这五类摩擦发布了支付优化指数(Payment Optimisation Index),衡量各市场的最后一公里环境,并配套了一份操作手册,供银行和市场管理机构对照改进。[1]这套工具的意义在于,最后一公里从此是一个可以度量、可以逐项改进的基础设施问题。
营业时间:网络是 24×7,支付链条还不是
一种常见的解释是银行晚上不上班。这个解释只对一半。跨境消息网络本身 24×7 运行,但链条上许多其他环节仍按营业窗口运作:外汇交易、合规操作团队、核心账务、流动性管理、人工异常处理。只要其中一个环节按白天营业时间运转,半夜发出的支付也可能要等到下一个工作日。
Swift 也把当地监管、外汇管制、营业时间和人工处理明确列为影响客户最终入账速度的因素。[1]
木桶效应
整条链条能否实时,取决于最慢、又绕不开的那个环节。
这和长途出行类似:前95公里是高速公路,最后5公里进入带人工收费站的城市拥堵路段。把高速限速从120提到150公里,总行程时间不会有明显变化。
五、下一轮竞争:从网络速度到端到端编排
行业里已经有现实案例。2026年7月22日,Swift 宣布已有26家金融机构按照其零售跨境支付共同框架处理交易,覆盖25条走廊、17个市场;部分实际交易中,澳大利亚到西班牙最快23秒,澳大利亚到印度37秒,中国到美国约1分钟。超过70家机构承诺在2026年内加入。这个框架强调三件事:共同的服务规则、端到端追踪,以及在本地基础设施允许时实现即时交付。[3]
这个案例说明:改善跨境支付,需要多家银行按照同一套服务标准协同,单靠升级某一个网络做不到。
因此,接下来的跨境支付提速会更专注以下几个方面:
- 快速支付系统(FPS)把国内阶段从批处理转向 7×24 实时处理,是重要的最后一公里基础设施。但接入 FPS 不等于端到端即时支付:如果前面的数据校验、外汇、合规和资金安排没有同步实时化,FPS 只会让其中一段变快。
- ISO 20022 的价值之一,是为下游自动化提供更结构化、更完整的数据,这是减少修正和人工干预的前提。
- 支付预验证把部分错误从付款后修复提前到付款前发现,例如提前核验账户状态和所需的监管信息。
- 异常处理与调查。正常支付越来越快之后,昂贵且不可预测的是少部分异常交易,异常处理的效率决定端到端体验的下限。
按一笔支付的顺序排列,跨境支付需要编排的能力依次是:预验证、消息传输、资金结算、合规检查、国内支付系统、账户入账、确认回传、异常处理。竞争的单位正在从单一的网络或轨道,演化为把这些环节串成一条稳定、可预测链条的端到端编排能力。
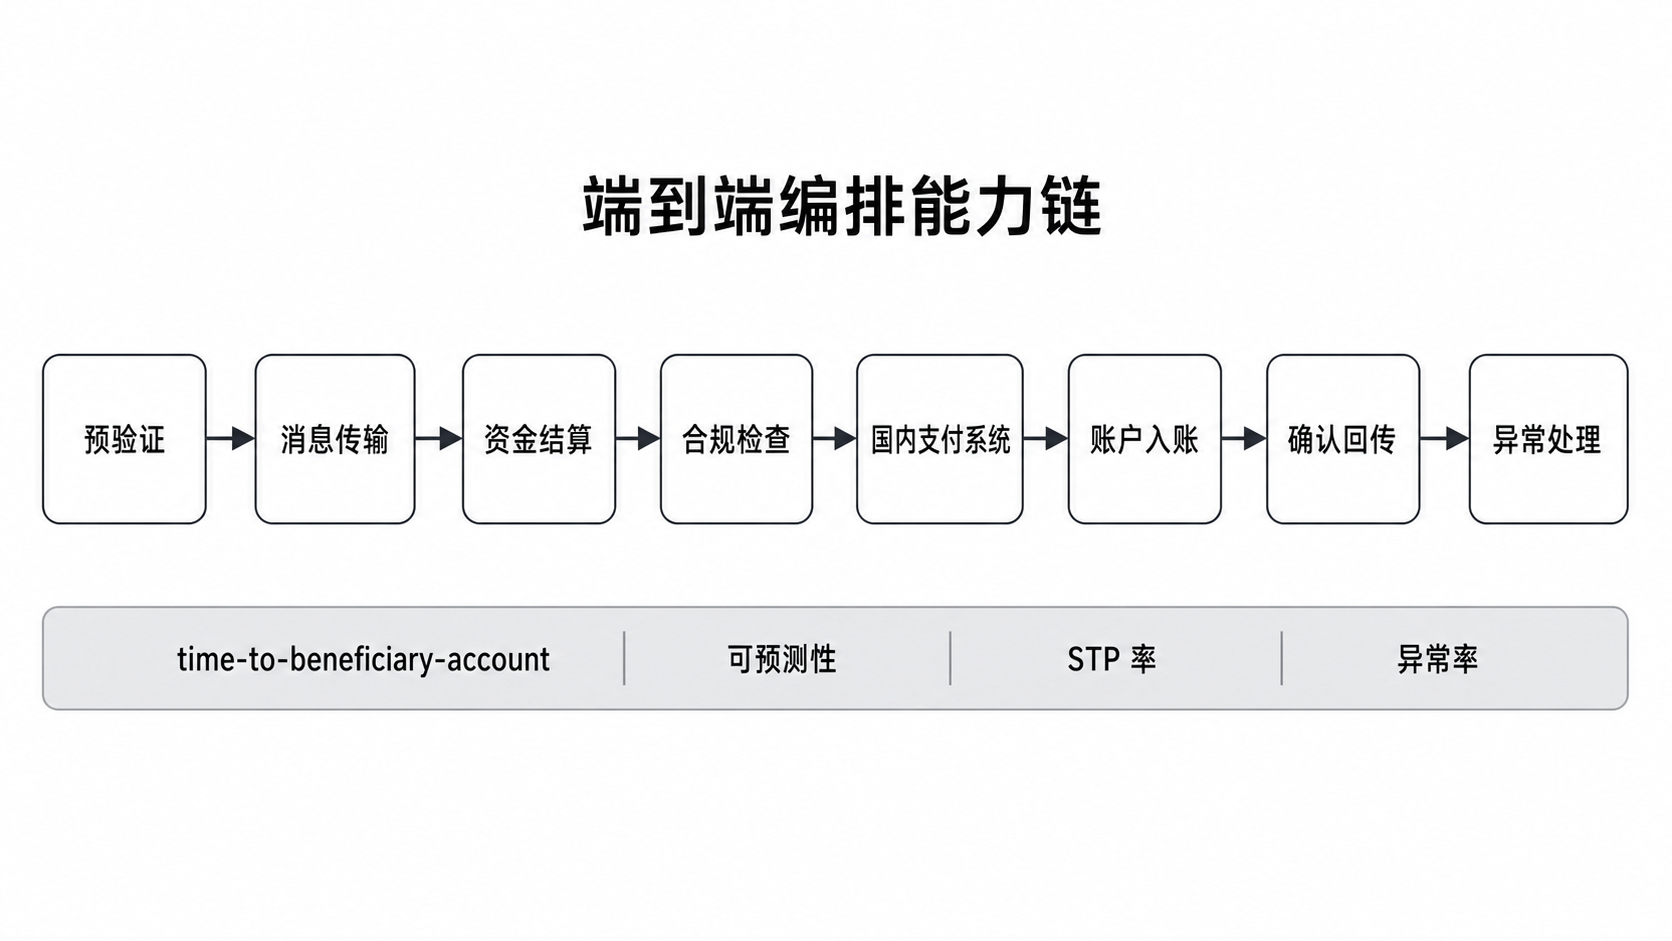
衡量指标也随之变化。除了网络速度,到达收款账户的时间(time-to-beneficiary-account)、可预测性、直通处理率和异常率,会越来越值得关注。
政策层面也在朝同一方向推进。G20 跨境支付路线图设定的目标要求:到2027年底,75%的跨境支付在一小时内对收款人可用,其余在一个工作日内完成。[4] FSB 在2025年的进展报告中承认,2023年以来全球指标改善有限,若不加强执行,按期实现2027年目标的可能性不高。[5]目标的设定和监测,早已延伸到收款侧的入账环节。
行业过去像是在比哪一段高速公路修得更快,现在比的更像航空公司的联程系统:航班、行李、海关、转机和地面服务要统一调度,乘客关心的是最终何时到达,而不是其中某一段飞得多快。
六、结语
过去十多年,跨境支付改革中最容易被看见的部分都在跨境环节上:报文标准升级、代理行优化、支付追踪、系统互联、新型跨境网络不断出现。
当75%的 Swift 支付已经能在10分钟内抵达收款银行,下一个问题自然变成:银行收到之后,为什么客户还没有收到?[1]
未来,一笔支付的快慢更多取决于收款国的支付基础设施是否实时、监管数据能否机器处理、合规筛查能否自动完成、外汇和流动性能否持续提供,以及收款银行能否做到实时账户入账。
跨境支付的竞争,正在从网络速度竞争转向端到端编排能力竞争。
一笔支付真正完成的时点,是收款账户可以使用这笔钱的时点。报文发出不是终点,资金跨过国境也不是。
参考资料
[1]: Swift, Unlocking last mile speed in cross-border payments, 2026年7月20日. https://www.swift.com/news-events/news/unlocking-last-mile-speed-cross-border-payments ↩
[2]: Swift, How long does a SWIFT payment take? https://www.swift.com/payments/how-long-does-swift-payment-take ↩
[3]: Swift, A better cross-border payment experience is here, 2026年7月22日. https://www.swift.com/news-events/news/better-cross-border-payment-experience-here ↩
[4]: FSB, G20 Targets for Enhancing Cross-border Payments. https://www.fsb.org/work-of-the-fsb/financial-innovation-and-structural-change/cross-border-payments/g20-targets-for-enhancing-cross-border-payments-2/ ↩
[5]: FSB, G20 Roadmap for Cross-border Payments: Consolidated Progress Report for 2025, 2025年10月. https://www.fsb.org/2025/10/g20-roadmap-for-cross-border-payments-consolidated-progress-report-for-2025/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/cross-border-payments-last-mile