2026年10月,国际清算银行(Bank for International Settlements, BIS)货币与经济部的经济学家伊纳基·阿尔达索罗(Iñaki Aldasoro)发表了《货币与信任架构》(Money and the architecture of trust)论文[1]。
论文讨论的是一个很老的问题:货币是什么。它没有从“钱能买东西”讲起,起点是“到期要付款”这件事。顺着一笔支付往外推,作者得出一套关于货币如何运转的解释,最后用这套解释检验三样常被拿来和货币比较的东西:黄金、比特币和稳定币。
很多报道把论文的结论概括成“BIS认为黄金、比特币和稳定币都不是货币”。但论文的说法是,黄金和比特币选择站在货币体系之外,稳定币想进来,但还没有满足条件。三者各自差在哪里,正是本文接下来要带你一起弄明白的事情。
一、从一笔支付讲起:货币用来结清债务
每天,所有经济主体都面对同一个要求:到期必须付款。企业要付供应商的货款,家庭要还房贷,商业银行要在中央银行的账户上和其他银行结清头寸。经济学家海曼·明斯基(Hyman Minsky)把这个要求叫作“生存约束”(survival constraint)[1]。
一个人的流入就是另一个人的流出,所以任何时点上都会有人盈余、有人短缺。对单个主体来说,没有理由指望付款那一刻的流入刚好够用。钱不够时,只有三条路可走:借钱,把结算往后推;卖资产,把未来的钱提前变现;或者违约,让自己的付不出变成别人意料之外的短缺[1]。
举个例子。一家企业账面利润不错,但大部分应收账款要到月底才回来,而今天是发薪日。利润表回答的是这家企业赚没赚钱,生存约束只问今天付不付得出工资。企业要么动用银行授信,要么赎回一部分理财。论文由此强调,生存约束收紧的那一刻,检验的是流动性,偿付能力是另一回事:一家资产大于负债的企业,也可能因为资产来不及变现而付不了款[1]。
这里引出全文最基础的一组区分。货币用来结清债务,到期交付以后,债务就消灭了。信用是将来支付货币的承诺,它把结算往后推。作者的原话是“money settles, credit promises”,货币负责结清,信用负责许诺[1]。
因为这个出发点,论文没有按教科书里交换媒介、记账单位、价值储藏这三项职能来组织。作者认为交换只是结算发生的场景之一,价值储藏也不是货币独有的属性,任何资产都能储值;真正值得讨论的是结算和记账单位[1]。这并不等于否定交换媒介这一职能,只是换了一个观察的起点。
论文还提到一个细节。现实中,绝大部分债务并不靠真正交付货币来消灭,而是靠轧差:应收和应付相互抵销,只结剩下的差额。从中世纪的集市、村里的记账本,到今天的清算所都是如此。作者对此的解读是,大家之所以花这么多力气去轧差,反过来说明结算手段稀缺,持有它有成本[1]。这一点和本站讲过的实时全额结算(Real-Time Gross Settlement, RTGS)与延迟净额结算(Deferred Net Settlement, DNS)的取舍是同一回事,可以参考《为什么支付系统不把每一笔钱都马上结掉?》和《钱不够,支付就只能等着?》。
论文开头还区分了两种信任。一种是对具体承诺的信任:这家银行、那个发行人到期能不能兑付。这种信任经常被打破,单个机构倒闭并不罕见。另一种是对货币体系本身的信任:到时候还有没有大家都接受的结算手段,它的价值能不能保住。这种信任很少失败,一旦失败就是恶性通货膨胀或者货币崩溃[1]。论文后面描述的整套制度安排,目的就是让第一种失败不演变成第二种。
二、货币的等级与面值:1元等于1元靠什么维持
结算资产排成了等级
收款人想要的,是能拿去结清自己债务的东西。也就是说,付款人交付的东西,收款人的债权人也要愿意接受。顺着这条链往上追,各种支付承诺会自然排成一个等级:最普遍被接受的结算手段在顶端,越往下越依赖条件[1]。
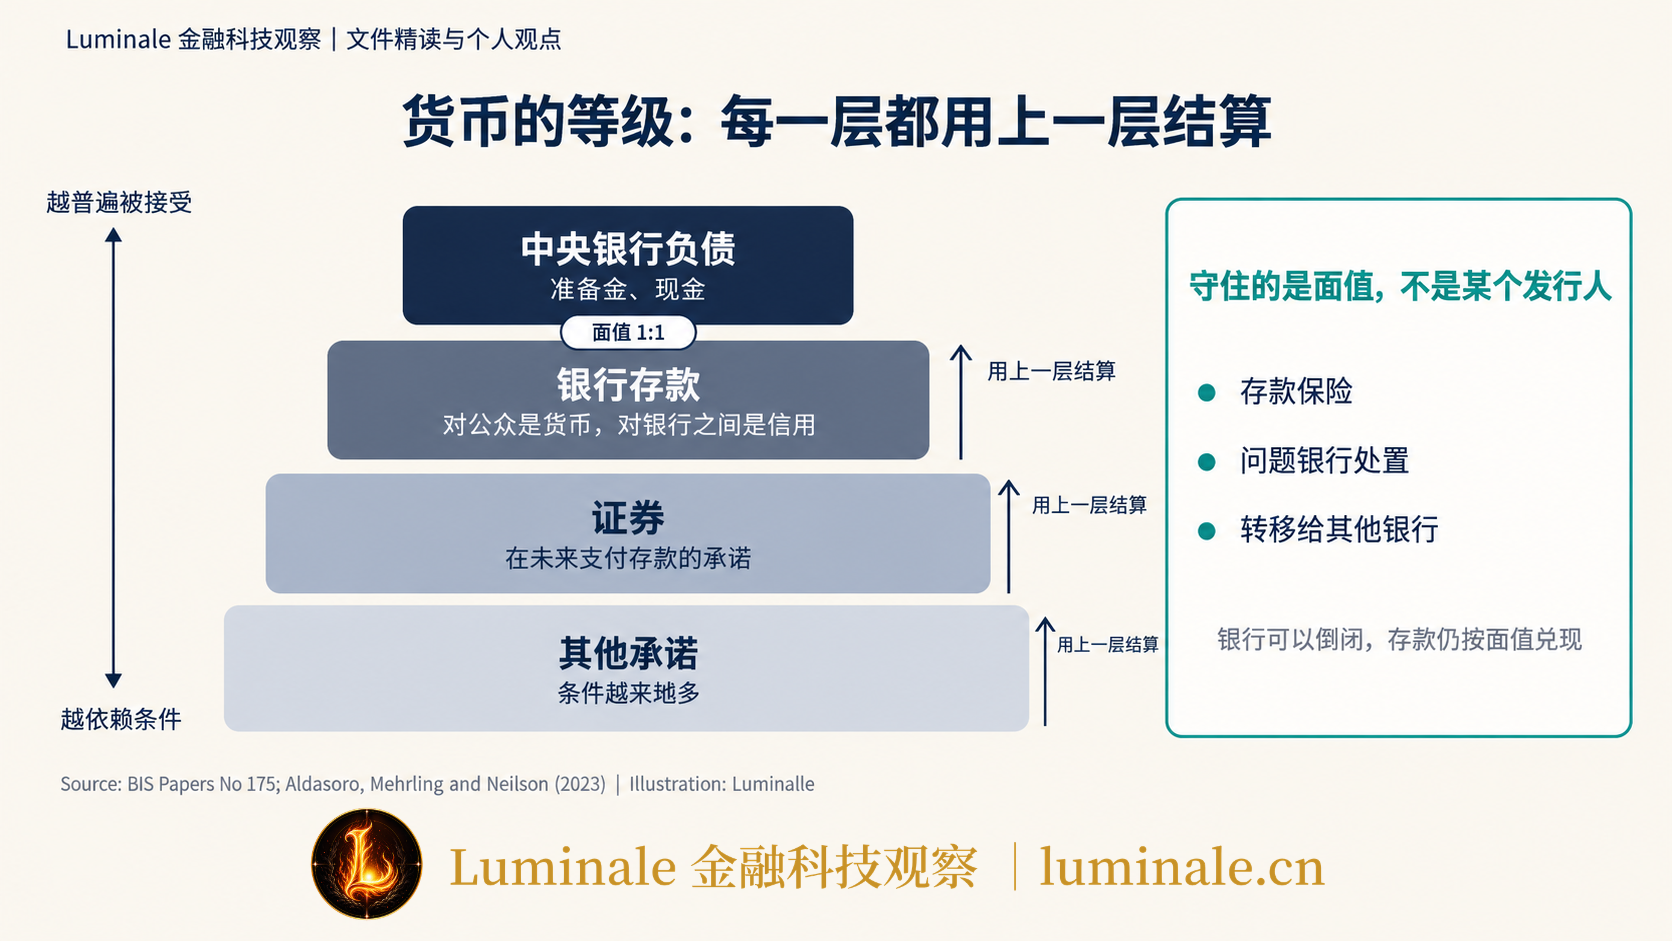
论文借用经济学家佩里·梅林(Perry Mehrling)的说法,把它叫作货币的等级体系(hierarchy of money)。在现代经济里,顶端是中央银行的负债,也就是准备金和现金。下一层是银行存款,它对公众来说是货币,对银行体系来说只是信用,因为银行之间最终要用准备金结清。再往下是证券,它是在一段时间后支付存款的承诺。更下面是条件越来越多的各种承诺[1]。
| 层级 | 代表工具 | 对下一层的角色 | 自身用什么结算 |
|---|---|---|---|
| 第一层 | 中央银行负债(准备金、现金) | 银行体系的最终结算资产 | 无需再向上结算 |
| 第二层 | 银行存款 | 公众的支付工具 | 银行之间用准备金结算 |
| 第三层 | 证券 | 未来支付存款的承诺 | 用存款结算 |
| 更下层 | 其他条件更多的承诺 | 依具体安排而定 | 用上一层的负债结算 |
每一层的负债,都用上一层的负债来结算。同一种工具算货币还是算信用,取决于站在哪一层看它:银行存款对储户是货币,对银行之间的结算来说只是一笔要用准备金兑现的信用。
这张表容易和统计意义上的 M0、M1、M2 混在一起。统计口径按流动性和用途划分,论文的等级按谁用谁来结算划分,两者回答的问题不同。统计口径的逻辑可以参考本站的《M0、M1、M2不是三种钱》,准备金为什么处在顶端可以参考《从货币乘数到支付结算:一次讲清央行准备金》。
由此还能推出一个结论:支付系统本身就是信用系统。这句话有两层意思。第一,付款人钱不够时,最常用的办法是借钱,没有持续的信用供给,支付系统很快就会卡住。第二,被转移的支付工具本身就是信用债权,客户转出去的存款就是银行的负债。所以银行不是一根中立的管道,支付功能和信用功能由同一批机构在同一张资产负债表上完成[1]。
面值是把各层连起来的价格
等级体系要能运转,相邻两层之间必须有一个可靠的兑换价格。论文引用梅林提出的货币的四种价格:面值、利率、汇率和物价水平。主流货币理论把大部分注意力放在物价水平上,作者认为最根本的是面值(par)[1]。
面值指银行存款兑换成中央银行货币的价格,按定义等于1。正因为有面值,餐馆收银员接受刷卡时,不用打听发卡银行的资产质量;出口商发货时,也不用担心进口商的开户行到期还在不在。面值把对单个银行的信任变成了整个体系共享的信任,每一笔交易都不用再做双边尽调[1]。
面值平时一动不动,所以很少有人想到它。作者说,面值“没有邻域”(Par has no neighbourhood):一家银行无法按面值兑付时,不会挂出“每元存款兑0.99元”的报价,它会直接倒闭。原因也很直接,储户看到99分的报价,同时知道了两件事:银行付不出全额,等下去不会更好。理性的做法是马上把钱全部取走,于是折价一出现就会引发挤兑,挤兑又会扩大折价[1]。
历史上有现成的例子。美国自由银行时期,各家银行自己发行银行券,离发行地越远,银行券的折价越大。平时折价不大,看起来无伤大雅;一旦信心受冲击,折价迅速扩大,商人拒收陌生的银行券,商业往来跟着停滞[1]。
维持面值靠的是一组制度安排:审慎监管、存款保险、银行进入批发货币市场的渠道,以及中央银行在压力时期凭合格抵押品放款的意愿[1]。论文特别说明,守住面值不等于救银行。一家银行可以倒闭,在运转良好的体系里也应该允许一些银行倒闭,只要它的货币性负债通过存款保险、处置或转移给其他银行得到兑现,面值就守住了。公共部门承诺守住的是这个价格,不是某个发行人[1]。
和货币单一性的关系
本栏目第一篇文章《为什么不同银行的1元都是1元,而稳定币却未必?》讨论过 BIS 年度经济报告里的货币单一性(singleness of money),也讨论过货币能够被“无须多问”(no questions asked)地接受这一特点[2]。那篇文章还用 T 型账户演示了跨行转账时准备金如何转移,这里不再重复。
这篇论文在专栏 A 里对这两个概念做了再解释。作者认为,单一性和“无须多问”描述的都是体系运转良好时呈现出来的结果。收款人之所以不问,是因为等级体系、面值和兜底安排让他相信这笔债权能按面值结算成央行货币。拿掉存款保险,暂停最后贷款人,让面值破裂,人们很快就会开始问问题[1]。用作者的话说,单一性就是面值,症状是单一性,机制是背后的架构。
三、弹性、纪律与兜底:信任需要一套架构
贷款创造存款,利率约束扩张
等级体系会扩张,也会收缩。
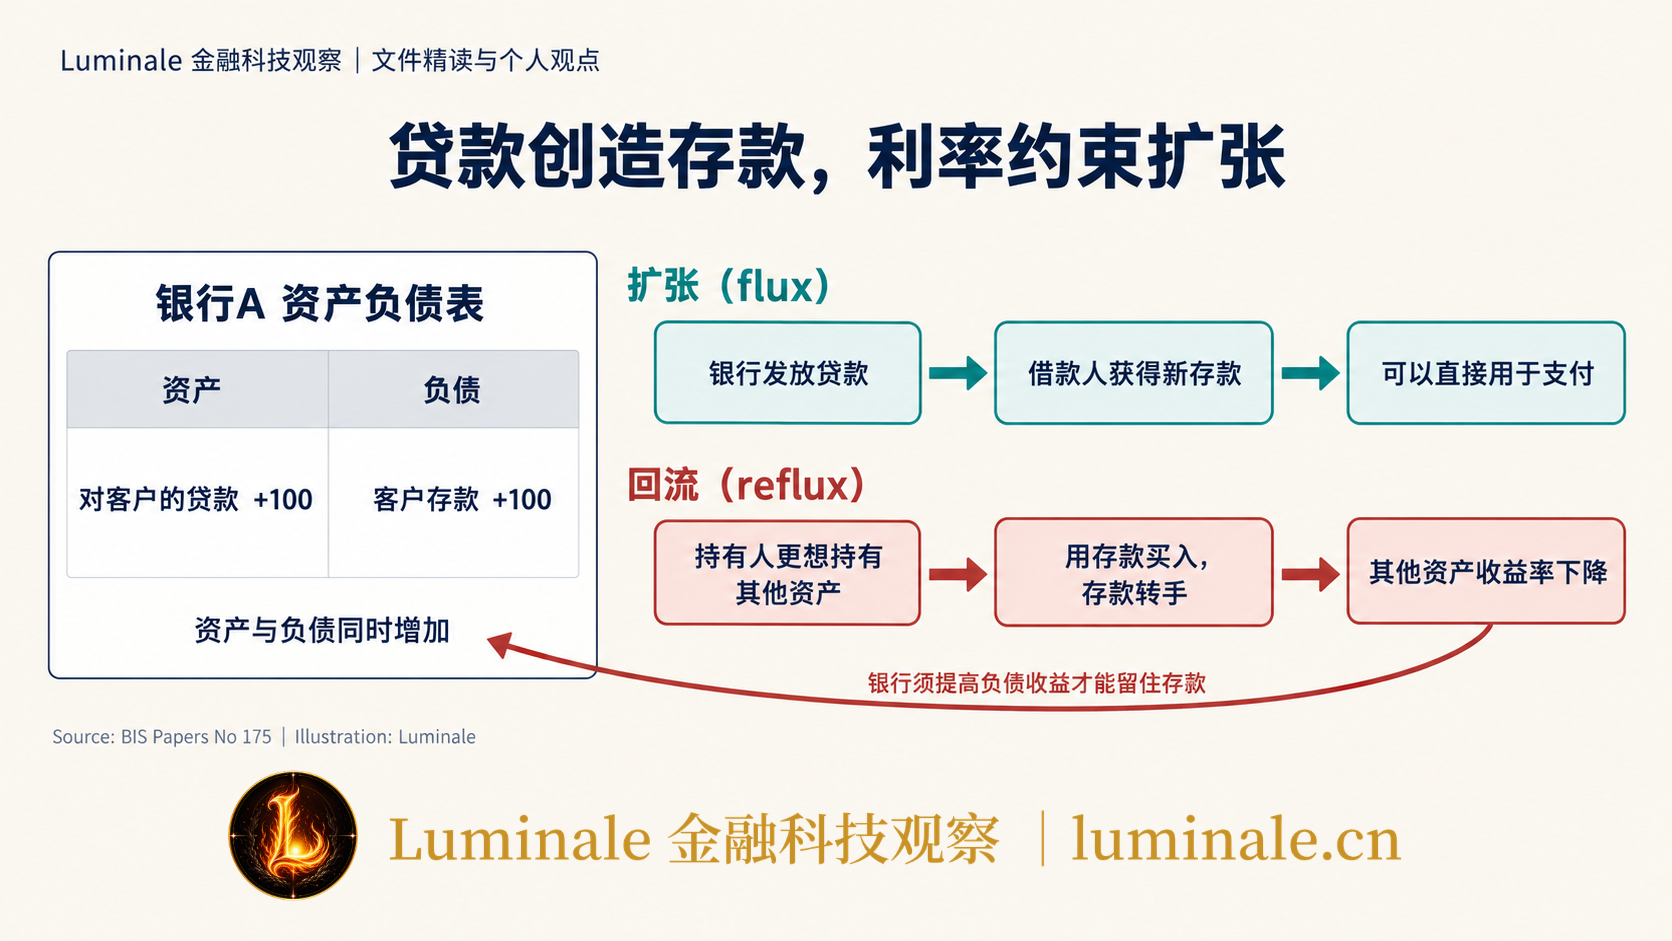
扩张发生在银行放贷的时候。银行发放一笔100元贷款,并不是把别人存进来的100元借出去,而是同时在资产端记一笔贷款、在负债端给借款人记一笔存款[1]。
| 银行A 资产 | 金额变化 | 银行A 负债 | 金额变化 |
|---|---|---|---|
| 对客户的贷款 | +100 | 客户存款 | +100 |
论文把这一过程叫作 flux,也就是货币和信用同时扩张。它给了体系弹性:借款人不必先攒钱,也不需要别人先让出储蓄,就能获得购买力[1]。银行资产负债表的基本记账可以参考《银行会计快速入门》。
扩张也有边界。新存款落到某个持有人手里,如果持有人更想持有债券或其他资产,就会用存款去买。买卖本身不会消灭存款,存款只是换了主人,但这种资产偏好的变化会抬高其他资产的价格、压低收益率,迫使银行体系提高自己负债的收益才能让存款继续被持有。论文把这种回流叫作 reflux,约束是通过价格(利率)传导的[1]。准备金的数量和价格如何约束银行,可以参考本栏目《货币政策工具的资产负债表逻辑》。
信用扩张和收缩也会形成周期。繁荣时,等级体系变平,较弱的承诺也被当作接近货币的东西接受,大家用越来越少的现金支撑越来越多的承诺。繁荣结束时,等级体系变陡,人们只要货币、不要承诺,货币和信用的区别重新变得明显,付不出款的主体被迫违约,一家的违约又成为另一家的意外短缺[1]。
兜底来自上一层
什么能阻止这种连锁违约?论文的答案是上一层出手。每一层都有一种下一层没有的能力:为下一层创造结算手段。商业银行能创造存款,不能创造准备金;中央银行能创造准备金。银行在市场上借不到准备金时,中央银行借给它,就是利用自己在等级顶端的位置,放松私人部门自己无法放松的生存约束[1]。
这就是最后贷款人(lender of last resort)职能,最早由19世纪的白芝浩(Walter Bagehot)系统阐述。2008年全球金融危机和2020年3月的市场动荡之后,它扩展到在失灵的市场里直接买入资产,被称为“最后交易商”或“最后做市商”[1]。
论文强调,兜底并不只在危机时有用。大家知道压力来时会有人提供流动性,平时才不会抢着囤积货币,货币也才能在不被审查的情况下流通。作者用的说法是,兜底把信任社会化了。他还指出,让中央银行资产负债表能起兜底作用的,是背后政府的财政支持,中央银行大规模承担信用风险,最终需要政府提供补偿安排[1]。
私人创新、危机与公共认可
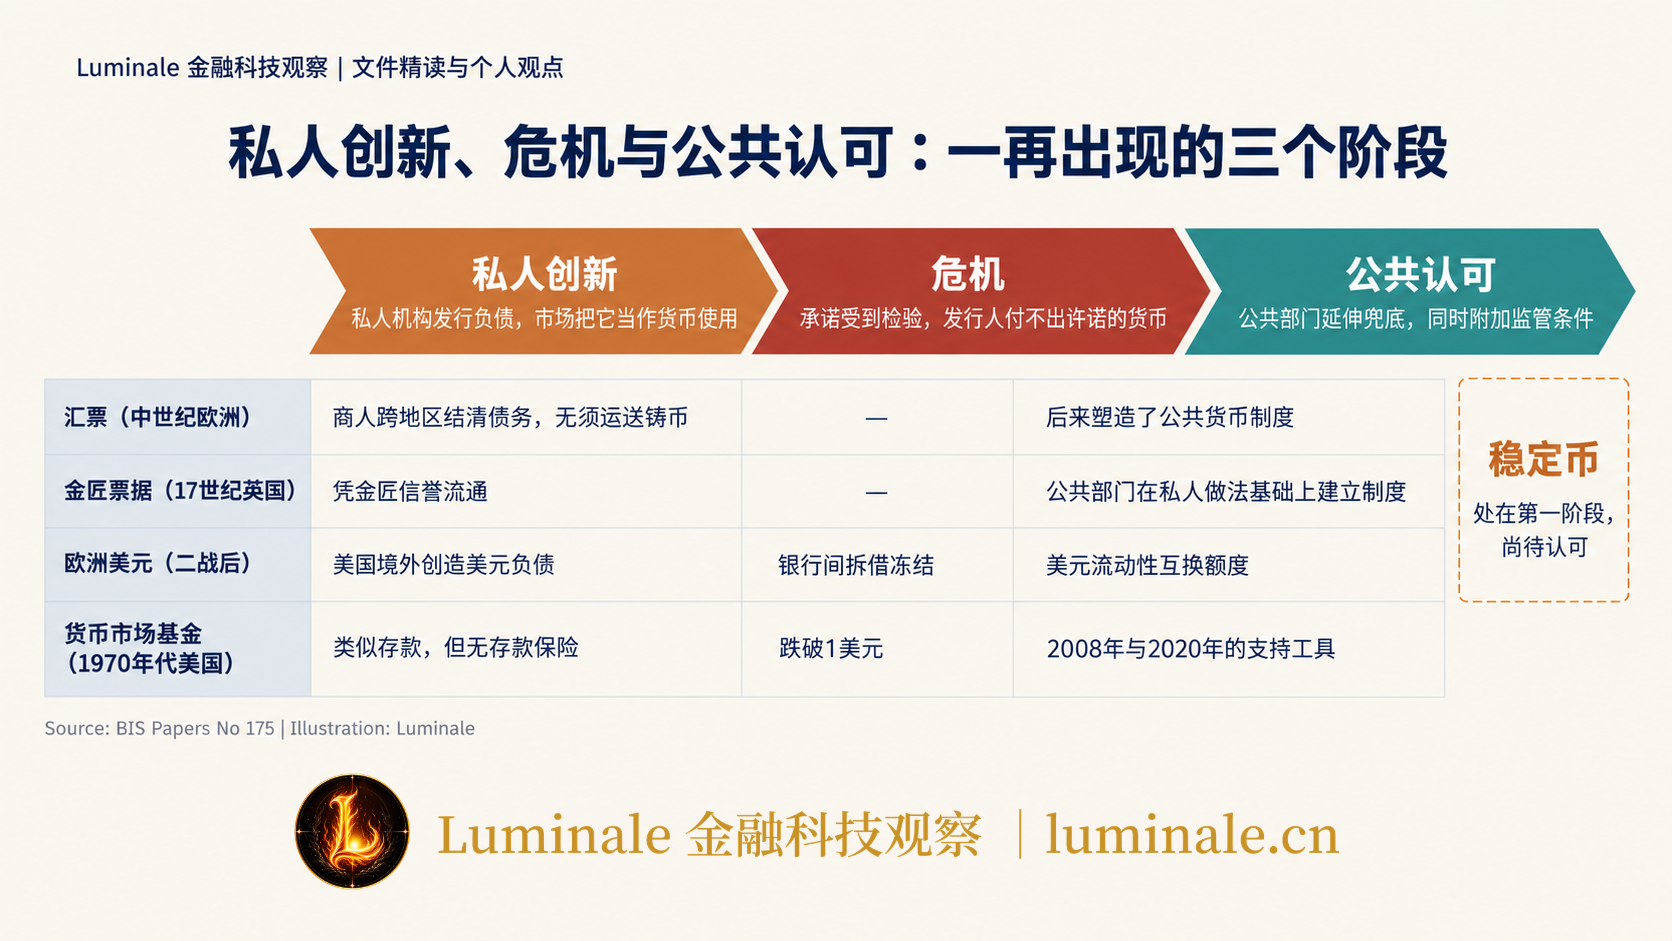
论文描述了一个反复出现的历史模式,分三个阶段[1]:
| 阶段 | 发生了什么 | 历史例子 |
|---|---|---|
| 私人创新 | 私人机构发行负债,市场愿意把它当作货币使用 | 中世纪欧洲的汇票、17世纪英国金匠发行的票据、二战后的欧洲美元、1970年代美国的货币市场基金 |
| 危机 | 承诺受到检验,发行人付不出它许诺的货币 | 银行券折价、货币市场基金“跌破1美元”、欧洲美元市场冻结 |
| 公共认可 | 等级顶端的公共部门决定是否把兜底延伸到这种新货币,并附加监管条件 | 存款保险认可了银行存款;2008年和2020年对货币市场基金的支持;美元流动性互换额度认可了欧洲美元体系 |
明斯基说过,人人都能创造货币,难的是让它被接受[1]。公共认可(validation)让一种原本脆弱的私人安排成为制度基础设施的一部分,代价是监管、监督、报告和资本要求。
认可也不能变成理所当然。作者指出,如果每一种承诺都自动获得担保,纪律就消失了。所以中央银行要维持一种建设性的模糊:对整个体系给出保证,对单个参与者保留不确定性。没有纪律的认可,等于给它补贴[1]。
论文还讨论了国家在货币中的位置。作者认为,国家最重要的货币行为是规定记账单位,也就是债务用什么单位书写、执行和征税;至于谁用这个单位发行债权,在很大程度上是私人的事。私人创新总在前,法律和制度上的承认往往在危机之后才到来[1]。
全球层面同样有等级
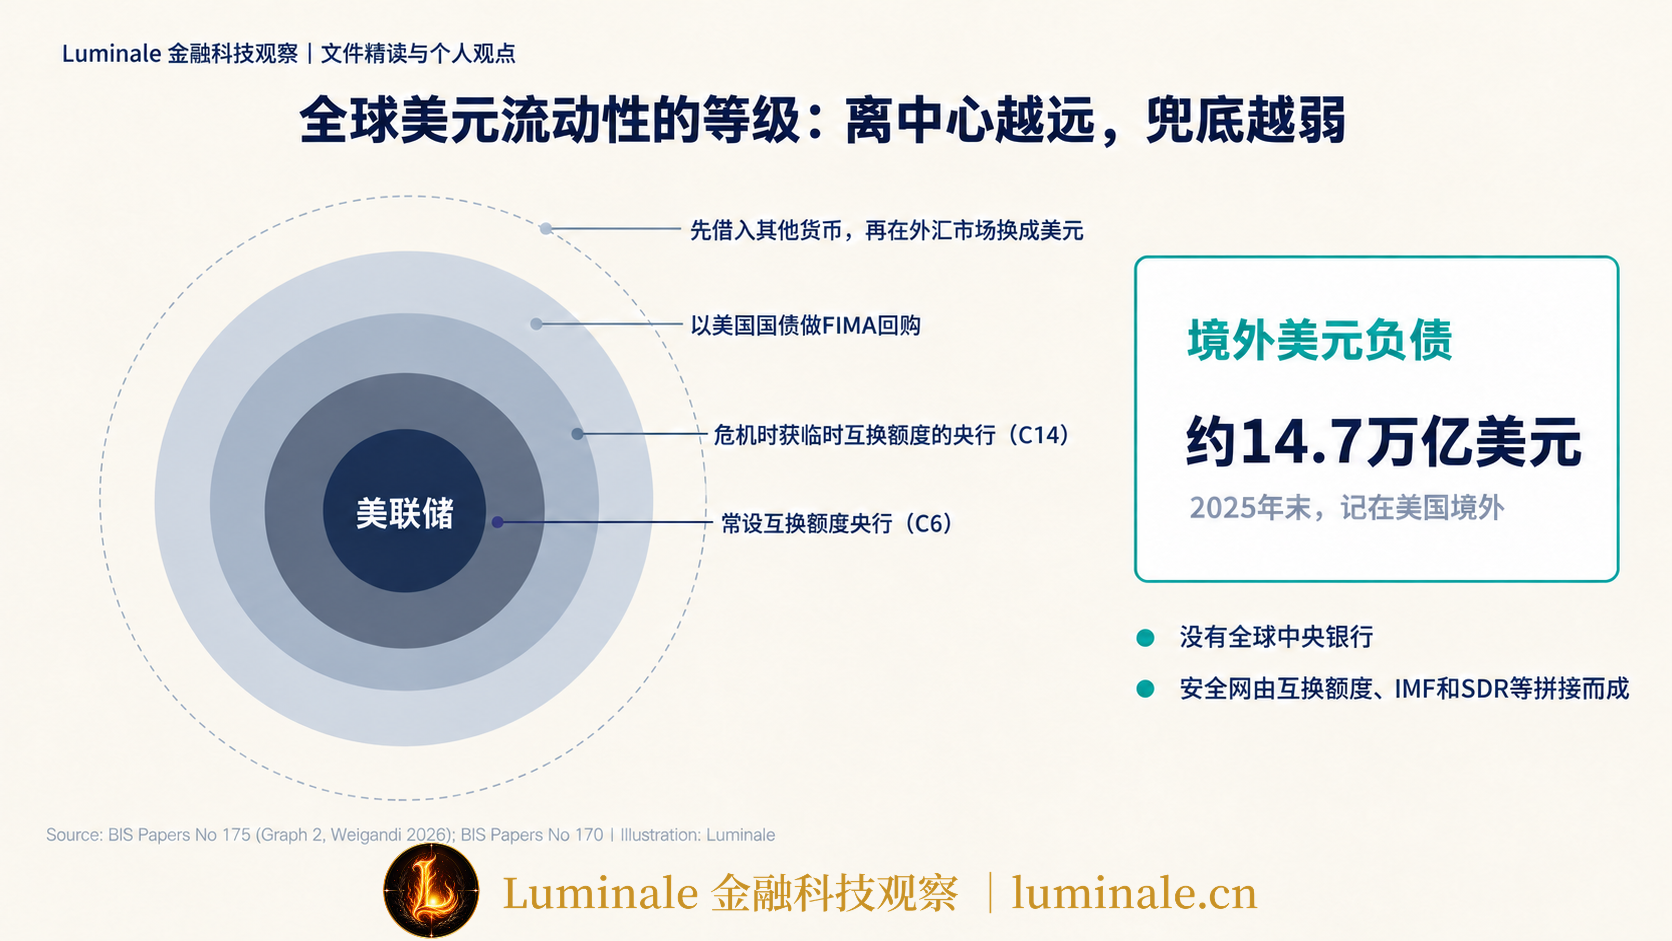
同样的逻辑也适用于国际货币体系,只是制度更弱。国际货币体系的顶端是美元。论文引用的数据显示,截至2025年末,美国境外记账的美元计价负债约14.7万亿美元,这些发行人都没有直接通往美联储的渠道[1][3]。
境外机构获取美元流动性的条件,随它在等级中的位置变化。与美联储有常设互换额度的央行在核心圈;危机时获得临时互换额度的央行在下一圈;再往外,只能用持有的美国国债通过外国和国际货币当局回购便利(Foreign and International Monetary Authorities repo facility, FIMA)换取美元;更外层的央行需要先借入别的货币,再到外汇市场换成美元[1]。没有全球中央银行,这张安全网由互换额度、国际货币基金组织(International Monetary Fund, IMF)和特别提款权(Special Drawing Rights, SDR)等安排拼接而成,比国内的兜底更脆弱[1]。跨境层面的基础设施问题,可以参考本栏目《人民币国际化,不只是“用人民币结算”》。
四、黄金与比特币:不是任何人的负债,也就撑不起支付
黄金表达的是不信任
前三章讲的是一套尺子:货币在哪一层,面值靠什么维持,压力来时谁提供流动性。论文第六章用这套尺子去量三样东西。
关于黄金,作者写道,今天没有什么东西以黄金计价,也没有什么东西用黄金支付;黄金被看重,恰恰因为它不是任何人的负债[1]。它不依赖任何发行人的信用、任何银行的偿付能力,也不依赖任何主权的财政能力,处在那张由支付承诺织成的网之外。
想要一种不是任何人负债的资产,就是想退出货币所代表的社会契约。论文认为,在适当条件下,金价上涨可以被看作对这套制度信心下降的晴雨表。黄金在这个意义上是一种货币抗议,并不是货币的替代品[1]。
这些判断针对的是今天的黄金。19世纪金本位下,黄金确实是严格意义上的货币,但它的主要作用是约束信用扩张,日常结算大部分由汇票、银行券和存款完成,黄金只在边际上用于结算[1]。作者还提到一个会计细节:在国民账户里,货币黄金和特别提款权是仅有的两类没有对应负债的金融资产[1]。
黄金的问题在于没法扩张。以一种不是任何人负债的资产为基础的体系,供给由地质条件决定,无法随经济需要扩张结算手段,纯粹形态下撑不起现代经济的规模[1]。
比特币把弹性和纪律弄反了
比特币继承了黄金同样的特性。比特币白皮书把目标写得很清楚:建立一个“基于密码学证明而非信任”的电子支付系统[4]。它的设计要去掉所有受信任的中介,没有中央银行,没有商业银行,也没有等级。
作者指出,比特币去掉的是对发行人的信任,信任本身还在:持有人仍然依赖别人愿意继续接受它[1]。加密资产的分类和运作,可以参考本站《什么是加密资产?》。
论文还观察到,加密生态并没有摆脱等级,只是以更粗糙的形式重新长出了等级:比特币在顶端,其他代币按可靠程度排在下面,交易所像事实上的银行,吸收存款并在买卖双方之间撮合,稳定币则成了这个生态里的结算货币。这些层级之间没有几百年制度演化留下来的兜底安排[1]。
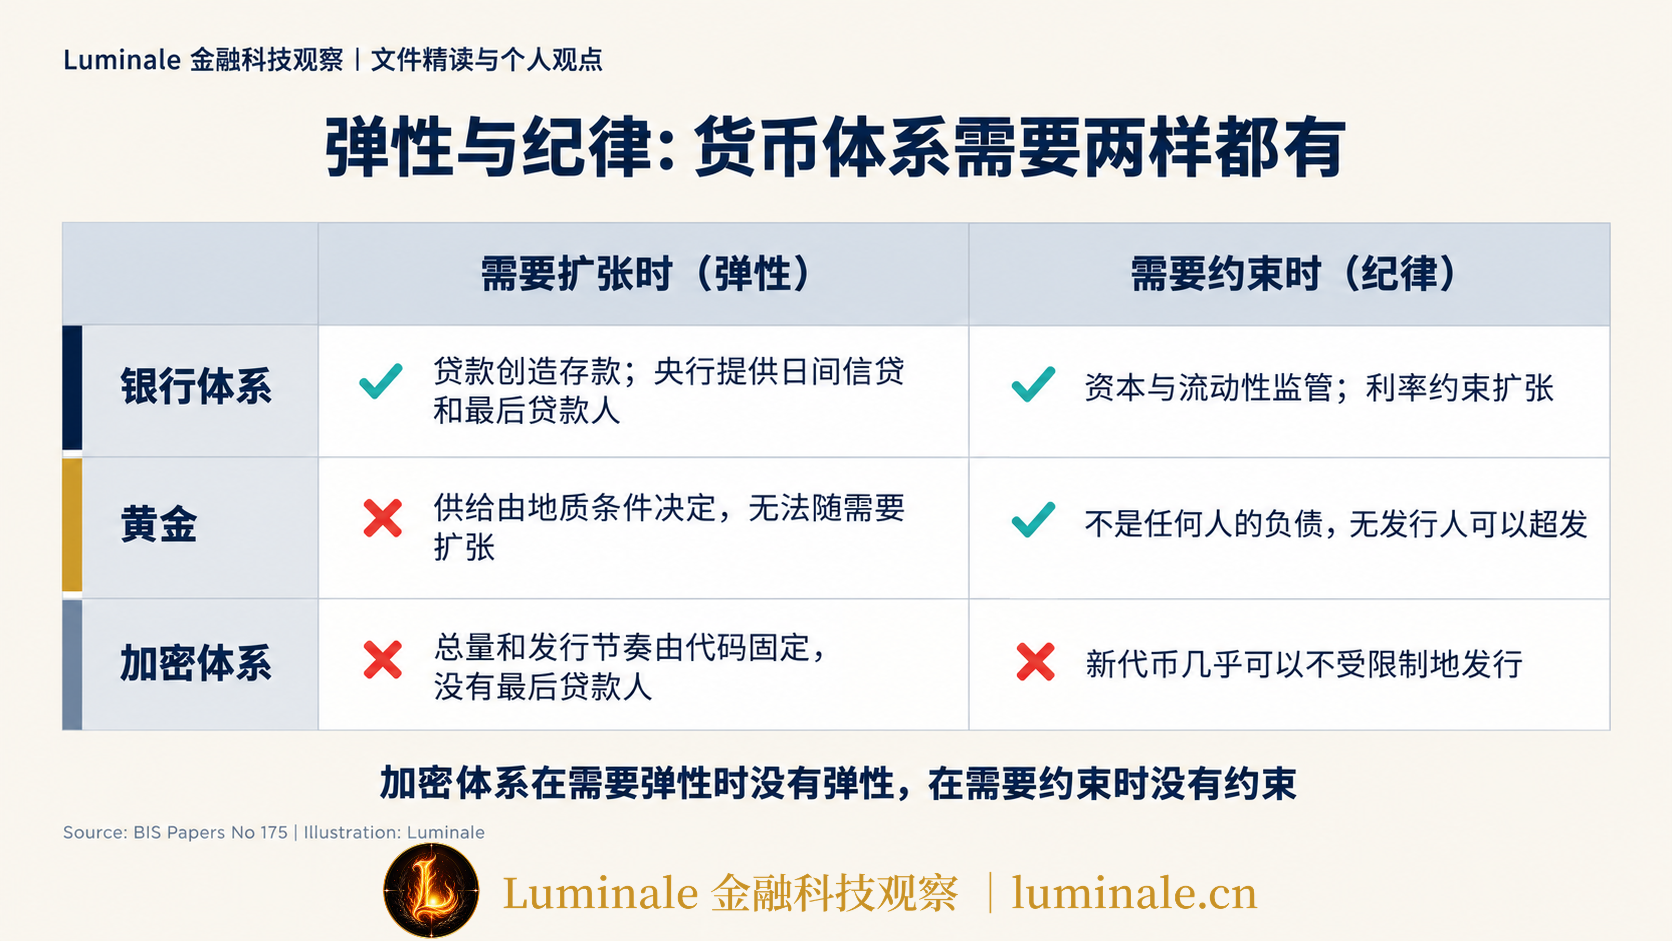
更根本的问题,是加密体系把第三章讲的弹性和纪律弄反了。需要弹性的时候,它没有弹性:比特币的总量和发行节奏由代码写死,没有最后贷款人,结算需求激增时无法扩张结算手段。需要约束的时候,它没有约束:新的币和代币可以几乎不受限制地不断发行。按论文的统计,截至2026年8月,CoinMarketCap 排名的活跃交易资产约8000种,CoinGecko 跟踪约1.86万种[1]。
作者也提醒,比特币和黄金经常被相提并论,两者差别不小。黄金有货币史,有工业和装饰用途;比特币曾两次被定为法定货币(萨尔瓦多和中非共和国),后来都撤回了,也没有形成普遍使用。两者的共同点,只是都承载了对一种“不是任何人承诺”的资产的愿望[1]。
论文引用的经济学家埃里克·布迪什(Eric Budish)的研究给出了另一个角度:区块链式信任的成本,随所保护的价值线性增长;传统的制度信任则有规模经济,社会为法律和制度付出一笔大体固定的成本,就能覆盖庞大的经济活动[5]。
原子结算的流动性代价
论文没有停在比特币上。它把同样的批评延伸到两种近年很流行的设想。
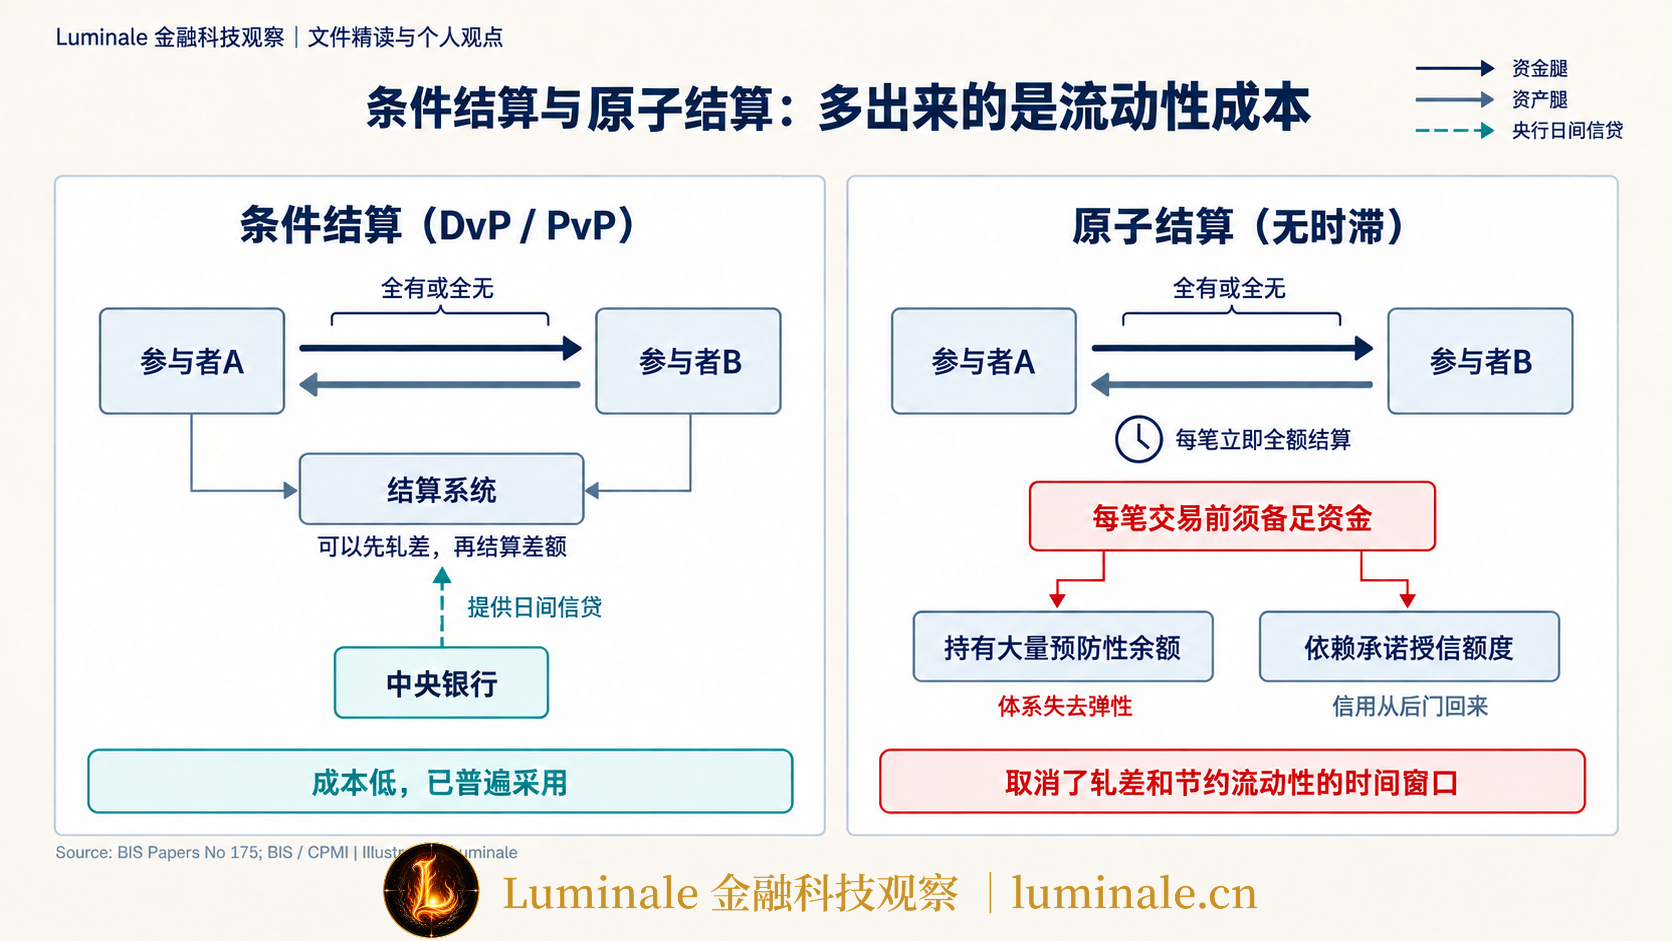
第一种是原子结算(atomic settlement):两项资产的交换要么全部完成、要么都不发生,而且没有结算时滞。作者把这两个属性分开看。全有或全无的条件结算并不新,券款对付(Delivery versus Payment, DvP)和款款对付(Payment versus Payment, PvP)在证券和外汇结算中用了几十年,目的就是消除一方交付了却收不到对价的本金风险,这一属性的成本很低[1]。相关机制可以参考本站《证券和钱必须“一手交钱、一手交货”》和《换汇最危险的时刻是什么?》。欧元区的 T2S 用央行货币逐笔做券款对付,资金不足时可以通过自动质押从央行取得日间信贷,见《二十多家CSD共用一台结算引擎》。这正是条件结算与央行信用配套的一个现成例子。
原子结算新增的是没有时滞,每一笔交易都要立即全额结算。代价是取消了轧差和节约流动性的时间窗口。参与者要么时刻持有大量预防性余额,要么在恰当的时刻以恰当的条件借到钱。前一种做法让体系失去弹性,后一种做法等于让信用从后门回来,只是从透支变成了承诺授信额度[1]。
作者举的例子正是本站讲过的 RTGS。1980年代和1990年代,各国大额支付系统从 DNS 转向 RTGS,用更高的日间流动性需求换来了最终性和更低的结算风险。中央银行有意识地大规模提供日间信贷,才让这次转变负担得起。原子结算想重复同样的交换,却不要让它负担得起的信用,作者认为这在自身逻辑上就站不住[1]。
这和本栏目读过的 IMF 代币化报告结论相近:代币化让交易更快,也压缩了轧差的空间,流动性需求会前移,见《IMF最新报告精读:代币化让金融交易更快,风险也会来得更快吗?》。原子结算在技术上如何通过智能合约实现,可以参考《智能合约、可编程性与链上结算》。论文的批评针对的是“即时全额结算而不配套信用”这种设计,条件结算本身是被肯定的。
支付与货币解绑,只是多了一层负债
第二种设想是把货币和支付解绑(unbundling),把支付当作一种独立于货币发行的技术服务。作者认为,如果货币的定义就是支付手段,把支付从货币里分离出去,剩下的就不再是货币了[1]。
支持解绑的人实际描述的,多半是新中介进入支付链条。问题在于,这些中介最后都会发行自己的负债:稳定币是发行人支付1美元的承诺,金融科技平台上的余额是平台对用户的承诺。等级没有消失,只是往下多了一层,支付功能被绑到了一个更弱的承诺上。作者称之为重新捆绑[1]。
国内读者对这种结构并不陌生。支付账户里的余额,是支付机构对用户的负债;按照现行规定,客户备付金要全额集中交存到中国人民银行,详见本站《支付宝里的钱和银行卡里的钱,是一回事吗?》。从论文的角度看,这是用全额准备换取安全:支付机构的负债背后是央行账户里的资金,但它不能用这笔钱放贷,也就不提供信用扩张的弹性。两者只在资产负债表结构上可比,监管、存管和赎回安排差别很大,不能把支付机构和稳定币发行人画等号。
狭义银行与“只要资产、不要负债”
和解绑同属一个思路的,还有狭义银行(narrow banking)。这类方案要求吸收存款的机构用安全资产全额支持其货币性负债,把存款业务和信用创造分开,从欧文·费雪(Irving Fisher)到米尔顿·弗里德曼(Milton Friedman)都提出过类似主张[1]。
作者认为狭义银行比解绑更自洽,它承认货币是支付手段,只是要把信用创造从发行货币的机构里拿走。它也可以看作资产负债表版本的原子结算:用全额预付来保证结算。背后的设计和黄金、比特币一样,都是想把信用、也就是信任,从货币体系里挤出去。论文转述梅林的话说,信用是货币体系的特性,不是缺陷[1]。
论文第26页放了一张在社交媒体上流传的梗图,题为《Money (that's what I want)》。卢卡·帕乔利(Luca Pacioli)是15世纪首次系统出版复式记账法的人,梗图的配文是“如果我是卢卡·帕乔利,我只会发明资产,不发明负债”。下面三格漫画里,一只狗先说“只要钱”,有人递过来一样东西时它说“不要借据”,最后又喊“只要钱!!”。
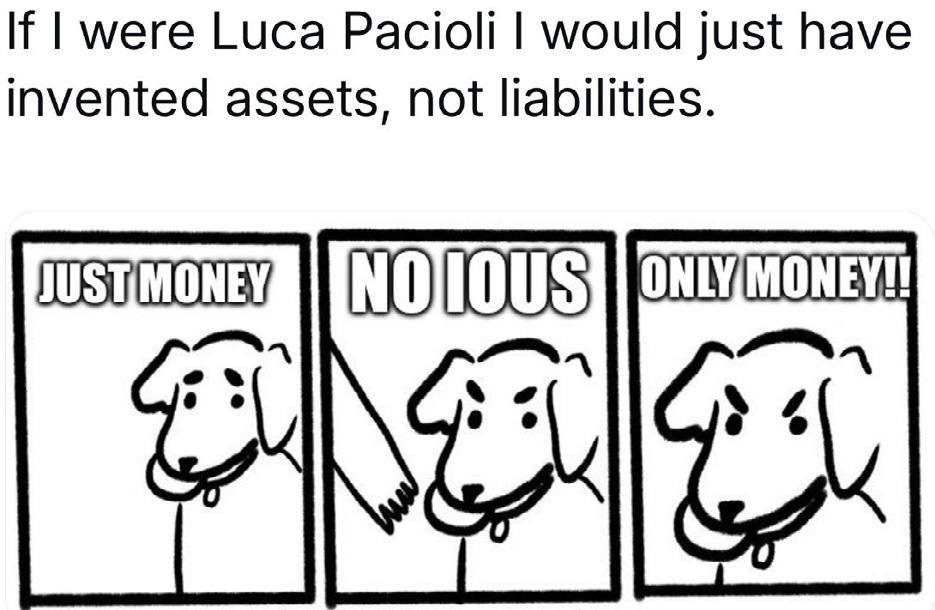
作者的评论是,现代世界里所有的钱都是借据,是某个发行人的负债,靠发行人会兑现承诺的信任来维持。那只狗想要一种不是任何人负债的资产,因为它不信任;它想要的是黄金,是比特币。但没有信任就没有货币,没有信任的货币本身就是矛盾的[1]。
五、稳定币:想加入货币体系,还差面值、弹性和兜底
比特币想离场,稳定币想入场
稳定币和比特币有共同的源头,诉求却相反。比特币想替代货币体系,稳定币想加入它。用第三章的历史模式看,稳定币是私人创新寻求公共认可的最新一轮[1]。
稳定币最基本的形态,是发行人承诺按面值、随时兑付1美元的数字代币。它是发行人的负债,在接受它的人群里流通,论文称之为私人准货币[1]。稳定币的基本运作可以参考本站《一篇文章读懂稳定币》。在 Luminale 的支付基础设施分析框架里,判断一种新支付工具,通常落到三个问题上:它是谁的负债,它在哪一层、用什么资产结算,压力来时谁提供流动性。论文给稳定币列出的三项不足,分别对应这三个问题。
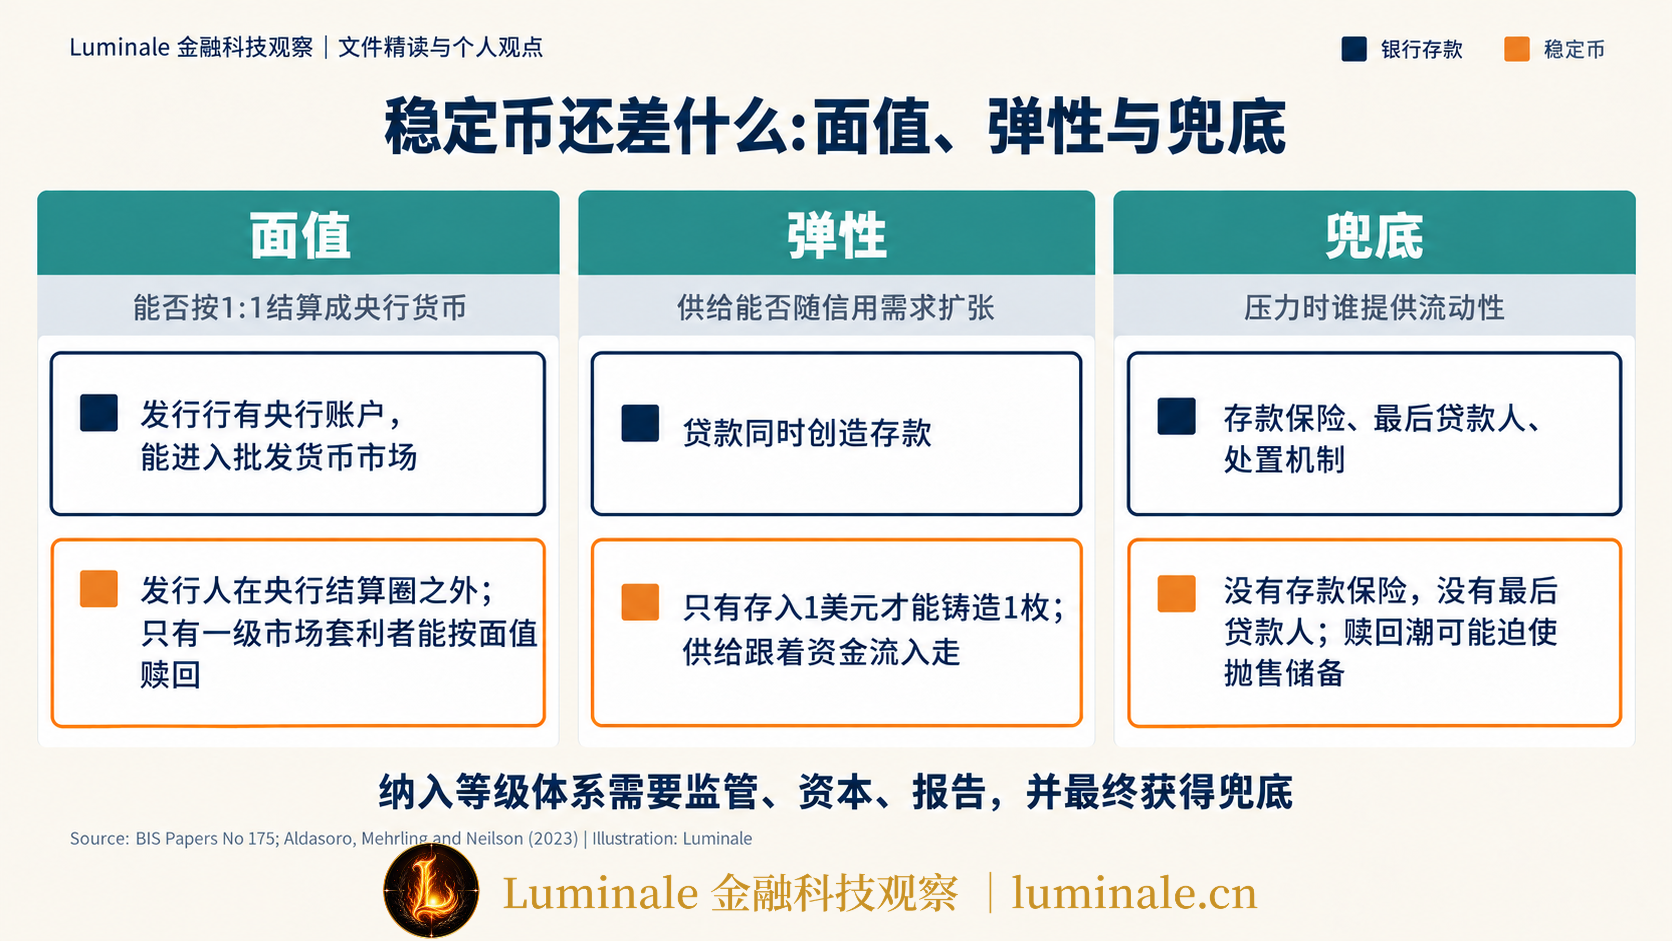
第一项不足:面值缺少等级支撑
银行存款能按面值兑换成央行货币,是因为发行存款的银行在央行开有账户,能进入批发货币市场,紧急时还能获得最后贷款人支持。其他银行愿意按面值接受这家银行的存款,储户在转账时感受到的正是这种接受[1]。
稳定币发行人目前在中央银行的结算圈之外。它们没有央行账户,也没有常设的最后贷款人便利。哪些机构能在中央银行开户,可以参考本站《谁可以在中央银行开户?》。按面值赎回的承诺,只对一级市场上有直接赎回权的套利者有效;普通用户依赖由这些套利者撑起来的二级市场价格。支撑这个承诺的,是发行人持有的储备资产组合,通常是美国国债和银行存款。承诺有多可靠,取决于这些资产的流动性,以及发行人在压力下处理赎回的运营能力。作者把稳定币称为一种缺少兜底的货币市场工具[1][6]。
这和本站解读的金融稳定理事会(Financial Stability Board, FSB)报告是同一个问题的两面。FSB 那篇关注的是赎回链条在时区、司法辖区和信息上的错配:代币可以全天候在链上流动,赎回却要等储备资产所在市场和银行开门,见《Token全天候流动,赎回仍要等市场开门》。这篇论文从制度层面解释了为什么会这样:发行人没有接入等级体系,面值只能靠资产组合和二级市场套利来维持。
和稳定币对照,代币化存款仍然是商业银行的负债,发行行在央行有账户,它留在等级体系之内,见《代币化存款:商业银行货币如何进入链上世界?》。
第二项不足:供给跟着资金流入走
银行的特殊之处在于,它的负债被社会普遍接受为支付手段,所以银行可以通过发行新的负债来购买资产,贷款就是这样创造存款的。这是银行支付弹性的来源[1]。
在目前的安排下,稳定币发行人做不到这一点。只有有人把1美元交给发行人,才能铸造1枚稳定币。稳定币的供给跟着资金流入走,和经济的信用需求无关。作者的说法是,币本身是借据,但建立在它上面的支付体系不创造信用[1]。按照这个结构,目前的稳定币发行人本质上是一家狭义银行:收进存款,持有储备,赚取利差,但不创造货币[1]。
现行监管也在把稳定币固定在这种形态上。美国2025年7月签署的《GENIUS法案》(Guiding and Establishing National Innovation for U.S. Stablecoins Act)和欧盟《加密资产市场条例》(Markets in Crypto-Assets Regulation, MiCA)都要求发行人以高流动性资产全额支持流通中的稳定币,并禁止向持有人支付利息[7][8]。
论文提醒,这一点并非一成不变。作者引用博里奥(Claudio Borio)等人2026年的分析:如果某种稳定币被广泛接受为支付手段,发行人可能不再只用通过发币收到的银行存款购买资产,而是直接发行新的稳定币去购买资产,从而获得原本只属于银行和中央银行的、创造货币的过度特权(exorbitant privilege)。到了那一步,发行人更接近一家真正的银行,也就需要接受银行式的监管[1][9]。弹性取决于接受程度,接受程度又取决于使用场景、市场做法和监管选择。
第三项不足:没有兜底
银行承诺受到压力时,存款保险安抚小额储户,中央银行凭合格抵押品放款,处置机制保证即使银行倒闭,它的货币性负债也能兑现。稳定币没有这些安排[1]。
2022年5月,算法稳定币 TerraUSD 在几天之内失去与美元的挂钩,数百亿美元的价值随之蒸发,过程中没有最后贷款人,没有存款保险,也没有处置机制[1]。即使是以传统资产为储备的稳定币,如果赎回来得足够快、足够大,发行人也可能被迫抛售储备资产,价格跌破面值,引发银行体系的制度安排原本要防止的挤兑[1][10]。
论文提到的一个例子发生在2023年3月。当时硅谷银行倒闭,稳定币 USDC 的发行人 Circle 披露,约33亿美元储备存放在这家银行,USDC 的市场价格随即明显偏离1美元。3月12日,美国财政部、美联储和联邦存款保险公司(Federal Deposit Insurance Corporation, FDIC)宣布全额保护硅谷银行储户,USDC 随后回到面值附近[11]。作者据此指出,硅谷银行获得的兜底,实际上也兜住了一部分稳定币生态[1]。危机里没有人想要信用,人人都想要货币,支付货币的承诺总会受到检验,到时候被请来兜底的,还是等级顶端的机构。
两条纳入路径
论文的结论并不是稳定币永远不能成为货币。作者写道,与美元保持面值最终是一个政策选择,可以设想监管、监督和中央银行体系将来支持稳定币按面值兑换;条件是监督、资本要求、报告义务,以及最终获得能把发行人失败的风险社会化的兜底。这和以往每一种获得认可的私人货币达成的交易是一样的。作者还补了一句:社会认可应当以社会有用性为前提[1]。
2026年有两件事,可以放进这个框架里比较。
第一件在美国。2026年5月20日,美联储理事会就一种支付账户(payment account)征求意见,业内常称为精简版主账户。按照提案,合格机构可以用这个账户在美联储的支付服务上清算和结算,但余额不计息,日终余额设上限,只能使用带有自动防透支控制的服务,也不能获得日间信贷和贴现窗口[12]。对照论文的三项不足,这样的账户可以让持有人直接用央行货币结算,部分缓解面值问题;弹性和兜底仍然缺位。它更像一种有限认可。还要注意,提案本身不改变谁在法律上有资格在美联储开户,稳定币发行人能否用上这类账户,取决于它是否先取得相应的机构资格。
第二件在中国。中国人民银行出台《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》,新一代数字人民币的计量框架、管理体系、运行机制和生态体系自2026年1月1日起实施。按照人民银行副行长陆磊的介绍,客户在商业银行钱包中的数字人民币是以账户为基础的商业银行负债,银行为实名钱包余额计付利息,存款保险依法提供与存款同等的安全保障[13]。用论文的框架看,这是把数字形态的货币放回银行负债这一层,让它直接获得银行体系的弹性和已有的保护安排。数字人民币的基础知识可以参考《什么是央行数字货币(CBDC)?》和《数字货币到底怎么记账?》。
| 比较项 | 目前的稳定币 | 稳定币发行人若持有美联储支付账户(按提案) | 2026年起的数字人民币 |
|---|---|---|---|
| 是谁的负债 | 稳定币发行人 | 仍是发行人,只是多了一条央行结算通道 | 商业银行 |
| 能否直接用央行货币结算 | 否 | 能,但余额有上限 | 能,经由银行的准备金账户 |
| 信用扩张的弹性 | 无,供给跟着资金流入走 | 无变化 | 有,属于银行存款 |
| 压力时的兜底 | 无存款保险,无最后贷款人 | 无日间信贷,无贴现窗口 | 存款保险与银行体系既有安排 |
表中资料来源:BIS Papers No 175、美联储2026年5月20日新闻稿、新华社对人民银行行动方案的报道[1][12][13]。
两条路径方向不同,回答的却是同一组问题:这种货币是谁的负债,在哪一层用什么资产结算,压力来时由谁兜底。
结语:货币不是一种技术
论文在结论里给出了一个检验新货币的标准。新的货币形态也许带来可编程性、速度或更广的覆盖面,但如果它不是以记账单位计价(仅以记账单位标价还不够),不能通过央行货币的最终结算保证面值,也不能提供或获得由公共部门兜底的弹性流动性,就有可能把现代货币体系早已解决的问题重新带回来[1]。
我对这篇论文的判断有两点。
第一,讨论稳定币、代币化和原子结算时,技术问题常被放在最前面:链的吞吐量、合约能不能自动执行、跨链如何互通。真正决定结果的,往往是更朴素的三个问题:它是谁的负债,它在哪一层用什么资产结算,压力来时谁提供流动性。前一类问题有工程答案,后一类问题只能靠制度回答。
第二,“去信用化”看上去更安全,代价是体系失去弹性。黄金、比特币、狭义银行和不配套信用的原子结算,走的都是这条路。与其设计一种不需要信任的货币,不如把新技术接到已经被验证过的信任结构上。欧元体系为代币化证券设计用央行货币结算的现金腿(见《从Pontes到Appia》),香港金管局让代币化存款的银行间结算先走港元 RTGS、再升级为代币化央行货币(见《链上资产用什么钱结算?》),数字人民币回到商业银行负债这一层,都是这个方向上的不同尝试。
作者在论文末尾写道,货币不是一种技术,而是一项制度成就;创造货币的特权,总要伴随相应的责任[1]。BIS 在2026年年度经济报告里也表达了同样的立场,主张把代币化纳入以中央银行为核心的二级货币体系[2]。从这个角度看,稳定币能否成为钱,答案不在链上,在监管者、中央银行和使用者共同的制度选择里。
参考资料
[1]: Iñaki Aldasoro,《Money and the architecture of trust》,BIS Papers No 175,2026年10月。 ↩
[2]: BIS,《Anchoring trust in money: innovation beyond stablecoins》,Annual Economic Report 2026,第三章,2026年6月。 ↩
[4]: Satoshi Nakamoto,《Bitcoin: A Peer-to-Peer Electronic Cash System》,2008年。 ↩
[3]: Iñaki Aldasoro、Jon Frost、Hiro Ito,《The impact of stablecoins on the international monetary and financial system》,BIS Papers No 170,2026年。 ↩
[5]: Eric Budish,《Trust at scale: the economic limits of cryptocurrencies and blockchains》,Quarterly Journal of Economics,第140卷第1期,2025年。 ↩
[6]: Iñaki Aldasoro、Perry Mehrling、Daniel Neilson,《On par: a money view of stablecoins》,BIS Working Papers No 1146,2023年。 ↩
[7]: 美国《Guiding and Establishing National Innovation for U.S. Stablecoins Act》(GENIUS Act),2025年7月18日签署。 ↩
[8]: 欧盟《Regulation (EU) 2023/1114 on markets in crypto-assets》(MiCA),2023年5月31日,第50条。 ↩
[9]: Claudio Borio、Piti Disyatat、Nikola Tarashev,《Stablecoins and the exorbitant privilege of money creation》,VoxEU/CEPR 专栏,2026年2月1日。 ↩
[10]: Rashad Ahmed、Iñaki Aldasoro、Chanelle Duley,《Public information and stablecoin runs》,BIS Working Papers No 1164,2024年。 ↩
[11]: 美国财政部、美联储、FDIC,《Joint Statement by Treasury, Federal Reserve, and FDIC》,2023年3月12日。 ↩
[12]: 美联储理事会,《Federal Reserve Board requests public comment on a proposal to establish a "payment account," which legally eligible financial institutions could use for the specific purpose of clearing and settling their payments》,2026年5月20日。 ↩
[13]: 新华社,《数字人民币迎来重大调整》,2025年12月29日。 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/bis-money-and-architecture-of-trust