2026年10月12日,金融稳定理事会(Financial Stability Board, FSB)主席安德鲁·贝利(Andrew Bailey)致信二十国集团(Group of Twenty, G20)财长和央行行长,介绍 FSB 为10月15日会议提交的一组报告。信件附有一份关于全球稳定币安排的说明文件[1][2]。这份文件连封面和目录共9页,正文约5页,汇总了 FSB 正在推进的两项工作:全球稳定币的跨境脆弱性,以及监测稳定币所需的数据。
文件给出的基础数字是:截至2026年年中,稳定币总市值约3,000亿美元,与一年前基本持平;按价值计算,99%锚定美元[1]。
市场规模一年没怎么变,FSB 仍专门讨论它的跨境风险,原因在稳定币的结构上。持有人可以在周六凌晨把稳定币卖掉,或者转到另一个国家的钱包地址;发行人要把美元付出去,却要等储备资产所在的市场开市、银行营业、支付系统开门。报告反复强调的就是这组错配:负债在全球、全天候流动,储备资产、银行账户和法定货币赎回仍然按司法辖区和营业时间运行。
本文沿着一笔赎回的链条,看这组错配出现在哪些环节,压力怎样传到传统金融体系,以及监管部门为什么难以看清资金的去向。
一、3,000亿美元、99%锚定美元:FSB为什么关注跨境问题
1. 这份文件在 FSB 工作中的位置
FSB 在2023年7月发布了全球稳定币安排的监管、监督和监测高级别建议(High-level Recommendations)[3]。2025年10月,FSB 又发布了对其加密资产全球监管框架实施情况的专题同行评估(Thematic Peer Review)。评估发现,截至2025年8月,各辖区对加密资产活动的监管有所推进,对全球稳定币安排的监管相对滞后,实施中存在明显的缺口和不一致[4]。
这次的说明文件在此基础上继续分析三件事:全球稳定币安排的结构,脆弱性可能如何传播,以及哪些指标可以支持金融稳定监测[1]。文件本身没有提出新的监管标准,性质是一份工作进展说明。它与各标准制定机构在货币主权、支付结算安全与效率、消费者保护以及反洗钱与反恐怖融资(Anti-Money Laundering and Countering the Financing of Terrorism, AML/CFT)方面的工作互为补充。
2. 全球稳定币指的是哪一类稳定币
FSB 所说的全球稳定币(Global Stablecoin, GSC),是指已经或可能在多个司法辖区被使用、并可能在一个或多个辖区具有系统重要性的稳定币[1][3]。系统重要性可能来自它被用作支付手段或价值储藏,也可能来自它和其他金融市场的联系。
运营一种全球稳定币,往往要由多类主体分工完成:发行和赎回、储备资产的管理和托管、钱包服务、交易平台和分销渠道,可能分属不同实体,分别受不同国家监管。FSB 把这些主体合称为全球稳定币安排(Global Stablecoin Arrangement)。由于它的使用范围和参与主体都跨越国界,单一辖区很难单独评估或处理它的跨境脆弱性[1]。
3. 稳定币现在主要用在哪里
报告提到,目前稳定币主要被用作进入、退出和交易加密资产市场的流动性来源;在部分新兴市场和发展中经济体(Emerging Market and Developing Economies, EMDEs),它可能被当作替代性的价值储藏工具,也可能有助于普惠金融。将来,稳定币可能让境内和跨境交易更快、更透明、成本更低。FSB 也指出,其中一部分潜在收益可能来自分布式账本技术(Distributed Ledger Technology, DLT)和代币化本身,未必是稳定币独有的[1]。
稳定币如何维持锚定、储备资产通常有哪些类型,我们在《一篇文章读懂稳定币:它到底是怎么“稳定”下来的?》中介绍过;稳定币目前主要服务的加密资产市场,可以参考《什么是加密资产?从 Bitcoin、Ether 到无支持资产的金融逻辑》。本文主要关注稳定币跨境使用之后产生的问题。
99%锚定美元意味着,无论持有人身在哪个国家,赎回最终都要落到美元资产和美元支付体系上。
二、银行知道储户是谁,稳定币发行人未必知道持有人在哪里
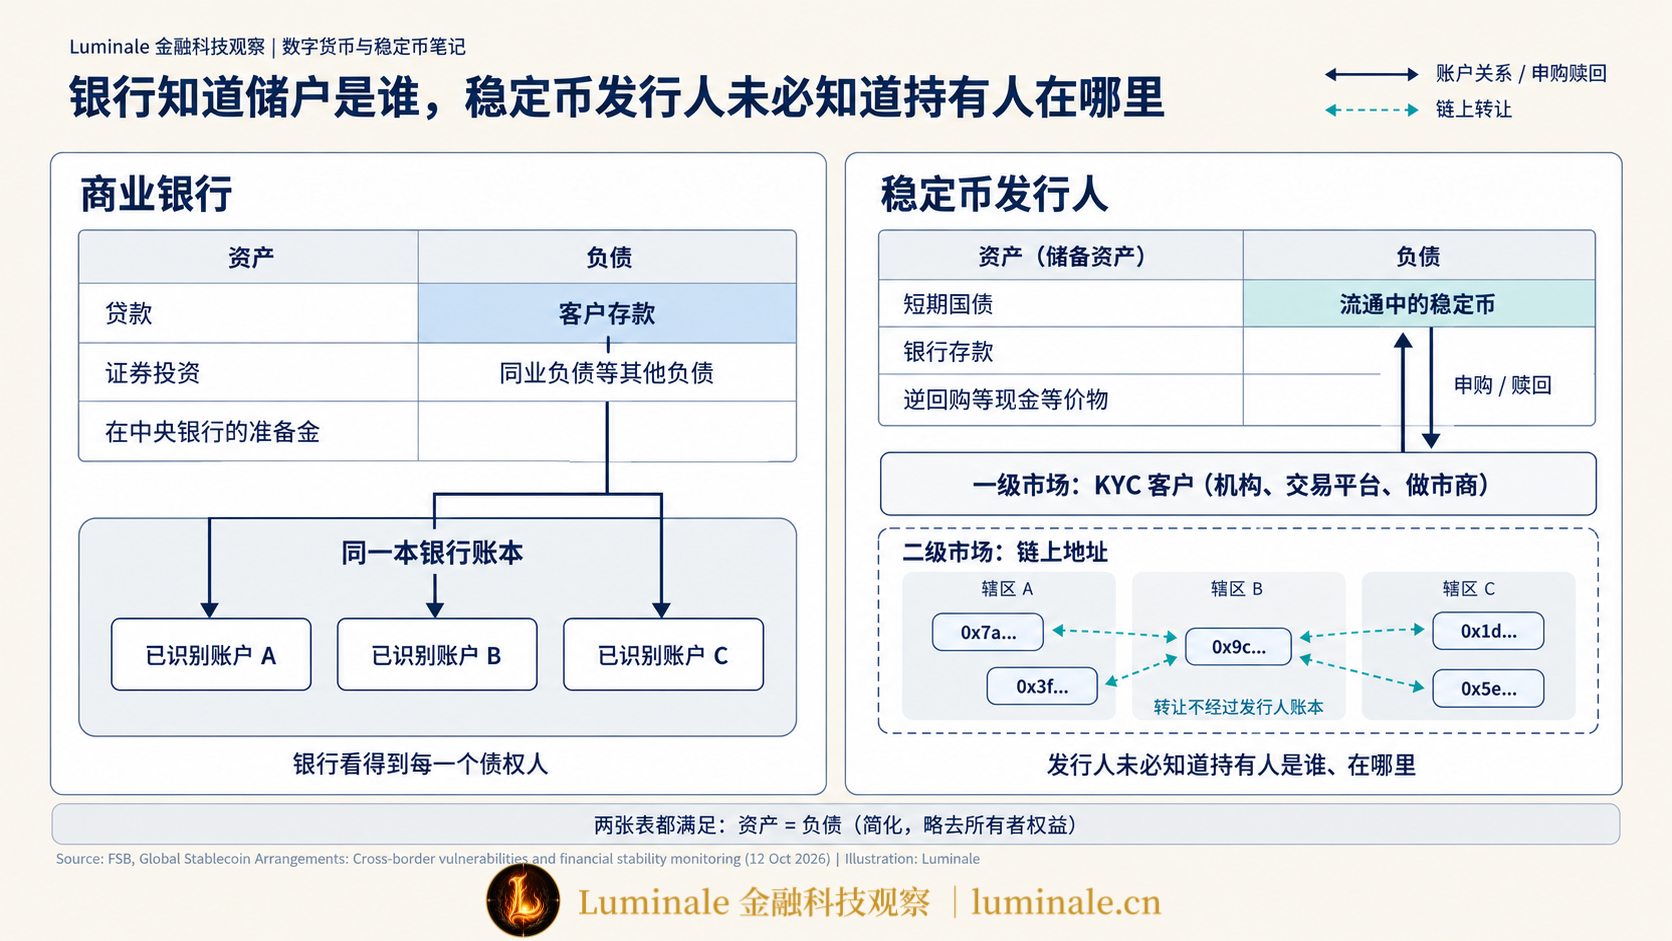
FSB 在报告里拿银行做了对比。银行和储户之间是账户关系,账户发生变动时,会在银行整张资产负债表中统筹安排;全球稳定币的发行人可能不知道谁持有它的负债、持有人住在哪里,有时也不知道赎回需求会从哪里出现。报告的表述是:发行人的负债可以在国际间流动,并且有一部分无法观测[1]。
两张简化的资产负债表可以显示这种差别:
商业银行(简化)
| 资产 | 负债 |
|---|---|
| 贷款 | 客户存款(每一笔对应一个经过身份识别的账户) |
| 证券投资 | 同业负债等其他负债 |
| 在中央银行的准备金 |
稳定币发行人(简化)
| 资产(储备资产) | 负债 |
|---|---|
| 短期国债 | 流通中的稳定币 |
| 银行存款 | |
| 逆回购等现金等价物 |
1. 一级市场和二级市场
稳定币的流通分成两层。在一级市场(Primary Market),通常只有完成了解你的客户(Know Your Customer, KYC)程序的客户可以直接向发行人申购或赎回,这类客户多为机构、交易平台和做市商。申购时,发行人收到美元、铸造新的 Token,资产和负债同时增加;赎回时,发行人销毁 Token、付出美元,资产和负债同时减少。
在二级市场(Secondary Market),Token 在交易平台或链上地址之间转让,交易在买卖双方之间完成。发行人的负债总额不变,改变的是这笔负债欠谁。
以一个1亿美元的例子看发行人账上的变化:
| 操作 | 发行人资产 | 发行人负债 | 发行人是否知道交易对手 |
|---|---|---|---|
| 一级市场申购 | 储备资产 +1亿美元 | 流通中的稳定币 +1亿美元 | 知道(KYC 客户) |
| 二级市场转让 | 不变 | 不变(持有人变了) | 通常不知道 |
| 一级市场赎回 | 储备资产 −1亿美元 | 流通中的稳定币 −1亿美元 | 知道(KYC 客户) |
一枚 Token 在一天之内可能换手多次,经过多个国家的钱包地址,发行人账上的负债始终是同一笔。银行处理同行转账时,付款人存款减少、收款人存款增加,两边都记在银行自己的账本上;稳定币在二级市场转手,发行人的账本上什么都不会发生。账户模式和代币模式在记账上的区别,可以参考《数字货币到底怎么记账?从账户、Token到CBDC账本设计》。
2. 化名和匿名的区别
公链上的地址和余额是公开的,任何人都可以查询;地址背后是谁、在哪个国家,往往无法确定。FSB 把这种状态称为化名(Pseudonymous),与完全匿名不同。发行人了解自己的一级市场客户,看不清的是二级市场上的最终持有人。
同样是上链的货币,代币化存款的情况不同。代币化存款仍然是商业银行对已知客户的负债,持有人一般限定在银行的客户范围内,详见《代币化存款:商业银行货币如何进入链上世界?》。
负债结构上的这个差别,也影响稳定币的价格。银行存款之间按面值一比一转换,有央行货币结算和存款保险等制度支撑;稳定币在二级市场的价格可能偏离1美元,背后是不同发行人的储备质量和赎回安排各不相同。这正是《为什么不同银行的1元都是1元,而稳定币却未必?——读懂BIS的“货币单一性”》讨论的问题。
FSB 在指出这些问题的同时也写明,全球稳定币可以在国际间获取和流动,这也是它可能带来收益的原因之一[1]。
三、链上24小时,链下有营业时间:一笔赎回会在哪里卡住
FSB 指出,支撑 Token 的储备资产和持有人的法律保护,至少有一部分锚定在特定司法辖区。发行人设计发行计划时,会让储备资产和法币赎回方面的承诺至少能在一个辖区的法律框架下执行,并因此受这个框架约束。赎回和储备管理还要服从所在市场的营业时间和结算惯例,也越来越多地受监管要求约束[1]。
1. 一笔赎回的五个环节
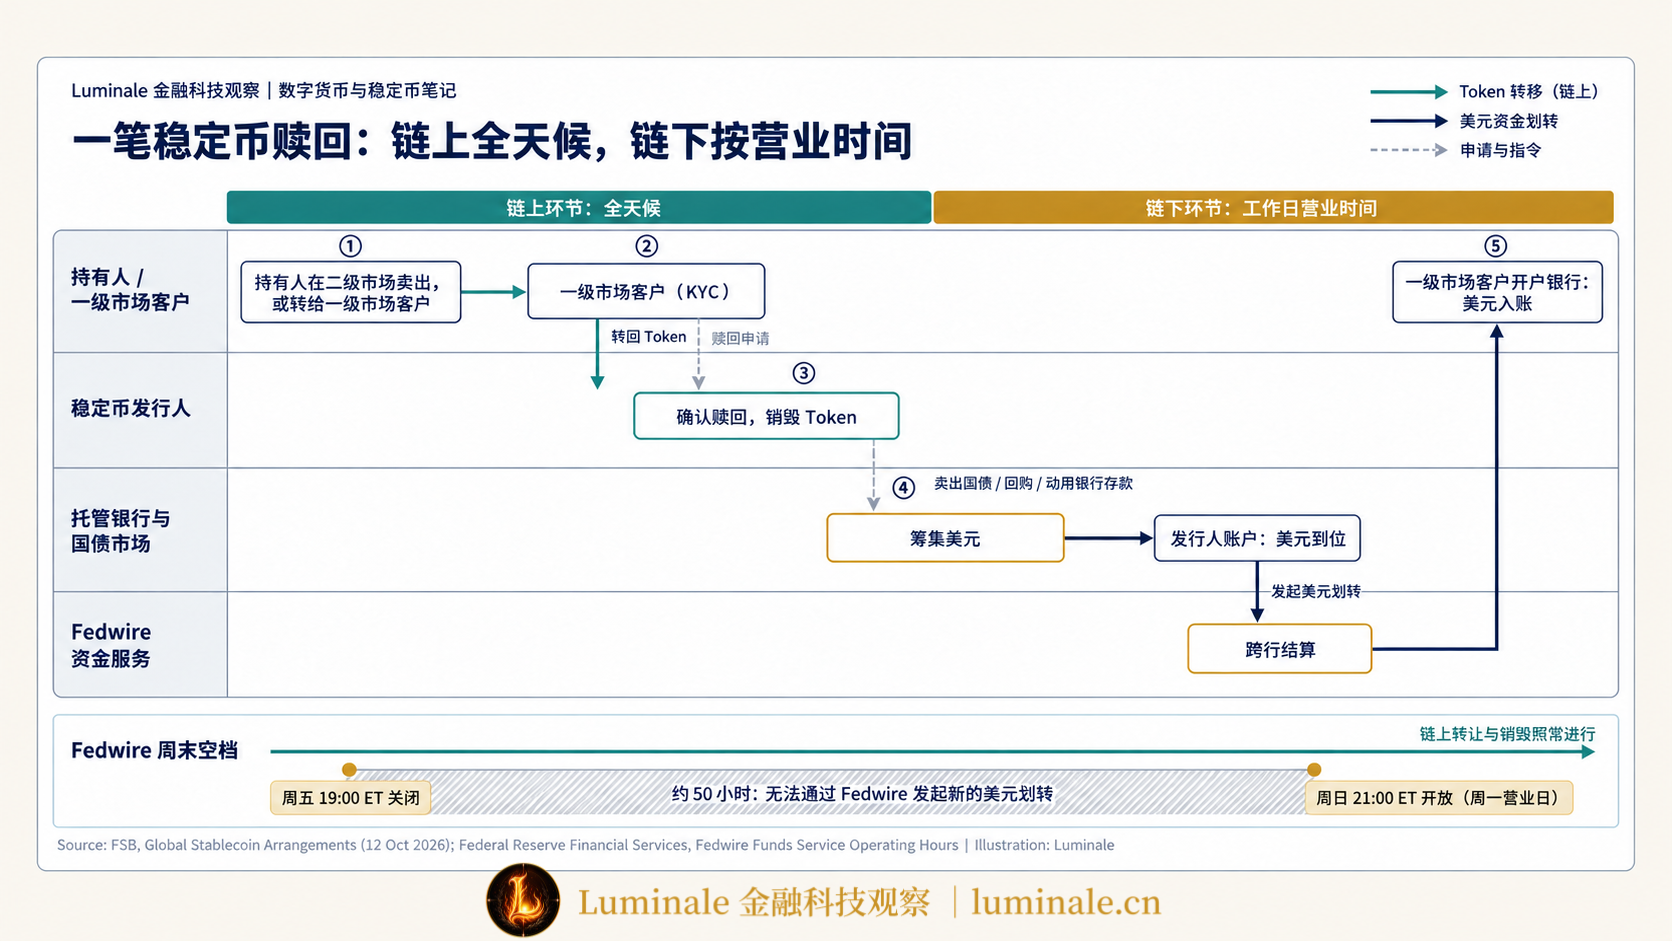
假设一位持有人想把手里的稳定币换回美元,整个过程大致经过五个环节:
| 环节 | 发生在哪里 | 运行时间 |
|---|---|---|
| ① 持有人在二级市场卖出 Token,或转给能直接赎回的一级市场客户 | 交易平台、链上 | 全天候 |
| ② 一级市场客户向发行人提交赎回申请,把 Token 转回发行人 | 链上、发行人系统 | 链上全天候;发行人的处理时间按其规则 |
| ③ 发行人确认赎回,销毁 Token | 链上 | 全天候 |
| ④ 发行人为付款筹集美元:动用银行存款,或卖出国债、做回购 | 托管银行、国债市场 | 以美国工作日为主 |
| ⑤ 美元从发行人的开户银行付到赎回人的银行账户 | 商业银行与 Fedwire 等大额支付系统 | 工作日营业时间 |
前三个环节在链上,可以全天候进行;后两个环节在链下,要跟着银行和金融市场的日历走。
以美国的大额支付系统为例。美联储的 Fedwire 资金服务(Fedwire Funds Service)目前周一至周五运行,每个营业日从前一日晚9点(美国东部时间)开放,到当日晚7点结束;周六、周日和联邦储备银行假日不营业[5]。从周五晚7点到周日晚9点,大约50个小时里,发行人无法通过 Fedwire 发起新的跨行美元划转。美联储在2025年10月宣布,将把 Fedwire 资金服务的运营日扩展到周日和工作日假日,实施时间最早在2028年;扩展之后,周六仍然不运行[6]。
链上的 Token 转移完成,不等于美元已经完成结算。Token 被销毁后,发行人账上的这笔稳定币负债随之注销,赎回人应收的美元却可能还在等第⑤步。银行间的大额美元划转主要通过 Fedwire 这类实时全额结算(Real-Time Gross Settlement, RTGS)系统完成,相关机制可以参考《为什么支付系统不把每一笔钱都马上结掉?——看懂RTGS与DNS》;链上确认和法律意义上的结算最终性(Settlement Finality)有什么区别,可以参考《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
下图由 Luminale 根据 FSB 说明文件和美联储公开资料整理,用不同线型区分链上 Token 转移、链下资金划转和信息传递:
2. 周末的压力情景
下面是一个假设,并非 FSB 报告中的案例。
周五晚上,市场开始怀疑某种稳定币的储备资产。周六、周日,持有人在二级市场持续抛售,价格从1美元逐步下滑。按常理,做市商可以低价买入 Token,再向发行人按面值赎回,赚取差价,这种套利会把价格拉回锚定值。问题在于,周末提交的赎回最早也要到周一才能收到美元。做市商在这两天里要承担价格继续下跌的风险,还要垫付资金,于是会要求更大的折价才愿意买入,套利对价格的支撑就减弱了。到了周一,大量赎回请求集中到达,发行人只能在短时间内大规模卖出国债筹集美元。
FSB 对这一点的判断有两面。压力时期,二级市场全天候开放、交易速度快,可能加快抛售、扩大抛售规模,如果赎回跟不上需求,锚定就会受到压力。另一方面,深度和流动性好的二级市场可以促成套利,帮助价格回到锚定值[1]。套利能起多大作用,取决于套利者对按面值赎回有多大把握,以及等待赎回到账要承担多长时间的价格风险和资金成本。营业时间之外的那段空档,会同时削弱这两个条件。
3. 和银行挤兑相比少了什么
银行同样会面对挤兑。区别在于,多数辖区为银行准备了制度安排:银行可以向中央银行申请流动性支持,例如美联储的贴现窗口(Discount Window),储户还有存款保险(Deposit Insurance)。稳定币发行人通常无法使用这些安排。
银行获得的流动性支持同样受营业时间限制。美联储在宣布延长 Fedwire 运营日的同时表示,正在研究是否相应扩大贴现窗口的运营日[6]。
可以拿支付机构的客户备付金作个对照。支付机构的客户备付金集中存管,资金和客户都处在同一个辖区的监管之下,详见《支付宝里的钱和银行卡里的钱,是一回事吗?一文讲清“备付金”》。全球稳定币的持有人遍布各国,储备资产却只放在少数辖区,两者对应不上。
4. 压力外溢的三条渠道
FSB 指出,全球稳定币一旦发生挤兑,可能通过三条渠道外溢到传统金融体系[1]:
| 渠道 | 传导方式 | 受影响的对象 |
|---|---|---|
| 储备资产与银行存款 | 发行人为应付赎回集中抛售储备资产,造成资产甩卖(Fire Sale);从银行大量提取存款 | 短期国债和回购市场、存放储备的银行 |
| 支付与结算依赖 | 实体经济如果已经依赖某种稳定币完成支付和结算,它出问题会中断这部分支付 | 使用该稳定币收付款的企业和个人 |
| 外汇市场 | 稳定币被用于跨境交易时,压力会传到相关货币的外汇市场 | 相关货币的兑换和跨境资金流动 |
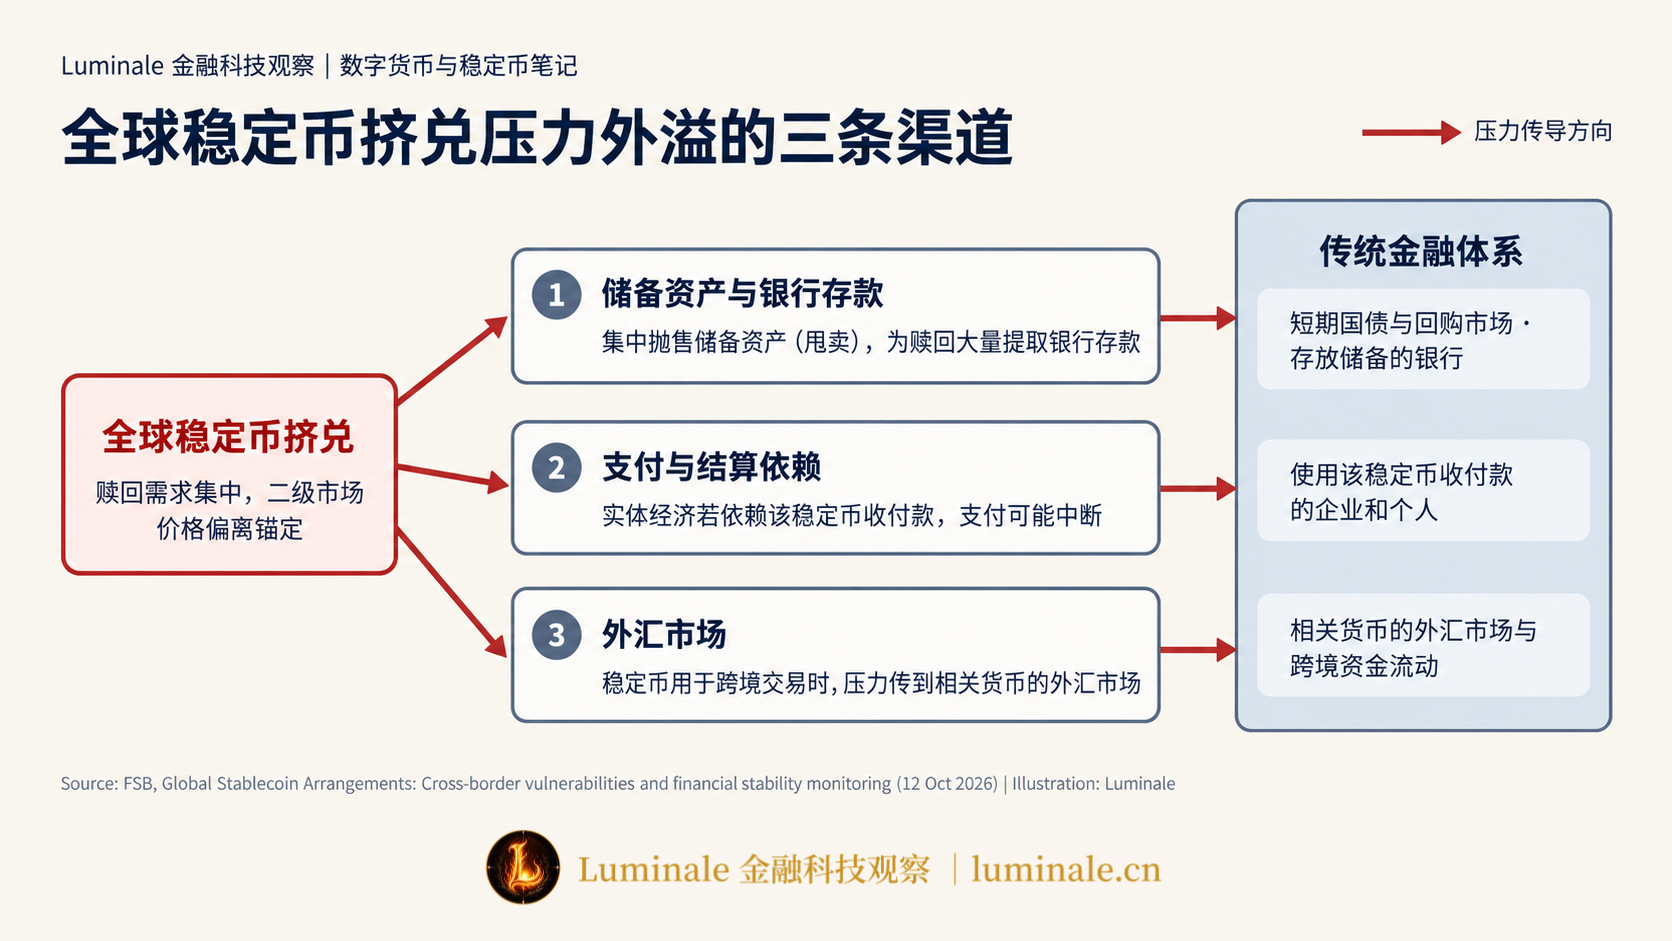
第一条渠道和储备资产的构成直接相关。储备里短期国债和逆回购占比越高,发行人筹钱越要依赖国债市场;银行存款占比越高,存放储备的银行越可能在短时间内流失大额存款。第二条渠道目前影响有限,因为稳定币主要还在加密资产市场内使用;它在实体经济里用得越多,这条渠道越重要。第三条渠道和跨境使用最直接相关,稳定币在哪些国家被用于跨境收付,压力就可能传到哪些国家的外汇市场。
交易速度加快以后风险传导也会加快,这是 IMF 在代币化问题上提出过的担忧,可以参考《IMF最新报告精读:代币化让金融交易更快,风险也会来得更快吗?》。稳定币的情况更具体一些:链上的抛售可以全天候进行,链下的资产处置要等工作日,两边的速度差会把压力集中到开市后的几个小时里。
四、同一枚币,几本储备账:多发行人结构与跨境监管的空白
第三章讨论的是时间上的错配。全球稳定币还有一层空间上的错配:负债在全球流动,储备资产和法律保护却分别落在一个或几个辖区。多发行人结构把这个问题放大了。
1. 多发行人安排如何运作
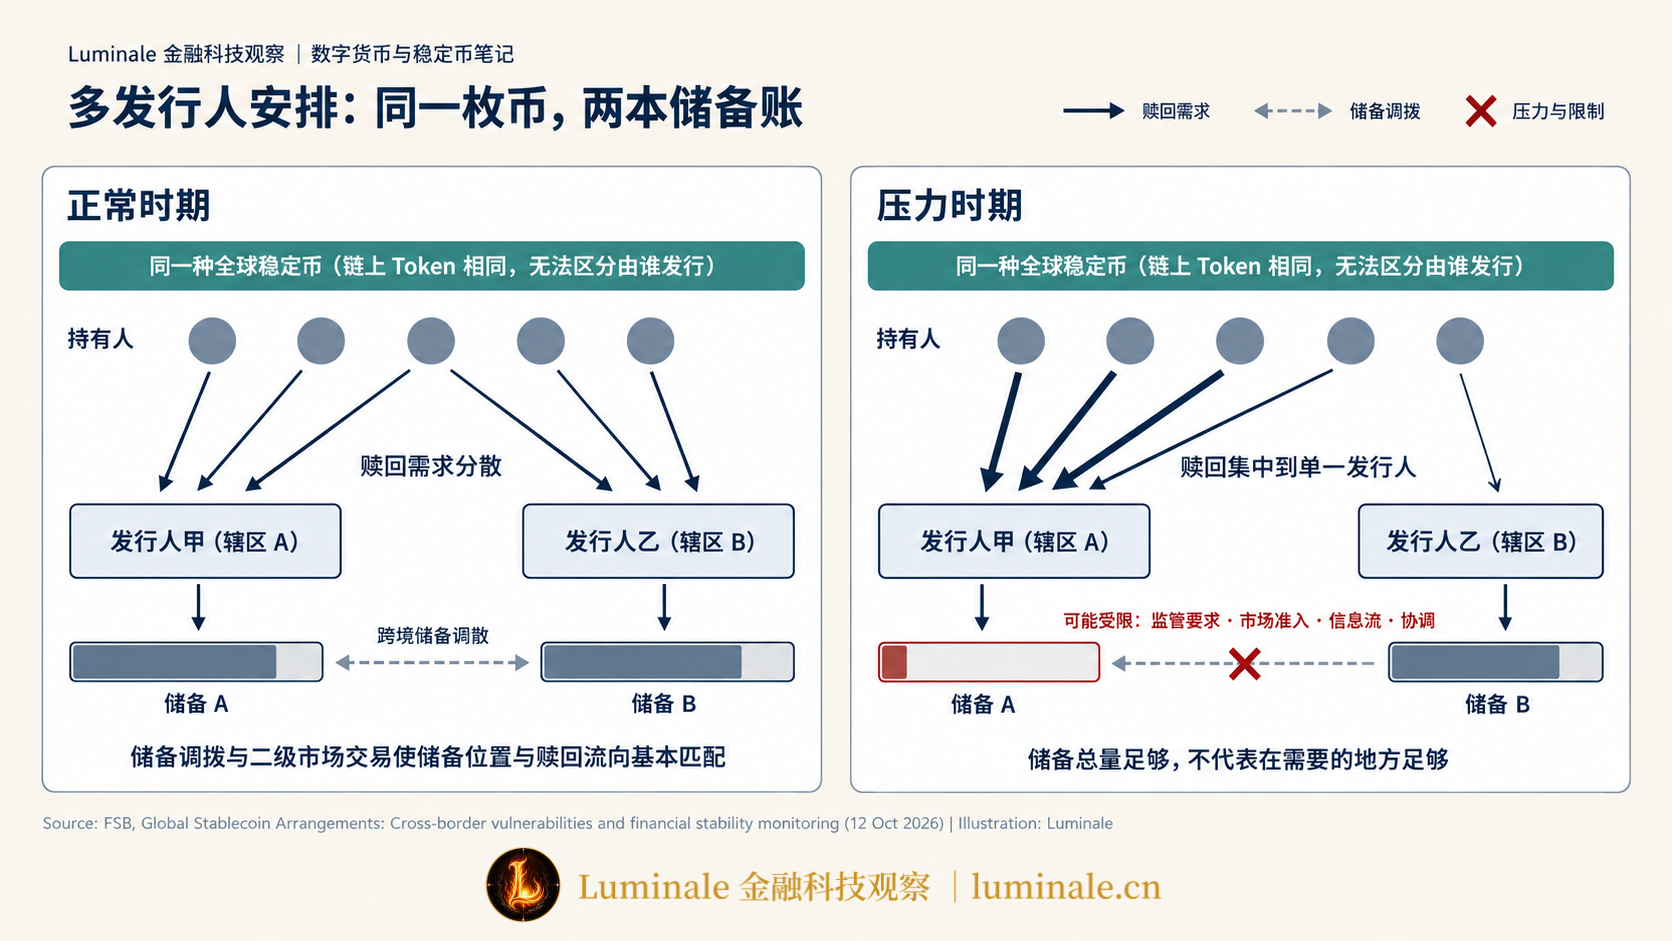
FSB 专门分析了多发行人安排(Multi-issuer Arrangement):几家关联发行人共同承担同一种全球稳定币的负债,各自持有储备;持有人可能可以向其中任何一家赎回。这类安排依靠跨境调拨储备和二级市场交易,让储备所在的位置与赎回需求出现的位置保持一致[1]。
用一个简化的例子说明。某种稳定币由甲、乙两家关联发行人共同发行,甲在 A 辖区,乙在 B 辖区,各自按本辖区的要求持有储备。Token 在链上是同一种,持有人无法从 Token 本身分辨它最初由谁发行。
| 情形 | 赎回需求 | 储备能否跟上 |
|---|---|---|
| 正常时期 | 分散在甲、乙两家,大致与各自的发行量相当 | 通过储备调拨和二级市场交易,储备位置与赎回流向基本匹配 |
| 压力时期 | 持有人涌向被认为赎回更快、法律保护更好的一家,比如甲 | 甲的本地储备不足,需要从乙调入;调拨可能受监管要求、市场准入、信息传递和协调能力的限制 |
FSB 的原话是:如果持有人无论 Token 在哪里发行都可以向任一发行人赎回,赎回需求可能集中到集团内的单一实体。储备调拨和二级市场交易可以让赎回流向和储备重新对齐,效果取决于储备的可移动性、市场准入、信息流和协调,而这些在压力时期可能失效[1]。
这有点像一家跨国银行在两个国家各设一家子行,储户可以到任意一家子行取款,两家子行的准备金却不能随时互相划拨。储备的总量足够,不代表在需要的地方足够。
2. 出了问题,这笔债算谁的
多发行人结构在破产时还会带来法律问题。如果部分持有人的所在地无法或难以确定,在压力或破产情形下,负债应当归到哪一家发行人名下、持有人的法律主张是什么,都可能不清楚。更宽泛地看,全球稳定币一旦破产,可能难以确定适用哪一国或哪几国的破产制度[1]。
FSB 还指出,复杂的跨境公司治理和分销结构,以及在尚未实施 FSB 建议的辖区持有流动性较差或质量较低的储备资产,都会放大流动性和运营方面的脆弱性。储备资产的数量和质量,以及稳定币安排所处的监管框架,仍然是决定其韧性的基本因素[1]。
跨辖区、跨时区的结算风险在传统金融里并不新鲜。外汇交易的两种货币分别在不同国家的支付系统里结算,营业时间错开,曾经出现一方已经付款、另一方的货币却收不到的情况,详见《换汇最危险的时刻是什么?——PvP为什么是外汇市场的“一手交钱,一手收钱”》。外汇市场后来用同步交收(Payment versus Payment, PvP)机制处理了这类本金风险。全球稳定币的赎回和储备调拨目前还没有类似的跨辖区协调安排。
3. 各国监管框架之间的空白
FSB 认为,在许多辖区,跨境监管框架之间如何衔接仍不确定,甚至没有定义,包括如何对待境外发行的稳定币。国际监管之间的相互作用,促成了全球稳定币复杂的跨境结构,也给监管套利(Regulatory Arbitrage)留下了空间,一些发行人选择在监管较松或没有监管的辖区设立和运营[1]。
FSB 也承认,这个问题没有统一的解法。各辖区在按照本国的法定职责和法律框架实施2023年的建议,不同框架之间如何相互作用仍然复杂、不确定。一个全球稳定币安排可能由多个实体、在多套监管制度下运营,这会让监督、危机管理、问责以及压力和破产时的合作变得更复杂。FSB 的判断是:全球稳定币和各国的监管框架,都还没有经历过严重压力和破产情形的检验[1]。
新加坡的单一货币稳定币监管框架,以及它如何处理境外发行稳定币的承认问题,是各辖区探索的一个例子,可参考《新加坡数字金融走到了哪一步?从代币化到支付结算基础设施》。
五、看不清的资金流向:数据缺口与新兴市场风险
第三层错配出在信息上:发行人看不清持有人在哪里,监管部门同样很难看清稳定币在哪些国家、被用于什么用途。
1. 链上数据多,能用于监测的少
报告第二部分专门讨论了数据问题。稳定币活动产生大量数据,几项难题限制了这些数据在金融稳定监测中的用途。FSB 把难题分成两类[1]:
- 结构性的难题:公链交易是化名的,除非加密资产生态发生重大变化,这类限制可能长期存在。
- 可以改善的难题:一是数据在技术上存在,但没有向公众或监管部门披露;二是编制和共享数据时使用的方法、推断规则、格式和覆盖范围不统一。
目前,监管部门主要依赖私营数据商。这些第三方用各自的专有方法,从原始数据中编制、筛选和汇总稳定币数据,方法的准确性和透明度参差不齐,不同数据商的结果难以比较。监管部门可以考虑加强自身的区块链数据分析能力,FSB 也提到,这对一些辖区,特别是新兴市场和发展中经济体来说,是一项不小的投入[1]。
更难解决的是归属问题:把稳定币活动对应到具体的用途和地区。要了解稳定币集中在哪里、跨境资金怎样流动,就需要这类汇总数据。公链交易的化名特征,加上多数稳定币依托的智能合约(Smart Contract)结构,使归属分析常常无法完成;即使能做,因为方法不标准、不公开,结果也未必可靠[1]。
智能合约为什么会增加归属的难度,可以这样理解:很多稳定币转账要经过交易池、跨链桥等合约地址,链上能看到的交易对手往往是一段合约代码,后面的真实用户要靠推断。智能合约的基本原理,可以参考《智能合约、可编程性与链上结算:金融交易自动化的基础》。对照传统的跨境汇款,汇款经过的每家银行都要识别客户,报文里带着付款人和收款人信息,跨境收支还要纳入国际收支统计,参见《一笔跨境汇款到底经历了什么?从代理行、SWIFT到全球支付改革》。
FSB 也看到了改善的趋势。近年来稳定币数据的可得性已经明显提高:合并多个来源的数据、提高推断方法的可靠性并公开方法、用新方法估计稳定币的用途,都可以提高数据的可用性。目前这些工作主要由业界推动。披露和报告要求、智能合约设计、数据标准的变化,也可能让链上和链下产生更多格式一致的数据[1]。
2. 新兴市场面临的额外风险
FSB 指出,新兴市场和发展中经济体可能面临额外风险,包括货币替代(Currency Substitution)、银行脱媒(Bank Disintermediation)和资本流动管理(Capital Flow Management)方面的困难,因此在这些经济体,稳定币可能在较低的使用水平上就具有系统性[1]。
这三种风险落到账户上,大致是这样:居民把本币银行存款换成美元稳定币,本国银行的存款减少,可用于放贷的资金来源跟着减少;稳定币放在自托管钱包里,跨境转移不经过本国银行,原有的外汇管理和资本项目管理手段很难覆盖。跨境资金在制度上如何分类和管理,可以参考《从经常项目到资本项目,跨境资金是怎么分类的》。
3. FSB 提出的下一步
针对跨境脆弱性,FSB 建议监测二级市场的深度、流动性和结构,以及稳定币持有、赎回和储备资产的地理分布,多发行人结构尤其需要关注后者。报告提出三个值得继续推进的方向[1]:
- 加强对跨境脆弱性的监测,利用上述指标和 FSB 在稳定币数据方面的工作;
- 支持2023年建议的实施,特别是促进跨境合作和信息共享,这也有助于各国监管框架之间的衔接;
- 收集各方在全球稳定币安排陷入困境或倒闭时的应对规划做法,重点关注跨境问题。
针对数据,FSB 建议成员和相关部门考虑三步:建立一套金融稳定监测指标并识别数据缺口;更好地利用现有数据,包括鼓励跨境分析能力建设、信息共享和协调;探索链上和链下数据收集与编制的行业最佳实践,逐步提高数据质量和可比性[1]。
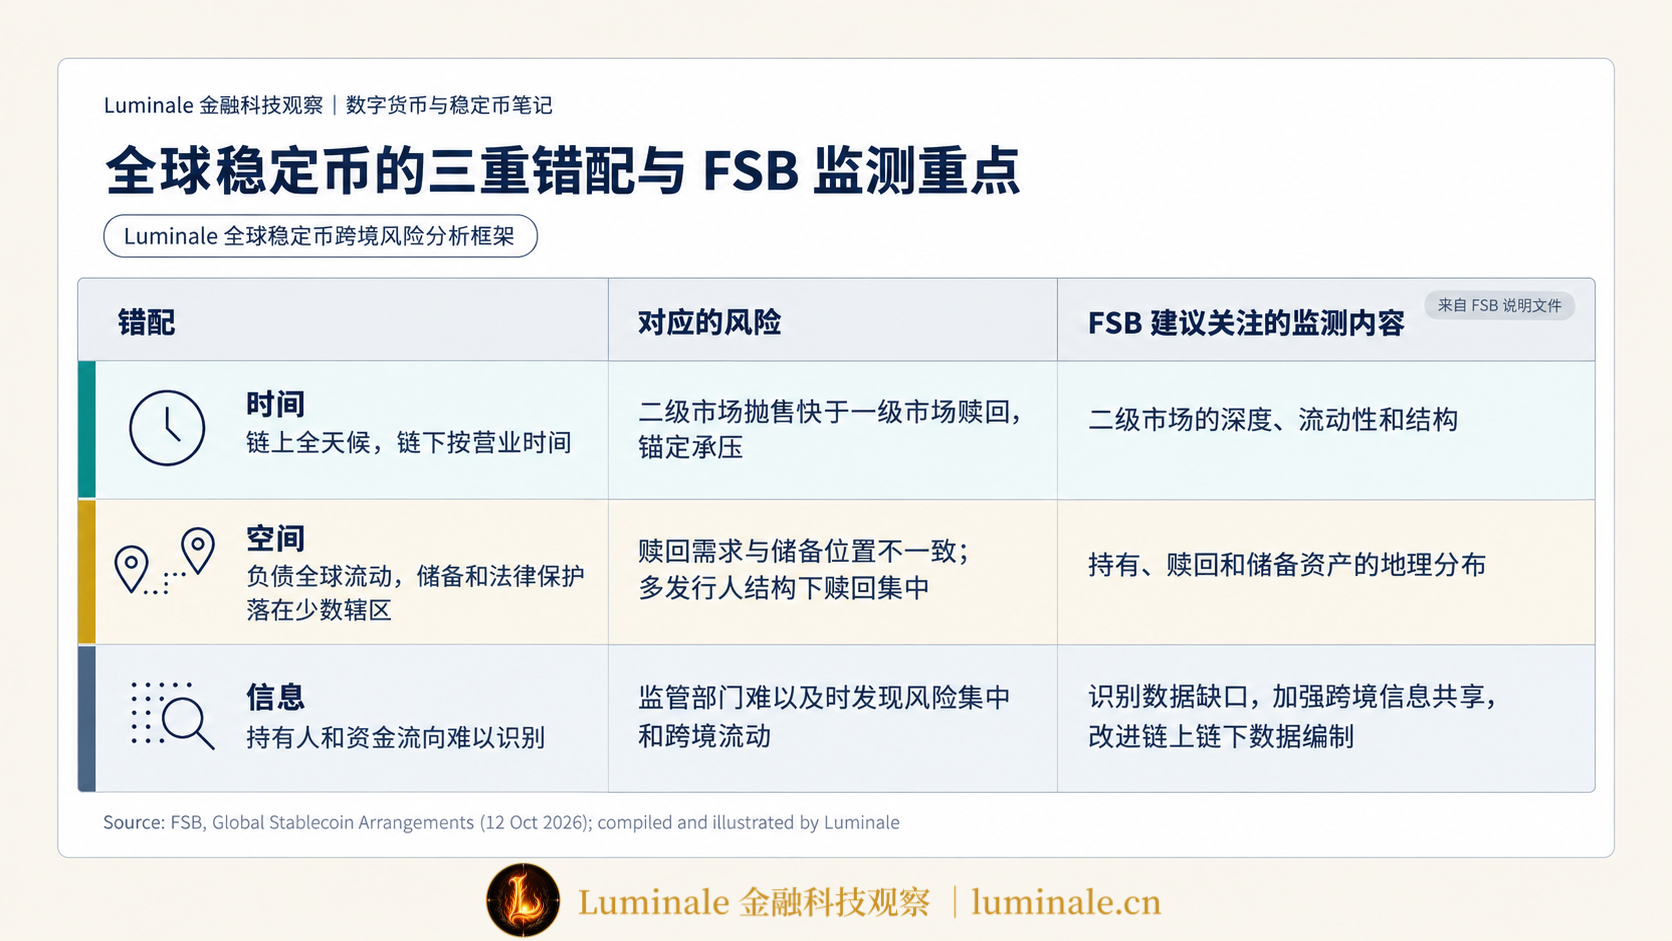
把前面三章的内容和 FSB 建议的监测指标放在一起,可以得到下面这张表。左两列是本文的归纳,右列来自 FSB 说明文件:
| 错配 | 对应的风险 | FSB 建议关注的监测内容 |
|---|---|---|
| 时间:链上全天候,链下按营业时间 | 二级市场抛售快于一级市场赎回,锚定承压 | 二级市场的深度、流动性和结构 |
| 空间:负债全球流动,储备和法律保护落在少数辖区 | 赎回需求与储备位置不一致;多发行人结构下赎回集中 | 持有、赎回和储备资产的地理分布 |
| 信息:持有人和资金流向难以识别 | 监管部门难以及时发现风险集中和跨境流动 | 识别数据缺口,加强跨境信息共享,改进链上链下数据编制 |
六、结语:风险集中在链下环节
稳定币把银行业的一个老问题搬到了新的环境里:负债可以被随时要求兑付,资产却需要时间才能变现。银行处理这个问题已经有一整套制度,包括了解客户、央行流动性支持、存款保险和破产处置。全球稳定币的负债在全球、全天候流动,持有人有一部分无法观测,这些制度安排目前大多覆盖不到。
链上转账的速度,改变不了链下的营业时间、司法管辖和破产归属。判断一种全球稳定币是否稳健,看储备够不够只是第一步,还要看三件事:储备放在哪里,压力时期在什么时间能变成美元,出了问题由哪国法律和哪家监管部门处理。
FSB 这份文件给出的是一份问题清单。它讨论的主要是全球稳定币将来可能具有的系统重要性,3,000亿美元的市场规模一年来基本持平;稳定币在跨境支付和实体经济里用得越多,这些问题的答案就越重要。答案取决于各国监管框架能否在跨境合作、信息共享和危机处置上衔接起来。
参考资料
[1]: Financial Stability Board (FSB). Global Stablecoin Arrangements: Cross-border vulnerabilities and financial stability monitoring. 12 October 2026. https://www.fsb.org/uploads/P121026-2.pdf ↩
[2]: Financial Stability Board (FSB). FSB Chair sets out FSB work on AI and stablecoins. Press release, 12 October 2026. https://www.fsb.org/2026/10/fsb-chair-sets-out-fsb-work-on-ai-and-stablecoins/ ↩
[3]: Financial Stability Board (FSB). High-level Recommendations for the Regulation, Supervision and Oversight of Global Stablecoin Arrangements: Final report. 17 July 2023. https://www.fsb.org/2023/07/high-level-recommendations-for-the-regulation-supervision-and-oversight-of-global-stablecoin-arrangements-final-report/ ↩
[4]: Financial Stability Board (FSB). FSB finds significant gaps and inconsistencies in implementation of crypto and stablecoin recommendations. Press release, 16 October 2025; Thematic Review on FSB Global Regulatory Framework for Crypto-asset Activities: Peer review report. https://www.fsb.org/2025/10/fsb-finds-significant-gaps-and-inconsistencies-in-implementation-of-crypto-and-stablecoin-recommendations/ ; https://www.fsb.org/uploads/P161025-1.pdf ↩
[5]: Federal Reserve Financial Services. Fedwire Funds Service and National Settlement Service Operating Hours. https://frbservices.org/resources/financial-services/wires/operating-hours.html ↩
[6]: Board of Governors of the Federal Reserve System. Federal Reserve Board announces expanded operating days of two large-value payments services, Fedwire Funds Service and the National Settlement Service (NSS), to include Sundays and weekday holidays. Press release, 9 October 2025; Federal Reserve Action to Expand Fedwire Funds Service and National Settlement Service Operating Hours (Docket No. OP-1870). https://www.federalreserve.gov/newsevents/pressreleases/other20251009a.htm ; https://www.federalreserve.gov/newsevents/pressreleases/files/other20251009a1.pdf ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/fsb-global-stablecoin-cross-border-vulnerabilities