2026年10月9日,新加坡金融管理局(Monetary Authority of Singapore, MAS)局长谢啇真(Chia Der Jiun)在欧洲工商管理学院(INSEAD)数字金融与智能体AI峰会上发表题为《为数字金融构筑可信根基》(Building Trusted Foundations for Digital Finance)的演讲[1]。
过去几年,各类试验证明了区块链可以发行债券,数字代币可以完成转移,智能合约可以自动执行。试验之后,问题变成了三个:代币化资产能否形成足够的市场流动性?链上交易能否用具有法定清偿力的资产付款?分布在不同机构、不同技术架构上的账本能否互相连接?
MAS 在这次讲话中没有单独介绍某个区块链试点,而是把资产代币化、数字结算资产、跨网络互操作和智能体交易治理放在同一条制度路线里讲。新加坡的重点因此从分散的场景试验转向基础设施建设,目标是让多种资产、多种货币和多个网络能够一起运行。
一、新加坡路线的三层结构
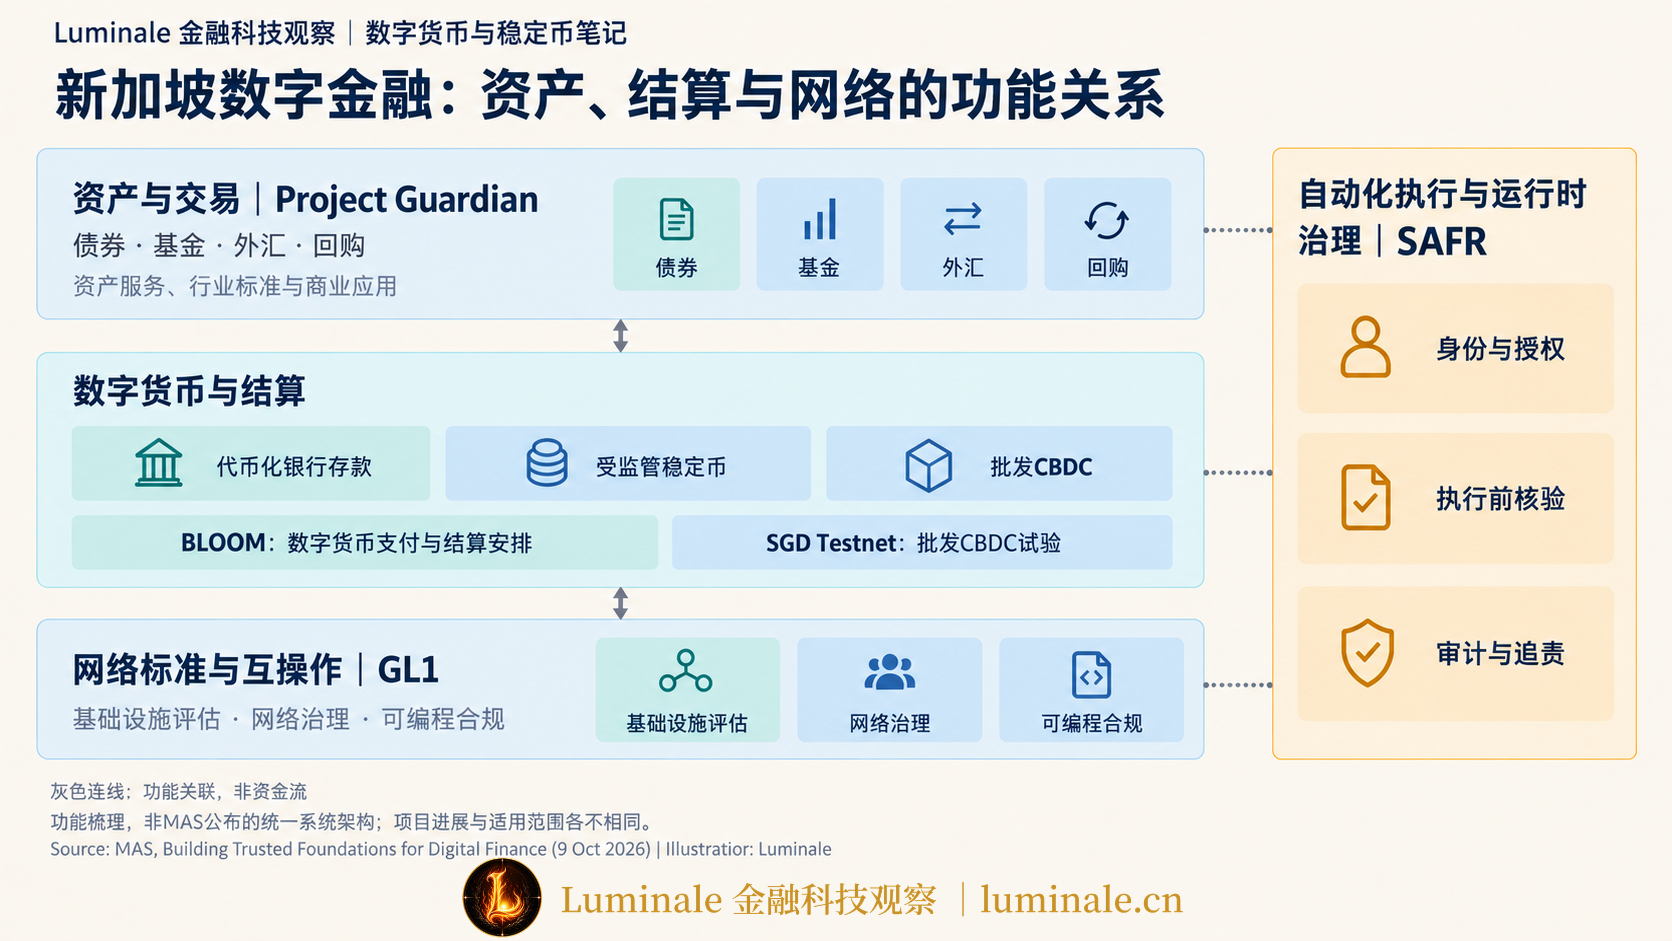
新加坡近年的数字金融布局可以分成三层:资产数字化、货币可编程,以及账本之间互联。三层之间是前后依赖的关系:
- 资产端: 政府债券、投资基金、商业票据和回购协议都可以用分布式账本技术(Distributed Ledger Technology, DLT)代币化。资产上链之后,仍然需要可靠的托管安排、资产服务、做市交易对手和投资者保护规则。代币化本身不会自动增加流动性。
- 货币端: 金融交易包括“交付资产”和“支付资金”两个环节。如果资产已经进入可编程账本,资金仍然走传统批量清算系统,双方就要靠事后对账,并承担资金在途沉淀的成本。结算资产必须能合规地进入同一个可编程网络。
- 基础设施端: 商业银行、中央证券存管机构和交易所不会全部迁移到同一条公共区块链上。每家机构、每个司法辖区都会按自己的技术栈、合规标准和安全要求搭建账本。如果没有共同的交互规则,各平台之间就会相互隔绝。
新加坡要做的,是让合法确权、流动性调度、最终结算和风险隔离这些现有金融市场功能,在数字化环境中继续运行。同一套制度框架可以容纳不同的技术路线,而不必依赖某一条区块链或某一种加密货币。
资产上链能否跑通,已经不是最难的部分。难点在于这套体系能否在商业上规模运行,在法律上有确定性,并在系统受到冲击时保持稳定。
二、Project Guardian:资产代币化的试点与规模化
新加坡在资产端最广为人知的项目是2022年启动的守护者计划(Project Guardian)[2]。该项目由 MAS 与跨国金融机构共同推进,试验资产与财富管理、固定收益证券和外汇市场中的资产代币化。
过去两年,Project Guardian 完成了多项试点,包括代币化投资基金、外汇流动性池和结构化票据发行。MAS 还发布了资本市场产品代币化的监管指引,说明现有证券期货法规如何适用于代币化产品。在最新讲话中,MAS 指出,行业关注点已经从小范围试点转向商业规模化(Commercial Scaling)。
代币化为什么难以自然规模化?以银行间回购交易为例。一笔回购看似只是“以券换钱,约定到期购回”,实际包含一串协调步骤:
- 初始交易: 资金融入方交付证券作为抵押品,资金融出方划付现金;
- 存续期管理: 每日按市价重估抵押品。抵押品市值下跌触及预警线时,出借方向借入方发出追加保证金通知(Margin Call);
- 抵押品替换: 借入方可能需要用另一批合格的优质证券替换原抵押品(Collateral Substitution);
- 到期清偿: 借入方偿还本金和利息,出借方解除冻结并返还证券抵押品。
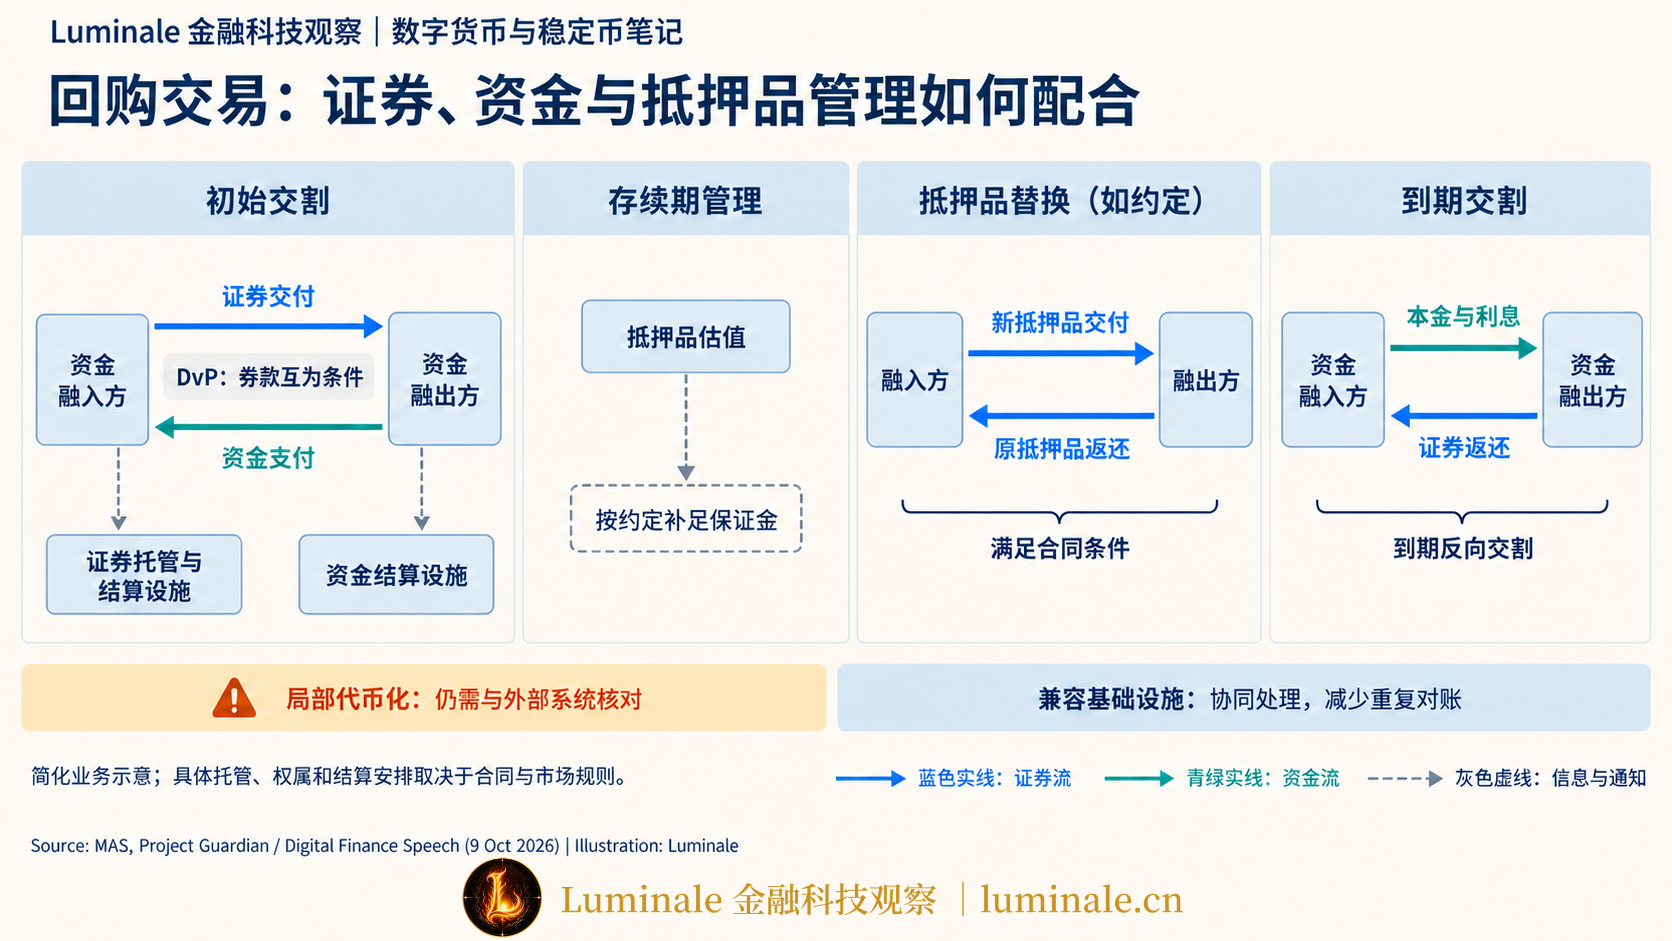
在传统运营模式下,这些步骤分布在不同的交易系统、托管行账户、清算机构和银行核心系统之间,依靠大量报文确认和人工对账。如果某家机构单独上线代币化回购系统,而交易对手、托管机构、存管清算所或资金行中有一方没有接入,或者无法识别代币化资产,整条链条仍然要退回外部的手工对账流程。
资产代币化在规模化时面临三个约束:
第一,收益来自减少全流程对账,而不是发行代币本身。代币化的作用是把合同条款、资产权益和生命周期事件(如计息、分红、追缴保证金)写进智能合约,降低后台处理成本。如果业务流程不能端到端自动化,局部代币化反而会增加系统的维护负担。
第二,孤立的代币化系统会形成新的流动性孤岛。各机构各自搭建私有联盟链后,在 A 链上发行的代币化政府债券,通常不能直接作为 B 链衍生品交易的合格抵押品。技术割裂没有提高效率,反而占用了日间流动性。
第三,规模化需要生态同步迁移。发行人、机构投资者、资产托管人、主经纪商和金融市场基础设施(Financial Market Infrastructure, FMI)必须同时调整业务流程和合规框架。某家技术服务商单方面改造系统,无法完成资产代币化。
这个问题并非新加坡独有。国际货币基金组织(IMF)在近期关于代币化金融的评估中指出,如果交易加速而缺少配套的基础设施和流动性缓冲,压力时期风险可能更快地跨市场传导。相关机制分析见 《IMF最新报告精读:代币化让金融交易更快,风险也会来得更快吗?》。
资产端无法单独解决规模化问题,MAS 因此把工作重点转向货币结算层和互操作基础设施。
三、货币与结算:代币化存款、稳定币和批发 CBDC 如何分工?
资产交付只是交易的一半,另一半是资金结算。
如果缺少能在可编程网络中流转、信用可靠、具备完全清偿力的数字法定货币,资产代币化就没有可用的结算资金。交易双方最终还要回到传统法币清算网络确认到账,原子结算(Atomic Settlement)也就无从实现。
那么,哪种数字货币适合作为结算资产?MAS 的答案是:没有一种数字货币能覆盖所有场景。不同货币形态依托各自的信用基础和制度安排,在不同场景中分工使用。
1. 三种数字结算资产的分工
新加坡的设计中,代币化银行存款、受监管稳定币和批发型央行数字货币(wholesale CBDC)是三类结算资产,各自的用途如下:
| 货币形态 | 主要法律与信用基础 | 核心制度与储备安排 | 新加坡重点聚焦的应用场景 |
|---|---|---|---|
| 代币化存款(Tokenised Deposits) | 商业银行负债(Commercial Bank Money) | 受银行资本充足率、准备金要求及既有存款保险制度约束 | 境内外银行间商业支付、大型跨国企业司库资金管理与贸易结算 |
| 受监管稳定币(Regulated Stablecoins) | 发行机构的信用与资产负债表(Private Liabilities) | 必须由低风险、高流动性资产100%足额储备支持,提供按面值赎回的法律承诺 | Web3 生态及数字资产交易结算、金融科技零售支付、部分跨境商户清算 |
| 批发型央行数字货币(Wholesale CBDC) | 中央银行直接负债(Central Bank Money) | 由国家主权信用背书,没有信用风险与流动性风险,是最终结算资产 | 跨机构大额金融市场交易、金融市场基础设施最终清算、代币化高等级金融资产结算 |
这张表要区分两件事:技术形式,以及货币的信用来源。
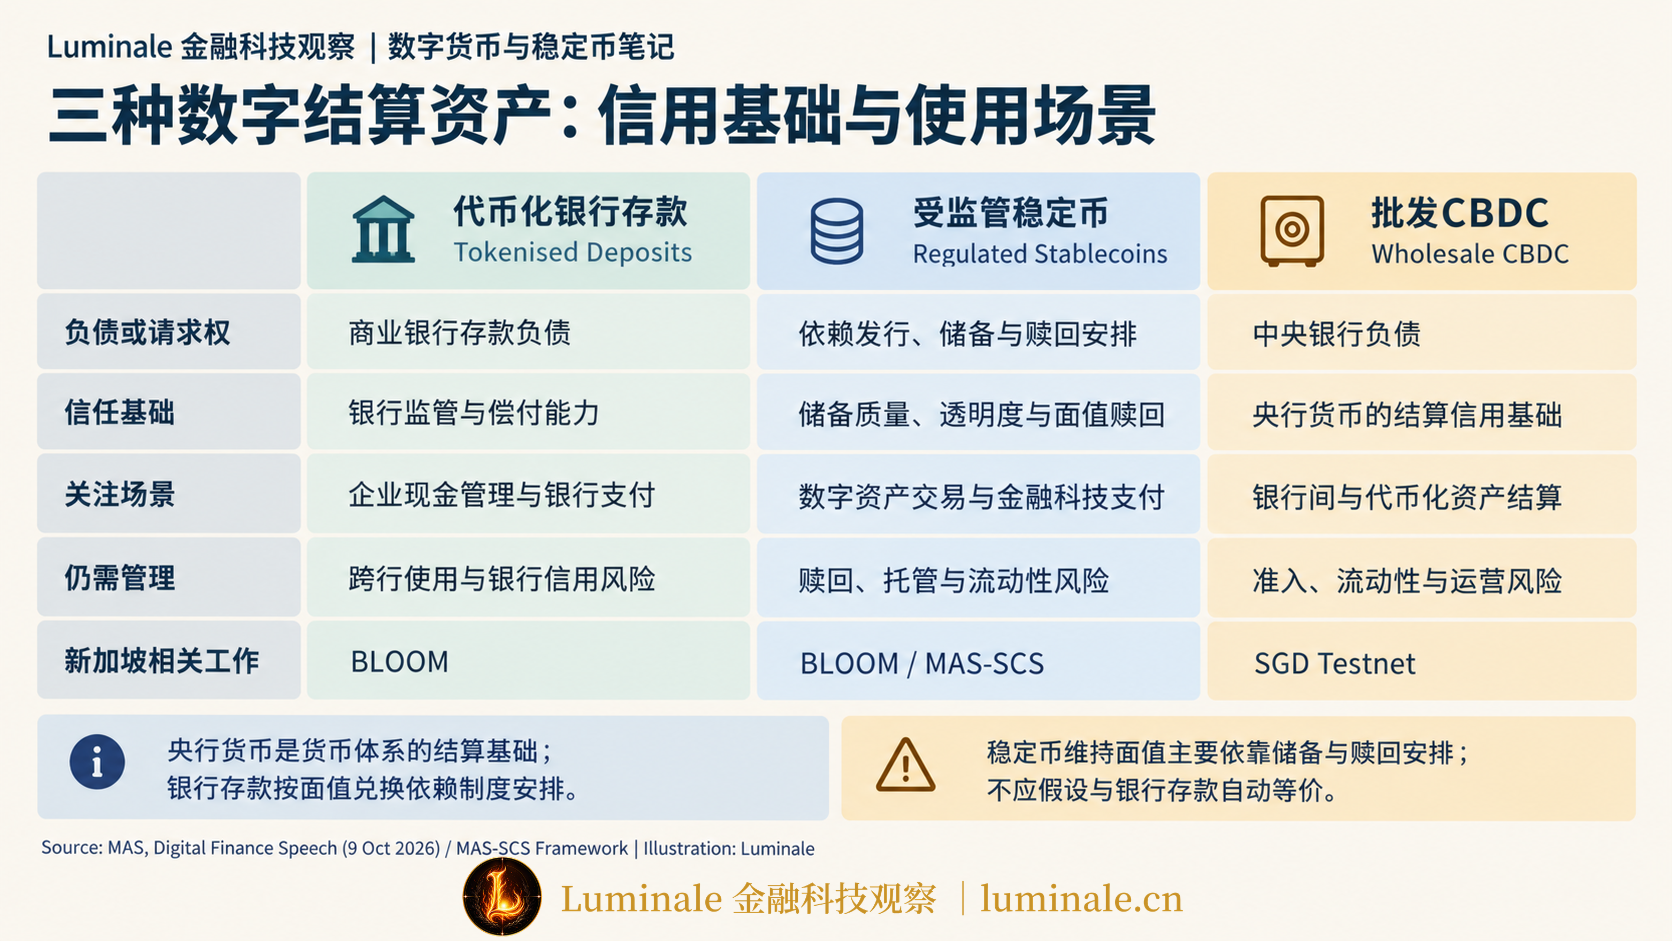
在技术层面,三类资产都可以写成符合某种可编程代币标准的智能合约,也都可以在兼容网络中流转。但从会计和信用风险来看,它们差别很大:商业银行发行的代币化存款,偿付能力取决于发行银行的资产负债表;稳定币的价值依赖发行人的透明度和储备资产质量;央行数字货币的信用来自中央银行。
国际清算银行(BIS)反复强调“货币单一性”(Singleness of Money)原则。不同商业银行的存款之所以能按1:1互相兑换,是因为背后有中央银行准备金账户作为最终清算锚。脱离这个锚,私人数字代币在极端流动性冲击下可能脱锚,信用也会分化。关于货币单一性的拆解,可参考 《为什么不同银行的1元都是1元,而稳定币却未必?——读懂BIS的“货币单一性”》。
2. BLOOM:让数字结算资产进入真实支付流程
分清货币类别之后,要解决的是这些资产如何进入日常经济活动。
2025年10月,MAS 推出试验平台 BLOOM(取自 Borderless、Liquid、Open、Online、Multi-currency 首字母)[3]。BLOOM 要为多种数字结算资产建立统一的发行、分发、清算、跨网络划转、可编程合规检查和最终赎回流程。
如果 A 银行发行的存款代币只能在 A 银行的私有链内部使用,B 银行及其企业客户就无法接收。每家银行各自搭建私有系统,链上的商业银行货币就只能形成彼此不通的储值凭证。
BLOOM 要处理的正是跨机构清算问题:
- 甲企业用 A 银行的存款代币向 B 银行的乙企业付款时,链上如何锁定 A 银行的代币?
- 两家商业银行之间的跨行债权债务如何轧差清算?
- 收款方可以直接收取代币,还是要求系统实时把代币还原为传统商业银行活期存款?
跨机构的账户协调和记账映射,是商业银行货币在链上流通的前提。代币化存款的底层账户机制,可参阅 《代币化存款:商业银行货币如何进入链上世界?》。
3. 批发型 CBDC:高价值交易为什么需要央行货币
代币化存款适合日常商业支付,但高价值金融市场交易仍然需要央行货币。
新加坡的电子化央行货币并不是新事物。实时全额结算系统(Real-Time Gross Settlement, RTGS,即 MEPS+)数十年前就支持商业银行以电子方式划转存放在央行的准备金。MAS 持续推进 SGD Testnet、加大批发型 CBDC 的投入,是为了解决一个新问题:让具有法定最高清偿力的央行货币,直接运行在可编程的代币化交易基础设施中。
2025年,MAS 通过 SGD Testnet 完成了一步试验:星展银行(DBS)、华侨银行(OCBC)和大华银行(UOB)三家本地银行,在测试网络上用批发 CBDC 完成了银行间隔夜拆借的资金清算。
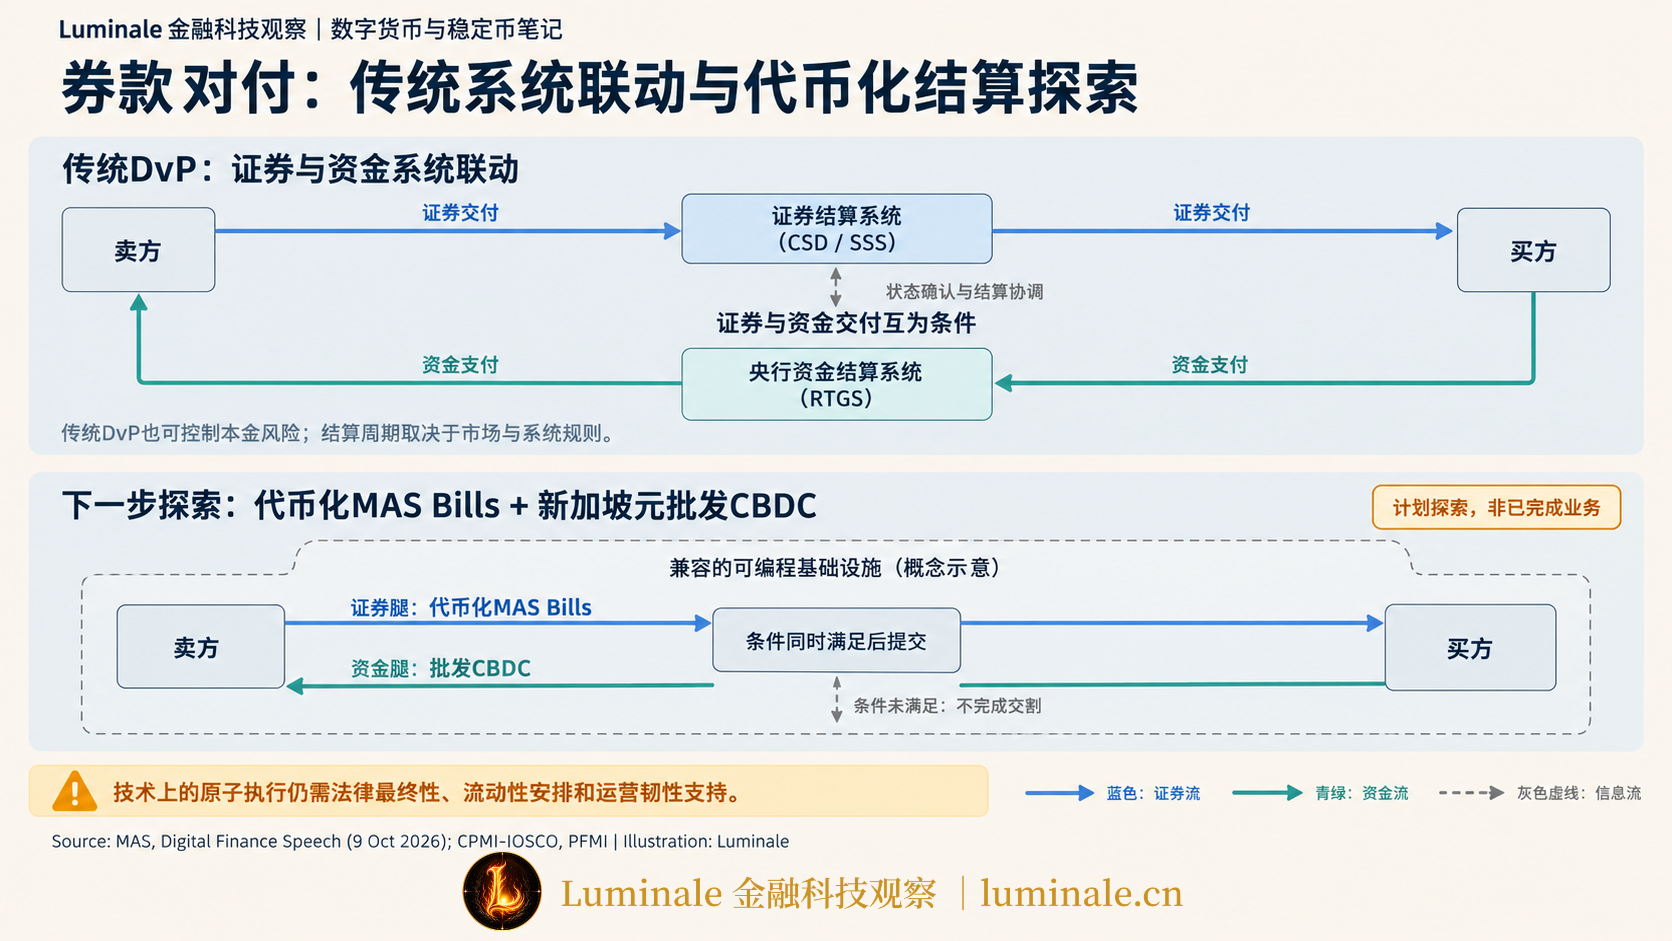
讲话中,MAS 公布了下一步目标:探索用批发 CBDC 结算代币化的新加坡金管局票据(MAS Bills)。
这项探索的意义在于证券结算方式。传统金融市场中,证券结算通常采用券款对付(Delivery versus Payment, DvP):中央证券存管机构(CSD)与央行大额支付系统(RTGS)通过报文接口联动,保证证券过户与资金划转互为前提。两套异构系统之间的报文交换和清算窗口,往往让交割周期拉长到 T+1 甚至 T+2。
如果代币化 MAS Bills 与批发 CBDC 运行在兼容的可编程基础设施中,双方可以在同一份智能合约逻辑里完成原子 DvP 交割:资金扣减和证券过户同时成功,或者同时回滚。这样能消除单方违约带来的本金风险,也能减少金融机构为应对结算延迟而预留的流动性缓冲。批发 CBDC 在金融市场基础设施中的定位,可参考 《什么是央行数字货币(CBDC)?从“数字现金”到金融基础设施》。
4. 稳定币监管:对私人发行设定储备和赎回要求
MAS 没有把私人发行的稳定币排除在金融体系之外,而是为它设定审慎要求。
2023年,MAS 公布了单一货币稳定币(Single-Currency Stablecoin, SCS)监管框架。2026年9月1日,MAS 就《支付服务法》(Payment Services Act, PSA)的修订案公开征求意见,咨询期至2026年10月16日结束[4]。修订的目标是把该框架转化为具有法律约束力的强制规定。
MAS-SCS 框架的主要要求包括:在新加坡申请认可的单一货币稳定币,储备资产只能投资于现金、现金等价物或剩余期限不超过3个月的主权债务凭证;储备必须与发行人自有资产隔离,并由持牌信托机构独立托管;持有人提出赎回后,发行人须在5个工作日内按面值全额兑付法币;发行人还要满足最低资本充足率要求,并进行高频独立审计和披露。
这反映了 MAS 的监管逻辑:稳定币可以作为支付和结算工具,但要受银行审慎标准约束,不能成为影子信贷扩张的工具。储备和赎回的法定义务落实之后,稳定币才具备可信支付手段的基础。稳定币如何保持兑付,可参阅 《一篇文章读懂稳定币:它到底是怎么“稳定”下来的?》。
四、GL1:不同网络之间的互联标准
一些加密社区长期设想,未来所有金融机构都会迁移到一条全球公链上交易。但各主权国家的法律体系、数据保护规则和金融监管各不相同,这个设想与现实不符。
中央银行不会把本国法定货币的最终清算权交给一条不受司法管辖、节点遍布全球、可能分叉的公链。大型商业银行也不会把企业资金往来放在缺乏权限分级的公共网络上。因此,未来的数字金融会是多种网络并存。
这是 MAS 发起 全球一层网络(Global Layer One, GL1) 的出发点。GL1 由 MAS 与多家国际金融机构共同推进,重点是制定机构级金融网络之间的互联标准和治理规则,而不是建设一条通用的新区块链。
目前,GL1 工作组已经交付两套工具:
- 市场基础设施工具包(Market Infrastructure Toolkit): 为各类 DLT 平台提供准入与能力评估基准,核验其系统可用性、最终结算保障、灾备恢复能力和治理透明度是否达到金融市场基础设施的要求。
- 可编程合规工具包(Programmable Compliance Toolkit): 研究如何把反洗钱(AML)、反恐怖融资(CFT)、制裁名单筛查和合格投资者认证等监管规则,封装为可复用的代码组件。交易在不同网络之间流转时,这些检查可以在协议层自动触发并完成验证。
按照 Luminale 的支付基础设施分析框架,资产与支付工具分别运行在不同账本上时,跨网络互操作本质上是在没有中央清算对手方的异构账本之间,重新建立信用对齐与结算最终性。
这涉及三个具体机制:
- 原子锁定: 资产从 A 链转到 B 链时,如何保证 B 链生成凭证之前,A 链上的资产已经被锁定或销毁,不会出现双花?
- 失败回滚与补偿: 如果资金腿已经划转,资产过户环节却因网络超时中断,系统如何触发具有法律效力的回滚或补偿清算?
- 跨法域的法律终局性(Legal Settlement Finality): 交易在技术上完成哈希上链,并不等于司法层面不可撤销。如果某家参与机构在交易确认后几秒内破产,这笔跨网络划转能否受到当地法律的破产隔离保护?
支付指令何时具有法律终局性、破产撤销权如何防范,可参阅 《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
GL1 与前文的 BLOOM 分工不同:BLOOM 关注多种数字结算货币在真实跨行和跨境支付中的使用与兑换;GL1 关注支撑跨网络金融活动的技术标准、合规接口和网络治理规则。两者相互配合,负责的部分不同。
欧洲的路线与此不同。欧洲央行启动了针对新型 DLT 交易的“接触点试验”(Trials and Experiments),用桥接机制把欧元实时全额结算系统(TARGET2)与私有代币化资产平台连接起来,例如意大利央行的 TIPS Hash-Link、德意志联邦银行的 Trigger Solution 和法兰西银行的 DLT 测试网。欧洲的重点是保留现有央行集中结算体系,并向外延伸;GL1 的重点是制定多个机构级网络之间的多边互联规则。欧洲重建央行数字资金腿的复盘,可参考 《从Pontes到Appia:欧洲正在怎样重建代币化证券的“现金腿”》。
五、AI Agent 发起交易:新加坡要处理的新问题
如果代币化资产、数字结算货币和互操作网络是三类基础设施,那么 AI 的发展正在改变发起交易的主体。
MAS 在10月9日的讲话中提到了数字金融的下一阶段:智能体金融(Agentic Finance)和智能体支付(Agentic Payments)。
在传统电子银行或企业财资系统中,每笔资金调拨都要由业务人员录入、复核人员审批,并通过硬件密钥和双重认证才能提交。在智能体金融的设想中,负责企业现金管理的 AI Agent 可以在监测到汇率波动或利差机会后,自动询价、判断,并调用预设接口发起包含跨币种兑换和资金归集的复合交易。智能合约如何在可编程环境中自动触发,可参阅 《智能合约、可编程性与链上结算》。
这带来一个问题:发起交易的不再是自然人,金融体系如何确定谁有权发起支付、谁来核验授权边界,以及失控交易的损失由谁承担?
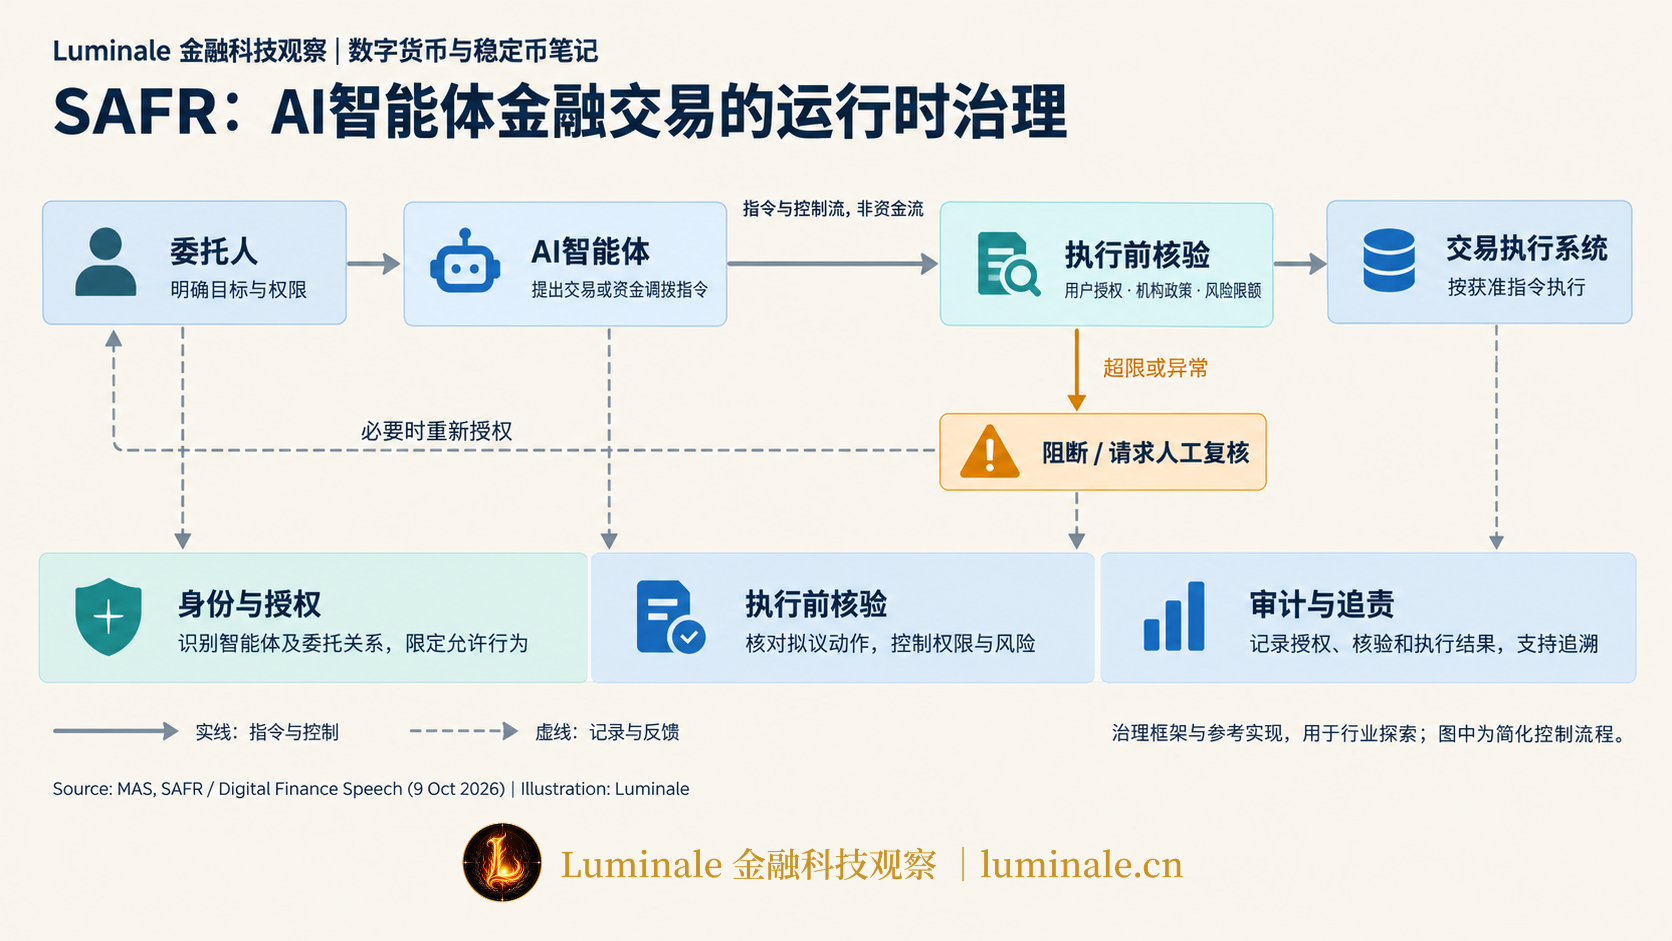
为此,MAS 与行业伙伴推出了 SAFR 框架(Safeguards for Agentic Finance at Runtime),并在峰会上发布了1.1版白皮书和开源参考实现[5]。
SAFR 的做法是把依赖事前人工审核的静态控制,改为嵌入智能体执行过程的运行时治理(Runtime Governance)。它包括三项控制:
- 身份与授权边界: 每个获准参与金融活动的 AI Agent 持有不可篡改的加密数字身份凭证。委托人(自然人或企业)在链上写明该 Agent 的权限,包括币种、交易对手白名单、单笔限额和单日累计限额。
- 执行前核验: 智能体生成的交易指令广播到结算网络之前,要先经过独立的运行时控制网关。网关在执行前比对交易参数是否在授权范围内,超出授权或出现异常模式的指令会被拦截。
- 可追溯的运行审计: Agent 的推理步骤、调用的上下文数据、决策链条和签发的交易指令都写入防篡改日志。发生纠纷或损失时,可以判断问题来自授权错误、模型错误还是恶意攻击,从而划分法律责任。
除了单笔授权,大规模使用智能体还会影响流动性管理和宏观审慎监管。
当成百上千个机构部署的 AI Agent 使用相似的模型和算法时,一旦市场出现定价偏差或突发信用事件,这些 Agent 可能在同一时间做出相同的买入或卖出决定,向同一方向发起大额资金调拨。这种同步行为可能在短时间内耗尽特定清算通道的日间流动性,并引发局部闪崩和连锁违约。
由此可见,每一次交易自动化能力的提升,都需要配套的风险控制、治理机制和流动性缓冲。
需要说明的是,SAFR 目前主要作为行业自律指南和技术参考实现推进,还不是对所有持牌金融机构的强制法定要求。它为下一代金融基础设施的治理提供了一份框架。
六、总结:新加坡路线的四个部分
回顾从 Project Guardian、BLOOM、SGD Testnet、MAS-SCS 到 GL1 和 SAFR 的路线,新加坡在四个层面分别处理了不同的问题:
- 资产端: 用真实试点检验代币化的经济效果,推动行业制定资产数据和业务标准;
- 货币端: 区分代币化存款、受监管稳定币和批发 CBDC 的信用来源,保持法定货币的价值锚稳定;
- 网络端: 承认多网络并存的现实,通过 GL1 推动机构级标准,处理结算最终性和跨境法律确权问题;
- 前沿端: 研究 AI 智能体对交易发起方式的影响,在运行时授权和流动性治理上提前设计控制措施。
资产的记录载体从纸质凭证变成中心化数据库,再变成分布式账本;货币的形态从纸币变成电子记账,再变成可编程代币;交易指令的发起者从银行柜员变成手机用户,再变成 AI Agent。
金融体系的基本问题没有变:每一笔资产背后是谁的负债?交易双方在流动性紧张时依靠谁提供信用支持?一笔交易在什么法律条件下才算不可撤销地完成清算?风险暴露时,损失由谁承担?
这些问题在可编程时代仍然需要回答。新加坡的工作,就是为它们寻找可以长期运行的制度安排。
参考资料
[1]: Monetary Authority of Singapore (MAS). Building Trusted Foundations for Digital Finance. Speech by Chia Der Jiun, Managing Director, MAS, at the INSEAD Digital Finance & Agentic AI Summit 2026, 9 October 2026. https://www.mas.gov.sg/news/speeches/2026/building-trusted-foundations-for-digital-finance ↩
[2]: Monetary Authority of Singapore (MAS). Project Guardian: Collaborative Initiatives to Test Asset Tokenisation and DeFi. Official Initiative Overview and Industry Reports. https://www.mas.gov.sg/schemes-and-initiatives/project-guardian ↩
[3]: Monetary Authority of Singapore (MAS). Project BLOOM: Borderless, Liquid, Open, Online, Multi-currency Settlement Framework. Official Programme Documentation, October 2025. https://www.mas.gov.sg/schemes-and-initiatives/BLOOM ↩
[4]: Monetary Authority of Singapore (MAS). Consultation on Proposed Amendments to the Payment Services Act for Stablecoin Regulation. Public Consultation Paper, 1 September 2026 (Consultation closes on 16 October 2026). https://www.mas.gov.sg/publications/consultations/2026/consultation-on-proposed-amendments-to-the-payment-services-act-for-stablecoin-regulation ↩
[5]: Monetary Authority of Singapore (MAS). Safeguards for Agentic Finance at Runtime (SAFR). Version 1.1 Whitepaper and Open-Source Reference Implementation, October 2026. https://www.mas.gov.sg/publications/monographs-or-information-paper/2026/safeguards-for-agentic-finance-at-runtime ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/singapore-digital-finance-tokenisation-payment-clearing-infrastructure