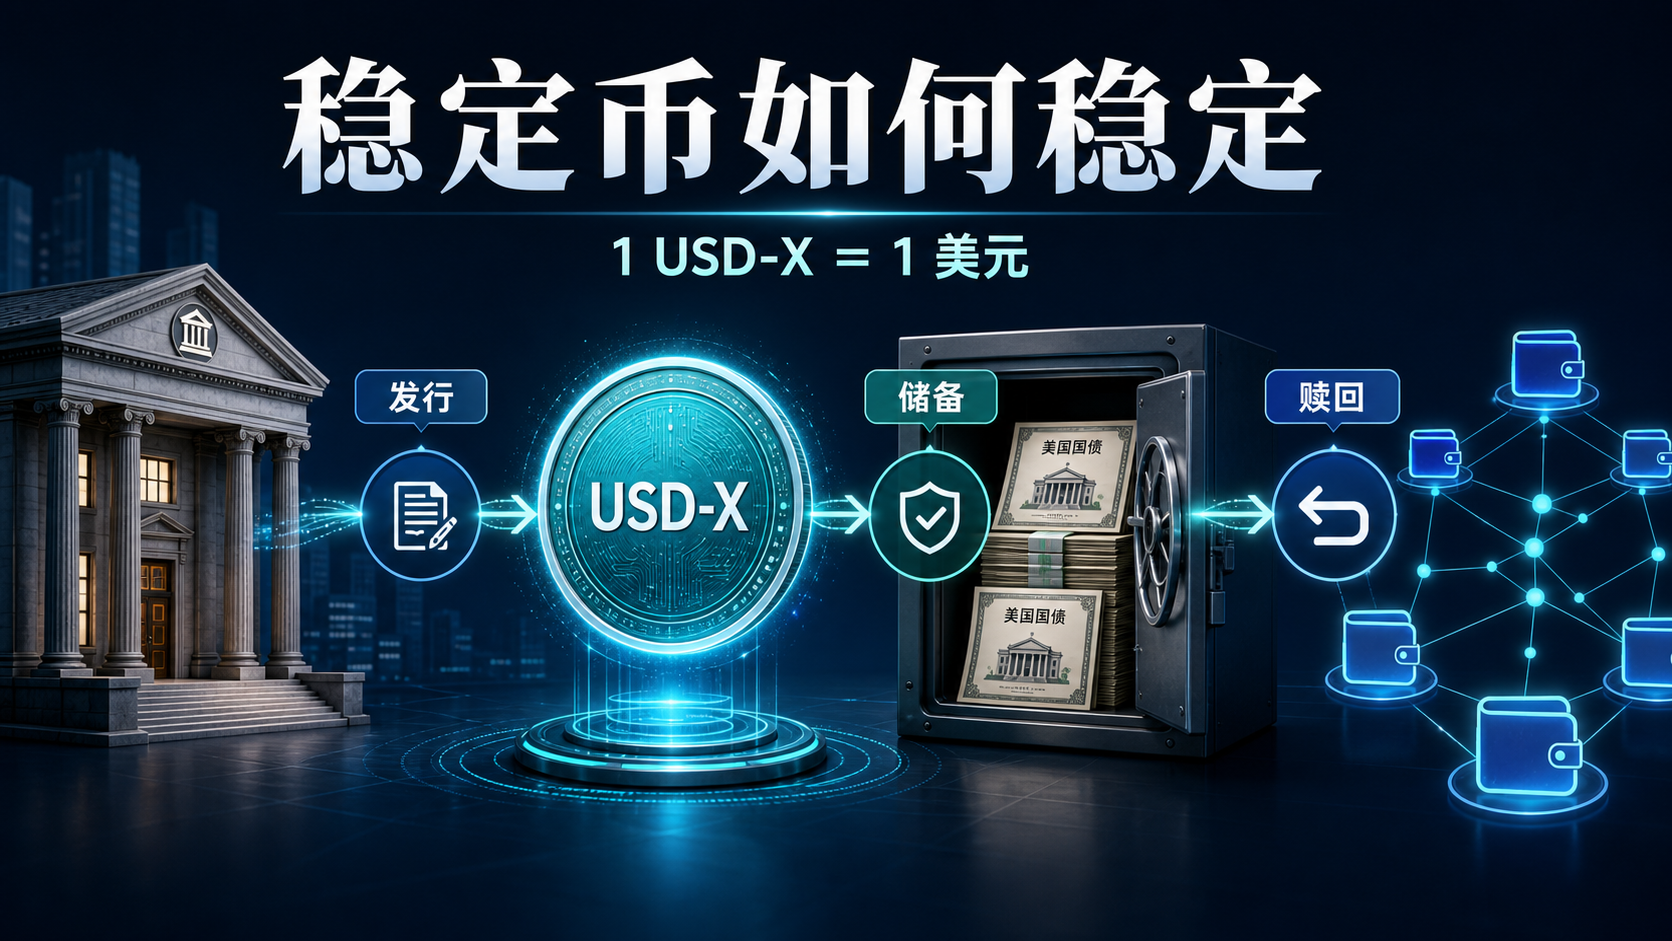
很多人第一次接触稳定币,会把它理解成“价格比较稳定的加密货币”。这个说法不算错,但还没有说到重点。
稳定币是在区块链网络上流通、由私人机构发行的一种货币性负债。发行人承诺参照某种资产的价值,最常见的是美元,并允许持有人在特定条件下按面值赎回。
关键不在于屏幕上的价格是否始终显示为 1 美元。稳定币把原本存在于银行账户、国债和支付系统中的信用关系,重新组织成可在全球链上 7×24 小时流转的 Token。
因此,理解稳定币不能只看钱包余额和链上转账记录,还要看发行人、储备资产、银行账户、托管安排、赎回通道和监管制度。
一、稳定币为什么会出现:人们需要的不是另一种比特币
比特币等加密资产价格波动很大。它们可以用于交易、投资或投机,却很难稳定地充当计价单位:今天值 10 万美元的商品,明天可能要用完全不同数量的比特币购买。
早期加密市场需要一种“链上的现金余额”。
假设一位交易者卖出比特币,却暂时不想把资金转回银行账户。他需要一种价格接近美元、又能立刻用于下一笔链上交易的资产。稳定币最初就是为了满足这类需求而发展起来的。
银行存款同样稳定,但它记在银行自己的账户体系里,不能直接被公开区块链上的智能合约调用。稳定币则把“美元计价单位”带进区块链网络:用户可以把它转到另一个地址、存入链上协议,或把它作为数字资产交易的结算资产。
这不表示稳定币已经大规模替代日常支付。BIS 的研究提醒,稳定币链上转账额很大,但不能把每一次链上转移都算作真实支付;大量活动发生在交易、借贷、套利和流动性操作中。BIS 关于稳定币交易结构的研究
截至 2026 年,稳定币主要仍用于加密资产交易,以及部分经济体中的离岸美元持有;实体经济支付的规模明显小于全部链上交易量。BIS:稳定币的讨论框架
现在的稳定币市场:看起来很多,实际高度集中
稳定币市场并非由大量规模相当的产品组成。根据 DefiLlama 的数据,全球稳定币流通规模约为 3,003 亿美元;其中 USDT 约 1,834 亿美元,占约 61%,USDC 约 718 亿美元,占约 24%。两者合计约占全市场 85%。
| 稳定币 | 分类 | 流通规模(约) | 全市场占比(约) |
|---|---|---|---|
| USDT | 法币储备型 | 1,834 亿美元 | 61% |
| USDC | 法币储备型 | 718 亿美元 | 24% |
| USDS | 多抵押稳定币体系 | 67 亿美元 | 2% |
| DAI | 加密资产超额抵押型 | 48 亿美元 | 1.6% |
| USD1 | 法币储备型 | 40 亿美元 | 1.3% |
这意味着,今天讨论稳定币市场,很大程度上是在讨论少数大型发行人的储备管理、赎回能力和合规安排。市场集中会带来更深的流动性和网络效应;但头部稳定币一旦出现信心冲击,影响也可能沿交易平台、链上协议和跨境资金网络迅速传开。
流通规模不等于真实支付规模,也不代表发行人的储备质量。前者回答“市场上有多少 Token”,后者才关系到这些 Token 在压力下能否兑现。DefiLlama 稳定币数据
稳定币最早解决的,不是取代法定货币,而是数字资产网络内部缺少稳定结算资产的问题。
二、稳定币不是一种东西:先看锚定什么,再看怎么维持
“稳定币”是一个统称。判断一种稳定币的风险,至少要回答两个问题:
- 它想稳定在什么价格?
- 它靠什么机制维持这个价格?
| 类型 | 常见锚定对象 | 主要稳定机制 | 主要风险 |
|---|---|---|---|
| 法币储备型 | 美元、欧元等法币 | 发行人持有现金、银行存款、短期国债等储备,并提供赎回 | 发行人、储备、赎回与托管风险 |
| 加密资产超额抵押型 | 通常为美元价值 | 锁定价值高于发行量的加密资产,并设置清算机制 | 抵押物波动、清算拥堵、智能合约风险 |
| 算法型 | 通常为美元价值 | 通过供给调节、激励或与另一代币的转换关系维持价格 | 信心崩塌与“死亡螺旋”风险 |
| 合成型 | 美元或其他市场价格 | 抵押品叠加衍生品对冲,获得目标资产价格敞口 | 对手方、杠杆、衍生品和流动性风险 |
与支付基础设施最相关、也是监管重点关注的,通常是法币储备支持的支付型稳定币,例如 USDT、USDC 一类产品。
算法稳定币说明,价格“看起来接近 1 美元”,不代表它有足够资产支持赎回。2022 年 UST 脱锚事件表明,依赖市场信心和激励机制的稳定安排,可能在压力下很快失效。
三、一枚稳定币如何运转:关键在链上与链下之间
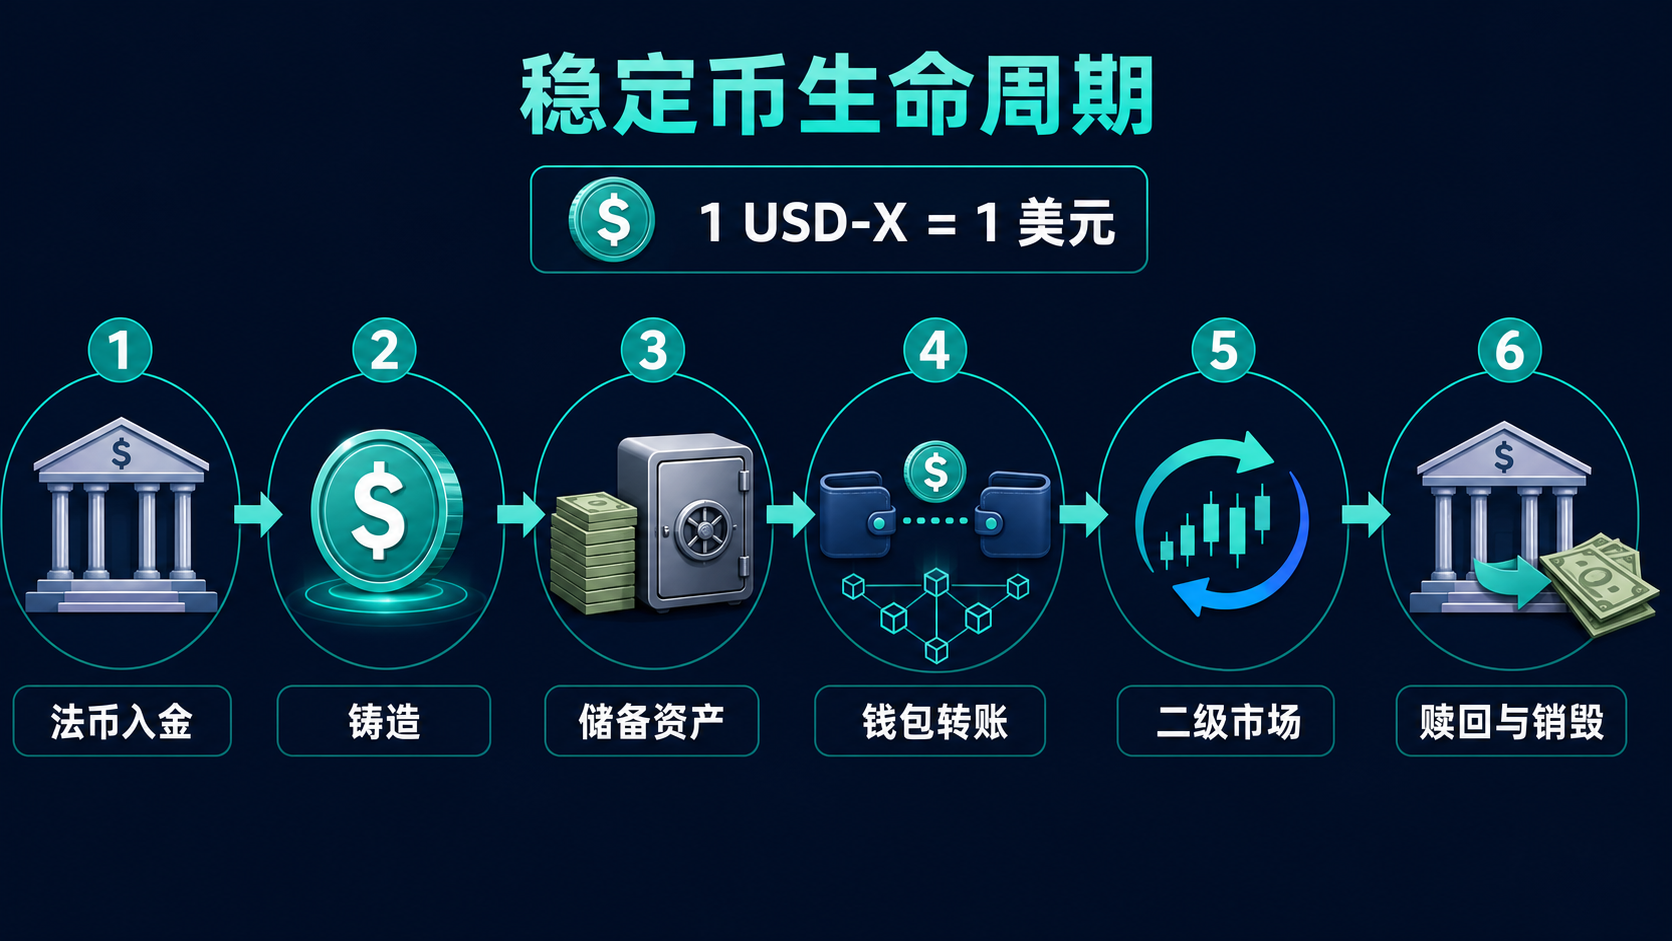
以虚构的 USD-X 为例。发行人承诺,符合条件的客户可以用 1 枚 USD-X 赎回 1 美元。
假设一位机构客户希望获得 100 万枚 USD-X,过程可分为六个环节。
1. 法币入金与发行
客户向发行人指定的银行账户汇入 100 万美元。资金到账后,发行人铸造 100 万枚 USD-X,并把 Token 发到客户指定的钱包地址。
此时,客户的银行存款转化为对稳定币发行人的一项债权:客户持有 100 万枚 USD-X,发行人承担按规则兑付的义务。
2. 储备:稳定币背后的钱不在区块链里
发行人收到的 100 万美元,不会“存到区块链上”。它通常被配置为银行存款、短期美国国债、逆回购或其他高流动性资产。
理解稳定币时,最容易忽略的正是这一点:
以 USDC 为例,Circle 表示其储备由高流动性现金及现金等价物支持,并持续披露月度储备鉴证信息。Circle 的 USDC 说明
判断稳定币是否可靠,不能只看它采用哪条区块链,还要看储备资产的构成、托管方、信息披露是否充分,以及压力下能否快速变现。
3. 链上流转:转移的是 Token 所有权
客户拿到 USD-X 后,可以把它转给另一个钱包,或用于链上交易与智能合约。
链上更新的是 Token 的控制权或所有权记录,不是商业银行之间的准备金账户。
所以,“稳定币转账就是美元在区块链上转账”并不准确。链上转移的是发行人发行的 Token;它能否按面值兑换为美元,取决于发行人的储备、赎回安排和市场信心。
4. 托管:拥有 Token,不一定控制私钥
稳定币可以放在自托管钱包中,也可以由交易平台、银行或专业托管机构代为保管。
这里有一个容易被忽略的区别:
- Token 的经济权益属于谁;
- 私钥或账户控制权掌握在谁手里。
自托管减少了对平台的依赖,但用户要承担私钥管理、地址误转和安全操作的责任;平台托管更方便,用户则需要承担平台和托管安排带来的风险。
5. 二级市场交易:价格可以围绕 1 美元波动
多数普通用户不会直接向发行人申购或赎回,而是在交易平台或场外市场买卖稳定币。因此,USD-X 在二级市场上可能报价为 0.999 美元,也可能是 1.001 美元。
这类小幅偏离并不罕见。重要的是,市场是否相信它能按面值赎回。
如果 USD-X 跌到 0.98 美元,而符合条件的客户仍能以 1 美元赎回,套利者就可能低价买入 USD-X,再交给发行人赎回美元。买盘增加会推动价格回升。
6. 赎回与销毁:锚定的最后一道环节
当客户把 100 万枚 USD-X 交回发行人并申请赎回,发行人销毁这些 Token,再从储备体系中向客户支付 100 万美元。
整个过程可以概括为:
法币入金 → 铸造 → 储备配置 → 链上流转 → 二级市场定价 → 赎回 → 销毁
一级市场的发行与赎回建立锚定关系,二级市场的套利则在日常交易中把价格拉回锚附近。
稳定币的锚不在屏幕上的“1.00”,而在市场是否相信它需要时能按面值兑换。
四、稳定币最容易混淆的五个概念
| 概念 | 发行人 | 持有人面对的主要权利 | 运行网络 | 是否等同于银行存款 |
|---|---|---|---|---|
| 银行存款 | 商业银行 | 对银行的存款债权 | 银行账户与支付系统 | 是 |
| 电子货币 | 持牌电子货币机构等 | 按规则兑换法币的权利 | 支付机构账户体系 | 否 |
| 稳定币 | 私人发行人 | 对发行人的赎回请求权,具体取决于条款与法律 | 区块链网络 | 否 |
| 代币化存款 | 商业银行 | 对银行的存款债权,以 Token 形式表示 | 通常为受控或许可网络 | 本质上是 |
| CBDC | 中央银行 | 对中央银行的直接债权 | 央行设计的数字货币体系 | 否,但属于央行货币 |
它们都可能以数字形式出现,却对应不同的发行人、资产负债表和法律关系。
稳定币通常不是央行货币,也不会自动享有存款保险或央行流动性支持。它能否稳定,取决于私人发行人的承诺和制度安排,而非区块链本身。
五、监管到底在管什么:不是只管区块链,而是管私人货币承诺
稳定币监管关心的,不是 Token 能不能在凌晨三点转账,而是所有持有人同时要求赎回时,发行人是否有足够且可迅速变现的资产履约。
各地监管框架不完全相同,但关注点越来越接近:
- 谁可以发行;
- 储备资产可以持有什么;
- 储备是否与发行人自有资产隔离;
- 用户能否按面值、在合理时间内赎回;
- 如何披露、审计和管理流动性;
- 如何处理托管、技术、反洗钱与制裁合规;
- 发行人破产时,持有人的法律地位如何界定。
美国方面,GENIUS Act 已于 2025 年 7 月成为法律,为支付稳定币建立联邦层面的基本框架;重点包括合资格发行人、储备与披露等要求,具体实施仍有待监管规则进一步落地。美国国会法案记录
欧盟的 MiCA 区分资产参考型代币(ART)和电子货币代币(EMT)。对于锚定单一官方货币的 EMT,规则强调相关授权和按面值赎回等要求。欧洲银行管理局的 MiCA 说明
香港的法币稳定币发行人牌照制度已于 2025 年 8 月生效。香港金管局明确将法币参考稳定币发行纳入牌照与监管框架。香港金管局立法会文件
全球规则尚未统一。FSB 在 2025 年的评估中指出,各司法辖区在实施全球稳定币安排时仍有明显缺口和不一致,跨境监管协调仍是难点。FSB 评估
中国内地与香港的制度环境需要分开看:香港建立的是本地法币稳定币发行人牌照制度;中国内地对虚拟货币相关金融活动仍保持严格监管立场,不能把两者简单等同。
六、稳定币改变支付了吗:改变的是价值移动的组织方式
稳定币的潜在价值,不只是让银行卡支付更快。
它把支付工具、结算资产和可编程数字资产放进同一个技术环境:价值可以在区块链网络上全天候转移,并与智能合约、数字资产交易或交付条件结合。
这使它在跨境转移、链上金融、代币化资产结算和企业资金管理中具备吸引力。
但“链上转账快”不等于整个支付过程更快、更便宜。法币进出稳定币体系仍要经过银行与支付机构;跨境付款仍要处理 KYC、反洗钱、制裁、外汇管理和资本流动规则;不同区块链之间还存在桥接、互操作性、网络费用和智能合约风险。
传统支付主要依赖:
银行信用 + 支付系统 + 央行货币最终结算。
稳定币支付则额外引入:
发行人风险 + 储备资产风险 + 托管风险 + 智能合约风险 + 区块链运行风险。
技术可以缩短部分支付链条,却不会让风险消失。更多时候,它只是把风险移到了别处。
BIS 也指出,稳定币可能带来更快的跨境支付、可编程性和原子结算等潜力;但它们不以央行货币结算,在压力时期也不能天然保证始终按面值可兑换。BIS 对稳定币风险与潜力的说明
结语:判断稳定币,别只问“是不是 1 美元”
稳定币不是普通银行存款,也不是 CBDC。价格接近 1 美元,也不代表它可以直接等同于美元。
从基础设施角度看,一枚法币稳定币背后有两套系统:
- 链上,是 Token、钱包、地址、智能合约和区块链;
- 链下,是发行人、银行账户、储备资产、托管机构、赎回机制与监管制度。
稳定币的特殊之处,在于它把这两套原本相对独立的系统连在一起。
判断一种稳定币是否可靠,除了看它是不是 1 美元,还要继续问:
- 谁发行?
- 储备是什么?
- 储备放在哪里?
- 谁可以赎回、多久可以赎回?
- 极端情况下,发行人能否满足集中赎回?
- 链上的 Token 最终能兑换成什么?
- 整个过程中,信用与流动性风险由谁承担?
这些问题能帮助我们理解稳定币,也能帮助我们判断跨境支付、代币化存款和数字货币基础设施中的风险由谁承担。
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/what-is-stablecoin