2025 年 11 月 13 日,香港金融管理局(Hong Kong Monetary Authority, HKMA,下称金管局)宣布推出 EnsembleTX,Ensemble 项目从沙盒进入试行阶段,参与机构开始用真实资金结算代币化存款和数字资产交易[1]。同一天,汇丰宣布在 EnsembleTX 上完成首笔跨行实时交易:为客户蚂蚁国际把 380 万港元代币化存款转到它在另一家本地银行的钱包[2]。
这笔交易金额不大,金管局新闻稿里的一句话更能说明这套安排的现状:代币化存款交易的跨行结算,将首先透过港元即时支付结算系统(Real Time Gross Settlement, RTGS)进行[1]。也就是说,客户之间的代币化存款可以在链上转账,两家银行之间的钱最终仍要回到金管局的 RTGS 系统里结清。RTGS 有运行时段,链上的资产却可以随时转让。
金管局给出的下一步,是把这套试行环境升级为用代币化央行货币做 24/7 全天候结算。2026 年 9 月发表的施政报告把时间点写得更具体:金管局计划约在今年年底前,在 EnsembleTX 下实施央行数字货币结算和 24/7 运作[3]。同日公布的香港首份五年规划,也把 Ensemble 项目写进了金融科技的重点工作[4]。
本文沿着这条线索回答三个问题:香港为什么要专门搭一套代币化结算平台,EnsembleTX 现在怎么结算、下一步换成什么,以及代币化存款、批发央行数字货币、受监管稳定币和代币化外汇基金票据在香港的结算体系里各自放在哪一层。
一、代币化资产越来越多,链上的钱还要等 RTGS 营业
香港的资产端上链已经走了几年。政府和金管局多次发行代币化绿色债券,施政报告提到,2025 年至 2026 年上半年在香港发行的数字债券约占全球市场的近 50%[3];资管机构也在推出代币化货币市场基金(Money Market Fund, MMF)。资产记录在分布式账本(Distributed Ledger Technology, DLT)上之后,一个问题随之出现:买方用什么钱付款?
一笔证券交易有两条腿:证券从卖方转给买方,资金从买方转给卖方。行业里常把资金这一侧称为现金腿(cash leg)。代币化如果只做了证券腿,资金仍通过传统的银行转账和 RTGS 完成,两条腿就分别在两套系统里运行,链上资产交付的那一刻,资金可能还没到账,券款对付(Delivery versus Payment, DvP)也就做不成同步。DvP 要防的是一方交了货、另一方没付钱的本金风险,这一点在《证券和钱必须“一手交钱、一手交货”:DvP究竟在防什么风险?》里有详细说明。
能放到链上做现金腿的钱,大致有三类:
| 结算资产 | 是谁的负债 | 信用层级 |
|---|---|---|
| 代币化存款(Tokenised Deposits) | 发行存款的商业银行 | 取决于银行的资产负债表和存款保障安排 |
| 受监管稳定币(Regulated Stablecoins) | 持牌的非银行发行人或银行 | 取决于储备资产、赎回安排和监管要求 |
| 批发央行数字货币(Wholesale Central Bank Digital Currency, wCBDC) | 中央银行 | 没有商业机构信用风险 |
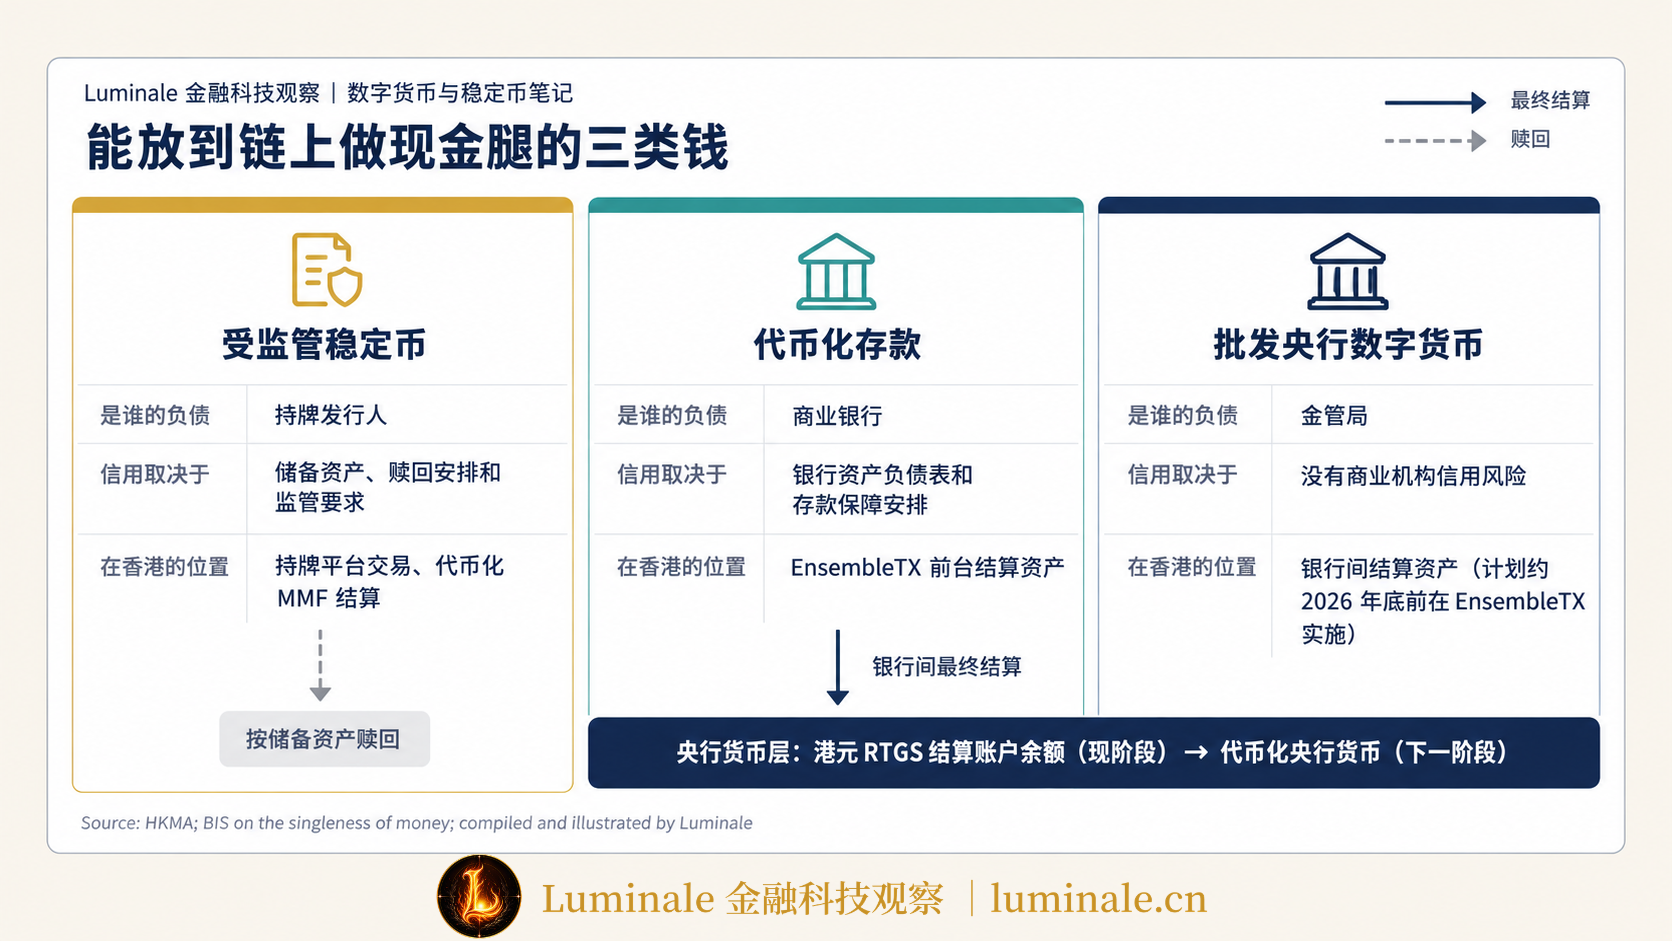
代币化存款是商业银行把客户存款以代币形式记录在分布式账本上,它仍然是银行对客户的负债,原理见《代币化存款:商业银行货币如何进入链上世界?》。问题出在跨行:A 银行的客户把代币化存款付给 B 银行的客户,客户之间的账记完了,A、B 两家银行之间就产生了一笔要结清的款项。如果各家银行的代币化存款平台各自独立、互不连通,客户连跨行转账都做不了;即使连通了,银行之间欠的款仍要用央行货币结清,才算最终结算。
欧元区为代币化证券重建现金腿时,选择把央行的结算服务延伸到 DLT 平台,相关做法在《从Pontes到Appia:欧洲正在怎样重建代币化证券的“现金腿”》里有介绍。香港的 Ensemble 项目处理的是同一类问题,要做两件事:让不同银行的代币化存款可以互通,让银行之间的结算最终落在央行货币上。
二、从沙盒到真实资金:Ensemble 项目走过的几步
2024 年 3 月 7 日,金管局公布 Ensemble 项目,把它定位为批发层面的央行数字货币项目,目标是为代币化货币的银行间结算开拓新的金融市场基础设施,第一步从代币化存款做起[5]。按当时的安排,金管局会先推出沙盒测试代币化真实世界资产的结算用例,并组建架构工作小组(Architecture Community),由银行、数字资产公司、科技公司和央行数字货币专家共同制定行业标准;是否真正发行批发央行数字货币,要看沙盒阶段的业界反应[5]。
2024 年 8 月 28 日,Ensemble 沙盒启动。参与银行把各自的代币化存款平台接入沙盒,做银行间款款对付(Payment versus Payment, PvP)和券款对付试验,首轮用例分成四个主题:固定收益与投资基金、流动性管理、绿色与可持续金融、贸易与供应链金融[6]。同年 10 月,金管局表示已完成四个主题下六个用例的首阶段试验,并与巴西中央银行、泰国银行建立合作,在 Ensemble 项目下探索跨境代币化用例[7]。
另一条线是数码港元(e-HKD)。2025 年 10 月,e-HKD 先导计划第二阶段报告发布,研究范围扩展到代币化存款等新型数字货币,金管局在批发层面的央行货币应用上投入更多精力[8]。两阶段试点的结论在《从零售 CBDC 到代币化结算:e-HKD 两阶段试点回答了什么?》里已有梳理,零售与批发央行数字货币的区别可参考《什么是央行数字货币(CBDC)?从“数字现金”到金融基础设施》。
2025 年 11 月 3 日,金管局在香港金融科技周上公布“金融科技2030”(Fintech 2030)策略,提出数据及支付基础设施、人工智能、韧性、金融代币化四大支柱(DART),共 40 多项举措。在代币化支柱下,金管局表示会常态化发行代币化政府债券、探索外汇基金票据代币化,链上结算由数码港元、代币化存款和受监管稳定币等新型数字货币支持[9]。十天后,EnsembleTX 启动。
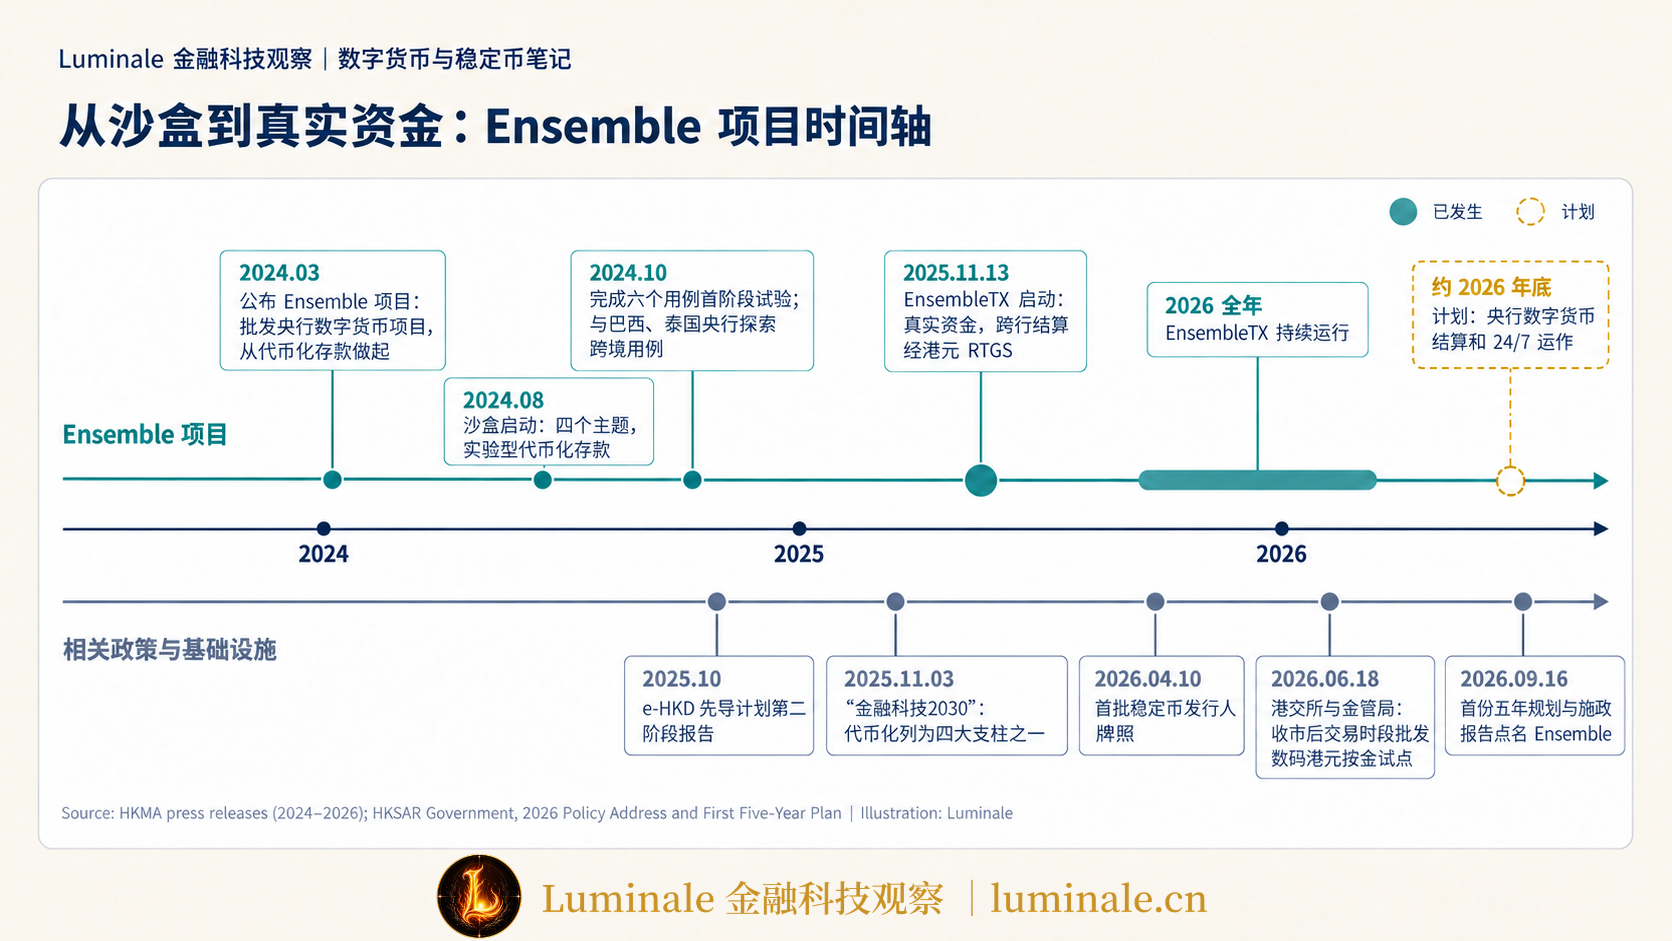
EnsembleTX 和沙盒阶段相比,有三处变化:
- 从实验资金到真实资金。 沙盒用的是实验型代币化存款,EnsembleTX 用的是真实存款,结算产生真实的权利义务。
- 从多个主题到首批用例。 初期聚焦在代币化 MMF 交易中使用代币化存款,帮助市场参与者即时管理流动性与资金需求[1]。MMF 申购赎回频繁、产品标准化程度高,企业司库对资金到账时间敏感,适合作为首批用例。
- 参与机构有了明确名单。 附件 A 列出七家代币化存款银行:中国银行(香港)、中国建设银行(亚洲)、富邦银行(香港)、富融银行、渣打银行(香港)、东亚银行和汇丰;附件 B 列出 13 家其他业界先行者,包括蚂蚁国际、贝莱德、富兰克林邓普顿、中银香港资产管理、华夏基金(香港)、香港交易所和银通等[10]。金管局对代币化存款银行的定义是:向香港客户提供代币化存款产品及服务,并在真实环境中透过 EnsembleTX 对代币化存款交易进行跨行结算的商业银行[10]。
香港证券及期货事务监察委员会(Securities and Futures Commission, SFC,下称证监会)是 Ensemble 架构工作小组成员。代币化投资产品和交易平台由证监会监管,银行和代币化存款由金管局监管,EnsembleTX 把两条监管线放到了同一个项目里。证监会行政总裁梁凤仪在 EnsembleTX 启动时说,要实现代币化投资产品的规模化发展,互通性是关键所在[1]。
三、EnsembleTX 怎么结算:前台是代币化存款,后台先走 RTGS
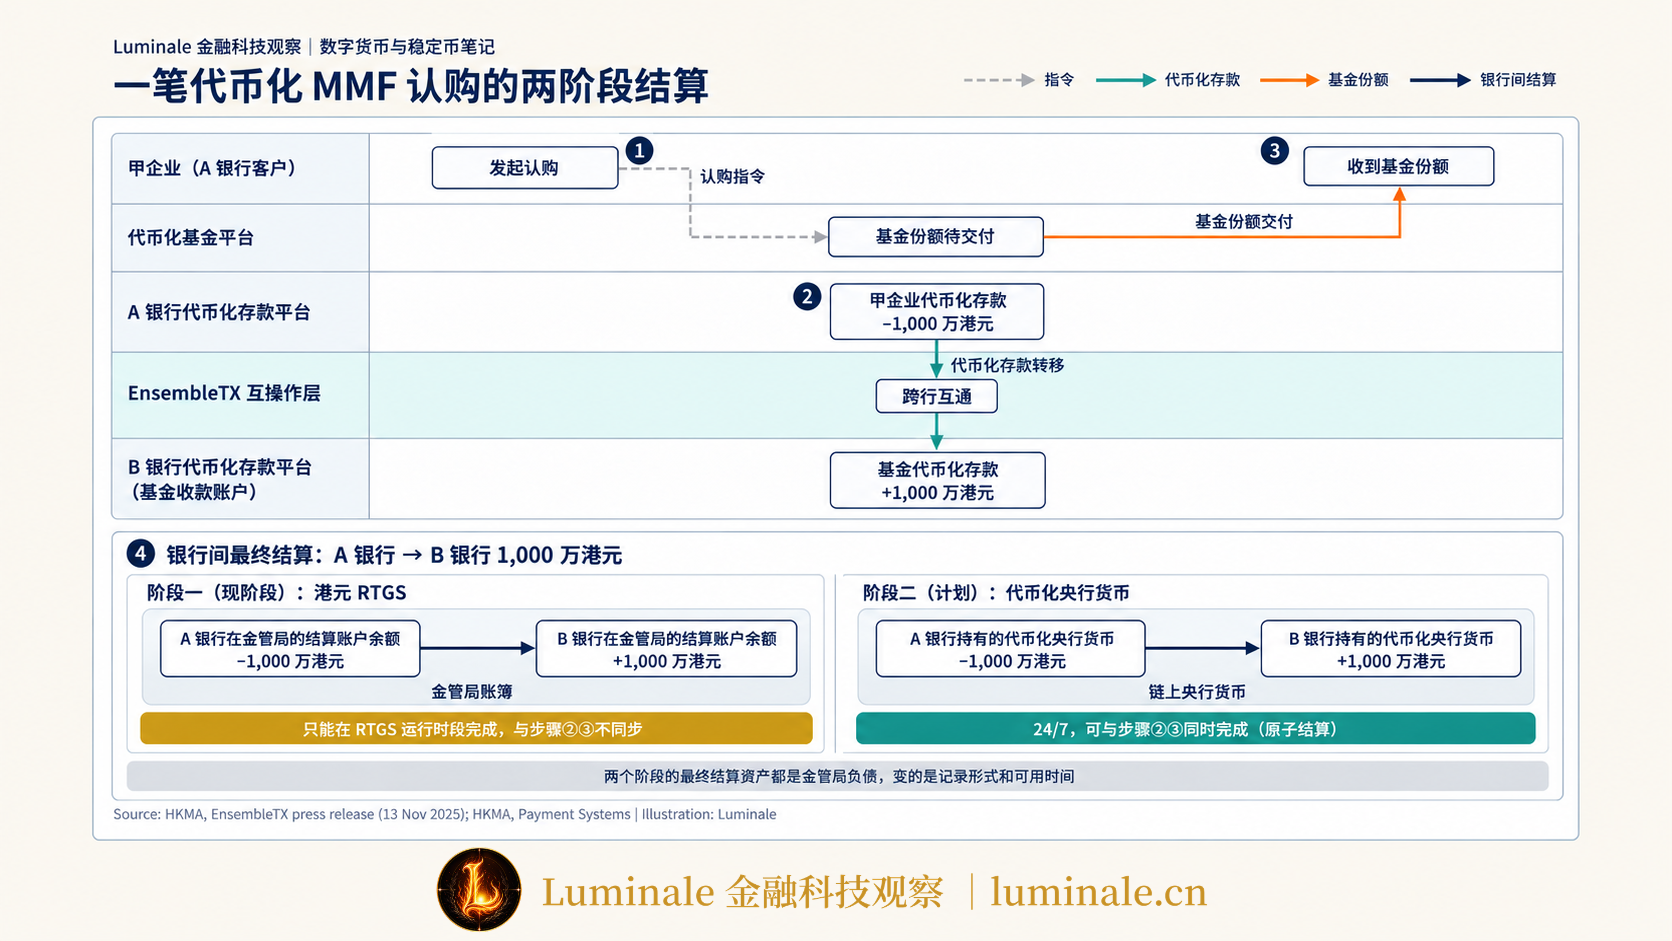
用一笔假设的交易来看 EnsembleTX 的结算过程。甲企业在 A 银行持有代币化存款,打算认购 1,000 万港元的某只代币化 MMF;这只基金收取认购款的账户开在 B 银行,同样以代币化存款形式持有。
交易大致分四步:
- 甲企业在代币化基金平台发起认购,基金份额等待交付;
- 通过 EnsembleTX 的互操作层,甲企业在 A 银行的 1,000 万港元代币化存款转出,基金在 B 银行的代币化存款增加 1,000 万港元;
- 基金份额交付给甲企业;
- A 银行和 B 银行之间产生 1,000 万港元的结算义务,通过港元 RTGS 在金管局的账簿上完成最终结算。
前三步发生在链上和各家银行的代币化存款平台之间,第四步发生在 RTGS。港元 RTGS 又称港元结算所自动转帐系统(Clearing House Automated Transfer System, CHATS),由香港银行同业结算有限公司(Hong Kong Interbank Clearing Limited, HKICL)运营,银行之间的港元支付在金管局账簿上逐笔、实时、全额结算[11]。RTGS 的运行原理见《为什么支付系统不把每一笔钱都马上结掉?——看懂RTGS与DNS》。
汇丰那笔 380 万港元的交易,走的就是第二步的路径。汇丰称,它把自己的代币化存款服务(Tokenised Deposit Service, TDS)接入了 EnsembleTX 的互操作层,从而实现代币化存款的跨行实时转账[2]。各家银行保留自己的代币化存款平台,通过一个公共层互通,这是 EnsembleTX 互操作层的作用。
1. 两个阶段的账务变化
第四步完成后,各方账务变化如下。阶段一是现在的安排,银行之间用在金管局的结算账户余额结算;阶段二是金管局计划的升级,结算资产换成代币化央行货币(Central Bank Money, CeBM)。
| 机构 | 资产变化 | 负债变化 |
|---|---|---|
| A 银行 | 阶段一:在金管局的结算账户余额 −1,000 万港元 阶段二:持有的代币化央行货币 −1,000 万港元 | 甲企业代币化存款 −1,000 万港元 |
| B 银行 | 阶段一:在金管局的结算账户余额 +1,000 万港元 阶段二:持有的代币化央行货币 +1,000 万港元 | 基金代币化存款 +1,000 万港元 |
| 金管局 | 无变化 | 阶段一:A 银行结算账户余额 −1,000 万港元,B 银行结算账户余额 +1,000 万港元 阶段二:A 银行持有的代币化央行货币 −1,000 万港元,B 银行持有的代币化央行货币 +1,000 万港元 |
这张表也说明了阶段二没有改变的东西。客户持有的仍然是商业银行负债,银行之间仍然用央行负债结清,两层货币结构保持原样。国际清算银行(Bank for International Settlements, BIS)讲的货币单一性(Singleness of Money)就建立在这种结构上:不同银行的存款之所以能按面值互换,是因为它们最终都能按 1:1 换成央行货币,详见《为什么不同银行的1元都是1元,而稳定币却未必?——读懂BIS的“货币单一性”》。
阶段二的代币化央行货币怎么发行、银行如何把结算账户余额换成代币,金管局还没有公布具体设计。如果它由银行用结算账户余额等额转换而来,金管局的负债总额不会因此增加,只是一部分负债换了记录形式。能直接持有代币化央行货币的,也和能在央行开结算账户的机构范围有关,央行账户的层级可参考《谁可以在中央银行开户?一张图看懂央行账户体系》。
2. 阶段一的限制在时间上
阶段一的结算资产已经是央行货币,限制出在时间上。代币化 MMF 份额可以在任何时候转让,客户之间的代币化存款也可以随时在链上记账,第四步却要等 RTGS 运行。RTGS 不运行的时段,参与银行面对两种选择:让整笔交易等到 RTGS 开门再做,或者先在客户层面记账,把银行之间的款项留到 RTGS 开门再结。后一种做法意味着这段时间里,收款银行对付款银行有一笔尚未结清的债权,银行之间承担了信用敞口。链上记账完成和最终结算完成是两回事,相关讨论见《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
阶段二把央行货币也放到链上,第二步和第四步就可以在同一个网络里、同一时刻完成:智能合约确认基金份额交付的同时,代币化存款转移,两家银行之间的代币化央行货币也同步转移。资产交割、客户付款和银行间最终结算一起完成,这就是原子结算。智能合约如何触发这类条件结算,可参考《智能合约、可编程性与链上结算:金融交易自动化的基础》。
3. 全天候结算还需要全天候流动性
24/7 结算的意义不只在速度。RTGS 逐笔全额结算,银行在日间需要足够的流动性才能把一笔笔支付结掉。金管局介绍,香港银行可以用外汇基金票据及债券(Exchange Fund Bills and Notes, EFBN)向金管局做日间回购,取得免息的日间流动性[11]。流动性不足时支付只能排队,这个问题在《钱不够,支付就只能等着?——看懂RTGS的排队与流动性节约机制》里有详细讨论。
结算时间延长到全天候,银行的流动性管理也要跟着全天候运转。施政报告第 35 段提出,金管局将在年底前测试外汇基金票据代币化运作,让银行进一步利用代币化技术,全天候、有效率地运用超过 1.3 万亿港元的外汇基金票据,提升资产负债管理效率[3]。施政报告没有把这项测试和 EnsembleTX 的 24/7 结算直接挂钩;从结算机制看,全天候的央行货币结算如果要顺畅运行,银行需要在夜间和假日也能调动流动性,代币化的外汇基金票据可能成为这方面的工具。
另一个例子来自衍生品市场。2026 年 6 月 18 日,香港交易所与金管局宣布联合试点,研究在衍生品市场收市后交易时段,用数码港元缴付预缴按金。金管局在新闻稿中把这里的数码港元描述为采用 24/7 运作模式的批发层面央行数字货币[12]。按现行安排,结算参与者要在下午 3 时前向香港期货结算有限公司(HKFE Clearing Corporation Limited, HKCC)提交预缴按金申请,款项才能用于其后的收市后交易时段[12]。夜间交易已经在进行,保证金却要按银行营业时间安排,全天候运行的批发央行数字货币正好补上这一段。
四、香港在搭一套分层的结算工具箱
把 EnsembleTX 放回香港的整体安排里看,香港目前公开的几类结算工具,按负债主体和用途可以排成下表:
| 结算工具 | 发行主体与负债性质 | 主要使用者 | 典型场景 | 当前状态 |
|---|---|---|---|---|
| 代币化央行货币 / 批发数码港元 | 金管局负债 | 银行、金融市场基础设施 | 银行间最终结算;衍生品收市后交易时段按金 | EnsembleTX 计划约年底前实施;港交所试点于 2026 年 6 月公布 |
| 代币化存款 | 商业银行负债 | 企业和机构客户 | 代币化 MMF 交易;即时流动性和司库管理 | EnsembleTX 试行中,七家代币化存款银行 |
| 受监管稳定币 | 持牌发行人负债 | 持牌平台用户、投资者 | 持牌虚拟资产交易平台交易;代币化 MMF 结算 | 2026 年 4 月发出首批发行人牌照;施政报告提出推动相关应用 |
| 代币化外汇基金票据 | 外汇基金负债 | 银行 | 全天候资产负债管理 | 施政报告提出年底前测试 |
| 政府数字债券、CMU OmniClear 数字资产平台 | 政府债务;结算基础设施 | 发行人、投资者 | 数字债券发行与结算 | 数字债券常态化发行;平台年内设立 |
在 Luminale 的数字货币分析框架下,这张表可以从两个方向读。横着看,每一行回答的是谁欠谁的钱:同样是链上的港元,央行货币、银行存款和稳定币分别对应金管局、商业银行和持牌发行人的负债,信用层级不同。竖着看,香港没有让某一种数字货币包揽所有场景:银行之间的最终结算锚定央行货币,银行和客户之间用代币化存款,稳定币放在持牌平台和代币化基金结算这类指定场景里,外汇基金票据代币化补流动性,数字债券和 CMU OmniClear 提供资产端和证券结算端。
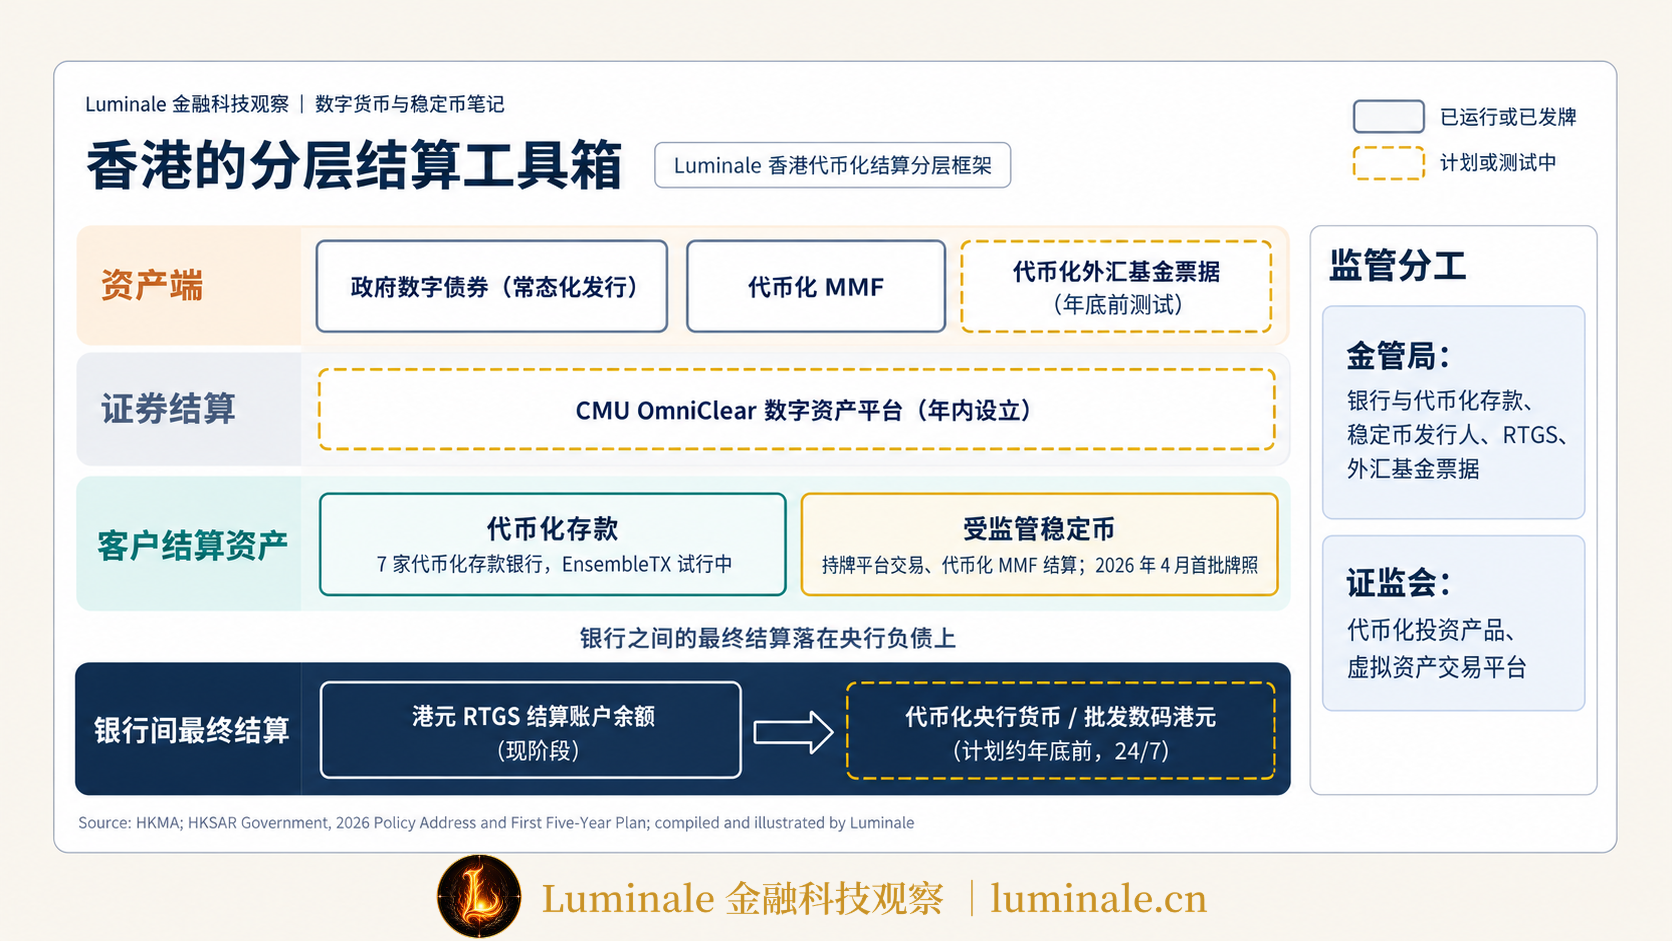
稳定币这一层的制度已经落地。《稳定币条例》(第 656 章)2025 年 8 月 1 日生效,2026 年 4 月 10 日,金管局向碇点金融科技有限公司和香港上海汇丰银行有限公司发出首批稳定币发行人牌照[13]。稳定币可以做部分场景的现金腿,但机构之间的大额结算仍需要没有信用风险的资产。稳定币在二级市场上可能偏离面值,赎回要受储备资产所在市场营业时间的约束,相关分析见《一篇文章读懂稳定币:它到底是怎么“稳定”下来的?》和《Token全天候流动,赎回仍要等市场开门:读懂FSB全球稳定币跨境风险报告》。EnsembleTX 计划把银行间结算做成全天候,稳定币的赎回链条却还要等链下市场开门,两者放在一起看,更能理解金管局为什么要把央行货币本身做成全天候可用。
资产端的证券结算也在跟进。债务工具中央结算系统(Central Moneymarkets Unit, CMU)是香港债券市场的中央证券存管和结算系统,施政报告提出,CMU OmniClear 将在今年设立数字资产平台,为数字债券提供发行和结算等一站式服务[3]。债券登记、托管和结算在传统市场里由谁负责,可参考《债券到底存在哪里?——CSD和SSS为什么是证券市场真正的“后台账本”》。账户形态和代币形态在记账上的差别,在《数字货币到底怎么记账?从账户、Token到CBDC账本设计》里有对比。
和其他市场相比,香港的路线有一个特点:先借用现有 RTGS 跑通真实资金,再把央行货币本身升级成代币。新加坡在资产代币化和批发结算上的做法,可参考《新加坡数字金融走到了哪一步?从代币化到支付结算基础设施》;欧元区则先让央行结算服务与 DLT 平台对接。三地处理的都是现金腿问题,但切入的位置不同。
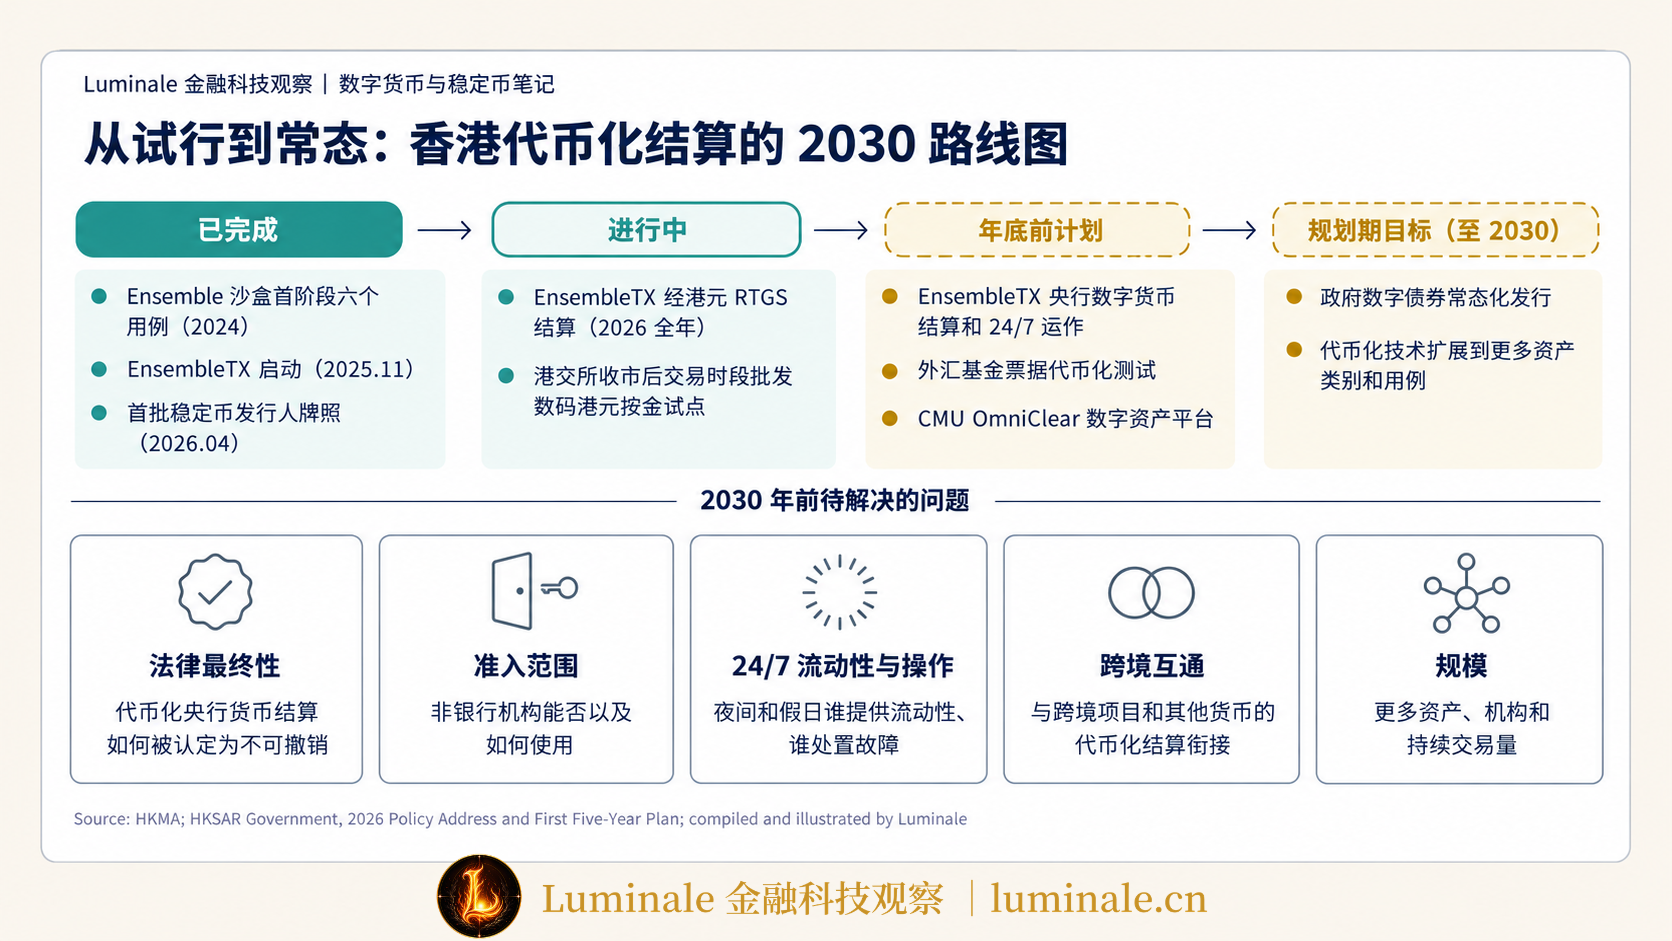
五、五年规划写进了 Ensemble:到 2030 年还要解决哪些问题
2026 年 9 月 16 日公布的《香港特别行政区经济和社会发展第一个五年规划(2026—2030 年)》,在专栏 3 里把金融科技的重点归为数据及支付基建、人工智能、增强韧性和金融代币化四个领域,与金管局“金融科技2030”的四大支柱一一对应[4]。规划写明,通过金融管理局 Ensemble 项目推动使用代币化技术,提升多种资产类别及用例的进一步实际应用;对央行数字货币、稳定币、代币化存款、代币化债券以及代币化证券产品,用的措辞是稳慎推动[4]。规划第 2.8 段另外提出,稳步推进政府数字债券常态化发行,完善相关法律和市场配套[4]。
Ensemble 由此从金管局的试行项目,变成了政府五年规划里点名的工作。近期的几个节点都写在施政报告里:EnsembleTX 约年底前实施央行数字货币结算和 24/7 运作,年底前测试外汇基金票据代币化,CMU OmniClear 年内设立数字资产平台[3]。
| 状态 | 事项 |
|---|---|
| 已完成 | Ensemble 沙盒首阶段六个用例(2024 年);EnsembleTX 启动(2025 年 11 月);首批稳定币发行人牌照(2026 年 4 月) |
| 进行中 | EnsembleTX 以 RTGS 结算代币化存款(2026 年全年);港交所收市后交易时段批发数码港元试点(2026 年 6 月公布) |
| 年底前计划 | EnsembleTX 实施央行数字货币结算和 24/7 运作;外汇基金票据代币化测试;CMU OmniClear 数字资产平台 |
| 规划期目标 | 政府数字债券常态化发行;代币化技术扩展到更多资产类别和用例 |
规划给了方向和时间表,从试行走到常态业务,还有下面几项问题要逐项解决。这些问题根据公开资料归纳的,规划和施政报告没有逐条列出。
第一,法律上的结算最终性。 银行之间用代币化央行货币完成的转移,要在法律上被认定为不可撤销的最终结算,才能取代 RTGS 的地位。香港现行的结算最终性保障建立在《支付系统及储值支付工具条例》对指定系统的安排上,新的代币化结算平台如何纳入,需要金管局给出说明。
第二,谁能直接使用代币化央行货币。 港交所的试点已经碰到这个问题:期货结算公司的结算参与者里有不少不是银行,不能直接持有批发央行数字货币,需要通过结算银行参与。代币化 MMF 的基金管理人、证券公司和支付机构是否能接入,接入的条件是什么,决定了这套工具的覆盖面。
第三,24/7 运行的流动性和操作风险。 夜间和假日出现大额支付时,谁提供流动性、用什么抵押品;系统出错时谁来处置、多长时间内恢复。外汇基金票据代币化测试或许能回答一部分流动性问题,操作上的人员值守、应急安排和监测还要另行设计。支付与市场基础设施委员会(Committee on Payments and Market Infrastructures, CPMI)和国际证监会组织(International Organization of Securities Commissions, IOSCO)发布的《金融市场基础设施原则》(Principles for Financial Market Infrastructures, PFMI)对结算最终性、货币结算和运行风险都有要求,代币化平台同样要满足,见《PFMI精读:24项原则背后,金融基础设施要守住哪几道底线》。结算速度加快后风险传导也会加快,国际货币基金组织的相关分析见《IMF最新报告精读:代币化让金融交易更快,风险也会来得更快吗?》。
第四,跨境互通。 金管局 2024 年已与巴西中央银行、泰国银行在 Ensemble 项目下探索跨境代币化用例[7],金管局也参与了多边央行数字货币桥(mBridge)项目。Ensemble 的本地结算平台如何与这些跨境安排衔接,代币化港元资产能否与其他货币的代币化结算互通,目前没有公开方案。跨境支付在报文层和结算层分别有什么变化,可参考《从报文到执行:Swift Shared Ledger到底改变了跨境支付哪一层?》。
第五,规模。 七家银行和十几家机构参与,已经覆盖了香港几家主要的发钞行和资管机构,代币化结算平台要形成网络效应,还需要更多资产类别、更多机构和持续的交易量。韩国的 Project Hangang 也采用了代币化存款加批发央行货币的结构,试点阶段同样面对用例和规模的问题,可参考《韩国的数字货币实验走到了哪一步?读懂 Project Hangang》。
结语
EnsembleTX 目前公开的交易很少,它更值得关注的是结构。香港让代币化存款在前台流转,让央行货币留在银行间最终结算的位置上;先借用已有的 RTGS 跑通真实资金,再把央行货币本身做成可以全天候使用的代币。这条路线没有绕开银行体系,也没有让私人数字货币替代央行货币,代币化被放进了原有的两层货币结构里。
五年规划把 Ensemble 写进政府规划,给了这项工作更长的时间表。到 2030 年,香港能否把这套安排从试行变成常态业务,取决于法律最终性、准入范围、全天候流动性和跨境互通这几项规则能否跟上。技术上把结算做成全天候并不难,难在全天候运行时,风险由谁承担、规则由谁来定。
参考资料
[1]: 香港金融管理局:《金管局公布Ensemble项目新阶段以支持代币化存款及数码资产的真实交易》,2025年11月13日。https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2025/11/20251113-3/ ↩
[2]: 汇丰香港:HSBC completes first live cross-bank transaction in EnsembleTX,2025年11月13日。https://www.about.hsbc.com.hk/news-and-media/hsbc-completes-first-live-cross-bank-transaction-in-ensembletx ↩
[3]: 香港特别行政区政府:《行政长官2026年施政报告》(英文全文),第35、49、50段,2026年9月16日。https://www.policyaddress.gov.hk/2026/public/pdf/policy/policy-full_en.pdf ↩
[4]: 香港特别行政区政府:《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》全文(二),2026年9月16日。https://www.info.gov.hk/gia/general/202609/16/P2026091600140.htm ↩
[5]: 香港金融管理局:《金管局公布Ensemble项目支持香港代币化市场发展》,2024年3月7日。https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2024/03/20240307-5/ ↩
[6]: 香港金融管理局:Project Ensemble Sandbox 启动新闻稿附件,2024年8月28日。https://www.hkma.gov.hk/media/eng/doc/key-information/press-release/2024/20240828e3a1.pdf ↩
[7]: 香港金融管理局:Hong Kong FinTech Week 2024 新闻稿,2024年10月28日。https://www.hkma.gov.hk/eng/news-and-media/press-releases/2024/10/20241028-5/ ↩
[8]: 香港金融管理局:e-HKD Pilot Programme Phase 2 Report,2025年10月。https://www.hkma.gov.hk/media/eng/doc/key-functions/financial-infrastructure/e-HKD_Pilot_Programme_Phase_2_Report.pdf ↩
[9]: 香港金融管理局:《金管局于香港金融科技周2025公布“金融科技2030”》,2025年11月3日。https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2025/11/20251103-3/ ↩
[10]: 香港金融管理局:EnsembleTX 新闻稿附件A、附件B,2025年11月13日。https://www.hkma.gov.hk/media/gb_chi/doc/key-information/press-release/2025/20251113c3a1.pdf ↩
[11]: 香港金融管理局:Payment Systems(港元即时支付结算系统与日间流动性安排)。https://www.hkma.gov.hk/eng/key-functions/international-financial-centre/financial-market-infrastructure/payment-systems/ ↩
[12]: 香港金融管理局:《香港交易所与金管局推出试点项目为衍生产品收市后交易时段提供数码支付方案》,2026年6月18日。https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/06/20260618-8/ ↩
[13]: 香港金融管理局:《发出稳定币发行人牌照》,2026年4月10日。https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/04/20260410-4/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/hkma-ensembletx-tokenised-settlement