在探讨全球央行数字货币(Central Bank Digital Currency, CBDC)的实践路径时,很多人容易陷入一种习惯性预期:中央银行牵头立项,就意味着要发行一种面向所有公众钱包的“数字法定现金”,去替代或补充纸币。
韩国银行(Bank of Korea, BOK)在数字货币领域的探索初期也曾沿着这一思路开展技术验证。但随着研究不断深入,韩国监管与货币当局的重心发生了根本转向。2023 年底,韩国银行联合韩国金融委员会(Financial Services Commission, FSC)以及金融监督院(Financial Supervisory Service, FSS)正式启动数字货币可用性测试(Digital Currency Usability Test),随后将其命名为“汉江项目”(Project Hangang)[1]。
Project Hangang 并不是一个典型的零售型央行数字货币(Retail CBDC, rCBDC)试点。普通用户在测试中所持有的并不是韩国央行的直接负债,而是商业银行发行的存款代币(Tokenised Deposits);韩国央行发行的机构用数字货币则居于底层,专用于银行间清算与结算。
在经历了 2025 年 4 月至 6 月的第一阶段(Phase I)真实交易测试后,韩国金融委员会于 2026 年 7 月调整了创新金融服务(监管沙盒)安排,正式启动第二阶段(Phase II)的筹备与扩围[2]。
Project Hangang 真正测试的核心命题在于:如何在不颠覆现代二级银行货币体系的前提下,将中央银行货币与商业银行货币完整映射进分布式账本(Distributed Ledger Technology, DLT)与可编程结算网络中。
一、Project Hangang 概要
Project Hangang 得名于横贯首尔的汉江,寓意连接金融生态与实体经济的基础网络。理解该项目的前提是看清楚它在韩国央行研发序列中的角色演进。
韩国央行早在 2020 年前后便启动了 CBDC 技术与法律可行性研究,并先后完成了两阶段的模拟环境概念验证(PoC)。早期测试涵盖了代币发行、分发、销毁、离线支付与跨境转账等经典零售功能。然而测试结果与新加坡金管局、瑞士央行、国际清算银行(Bank for International Settlements, BIS)等机构的观察逐渐趋同:在一个高度发达、跨行零售支付极其便捷且高度数字化的经济体中,由中央银行直接向公众发行点对点数字现金,所带来的边际效用有限,反而可能引发商业银行“去中介化”(Disintermediation)以及金融脱媒的系统性风险。
因此,Project Hangang 将韩国的研究重心从“设计一种全新的法定货币形态”,转向“构建适应代币化经济的新型数字货币基础设施”。
这一基础设施的底层支撑仍然是全球金融界成熟运作了上百年的两层货币体系(Two-tier Monetary System):
- 第一层(批发层 / 锚定层):由中央银行发行无信用风险的中央银行货币(Central Bank Money),作为金融体系的最终价值锚与结算中介;
- 第二层(零售层 / 流通层):由受监管的商业银行面向企业与居民发行商业银行货币(Commercial Bank Money),承担信贷配置、流动性创造与日常支付职能。
Project Hangang 的创新之处,在于将上述两层货币结构整体平移至基于分布式账本的可编程生态中:
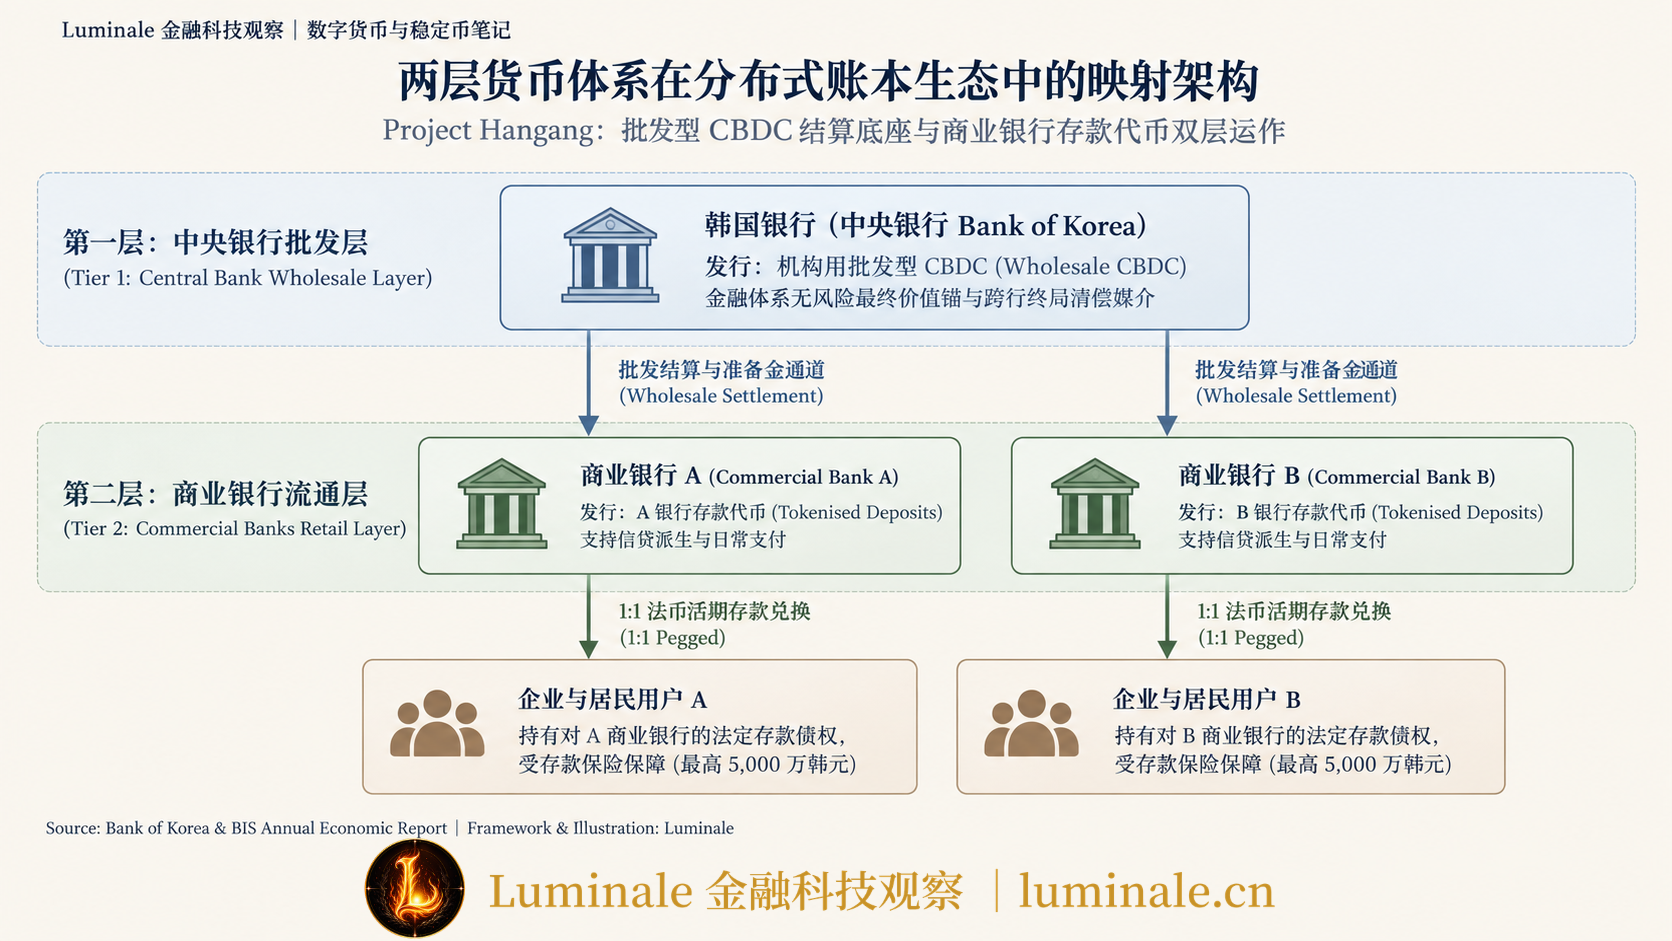
普通居民在 Project Hangang 中所使用的数字钱包,装入的并不是韩国央行直接负债,而是指定商业银行基于其实体存款 1:1 铸造的存款代币。用户在法律意义上拥有的依然是对特定商业银行的存款债权,享受既有的法定存款保险(每人每行最高 5,000 万韩元保障限额)与银行法审慎监管。
因此,Project Hangang 的实质不是发行数字韩元,而是在主权信用框架下开展商业银行存款代币化试验。
二、系统架构与运行机制
在 Project Hangang 之前,加密资产领域的稳定币(Stablecoins)展现了链上点对点流通与智能合约(Smart Contract)自动执行的灵活性,但其私人发行属性、参差不齐的储备资产质量以及赎回挤兑风险,使其难以承担主权货币计价与金融市场基础设施的核心功能。
韩国银行联合 BIS 提出的解决方案,是将批发型央行数字货币(Wholesale CBDC, wCBDC)与商业银行存款代币整合到受监管的统一账本网络(Unified Ledger)理念中运行[3]。
1. 核心资产构成
整个网络主要承载三类数字化凭证:
- 批发型数字货币(Wholesale CBDC):韩国银行仅向合规参与银行等金融机构发行的结算代币,主要作为跨行存款代币清偿时的银行间终局结算资产,不对公众开放;
- 存款代币(Tokenised Deposits):商业银行依托传统活期存款账户向零售客户发行的代币化权益凭证。持有人可以随时以 1:1 面值与银行传统韩元活期存款无缝互换;
- 电子代金券代币(Digital Voucher Tokens):附加了特定使用条件(如时间限制、使用场景范围、特定补贴用途)的专款专用可编程代币,主要由政府机构或特定企业依托合作银行资金池设立。
2. 跨行支付的“销毁—再发行”记账机制
在传统的单体区块链思维中,人们习惯将同一个代币从付款人钱包直接转入收款人钱包。但商业银行货币本质上是各家独立法人银行的私有负债,A 银行的存款代币不能直接成为 B 银行的资产或负债。如果允许 A 银行的存款代币直接流入 B 银行客户钱包,B 银行就必须在资产负债表上承担对 A 银行的信用暴露,这不仅会打破各家银行的资产负债隔离,还会导致不同银行发行的存款代币出现信用利差,最终破坏“货币单一性”(Singleness of Money)。
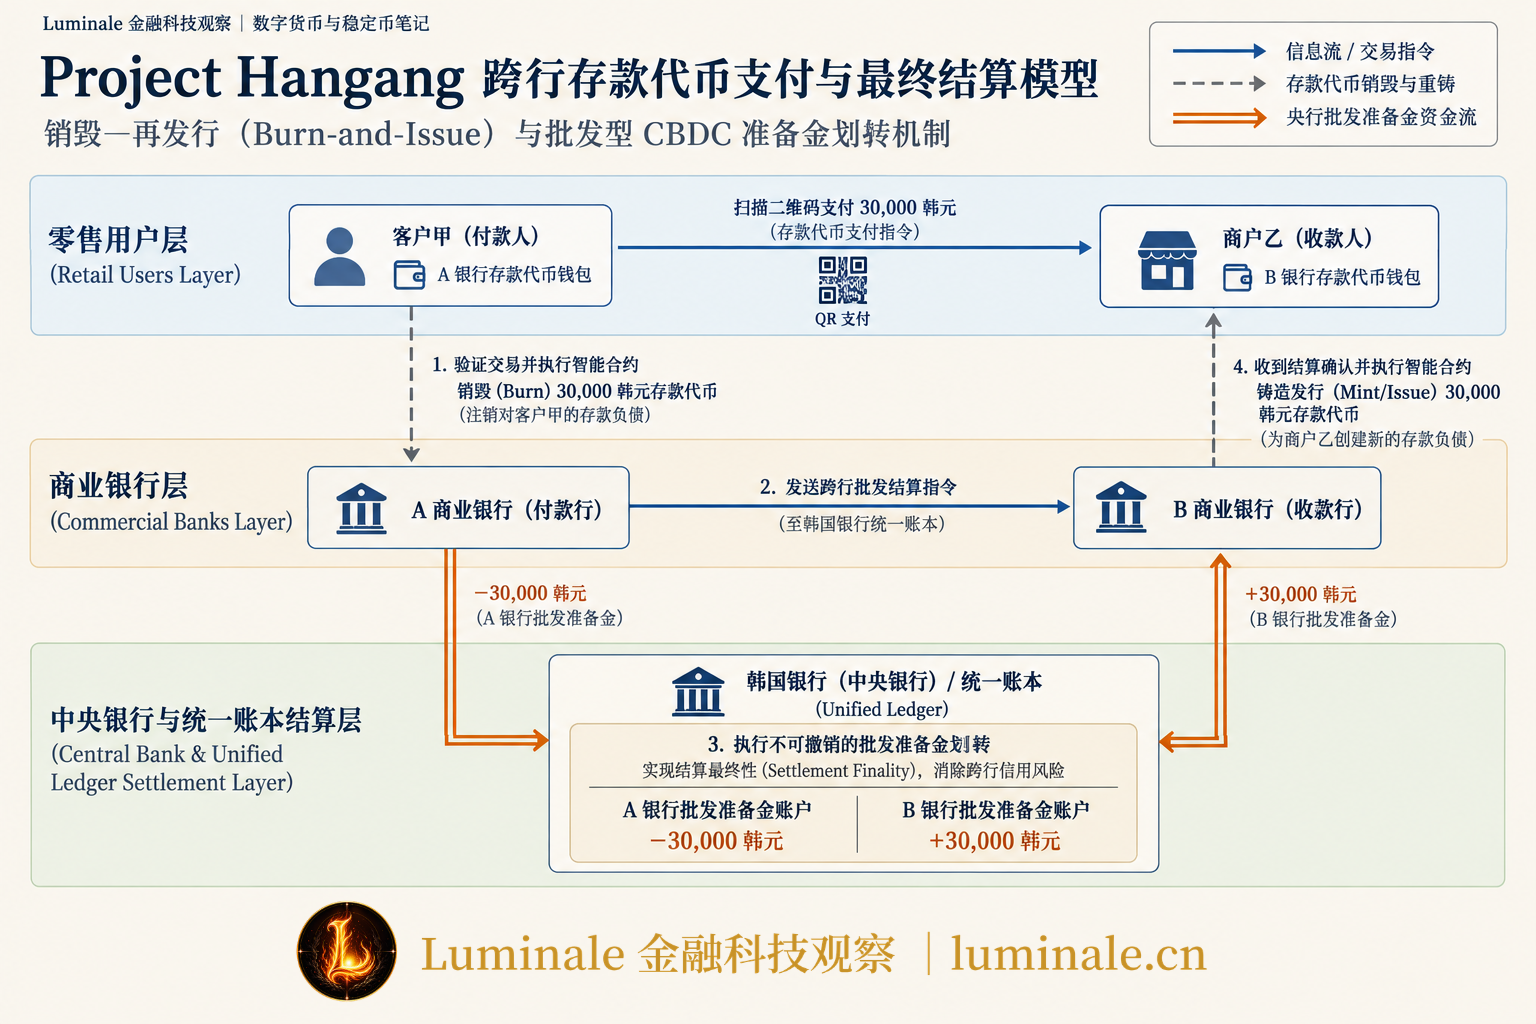
在 Luminale 的支付基础设施分析框架下,Project Hangang 沿用了现有清算结算体系的核心分工原则,通过销毁—再发行(Burn-and-Issue)结合央行准备金结算机制完成了价值的跨行平价转移。
假设客户甲(开户在 A 银行)通过 Project Hangang 钱包向商户乙(开户在 B 银行)支付 30,000 韩元购买商品,其底层的资产负债变动关系如下表所示:
| 机构主体 | 资产端(Assets)变化 | 负债端(Liabilities)变化 | 说明 |
|---|---|---|---|
| A 商业银行 | 央行批发结算准备金 −30,000 韩元 | 客户甲存款代币 −30,000 韩元(链上销毁) | A 银行对客户甲负债解除,同时向央行转移等额结算资产 |
| B 商业银行 | 央行批发结算准备金 +30,000 韩元 | 商户乙存款代币 +30,000 韩元(链上重新铸造) | B 银行收到央行结算资产,为商户乙创建等额存款代币负债 |
| 韩国银行 | 无变动(总准备金持平) | A 银行批发账户 −30,000 韩元 B 银行批发账户 +30,000 韩元 | 央行负债在 A、B 银行间划转,完成跨行最终结算 |
三、第一阶段真实交易验证
2025 年 4 月 1 日至 6 月 30 日,韩国银行、金融委员会与金融监督院开展了为期 3 个月的 Project Hangang 第一阶段(Phase I)真实交易测试[1]。这是全球范围内主要经济体中,较早将批发 CBDC 与代币化存款组合推入公众真实交易环境的先锋试点之一。
1. 参与机构与基础设施范围
第一阶段共有 7 家代表性主流银行参与发行业务:
- KB 国民银行(KB Kookmin Bank)
- 新韩银行(Shinhan Bank)
- 友利银行(Woori Bank)
- 韩亚银行(Hana Bank)
- IBK 企划企业银行(Industrial Bank of Korea)
- NH 农协银行(NH NongHyup Bank)
- 釜山银行(Busan Bank)
测试设立了严格的沙盒边界,初期规划招募上限为 10 万名普通居民参与体验,参与者可通过各银行 App 开立数字货币专用托管钱包。
2. 四大核心测试维度
第一阶段重点验证了四个层面的系统能力:
- 账户出入金与代币转换(On/Off Ramping):测试普通银行活期存款与存款代币之间的 1:1 双向实时转换。用户在钱包端发起充值时,银行即时冻结相应活期存款并在链上铸造等额存款代币;发起提现时,系统即时销毁代币并解冻退还银行存款。
- 商户终端日常零售消费:在便利店、连锁咖啡厅、大学周边书店以及部分大型电商应用中,铺设支持 QR 码扫描的存款代币支付通道,验证多行并发交易下的系统吞吐率与账本一致性。
- 跨行平价互通:验证持有不同银行存款代币的消费者,在面对任意签约合作商户时,能否无缝触发底层的“销毁—批发结算—再发行”流程,且全流程对前端消费者保持 1:1 无损平价。
- 数字代金券的可编程定向支付(Programmable Digital Vouchers):将智能合约深度植入公共财政支出管理。在首尔市青年文化支持项目、大邱广域市育儿看护补助金以及新罗大学校内资助项目中,政府或校方不再直接向受助人银行账户发放自由转账现金,而是发放预设规则的数字代金券。智能合约严格锁定了代金券的可使用行业范围(如仅限书店或文化场所)、指定商户白名单以及有效消费截止日期。
3. 可编程支付的实际价值显现
在传统公共财政补贴和企业定向福利发放中,普遍存在“流程长、事后稽核难、资金挪用”的痛点。传统流程往往是“财政统一拨付现金 → 个人分散消费 → 个人收集发票单据 → 人工层层复核抽检”。这一流程不仅耗费行政成本,虚假报销和资金沉淀现象也屡见不鲜。
Project Hangang 通过智能合约前置,将事后监管逻辑改造为交易时的合规判定:一旦用户试图在非指定类别的商户刷码,智能合约将在链上直接拒绝执行交易;而一旦消费在合规场景完成,款项即时结清,商户无须在交易后再向上级主管部门开具各类资质证明申请回款。这验证了可编程货币在定向支付领域的实际管理效能。
四、第一阶段结论:技术可行,但商业逻辑尚待破局
从韩国银行与金融委员会发布的第一阶段总结报告来看,Project Hangang 验证了工程与架构的可行性,但在商业化拓展和日常用户体验方面,依然面临较为明显的现实阻力[1]。
1. 验证成立的核心结论
- 两层架构在 DLT 环境完全可行:试验证明,无需跳过商业银行体系,即可在分布式账本中复刻“央行作为结算中介、商户和用户通过商业银行中介交互”的成熟金融秩序。
- 支付即结算(Settlement alongside Payment):在传统零售清算中,支付网关与清算网络通常实行“日间批量冲抵,次日差额轧差清偿”。而 Project Hangang 结合批发 CBDC 后,实现了单笔零售跨行交易在后端几乎同步完成央行基础货币的实质性划转,压缩了日间信用风险敞口。
- 商户费用与账期压缩潜力:由于跳过了传统信用卡收单网络中复杂的发卡行、收单行、卡组织多层分成结构,存款代币直接点对点结清,商户结算周期由数天提速至即刻到账,理论上手续费具备显著下调空间。
2. 暴露出的系统痛点与落地瓶颈
- 多层身份认证带来的使用摩擦:为了满足严苛的客户身份尽职调查(Know Your Customer, KYC)与反洗钱(Anti-Money Laundering, AML)监管要求,测试钱包在开立与使用过程中要求多重验证,交互体验比成熟便捷的 Kakao Pay、Naver Pay 等第三方移动支付更为繁琐。
- 资金管理灵活性不足:第一阶段中,代币化钱包与主银行账户依然是分离的“蓄水池”。用户在结账时如果遇到钱包余额不足,系统无法自动从绑定的传统活期存款账户划扣差额,经常导致前端付款失败,打击了消费者的使用意愿。
- 代金券使用率与普及度受限:由于对智能合约使用期限和消费场景设置得过窄,叠加前期宣传指引不足,部分定向代金券的使用率未达预期,用户对可编程限制产生了一定的排斥心理。
- 制度与法律定性的待解命题:第一阶段属于金融委员会“创新金融服务”监管沙盒特许测试,避开了现有法律冲突。但存款代币在正式商业化前,必须在《韩国银行法》和《银行法》层面明确法律属性:它究竟属于一种特殊的“活期电子存款”,还是属于独立于存款之外的新型“加密电子支付手段”?其准备金计提、破产隔离机制与反洗钱责任边界,依然需要上位法修订。
五、第二阶段:从封闭测试迈向全功能探索
为了攻克第一阶段遗留的实际痛点,韩国金融委员会在 2026 年 7 月 15 日举行的定例会议中,正式表决通过了 Project Hangang 第二阶段的监管沙盒变更申请,明确了下一阶段的演进方向[2]。
1. 扩容参与机构与试点规模
在原有 7 家大型商业银行的基础上,第二阶段新引入了两家具有区域服务特色的金融机构:
- 庆南银行(BNK Kyongnam Bank)
- iM 银行(iM Bank,原大邱银行)
试点账户的持有人上限从第一阶段的 10 万人大幅提升至 50 万人,为更大规模的压力测试和日常交易样本搜集打下基础。
2. 功能模块与用户体验的重大迭代
根据监管沙盒审批文件,第二阶段重点推出了四项关键优化:
- 上线个人点对点转账功能:第一阶段仅允许用户在商户端完成扫码消费,第二阶段正式开放用户之间以及账户之间的存款代币直接转账,使其功能向一般法定活期存款的完全流动性靠拢;
- 打通主账户与代币钱包(自动充值机制):引入“余额不足自动从活期存款结转转换”机制。当用户在结账或转账时,钱包余额不足,系统可在授权下自动将母账户存款转换为代币补足,消除结账阻断;
- 上调持有与交易限额:针对企业、大额商户以及高频用户适度上调每日持有与交易限额,以检验高流动性环境下的系统稳定性;
- 引入生物识别与快捷安全模块:简化登录与签名链路,支持指纹、面容等轻量化认证方式,力求在安全性与日常操作便利性之间取得更佳平衡。
3. 公共资金与国库收支探索
韩国银行在 2026 年的工作计划中明确提出,第二阶段将把测试范围进一步延伸至国库资金(Government Treasury Funds)划拨与公共项目结算领域[4]。
通过将财政资金收支转化为带有时效与用途限制的代币化流程,韩国政府希望探索能否在大型基建转包、科研专项基金下拨等长链条场景中,解决专项资金被多层挪用或延期拨付的问题。
六、架构抉择:零售 CBDC、存款代币与稳定币
在全球数字货币的实践中,不同经济体与市场主体根据自身的制度禀赋和金融结构,形成了三条不同的数字化路线。
| 维度 | 零售型央行数字货币(Retail CBDC) | 存款代币(Tokenised Deposits,如 Project Hangang) | 法币支持型稳定币(Fiat-backed Stablecoins) |
|---|---|---|---|
| 最终负债主体 | 中央银行 | 商业银行(各独立持牌银行) | 私人发行实体(如 Tether、Circle 等非银主体) |
| 法律性质 | 法定数字货币,与纸币具有同等法偿性 | 商业银行活期存款债权凭证 | 发行机构的合同契约负债或代币赎回请求权 |
| 最终结算资产 | 央行自身负债,无需跨主体最终结算 | 跨行依赖批发型 CBDC / 央行准备金最终清偿 | 链上代币转移即完成,但储备资金通常托管于第三方商业银行 |
| 存款保障待遇 | 无需存款保障(央行无主权破产风险) | 纳入国家法定存款保险机制(受存款上限保护) | 不享有法定存款保险,完全依赖储备资产透明度与清偿安排 |
| 对银行信贷影响 | 易引发银行存款外流,面临金融脱媒风险 | 资金留在银行体系资产负债表内,保留信贷派生能力 | 资金分流至私人储备池,对银行负债端形成外部挤占 |
| 可编程性范围 | 受央行法与隐私权约束 | 商业银行可结合信贷、托管、理财开发丰富业务合约 | 依托公链生态具备极强可编程性,但易触碰合规与金融灰区 |
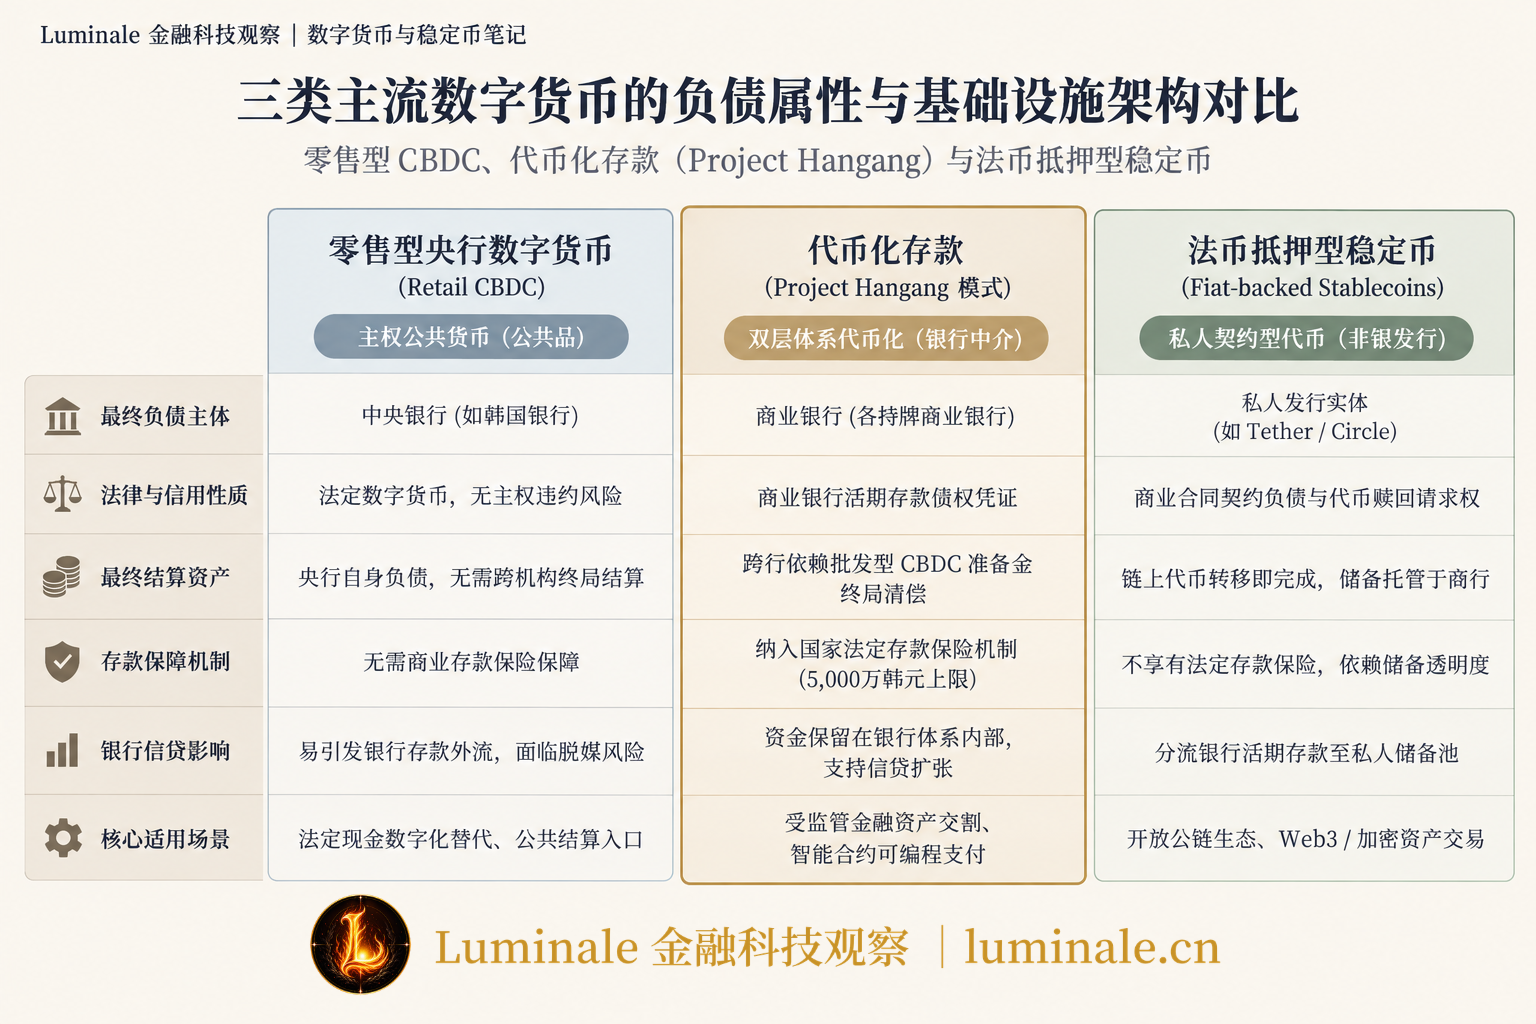
从这一对比可以清晰看出:
- 零售 CBDC 追求的是“法定公共货币的数字化”,其核心是确保公众在无现金时代依然能够无门槛持有央行无风险资产。但对于金融中介体系发达的社会,零售 CBDC 若设计不当,极易收缩商业银行的信贷能力。
- 稳定币 追求的是“在开放网络与数字资产市场中的高流动性流通”。它绕过了传统支付结算规则,虽然交易摩擦极低,但其脱离央行最后贷款人保护机制,在面临流动性冲击时极易演变为顺周期的挤兑恐慌。
- Project Hangang 走出的存款代币路线,则是一种在保守与创新之间寻找平衡的制度改良。它保留了商业银行对社会的信用中介与信贷供给功能,保护了既有的存款保障网,同时又通过引入批发 CBDC 作为银行间结算锚,使现有两层货币体系能够无缝对接未来的分布式账本生态与智能合约自动化逻辑。
结语
Project Hangang 的关注点不在于韩国央行是否会在短期内推出零售型数字韩元,而在于它展示了传统二级货币体系如何向分布式账本迁移。
随着真实世界资产(Real World Assets, RWA)代币化、供应链协同金融以及自动化支付需求增加,金融交易对即时交付与可编程结算的要求逐步提高。如果受监管的商业银行货币不能提供链上支付能力,私人稳定币就会填补这一流动性需求。
韩国通过 Project Hangang 展现的路径是:保留中央银行的最终结算职能,同时保留商业银行的信贷与账户服务,将二者放入统一的分布式记账网络中协同运作。
从第一阶段验证两层架构与受控代金券,到第二阶段测试点对点转账、自动补足与国库资金拨付,这项试验正在逐步检验存款代币在真实商业环境中的可行性与制度边界。
参考资料
[1]: Bank of Korea (BOK), Financial Services Commission (FSC), Financial Supervisory Service (FSS): Project Hangang: Live Pilot of a Unified Ledger Integrating Wholesale CBDCs and Tokenized Deposits (Phase 1), October 2025. https://www.bok.or.kr/eng/bbs/E0000654/view.do?menuNo=400048&nttId=10095216 ↩
[2]: Financial Services Commission (FSC): Announcement on Innovative Financial Service Designation and Sandbox Revision for Project Hangang Phase II, July 15, 2026. https://www.fsc.go.kr/no010101/87338 ↩
[3]: Bank for International Settlements (BIS): Blueprint for the future monetary system: improving the old, enabling the new, BIS Annual Economic Report 2023, Chapter III, June 2023. https://www.bis.org/publ/arpdf/ar2023e3.htm ↩
[4]: Bank of Korea (BOK): Payment and Settlement Systems Report 2025, English Edition published in September 2026. https://www.bok.or.kr/portal/bbs/E0000866/view.do?menuNo=400223&nttId=11064840 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/south-korea-cbdc-experiment-project-hangang