香港金融管理局在 2025 年 10 月发布数码港元先导计划第二阶段报告,将研究范畴正式扩展为包含代币化存款的新型数码货币,项目随之更名为 Project e-HKD+[1]。
金管局从 2021 年启动 Project e-HKD,到 2023 年 10 月完成第一阶段、2025 年 10 月完成第二阶段,这项研究的重心逐渐发生转变:最初探讨面向公众的零售支付工具,后来转向代币化金融生态中的机构间结算资产。
两阶段试点回答了两个递进的问题:第一阶段测试各项技术能力是否可用,第二阶段检验这些能力是否必须由央行货币承担。这项探索厘清了不同形态数字货币在金融基础设施中的分工,也说明了香港后续建设代币化金融基础设施的逻辑。
一、香港推进 e-HKD 的背景与零售支付环境
金管局在 2022 年 9 月发布《数码港元——迈出新一步》政策立场文件,提出以三轨道(Three-rail approach)方式推进数码港元研发[2]:
- 第一轨道(Rail 1):构建法律与技术基础,研究修订相关法律以赋予数码港元法定货币地位,并开发批发层面基础设施。
- 第二轨道(Rail 2):推行行业试点与应用研究,通过先导计划深入探索用例、设计及实施议题。
- 第三轨道(Rail 3):整合第一与第二轨道的成果,根据市场演变与技术成熟度,决定潜在正式推出数码港元的时间表。
先导计划属于第二轨道的市场应用探索。与缺少数字支付基础设施的经济体不同,香港本地的零售支付环境已经较为成熟。
在个人日常消费层面,香港拥有运营稳定的实时零售支付系统——转数快(Faster Payment System, FPS),支持港元与人民币的 7 × 24 小时即时跨行转账;市场上同时普及八达通、AlipayHK、WeChat Pay HK 等储值支付工具(Stored Value Facilities, SVF),以及非接触式信用卡与借记卡。对个人用户来说,小额转账与日常消费已经支持低成本即时到账。
在这样的市场环境下,研究一种面向公众的零售中央银行数字货币(Retail Central Bank Digital Currency, rCBDC),面临的基本约束是:它能否在成熟的商业支付网络之外,提供明确的增量价值。
居民在转数快中转移的银行存款,或是储值支付工具里的余额,属于商业银行或支付机构的负债;而零售中央银行数字货币则是中央银行对公众的直接法定负债。但在日常零售消费中,由于严格的银行牌照监管和存款保障机制,普通用户往往感知不到这两种负债属性的差异。如果一种新的支付媒介只能复制扫码付款或卡片轻触的体验,高昂的系统改造和终端铺设成本很难获得商业层面的正向回报。
因此,e-HKD 项目没有停留在前端支付的便捷度上,而是重点探索可编程性、代币化以及资产结算层面的功能。
二、Phase 1 的功能测试:可编程性、代币化与原子结算
先导计划第一阶段在 2023 年 10 月完成,共有 16 家机构参与,完成了 14 项试点,试验范围覆盖六类场景:完整支付、可编程支付、离线支付、代币化存款、Web3 交易结算以及代币化资产结算[3]。
第一阶段通过多样化的沙盒试验,提炼出数码港元可能带来潜在价值的三项能力:
- 可编程性(Programmability):将支付逻辑与特定预设条件绑定。例如在政府补贴发放、企业预付资金托管或精准营销奖励中,资金只能在符合商户类型、消费时限或实名凭证时自动解冻并划转。
- 代币化(Tokenisation):将传统货币权益或真实世界资产映射至分布式账本(Distributed Ledger Technology, DLT)之上,使其具备在新型数字化网络中直接流转和互操作的能力。
- 原子结算(Atomic Settlement):在单笔交易中实现资产转移与资金转移的同步执行,形成券款对付(Delivery versus Payment, DvP)或同步交收(Payment versus Payment, PvP),规避单边违约带来的交割风险。
在传统金融交易中,资产交付与资金结算往往分离在不同系统中。以大额资产交易为例,买方即便在登记系统中完成了资产权属变更,资金往往仍需通过传统的跨行清算网络进行延时划拨。两者之间的时间差构成了交易对手信用风险。原子结算通过智能合约(Smart Contract)将资产所有权转移与结算资产交付锁定为单一不可分割的动作,确保两者同时完成,避免单边交割失败。
第一阶段报告指出,许多现有业务流程中的流转摩擦和低效率,根源在于既有的商业模式、合规审查流程以及机构间的信息壁垒。单纯引入一种新的数字货币技术,无法自动消除这些制度性成本,技术需要与实际商业流程配合才能产生实际效益。
三、Phase 2 对商业可行性的检验
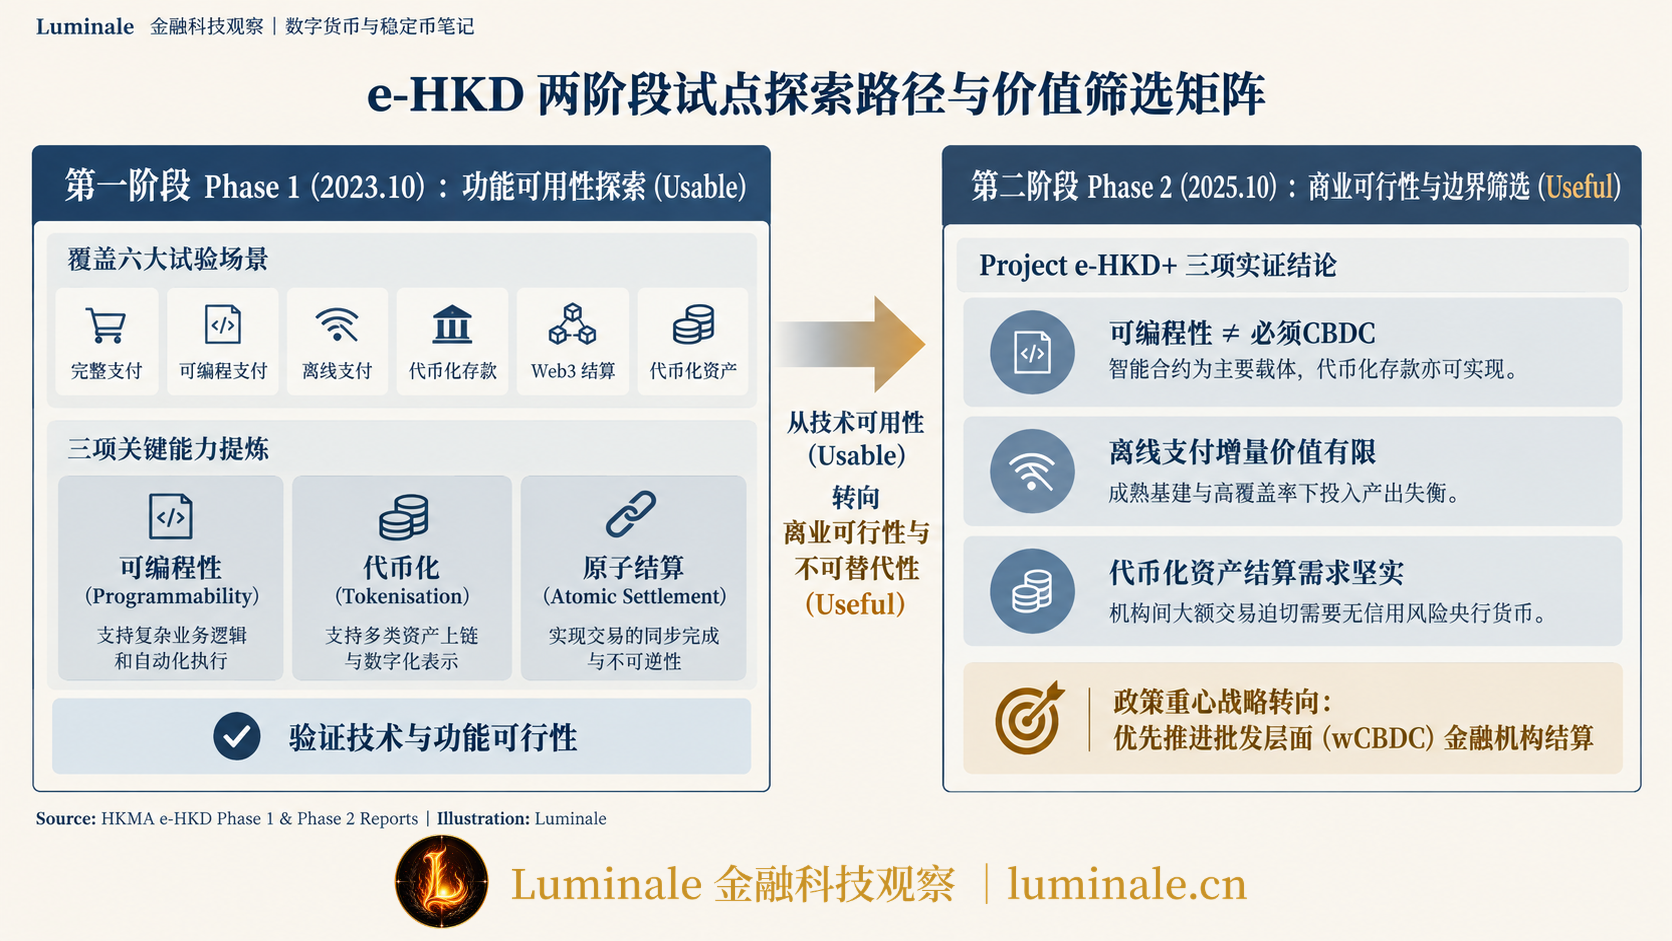
先导计划第二阶段于 2024 年启动、2025 年 10 月完成,把研究范围聚焦到三个主题:代币化资产结算、可编程性与离线支付。这一阶段有 11 组机构参与,项目更名为 Project e-HKD+,研究范围扩展到代币化存款与新型数字货币体系[1]。
金管局对两个阶段定位的区分很明确:第一阶段测试功能是否可用(usable),第二阶段检验功能是否切实有用(useful),重点评估商业可行性与规模化潜力。第二阶段试点得出了三项主要结论:
1. 可编程逻辑主要依托智能合约,而非结算资产本身
第二阶段的试验证明,条件支付、专款专用与自动化资金划拨带来的效率提升,主要依托于承载业务逻辑的智能合约,并不取决于结算代币是否由央行直接发行。
商业银行发行的代币化存款,甚至传统银行账户配合开放 API,同样能够通过自动化逻辑实现预付款托管或供应链资金定向清分。可编程性属于技术实现层面的能力,并不构成发行零售央行数字货币的排他性理由。
2. 离线数码港元在香港的实际需求有限
针对离线支付的测试表明,在香港这类高度密集的城市环境中,建立一套基于硬件安全元件(Secure Element)的双离线数码港元体系,投入与收益不成比例。
香港的移动通信网络和公共 Wi-Fi 覆盖率很高,八达通等非接触式离线支付工具普及度也很高。试点问卷调查显示,近半数受访者认为现有的离线支付方案已经能够满足日常应急需求。如果构建独立的离线 e-HKD 终端网络,需要升级商户收款设备与用户硬件钱包,还要建立防范双重支付(Double-spending)的风险储备金机制,增加的边际保障与改造成本并不匹配。
3. 代币化资产结算存在明确的机构需求
相比零售支付场景较为平淡的反馈,第二阶段在代币化资产交易结算领域展现了明确的实际需求。
在代币化基金赎回、绿色债券交易与金融产品交割中,代币化结算资产能够支持实时或近实时的 7 × 24 小时交付,大幅压缩传统 T+1 或 T+2 结算周期占用的日间流动性,减少托管机构之间的对账成本。
不过,这也引出了进一步的结算问题:在代币化网络中,商业银行发行的代币化存款同样可以完成链上资金划拨。既然商业银行发行的货币也能在链上流转,央行货币在其中的核心作用是什么?
四、代币化体系中的央行货币与商业银行货币
当支付与结算场景从零售消费上升到金融机构间的大额交易时,底层结算资产的信用属性会直接影响系统的稳定性。
在现代二级银行体系中,流通的货币主要由两层构成:中央银行负债与商业银行负债。进入代币化时代,这两层结构以新的技术形态得以延续:
- 央行数字货币(CBDC):属于中央银行的直接负债,无信用风险与流动性风险,是终极的结算资产。
- 代币化存款(Tokenised Deposits):属于吸收存款商业银行的直接负债,以分布式账本形式记录,其信用价值依赖于发债银行的资产负债表与存款保障制度。
- 稳定币(Stablecoins):属于非银行机构或私人实体的负债,其信用与兑付能力取决于底层储备资产管理、赎回机制透明度与监管合规框架。
在日常零售消费中,个人使用 100 港元购买用品,不需要区分付出的资金究竟是汇丰银行、中银香港还是渣打银行的存款负债。但在数亿港元的金融机构间大额结算、证券交割或跨境支付中,机构之间不能长期接受对方的商业银行负债作为最终结清凭证,否则会在银行体系内部累积过大的交易对手信用敞口。
在 Luminale 梳理的数字金融基础设施分层架构中,结算资产的选择直接决定了体系的信用层级与系统性风险边界。
为了展示这种结算差异,我们以两家银行客户之间的链上资产交易结算为例。假设客户甲(开户于 A 银行)通过链上智能合约向客户乙(开户于 B 银行)购买 1,000 万港元的代币化债券,双方各自持有对应商业银行发行的代币化存款。
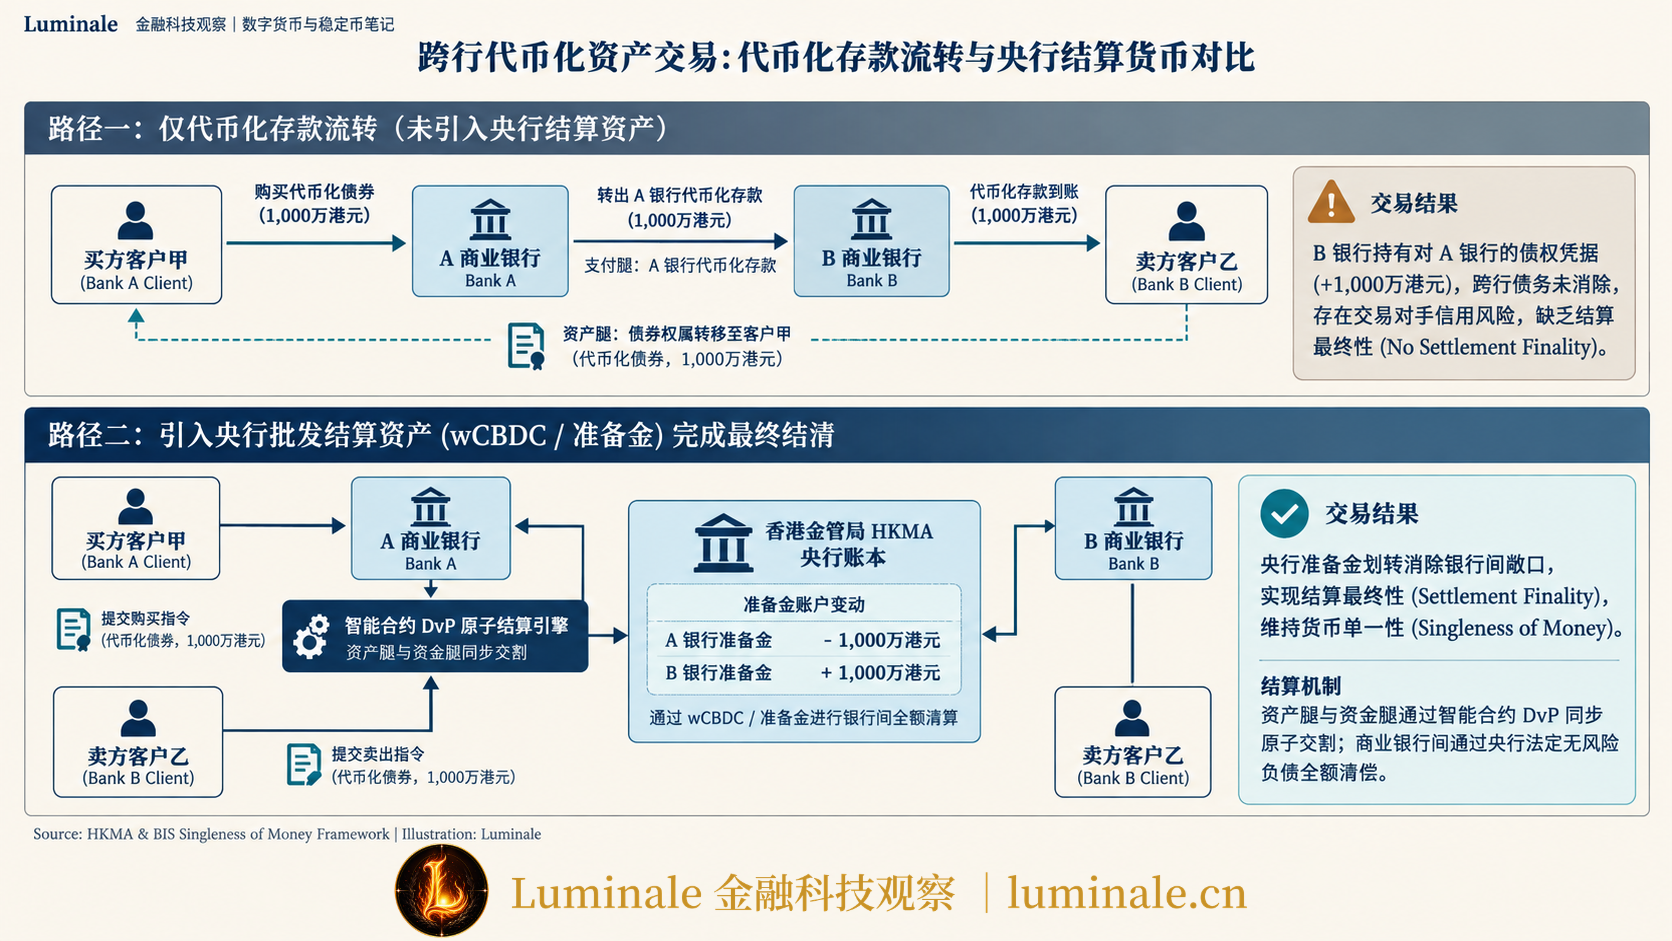
当代币化债券交付给客户甲时,资金结算有两种不同的底层路径:
路径一:仅依靠商业银行代币化存款流转
如果跨行交易仅在代币化存款层级流转,B 银行收到客户甲转入的 A 银行存款代币后,B 银行实际持有了对 A 银行的 1,000 万港元债权:
| 机构 | 资产变化 | 负债变化 |
|---|---|---|
| A 商业银行 | 无变化 | 客户甲代币化存款 -1,000 万港元 应付 B 银行借记凭证 +1,000 万港元 |
| B 商业银行 | 对 A 银行应收账款 +1,000 万港元 | 客户乙代币化存款 +1,000 万港元 |
路径二:引入央行货币完成最终结清
为了消除跨行信用风险,两家银行需要使用中央银行发行的无风险资产(法定准备金或代币化央行货币)进行头寸清偿:
| 机构 | 资产变化 | 负债变化 |
|---|---|---|
| A 商业银行 | 央行结算准备金 / 批发代币 -1,000 万港元 | 客户甲代币化存款 -1,000 万港元 |
| B 商业银行 | 央行结算准备金 / 批发代币 +1,000 万港元 | 客户乙代币化存款 +1,000 万港元 |
| 香港金融管理局 | 无变化 | A 银行法定存款准备金 -1,000 万港元 B 银行法定存款准备金 +1,000 万港元 |
这体现了国际清算银行(Bank for International Settlements, BIS)提出的“货币单一性”(Singleness of Money)原则:不同商业银行发行的货币形态,可以按 1:1 的面值平价兑换为中央银行货币,而中央银行货币是维系整个货币体系价值稳定的最终锚。
这也解释了金管局在第二阶段报告中做出的安排:优先推进面向金融机构的批发层面数码港元应用。央行货币不存在商业机构的信用风险,在机构间大额代币化交易中的结算作用,明显高于在日常零售消费中的边际价值。
五、金融基础设施延伸:Project Ensemble 与 Project CargoX
先导计划第二阶段完成后,香港在数字金融基础设施上的布局重心发生了调整:从个人零售钱包转向代币化跨机构清算与结算。
这一逻辑直接衔接了香港后续的两项金融科技基础设施:Project Ensemble 与 Project CargoX。
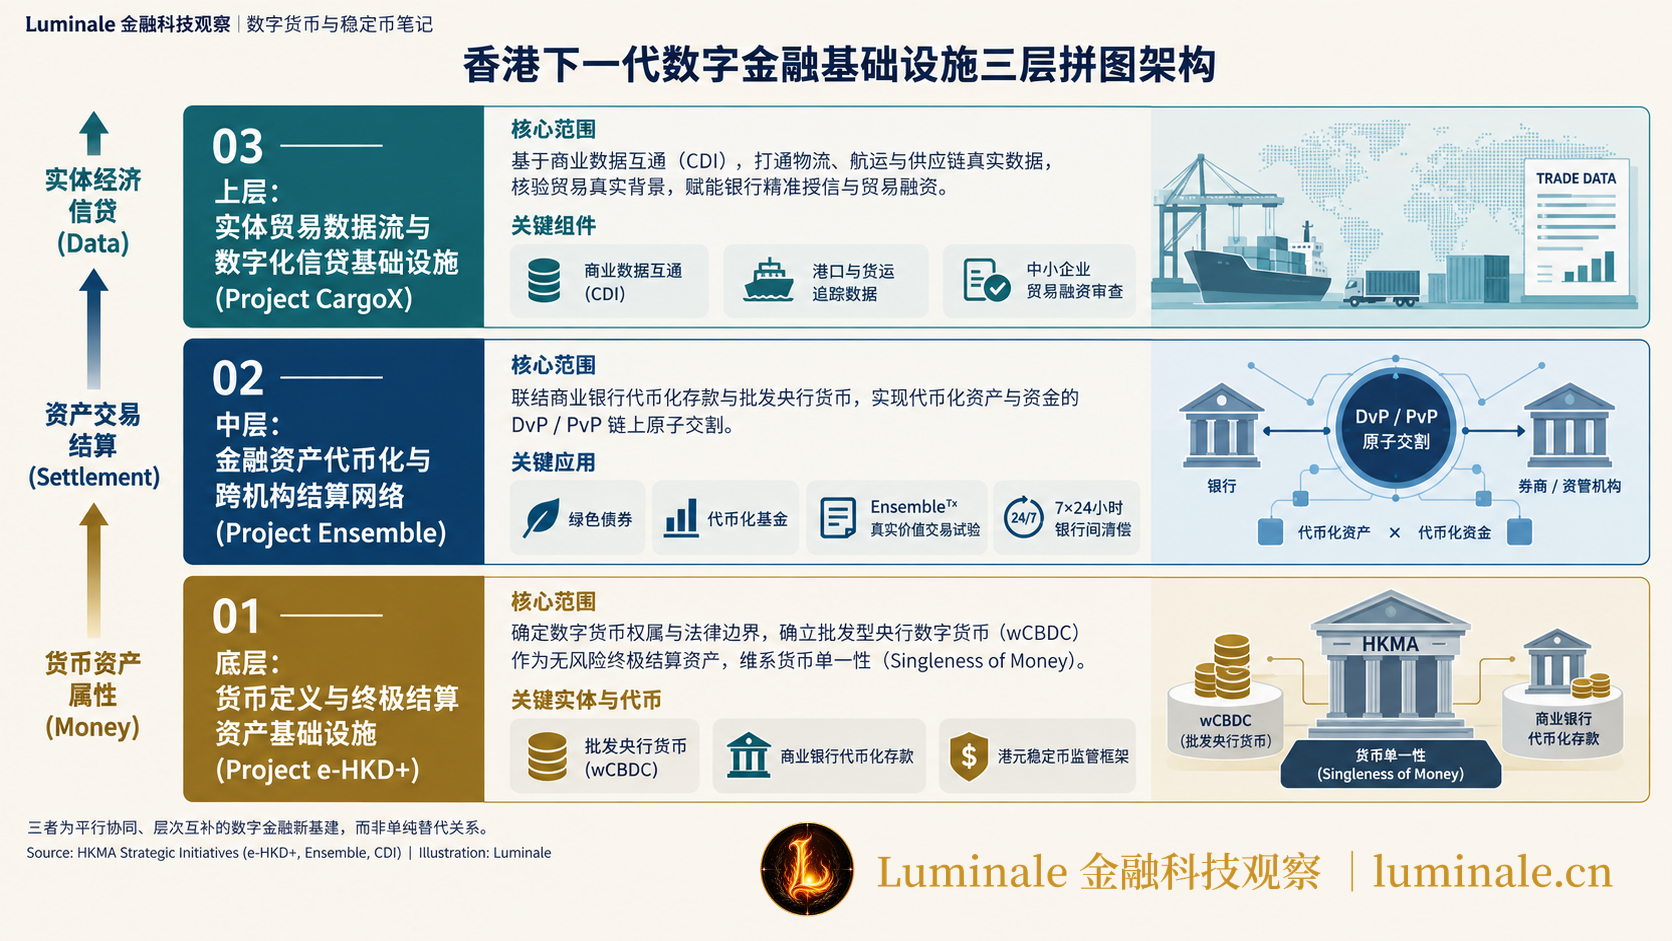
| 基础设施层级 | 对应项目 | 职责与定位 |
|---|---|---|
| 第一层:货币定义与负债属性 | Project e-HKD+ | 厘清代币化存款、稳定币与央行数字货币的权属、信用属性与监管定位 |
| 第二层:金融资产结算基础设施 | Project Ensemble / Ensembleᵀˣ | 联结代币化存款与批发央行货币,实现 DvP / PvP 链上原子交割与跨行清偿 |
| 第三层:实体贸易数据流基础设施 | Project CargoX | 基于商业数据互通(CDI),连接物流货运真实数据与商业银行授信审核 |
1. Project Ensemble 与链上代币化资产交割
e-HKD+ 主要探索了链上资金的法律与信用属性,而 2024 年启动的 Project Ensemble 则重点解决不同银行发行的数字货币如何与各类链上金融资产完成跨网络结算[4]。
Project Ensemble 构建了一个涵盖批发层面央行数字货币(Wholesale Central Bank Digital Currency, wCBDC)、商业银行代币化存款以及代币化真实世界资产的沙盒架构。2025 年 11 月,项目推进至真实价值交易试验(Ensemble Transaction Trial, Ensembleᵀˣ)阶段,各试点银行开始使用真实头寸测试跨行代币化存款清算以及固定收益资产的链上原子交割。按照金管局规划,2026 年将进一步支持利用代币化央行货币实现 7 × 24 小时的全天候银行间最终结算[5]。
在这一体系中,商业银行的代币化存款面向企业和机构客户,而批发型央行数字货币位于银行间清算层,作为跨行代币化清偿的结算媒介。
2. Project CargoX 与贸易金融数据流连接
当数字货币与代币化资产的结算架构逐步成型后,下一步是将实体贸易活动连接到数字化信贷流程中,这正是 Project CargoX 的定位。
Project CargoX 并不是 e-HKD 或 CBDC 的第三阶段,而是基于商业数据互通(Commercial Data Interchange, CDI)建立的数据基础设施试点[6]。
在传统贸易融资中,中小企业通常面临单据核验繁琐、货运提单容易被伪造、银行审核成本高的困难。Project CargoX 旨在连通物流货运平台、港口数据与银行审批系统。银行在获得授权后读取真实的货运追踪节点和贸易单据数据,能够核实底层贸易背景,进而发放贸易融资。
2026 年 5 月启动的 CargoX 先导计划已吸引 21 家商业银行参与。它与 e-HKD、Ensemble 互为补充,共同构成了香港数字金融生态的三块拼图:
- e-HKD+:界定数字资产时代的结算货币形态与负债层级;
- Project Ensemble:搭建代币化资产与代币化货币的金融市场基础设施;
- Project CargoX:搭建实体贸易数据通往金融信贷的数据基础设施。
从两阶段先导计划可以看出,数码港元的探索重点从零售支付的前端体验,逐步转向机构间资产结算的底层支撑。在债券、基金与现实资产代币化的场景中,跨行交易仍需要无信用风险的央行货币作为最终结算工具。香港将数字货币的重心转向批发层面与金融基础设施,符合结算最终性与二级银行体系的分工逻辑。
参考资料
[1]: 香港金融管理局:《数码港元先导计划第二阶段报告》(e-HKD Pilot Programme Phase 2 Report),2025年10月。https://www.hkma.gov.hk/media/eng/doc/key-functions/financial-infrastructure/e-HKD_Pilot_Programme_Phase_2_Report.pdf ↩
[2]: 香港金融管理局:《数码港元——迈出新一步》(e-HKD: A policy and design perspective),政策立场文件,2022年9月。https://www.hkma.gov.hk/media/eng/doc/key-information/press-release/2022/20220920e3a1.pdf ↩
[3]: 香港金融管理局:《数码港元先导计划第一阶段报告》(e-HKD Pilot Programme Phase 1 Report),2023年10月。https://www.hkma.gov.hk/media/eng/doc/key-information/press-release/2023/20231030e3a1.pdf ↩
[4]: 香港金融管理局:Project Ensemble 批发层面央行数码货币沙盒项目概述与架构设计,2024年3月。https://www.hkma.gov.hk/eng/key-functions/international-financial-centre/fintech/project-ensemble/ ↩
[5]: 香港金融管理局向香港立法会财经事务委员会提交的工作简报(Legislative Council Issues),2026年2月。https://www.hkma.gov.hk/media/eng/doc/about-the-hkma/legislative-council-issues/20260202e1.pdf ↩
[6]: 香港金融管理局商业数据互通(Commercial Data Interchange, CDI)与 Project CargoX 试点计划官方说明,2026年5月。https://cdi.hkma.gov.hk/project-cargox/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/e-hkd-pilot-phase-1-and-2-tokenised-settlement