上一篇探讨什么是央行数字货币(CBDC)时,我们梳理了央行负债、商业银行存款与双层运营架构的基本关系。如果把这些制度概念落到一个正在推进的现实工程中,零售型央行数字货币(Retail Central Bank Digital Currency, rCBDC)究竟会长成什么样?
欧洲中央银行(European Central Bank, ECB)主导的数字欧元(Digital Euro)项目,提供了一个极具代表性的样本。观察这一项目,可以解答一个更深层的制度问题:在全社会日常交易高度数字化的背景下,公众如何继续直接使用中央银行货币,同时又不冲击以商业银行存款为主体的双层货币体系?
一、欧洲已有成熟数字支付,为何还要推进数字欧元?
欧洲并不缺乏便捷的支付手段。无论是维萨(Visa)、万事达(Mastercard)等国际卡组织的非接触式银行卡,还是各类手机银行与即时支付(Instant Payments),都能顺畅完成结账。然而,这些日常支付背后流通的资金,在法律与会计属性上几乎全部属于商业银行存款,依赖私人商业机构运营的清算网络[1]。
公众在日常生活中能够直接接触到的中央银行货币,目前只有纸币与硬币。现金具有两项不可替代的法律与经济特征:第一,它是中央银行的直接负债,不存在商业信用违约风险;第二,它拥有法定货币(Legal Tender)地位,受法律保护并由公共部门保障结算最终性。然而,现金的物理属性决定了它无法直接用于线上电商、转账等数字交易场景。随着线下现金使用比例持续下降,公共货币事实上正在退出数字经济空间。
除了维持公众获取央行货币的渠道,欧洲推动数字欧元还有明确的区域战略考虑。欧元区虽然拥有统一的单一货币,但在零售支付基础设施层面,各成员国市场长期处于分割状态。目前多数欧元区国家在境内银行卡交易中缺乏本国卡组织,而在跨国商户刷卡与线上跨境支付中,欧洲高度依赖少数源自欧美的国际卡组织与科技巨头网络[1]。
欧洲中央银行将数字欧元的战略动因归纳为三个层次:
- 货币职能层:为公众提供数字时代锚定物,确保普通家庭在网络购物与数字化生活中仍能便捷持有并使用公共发行的法定货币。
- 支付体系层:建立一套统一覆盖全体欧元区成员国的公共零售支付底座,改变各国本土即时支付标准互不通用的碎片化现状。
- 战略自主层:降低欧洲经济对非欧洲跨境支付巨头的依赖程度,在外部地缘冲突或跨境网络中断时保障基础支付运转的韧性。
二、数字欧元究竟是什么?
数字欧元不是稳定币,不是加密资产,更不是独立于欧元之外的新币种。1 欧元数字欧元在任何时候都等值于 1 欧元现金或 1 欧元银行存款。
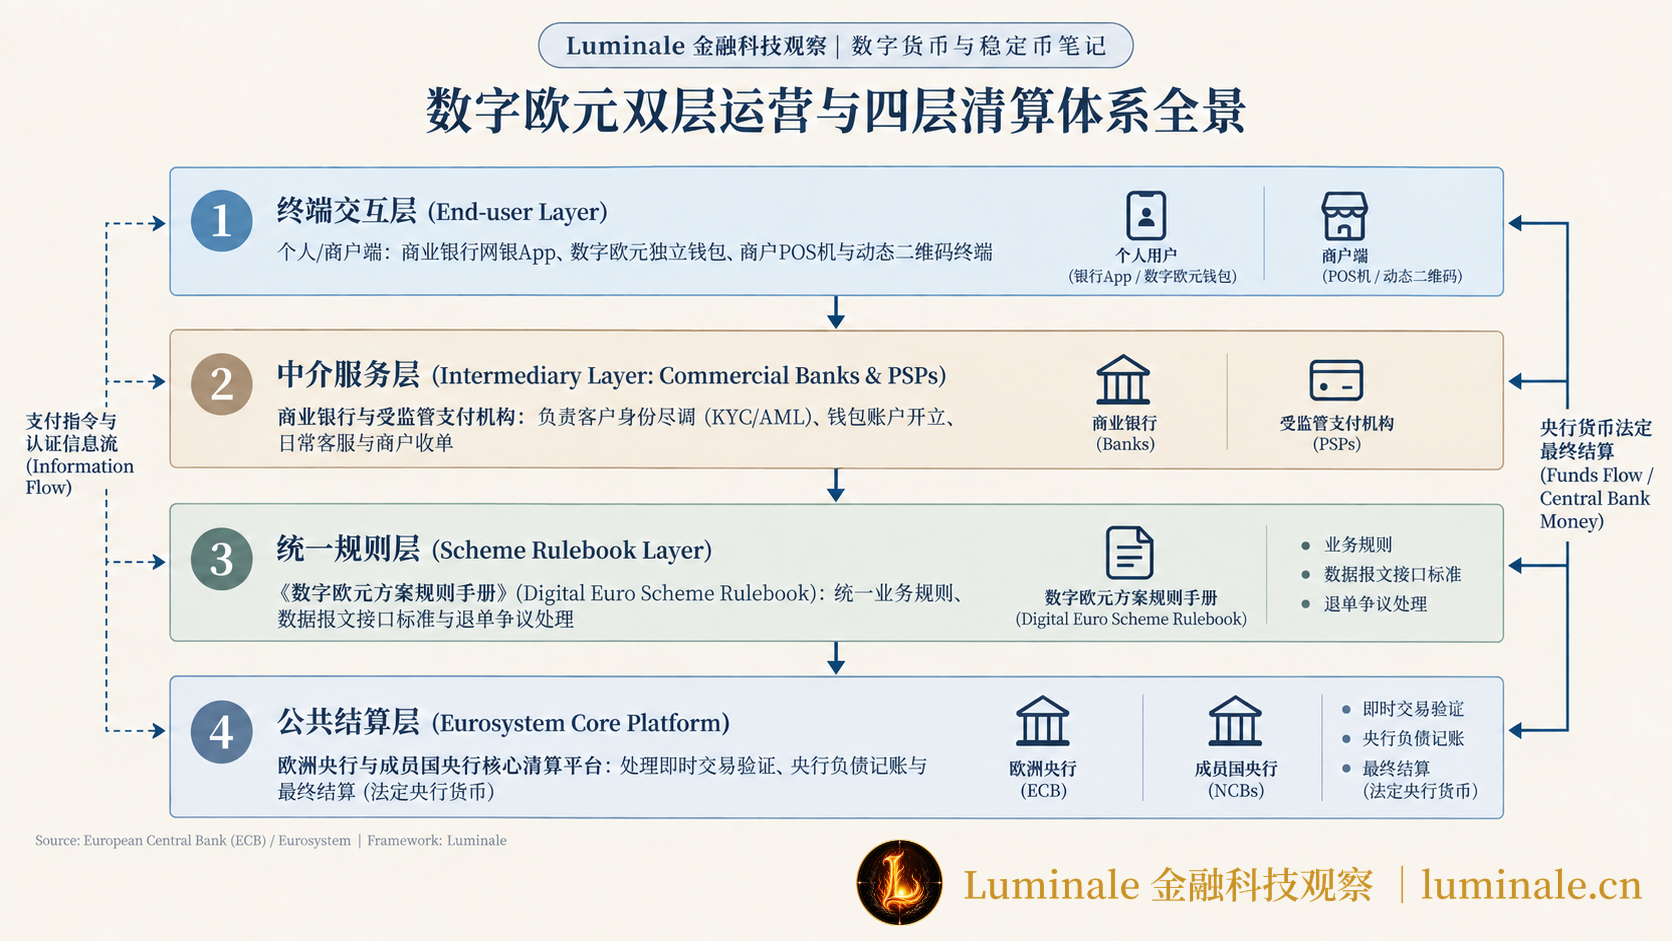
在制度安排上,数字欧元属于欧洲央行及其成员国央行构成的欧元体系(Eurosystem)的直接负债。然而,由央行发行负债,并不意味着欧洲央行要直接向全欧洲几亿居民提供开户审核、密码找回与日常客服。数字欧元延续了现代金融体系成熟的“双层运营架构”:
- 第一层(公共核心层):欧元体系负责规则制定、资产发行、核心交易结算引擎与账本登记,维护整个系统的稳定性与最终结算。
- 第二层(中介服务层):商业银行、信贷机构以及受监管的支付服务提供商(Payment Service Provider, PSP)作为面向用户的中介。它们负责客户身份尽职调查(Customer Due Diligence, CDD)、反洗钱(Anti-Money Laundering, AML)合规、钱包账户开立、日常终端支持以及商户收单服务[1]。
个人 / 商户
    ↓ (开户、钱包应用、客服、合规KYC)
商业银行 / 受监管支付服务提供商(PSP)
    ↓ (遵循统一技术与业务规则)
数字欧元方案规则手册(Digital Euro Scheme Rulebook)
    ↓ (跨机构路由与最终结算)
欧元体系核心平台(Eurosystem Core Settlement Platform)
    ↓
中央银行法定负债(与纸币享有同等地位)
在底层技术选型上,欧洲央行公布的技术规划明确采用中心化结算架构,而非分布式账本技术(Distributed Ledger Technology, DLT)或区块链(Blockchain)[1]。零售支付对高并发、极低延迟以及结算确定性有着严苛要求,成熟的中心化清算架构在处理大规模即时小额交易时具有系统上的性能优势。
另外,欧洲央行在系统设计中严格区分了“可编程货币”(Programmable Money)与“条件支付”(Conditional Payments):
- 可编程货币:意味着央行可以在代码层面限制资金的用途、有效期限或消费场景(例如限定只能在某类商店消费、到期未用自动作废)。欧洲央行明确排除了这种做法,强调数字欧元的法定货币属性必须保证完全可兑换与通用性。
- 条件支付:属于支付工具层面的自动化功能。用户可以预设支付条件,例如“商品物流签收后自动触发转账”或“每月固定日期自动缴纳水电费”。这些功能由中介机构在上层应用中实现,底层货币本身保持中性。
三、支付交易流程与离线运行机制
普通用户使用数字欧元完成日常支付时,资金如何在账户间流转?
在目前的方案设计中,用户主要通过既有的商业银行网银应用、独立第三方支付应用,或欧洲央行提供的公共基础数字欧元应用开立专属数字欧元账户。
在 Luminale 梳理的数字欧元四层支付架构中,用户端发起指令后,交易会沿着前端接入、中介校验最终到达公共底座:
1. 三类主要在线支付场景
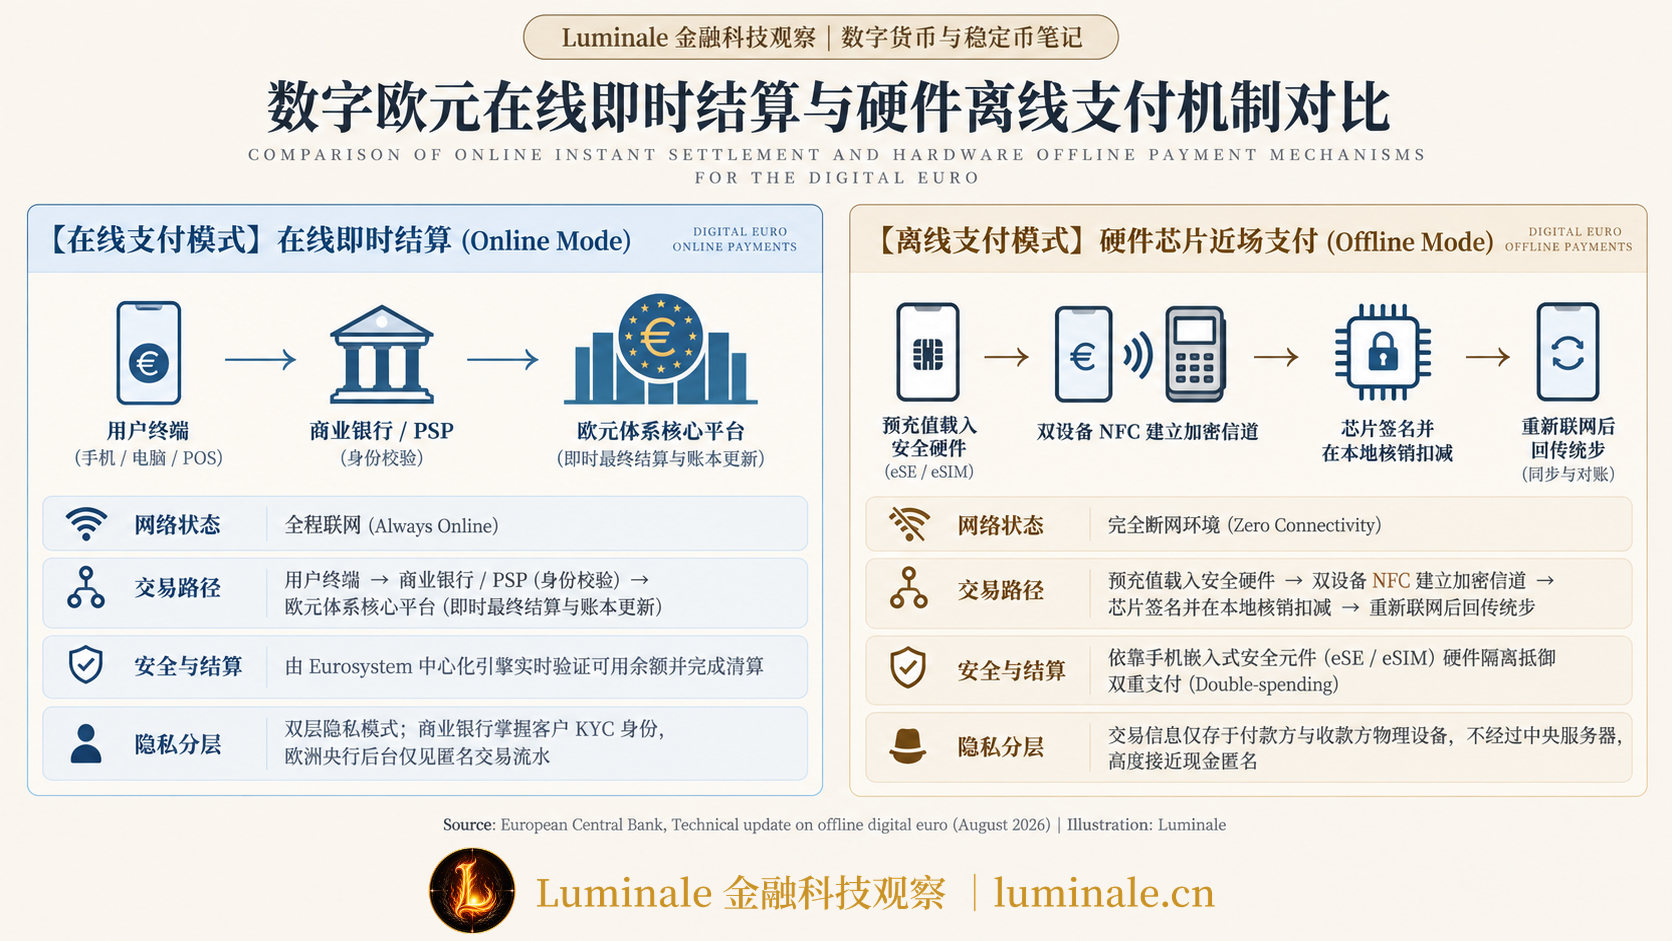
- 实体商户消费:消费者在收银台使用手机近场通信(Near Field Communication, NFC)碰一碰,或扫描商户展示的动态二维码(QR Code)。指令经由收单机构进入欧元体系结算平台,几秒内即可在商户账户上完成最终结算。
- 电子商务结账:在跨境或本地购物网站上,用户选择“数字欧元”付款,跳转至绑定的银行应用进行生物识别授权,资金即时完成划拨。
- 个人对个人(P2P)转账:用户在通讯录中选择好友手机号或输入账户标识符,即可实现跨国界、跨机构的实时点对点转账。
为了保证整个欧元区内数以千计的商业银行、支付机构与商户终端能够无缝互通,欧洲央行专门组织市场参与者编制了《数字欧元方案规则手册》(Digital Euro Scheme Rulebook)[1]。该手册规定了统一的接口报文、用户交互规范、商户受理标准以及退单争议解决流程,作用类似于统一的卡组织业务章程。
2. 离线支付如何运行?
离线支付(Offline Payments)是数字欧元区别于绝大多数现有电子支付工具的特性。在地下车库、偏远山区等通信网络信号受阻的场景中,只要付款方与收款方的物理设备贴近,即便双方均无网络连接,也能顺利完成交易。
这一功能需要借助智能手机或专用芯片卡内部的物理安全硬件,例如嵌入式安全元件(embedded Secure Element, eSE)或安全集成电路卡(eSIM)[2]。其运行逻辑如下:
- 预充值:在具备网络连接时,用户通过在线账户将特定金额的数字欧元凭据写入手机的安全硬件隔离区,扣减在线余额,生成对应的离线离线额度。
- 点对点近场核销:在断网环境下,两台设备通过近场通信协议建立本地加密信道。安全芯片执行加密签名验证,直接在硬件安全区扣减付款方余额并增加收款方余额,防止数据被篡改或发生双重支付(Double-spending)。
- 联网数据同步:当收款方设备重新接入互联网后,离线交易数据会被同步回传至核心系统,完成账本状态校验与记录更新。
3. 在线与离线的隐私分层
对于在线数字欧元支付,欧洲央行采取“中介掌握身份、央行隔绝细节”的方案。用户开户时的身份识别与洗钱防范流程依然由商业银行和 PSP 负责。欧元体系的后台核心平台只负责处理匿名的交易指令流水,欧洲央行自身无法将特定交易与消费者的真实姓名直接关联[1]。
而在离线支付场景中,隐私保护更贴近现钞。因为资金转移发生在两台终端的安全芯片之间,不经过中央服务器中转,交易双方的个人身份与消费明细不会实时上传给商业银行或央行,提供了更高的匿名保护水平。
四、持有上限与流动性水箱:保护双层货币体系
在数字欧元的所有设计考量中,最具经济学研究价值的是对个人钱包余额施加的“持有上限”(Holding Limit)限制。
1. 为什么央行货币不能向个人无限敞开?
现代银行体系建立在部分准备金制度之上。普通居民放在商业银行的活期存款,对应着银行资产端的各类商业贷款与证券投资。银行日常只需在央行存放一定比例的法定准备金,即可应对正常的提款需求。
一旦央行向全社会推出兼具高度安全性与数字支付便利性的法定数字货币,居民便拥有了一条零信用违约风险的资金存放渠道。在金融体系平稳运行期,存款向数字欧元的持续迁移会侵蚀商业银行的低成本零售资金来源,推高实体经济的信贷融资成本;若遭遇系统性风险冲击,恐慌情绪更可能触发大规模“数字挤兑”,引发信贷中介功能紧缩。
我们可以借助简化资产负债表,直观观察居民将 1,000 欧元活期存款转为数字欧元时各方的账户变动:
| 实体机构 | 资产端变动(Assets) | 负债端变动(Liabilities) |
|---|---|---|
| 居民个人 | 银行存款 −€1,000 数字欧元(央行货币) +€1,000 | (无变动) |
| 商业银行 | 存放央行准备金 −€1,000 | 吸收客户活期存款 −€1,000 |
| 欧洲央行(Eurosystem) | (总资产规模不变) | 商业银行存款准备金 −€1,000 流通中数字欧元 +€1,000 |
资产负债表解析:
居民将银行存款转换为数字欧元时,社会整体购买力并未扩张,但商业银行的负债规模收缩,且必须同步消耗同等金额的高流动性央行准备金资产。如果允许居民无限量转换,商业银行资产负债表将承受流动性与存贷比的双重压力。
为了防范金融脱媒(Financial Disintermediation),欧洲央行在制度设计中确立了两道防火墙:
- 零利息规则:数字欧元明确不计付任何利息,从根本上将其定位于交易媒介而非理财储蓄资产。
- 个人持有上限:限制每个居民数字欧元钱包中可保留的资金总存量。
2. 瀑布机制与反向瀑布机制
如果个人钱包设置了持有上限,如何支持大额消费?
欧洲央行设计了自动联动商业银行活期账户的“水箱机制”:
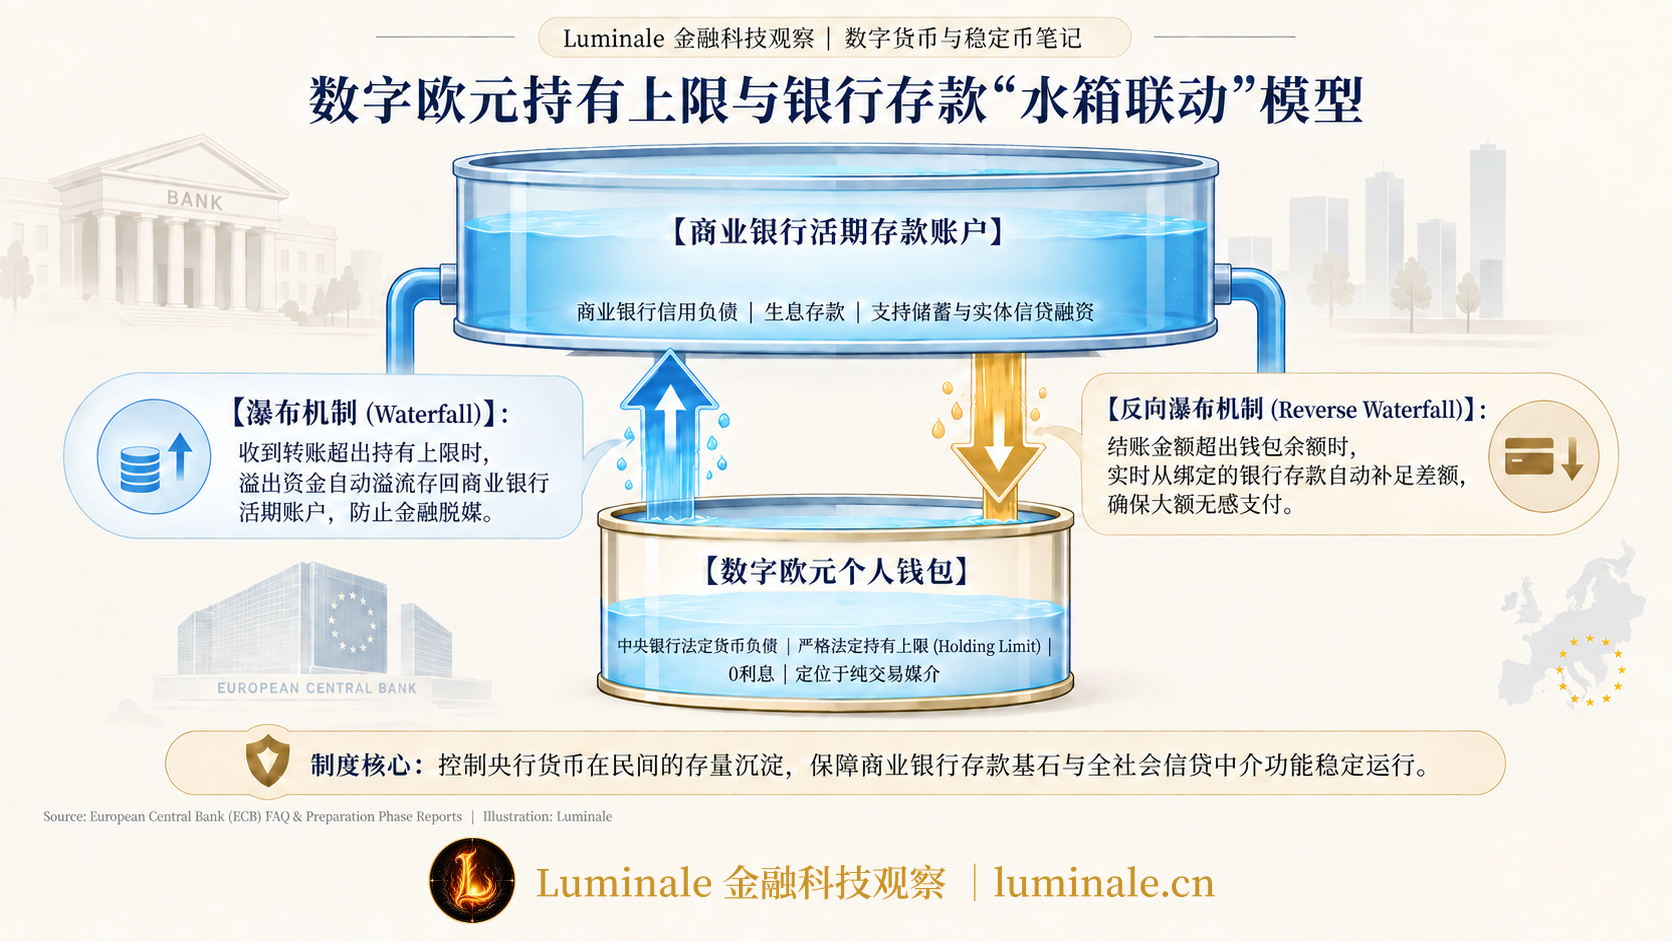
- 反向瀑布机制(Reverse Waterfall):当用户需要在商户刷卡支付 2,000 欧元,而其数字欧元钱包中仅有 500 欧元余额时,系统在获得用户授权后,会在交易瞬间自动从其绑定的商业银行活期账户划扣 1,500 欧元并完成转换,整笔支付顺利达成。
- 瀑布机制(Waterfall):当用户收到一笔转账,导致其数字欧元钱包总额超过法定的持有上限时,超出上限的资金会在后台被自动转存回其绑定的商业银行账户。
这套机制将数字欧元定位为纯粹的“流量型支付工具”,避免了它沦为沉淀居民大量流动性的“存量型储蓄容器”。
目前,数字钱包持有上限具体的数额还未确定,最终具体的额度区间,需要留待欧盟立法机构在法规审议中,平衡支付便捷度与金融体系承受力后正式确定。
五、项目演进路径与当前状态
数字欧元并非停留在纸面推演的概念,它已经走过数年严谨的工程探索,并在立法、技术研发与市场测试三条轨道上协同推展。
1. 关键时间节点
- 2021年10月—2023年10月(调查阶段,Investigation Phase):重点完成基础需求调研、功能架构比选与初步设计方案制定。
- 2023年11月—2025年10月(准备阶段第一阶段,Preparation Phase - Stage 1):完成核心平台与脱机组件的技术实验、遴选系统软硬件潜在开发供应商、编制《规则手册》草案并开展用户研究。该阶段已于2025年10月正式收官[3]。
- 2025年11月起(准备阶段第二阶段,Preparation Phase - Stage 2):欧洲央行明确三大重点工作,包括技术工程就绪、深化市场参与以及全力配合欧盟立法谈判[4]。
- 2026年下半年:欧洲央行从全欧筛选出 36 家商业银行与支付服务提供商,共同投入试点环境调试与接口联合测试[5]。
- 2027年下半年:计划启动为期 12 个月的真实场景试点(Pilot),在受控真实业务环境下对跨行结算、离线硬件、商户受理流程进行压力演练[6]。
- 2029年:欧洲央行设定的工程目标是使整个体系具备潜在首次发行的技术就绪状态。
2. 哪些已经确立,哪些仍待裁决?
理解数字欧元,需要清晰分辨技术技术方案与正式生效法规之间的界线。欧洲央行负责工程设计与技术就绪,而涉及公民基本权利与法币地位的制度,最终取决于欧盟理事会(Council of the EU)与欧洲议会(European Parliament)的三方立法谈判(Trilogue Negotiations):
| 制度或技术维度 | 当前明确状态 | 最终裁决权属与说明 |
|---|---|---|
| 货币法律属性 | 确定为欧洲央行直接发行的央行负债 | 属于项目根基,各方高度一致 |
| 现金替代关系 | 确定为现金的数字补充,绝非替代现金 | 欧盟立法草案同步强化了现钞接受保障 |
| 客户服务模式 | 确定由商业银行与受监管 PSP 提供中介分发 | 不允许央行直接面向公众开立商业账户 |
| 底层架构选择 | 确定采用高性能中心化结算平台,不使用 DLT | 欧洲央行技术方案已明确 |
| 离线交易支持 | 确定包含双模架构(支持在线与离线运行) | 硬件安全标准仍在与手机厂商协同推进 |
| 生息与计息机制 | 确定为 0 利率,不计付利息 | 保持支付属性、防范金融脱媒的设计共识 |
| 设置持有上限 | 原则上确定必须设置钱包持有上限 | 各方一致同意设限以防范挤兑 |
| 具体持有额度 | 尚未最终确定 | 3,000 欧元仅为测试假设,额度留待最终法规敲定 |
| 强制商户受理 | 方案建议除微型小微商户等例外均须受理 | 最终豁免范围取决于欧洲议会与理事会谈判 |
| 2027年真实试点 | 计划于 2027 年下半年正式启动 12 个月试点 | 36 家入选银行与 PSP 已进入联合测试筹备 |
| 正式发行决定 | 尚未做出最终发行裁决 | 须待欧盟立法正式通过后,由央行理事会独立裁定 |
六、结语
数字欧元项目向外界表明的,不止是一个泛欧跨国数字钱包的工程,更是现代中央银行在支付清算体系深刻变革中的尝试。
在数字化时代捍卫公众获取央行货币的合法权利,并不等同于推倒既有的商业金融架构。从持有上限、瀑布机制、双层分发模式,到在线与离线分层的隐私设计,数字欧元的每一个功能与制度设计,本质上都在回答同一个问题:在确保中央银行货币发挥价值锚定作用的同时,如何划定央行负债、商业银行存款与私人支付网络之间的共存边界。
这一项目在立法程序、技术工程与商业拓展上的探索与经验,将为全球央行数字货币的实践提供清晰的参考坐标。
参考资料
[1]: European Central Bank, FAQs on the digital euro, updated August 2026. https://www.ecb.europa.eu/euro/digital_euro/faqs/html/ecb.faq_digital_euro.en.html ↩
[2]: European Central Bank, Technical update on the offline digital euro functionality and secure element integration, Market Information News, August 2026. https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews260818.en.html ↩
[3]: European Central Bank, Digital euro preparation phase: First progress report, October 2025. https://www.ecb.europa.eu/euro/digital_euro/progress/html/ecb.deprp202510.de.html ↩
[4]: European Central Bank, Eurosystem proceeds to next phase of digital euro project, Press Release, October 2025. https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.pr251030~8c5b5beef0.en.html ↩
[5]: European Central Bank, Selection of 36 payment service providers for the digital euro prototyping and pilot environment, Press Release, July 2026. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260714~8cd07d9d45.de.html ↩
[6]: European Central Bank, Digital euro pilot testing framework and timeline, July 2026. https://www.ecb.europa.eu/euro/digital_euro/pilot/html/index.en.html ↩
[7]: Council of the European Union, Single currency: Council agrees position on the digital euro and on strengthening the role of cash, Press Release, December 2025. https://www.consilium.europa.eu/en/press/press-releases/2025/12/19/single-currency-council-agrees-position-on-the-digital-euro-and-on-strengthening-the-role-of-cash/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/digital-euro-landscape-why-how-and-current-progress