2024年12月,中国人民银行宣布从统计2025年1月份数据起,正式修订狭义货币(Narrow Money, M1)统计口径,将个人活期存款和非银行支付机构(Non-Bank Payment Institutions)客户备付金(Customer Reserve Funds)纳入M1统计[1]。
在日常体验中,存放在银行卡和手机钱包里的资金可以随时消费结算,直观上与手头现金无异。但在过去的货币统计体系中,个人活期存款长期被归入广义货币(Broad Money, M2),并不计入M1。
现代货币统计中的M0、M1、M2,并不是三种各自独立的实体货币。它是宏观统计部门按照金融资产的流动性、支付便利程度、发行主体与持有者属性,对各类金融工具进行的梯级聚合统计。随着底层支付技术进步与银行账户监管制度变迁,货币统计的边界始终处于动态校准之中。
一、为什么个人活期存款直到2025年才进入M1?
中国现行的货币供应量统计体系建立于1994年。在制度建立初期,人民银行将M1界定为流通中现金(Currency in Circulation, M0)与单位活期存款之和,个人存款则整体归入广义货币M2。
这一分类在当时具有明确的制度与技术背景:
- 支付结算方式的客观约束:上世纪90年代初,居民日常消费高度依赖纸币与硬币,银行卡尚未普及。个人在银行开立的活期存折主要用于安全保管积蓄与柜面存取,无法直接开出转账支票用于购物,也无法向第三方商家发起即时转账。居民要进行日常消费,通常需要先去银行柜台提取现金。相比之下,企事业单位拥有转账支票和银行汇票,单位活期存款可以直接用于采购物资和结清商业债务。因此在当年的制度环境下,只有单位活期存款才具备直接交易媒介属性。
- 移动支付与账户网络的普及:借记卡网络普及、网上银行与快速支付系统建立,移动扫码支付全面渗透日常经济活动。个人活期存款能在手机端随时转账,也可以绑定移动支付工具实现即时扫码消费。个人活期存款的即时清偿能力,已经与单位活期存款没有实质差距。
- 支付机构客户备付金的支付工具属性:非银行支付机构客户备付金,是居民和企业在使用支付宝、微信支付等电子钱包时充值或交易沉淀的待结算资金。这类资金100%集中存管在中国人民银行,直接支撑着庞大的小额高频支付,承担着通用交易媒介职能。
人民银行在2024年第三季度货币政策执行报告专栏中梳理过,中国历史上曾多次修订货币供应量口径,但此前主要集中在广义货币M2[3]。例如2001年将证券公司客户保证金计入M2,2011年将住房公积金存款和非存款类金融机构在存款类金融机构的存款计入M2,2018年将公募货币市场基金(Money Market Funds, MMF)计入M2。相比之下,M1的统计边界长期保持稳定。
此次调整个人活期存款与备付金的统计归属,是存量金融资产在不同货币统计层次之间的结构重划,并非央行通过发行货币或信贷扩张凭空增加了社会流动性总量。
二、货币为什么要分层:从流动性谱系到 IMF 统计框架
在现代金融体系中,资产并不存在一条非黑即白的界线来区分“什么是钱”与“什么不是钱”,而是一个平滑过渡的流动性谱系(Liquidity Spectrum):
- 现金:流动性最高,具有法偿性,可无条件随时用于全额清偿;
- 银行活期存款:按面值随时可兑换,可直接向第三方发起即时支付;
- 银行定期存款:具有利息收益,但提前支取需要承受利息损失或受转账条件限制;
- 货币市场基金与短期国债:具备高变现能力,但转换为最终支付工具仍需经过一步赎回或交易交收。
国际货币基金组织(International Monetary Fund, IMF)在《货币与金融统计手册及编制指南 2016》(Monetary and Financial Statistics Manual and Compilation Guide, MFSM-CG 2016)中明确指出,国际统计标准并不强制要求全球所有国家采用完全一致的M1或M2公式,而是提供了一套基于金融工具属性、发行主体和持有主体的分析框架[2]。
在 Luminale 梳理的货币统计与金融基础设施分析框架中,判断一项金融工具是否应被纳入某一层次的货币供应量,主要取决于三个维度:
- 金融工具属性:IMF将核心交易资产划分为通货(Currency)与可转让存款(Transferable Deposits)。可转让存款要求能按面值随时全额兑付,且持有者可直接向第三方签发支付指令(如支票、借记卡转账、电子结算)。无法直接转账支付但变现成本较低的存款,则被划为其他存款(Other Deposits)。
- 货币发行主体(Money Issuers):主要是中央银行与存款吸收机构(商业银行)。中央银行发行的负债是国家法定货币,商业银行发行的负债则是银行信用货币。
- 货币持有主体(Money Holders):货币供应量统计的目标,是测算国内实体经济部门(住户、非金融企业、地方政府等)可动用的总购买力。金融机构自身持有的资金头寸、商业银行存放在中央银行的准备金,属于金融体系内部清算资产,不计入面向公众的货币供应量。
随着金融产品创新,流动性谱系上的分界点不断移动。IMF已于2025年启动新一版《货币与金融统计手册》的全面修订工作,重点研究新型数字资产与代币化金融工具对宏观货币统计带来的分类挑战。
三、中国M0、M1、M2的资产负债表实质
结合人民银行的最新统计定义,中国的货币供应量分为三个层次:
- M0(流通中现金):银行体系以外流通中的纸币与硬币。
- M1(狭义货币):M0 + 单位活期存款 + 个人活期存款 + 非银行支付机构客户备付金。
- M2(广义货币):M1 + 单位定期存款 + 个人定期存款 + 其他存款(包括证券客户保证金、非存款类金融机构存款等)。
人民银行常将M1概括为反映现实购买力,将M2概括为反映现实与潜在购买力之和。穿透到资产负债表底层,各个货币层次对应着不同的债权债务关系。
| 货币层次 | 包含的金融资产工具 | 资产发行方(谁的负债) | 资产持有方 | 经济属性与支付特征 |
|---|---|---|---|---|
| M0 | 纸币、硬币 | 中央银行 | 居民、非金融企业 | 央行法定货币,无商业信用风险,具备终极清偿力 |
| M1 | M0 + 个人活期存款 + 单位活期存款 + 支付机构客户备付金 | 商业银行(存款负债) / 中央银行(M0与备付金集中存管) | 居民、非金融企业 | 高流动性交易媒介,随时可直接用于第三方支付结算 |
| M2 | M1 + 单位定期存款 + 个人定期存款 + 证券交易保证金等 | 商业银行及相关金融机构 | 居民、非金融企业、非存款类金融机构 | 广义流动性资产,兼具支付转化能力与价值储藏功能 |
核心辨析:M0不等于基础货币
在宏观货币分析中,容易混淆的概念之一是将M0等同于基础货币。
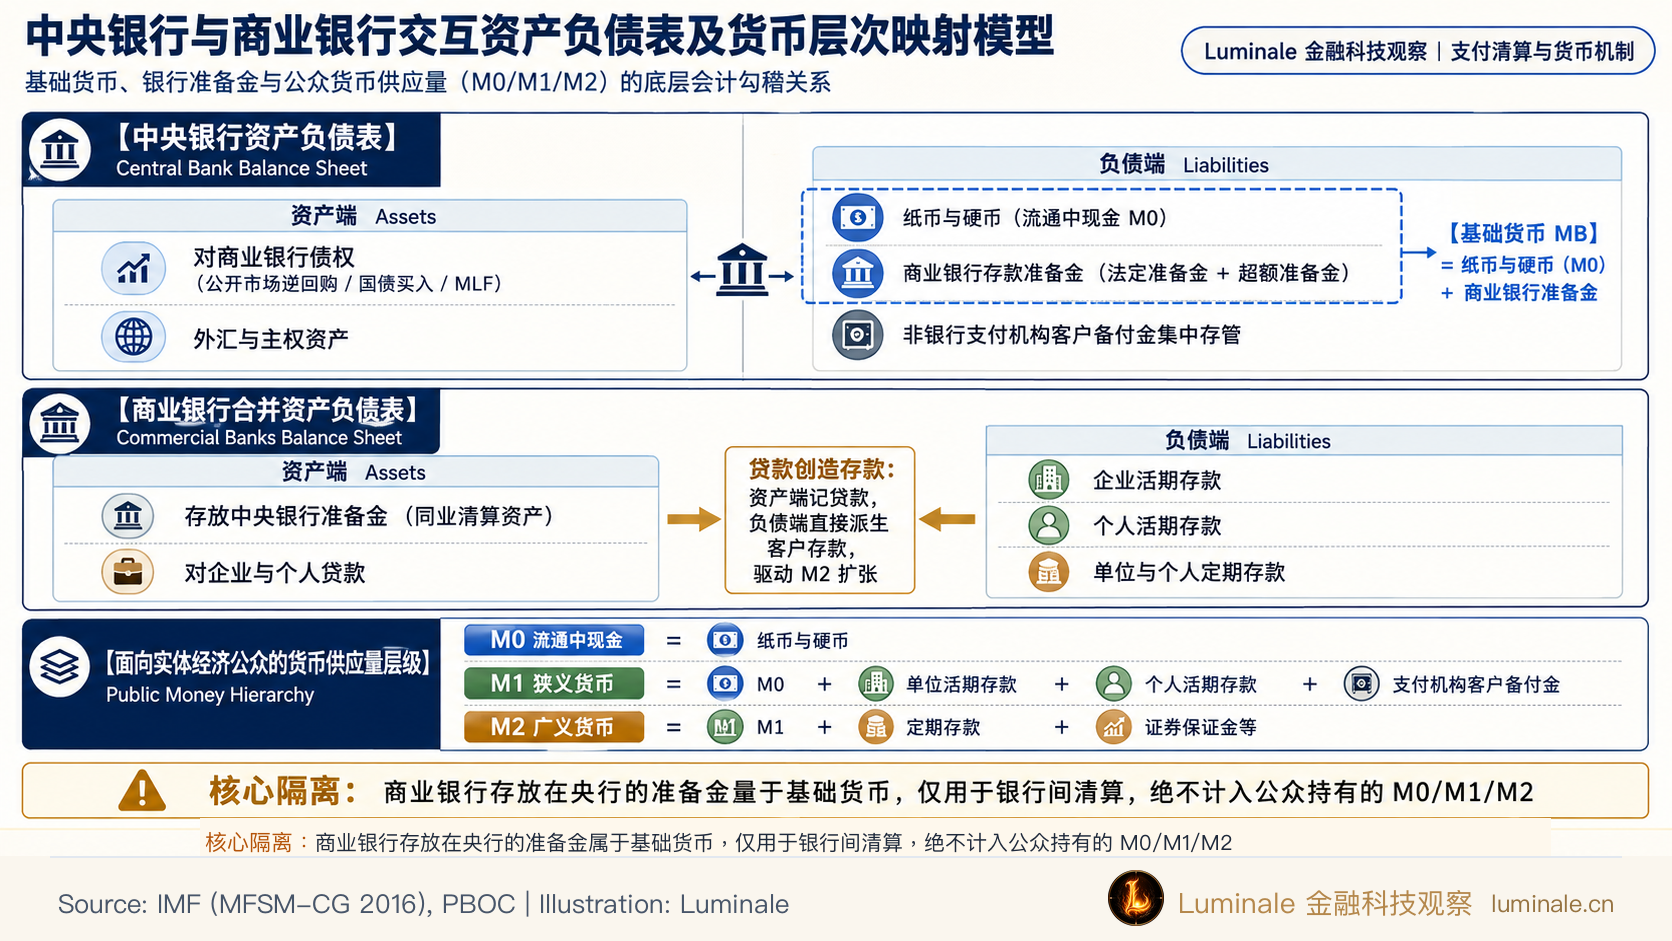
基础货币(Monetary Base, MB,亦称高能货币),是中央银行资产负债表上的核心负债项目,由两部分构成:流通中现金(M0) 与 商业银行存放在央行的准备金(Reserves)。
基础货币(MB) = 流通中现金(M0) + 商业银行准备金(法定准备金 + 超额准备金)
商业银行存放在人民银行的准备金由央行主权信用背书,且在银行间支付清算中随时以全额面值清偿。但根据IMF的货币统计原则,商业银行属于货币发行部门,准备金只在央行与商业银行之间、或银行同业结算时流转,并未流入实体经济非银行公众的手中。
商业银行在央行的准备金属于基础货币,但并不属于M0、M1或M2。央行在公开市场开展逆回购或买断式国债买卖时,首先改变的是商业银行在央行的准备金账户余额,并不是直接增加公众居民的存款或现金。
现代货币体系扩张:贷款创造存款
商业银行发放贷款时,并非把库房里的既有现金搬给借款人,而是在资产端记录一笔“对客户贷款”,同时在负债端直接为借款人计入一笔“活期存款”。
在这个过程中,银行系统的资产负债表增加了,全社会的广义货币M2随之扩张。商业银行并非可以无限制的发放贷款,而是需要满足法定存款准备金率、流动性监管指标与资本充足率要求。
四、为什么中美M1差异巨大:制度、账户与支付工具的现实演变
在对比宏观经济数据时,直接对比中美两国的M1与M2绝对数值往往会得出失真的结论。两国的银行账户分类体系和监管演进轨迹存在差异。
美国传统零售银行体系中,账户分类较为细致,主要包括支票账户(Checking Accounts)、储蓄账户(Savings Accounts)、货币市场存款账户(Money Market Deposit Accounts, MMDA)以及定期存单(Certificate of Deposit, CD)。
| 对比维度 | 中国银行账户体系 | 美国银行账户体系 |
|---|---|---|
| 基础产品划分 | 活期存款、定期存款 | 支票账户、储蓄账户、货币市场存款账户、定期存单 |
| 日常交易载体 | 个人活期存款(绑定移动支付即时转账) | 支票账户(支持支票签发与借记卡直接消费) |
| 流动性监管规则 | 个人活期存款无转账频次硬性法规限制 | 历史上受美联储 Regulation D 限制,储蓄账户月限转账6次 |
| M1纳入标准 | 2025年起纳入个人活期存款与支付机构客户备付金 | 2020年起取消6次限制后,将储蓄存款整体并入M1 |
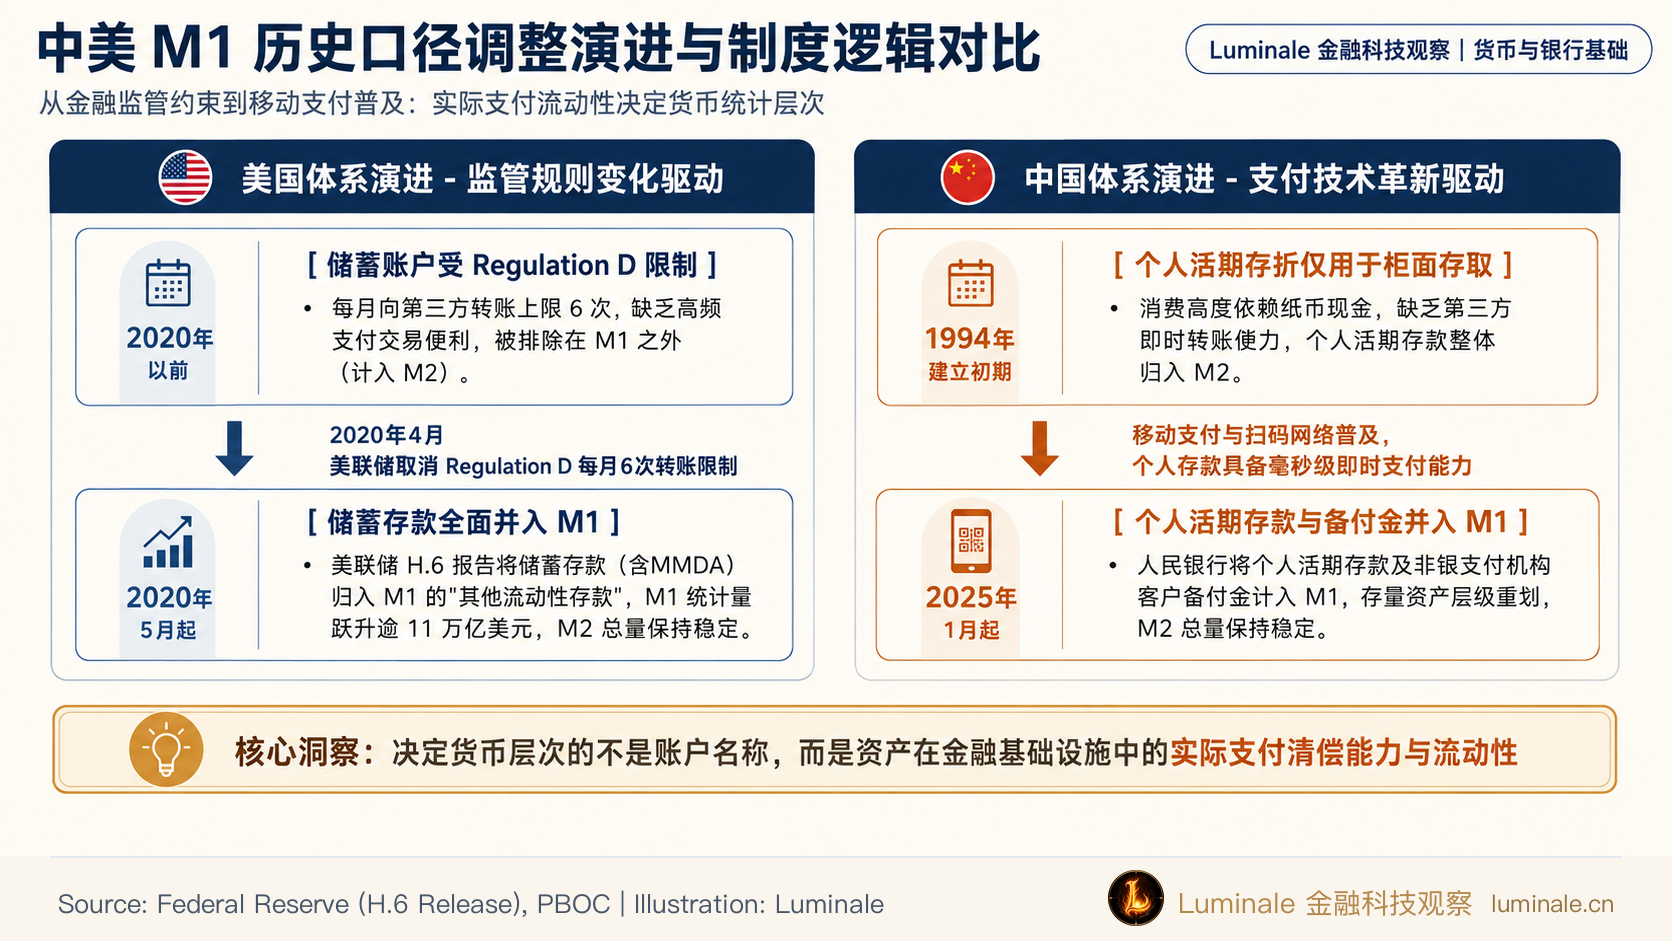
美联储在2020年之前实施的D条例(Regulation D),严格规定储蓄存款账户每月向第三方转账或取款不得超过6次。如果超出限制,银行必须将该账户转为普通交易账户或收取费用。因此在2020年以前,美国的储蓄存款不能作为高频日常支付工具,美联储的H.6货币存量统计报告长期将储蓄存款排除在M1之外,仅将其计入M2[4]。
2020年4月,为了适应电子支付普及并支持金融机构应对流动性管理,美联储正式修改了 Regulation D,删除了储蓄账户每月6次转账限制的条款。随后自2020年5月的数据起,美联储将储蓄存款(包含MMDA)划入M1项下的“其他流动性存款”(Other Liquid Deposits)。
这一技术性调整,导致美国M1统计规模在2020年5月出现了跳升,从4月份的约4.8万亿美元跃升至16万亿美元以上,单月增幅超过230%。但同期美国M2总额并没有发生异常突变,因为储蓄存款原本就位于M2之中。
中美两国在不同年份对M1口径的调整,形成了清晰的对照:
- 美国(2020年):金融监管法规修改(取消 Regulation D 转账次数上限) 储蓄存款流动性限制消除 纳入M1;
- 中国(2025年):数字支付技术普及(手机银行与移动扫码) 个人活期存款实际支付能力提升 纳入M1。
两国的演进共同印证了同一个原则:一项金融资产归入哪一个货币层次,并不取决于合同文本上的产品名称,而取决于其在金融基础设施与监管规则约束下,究竟承担怎样的支付流动性。
五、代币化时代:央行数字货币、代币化存款与稳定币属于哪一层?
随着区块链与分布式账本技术(Distributed Ledger Technology, DLT)进入金融基础设施领域,央行数字货币(Central Bank Digital Currency, CBDC)、代币化存款(Tokenized Deposits)与法币稳定币(Fiat-Backed Stablecoins)相继出现。
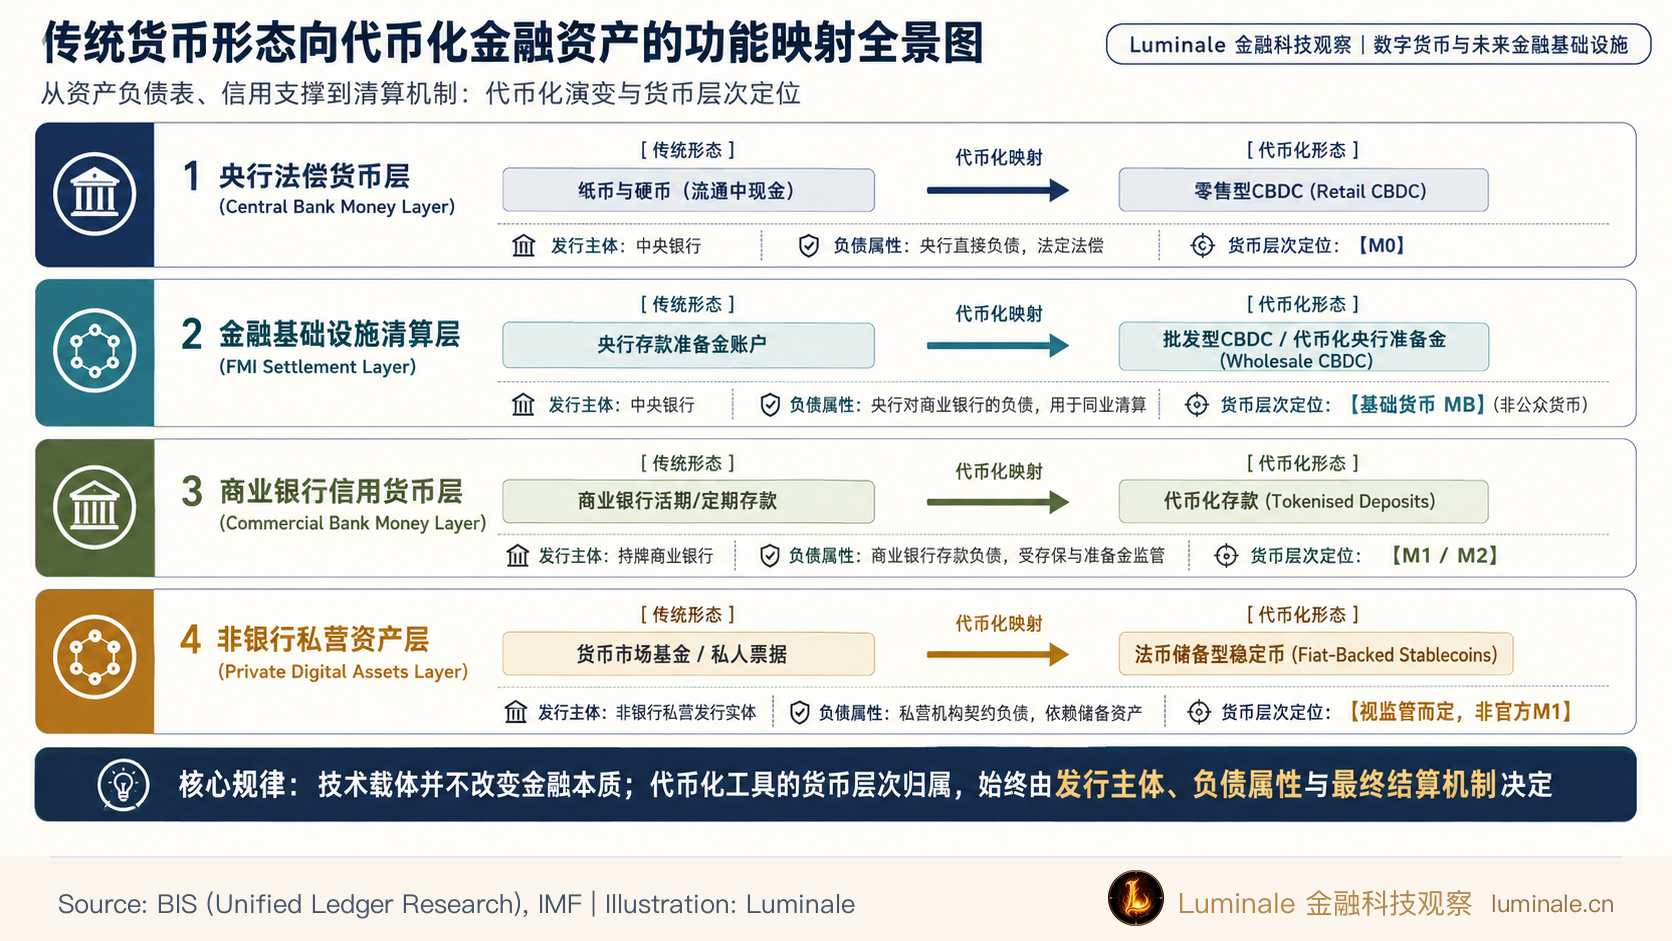
这些新型数字货币工具并未脱离货币统计的基本原则。判断一种代币化工具在货币体系中的层次,关键在于厘清其背后的债权债务关系与清算机制:由谁发行?是谁的负债?按什么资产清偿?
| 新型数字资产形态 | 对应传统金融形态 | 发行主体 | 负债属性与信用支撑 | 货币层次定位与统计属性 |
|---|---|---|---|---|
| 零售型CBDC | 纸币与硬币 | 中央银行 | 中央银行直接负债,法定法偿货币 | M0 |
| 批发型CBDC / 代币化准备金 | 央行法定准备金与超额准备金 | 中央银行 | 中央银行对持牌商业银行的负债 | 基础货币(MB),非公众货币,不计入M0/M1/M2 |
| 代币化活期存款 | 商业银行活期存款 | 商业银行 | 商业银行存款负债,受存款保险与准备金约束 | M1(具有即时转账清偿功能的银行信用货币) |
| 代币化定期存款 | 商业银行定期存款 | 商业银行 | 商业银行定期负债,享受利息但受支取条件限制 | M2(属于准货币资产) |
| 法币储备型稳定币 | 货币市场基金 / 私人票据 | 非银行私营发行机构 | 发行机构契约负债,依赖底层储备资产(国债/银行存款) | 视监管框架而定;未受官方存款制度保护前无法直接视作M1 |
1. 零售型CBDC与商业银行资产负债表置换
零售型CBDC在设计上定位为现金类支付凭证,是中央银行对公众的直接负债,因此严格归属于M0。
从资产负债表联动来看,公众使用不同资产兑换零售型CBDC,对金融体系的影响不同:
- 公众将纸币兑换为零售型CBDC:中央银行负债端发生形态置换,纸钞负债减少,CBDC负债等额增加,商业银行资产负债表不受影响。
- 公众将商业银行活期存款兑换为零售型CBDC:商业银行负债端的“客户活期存款”减少;为了向央行缴存兑换资金,商业银行资产端的“存放央行准备金”等额减少。中央银行资产负债表上,商业银行准备金负债减少,对公众的CBDC负债等额增加。
这解释了为什么全球主要央行在推行零售型CBDC时普遍采取持有限额与零利息设计:如果公众能够无限制将商业银行存款瞬间转换为央行数字货币,在金融市场压力期可能加速银行体系的存款流失,改变商业银行的信贷中介能力。
2. 代币化存款:存款的记账方式演变
代币化存款是指商业银行将其负债端的合法存款,以可编程代币的形式登记在分布式账本上。
国际清算银行(Bank for International Settlements, BIS)在统一账本(Unified Ledger)研究中指出,代币化存款的经济本质依然是商业银行存款[5]。持有者享有商业银行的债权,受存款准备金要求、资本监管和官方存款保险的全面保护。
技术载体的改变并没有改变其货币层次:基于支票或活期账户发行的代币化存款依然具备M1属性,而定期性质的代币化存款则属于M2范畴。
3. 稳定币与传统货币的边界
法币抵押型稳定币(如USDT、USDC)虽然在链上用于交易计价和即时结算,但其发行主体通常是受不同程度监管约束的私营机构,底层由银行存款、短期国债或回购协议作为储备资产。
稳定币持有者面对的是私营发行实体的兑付承诺,而非受到央行最后贷款人直接支持的银行信用。目前主流央行与国际监管组织普遍没有将无息稳定币纳入官方M1统计,而是倾向于将其视作类似于货币市场基金份额或特定电子货币凭证的金融资产,重点监管其储备资产托管与挤兑处置机制。
六、结语
货币供应量指标M0、M1、M2表面上是统计数据,背后记录着金融基础设施的演进过程。
从纸钞到单位支票,从移动扫码普及到个人活期存款归属层次改变,再到代币化金融工具的兴起,货币统计层次的每次调整,都对应着底层支付清算效率、银行账户体系与金融监管规则的实质变革。
既然我们在日常经济生活中使用的绝大多数货币(M1与M2)来自商业银行体系的负债,那么这些广泛流通的银行存款究竟是如何被系统性创造出来的?我们将在后续文章中,穿透商业银行与中央银行的交互资产负债表,展开讨论现代银行体系的货币创造机制。
参考资料
[1]: 中国人民银行. 狭义货币和广义货币及口径修订答记者问[EB/OL]. (2024-12-02). https://www.pbc.gov.cn/rmyh/109339/2025080818580470423/index.html. ↩
[2]: International Monetary Fund. Monetary and Financial Statistics Manual and Compilation Guide (MFSM-CG 2016)[M/OL]. Washington, D.C.: IMF, 2016: 120-165. https://www.imf.org/-/media/files/data/guides/mfsmcg-final.pdf. ↩
[3]: 中国人民银行货币政策分析小组. 2024年第三季度中国货币政策执行报告[R/OL]. 北京: 中国人民银行, 2024: 专栏1《我国货币供应量统计的演变与完善》. https://www.pbc.gov.cn/zhengcehuobisi/125207/125227/125957/5347949/afbfa5df25ee45889d916a2819b60a43/2024110815410752868.pdf. ↩
[4]: Board of Governors of the Federal Reserve System. Money Stock Measures - H.6 Release Technical Q&As: What changes did the Federal Reserve make to its H.6 statistical release in 2020?[EB/OL]. (2020-05). https://www.federalreserve.gov/Releases/H6/h6_technical_qa.htm. ↩
[5]: Bank for International Settlements. Blueprint for the future monetary system: improving the old, enabling the new[R/OL]. BIS Annual Economic Report 2023, Chapter III. Basel: BIS, 2023. https://www.bis.org/publ/arpdf/ar2023e3.htm. ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/m0-m1-m2-money-hierarchy-logic