江苏一家做服装出口的企业,月初收到美国客户付来的100万美元货款。财务总监手上有三件事要办。月底要用人民币发工资、付面料款,这笔美元得先换成人民币。三个月后还有一笔100万美元货款要到账,他担心到时候美元贬值,想现在就把价格定下来。另外,公司账上还趴着一笔暂时用不上的美元,下个季度却有一段时间人民币会比较紧。
这三件事在外汇市场里各有对应的交易,分别是即期、远期和外汇掉期,也是最常用的三类。财务总监在银行App或柜台上只看到一个报价,点一下确认就成交了。这一下点完,银行还要到银行间市场平掉自己的外汇头寸,交易要经过确认和清算,美元和人民币还要分别在美国和中国的支付系统里完成结算。
这篇文章沿着这家企业的需求往后台走。先看外汇在哪里交易、有哪几种交易,再看汇率是怎么来的,然后看成交之后钱怎么走、谁来管,最后回到企业和个人怎样办理外汇业务。
一、外汇市场没有交易所大厅:从柜台到银行间的分层结构
1. 一个以银行为中心的场外市场
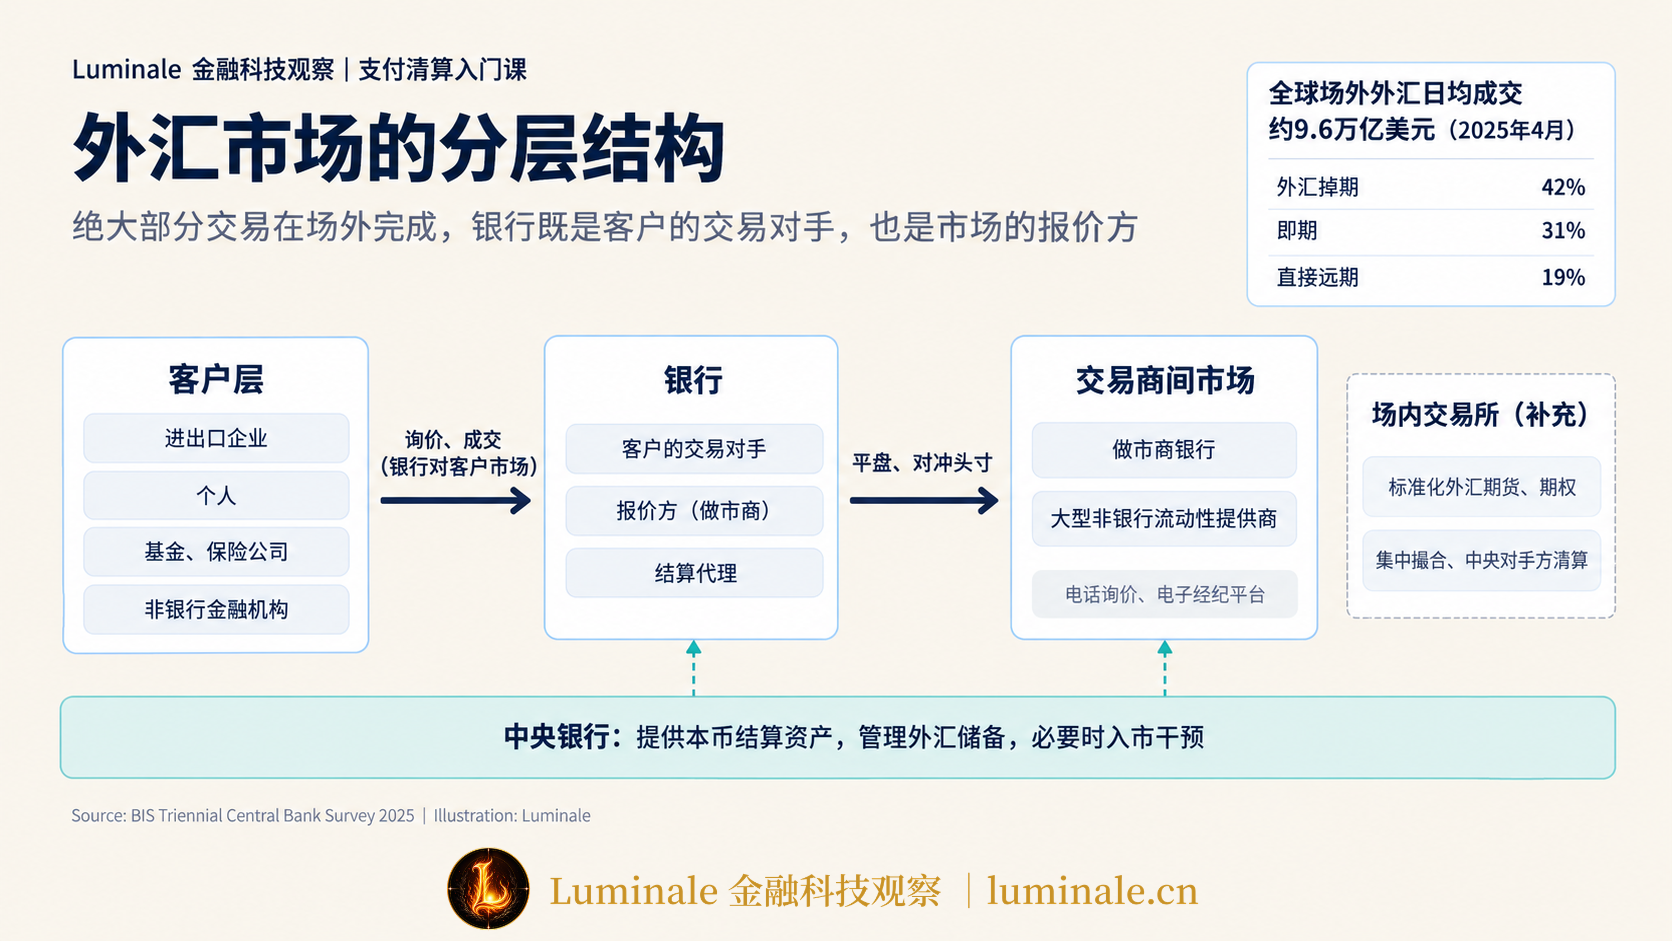
外汇市场是全球成交量最大的金融市场之一。国际清算银行(Bank for International Settlements, BIS)每三年组织一次全球外汇和场外衍生品市场调查,2025年4月的调查显示,全球场外外汇市场日均成交约9.6万亿美元,比2022年的7.5万亿美元增长28%[1]。
这么大的成交量,没有一个像证券交易所那样的集中撮合场所来承载。绝大部分外汇交易在场外(Over-the-Counter, OTC)完成,交易双方直接谈价、直接成交,各自承担对方的信用风险。外汇交易走场外,和它本身的结构有关。
一笔美元兑人民币的交易,交割时美元要在美元体系里过户,人民币要在人民币体系里过户,两条腿分属两个国家的账户体系,世界上也没有一个能同时记两种货币的全球账户。大型商业银行在两个体系里都有账户,能替客户收付两种货币。企业要的金额、期限、交割日期又各不相同,很难统一成标准合约。外汇市场就这样慢慢长成了以银行为中心的结构。银行是客户的交易对手,也是市场上的报价方,还替客户做结算代理。
2. 市场里的几层参与者
按参与者分,外汇市场大致分成三层。
| 层级 | 主要参与者 | 交易方式 |
|---|---|---|
| 客户层 | 进出口企业、个人、基金、保险公司、非银行金融机构 | 向银行询价,在银行对客户市场成交 |
| 交易商层 | 做市商(Market Maker)银行、大型非银行流动性提供商 | 相互报价,在交易商间市场成交并对冲头寸 |
| 中央银行 | 各国央行和货币当局 | 提供本币结算资产,管理外汇储备,必要时入市干预 |
客户之间很少直接成交,企业要换汇,就找自己的开户银行。银行接下客户的单子,自己的外汇头寸跟着变了,要到交易商间市场找其他银行平盘。交易商间市场过去主要靠电话询价,现在大部分在电子经纪平台上成交。银行对客户的交易,也越来越多地放到多银行平台或单家银行的电子渠道上。近些年,一些大型非银行机构靠算法报价,也挤进了做市商的行列。
3. 场内交易是一个补充
外汇也有场内交易。芝加哥商品交易所(Chicago Mercantile Exchange, CME)的外汇期货和期权、香港交易所的美元兑人民币(香港)期货、新加坡交易所的美元兑离岸人民币期货,都是交易所上市的标准化合约。
场内合约的金额和到期日都是标准化的,在交易所集中撮合,由中央对手方(Central Counterparty, CCP)清算,每天按市价计算盈亏、收付保证金。交易双方因此不用直接承担对方的信用风险,做标准规格的对冲很方便。企业想锁住某一天、某一笔具体金额的汇率,标准合约就很难对上。所以在外汇市场里,场内交易的规模远小于场外。
中国境内目前还没有外汇期货。2026年10月,中国金融期货交易所表示,正在按照中国证监会的统一部署推进人民币外汇期货试点的准备工作[2]。
4. 在岸与离岸
人民币有两个市场价格。在岸人民币(CNY)在境内银行间外汇市场交易,适用境内的外汇管理规定;离岸人民币(CNH)在香港、新加坡、伦敦等境外市场交易,价格由离岸市场供求决定。两者是同一种货币,交易场所和监管安排不同,价格通常很接近,市场波动大的时候会拉开价差。
资本项目没有完全开放的货币,在境外还有一种无本金交割远期(Non-Deliverable Forward, NDF)。到期时双方不交换两种货币的本金,只按约定汇率和到期参考汇率之差,用美元等可自由兑换货币结算差额。
5. 全天接力的市场
外汇市场在一个交易日里随时区接力,从惠灵顿、悉尼开始,经过东京、新加坡、香港,再到伦敦和纽约。BIS 2025年的调查显示,英国是最大的外汇交易中心,约占全球成交的38%;英国、美国、新加坡和香港四地的交易台合计约占75%[1]。
中国银行间人民币外汇市场自2023年1月3日起,交易时间延长为北京时间9:30至次日3:00,即期、远期、掉期、货币掉期和期权全部品种连续交易,覆盖了伦敦全天和纽约上午的时段[3]。
金融市场基础设施的整体分工,可以参考本栏目的《金融基础设施到底包括什么?一文看懂支付、清算、结算背后的系统》;离岸人民币市场和人民币跨境使用的更多背景,可以看《人民币国际化,不只是“用人民币结算”:一套跨境金融基础设施正在形成》。
二、即期、远期、掉期、货币掉期和期权:五类交易分别解决什么问题
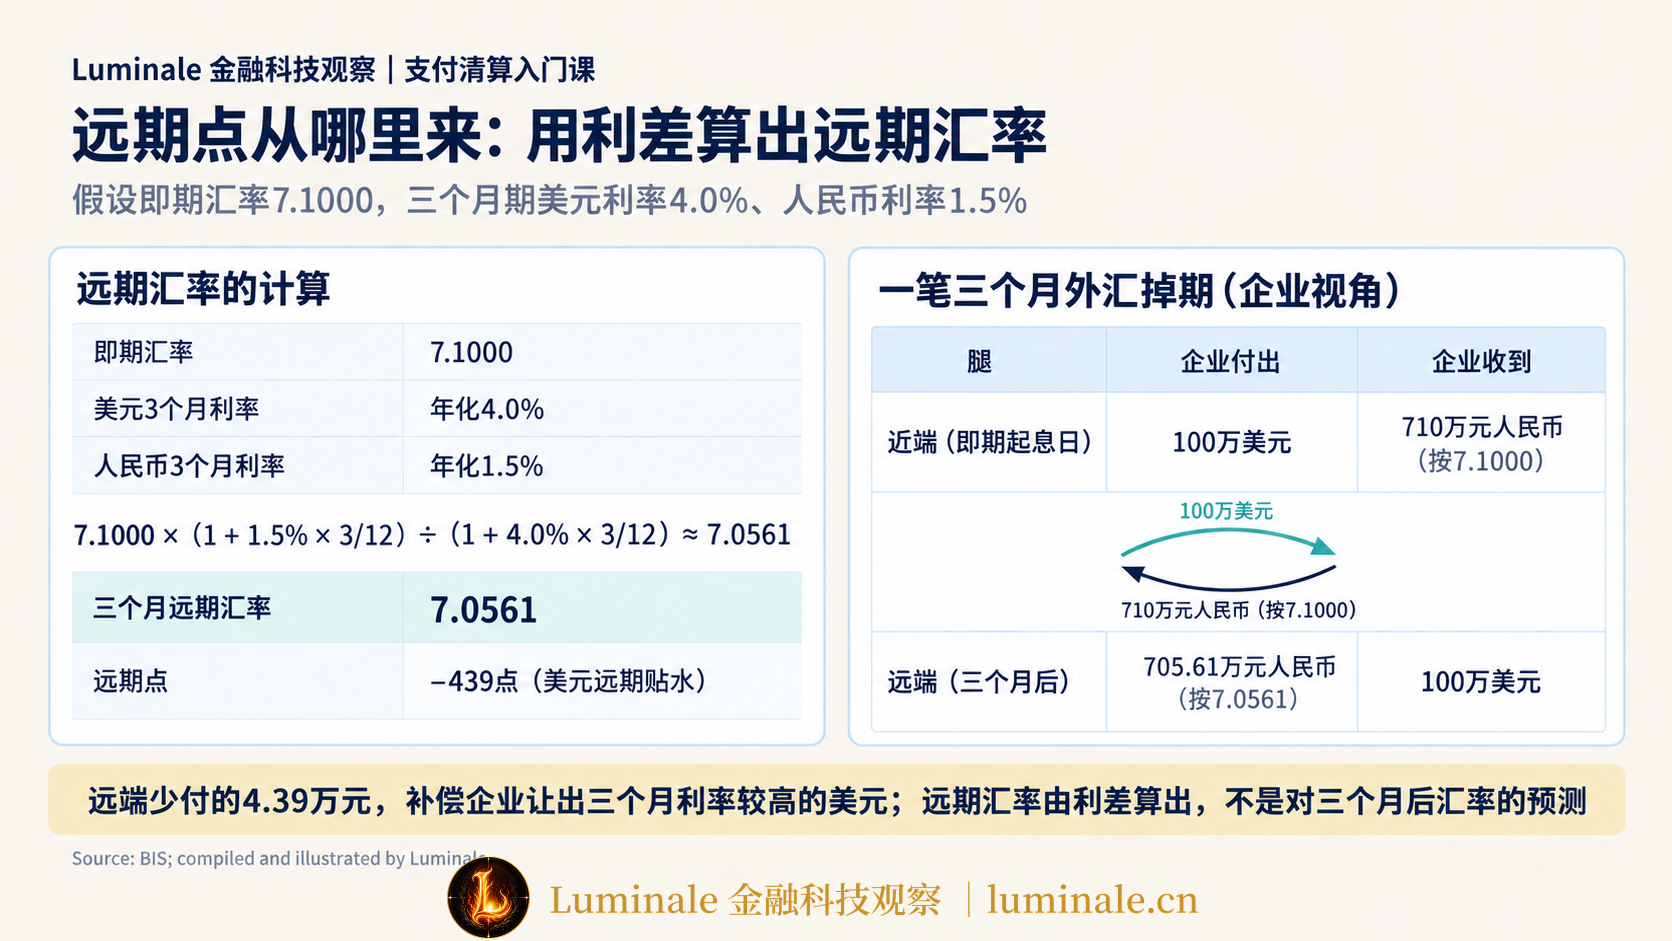
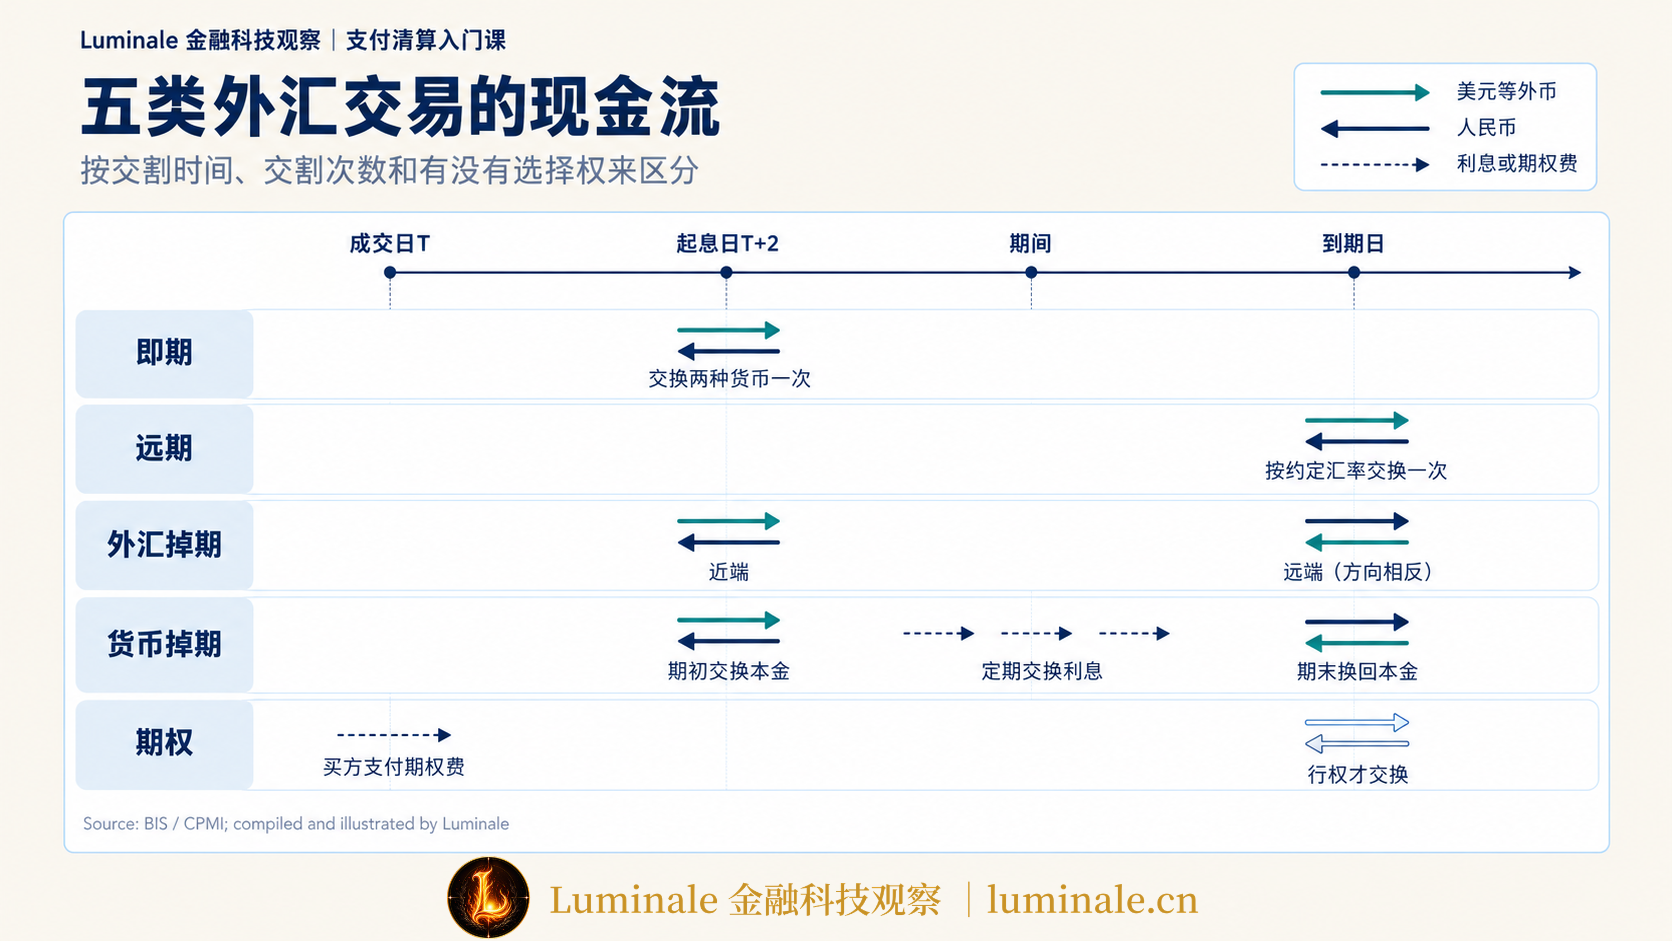
给外汇交易分类,可以问三个问题。什么时候交割,交割几次,买方有没有选择权。按这三个问题,常见的交易分成五类。下面继续用那家出口企业的例子。为了方便计算,假设美元兑人民币即期汇率为7.1000,三个月期美元利率为年化4.0%,人民币利率为年化1.5%。
1. 即期:现在就要用钱
即期交易(Spot)成交后很快交割。国际外汇市场的惯例是在成交日之后第二个营业日交割,记作T+2,交割那一天叫起息日(Value Date)。美元兑加元等少数货币对按T+1交割。起息日必须是两种货币所在地都营业的日子,碰上美国的公共假日,美元腿没法结算,起息日就要往后顺延。
T+2是早年留下来的安排,那时跨时区确认交易、准备资金都要花时间。企业在银行柜台办结汇或购汇,银行一般当天就能入账,这是银行对客户的服务安排。银行之间的即期交易,仍按起息日规则交割。
一笔即期交易大致走四步。先询价,再成交,然后做交易确认,双方用环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, SWIFT)的报文或交易平台核对金额、汇率、起息日和收款账户,到了起息日,双方各自付出一种货币。
企业月初收到的100万美元按7.1000结汇,得到710万元人民币。进口企业购汇付货款、留学生家庭换汇交学费,用的也是即期交易。
2. 远期:价格先定,钱以后再换
远期交易(Outright Forward)在成交时约定一个未来日期和一个汇率,到期按这个汇率交割。企业三个月后还有100万美元要收,现在就可以和银行签一笔三个月的远期结汇合约,把那时的结汇价格定下来。
远期汇率怎么定?它由即期汇率和两种货币的利率差决定,这个关系叫抛补利率平价(Covered Interest Rate Parity)。银行和企业签了远期结汇,三个月后要收进美元、付出人民币。银行可以现在就借入美元,按即期卖掉换成人民币,把人民币存三个月,到期再用企业交来的美元还掉美元借款。这么一倒手,远期价格就等于即期价格加上三个月里借美元的利息和存人民币的利息之差。
按上面的假设,远期汇率这样算。
远期汇率 = 7.1000 ×(1 + 1.5% × 3/12)÷(1 + 4.0% × 3/12)≈ 7.0561
远期汇率比即期汇率低0.0439,市场上习惯说远期点为−439点。利率较高的美元在远期上贴水,利率较低的人民币在远期上升水。
到期时,企业把100万美元交给银行,按7.0561收到705.61万元人民币,那时的即期汇率是多少都不影响。在国内,银行给企业办远期结售汇,要求企业有真实的贸易或投资背景。
3. 外汇掉期:先换过来用,到期再换回去
外汇掉期(FX Swap)由两笔方向相反的交易组成。近端按即期或较近日期的汇率换一次,远端按远期汇率再换回来。两笔交易的本金通常相同,近端汇率和远端汇率之差就是掉期点。
企业账上有100万美元暂时不用,下个季度又缺人民币,可以做一笔三个月的掉期,两条腿的收付如下表。
| 腿 | 日期 | 企业付出 | 企业收到 |
|---|---|---|---|
| 近端 | 即期起息日 | 100万美元 | 710万元人民币(按7.1000) |
| 远端 | 三个月后 | 705.61万元人民币(按7.0561) | 100万美元 |
这笔交易相当于企业拿100万美元做抵押,借了三个月人民币,到期还人民币、取回美元。企业近端收到710万元,远端只需付705.61万元,中间差了4.39万元。企业交出去的是利率4.0%的美元,换来的是利率1.5%的人民币,这4.39万元补的就是它让出美元这三个月少拿的利息。掉期点反映的正是两种货币的利差。
外汇掉期在全球外汇成交中占比最大,2025年约占42%[1]。它主要有三类用途。
- 银行管理各币种的头寸和期限。银行白天替客户做了大量结售汇,某个币种多了,另一个币种少了,就可以用掉期调剂资金,汇率风险敞口不变。
- 跨币种融资。手里有本币、需要美元的机构,可以通过掉期借入美元。BIS 2022年12月的研究估计,美国以外的非银行机构通过外汇掉期、远期和货币掉期形成的美元支付义务约25万亿美元,非美国银行超过35万亿美元。这些义务按衍生品会计规则不计入资产负债表,在常规债务统计里看不到[4]。
- 企业展期远期合约。远期到期时如果货款还没到,企业可以用一笔掉期把交割日往后推。
4. 货币掉期:期限更长,还要交换利息
货币掉期(Cross-Currency Swap)和外汇掉期名字相近,结构不一样。货币掉期在期初交换本金,存续期间双方按约定定期交换两种货币的利息(固定利率或浮动利率),期末再按期初汇率换回本金,期限通常在一年以上。
典型的例子是一家中资企业在境外发了五年期美元债,收入却都是人民币。它可以做一笔五年期的货币掉期,把每期要付的美元利息和到期要还的美元本金,换成按人民币计息、用人民币偿还的现金流,债务实际上就变成了人民币债务。
中央银行之间的双边本币互换,和这里说的货币掉期是两回事。双边本币互换是两国央行之间的流动性安排,必要时用来向本国金融机构提供对方货币,和企业、银行之间做的货币掉期交易性质不同。
5. 期权:付一笔费用,买一个选择权
外汇期权(FX Option)的买方付一笔期权费,换来在到期日按约定汇率(执行价)买入或卖出一种货币的权利。到期时汇率对自己不利就行权,对自己有利就放弃。出口企业买一份美元看跌期权,等于给三个月后的结汇价格设了一个底,美元要是升值,它照样可以按更好的市场价结汇。
期权定价要用到波动率,这篇文章不展开。2025年4月的调查显示,全球外汇期权成交比三年前增长了一倍多[1]。企业在期权上吃亏,多半栽在复杂的期权组合上。过去有企业买过号称零成本的结构性产品,产品里嵌着企业卖给银行的期权,汇率一大幅波动,损失远远超过货款本身。企业做期权,金额和期限以真实的外汇收付为限,会稳妥得多。
6. 放在一张表里比较
| 交易类型 | 交割次数 | 是否交换利息 | 常见期限 | 主要解决的问题 | 典型使用者 |
|---|---|---|---|---|---|
| 即期 | 1次 | 否 | T+2(少数T+1) | 现在就要用另一种货币 | 企业收付汇、个人换汇、银行平盘 |
| 远期 | 1次 | 否 | 几天到一年以上 | 提前锁定未来的换汇价格 | 进出口企业、投资机构 |
| 外汇掉期 | 2次,方向相反 | 否,利差体现在掉期点里 | 隔夜到一年 | 头寸调剂、跨币种融资、远期展期 | 银行、机构投资者、企业 |
| 货币掉期 | 期初期末各1次,期间付息 | 是 | 通常一年以上 | 把一种货币的长期债务或资产换成另一种货币 | 发债企业、银行 |
| 期权 | 行权时1次 | 否 | 几周到一年 | 锁定最坏价格,保留有利变动的收益 | 进出口企业、机构投资者 |
交易确认目前主要使用SWIFT的MT300等外汇确认报文,相关的报文标准和迁移,可以参考《ISO 20022是什么?理解下一代支付基础设施的共同语言》。五类交易到期交割时都会碰上同一个问题。两种货币要在两个体系里分别付出,谁先付?这个问题放到第四章。
三、汇率是怎么来的:宏观上由什么决定,微观上由谁报出来
1. 不同时间尺度上的影响因素
经济学里解释汇率的理论很多,按时间长短排开来看会清楚一些。
- 长期看相对物价。同一篮子商品在两个国家的价格应该大致相当,这叫购买力平价(Purchasing Power Parity, PPP)。它可以给汇率一个长期的大致方向,短期内汇率偏离它好几年是常事。
- 中期看利差和资本流动。一国利率相对上升,会吸引资金流入,推高本币需求。第二章讲的抛补利率平价只管即期和远期之间的价格关系,资本在不同货币之间怎么流动,还要看风险、管制和预期。
- 国际收支。出口企业结汇、进口企业购汇、外资流入流出,最后都会变成外汇市场上的供给和需求。
- 短期看预期和风险情绪。市场对政策、经济数据和地缘事件的判断变化,会在几分钟到几天内带动汇率大幅波动。
这些因素同时起作用,权重随时在变,没有哪个公式能预测汇率。国际收支里经常项目和资本项目的划分,以及它们怎样转化成外汇供求,可以参考《从经常项目到资本项目,跨境资金是怎么分类的》。
2. 价格在交易里形成
落到每一分钟,汇率由做市商报出来,在成交里形成。做市商同时报出买入价和卖出价,两者之差叫点差。点差大小取决于这个货币对的流动性、当时的波动程度和做市商承担的风险。客户的买卖订单不断进来,做市商的头寸跟着变,它就调整报价,再到交易商间市场对冲。成千上万笔这样的报价和成交叠在一起,就是市场上连续变化的汇率。
市场上还有一些基准汇率,用于估值、结算衍生品和计算指数,比较常用的是伦敦时间下午4点的WM/Reuters定盘价。
3. 人民币中间价和浮动区间
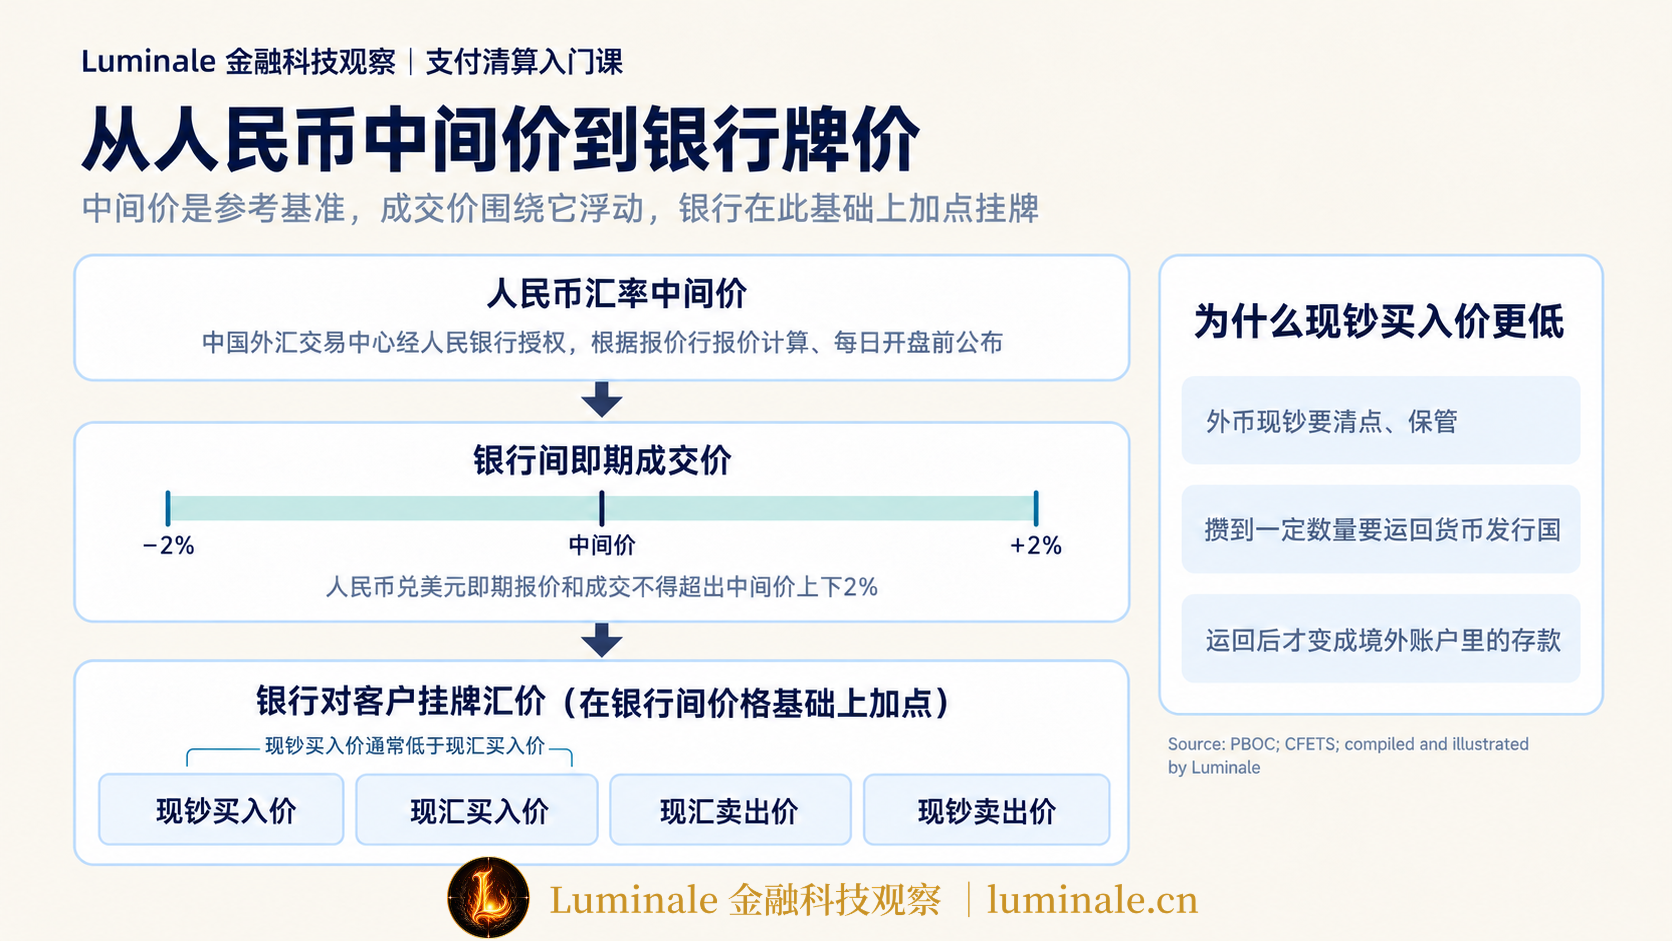
中国实行以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度。每个交易日开盘前,中国外汇交易中心根据中间价报价行的报价,计算并公布人民币兑美元等货币的汇率中间价。2026年2月起施行的《银行间外汇市场管理规定》写明,外汇交易中心经中国人民银行授权,根据符合条件的金融机构报价计算、形成并公布人民币汇率中间价,参与报价的机构不得向他人提供中间价报价信息[5]。
中间价报价机制调整过几次。2015年8月11日起,报价行参考上一交易日银行间市场的收盘汇率报价;2016年起,形成了收盘汇率加一篮子货币汇率变化的报价机制;2017年5月,报价模型引入逆周期因子,用来对冲市场情绪的顺周期波动[6];2020年10月起,报价行陆续淡出使用逆周期因子[7]。
中间价是参考基准,银行间的实际成交价围着它上下浮动。《银行间外汇市场管理规定》规定,银行间即期交易价格实行日最大浮动幅度管理,报价和成交不得超出中间价上下一定幅度,幅度由中国人民银行确定并公布[5]。按2014年起执行的规定,人民币兑美元的浮动幅度为中间价上下2%[8]。
4. 从银行间价格到银行牌价
企业和个人在银行看到的挂牌汇率,由银行在银行间市场价格上加点形成。中国人民银行允许银行根据市场需求和定价能力,对客户自主挂牌人民币兑各种货币的汇价[8]。一块银行牌价通常有四个价格。
| 牌价 | 含义 | 举例 |
|---|---|---|
| 现汇买入价 | 银行买入客户账户里的外汇存款或境外汇入款 | 收到境外美元汇款后结汇 |
| 现钞买入价 | 银行买入客户手里的外币现钞 | 拿着美元纸币到柜台换人民币 |
| 现汇卖出价 | 银行卖给客户外汇,记入客户外汇账户或直接汇出 | 购汇后电汇交学费 |
| 现钞卖出价 | 银行卖给客户外币现钞 | 出国前在柜台取美元现金 |
现钞买入价通常低于现汇买入价。银行收进外币现钞,要清点、保管,攒到一定数量还得运回货币发行国,才能变成境外银行账户里的存款,这些成本都折进了价格。现汇本来就是银行境外账户里的存款,处理成本低得多。
5. 中央银行的角色
中央银行可以直接入市买卖外汇,这时它的外汇储备和本币负债会同时变化,具体的账务关系可以参考《从一张资产负债表,看懂中央银行在做什么》和《货币政策工具的资产负债表逻辑:准备金的数量、价格与约束》。
中央银行还有一些宏观审慎工具,靠改变某类交易的成本来影响外汇供求。远期售汇业务的外汇风险准备金就是一例。准备金率为20%时,银行每做100美元远期售汇,要把20美元无息存放在央行,这部分成本会转嫁到企业的远期购汇价格上。2022年9月,中国人民银行把这一比率上调至20%,2026年2月27日又宣布自3月2日起下调为0[9]。外汇存款准备金率、跨境融资宏观审慎调节参数也属于这类工具。它们动的是交易成本,汇率仍在市场交易中形成。
四、成交之后:外汇交易的确认、清算、结算与监管分工
1. 交易后的四个环节
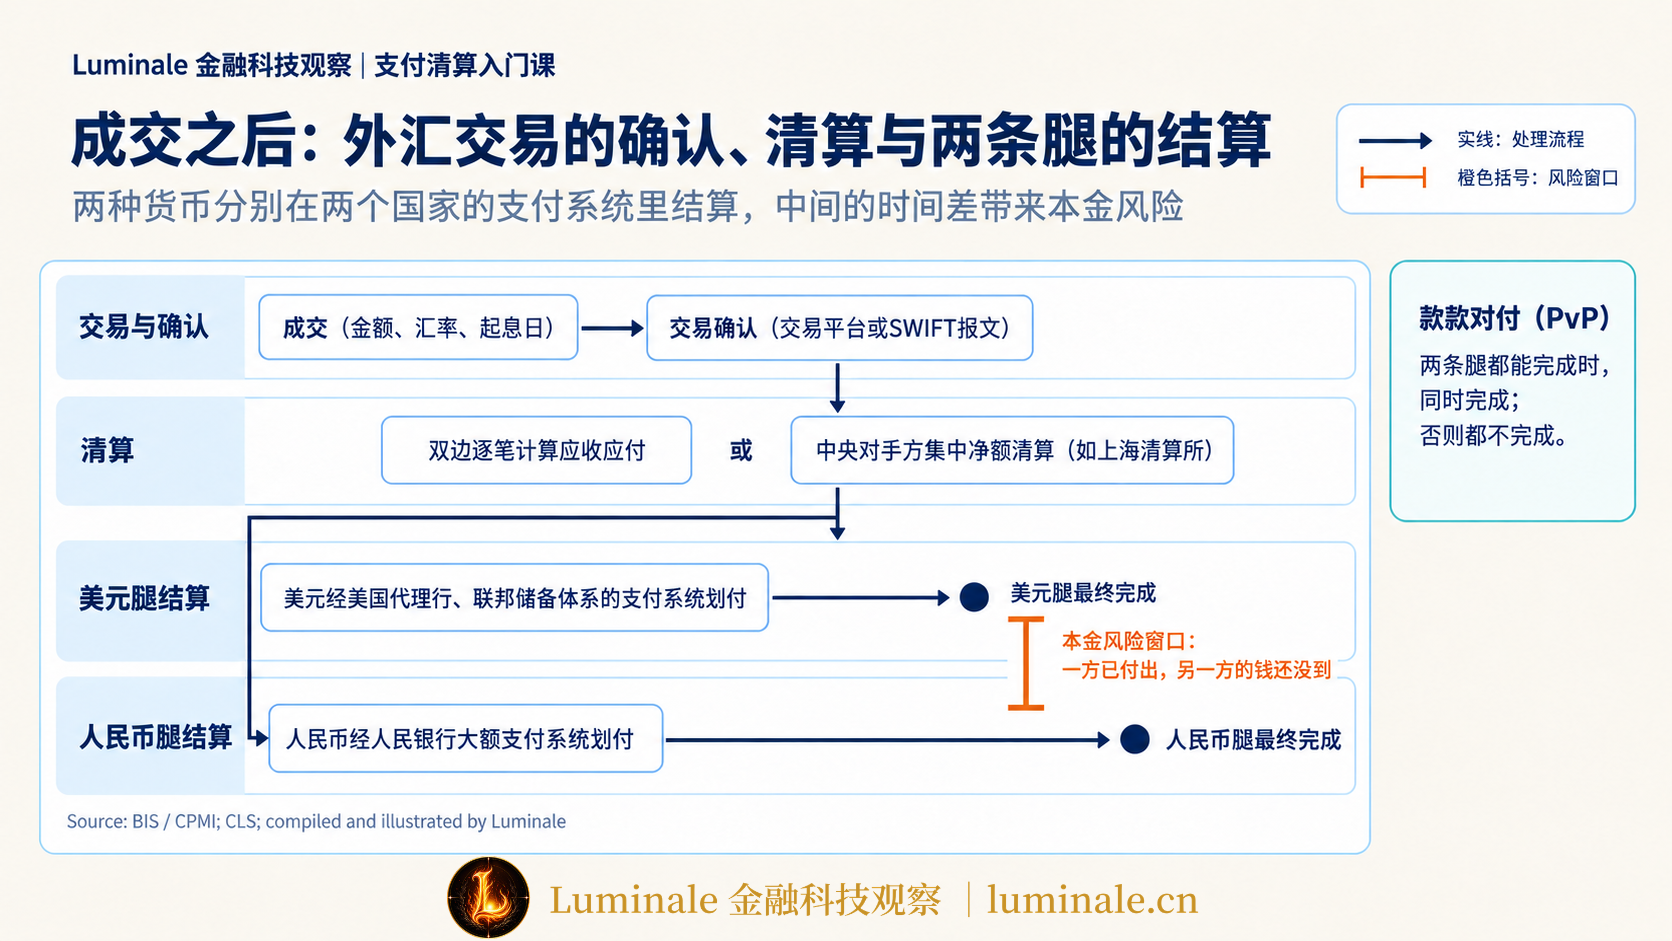
一笔外汇交易成交以后,还要走完几个环节才算了结。
| 环节 | 做什么 | 由谁完成 |
|---|---|---|
| 成交 | 双方就金额、汇率、起息日达成一致 | 交易平台或双方交易员 |
| 确认 | 双方核对交易要素和收付款账户 | 交易平台、SWIFT报文或确认匹配服务 |
| 清算 | 计算各方在起息日应收应付的金额,可以逐笔双边计算,也可以由中央对手方或净额服务集中计算 | 交易双方,或清算机构 |
| 结算 | 两种货币分别在各自的支付系统中完成最终划付 | 两国的支付系统和代理银行 |
结算发生在两个地方。美元腿最终落在美国的银行账户上,大额美元通过联邦储备体系的支付系统在银行之间结算。人民币腿落在中国的银行账户上,银行之间通过中国人民银行的大额支付系统结算。每条腿在什么时点不可撤销,由各自支付系统的规则决定,相关概念可以参考《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
两条腿在两个时区、两个系统里分别完成,中间可能隔好几个小时。一方已经把自己那种货币付了出去,另一方的货币还没到,这时对方要是倒闭,付出去的本金可能一分都收不回来。这就是外汇结算里的本金风险。1974年德国赫斯塔特银行倒闭以后,人们也叫它赫斯塔特风险。
解决办法是同步交收(Payment versus Payment, PvP),两条腿都能完成时才一起完成,有一条完不成,另一条也不动。全球最大的外汇PvP结算机构是CLS银行(CLS Bank International),本金风险的形成、PvP的机制和CLS的运作,在《换汇最危险的时刻是什么?——PvP为什么是外汇市场的“一手交钱,一手收钱”》里已经详细讲过,这里不再展开。CLS目前结算18种货币,人民币不在其中[10]。据媒体报道,CLS正在筹划在香港推出美元兑离岸人民币的结算时段,推出时间要看监管审批[11]。大量没进CLS的外汇交易,仍由交易双方通过代理行(Correspondent Bank)账户分别结算,本金风险靠双方的授信额度和结算安排来管。
CLS要求参与者在规定时点缴付资金,银行会在这几个时点集中需要日间流动性,相关内容可以参考《RTGS里钱不够时,银行去哪儿补头寸?看懂日间流动性的几种来源》。
2. 国际上的监管与自律
外汇市场横跨所有主要货币和金融中心,却没有一个全球统一的监管机构。现在的安排大致分三层。
第一层是各国按辖区监管。各国央行和金融监管机构管本辖区的银行、交易平台和交易行为。一些重要的外汇基础设施由多国央行合作监督,比如CLS,由美国联邦储备体系牵头,和各结算币种的发行央行一起监督,按照《金融市场基础设施原则》(Principles for Financial Market Infrastructures, PFMI)评估,PFMI的内容可以参考《PFMI精读:24项原则背后,金融基础设施要守住哪几道底线》。
第二层是行为准则。各国央行和市场参与者一起成立了全球外汇委员会(Global Foreign Exchange Committee, GFXC),2017年发布《全球外汇市场准则》(FX Global Code),内容覆盖道德、治理、执行、信息共享、风险管理和结算。2024年12月的修订版改了55条原则里的5条,一个重点是外汇结算风险,另一个是电子交易平台使用客户数据的透明度[12]。这份准则没有法律强制力,靠市场参与者自愿签署遵守承诺,各国监管机构检查时会拿它作参考。
第三层是2008年金融危机后的场外衍生品改革。外汇衍生品交易要向交易报告库(Trade Repository, TR)报告。实物交割的外汇掉期和远期,有些辖区没有纳入强制集中清算。美国财政部2012年决定把这两类交易排除在《商品交易法》下互换的定义之外,交易仍要报告,也要遵守业务行为规则[13]。
3. 中国银行间外汇市场的交易、清算与结算
境内的银行间外汇市场有明确的法规框架。2026年2月1日起施行的《银行间外汇市场管理规定》(中国人民银行令〔2025〕第13号)替代了1996年的暂行规定,主要安排有下面几条[5]。
- 交易场所。银行间外汇市场是指通过中国外汇交易中心进行人民币与外币交易的市场,具有结售汇业务资格的境内金融机构之间的人民币外汇交易应通过外汇交易中心进行。交易品种包括即期、远期、外汇掉期、货币掉期和期权,交易方式包括询价、竞价和撮合。
- 清算。境内金融机构可以选择双边清算,也可以通过银行间市场清算所股份有限公司(上海清算所)集中清算。外汇交易中心和上海清算所分别组织交易和清算,分别管理金融机构的交易资格和清算资格。
- 做市商制度。银行间外汇市场实行做市商或报价行制度,做市商要持续提供买卖报价。境内金融机构可以通过银行间市场平盘结售汇业务形成的敞口。
- 交易后处理。金融机构应在交易达成后尽快完成交易确认,可以自主决定参与交易冲销、同步交收等风险缓释服务。
- 内部管理。金融机构要实行前中后台分离,做人民币外汇衍生品交易要和对手签署衍生产品交易主协议。
选择在上海清算所集中清算,上海清算所就作为中央对手方介入交易双方之间,把每家机构的应收应付轧成净额,按风险收保证金,管理清算基金。中央对手方的作用可以参考《CCP到底解决了什么问题?从交易对手风险讲起》。人民币资金的银行间划付通过中国人民银行的大额支付系统进行,大额支付系统在中国支付体系中的位置,可以看《从银行卡到网联、银联和大额支付系统:一张图读懂中国支付体系》;它为什么逐笔全额结算,可以看《为什么支付系统不把每一笔钱都马上结掉?——看懂RTGS与DNS》。外币资金走境内外币支付系统,或者银行在境外的代理行账户。
4. 中国的监管分工
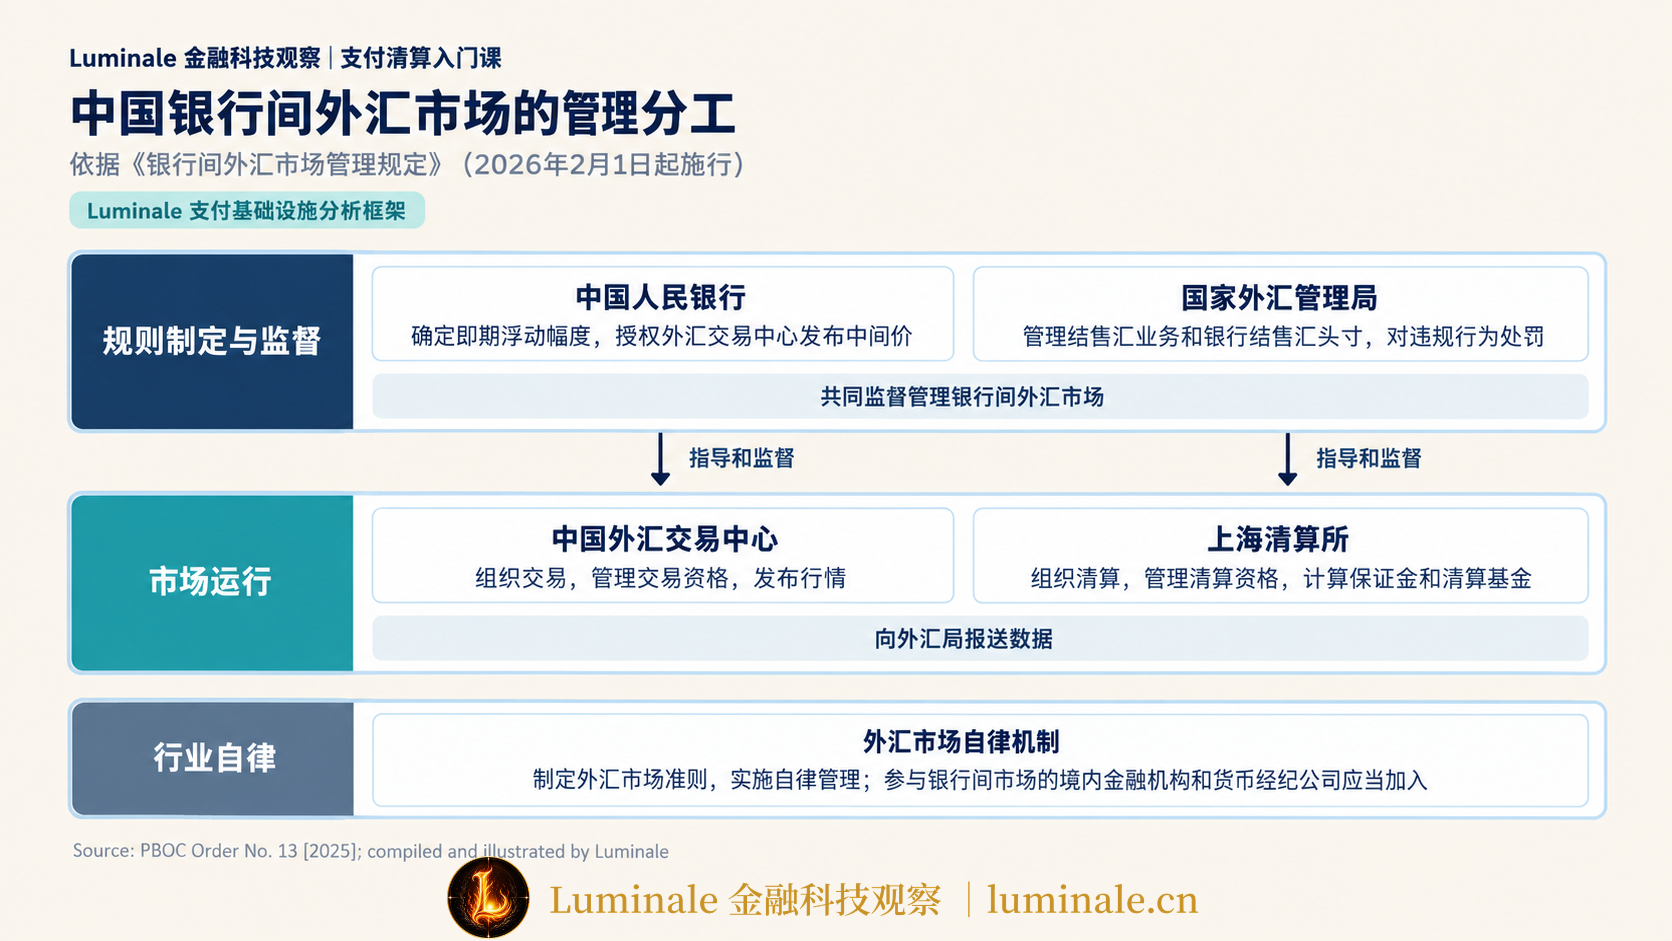
在 Luminale 的支付基础设施分析框架里,可以把境内外汇市场的管理分成规则制定、市场运行和行业自律三层来看。
| 层次 | 机构 | 主要职责 |
|---|---|---|
| 规则制定与监督 | 中国人民银行、国家外汇管理局 | 共同监督管理银行间外汇市场;人民银行确定即期交易的浮动幅度,授权外汇交易中心发布中间价;外汇局管理结售汇业务和银行结售汇头寸,对违规行为实施处罚 |
| 市场运行 | 中国外汇交易中心、上海清算所 | 分别组织交易和清算,制定业务规则,管理交易和清算资格,披露行情和清算信息,向外汇局报送数据 |
| 行业自律 | 外汇市场自律机制 | 制定外汇市场准则,实施自律管理;参与银行间外汇市场的境内金融机构和货币经纪公司都应加入 |
5. 一笔结汇在银行账上怎么走
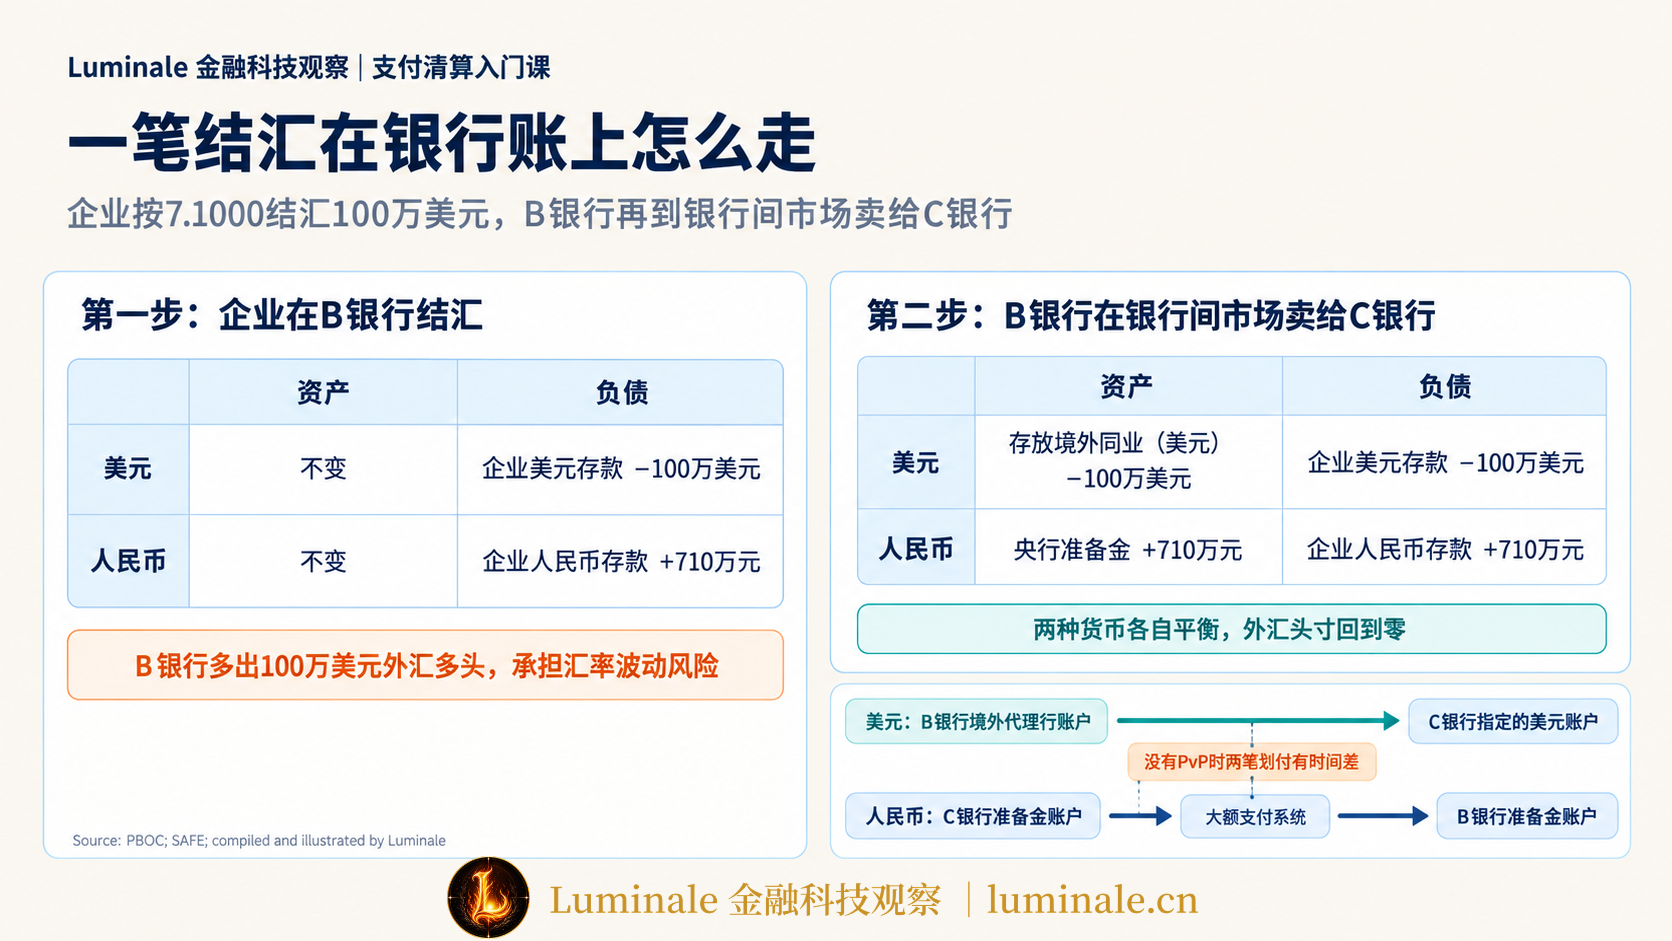
回到那家出口企业。它在B银行开了美元账户和人民币账户,月初按7.1000把100万美元结了汇。B银行接下这笔交易,转身到银行间市场把100万美元卖给C银行,平掉自己的头寸。T型账户的写法可以参考《银行会计快速入门》。
第一步,企业在B银行结汇。
| B银行 | 资产 | 负债 |
|---|---|---|
| 美元 | 不变 | 企业美元存款 −100万美元 |
| 人民币 | 不变 | 企业人民币存款 +710万元 |
第二步,B银行在银行间市场把100万美元卖给C银行,到起息日两条腿分别结算。
| B银行 | 资产 | 负债 |
|---|---|---|
| 美元 | 存放境外同业(美元)−100万美元 | 企业美元存款 −100万美元(第一步) |
| 人民币 | 央行准备金 +710万元 | 企业人民币存款 +710万元(第一步) |
五、企业和个人怎么换汇:结售汇业务,以及外汇交易和跨境支付的关系
1. 企业办理外汇业务
企业和个人进不了银行间外汇市场,换汇要找银行,在银行对客户市场完成,这部分业务叫结售汇。银行在中间接下客户的需求,再到银行间市场平盘。
企业办贸易项下的外汇收支,先要在外汇局的贸易外汇收支企业名录里登记。境外货款到了,先进企业的外汇账户,企业可以按需要留着外汇,也可以随时结汇。进口付汇时,企业向银行交合同、发票、报关单等能证明交易真实的材料,银行审核后办理购汇和汇出。银行审核遵循展业原则,也就是了解客户、了解业务、尽职审查,具体材料要求和便利化安排以外汇局的现行规定为准。
远期、掉期、期权等衍生品业务,银行对企业实行实需原则。企业要有真实的贸易或投资背景,套期保值的金额和期限要和真实的外汇收付对得上。这条要求是为了让企业用衍生品管住已有的汇率风险,不拿衍生品去押汇率方向。监管部门这些年一直在推汇率风险中性的理念,2025年企业的外汇套期保值比率升到30%,是有统计以来的最高水平[14]。
银行做对客户业务,要承担几类风险。客户结售汇带来的外汇头寸风险,银行会到银行间市场平盘转出去。客户到期不履行远期合约,这是信用风险,银行通常会占用授信额度或收保证金。合规和反洗钱风险则靠真实性审核和交易监测来管。
2. 个人办理外汇业务
个人结汇和境内个人购汇实行年度便利化额度管理,每人每年结汇和购汇各为等值5万美元,额度内凭本人有效身份证件就可以在银行办理,超出额度要提供真实交易的证明材料。个人购汇要填写《个人购汇申请书》,如实申报用途,不得用于境外买房、证券投资、购买人寿保险和投资性返还分红类保险等尚未开放的资本项目,也不能出借自己的额度帮别人购汇[15]。额度和国际收支申报的更多细节,可以参考《从经常项目到资本项目,跨境资金是怎么分类的》。
便利化额度只管结汇和购汇的金额,5万美元并不是个人每年往境外汇款的上限。个人用自己账户里原有的外汇汇出,或者凭真实的学费、医疗单据超额购汇,都另有规定。
以一个家庭给在美国留学的孩子交学费为例,大致走两步。先在银行App上按现汇卖出价购汇,美元记进家长的外汇账户,再从外汇账户电汇到学校的美国账户。前一步是外汇交易,后一步就进了跨境支付。家长出国前要是想带些美元现金,取现钞得按现钞卖出价,比现汇贵一些。
3. 外汇交易在跨境支付里的位置
一笔跨币种的跨境付款,通常包含换汇和跨境划转两件事。拿一家境内企业向美国供应商支付100万美元货款来说。
- 企业在开户银行购汇,人民币存款减少,美元存款增加,这是外汇交易。
- 银行通过代理行网络,把100万美元从企业账户付到美国供应商的收款银行,这是跨境支付。
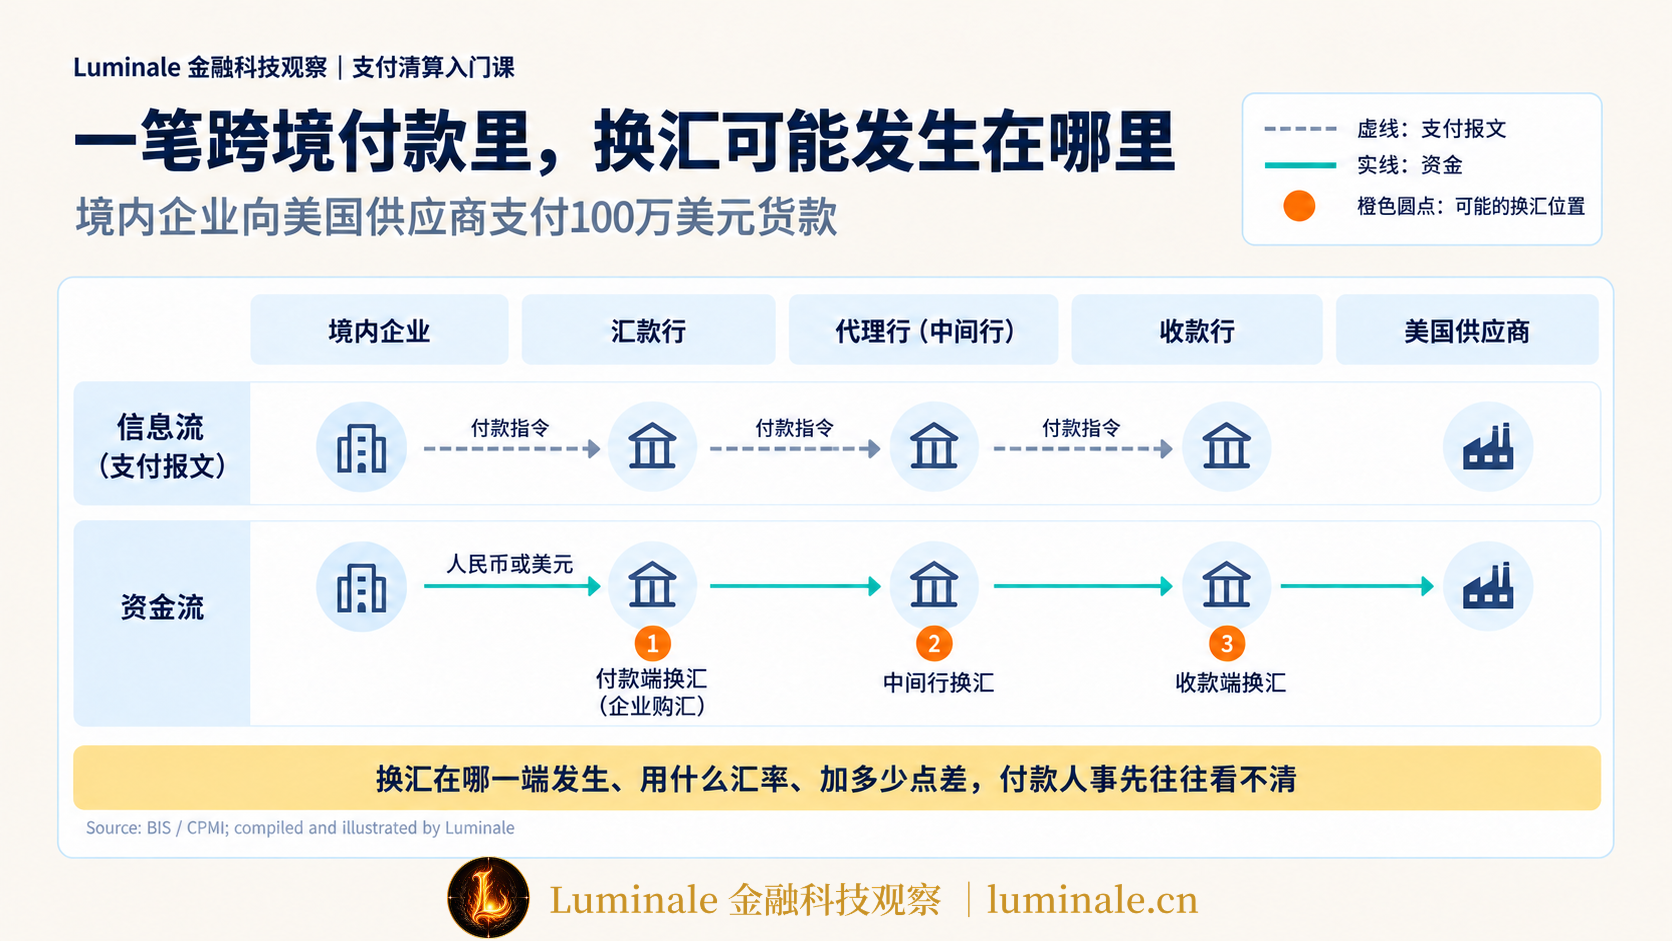
换汇也可以不在付款端做。企业可以直接汇出人民币,由境外的中间行或收款行换成美元。只要收款人收到的币种和付款人付出的币种不同,换汇就可能发生在链条上的任何一家银行。在哪一端换、用什么汇率、加多少点差,付款人事先往往看不清。跨境支付被认为贵、慢、不透明,这是原因之一,二十国集团(G20)的跨境支付改进路线图也把外汇兑换和PvP结算都列为改进方向。代理行网络的运作和跨境支付改革的几条路线,可以参考《一笔跨境汇款到底经历了什么?从代理行、SWIFT到全球支付改革》;钱到达收款国之后还要经过的环节,可以看《钱已经到达收款国,为什么还要几个小时?——跨境支付真正的瓶颈正在转向“最后一公里”》。如果付款同时用信用证结算,单证和付款的关系可以参考本栏目的《信用证到底是什么?从开证、交单、审单到最终付款》。
人民币跨境结算和本币结算合作安排,省掉的是经过美元的那一次换汇。比如两国在本币交易框架下直接报人民币兑对方货币的价格,企业就不用先把人民币换成美元,再把美元换成对方货币。外汇交易照样要做,只是少了一个中间货币。这部分背景可以参考《人民币国际化,不只是“用人民币结算”》中关于本币交易框架的部分。
4. 风险在各层之间怎么转移
把这条链条从头连到尾,能看清风险怎样一路往外转。企业面临汇率风险,可以自己扛,也可以用远期、期权转给银行。银行接下客户的单子,就背上了头寸风险和交易对手风险,再到银行间市场对冲出去。交易商之间的结算风险,由CLS、同步交收和中央对手方清算这些安排来压缩。2025年,中国外汇市场全年交易量达到42.6万亿美元[14],这么大的成交量,就是由一层层转风险、做对冲的交易累积起来的。
国际清算银行和各国央行近几年用新技术做的试验,很多就落在这条链条的几个环节上。
结算环节的试验最多。纽约联储的Cedar项目,以及它和新加坡金管局合作的Cedar×Ubin+,在分布式账本上测试外汇交易的原子结算(Atomic Settlement),两条腿都能完成时交易才完成[16]。BIS与英格兰银行和欧元体系合作的Meridian FX,在现有的实时全额结算系统和几种分布式账本方案之间测试同步结算[17]。BIS牵头、七家央行参与的Agorá项目,用代币化的央行准备金和商业银行存款完成多币种跨境支付的原子结算[18]。
报价和兑换环节也有人在试。BIS的Mariana项目试验用自动做市商(Automated Market Maker, AMM)给批发型央行数字货币之间的即期外汇交易定价[19]。Icebreaker和Nexus让多家外汇提供商为每笔跨境付款报价竞争[20]。Rialto把自动化的换汇模块接到互联的快速支付系统上,用央行货币结算。
面向个人和企业的一端,印度储备银行2019年推出FX-Retail平台,零售客户可以在电子平台上直接买卖美元兑卢比,还能看到银行间的即期价格[21]。人民银行和香港金管局2025年6月上线的跨境支付通,把两地居民的汇款和换汇放在一步里完成[22]。
结语
回到月初那家出口企业。它在银行办的即期、远期和掉期三笔交易,分别解决眼下用钱、锁定汇率和调剂流动性的问题。屏幕上那一个报价,背后叠着做市商报价、中间价机制和银行点差。成交以后,每一笔最终都落成两个国家银行账户里方向相反的记账。
外汇市场以银行为中心、在场外运转,根子在账户体系。两种货币各自只能在自己的账户体系里完成最终结算,能同时连上两个体系的,目前主要是持有多币种账户的大银行和少数专门的结算机构。交易可以电子化、算法化,报价也可以更透明,可只要货币和账户体系还按国家分开,外汇交易就离不开代理行关系、跨时区的结算安排和多个辖区之间的监管协调。PvP、多边平台、本币结算和代币化结算的各种探索,都在缩短两条腿之间的时间差,压缩中间的信用敞口。只要存在经济活动,换汇这件事本身还会一直存在。
参考资料
[1]: BIS, Triennial Central Bank Survey of foreign exchange and over-the-counter (OTC) derivatives markets in 2025, press release, 30 September 2025. https://www.bis.org/press/p250930.htm ↩
[2]: 东方财富网,《中金所:正扎实推进人民币外汇期货试点准备工作》,2026年10月15日。https://finance.eastmoney.com/a/202610153896587612.html ↩
[3]: 中国外汇交易中心,《外汇交易中心关于延长银行间外汇市场交易时间有关事项的通知》,2022年12月30日。https://www.chinamoney.com.cn/chinese/rdgz/20221230/2526857.html ↩
[4]: Claudio Borio, Robert McCauley and Patrick McGuire, "Dollar debt in FX swaps and forwards: huge, missing and growing", BIS Quarterly Review, December 2022. https://www.bis.org/publ/qtrpdf/r_qt2212h.htm ↩
[5]: 中国人民银行,《银行间外汇市场管理规定》(中国人民银行令〔2025〕第13号),2025年12月16日公布,2026年2月1日起施行。https://nanjing.pbc.gov.cn/zhengwugongkai/attachDir/2025/12/2025122910541412031.pdf ↩
[6]: 中国货币网,关于人民币兑美元汇率中间价报价模型引入逆周期因子的说明,2017年5月26日。https://www.chinamoney.com.cn/chinese/rdgz/20170526/1004571.html ↩
[7]: 中国证券报,关于人民币兑美元中间价报价行陆续淡出使用逆周期因子的报道,2020年10月29日。https://cs.com.cn/lc/202010/t20201029_6106250.html ↩
[8]: 中国人民银行,《中国人民银行关于银行间外汇市场交易汇价和银行挂牌汇价管理有关事项的通知》,中国货币网转载。https://www.chinamoney.com.cn/chinese/zgrmyh/20140702/1002496.html ↩
[9]: 新华网,《央行下调远期售汇业务外汇风险准备金率至0 支持企业管理好汇率风险》,2026年2月28日。https://www.news.cn/money/20260228/74fadefbcb9142ebbd61b3cbdd056224/c.html ↩
[10]: CLS Group, CLSSettlement: Currencies. https://cls-group.com/products/settlement/clssettlement/currencies ↩
[11]: The Full FX, "CLS Proposes USD/CNH Settlement Session in HK", July 2026. https://thefullfx.com/cls-proposes-usd-cnh-settlement-session-in-hk/ ↩
[12]: Global Foreign Exchange Committee, "GFXC updates FX Global Code and enhances Disclosure Cover Sheets for Liquidity Providers and Platforms", press release, 24 January 2025. https://www.globalfxc.org/press-p250124/ ↩
[13]: U.S. Department of the Treasury, "Fact Sheet: Final Determination on Foreign Exchange Swaps and Forwards", November 2012. https://home.treasury.gov/news/press-releases/tg1773 ↩
[14]: 新华社,《新华鲜报丨多个新高!2025年外汇市场保持韧性与活力》,2026年1月15日。https://www.news.cn/fortune/20260115/20a09855812b467ea377c1286f15546a/c.html ↩
[15]: 国家外汇管理局厦门市分局,个人外汇业务相关说明,2021年10月。https://www.safe.gov.cn/xiamen/file/file/20211022/f4794075e84e40dd9394be523a52731b.pdf ↩
[16]: Federal Reserve Bank of New York and Monetary Authority of Singapore, "Project Cedar Phase II x Ubin+: Improving wholesale cross-border multi-currency payments and settlements", May 2023. https://www.newyorkfed.org/medialibrary/media/nyic/project-cedar-phase-two-ubin-report.pdf ↩
[17]: BIS Innovation Hub, Bank of England, Banque de France, Deutsche Bundesbank, Banca d'Italia and ECB, "Project Meridian FX: exploring synchronised settlement in FX", April 2025. https://www.bis.org/publ/othp94.htm ↩
[18]: BIS, "Project Agorá shows how tokenisation can improve wholesale cross-border payments", press release, 27 May 2026. https://www.bis.org/press/p260527.htm ↩
[19]: BIS Innovation Hub, Banque de France, Monetary Authority of Singapore and Swiss National Bank, "Project Mariana: cross-border exchange of wholesale CBDCs using automated market-makers", final report, September 2023. https://www.bis.org/publ/othp75.pdf ↩
[20]: BIS Innovation Hub, Bank of Israel, Norges Bank and Sveriges Riksbank, "Project Icebreaker: breaking new paths in cross-border retail CBDC payments", March 2023. https://www.bis.org/publ/othp61.htm ↩
[21]: Reserve Bank of India, "Rollout of the Foreign Exchange Trading Platform for Retail Participants (FX-Retail)", 2019. https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=11597 ↩
[22]: 香港金融管理局,内地与香港快速支付系统互联互通(跨境支付通)上线新闻稿,2025年6月20日。https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2025/06/20250620-4/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/fx-market-spot-forward-swap-infrastructure