每当央行宣布降准或降息,市场最常见的解读往往是“央行又释放了数千亿资金”或者“银行手里多了钱,马上就会流向实体”。这类表述看起来很直观,却忽略了现代银行体系最关键的环节。
商业银行不是把存款锁在保险柜里的钱庄,现代信贷投放也不是把央行直接把现金印出来。央行宣布降准时,银行账户里的总资金可能一分钱都没多;央行向市场投放数千亿流动性,实体经济的贷款规模也不一定等比例增加;而在大西洋彼岸,美联储的法定存款准备金率自2020年起就已经设为0%,商业银行体系持有的准备金规模反而远超以往。
理解不同货币政策工具的实际效用,不能停留在“放水”或“收水”的表面叙事,而需要把中央银行、商业银行与实体经济放回同一张资产负债表网络中:各项工具究竟改变了准备金的约束、数量,还是资金的价格?为什么准备金的供给不能自动换来广义货币的增长?中国与美欧英主要央行又各自在采取怎样的货币政策实施框架?
一、从一次降准开始:央行释放了什么?
要观察央行政策的传导起点,不妨从我们常见的“降准”说起。
法定存款准备金率(Required Reserve Ratio, RRR)规定了商业银行吸收存款后,必须按一定比例将央行货币存放在中央银行的准备金账户中,不能随意挪作他用。
当央行宣布下调法定存款准备金率时,银行资产负债表的第一时点究竟发生了什么?我们可以看一个简化的银行资产负债表模型。
假设某家银行当前的资产负债情况如下:
| 资产端(Asset) | 金额 | 负债端(Liability) | 金额 |
|---|---|---|---|
| 准备金(Reserves) | 10 | 客户存款(Customer Deposits) | 100 |
| 实体贷款(Loans) | 90 | ||
| 资产合计 | 100 | 负债合计 | 100 |
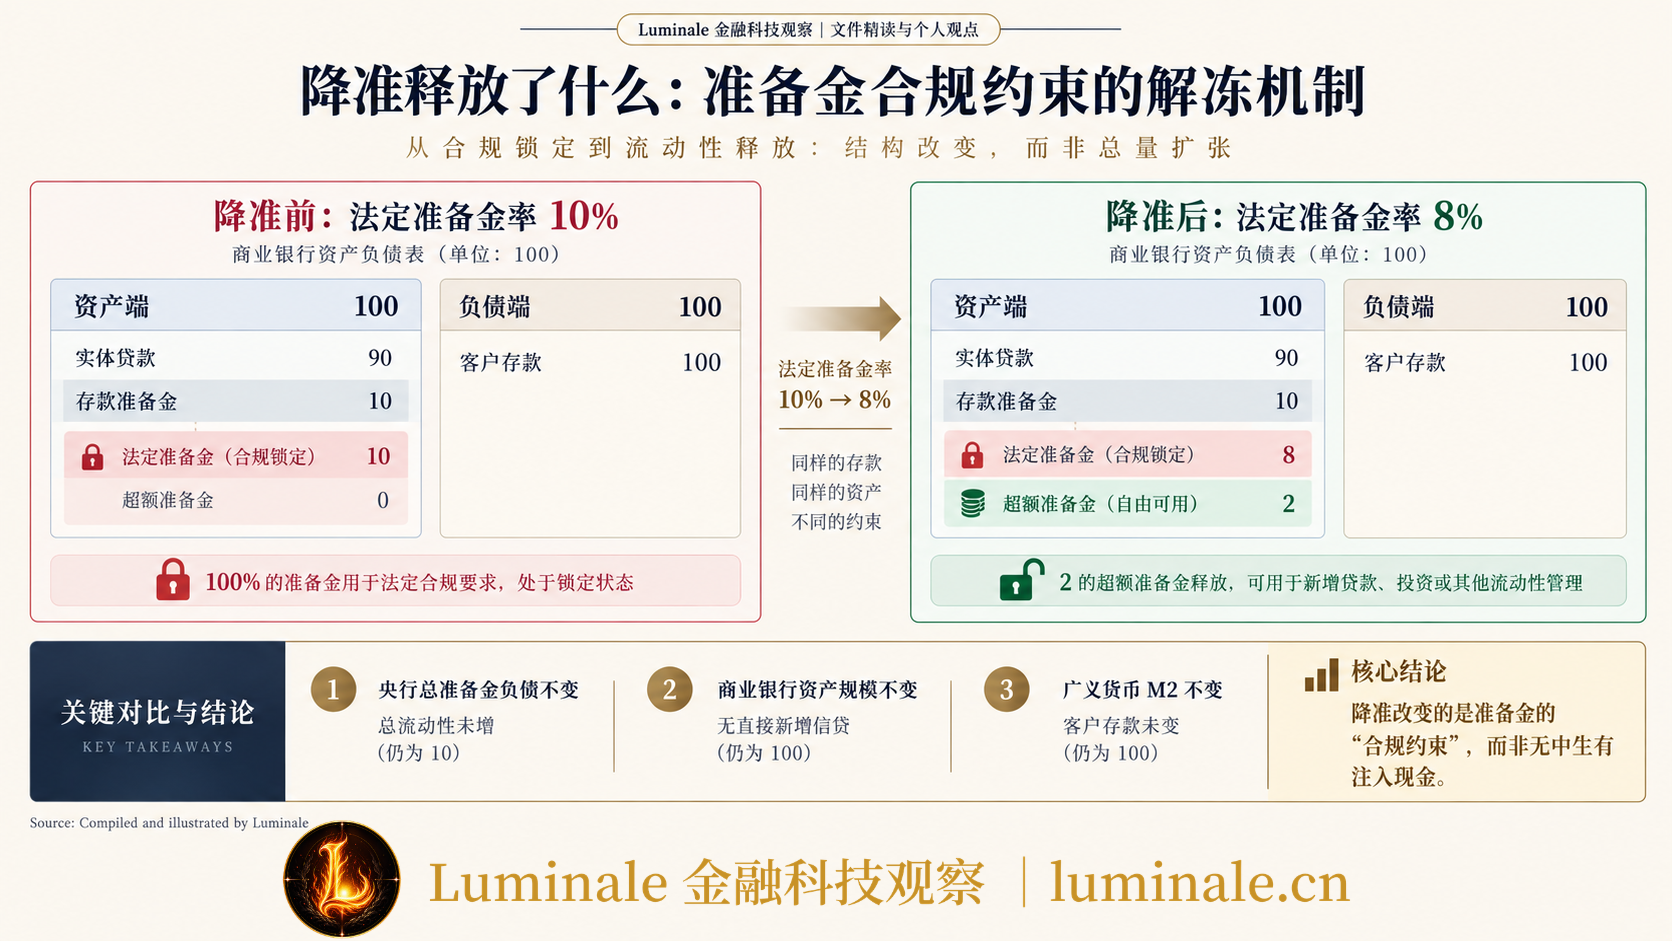
假设初始法定存款准备金率为 10%。此时,银行持有的 10 单位准备金全部属于法定准备金(Required Reserves),正好用于满足监管要求,银行自由可用的超额准备金(Excess Reserves)为 0。
现在,央行宣布将法定存款准备金率从 10% 下调至 8%。
在降准生效的瞬间,银行的资产负债表结构如下:
| 准备金项目 | 降准前(RRR = 10%) | 降准生效瞬间(RRR = 8%) | 变动 |
|---|---|---|---|
| 法定存款准备金(冻结合规) | 10 | 8 | -2 |
| 超额存款准备金(自由可用) | 0 | 2 | +2 |
| 准备金总额(央行负债) | 10 | 10 | 0 |
| 客户存款(商业银行负债) | 100 | 100 | 0 |
在降准生效的时候,发生了三件事:
- 央行资产负债表规模没有变化:央行负债端的准备金总额依然是 10 单位。
- 商业银行资产负债表规模没有变化:银行的总资产与总负债依然是 100 单位,央行并没有额外打入新的基础货币。
- 广义货币(M2)没有增加:实体企业的存款账户依然是 100 单位。
降准最先改变的,是商业银行持有央行货币的流动性约束,而不是准备金的绝对数量。那原本被法规锁死、仅用于合规考核的 2 单位准备金,在性质上被“解冻”成了超额准备金。
这便解释了为什么中国人民银行在公开表述中常将降准定义为“释放长期流动性”[1]。银行长期锁定的沉淀资金转为高可用流动性,不仅减轻了银行日常头寸管理的压力,也降低了未来吸收新存款所必须额外冻结准备金的机会成本。
如果银行拿到这 2 单位松绑的流动性后,选择归还即将到期的中期借贷便利(Medium-term Lending Facility, MLF),或者用于应对当期的季节性税款缴库,央行资产负债表甚至可能在随后的结算操作中呈现收缩。因此,降准释放的流动性并不能直接套用简单的公式推算信贷增长。在现代二级银行制度下,商业银行发放贷款并非“必须先在金库备足准备金再向外借出”,而是贷款发放与客户存款记账同步完成,准备金则在后续的跨行转账、跨行清算以及流动性合规考核中发挥结算支撑作用。把法定准备金率的倒数机械视作“货币乘数”,忽视了商业银行资产负债表的微观抉择与监管现实。
二、把所有工具放到一张资产负债表上:量、价与方向
如果降准改变的是准备金的“约束”,那么其他常见的货币政策工具,在中央银行与商业银行的资产负债表上又是如何起效的?
我们可以将现代货币政策工具统一归纳为四种资产负债表机制:改变约束、改变价格、改变数量,以及定向改变资产配置激励。
1. 改变准备金约束:法定准备金率
前文已经展示,降准在初期不改变央行资产负债表总规模,也不改变准备金总规模,而是将部分法定准备金转化为超额准备金,松绑银行的流动性考核约束。
2. 改变资金与准备金价格:降息
与数量调控相比,利率调控通常是“价格在先、数量在后”。
下调政策利率并不要求央行在操作当日立即进行资产负债表扩张。央行首先调整的是金融机构向中央银行借入流动性、或是将多余资金存放于央行的机会成本,进而通过同业拆借市场、回购市场、国债收益率曲线与银行负债端成本,逐步向贷款市场报价利率(Loan Prime Rate, LPR)和实体贷款利率传导[2]。
3. 直接增加准备金供给:公开市场逆回购、买断式逆回购与国债买卖
当中央银行通过公开市场操作(Open Market Operations, OMO)向一级交易商开展 100 亿元逆回购操作时,两张资产负债表同步扩张:
| 机构 | 资产端(Asset) | 负债端(Liability) |
|---|---|---|
| 中央银行 | 对金融机构债权(逆回购标的) +100 亿元 | 银行存款准备金 +100 亿元 |
| 商业银行 | 存放央行准备金 +100 亿元 | 向中央银行借款(回购负债) +100 亿元 |
这种操作是典型的“基础货币投放”。商业银行持有的准备金总量增加,但同时多了一笔对央行的短期负债,到期时需要还本付息并收回质押品。
当央行在二级市场直接买入国债时,结算环节则涉及到金融市场基础设施中的券款对付(Delivery versus Payment, DvP)机制。此时又要区分央行在二级市场买入国债的交易对手是谁。
如果央行直接从商业银行手中买入 100 亿元国债:
- 商业银行资产负债表总额不变,资产内部发生置换:持有的“国债资产”减少 100 亿元,“央行准备金”增加 100 亿元。
- 中央银行资产端“持有至到期/交易性国债”增加 100 亿元,负债端“商业银行准备金”增加 100 亿元。
如果央行买入的是公募基金或保险资管等非银机构持有的国债,交易通过商业银行的托管账户完成清算与结算,会计分录则展现出不同的传导路径:
- 非银金融机构:资产端“国债”减少 100 亿元,“商业银行存款”增加 100 亿元。
- 商业银行:资产端“央行准备金”增加 100 亿元,负债端“客户(非银机构)存款”增加 100 亿元。
- 这一模式下,银行准备金增加的同时,实体或非银部门在商业银行的存款也同步增加,广义货币(M2)在交割结算时便完成了第一阶段的直接扩张。
4. 调控流动性方向:再贷款、再贴现与结构性货币政策工具
普通的再贷款或再贴现,在会计核算上同样体现为央行对金融机构债权与准备金负债的双向增加。其特点在于中央银行通过设置特定的准入条件与资金用途,对银行提供相对优惠的资金价格:
- 结构性再贷款:例如科技创新和技术改造再贷款、普惠养老专项再贷款等。银行需向符合政策导向的企业发放合格贷款,再凭贷款凭证向央行申请低息再贷款资金。
- 资本市场支持工具:如中国人民银行 2024 年创设的证券、基金、保险公司互换便利(SFISF)与股票回购增持再贷款[3]。前者通过“以券换券”的非货币化抵押资产置换,不直接增加基础货币,却提升了金融机构高等级流动性资产的获取能力;后者则明确限定信贷资金用途,建立闭环结算管理,形成了兼顾流动性调节与防范资产价格剧烈波动的创新机制。
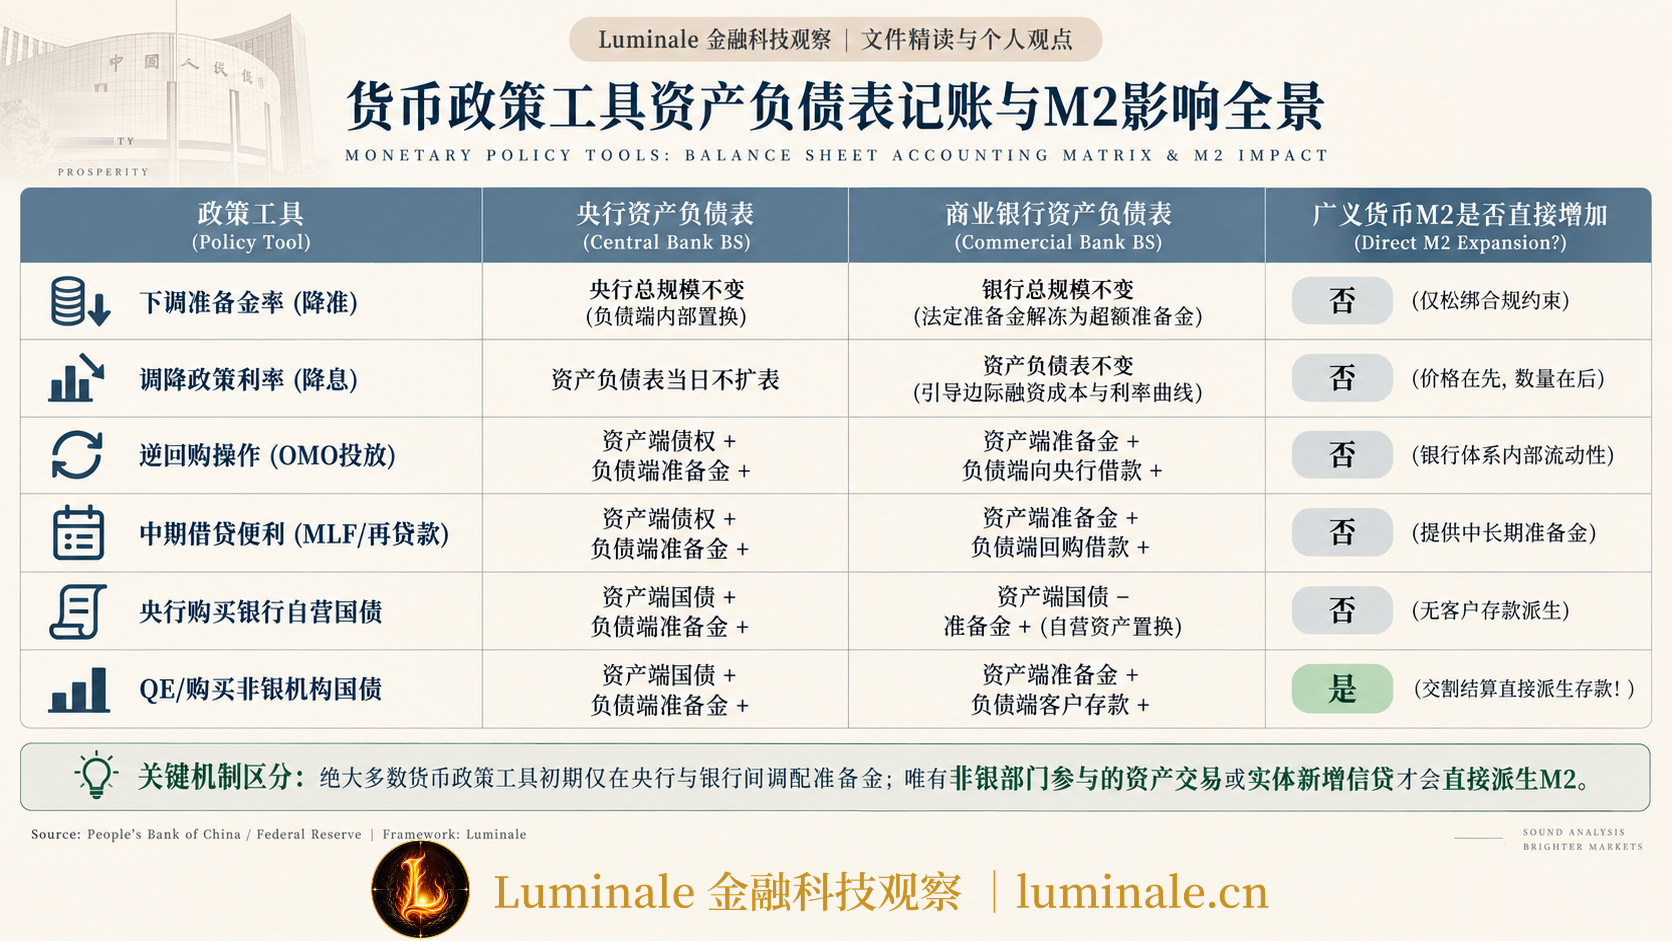
为了直观呈现各类政策工具在资产负债表上的作用边界,下表整理了七种典型场景下的具体记账影响:
| 政策工具 | 央行资产端变动 | 央行负债端变动 | 商业银行资产端变动 | 商业银行负债端变动 | 广义货币(M2)是否立即增加 |
|---|---|---|---|---|---|
| 下调准备金率(降准) | 不变 | 内部置换:法定准备金减少,超额准备金增加 | 内部置换:法定准备金减少,可用超额准备金增加 | 不变 | 否(仅松绑流动性约束) |
| 调降政策利率(降息) | 不变 | 不变 | 不变 | 不变 | 否(仅改变资金边际成本) |
| 逆回购操作(逆回购投放) | 对金融机构债权增加 | 银行准备金增加 | 准备金增加 | 向央行借款增加 | 否(准备金增加但无存款对应) |
| 中期借贷便利(MLF投放) | 对金融机构债权增加 | 银行准备金增加 | 准备金增加 | 向央行借款增加 | 否(增加中长期准备金头寸) |
| 再贴现业务 | 贴现票据资产增加 | 银行准备金增加 | 准备金增加,票据资产减少(资产置换) | 不变 | 否(银行资产结构调整) |
| 央行购买银行自营国债 | 证券投资增加 | 银行准备金增加 | 准备金增加,国债资产减少(资产置换) | 不变 | 否(金融机构内部结算) |
| QE(购买非银机构国债) | 证券投资增加 | 银行准备金增加 | 准备金增加 | 客户存款(非银机构存款)增加 | 是(交易结算时直接派生存款) |
三、央行提供了流动性,为什么贷款依然可能放不出去?
通过上述对比能够看出,除央行直接向非银机构购买资产等少数情形外,多数货币政策工具在操作初期仅作用于中央银行与商业银行的账户之间。从央行投放准备金,到实体经济真正获得信贷并体现为广义货币增长,中间存在着多层严密的资产负债表约束。
在 Luminale 的支付与央行资产负债表分析框架下,可以把整个传导路径拆成三个相互关联的层面:
第一层:中央银行资产负债表(调节准备金数量、价格、合规冻结比例)
   │
   ▼
第二层:商业银行资产负债表(面临资本约束、流动性指标、风险定价、净息差考量)
   │
   ▼
第三层:实体经济资产负债表(企业预期收益、居民杠杆空间、有效融资需求)
每一层之间的传导,都可能遭遇阻滞。
1. 资本充足率约束:风险加权资产的硬天花板
准备金在银行资产负债表上的风险权重为 0%(针对本币主权与央行债权)。然而,一旦银行将准备金转化为对普通企业的信贷,该笔资产就要按 100% 或相应的风险权重计入风险加权资产(Risk-Weighted Assets, RWA)。
商业银行的贷款扩张上限受到核心一级资本充足率(CET1 Ratio)等监管红线的严格限制。若一家银行自身的资本金已经见底,即便央行向其提供再多零成本的准备金,银行也无法在不违规的前提下发放新增贷款。
2. 监管流动性指标约束:不只是看准备金总数
巴塞尔协议 III 引入的流动性覆盖率(Liquidity Coverage Ratio, LCR)与净稳定资金比率(Net Stable Funding Ratio, NSFR)对银行的流动性资产构成与负债久期提出了严格要求。银行资产端的新增中长期贷款需要稳定的长期负债相匹配。如果央行仅通过 7 天逆回购等短期工具提供资金,银行面临资产负债期限错配风险,难以据此匹配企业长达数年的重资产投资贷款。
3. 信用风险与净息差考量:银行必须自负盈亏
现代商业银行是自主经营的微观金融实体。面对经济下行周期,借款主体的违约概率上升,银行发放贷款需要计提相应的贷款损失准备(Loan Loss Provisions),直接侵蚀利润。当净息差(Net Interest Margin, NIM)被压缩至过窄水平,贷款预期收益可能无法覆盖潜在的信用风险损失与运营成本,银行在微观上就会表现为风险偏好收缩或“惜贷”。
4. 实体经济的有效融资需求:推绳子效应
货币政策可以“像拉绳子一样紧缩”,但在刺激信贷时往往面临“推绳子”的无奈。如果企业预期未来产能过剩、产品缺乏销路,居民预期收入增长放缓而主动选择提前还贷去杠杆,那么即便贷款名义利率降至极低水平,实体部门也不愿增加负债。
因此,商业银行创造存款货币的能力与意愿,最终受制于资本充足率、流动性指标、信用风险评价以及实体部门的资产负债表健康度。准备金是维持银行间清算运转不可或缺的流动性润滑剂,但绝不是决定信贷规模的单一变量。
四、从中国到美欧英:四种准备金操作框架的比较
全球主要中央银行虽然在宏观目标上都追求物价稳定与经济增长,但在底层的准备金管理模式与日常政策实施框架上,却演化出了截然不同的制度路径。
1. 中国:数量、价格与结构性工具三位一体
中国人民银行的货币政策工具箱具有鲜明的综合特征:
- 保留法定准备金率的调节功能:尽管经历了多次降准,中国银行体系依然保持着具有实质约束力的法定存款准备金制度。降准在当前依然能够作为释放长期可用资金、降低银行综合负债成本的重要手段。
- 政策利率锚定明确:逐步确立公开市场 7 天期逆回购操作利率的核心地位,通过利率走廊机制引导市场短期拆借利率在合理区间运行。
- 中长期流动性多元投放:通过 MLF、买断式逆回购以及二级市场国债买卖,构建起覆盖日间、月度至长期的流动性补充网络。
- 结构性再贷款精准激励:通过提供低成本再贷款资金,直接对商业银行的特定信贷流向(如绿色发展、普惠金融、科技创新)给予边际补贴,将总量调控与信贷结构优化紧密结合。
2. 美国:从准备金稀缺到准备金充裕(Ample-Reserves Framework)
美联储在 2020 年将准备金率降至 0%:
- 在 2008 年金融危机前,美联储实行稀缺准备金框架(Scarce-Reserves Framework)。全美银行体系持有的准备金规模通常只有百亿美元级别,美联储通过每天开展微小的公开市场操作买卖国债,调节银行体系微薄的准备金供需,从而精准触碰联邦基金有效利率(Effective Federal Funds Rate, EFFR)。
- 2008 年危机爆发后,美联储实施了多轮大规模资产购买(QE),向银行体系注入了数万亿美元的巨额准备金。此时银行持有的准备金规模远远超出了法定的最低需求,银行间市场的准备金供求曲线进入了极度平坦的右侧区间。
- 2019 年,美联储正式宣布长期保留充裕准备金框架(Ample-Reserves Framework)。在充裕准备金环境下,即便准备金供给发生百亿级别的波动,市场利率也不会剧烈失控。
- 既然准备金早已长期充裕,维持传统的法定准备金考核便失去了调节流动性与利率的实际政策功能。2020 年 3 月 15 日,美联储宣布自 3 月 26 日起将所有机构的法定存款准备金率正式调整为 0%[4][5]。
在准备金率降至 0% 之后,美联储如何管理政策利率?答案是直接对准备金定价:
- 利率走廊上限与基准锚:准备金余额利率(Interest on Reserve Balances, IORB)。美联储直接向银行存放在美联储账户上的所有准备金余额支付利息。银行绝无动机以低于 IORB 的利率在市场上向其他机构拆出资金,从而确立了利率底线。
- 辅助下限工具:隔夜逆回购便利(Overnight Reverse Repo Facility, ON RRP)[6]。由于房利美、房地美等政府赞助企业(GSEs)以及货币市场基金(MMFs)无法在美联储开设准备金账户享受 IORB,美联储允许它们通过 ON RRP 将闲置资金存入美联储,享受略低于 IORB 的逆回购利率,补齐了非银机构的利率底部套利漏洞。
美联储不再命令银行“必须交多少准备金”,而是通过设定 IORB 与 ON RRP 利率,在准备金充裕的水库中直接划定水温。
3. 欧元区:保留最低准备金要求,以存款便利利率为核心
欧洲中央银行(ECB)保留了 1% 的最低准备金要求(Minimum Reserve Requirements),用于维持银行对央行货币的基础需求并稳定货币市场利率[7]。
但在操作实践中,欧洲央行早已跨越了依赖调整法定准备金率进行宏观调控的阶段。当前欧元系统的利率传导完全由利率走廊主导,其中存款便利利率(Deposit Facility Rate, DFR)已成为最关键的政策利率锚。银行存放在央行超出法定准备金要求的多余资金,以及未满足抵押品借贷的闲置头寸,均按 DFR 计息。再融资操作(如 MRO 与 LTRO)则负责满足银行体系的流动性借贷需求。
4. 英国:无最低准备金率要求,市场需求主导的准备金供给
英格兰银行(Bank of England, BoE)在现代历史上长期不设立强制性的法定最低准备金比例[8]。
英国央行直接对商业银行存放在央行储备账户中的所有合格余额支付官方银行利率(Bank Rate)。在量化紧缩(Quantitative Tightening, QT)逐步回笼危机时期投放的多余流动性后,英格兰银行目前采用基于市场需求驱动的短期回购(Short-Term Repo, STR)和指数化长期回购(Indexed Long-Term Repo, ILTR)机制,允许银行根据自身的结算与清算需要,随时拿合格抵押品换取英格兰银行准备金。英国经验充分表明:一个没有法定准备金率限制的现代金融体系,完全能够依靠流动性管理规则与利率定价机制稳定运行。
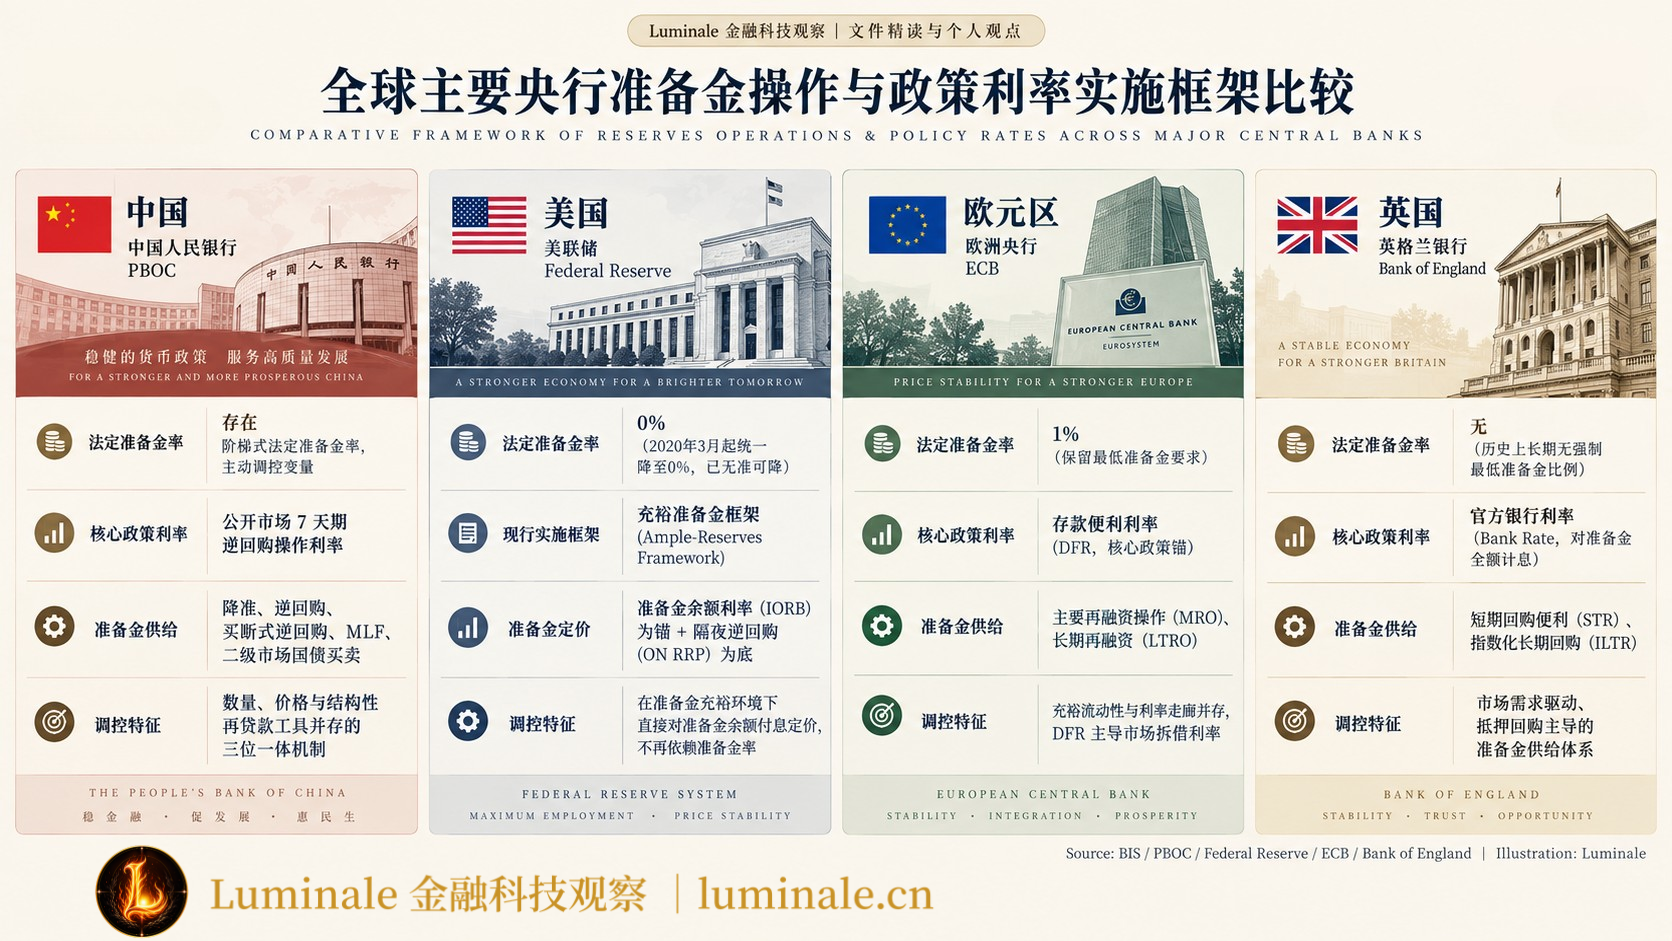
下表总结了四家主要央行的准备金操作框架对比:
| 经济体 / 中央银行 | 是否设有法定准备金率 | 现行准备金操作框架模式 | 核心政策基准利率 | 准备金日常投放与管理手段 | 结构性工具应用特征 |
|---|---|---|---|---|---|
| 中国(人民银行) | 是(存在阶梯式法定准备金率要求) | 混合型框架(数量、价格与结构多目标兼顾) | 公开市场 7 天期逆回购操作利率 | 降准、公开市场逆回购、买断式逆回购、MLF、国债买卖 | 广泛使用(支农支小、科技创新、碳减排、资本市场支持等) |
| 美国(美联储) | 否(2020年3月起统一降至 0%) | 充裕准备金框架(Ample-Reserves Framework) | 联邦基金利率目标区间(FFR Target Range) | 准备金余额利率(IORB)、隔夜逆回购(ON RRP)、常备回购(SRF) | 较少使用(多以普遍性流动性便利或危机救助机制为主) |
| 欧元区(欧洲央行) | 是(仍维持 1% 最低准备金率) | 充裕流动性与利率走廊并存框架 | 存款便利利率(DFR) | 主要再融资操作(MRO)、长期再融资(LTRO)、资产购买回收 | 阶段性使用(如定向长期再融资操作 TLTRO) |
| 英国(英格兰银行) | 否(无强制最低准备金比例) | 需求驱动型准备金框架(Repo-led Supply) | 英格兰银行官方利率(Bank Rate) | 短期回购便利(STR)、指数化长期回购(ILTR)、准备金付息 | 极少使用(高度依赖市场化抵押拍卖机制) |
五、美元全球储备货币地位对货币政策的真实影响
理解了准备金操作框架的异同,便能更客观地审视国际货币体系中的差异。
美国准备金率降至 0% 的技术基础在于充裕准备金操作机制,而美元在全球支付清算体系中的主导地位,则深刻改写了美联储资产负债表政策的外部溢出路径[9][10]。
美联储调整政策利率或缩减资产负债表时,其影响并不止步于美国本土银行。
第一,全球美元资产负债表联动:全球离岸金融市场存在规模庞大的“欧洲美元(Eurodollar)”借贷与衍生品网络。跨国企业借入美元债务、国际大宗商品以美元计价结算、全球银行间通过外汇掉期(FX Swaps)调剂美元头寸。美联储提升 IORB 或逆回购利率,会直接抽紧全球离岸美元市场的流动性,抬高全球非美借款人的偿债成本与再融资门槛。
第二,美国国债的双重属性:美国国债不仅是美国联邦政府筹集财政资金的债券凭据,更是全球金融机构公认的核心抵押品。美联储的量化宽松或量化紧缩,直接决定了全球市场中高等级抵押品的流通数量,影响着全球影子银行体系与回购市场的借贷杠杆。
第三,危机时期的“央行的央行”角色:当发生严重流动性挤兑时,海外离岸金融机构无法直接向美联储贴现窗口借入准备金。为了避免离岸美元流动性枯竭引发全球资产抛售反噬美国金融市场,美联储构建了两套跨国流动性安全阀:
- 常备多边央行流动性互换协议(Central Bank Liquidity Swap Lines):美联储向欧洲央行、日本央行、英格兰银行、瑞士央行、加拿大央行等直接投放美元央行货币,由对方向其本国商业银行转贷美元,将美元准备金网络通过“央行间账本”延伸至离岸系统。
- 外国和国际货币当局回购便利(FIMA Repo Facility):允许海外央行及国际货币机构将其持有的美国国债临时质押给美联储,直接换取隔夜美元流动性,避免了危机时期海外央行被迫在公开市场上砸盘抛售美债。
相比之下,现阶段中国人民银行在制定和实施货币政策时,除了专注国内宏观经济平衡、充分就业和金融稳定外,还必须兼顾中美利差变动、人民币汇率预期管理以及跨境资本流动的稳健性。
美联储与人民银行在政策实践上的差异,源于两家央行的资产负债表所连接的金融管网范围截然不同。美联储的一举一动沿着全球美元资产负债表网络快速发散,这也意味着它在收获政策外溢效应的同时,承担着维持全球美元流动性最终屏障的巨大系统性风险。
六、结语:货币政策工具能够改变条件,却无法代替决策
从金融基础设施与银行资产负债表的微观视角来看,货币政策从来不是魔法,而是一整套严谨的工程机制:
- 降准,调整的是准备金账户必须冻结的合规底线;
- 降息,调整的是金融机构使用央行货币与同业借贷的机会成本;
- 逆回购、买断式回购与公开市场借贷,调整的是准备金在银行体系内的实时分布与供给总量;
- 结构性再贷款,是在总量之外赋予特定信贷资产定向的边际价格激励;
- 量化宽松与国债买卖,则进一步重塑了金融体系内可流通安全资产、期限结构与准备金构成的平衡。
然而,所有这一切操作,严格受限于中央银行自身的资产负债表边界。一旦离开央行的准备金账本,货币如何派生、信贷能否扩张,便要交由商业银行的资本金水平、流动性监控要求、风险偏好以及实体经济中数以亿计的企业与家庭共同抉择。
货币政策工具能够创造出银行体系派生信用的一切前置条件,却无法替银行与实体经济做出承担风险与扩大负债的决定。
参考资料
[1]: 中国人民银行. 中国人民银行实施降准有关情况及货币政策工具体系介绍. 2026-01-05. https://www.pbc.gov.cn/zhengcehuobisi/125207/125213/5727710/2026010517563068096/index.html ↩
[2]: 中国人民银行货币政策司. 深入推进利率市场化改革 健全市场化利率形成和调控机制. 2025-08-12. https://camlmac.pbc.gov.cn/zhengcehuobisi/125207/125227/125957/5347949/2025100917195573922/2025081217013923839.pdf ↩
[3]: 中国人民银行. 2024年第四季度中国货币政策执行报告及货币政策操作框架新进展. 2025-02-26. https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/5587716/2025022618190099812.pdf ↩
[4]: Federal Reserve Board. Reserve Requirements: Final Rule and Policy Statement. 2020-03-15. https://www.federalreserve.gov/monetarypolicy/reservereq.htm ↩
[5]: Federal Reserve Board. Federal Reserve Actions to Support the Flow of Credit to Households and Businesses. 2020-03-15. https://www.federalreserve.gov/newsevents/pressreleases/monetary20200315b.htm ↩
[6]: Federal Reserve Board. Decisions Regarding Monetary Policy Implementation: IORB and ON RRP Rates. 2026-06-17. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260617a1.htm ↩
[7]: European Central Bank. Statement on the Operational Framework for Implementing Monetary Policy. 2024-03-13. https://www.ecb.europa.eu/press/pr/date/2024/html/ecb.pr240313~807e240020.en.html ↩
[8]: Andrew Bailey (Bank of England). The Bank of England's Balance Sheet for the Future: Charles Goodhart Lecture at the LSE. 2024-05-21. https://www.bankofengland.co.uk/speech/2024/may/andrew-bailey-lecture-london-school-of-economics-charles-goodhart ↩
[9]: Federal Reserve Board. The International Role of the U.S. Dollar (2025 Edition). FEDS Notes. 2025-07-18. https://www.federalreserve.gov/econres/notes/feds-notes/the-international-role-of-the-u-s-dollar-2025-edition-20250718.html ↩
[10]: Federal Reserve Board. Fifth Conference on the International Roles of the U.S. Dollar: Stablecoins, Digital Payments, and the International Role of the USD. 2026-07-16. https://www.federalreserve.gov/econres/notes/feds-notes/fifth-conference-on-the-international-roles-of-the-u-s-dollar-stablecoins-digital-payments-and-the-ir-of-the-usd-20260716.html ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/monetary-policy-tools-balance-sheet-logic-reserves-quantity-price-constraints