2026年9月21日,在联合国大会期间于纽约举行的一场活动上,印度尼西亚中央银行(Bank Indonesia, BI)的跨境二维码支付服务 QRIS Cross-Border 拿到了 2026 年度 50-in-5 Awards 的合作类奖项。印尼央行随后公布了一组数据:截至2026年7月,印尼国内接入印尼标准二维码(Quick Response Code Indonesian Standard, QRIS)的商户约有4,546万家,其中96.69%是中小微企业;QRIS Cross-Border 已经和泰国、马来西亚、新加坡、日本、韩国和中国连通[1]。
接下来的几天里,又有两份合作文件落地。9月24日,印尼央行与香港金融管理局(Hong Kong Monetary Authority, HKMA)签署合作备忘录,约定就二维码跨境支付的技术、运营和监管问题开展对话,探讨两地二维码支付互通的安排[2]。9月25日,印尼央行与东帝汶中央银行签署备忘录,把 QRIS Cross-Border 列为推进两国支付互联的一种可选方式[3]。
这三条消息放在一起,会引出一个很自然的问题。今天几乎每个国家都有扫码支付,很多国家的二维码还声称采用了同一套国际规范 EMVCo QR。既然如此,为什么一个印尼游客到了马来西亚,不能直接用手里的 App 扫当地商户的码?为什么印尼还要和每个市场分别谈、分别签、分别测试?
这篇文章从 QRIS 出发,梳理全球主要的二维码支付标准,再沿着一笔跨境扫码支付往下走,看看扫码之后还有哪些事情要发生。
一、从 QRIS 出发:二维码支付为什么开始跨境互联
1. 一家小店墙上的五张码
在 QRIS 出现之前,印尼的扫码支付和很多市场早期的情况相似。GoPay、OVO、DANA、ShopeePay、LinkAja 等电子钱包和各家银行的手机银行各自发展商户,各自印制收款码。一家路边小店如果想多接几种支付方式,墙上就得贴好几张码;顾客手里的 App 如果和店里的码不是同一家,就付不了钱。商户要分别签约、分别对账,资金分散在不同机构的账户里。
这种局面被称为受理网络碎片化。每家机构都在建自己的受理网络,网络之间不互通,商户和消费者承担了重复建设的成本。
印尼央行的应对办法是统一标准。2019年8月17日,印尼央行发布 QRIS,并要求自2020年1月1日起在全国实施,此后境内基于二维码的支付须使用这一标准[4]。QRIS 由印尼央行与印尼支付系统协会(Asosiasi Sistem Pembayaran Indonesia, ASPI)共同制定,以 EMVCo 的国际规范为基础,再按印尼本地需要做了调整;首个阶段覆盖的是商户展示码[4]。
统一之后,一家商户只需要展示一张 QRIS 码,消费者用任意一家接入 QRIS 的银行 App 或电子钱包都可以扫码付款。背后的处理由印尼国内的转接机构完成。
2. 从国内统一走向跨境连接
国内受理规模做大之后,印尼央行开始把 QRIS 往境外延伸。按照公开资料,几个主要市场的进展大致如下:
| 市场 | 进展 | 时间 |
|---|---|---|
| 泰国 | 双边二维码支付互联投入商业运营 | 2022年8月 |
| 马来西亚 | 2022年1月启动试点,2023年5月投入商业运营 | 2022—2023年 |
| 新加坡 | 双边二维码支付互联投入运营 | 2023年11月 |
| 日本 | 印尼用户可扫描日本 JPQR Global 码付款,首批35家商户 | 2025年8月17日 |
| 中国 | 2025年8月启动试点,2026年4月30日软启动 | 2025—2026年 |
| 韩国 | 双边二维码支付互联投入运营 | 2026年4月1日 |
| 中国香港 | 签署合作备忘录,研究互通安排 | 2026年9月24日 |
| 东帝汶 | 签署支付系统合作备忘录,QRIS Cross-Border 为可选方式之一 | 2026年9月25日 |
表中资料来源:印尼央行和马来西亚国家银行的公告,以及印尼当地媒体的报道[1][2][3][5][6][7][8]。泰国、马来西亚、新加坡、日本、韩国的通道已经可以用;中国的通道已经软启动,据当地报道,中国境内目前能受理 QRIS 的是支付宝[7];香港和东帝汶只是签了备忘录,中间还要经过技术对接、规则谈判、监管审批和测试。
3. 跨境交易里,谁付给谁更多
印尼央行在9月公告里还给了一组交易数据。从2022年启动到2026年7月,合作市场的用户在印尼用自己国家的 App 扫 QRIS 付款,共完成约2,100万笔,金额约5.90万亿印尼盾;印尼用户在合作市场扫码付款约467万笔,金额约1.73万亿印尼盾,前者比后者多出约4.17万亿印尼盾[1]。
这组数字说明,至少到目前为止,QRIS Cross-Border 主要服务的是境外用户在印尼的消费。对印尼来说,这是一条把境外游客和商旅人士的消费更方便地转化为本地商户收入的通道。
印尼央行副行长 Filianingsih Hendarta 在公告中提到,QRIS Cross-Border 表明互操作并不要求每个国家都使用同一个系统,因此QRIS Cross-Border并不像Nexus项目那样是一个多边互联项目[1]。
4. 都用 EMVCo,为什么还不能直接扫
马来西亚的 DuitNow QR 和印尼的 QRIS 都以 EMVCo 规范为基础。一个印尼游客打开印尼某家银行的 App,扫描吉隆坡一家餐馆的 DuitNow QR,App 大概率能读出码里的数据:商户名称是什么,所在城市是哪里,币种是马来西亚令吉。但 App 读得出数据,不代表它能完成这笔付款。
它还需要知道几件事:码里标识的支付方案是马来西亚的 DuitNow,这家印尼银行有没有被授权受理这个方案;码里的商户账户信息按马来西亚的规则编码,印尼一方能不能把它翻译成可以路由的收款方;这笔交易要用印尼盾付款、用令吉入账,谁来报汇率、谁来换汇;两国的反洗钱要求、交易限额和退款规则怎么对齐;最后,两边的机构之间怎么清算、在哪里结算。
打个比方,两家银行的员工都会用同一种语言写信,不等于两家银行已经开通了相互转账业务。数据格式能够被机器解析,只是第一步;机构能不能在对方的支付网络里发起交易,取决于网络准入、业务规则和结算安排。这也是 QRIS 需要和每个市场逐一建立互联安排的原因。
快速支付系统之间的跨境转账也遇到过同样的问题。我们在《从 PayNow–PromptPay 到跨境支付通:快速支付系统如何变成跨境支付网络》里讨论过,两国的即时支付系统用手机号等代理标识互相转账,同样要处理寻址、换汇和结算。跨境扫码支付和跨境转账用的是不同的发起方式,面对的基础设施问题却有很多相同之处。
既然已经有了国际规范 EMVCo,印尼为什么还需要 QRIS?答案要从 EMVCo 规定了什么、没有规定什么说起。
二、EMVCo 规定了二维码的哪一部分
1. 二维码本身和支付二维码
日常说的二维码,通常指快速响应码(Quick Response Code, QR Code)。它的图形编码规则由国际标准 ISO/IEC 18004 规定:黑白方块怎样排列,定位图案放在哪里,纠错怎样计算,扫码设备怎样把图案还原成一串字符。这一层只关心字符怎么存进去、怎么读出来,不关心这串字符是一个网址、一段文字还是一笔支付。
支付二维码在这之上多了一层约定:读出来的那串字符应该按什么结构组织,哪一段代表商户,哪一段代表币种,哪一段代表金额。EMVCo 的二维码规范处理的就是这一层。
EMVCo 是由美国运通、Discover、JCB、万事达卡、银联和 Visa 共同所有的技术组织,最为人熟知的是 EMV 芯片卡规范。它在2017年发布商户展示模式二维码规范,此后又发布了消费者展示模式规范,目前公开的版本为2020年11月发布的1.1版,后续还通过技术公告补充了个别数据对象[9]。
EMVCo 对这套规范的范围有明确说明:规范处理的是二维码本身以及数据如何编入二维码;读取和处理之后的具体报文,留给各支付服务提供者自行决定[9]。换句话说,EMVCo 规定了支付信息怎样写进码里,没有规定扫码之后交易怎样授权、怎样清算、怎样结算。它不运营任何支付网络,也不是一个全球二维码清算系统。
从扫码到完成支付,可以分成几个台阶:
- 扫码设备把图案读成一串字符;
- 付款 App 识别出这是一个自己支持的支付方案;
- 付款机构有资格接入该方案所在的支付网络,并把交易发出去;
- 机构之间完成清算,最终在结算账户上完成资金清偿。
每上一个台阶,都需要新的规则和安排。第一步由 ISO/IEC 18004 保证,第二步依赖 EMVCo 或各国规范的数据结构,第三步和第四步则取决于各支付网络自己的规则。
EMVCo 二维码规范也容易和另外两类标准混在一起。它和 EMV 芯片卡规范同出一家,但只是 EMVCo 维护的多项规范中的一项。它和金融报文标准 ISO 20022 处在不同位置:ISO 20022 规定的是金融机构之间、支付系统之间交换的报文怎样组织,例如一笔贷记转账要带哪些字段。二维码数据停留在付款人手机这一端,ISO 20022 报文在机构之间流动。两者的区别可以参考《ISO 20022是什么?理解下一代支付基础设施的共同语言》。
2. 商户展示码和消费者展示码
EMVCo 把支付二维码分成两种模式。
| 模式 | 英文全称 | 谁展示二维码 | 谁扫描 | 常见场景 |
|---|---|---|---|---|
| MPM | Merchant-Presented Mode | 商户 | 消费者 | 小微商户收款牌、柜台立牌、账单上的码 |
| CPM | Consumer-Presented Mode | 消费者 | 商户收银设备 | 便利店、超市、自助收银机 |
在商户展示模式(Merchant-Presented Mode, MPM)下,商户把码贴在墙上或显示在屏幕上,消费者用手机扫描,再在手机上确认金额并付款。在消费者展示模式(Consumer-Presented Mode, CPM)下,消费者在手机上打开付款码,商户用扫码枪读取,交易由商户一侧发起。
这两种模式在规范层面是两份独立的文件,数据组织方式也不同。MPM 使用一套以两位数字作为标签的文本格式;CPM 的数据组织方式更接近 EMV 芯片卡,承载的是付款账户或支付凭证的信息,再经过编码放进二维码。所以,CPM 和 MPM 的区别不只是扫码方向调换,背后的一整套指令路由方向、身份鉴权方式、借贷记模型和争议差错处理都不同。
QRIS 在2019年推出时先覆盖 MPM,CPM 是后来才加入的。跨境场景也以 MPM 为主:游客扫商户的码,商户不需要更换收银设备,也不需要识别外国的付款码。
3. 静态码和动态码
另一组常被混在一起的概念是静态码和动态码。
静态码可以反复使用,通常不包含具体金额。路边小店贴在墙上的收款码就是静态码,消费者扫完后自己输入金额。动态码针对某一笔交易生成,可以写入金额、订单号或其他交易信息,用完即失效。餐厅结账时收银机屏幕上显示的码,就常常是动态码。
静态和动态说的是码怎么生成,MPM 和 CPM 说的是码由谁展示、遵循哪份规范。一张商户展示码可以是静态的,也可以是动态的。在 EMVCo 的 MPM 规范里,这个区别就写在码的第二个字段里。
4. 一张商户展示码里写了什么
EMVCo MPM 的数据采用标签—长度—值(Tag-Length-Value, TLV)结构:每个数据对象先写两位数字的标签,再写两位数字的长度,最后是值本身。一串字符从头到尾就是一个个这样的数据对象首尾相接。常见的数据对象如下:
| 数据对象 | 标签 | 用途 |
|---|---|---|
| Payload Format Indicator | 00 | 载荷格式标识 |
| Point of Initiation Method | 01 | 静态码或动态码 |
| Merchant Account Information | 02—51 | 支付方案和商户账户信息 |
| Merchant Category Code | 52 | 商户类别码 |
| Transaction Currency | 53 | 交易币种 |
| Transaction Amount | 54 | 交易金额(适用时) |
| Country Code | 58 | 商户所在国家或地区 |
| Merchant Name | 59 | 商户名称 |
| Merchant City | 60 | 商户所在城市 |
| Additional Data Field Template | 62 | 账单号、终端号等附加信息 |
| CRC | 63 | 循环冗余校验值 |
表中字段依据 EMVCo MPM 规范1.1版整理,具体子字段以所用版本为准[9]。
举个例子,标签01的值为11表示静态码,为12表示动态码。标签53按 ISO 4217 的数字代码写币种,印尼盾是360,马来西亚令吉是458;标签58按 ISO 3166 写国家代码,印尼是 ID,马来西亚是 MY。
标签02到51是商户账户信息。EMVCo 把02到25预留给卡组织等支付网络,26到51留给其他支付方案自行定义。每个支付方案在自己的模板里放一个全球唯一标识(Globally Unique Identifier, GUID),说明这段数据属于哪个方案,再按自己的规则写入商户在该方案下的标识。
这样设计的好处是一张码里可以同时放进好几个支付方案的信息,商户展示一张码,就能接受多个方案的付款。各国统一二维码能够整合不同钱包,靠的正是这一点。但它也意味着,EMVCo 并没有规定全球统一的商户账户编码。印尼方案在模板里写的是印尼的商户编号,马来西亚方案写的是马来西亚的商户标识,一个外国 App 读到了这段数据,还需要知道这段数据该交给谁去处理。
最后的 CRC 字段是一个四位十六进制的校验值,用来检查数据在生成和读取时有没有出错。它能发现部分录入或识读错误,但它不是数字签名,也证明不了这张码真的属于这家商户。任何人都可以按规范生成一张校验无误的码,再把它贴在别人的收款牌上。二维码替换类欺诈的风险,要靠支付机构的商户管理和交易风控来控制。
用语言来打比方,EMVCo 规定的是支付信息的字段和语法。码里的信息合乎语法,不代表收款账户已经开立,不代表付款机构和收款机构已经互相认可,也不代表资金已经准备好。
三、全球主要二维码标准:相似在哪里,不同在哪里
1. 四个层次
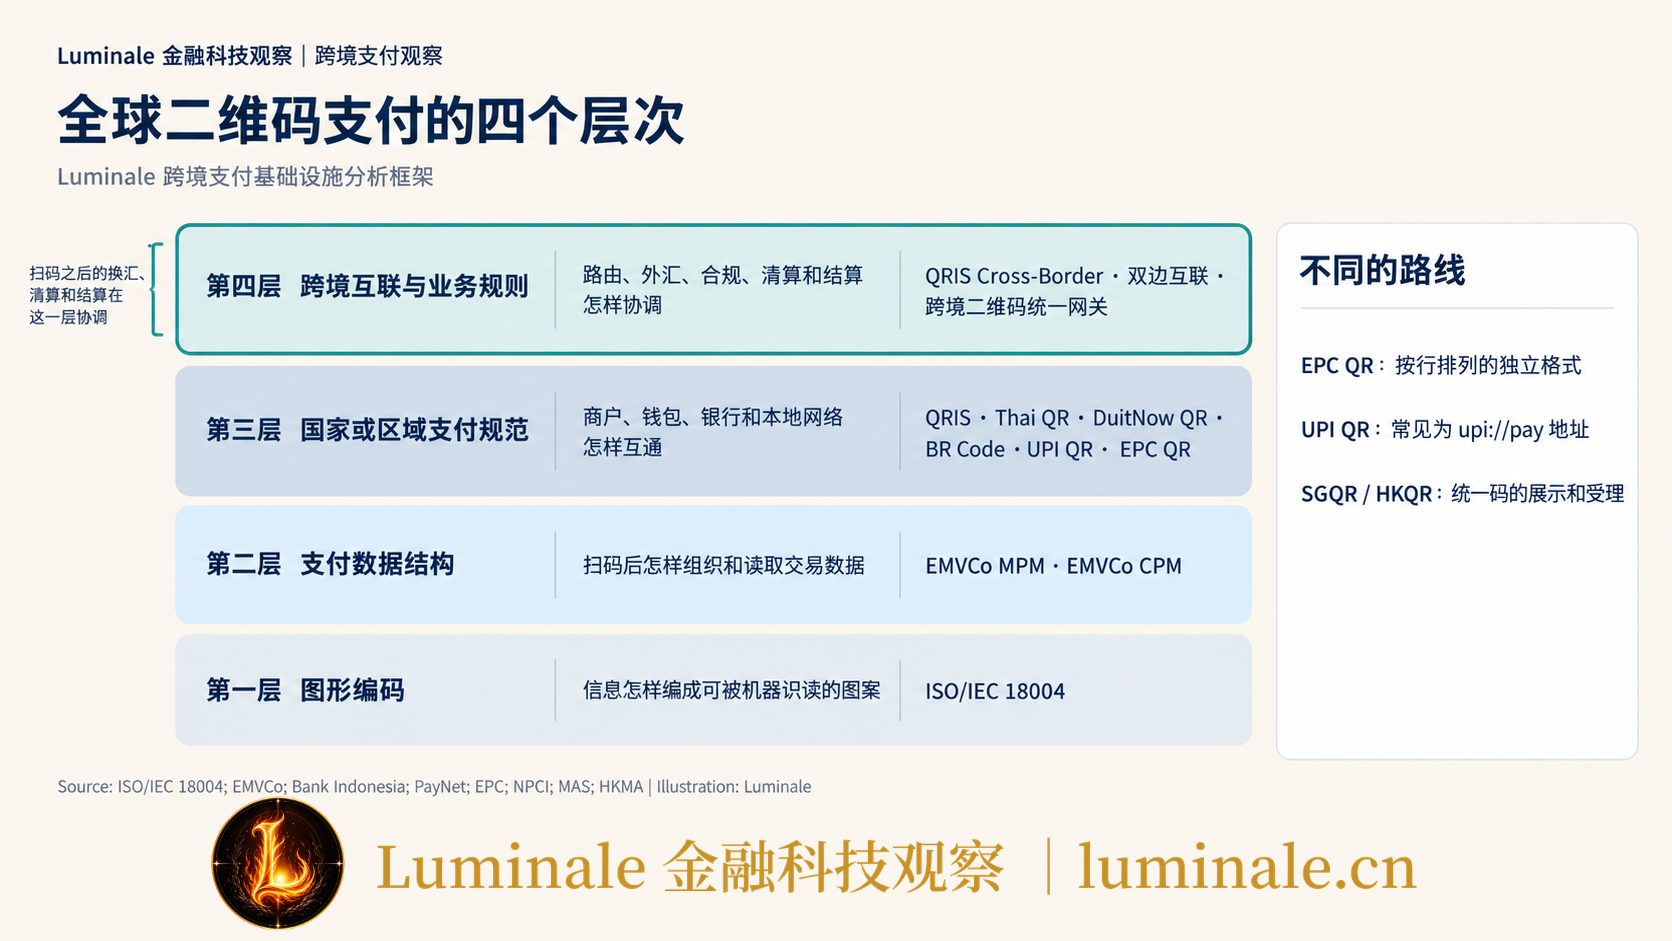
在比较各国的二维码标准之前,可以先建立一个分析框架。在 Luminale 的跨境支付基础设施分析框架下,全球二维码支付可以拆成四个层次:
| 层次 | 对象 | 处理的问题 | 典型例子 |
|---|---|---|---|
| 第一层:图形编码 | 二维码本体 | 信息怎样编码成可以被机器识读的图案 | ISO/IEC 18004 |
| 第二层:支付数据结构 | 支付二维码格式 | 扫码后怎样组织、识别和读取交易数据 | EMVCo MPM、EMVCo CPM |
| 第三层:国家或区域支付规范 | 本地受理与支付规则 | 商户、钱包、银行和本地网络怎样互通 | QRIS、Thai QR、DuitNow QR、BR Code、UPI QR、EPC QR |
| 第四层:跨境互联与业务规则 | 两个或多个支付体系的连接 | 指令路由、外汇、合规、清算和结算怎样协调 | QRIS Cross-Border、各类双边互联、跨境网关 |
这个框架仅用于分析,并不表示所有标准都按同一条技术继承链逐层搭建。有些二维码方案直接以 EMVCo 为基础,有些走了自己的路线,有些主要处理受理标识,不涉及底层支付轨道。下面按地区看几类代表性的做法。
2. 东南亚:央行主导的国家统一二维码
东南亚是国家统一二维码最集中的地区,印尼、泰国、马来西亚的做法很有代表性。
印尼的 QRIS 由印尼央行主导、ASPI 负责标准管理,覆盖银行和非银行电子钱包。每家商户在 QRIS 体系里有一个全国商户编号(National Merchant ID, NMID)。境内交易由几家国内转接机构处理,它们在马来西亚国家银行的公告里被合称为 RAJA,即 Rintis、Artajasa、Jalin 和 Alto[5]。
泰国的 Thai QR Payment 由泰国央行推动、银行业共同采用,同样以 EMVCo 为基础。它和泰国的即时支付服务 PromptPay 结合得很紧:PromptPay 允许用户用手机号或身份证号收款,商户的 Thai QR 码里可以写入 PromptPay 的收款标识,消费者扫码后,资金通过 PromptPay 的即时转账完成。
马来西亚的 DuitNow QR 由国家支付网络运营机构 PayNet 运营,参考 EMVCo MPM 制定了自己的数据格式规范[10]。DuitNow 同时也是马来西亚即时转账服务的名称,DuitNow QR 是它的扫码发起方式。和 EMVCo 一样,PayNet 公布的二维码生成规范讲的是码怎样生成,扫码之后的网络报文、参与机构的责任和资金结算,由 DuitNow 的其他业务规则另行规定。
三个市场的共同点是:央行或央行指定的机构维护一套全国统一的二维码规范,银行和电子钱包都要遵守,码背后连着国内的即时支付或转接网络。差别在于维护主体、商户标识的编码方式、允许哪些机构直接接入、交易经过哪个网络处理,以及跨境互联走什么路径。
3. 新加坡和中国香港:统一的是码的外观和受理
新加坡的情况和印尼不一样。2018年9月,新加坡金融管理局(Monetary Authority of Singapore, MAS)和资讯通信媒体发展局(Infocomm Media Development Authority, IMDA)推出新加坡统一二维码(Singapore Quick Response Code, SGQR)。SGQR 把多家支付机构的收款信息合并到一张码上,商户只需要贴一张码,码的下方会列出可以使用的支付方式。
SGQR 统一的是二维码的展示和受理标识,背后并没有一条单一的支付轨道。同一张 SGQR 码里可以放 PayNow 的收款信息,也可以放其他钱包的商户信息。
PayNow 是另一回事。它是一项代理寻址服务,用户把手机号、身份证号或企业统一识别号绑定到银行账户上,别人就可以用这些标识给他转账。转账本身经由新加坡的快速安全转账系统(Fast and Secure Transfers, FAST)完成。
所以,在一张贴着 PayNow 标识的 SGQR 码背后,至少有三个层次:SGQR 是展示和受理标识,PayNow 是代理寻址,FAST 是资金实际走过的即时支付系统。三者各有分工,不能互相替代。
由于 SGQR 下各支付方案仍然分开签约、分开收单,商户往往需要和多家机构打交道。MAS 在2023年11月试点了 SGQR+,探索让商户只和一家收单机构签约,就能受理所有支持 SGQR 的支付 App。
香港的思路与新加坡接近。香港金管局牵头的工作组在2017年12月发布香港通用二维码规范(Hong Kong Common QR Code, HKQR),以 EMVCo MPM 为基础,目的是让商户,特别是中小商户,把多张商户展示码合并成一张;相关实施指引于2018年9月17日生效[11]。同月,香港的快速支付系统转数快(Faster Payment System, FPS)投入运行,转数快也可以通过二维码发起付款。印尼与香港的合作备忘录将来如果落地,要对接的就是这样一个由多种支付方案共用一张码的市场。
4. 印度和巴西:二维码是即时支付网络的入口
印度和巴西的二维码,更多是作为全国即时支付网络的用户入口而存在。
印度有两套经常被并列提到的二维码。Bharat QR 由印度国家支付公司(National Payments Corporation of India, NPCI)与万事达卡、Visa 等卡组织在2016年联合推出,基于 EMVCo,最初是为了让一张码能同时受理多个卡组织的卡支付,后来也加入了统一支付接口(Unified Payments Interface, UPI)。
今天印度街头最常见的是 UPI 二维码。很多 UPI 收款码承载的是一个以 upi://pay 开头的统一资源标识,里面写着收款人的虚拟支付地址、名称和金额,格式和 EMVCo 的 TLV 结构不同。付款 App 读出地址后,交易进入 NPCI 运营的 UPI 网络处理。分析印度扫码支付时,需要分清 Bharat QR 这种多方案受理规范和 UPI 这个账户对账户的支付网络。
巴西的 Pix 由巴西中央银行在2020年11月推出,是一个由央行直接运营的即时支付体系。Pix 的二维码采用巴西央行规定的 BR Code 格式,BR Code 以 EMVCo MPM 为基础。BR Code 解决的是付款怎样发起,Pix 则规定了参与机构的准入、交易处理、账户寻址和结算安排,资金在巴西央行运营的即时支付系统里实时结算。
两个国家的例子说明,二维码可以成为即时转账的用户界面,但界面后面的支付基础设施要单独分析。
5. 欧洲和中国:两条不同的演进路线
欧洲的路线和东南亚明显不同。欧洲支付委员会(European Payments Council, EPC)早年发布过一份二维码指引(EPC069-12),用于在纸质账单或屏幕上印一个码,让付款人扫码后自动填好单一欧元支付区(Single Euro Payments Area, SEPA)贷记转账的收款人名称、国际银行账号(International Bank Account Number, IBAN)、金额和附言。这种码的数据按行排列,格式和 EMVCo MPM 不同。
2022年起,EPC 又发布了移动发起贷记转账(Mobile Initiated SEPA Credit Transfer, MSCT)的二维码标准(EPC024-22),统一了收款人展示和付款人展示两类二维码,覆盖个人对个人、消费者对商户和企业之间的支付,同时适用于 SEPA 即时贷记转账和普通贷记转账[12]。EPC 的出发点是在欧洲统一账户对账户支付的发起方式,和东南亚用国家统一二维码整合钱包受理,是两种不同的思路。
中国的扫码支付则是由商业机构率先做大的。支付宝、微信支付最早各自推广收款码和付款码,形成了规模庞大的钱包生态;中国银联也推出了自己的二维码支付和云闪付。中国人民银行在2017年12月发布《条码支付业务规范(试行)》,对条码支付的业务资质、风险管理和交易限额作了统一规定[13]。支付机构的网络支付业务如果涉及银行账户,要通过网联清算有限公司或中国银联处理,由此形成了钱包、清算机构和银行之间的分工,这部分可以参考《网联和银联到底在“清”什么?一文看懂支付清算的中间层》。近年来,人民银行还在推动支付宝、微信支付和银联云闪付之间的扫码互认。
在跨境方向上,中国的商业机构走得更早。蚂蚁集团的 Alipay+ 连接了多个国家和地区的电子钱包,境外钱包用户可以扫支付宝体系的商户码付款,支付宝用户在境外也能扫接入 Alipay+ 的商户码。卡组织也在做类似的事情,我们在《Mastercard Wallet Pay:卡组织正在成为钱包的互操作基础设施》中讨论过,万事达卡正在把自己的网络变成连接各国钱包的中间层。
6. 中国的跨境二维码统一网关
钱包生态做大以后,中国在跨境扫码上遇到的问题是连接太多、太散。境外钱包想在中国内地商户使用,往往要分别和支付宝、财付通、银联等机构逐一对接;中国的机构走出去,也要和各国的钱包、转接网络分别谈。每多一个合作方,就多一套接口、一套规则和一份对账安排。
为此,中国人民银行指导中国支付清算协会联合中国银联建设了跨境二维码统一网关(以下简称统一网关),建设工作从2025年初全面展开,2025年7月30日正式投产,7月底上线试运行[14][15]。统一网关支持境内外机构通过一点对接开展跨境二维码支付合作:境内机构用银联的标准化接口接入,境外合作机构可以通过银联国际接入[14]。它提供统一的技术接口、跨境交易信息的转接分发,以及交易监测和分析,同时建立涵盖外包内用(境外钱包在境内使用)和内包外用(境内钱包在境外使用)的统一信息接口,支持二维码主扫和被扫两种模式[14][15]。
统一网关的边界写得很明确:它不参与资金划拨处理,也不直接向钱包用户和商户提供服务[15]。参与机构要自行履行客户身份识别、反洗钱、反恐怖融资和反逃税等义务[15]。按本文的四层框架,统一网关处在第四层,负责的是跨境交易信息的路由和对接规则;码怎么生成,仍由各个钱包和清算机构的规范决定;钱怎么结算,仍由参与的清算机构和结算银行安排。
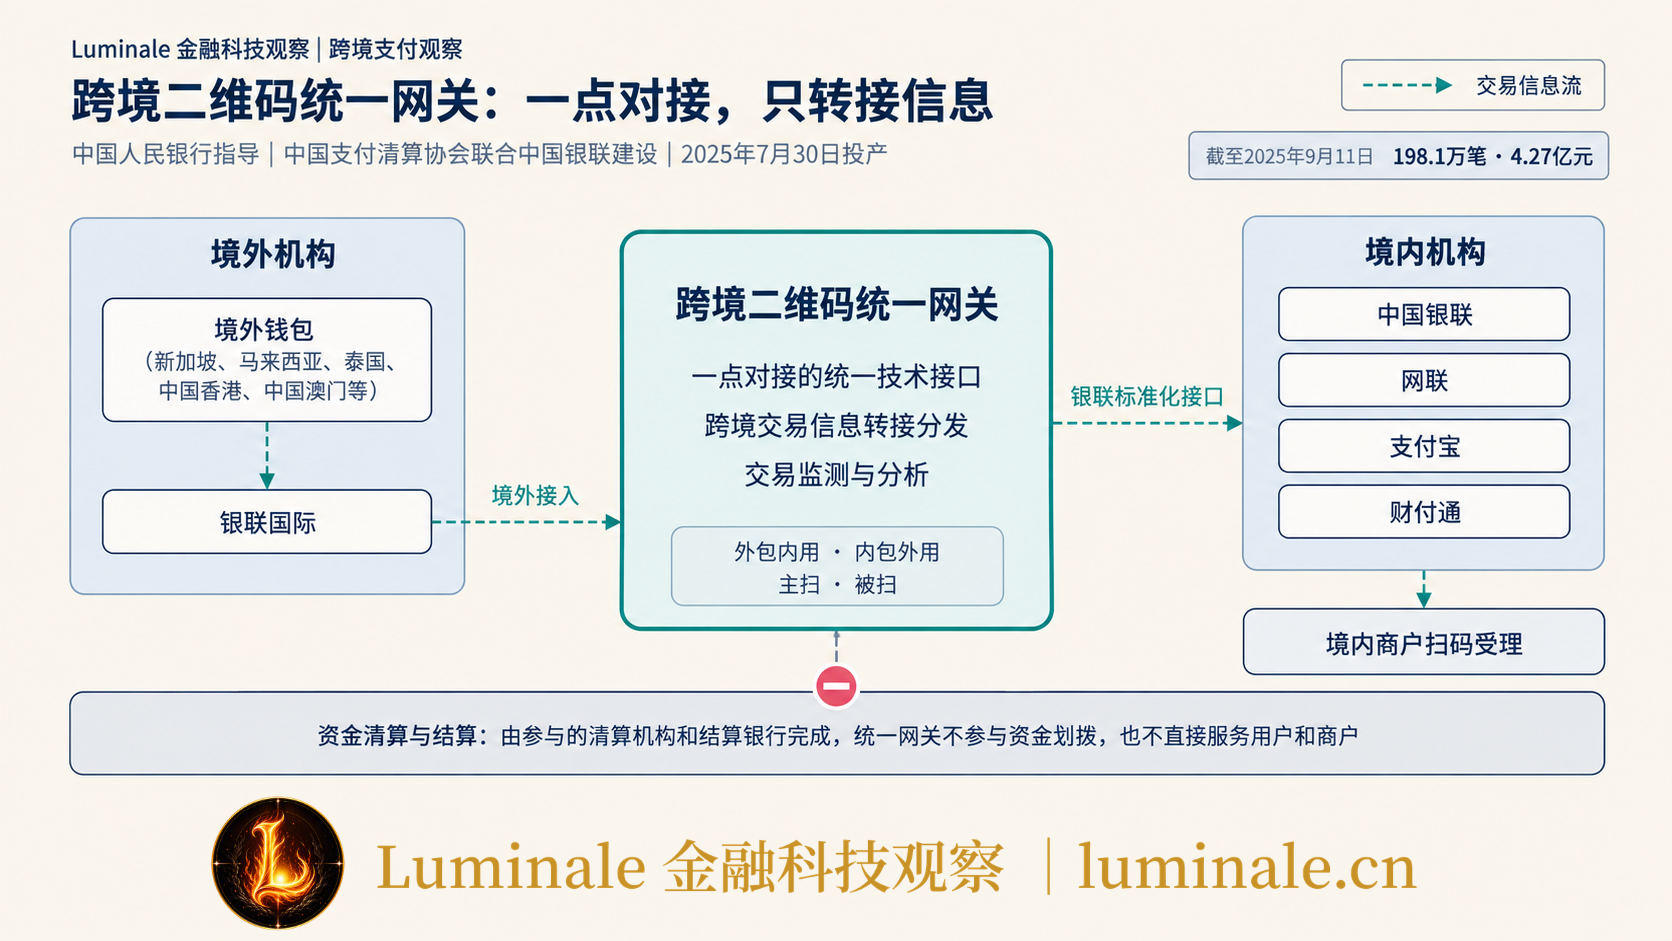
试运行初期,统一网关优先支持外包内用。首批合作机构包括中国银联、网联、银联国际、支付宝、财付通等,新加坡、马来西亚、泰国以及中国香港、中国澳门的钱包用户可以通过它在内地商户扫码消费;截至2025年9月11日,统一网关办理业务198.1万笔,金额4.27亿元[15]。中国人民银行在《人民币国际化报告(2026)》中提到,截至2026年6月末,银联、网联等清算机构已与马来西亚等13个国家实现二维码网络互联互通,并引入40余个境外钱包入境使用[16]。
统一网关和 QRIS 解决的是同一类问题,出发点不同。QRIS 先在国内统一码制,再一条一条地连接境外;中国的二维码码制没有统一成一种,于是在跨境接口这一层先统一,让境外机构对接一次,就能触达境内多家机构。对印尼这样的合作方来说,统一网关意味着对接中国市场时只需要面对一个入口,不必分别对接多家钱包和清算机构。银联在介绍统一网关时也提到,中国与印尼、越南的二维码项目采用网络互通加本币结算的模式[14]。
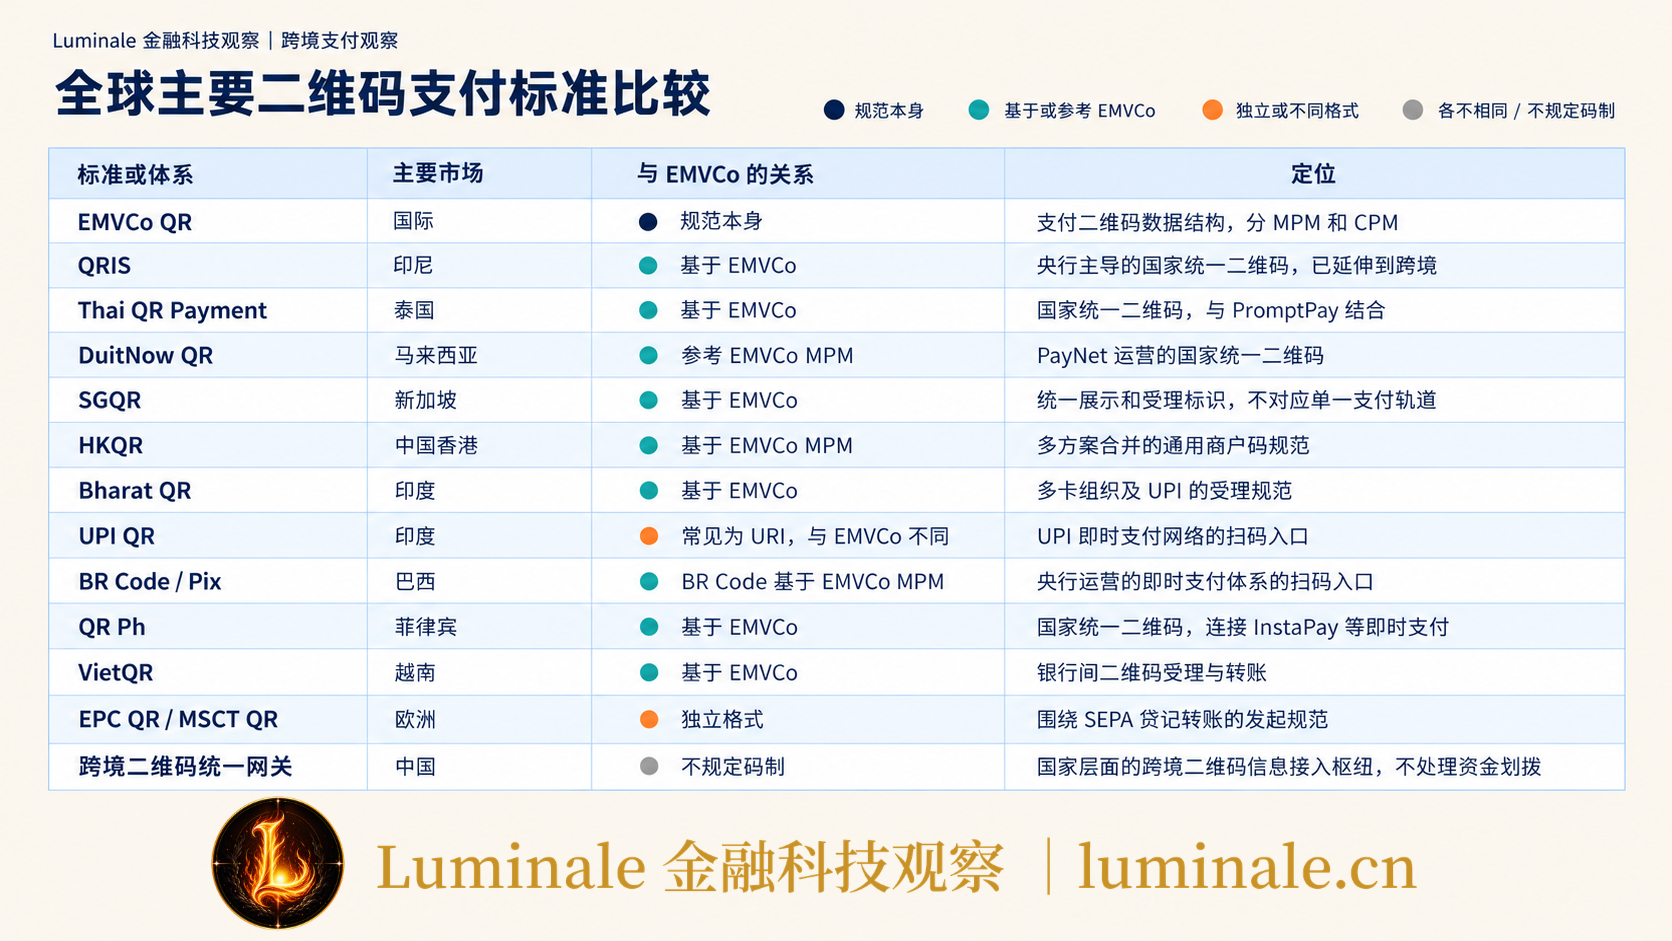
7. 一张总表
| 标准或体系 | 主要市场 | 与 EMVCo 的关系 | 定位 |
|---|---|---|---|
| EMVCo QR | 国际 | 规范本身 | 支付二维码数据结构,分 MPM 和 CPM |
| QRIS | 印尼 | 基于 EMVCo | 央行主导的国家统一二维码,已延伸到跨境 |
| Thai QR Payment | 泰国 | 基于 EMVCo | 国家统一二维码,与 PromptPay 结合 |
| DuitNow QR | 马来西亚 | 参考 EMVCo MPM | PayNet 运营的国家统一二维码 |
| SGQR | 新加坡 | 基于 EMVCo | 统一展示和受理标识,不对应单一支付轨道 |
| HKQR | 中国香港 | 基于 EMVCo MPM | 多方案合并的通用商户码规范 |
| Bharat QR | 印度 | 基于 EMVCo | 多卡组织及 UPI 的受理规范 |
| UPI QR | 印度 | 常见格式为 URI,与 EMVCo 不同 | UPI 即时支付网络的扫码入口 |
| BR Code / Pix | 巴西 | BR Code 基于 EMVCo MPM | 央行运营的即时支付体系的扫码入口 |
| QR Ph | 菲律宾 | 基于 EMVCo | 国家统一二维码,连接 InstaPay 等即时支付 |
| VietQR | 越南 | 基于 EMVCo | 银行间二维码受理与转账 |
| EPC QR / MSCT QR | 欧洲 | 独立格式 | 围绕 SEPA 贷记转账的发起规范 |
| 商业钱包与卡组织二维码 | 中国及全球多个市场 | 各不相同 | 商业支付生态与互联服务 |
| 跨境二维码统一网关 | 中国 | 不规定码制 | 国家层面的跨境二维码信息接入枢纽,不处理资金划拨 |
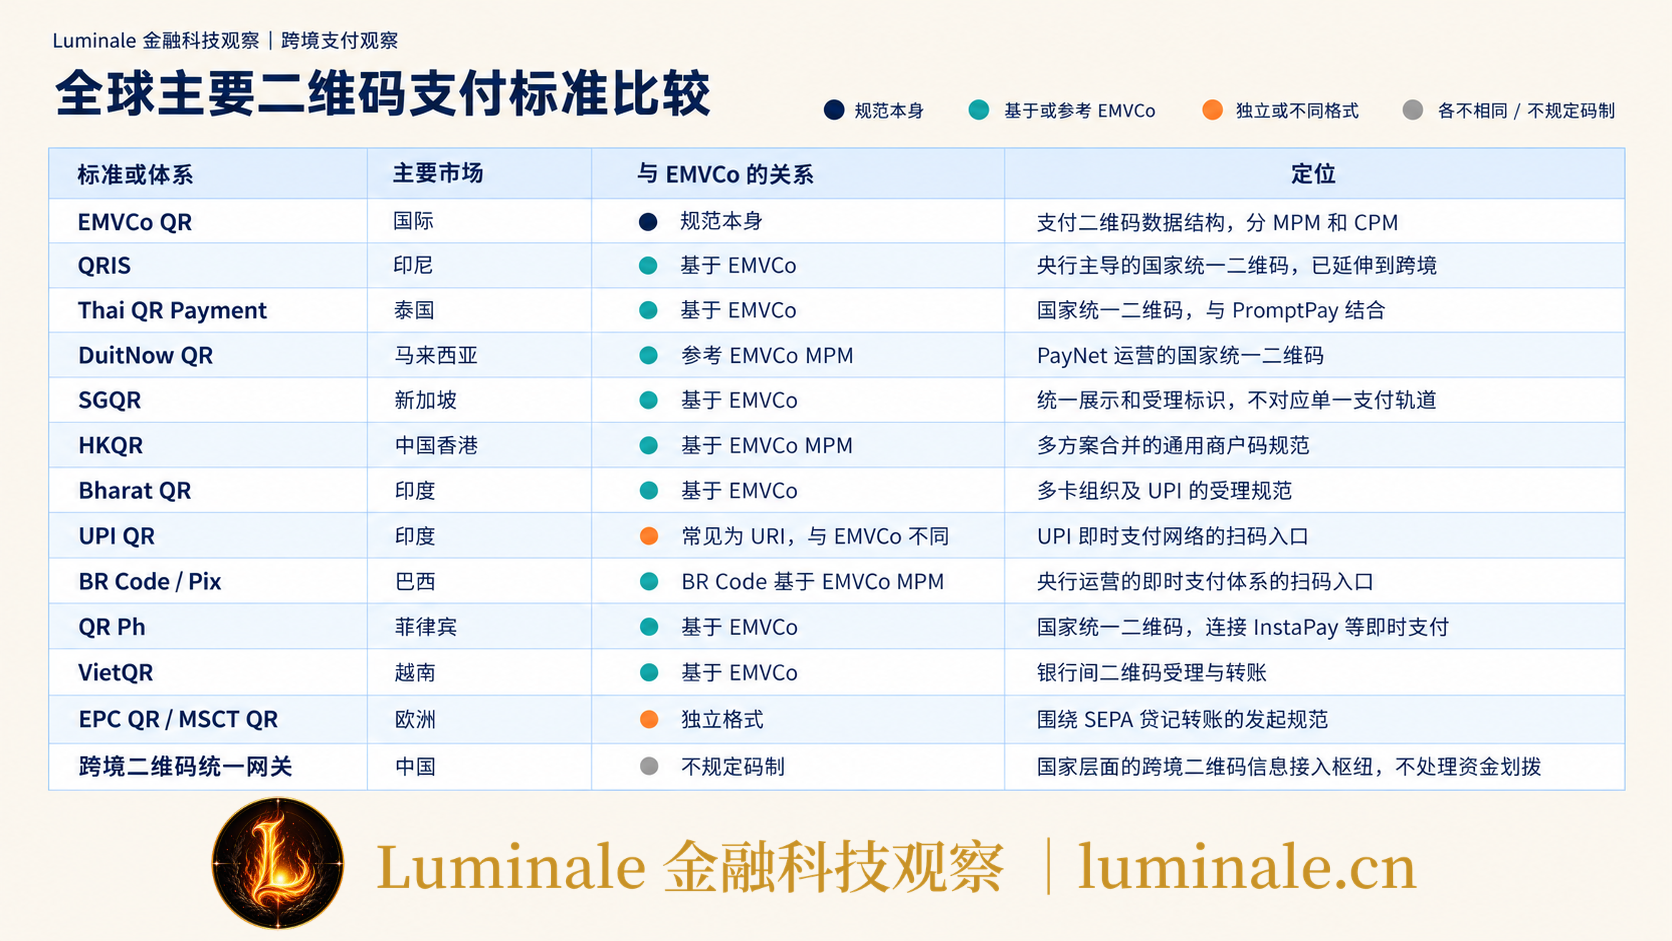
把这些标准放在一起看,全球二维码的标准化程度比很多人想象的高,相当一部分国家规范都建立在 EMVCo 之上。但标准化的含义是大家用相近的语法写码,各国码里装的内容并不相同,背后连着的也是各自的清算网络。两个国家都采用 EMVCo,就像两个人都说英语,并不意味着他们已经开在同一家银行,能直接相互转账。
四、扫一次码,跨境支付经历了什么
1. 一个例子:印尼游客在吉隆坡扫码吃饭
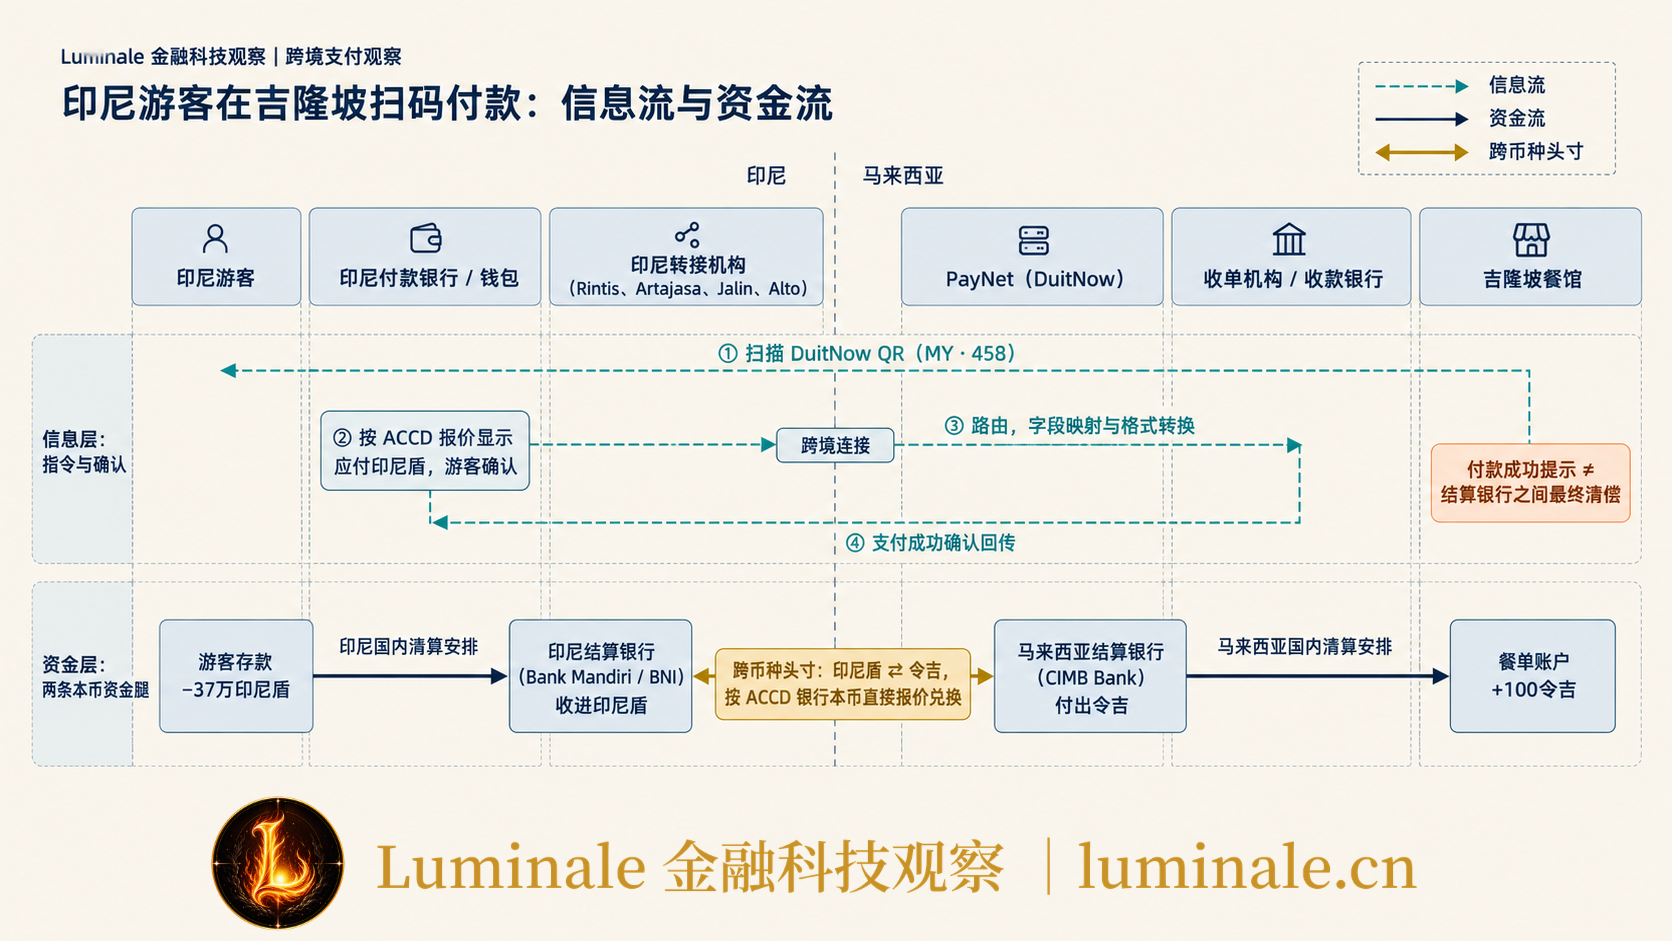
用一个具体场景把前面的层次串起来。一位印尼游客在吉隆坡的一家餐馆吃饭,结账金额100令吉。餐馆柜台上贴着 DuitNow QR 码,游客打开自己在印尼使用的银行 App 扫码付款。
马来西亚国家银行和印尼央行的联合公告披露了这条通道的部分参与方:马来西亚一侧的运营机构是 PayNet,印尼一侧是 ASPI 和 Rintis、Artajasa、Jalin、Alto 四家转接机构;结算银行为马来西亚的联昌银行(CIMB Bank)和印尼的曼迪利银行(Bank Mandiri)、印尼国家银行(Bank Negara Indonesia, BNI);汇率采用双边本币结算框架(Local Currency Settlement Framework, LCS)下指定跨币种交易商银行(Appointed Cross Currency Dealer, ACCD)提供的本币直接报价[5]。
公开资料没有披露这条通道完整的报文路由、结算频次和头寸管理方式。下面的流程是根据这些参与方和跨境支付的一般原理整理的概念模型,用来说明各个环节的分工,实际细节以双方及参与机构的正式规则为准。
2. 信息流:指令怎样从印尼走到马来西亚
第一步,扫码和识别。游客的 App 读出 DuitNow QR 里的数据,发现国家代码是 MY、币种代码是458,商户账户信息属于 DuitNow 方案。App 需要判断自己是否支持跨境扫码,这家商户是否在可受理范围内。如果游客用的是动态码,金额已经写在码里;如果是静态码,游客要自己输入100令吉。
第二步,报价和确认。印尼一侧根据 ACCD 银行的报价,算出这100令吉需要扣多少印尼盾,连同可能的费用一起展示给游客。假设报价为1令吉兑3,700印尼盾,游客会看到大约37万印尼盾的应付金额。游客确认后,付款银行检查账户余额、执行风控和合规检查,冻结或扣减相应资金。
第三步,路由和转换。付款指令经印尼国内的转接机构发往跨境连接点,再进入马来西亚 PayNet 的网络。两边的报文格式、字段定义和商户标识不一定相同,连接点需要做字段映射或格式转换,让马来西亚一侧能识别这笔交易对应哪家商户。
第四步,收款侧处理和通知。PayNet 把交易交给餐馆的收单机构或收款银行,收款方确认交易后,餐馆的收银系统或手机上会出现付款成功的提示。确认结果沿原路返回,游客的 App 显示支付完成。
整个信息流通常在几秒内完成。游客离开餐馆时,他看到的是钱已经付了,餐馆看到的是钱已经收了。
3. 资金流:钱在后面怎样走
信息流跑完的时候,资金结算还没有走完。一笔跨境扫码支付在资金层面至少要处理三件事。
第一件是印尼一侧的印尼盾。游客在印尼银行的存款减少约37万印尼盾。这笔印尼盾要通过印尼国内的清算安排,从付款银行汇集到承担结算职能的印尼银行,例如公告中提到的曼迪利银行或印尼国家银行。
第二件是马来西亚一侧的令吉。餐馆要收到100令吉,这笔钱要由马来西亚一侧的结算银行,例如联昌银行,通过马来西亚国内的清算安排付给餐馆的收款银行,再记入餐馆账户。
第三件是两种货币之间的兑换和头寸。印尼一侧收进了印尼盾,马来西亚一侧付出了令吉,两家结算银行之间就形成了一笔需要清偿的跨币种头寸。在 LCS 框架下,这类头寸可以由指定的交易商银行直接在印尼盾和令吉之间兑换,不必先换成美元再换回来。
为了便于理解,可以把这笔交易在几个主要参与方账上的变化简化如下(假设汇率1令吉兑3,700印尼盾,不考虑手续费):
游客的印尼付款银行
| 资产 | 负债 |
|---|---|
| 结算资金 −37万印尼盾 | 游客存款 −37万印尼盾 |
马来西亚收款银行
| 资产 | 负债 |
|---|---|
| 结算资金 +100令吉 | 餐馆存款 +100令吉 |
两家结算银行之间多久清算一次、按笔还是按净额、在哪里完成最终结算,公开资料没有细说。这些安排决定了谁在多长时间里承担对方的信用风险,谁要预先准备多少令吉或印尼盾的流动性。
4. 五个问题
把这个例子展开,可以归纳出任何一条跨境二维码通道都要回答的五个问题。
谁读取二维码。 消费者的 App 要能读懂外国商户码里的支付方案标识和商户信息。各国的商户账户编码规则不同,跨境时往往需要在某个环节做字段映射或报文转换。这一步决定的是交易能不能被正确发起。
谁完成换汇。 二维码本身不会换汇。汇率由谁报、价差由谁赚、汇率风险由谁承担,取决于通道的安排。在 QRIS 和 DuitNow 的互联里,报价来自 LCS 框架下的 ACCD 银行[5];印尼和韩国的互联同样在本币交易框架下进行,印尼盾和韩元之间直接兑换[8]。其他通道也可能由卡组织、商业聚合平台或专门的外汇流动性提供方完成换汇。
用户的钱是什么。 游客付出的可能是银行存款,也可能是电子钱包里的电子货币余额。前者是银行的负债,后者通常是电子货币发行机构的负债,背后对应着它在银行里存放的客户备付金。不同的支付工具对应不同的账户关系和客户资金保护安排。
谁负责清算。 国内即时支付网络、转接机构、收单机构、跨境连接点和结算银行,各自承担一部分清算和对账工作。二维码的运营主体不一定是最终完成结算的机构。
什么时候算最终结算。 游客看到付款成功、餐馆收到入账通知、两国结算银行之间最终完成清偿,这三件事可能不在同一个时间点发生。前两件发生在几秒内,最后一件取决于结算安排,可能在当天晚些时候,也可能更晚。在这段时间里,总有某个机构先替另一方垫付了资金,或者先承担了对方的信用风险。我们在《钱已经到达收款国,为什么还要几个小时?——跨境支付真正的瓶颈正在转向“最后一公里”》里讨论过收款端入账和确认环节的类似问题。
5. 本币结算和 QRIS 的关系
QRIS Cross-Border 和印尼央行推动的本币交易框架(Local Currency Transaction, LCT)联系紧密。LCT 是印尼央行在双边层面推动的一套安排,早期称为本币结算框架(LCS),后来扩展到贸易、投资和金融交易,鼓励印尼和伙伴国之间直接使用两国货币结算,减少对美元的依赖。
对印尼来说,跨境扫码支付是 LCT 在零售层面的一个应用。游客消费的单笔金额小、笔数多,如果每一笔都经过美元转换,换汇成本会被反复叠加。在 LCT 框架下由指定银行直接报出两国货币的汇率,换汇路径更短。代价是这些指定银行要持有和管理两国货币的头寸,对于交易量小的货币对,报价成本可能并不低。
所以,二维码只是交易的入口,支付网络负责让指令得到处理,账户和结算安排最终决定债权债务怎样完成清偿。
五、跨境扫码互联的下一步:需要统一什么
1. 数据格式统一只是第一步
回到文章开头的问题。如果全世界的商户码都按同一套格式生成,跨境扫码是否就能自然打通?从上面的分析看,答案是否定的。即使两国的码可以互相识读,还需要协调收款人的识别方式、网络准入的资格、交易路由、外汇报价、合规审核、退款和争议处理。
跨辖区的问题还要多一层。消费者付错了钱、商户拒绝退款、游客回国后发现重复扣款,按哪国的规则处理?交易数据要在两国之间传输,适用哪国的数据保护规定?反洗钱和反恐怖融资(Anti-Money Laundering and Countering the Financing of Terrorism, AML/CFT)的筛查由哪一方负责?这些问题都需要在每一条通道上明确约定。
2. 两条路线:国家级互联和商业聚合
从目前的发展看,跨境扫码支付大致沿着两条路线发展。
第一条是国家级的基础设施互联。QRIS、Thai QR、DuitNow QR 等国家统一二维码,由各国央行签署合作文件,由国内支付系统运营机构建立连接,再由参与银行和钱包向用户提供服务。这条路线的优势是一次连接可以覆盖一个国家的全部参与机构,汇率和结算可以纳入本币结算框架,缺点是每一条通道都需要两国央行和运营机构逐一谈判。
第二条是商业聚合互联。Alipay+、卡组织和其他钱包连接网络,通过技术适配、商户受理签约、商业协议和自己的结算服务实现跨市场使用。这条路线扩张更快,一家聚合平台接入一个新钱包,就能把该钱包的用户带进平台覆盖的所有市场;但它依赖商业机构的定价和规则,各国监管机构对其中的资金和数据流动掌握的信息也更有限。
这两条路线并不互相排斥。QRIS 和中国的连接目前就是通过支付宝受理来实现的[7],印尼和日本的连接则由日本的支付基础设施运营商 Netstars 提供的 JPQR Global 承接[6]。国家统一二维码和商业网络之间,也可以通过商业和技术接口连接起来。中国的统一网关就是在两者之间搭了一层:参与的支付宝、财付通是商业机构,统一网关本身由中国人民银行指导建设,境外机构接入后,再由境内的清算机构和钱包分别完成处理。
3. 从双边走向多边
QRIS 已经有六七条双边通道,东南亚其他国家也在两两相连。2022年11月,印尼、马来西亚、菲律宾、新加坡和泰国五国央行在巴厘岛签署区域支付互联合作备忘录,此后又有越南等国加入,二维码跨境支付是其中的一个重点方向。
双边通道越来越多之后,重复建设的成本就会显现出来。每一条通道都要重新做一遍系统对接、外汇流动性安排、合规规则和结算规则;N 个国家两两相连,需要 N(N−1)/2 条通道。多边安排的价值,在于把可以复用的接入标准、路由规则和运营规则集中起来,每个国家只连一次。
在快速支付系统领域,国际清算银行创新中心孵化的 Nexus 就是这样的尝试,目前已交由 Nexus 全球支付(Nexus Global Payments, NGP)推进,我们在《从双边互联到多边网络:Nexus 如何重构跨境快速支付的连接方式》中拆解过它的架构[17]。Nexus 是快速支付系统之间的互联方案,处理的是跨境转账的寻址、报价和报文路由,它本身不是一个全球二维码数据标准。跨境扫码支付将来如果走向多边,可能需要类似的多边规则层,但它要统一的对象是商户标识的解析、受理规则和争议处理,而不仅仅是码的格式。
中国的统一网关提供了另一种思路:先在一个国家内部把对外接口集中起来,境外机构对接一次,就能触达这个国家的多家钱包和清算机构。两个都设有统一入口的国家互联,要处理的就只是一条连接。
多边化也不等于统一货币,或者建立一个全球单一的支付系统。各国的资金仍然在各自的国内支付系统里结算,多边安排协调的是连接规则。
4. 安全与治理
跨境之后,二维码支付原有的风险会被放大,也会出现新的风险。
- 二维码替换和虚假商户。二维码的 CRC 校验证明不了商户的真实性,跨境时付款人对外国商户更不熟悉,更难识别被替换的码。付款 App 在确认页面展示经过核实的商户名称,是比较直接的防护手段。
- 错误收款和退款。跨境退款涉及反向换汇,汇率已经变化,退回的金额以哪一方的币种为准需要事先约定。
- 跨境争议。消费者和商户分处两个法域,争议处理的规则和时限要在通道层面统一。
- 操作风险。任何一方的系统停机都会影响整条通道,需要约定故障时的处理顺序和沟通机制。
- 数据和合规。交易数据跨境传输要符合两国的数据规则,AML/CFT 筛查的分工也要事先写明。
在这些方面,参与通道的各方需要协调用户体验,也要分清机构责任。一位游客在国外扫码付款失败,他会找自己国内的银行,但问题可能出在对方国家的某个环节上。
5. 竞争的重点在变化
过去十年,扫码支付的竞争主要围绕商户受理点展开:谁能让更多商户贴上自己的码,谁就占据了支付入口。国家统一二维码出现后,国内受理点的竞争在很多市场已经告一段落。
接下来的竞争,更多会落在谁能组织跨境网络、建立共同的业务规则、提供有竞争力的汇率和流动性、控制欺诈和合规风险,并为整条通道承担运营责任上。在这件事上,央行支付系统、国内转接机构、卡组织和大型钱包平台都有各自的位置,也会在一些通道上互相合作。
结语
从 QRIS 回头看全球二维码支付标准的演进,大体是三个阶段:各家钱包各自定规则,国家出面统一本地受理,再到国家之间建立互联。每进一步,要协调的对象就多一层。
EMVCo 让不同机构可以用一套能互相读懂的数据结构写码;各国统一二维码解决的是本地受理的碎片化;跨境互联要解决的,是两个国家的支付体系怎样在一笔交易里配合。二维码承担的是支付入口和部分数据表达的工作,换汇、清算和最终结算由码背后的银行、支付网络和结算安排完成。
印尼央行说互操作不要求每个国家用同一个系统,这句话可以从另一面来理解:各国保留自己的系统,就需要在系统之间建立规则。全球二维码支付能否进一步互通,取决于扫码之后,不同国家的金融基础设施能否可靠地协同完成一笔交易,各地是否印着同一种二维码,并不是前提。
更多跨境支付相关文章,可以在 Luminale 金融科技观察|跨境支付观察 栏目中查看。
参考资料
[1]: Bank Indonesia, QRIS Cross-Border Wins 50-in-5 Awards 2026, News Release, 22 September 2026. https://www.bi.go.id/en/publikasi/ruang-media/news-release/pages/sp_2819126.aspx ↩
[2]: Bank Indonesia, Hong Kong Monetary Authority and Bank Indonesia Sign Memorandum of Understanding on QR Code-Based Cross-Border Payments, News Release No. 28/194/DKom, 24 September 2026. https://www.bi.go.id/en/publikasi/ruang-media/news-release/Pages/sp_2819426.aspx ↩
[3]: Bank Indonesia, Bank Indonesia and Banco Central de Timor-Leste Sign Memorandum of Understanding, News Release, 25 September 2026. https://www.bi.go.id/en/publikasi/ruang-media/news-release/Pages/sp_2819826.aspx ↩
[4]: Bank Indonesia, Bank Indonesia Launches QR Code Indonesian Standard (QRIS), News Release, 17 August 2019. https://www.bi.go.id/en/publikasi/ruang-media/news-release/Pages/SP_216219.aspx ↩
[5]: Bank Negara Malaysia and Bank Indonesia, Malaysia and Indonesia Launch Cross-Border QR Payment Linkage, Joint Press Release, 27 January 2022. https://www.bnm.gov.my/-/duitnow-qris-link-my-id ↩
[6]: Bank Indonesia, QRIS Officially Available for Use in Japan, News Release, 17 August 2025. https://www.bi.go.id/en/publikasi/ruang-media/news-release/Pages/sp_2719325.aspx ↩
[7]: ANTARA News, Bank Indonesia launches QRIS cross-border payment system with China, 30 April 2026. https://en.antaranews.com/news/414208/bank-indonesia-launches-qris-cross-border-payment-system-with-china ↩
[8]: Indonesia Business Post, Indonesia, South Korea operationalize cross-border QRIS payments, 6 April 2026. https://indonesiabusinesspost.com/6424/markets-and-finance/indonesia-south-korea-operationalize-cross-border-qris-payments ↩
[9]: EMVCo, EMV QR Codes(含 EMV QR Code Specification for Payment Systems: Merchant-Presented Mode v1.1 与 Consumer-Presented Mode v1.1,2020年11月). https://www.emvco.com/emv-technologies/qr-codes/ ↩
[10]: PayNet, DuitNow QR: Merchant Presented Mode – QR Generation Specification. https://docs.paynet.my/docs/duitnow-qr/merchant-presented-qr/qr-generation-specification/merchant-presented-mode ↩
[11]: Hong Kong Monetary Authority, Common QR Code Specification 及 Implementation Guideline on Common QR Code. https://www.hkma.gov.hk/media/eng/doc/key-functions/financial-infrastructure/infrastructure/retail-payment-initiatives/Implementation_Guideline_on_Common_QR_Code.pdf ↩
[12]: European Payments Council, Standardisation of QR-codes for MSCTs (EPC024-22 v2.0), January 2023. https://www.europeanpaymentscouncil.eu/document-library/guidance-documents/standardisation-qr-codes-mscts ↩
[13]: 中国人民银行,《中国人民银行关于印发〈条码支付业务规范(试行)〉的通知》(银发〔2017〕296号),2017年12月. ↩
[14]: 中国银联,《中国银联参与建设跨境二维码统一网关 助力构建支付互联互通新生态》,2025年9月19日. https://cn.unionpay.com/upowhtml/cn/templates/newInfo-nosub/7885004da382485e8bde5a0ba000fdd3/20250919144500.html ↩
[15]: 新华网,《二维码跨境支付再进一步》,2025年9月24日. http://www.news.cn/tech/20250924/9fece6513ce14a8cb88b0a812fc18356/c.html ↩
[16]: 中国人民银行,《人民币国际化报告(2026)》,2026年9月;转引自移动支付网,《央行报告透露跨境二维码支付互联互通进展》,2026年9月25日. https://m.mpaypass.com.cn/news/202609/25183527.html ↩
[17]: BIS Innovation Hub, Project Nexus. https://www.bis.org/about/bisih/topics/fmis/nexus.htm ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/qris-qr-payment-standards-cross-border-interoperability