一、跨境支付已经变快,为什么还需要一套新规则?
给海外家人汇一笔钱,普通人关心的问题很朴素:付款前能不能知道汇率、手续费和对方实际能收到多少;钱发出去以后能不能查到走到了哪一步;对方账户什么时候真正入账。
这几年,银行之间的传输速度确实提高了。Swift 的研究显示,经由其网络的跨境支付中,约 75% 在 10 分钟内到达收款机构;剩下的时间大多花在目的地,跨境环节只占全程处理时间的不到 20%,约 80% 落在收款国的处理阶段[2]。这里要分清两个口径:到达收款银行,和贷记到收款人账户,中间还隔着合规检查、外汇管理、本地入账和人工处理。
我们此前已系统分析过跨境支付最后一公里的主要摩擦,这里不再逐项展开。Swift Payments Scheme 更值得关注的地方,在于它试图把改善体验的责任写进参与机构共同遵守的规则。
一笔跨境零售汇款通常经过付款行、中介行、收款行和当地支付系统。单家银行可以优化自己的系统,却管不了收款国几点入账、费用由谁扣、异常由谁处理。报文传得再快,也只覆盖了其中一段。既然网络已经够快,接下来需要回答的是:谁来定义整条支付路径的服务要求,又由谁来兑现。
二、Scheme 是什么:从通信能力走向共同服务规则
2.1 为什么叫 Scheme,而没有另建一个支付系统
支付行业里的 Scheme,指的是一组参与机构共同签约遵守的业务规则,银行卡组织的规则体系就是常见例子。Swift Payments Scheme 也属于这一类:它建在现有支付通道(rails)和金融基础设施之上,约束的是参与机构的业务行为和服务质量[3]。
在 Luminale 的支付基础设施分析框架下,一笔跨境支付可以拆成三层来看:
| 层次 | 内容 | 由谁完成 |
|---|---|---|
| 报文、标准与追踪层 | 支付指令、ISO 20022 报文、状态追踪 | Swift 网络 |
| 业务规则与服务水平层 | 费用与汇率披露、到账金额、时效、追踪和异常处理要求 | Scheme 参与机构共同遵守 |
| 账户与清算结算层 | 银行账户记账、代理行关系、本地清算结算系统 | 实际处理资金的银行和支付基础设施 |
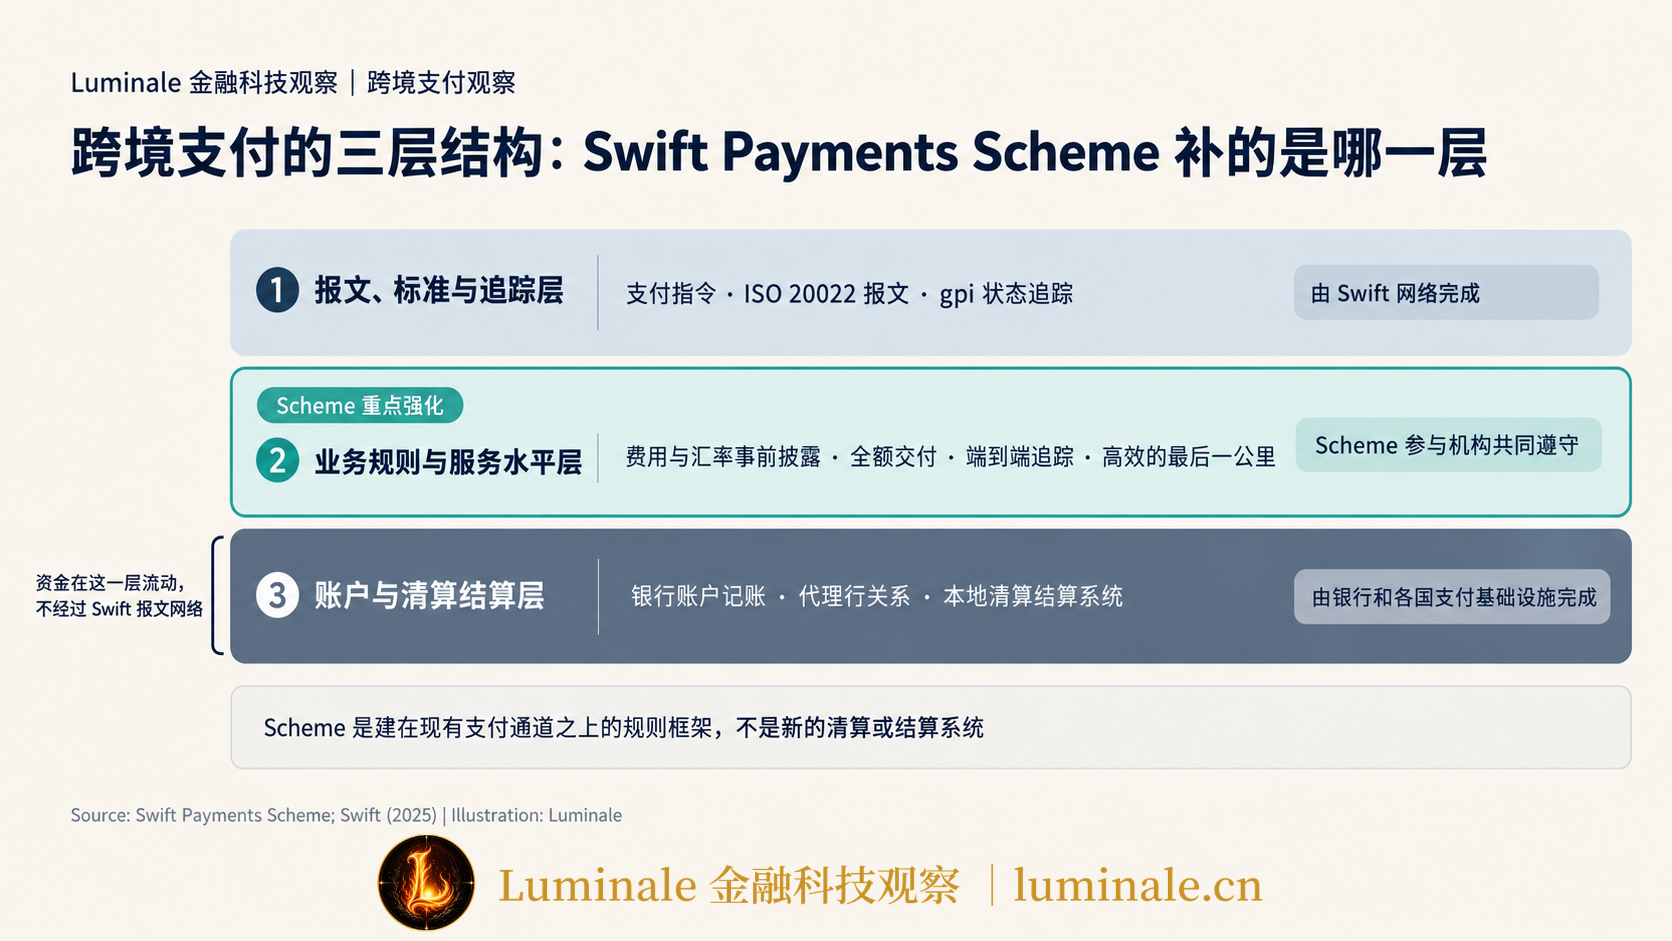
它的适用范围也有限定:面向消费者和中小企业发起的跨境支付[1],没有要求所有跨境批发支付迁移到新平台。资金在银行账户之间如何划转,仍沿用原有的代理行与跨境汇款的资金流转机制。
2.2 哪些客户体验被写成了共同要求
按 Swift 公开的说法,参与机构承诺的内容大致有四项[1][3]:
- 事前透明:客户确认付款前,能看到费用、汇率和预计到账时间。
- 全额交付(full-value delivery):收款人按事先告知的金额收到款项,途中不出现未预告的扣费。这一项管的是不在途中另扣钱,汇款本身照样可以收手续费。
- 端到端追踪:支付状态可查,收款入账后可以得到确认。
- 高效的最后一公里:收款侧机构协作压缩目的地处理时间,在当地基础设施和监管允许时即时入账。
这些要求单看都不新鲜,很多银行早已各自在做。共同规则的作用在于,当一笔支付经过三四家机构时,每一家都按同样的标准报价、传递信息、入账和反馈,客户得到的体验才不会在某一段断掉。
2.3 Scheme 与 Swift gpi、Swift Go 的分工
| 能力 | 定位 |
|---|---|
| Swift 全球支付创新(global payments innovation, gpi) | 已有的跨境支付追踪、透明度和处理体验服务 |
| Swift Go | 已有的面向低金额跨境支付的服务安排 |
| Swift Payments Scheme | 跨机构共同遵守的业务规则、角色分工和端到端服务承诺 |
三者之间并非新系统替换旧系统的关系。Scheme 运行时会用到支付预校验(Payment Pre-validation)、gpi 追踪器(gpi Tracker)等现有工具[4],规则本身则把这些工具的使用方式和服务结果固定下来。
还有两点容易误读。统一规则只约束签约参与的机构,Swift 的所有成员并不会因此自动受约束;Swift 也不持有、不划拨客户资金。
三、一笔跨境汇款怎样按 Scheme 运行:角色、信息流与资金流
3.1 谁承担什么责任
Scheme 定义了几类参与角色,其中最主要的是两类:
- 付款行(Debtor Agent):面向付款客户,负责在前端提供简单、透明、可预期的支付体验,包括事前披露费用、汇率和预计到账时间[3]。
- 网关中介行(Gateway Intermediary):位于收款侧,处在付款行与收款行(Creditor Agent)之间,负责确保支付按 Scheme 规则处理、本金全额转交、实时更新追踪状态,并在条件允许时通过当地即时支付系统或行内转账完成入账[9]。
具体路径中还可能有其他中介银行和当地支付系统。网关中介行是 Scheme 定义的角色,每笔交易并不会因此多出一个独立的技术平台;同一家银行也可以同时担任不同角色,Swift 公布的参与机构名单就标注了双重角色的机构[3]。
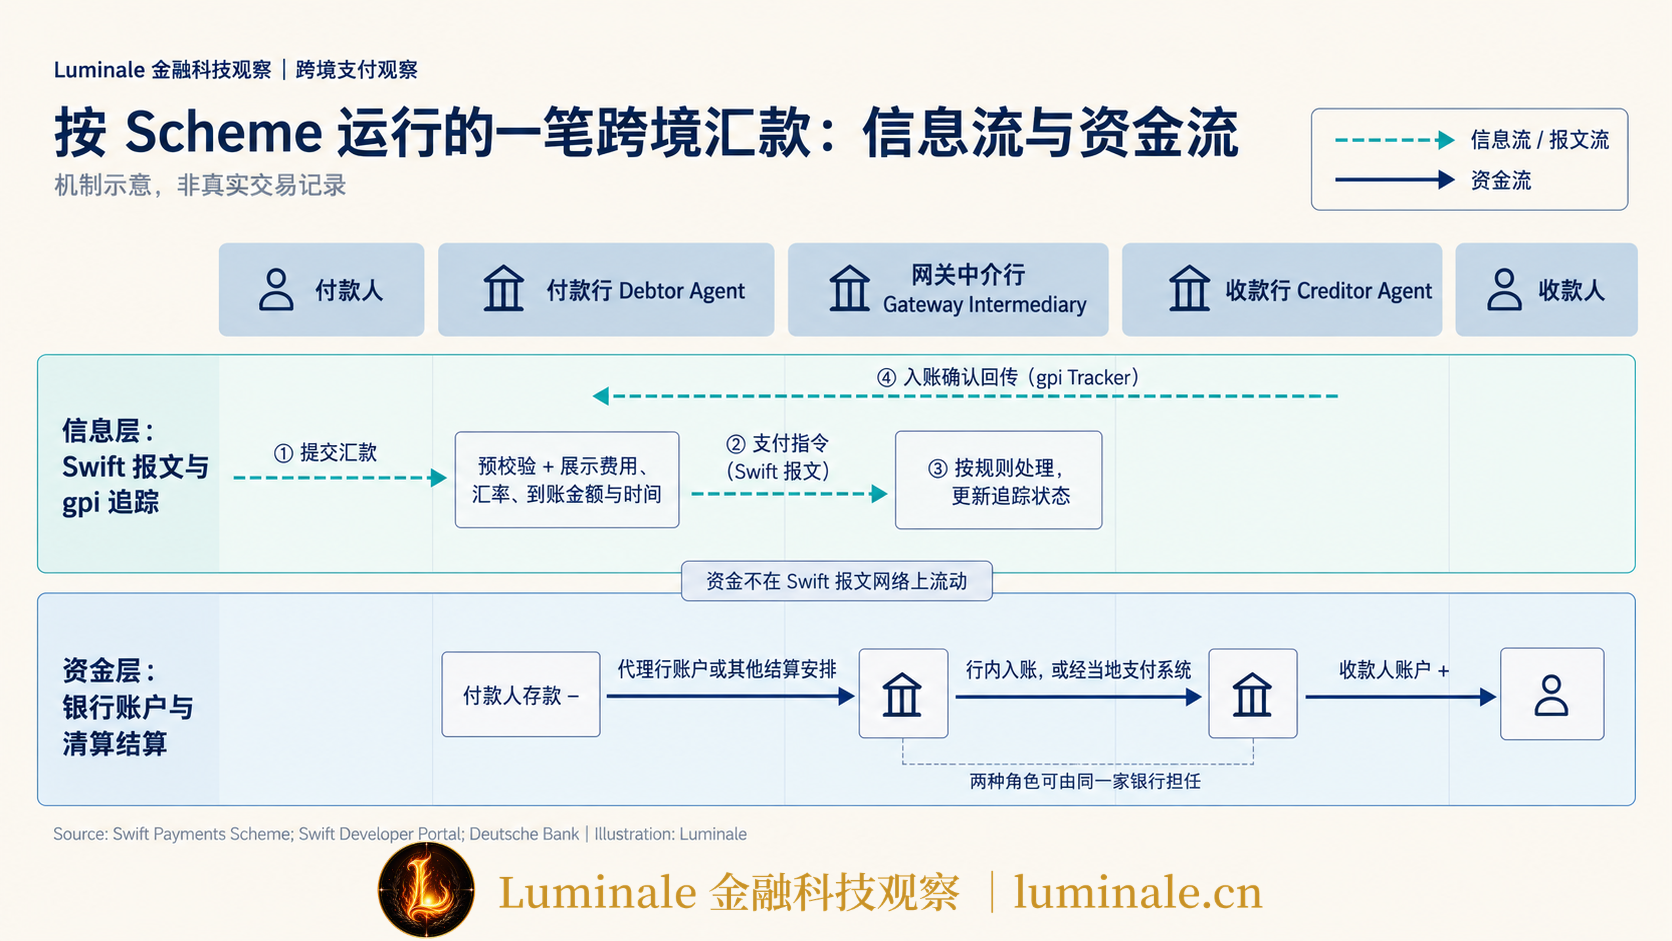
下表是一笔跨境支付的机制示意:
| 步骤 | 信息层(Swift 报文与追踪) | 资金层(账户与清算结算) |
|---|---|---|
| ① 发起 | 付款人向付款行提交汇款,付款行完成预校验并展示报价 | 付款行扣减付款人存款 |
| ② 跨境传递 | 付款行通过 Swift 向网关中介行发送支付指令,追踪器记录状态 | 资金经付款行与网关中介行之间的代理行账户或其他结算安排划转 |
| ③ 目的地交付 | 网关中介行更新状态 | 网关中介行行内入账,或经当地支付系统划给收款行 |
| ④ 确认 | 收款行确认贷记,追踪器回传最终状态 | 收款人账户余额增加 |
3.2 支付发起前:先校验,再发送
过去不少跨境汇款的处理方式是先发出去,出了问题再补录、退汇或人工查询。Scheme 要求在发送前用支付预校验核对收款账户、报文格式和目的地的数据要求[4],账号写错、字段缺失这类问题可以在源头拦下来。费用和汇率报价也在客户确认前展示,客户对这笔钱的结果有了预期。
预校验降低的是出错概率。它不等于合规检查一定通过,也不保证所有目的地条件都能满足。
3.3 支付进行中:分清报文送达、清算结算和最终入账
信息层和资金层要分开看。Swift 报文和追踪属于信息层,报文格式依托 ISO 20022 与支付报文标准化;资金层的变化发生在银行账户和清算结算系统里。
到了目的地,网关中介行可以通过当地快速支付系统完成客户入账,这一段与本地快速支付系统的跨境互联用的是同类基础设施。能否做到即时,取决于当地系统是否全天运行、账户怎么安排、流动性是否到位。
追踪器上显示已入账,和法律意义上的结算最终性(settlement finality)也是两回事。前者是参与机构之间的状态反馈,后者取决于所用清算结算系统的规则和适用法律。
3.4 支付完成后:状态反馈形成可核对的服务结果
收款行确认贷记后,追踪器把最终状态回传给付款侧[4]。付款行可以据此答复客户查询,各参与方也可以据此对账、处理异常,并核对每一段是否达到了 Scheme 的服务要求。
以一笔从澳大利亚汇往印度的个人汇款为例:付款人在手机银行输入金额后,页面显示汇率、手续费和对方将收到的卢比金额;确认后,付款行发出指令,资金经结算安排到达印度侧的网关中介行,再经当地系统贷记到收款人账户;付款人在应用里看到已到账。
四、从制度设计到真实交易:2026 年落地情况说明了什么?
4.1 里程碑分阶段看
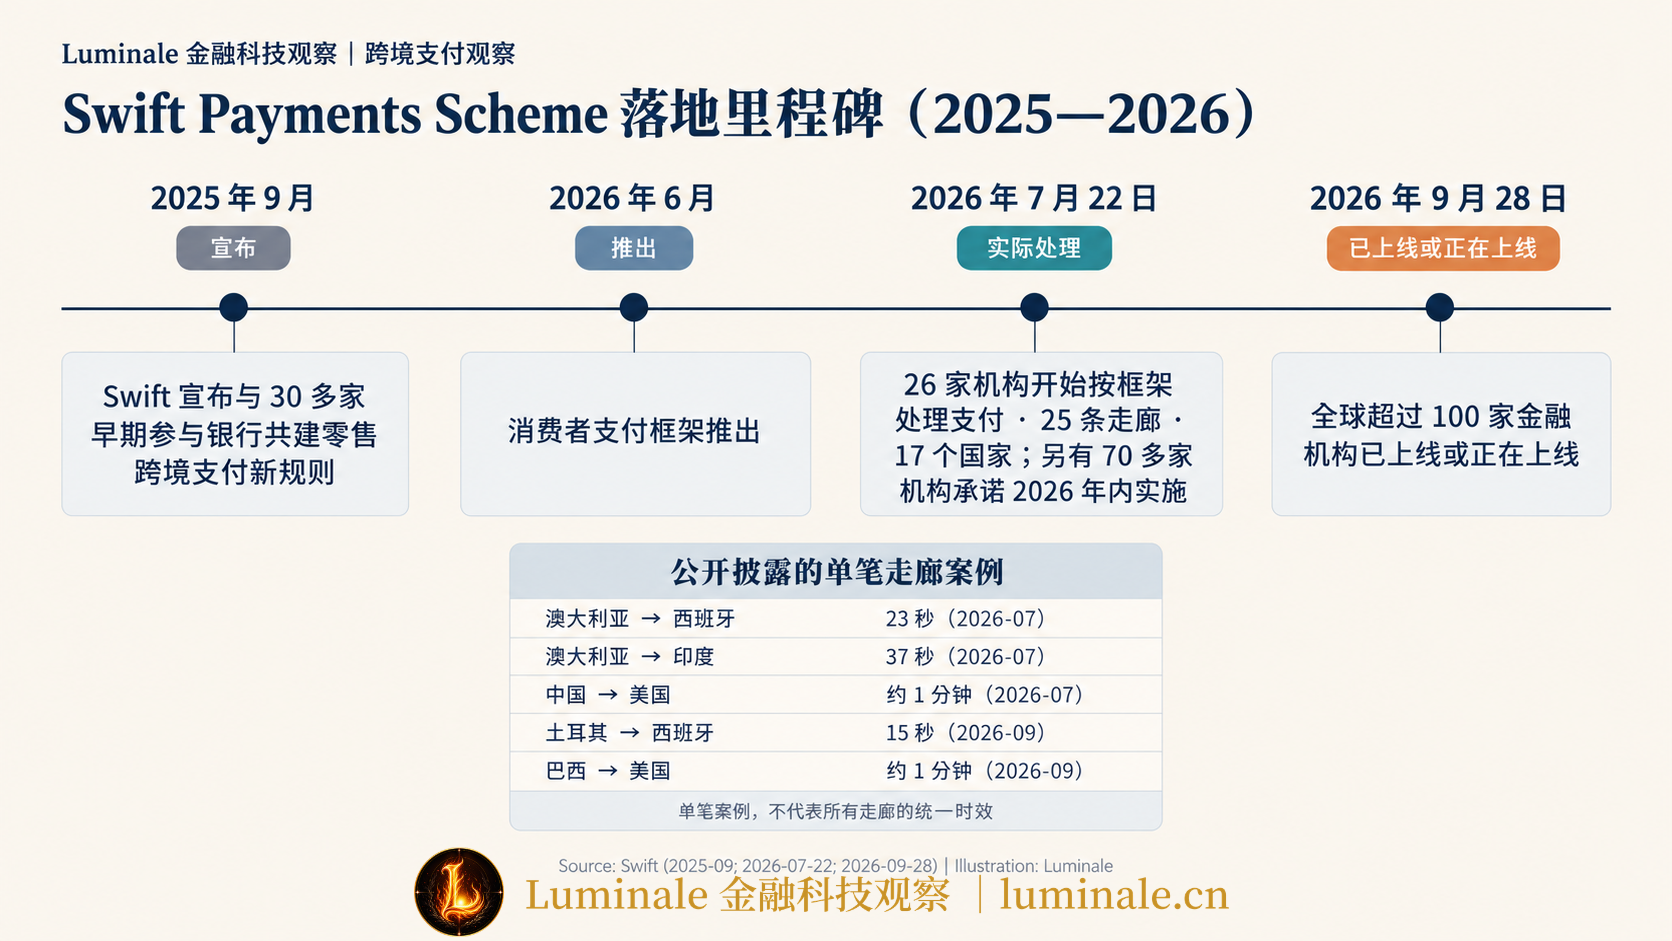
| 时间 | 进展 | 口径 |
|---|---|---|
| 2025 年 9 月 | Swift 宣布与 30 多家早期参与银行共建零售跨境支付新规则 | 宣布 |
| 2026 年 6 月 | 据 Swift 9 月公告,消费者支付框架于 6 月推出 | 推出 |
| 2026 年 7 月 22 日 | 26 家金融机构已开始按框架处理支付,开通 25 条支付走廊,连接 17 个国家;另有 70 多家机构承诺在 2026 年内实施 | 实际处理 / 承诺实施 |
| 2026 年 9 月 28 日 | 全球超过 100 家金融机构已上线或正在上线该框架 | 已上线或正在上线 |
表中资料来源:Swift 2025 年 9 月公告[1]、2026 年 7 月 22 日公告[5]和 2026 年 9 月 28 日公告[6]。
4.2 秒级案例说明了什么
Swift 7 月公布的案例中,澳大利亚到西班牙的支付最快 23 秒完成,澳大利亚到印度 37 秒,中国到美国约 1 分钟[5];9 月又披露了土耳其到西班牙 15 秒、巴西到美国约 1 分钟的案例[6]。
这些是具体走廊上的单笔表现,代表不了所有机构、币种和支付的统一时效。评估一套规则,更有用的指标是覆盖了多少走廊、失败率多高、费率和汇率是否透明、多大比例的支付拿到了端到端入账确认,以及这些表现能否长期稳定。目前公开资料里还没有这些方面的完整统计,需要继续观察。
4.3 Citi 的多市场落地:规则怎样借助银行网络兑现
2026 年 9 月 29 日,Citi 宣布成为首家在 Swift Payments Scheme 下上线多个市场即时支付的银行,服务通过其 WorldLink 支付服务和全球清算网络提供[7]。按公告,澳元通过澳大利亚新支付平台(New Payments Platform, NPP),英镑通过英国快速支付系统(Faster Payments),印度卢比通过印度即时支付服务(Immediate Payment Service, IMPS)完成交付;Citi 还扩展了美元清算,参与银行可以把资金实时贷记到在 Citi 美国开户的收款人账户[7]。参与的银行客户通过一套账户安排和现有的 Swift 连接即可接入,不必分别与每个当地清算系统建立关系和技术连接。
这个案例把分工展示得比较具体:Swift 提供规则、报文和网络这一层协作基础,商业银行则把目的地的支付系统接入、账户和流动性变成客户能用的支付服务。
两处数字要分清。Citi 公告提到该模式面向 12,500 多家已接入 Swift 的金融机构开放[7],这是潜在可接入范围,并非已参加 Scheme 或已开通 Citi 服务的银行数;NPP、Faster Payments、IMPS 也只是 Citi 公布的实施方式,并非所有 Scheme 交易的固定路径。
五、规则能走多远:对银行基础设施的价值、边界与演进
5.1 价值:从单点提速转向协调服务结果
对付款行,前端报价、信息校验、路由选择和客户服务需要配合得更紧,客户在付款那一刻看到的承诺,要由后面每一家机构兑现。对网关中介行和收款侧银行,本地入账速度、状态反馈和异常处理能力直接决定交付质量。对汇款人,变化在于付款时就能预期实际成本、到账金额和到账时间。
这套安排有可能提升银行既有体系在零售跨境汇款上的竞争力。不过凭现有的少数案例,还推断不出它已经普遍做到成本最低。
5.2 边界:规则统一,资金、监管和市场条件并未统一
规则写明了目标,实际障碍仍在:外汇(Foreign Exchange, FX)报价和敞口管理、目的地资金预置、代理行和本地结算系统的可用性、反洗钱(Anti-Money Laundering, AML)与制裁筛查、争议和退汇处理。这些都要靠参与机构投入资源去解决。
某一环节达不到要求时,责任怎么分、异常怎么处理,要看 Scheme 的正式运营规则。违约处罚、流动性保障、详细的异常处理条款,目前公开材料没有披露。
5.3 比较:Scheme、Nexus、Swift Shared Ledger 处在不同层次
| 路径 | 主要切入层次 | 判断 |
|---|---|---|
| Swift Payments Scheme | 既有银行支付路径之上的共同服务规则和履约体验 | 先提高现有体系的可预测性和最终交付质量 |
| Nexus | 各国本地即时支付系统之间的多边互联、标准化接入和相关资金安排 | 重点在把分散的国家级支付系统连成可扩展的网络 |
| Swift Shared Ledger | 银行间支付义务、状态与执行的协调,涉及代币化存款等场景 | 探索数字价值形态下新的跨机构协调方式,与 Scheme 并行 |
三者的细节可分别参考 Nexus 多边快速支付网络和 Swift Shared Ledger 的运行机制两篇。
另一个后续方向是 2026 年 9 月 28 日 Swift 与 14 家机构公布的别名支付(Pay-by-Alias)计划:让消费者用手机号、电子邮箱等国内已在使用的别名发起跨境支付,首批对接西班牙 Bizum、澳大利亚 PayID 和巴西 Pix[8]。这项工作建立在 6 月推出的消费者支付框架之上,目前仍处于早期阶段,Swift 没有公布上线时间和首批走廊。
支付基础设施的升级可以分为技术层、账户资金层、业务规则层和监管层。Scheme 的贡献集中在业务规则层,把既有能力组织成端到端的服务承诺。它能走多远,取决于参与银行能否持续兑现这些承诺。
六、结语:从“资金传得快”到“结果可预期”
Swift Payments Scheme 没有建立新的全球清算中心,也没有替换传统的结算账户体系。它做的事情,是让付款侧和收款侧的参与机构按共同规则行事,把过去各自处理的费用、汇率、到账金额、到账时间和支付状态,变成可以协同兑现的服务承诺。
衡量它是否成功,演示交易用了多少秒只是参考。更要紧的是,更多走廊、更多银行能否长期、稳定、低摩擦地完成最终交付。跨境支付下一阶段的竞争,会落在速度、成本和到账结果能否成为客户每一次都能合理预期的服务上,Swift Payments Scheme 想改变的,正是参与机构共同兑现这种确定性的方式。
参考资料
[1]: Swift, Swift to set new rules for retail cross-border payments on its network in bold move to further ramp up speed and predictability, 2025-09. https://www.swift.com/news-events/press-releases/swift-set-new-rules-retail-cross-border-payments-its-network-bold-move-further-ramp-speed-and-predictability ↩
[2]: Swift, Spotlight on speed: Why the last mile is the longest, 2025-09. https://www.swift.com/swift-resource/252489/download ↩
[3]: Swift, Swift Payments Scheme:A new standard for cross-border consumer-originated payments(官方介绍及参与机构名单). https://www.swift.com/payments/payment-innovation/swift-payments-scheme ↩
[4]: Swift Developer Portal, About the Payments Scheme. https://docs.developer.swift.com/apis/payments-scheme ↩
[5]: Swift, A better cross-border payment experience is here, 2026-07-22. https://www.swift.com/insights/news/better-cross-border-payment-experience-here ↩
[6]: Swift, Swift platform transforms cross-border payments experience across existing rails and digital value, 2026-09-28. https://www.swift.com/insights/news/swift-platform-transforms-cross-border-payments-experience-across-existing-rails-and-digital-value ↩
[7]: Citi, Citi Becomes First Bank to Launch Multi-Market Instant Payments on the Swift Payments Scheme, 2026-09-29. https://www.citigroup.com/global/news/press-release/2026/citi-first-bank-launch-multi-market-instant-payments-swift-payments-scheme ↩
[8]: Swift, Swift and its community innovate to bring the ease of domestic consumer payments to the cross-border transaction experience, 2026-09-28. https://www.swift.com/news-events/migrated-news/press-releases/swift-and-its-community-innovate-bring-ease-domestic-consumer-payments-cross-border-transaction-experience ↩
[9]: Deutsche Bank, Swift goes live with payments scheme to tackle cross-border payments' last-mile challenge. https://corporates.db.com/more/latest-news/swift-goes-live-with-payments-scheme-to-tackle-cross-border-payments-last-mile-challenge ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/swift-payments-scheme-why-cross-border-payments-need-new-rules