在金融科技与跨国支付的讨论中,国际标准化组织发布的 ISO 20022 经常被提及。有人把它当成一种新型跨境支付系统,也有人把它简化为 XML 格式的报文文件,或者认为它是环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, Swift)推出用来替代旧电报系统的新协议。
这些理解混淆了信息传递与资金结算的边界。
ISO 20022 不是资金清算网络,本身不转移一分钱,更不是某种单一的传输协议。它是面向全球金融业制定的一套信息建模方法和业务数据字典。理解 ISO 20022,在于理解它试图解决什么基础设施问题:如何让互不相通的金融机构、支付清算系统和市场基础设施,使用一套语法明确、机器可直接解析的语言来交流数据。
统一报文格式只是基础设施升级的第一步。即便全球机构都在报文层采用相同标准,跨境支付的摩擦与割裂依然不会自动消失。
一、ISO 20022是什么
一笔支付业务在金融世界里展开时,最底层的诉求非常简单:付款银行需要通知收款银行“向指定客户记入指定金额”。
但这笔通知在跨机构传递时,需要承载大量伴随信息:付款人与收款人的法定名称、账号或识别码、实际发起人与最终受益人、代理银行的清算路径、结算费用由谁承担、交易对应的商业合同或发票编号、合规筛查所需的地址与法律实体识别编码(Legal Entity Identifier, LEI)。如果两家机构对这些数据的理解存在偏差,或者缺乏统一的通讯载体,业务处理就会停滞。
现代支付系统在运行时,始终由两条平行的轨道构成:一是驱动账本余额发生实际转移的“资金流”,二是记录交易各方语义的“信息流”。ISO 20022 解决的核心问题正是后者。它通过标准化手段,让全球金融机构在交换信息时拥有统一的数据定义。
1. 四层架构
ISO 20022 由国际标准化组织金融服务技术委员会(International Organization for Standardization Technical Committee 68, ISO/TC 68)主持制定。官方将 ISO 20022 定义为一种统一的标准化方法(Standardisation Methodology)[1]。它不是一张固定的数据表格,而是一套分层构建的知识体系,包含四个层次:
- 业务概念层(Business Concepts):抽象提炼现实中的金融业务流程与交互角色,确立统一概念,如付款人(Debtor)、收款人(Creditor)、发报行(Instructing Agent)、收报行(Instructed Agent)以及清算渠道(Clearing Channel)。
- 逻辑数据元素层(Data Elements):由业务数据字典(Business Data Dictionary)统一定义每个元素的语义、属性、校验规则与取值范围。
- 报文定义层(Message Definitions):将数据元素组合成满足特定业务场景的报文规范,例如客户跨行汇款报文、金融机构转账报文、账户余额报告。
- 技术语法层(Syntax Solutions):将上层逻辑模型转化为具体的物理传输格式。
这表明 ISO 20022 并不等同于可扩展标记语言(Extensible Markup Language, XML)。尽管当前多数金融系统落地采用 XML 架构定义报文模式,ISO 20022 官方技术规范中还包含抽象语法标记(Abstract Syntax Notation One, ASN.1)等语法规则,未来也可以映射为 JSON、数据交换规范甚至分布式账本状态字典[2]。语法只是数据的物理外壳,核心关键在于数据模型与业务语义。
2. 覆盖全金融领域
ISO 20022 并不局限于零售支付或跨行清算。在 ISO 官方治理架构下,ISO 20022 涵盖五个主要的金融业务领域:
- 支付(Payments):覆盖企业与个人支付发起、银行间清算结算、流动性管理、支付状态追踪与异常调查。
- 证券(Securities):覆盖证券交易、结算与清算、公司行为处理、托管与存管对账。
- 贸易金融(Trade Finance):覆盖信用证开立、商业发票传输、供应链金融融资指令。
- 银行卡服务(Cards and Related Services):覆盖 POS 终端通信、ATM 交易交换、收单授权与清算。
- 外汇(Foreign Exchange, FX):覆盖外汇交易确认、对冲交易申报与外汇清算指令。
ISO 20022 是一套跨金融资产类别的统一信息建模框架。在这一框架下,证券交易后的资金交收结算、跨境贸易结算中的发票匹配,均可调用相同的数据字典与账户语义,从而降低不同金融子市场之间的信息桥接损耗。
3.治理架构与标准维护机制
ISO 20022 能够长期作为国际通用标准,依赖于一套开放且制衡的治理体系。该体系由四个关键部门构成:
- ISO/TC 68:负责制定标准的顶层治理框架与元模型规范。
- 登记管理组(Registration Management Group, RMG):负责代表全球金融社群监控整体标准推进、批准新业务领域的开发申请,并监督标准的整体维护流程。
- 标准评估组(Standards Evaluation Groups, SEGs):由特定细分领域的行业专家组成(如支付评估组 Payments SEG、证券评估组 Securities SEG),专门负责评估来自市场的业务变更需求,并批准报文规范的增删改。
- 登记机构(Registration Authority, RA):负责日常运营中央数据字典和报文目录,维护官方网站并发布正式技术文档。这一技术运营服务目前由 Swift 担任。
为了适应市场发展,ISO 20022 建立了规范的年度维护周期(Annual Maintenance Cycle)[3]。金融机构、支付系统或行业组织在每年二季度前提交变更请求(Change Request, CR);经对应评估组(SEG)核验业务合理性后,由登记机构编制新版本报文规范,并在次年面向全球发布。
在实际使用中,有三个层级的差异需要了解:
ISO基础标准(ISO 20022 Standard)
⬇
ISO 20022报文定义(Message Definitions,按年度维护)
⬇
各市场实践指南(Market Practice Usage Guidelines,如CBPR+、HVPS+规则)
ISO 官方发布的标准报文定义往往包含数千个可选字段,覆盖全球各地的复杂法规;而具体支付系统在落地应用时,必须发布专属的市场实践使用指南,明确限定哪些字段必填、哪些代码受限。行业中经常讨论的 Swift 升级,通常指具体的市场实践使用指南升级,而非重新推翻 ISO 20022 的底层建模基础。
二、为什么全球都在迁移:支付清算首先遇到的是数据碎片化
在推动 ISO 20022 迁移之前,全球金融支付基础设施长期运行在一套分散、私有且高度碎片化的报文环境中。
国内跨行清算系统通常使用本地监管或清算组织定制的报文规范;跨境清算广泛依赖 Swift 传统的文本报文(MT 标准);证券托管与交易所存在专有协议;商业银行内部的核心业务系统则沉淀了大量历史代码与内部数据字典。
国际清算银行(Bank for International Settlements, BIS)下设的支付及市场基础设施委员会(Committee on Payments and Market Infrastructures, CPMI)在 2026 年关于全球报文演进的研究中指出:早期后台系统长期面对多种标准并行、频繁数据转换以及跨系统信息截断的结构性制约[4]。
1. 传统报文的痛点:信息容量有限与语义不标准
以服务全球银行间通信数十年之久的传统 MT 报文(如客户汇款使用的 MT 103、金融机构资金划拨使用的 MT 202)为例,其设计之初为了节省存储与传输开销,设置了严格的字符上限,并且广泛依赖非结构化的自由文本域(Free-text Fields)。
在 MT 103 中,付款人地址、收款人地址或交易附言往往被限制在数行 35 字符以内的自由文本块中。发送方通常把国家、省份、街道、门牌号和联系方式压缩成一整段连续字符。
这给计算机系统带来了巨大的处理困难:自动化筛查引擎无法通过语法模式直接识别哪一段字符代表真实城市,哪一段字符是街道名称,哪一段字符只是缩写附言。当一笔支付从一个国内清算系统进入跨境代理行网络,再跳转至另一个国家的本地清算系统时,不同网络之间的字段长度和结构差异会导致数据截断,一旦核心清算信息在跳转中丢失,整笔支付只能转入人工干预。而且,不同国家的语言和拼写习惯不一致,导致对同一笔业务的理解不一致,需要大量人沟沟通处理,这也是为什么跨境支付效率地下的原因之一。
2. 结构化、语义化与可扩展性
相比于传统格式,ISO 20022 实现了结构化(Structured)、语义化(Semantic)与可扩展(Extensible)。
| 维度 | 传统电报/私有报文(以 MT 103 自由文本为例) | ISO 20022 规范报文(以 pacs.008 元素为例) | 业务与系统影响 |
|---|---|---|---|
| 数据组织形式 | 扁平字段,多行自由文本拼装 | 树状层级结构,清晰拆解每一个子实体 | 消除字符堆叠,机器可直接按节点读取数据 |
| 地址与身份识别 | 4 行 × 35 字符无差别混写:“Address: No.18 Lize Road, Fengtai,Beijing, CN” | <PstlAdr> 下细分子节点:<StrtNm>、<BldgNb>、<PstCd>、<TwnNm>、<Ctry> | 满足反洗钱与制裁名单自动化匹配,降低无谓误报拦截 |
| 主体法律身份 | 自由填写名称,缺乏标准化主体代码 | 专设 <OrgId> 节点,原生支持嵌入法人实体识别编码(LEI) | 跨机构穿透审查真实交易对手,提升穿透监管效率 |
| 汇款附言与用途 | 备注栏随意输入,长度受限(70 字符) | 专设结构化汇款信息节点 <RmtInf>,支持关联发票号、税务编码及扣款明细 | 企业资源计划(ERP)系统可自动对账并核销应收账款 |
| 业务语义扩展 | 字段增改周期长,需修改全链路解析器 | 基于对象模型开发,可通过添加子命名空间实现向前兼容扩展 | 支持后续平滑演进,不破坏原有基础通信逻辑 |
【传统自由文本模式】
:70: INV 98765 ABC TRADING Lize Road No.18 Beijing CN TAX ID 12345

【ISO 20022 结构化数据解析模式】
<RmtInf>
  <Strd>
    <RfrdDocInf>
      <Nb>INV-98765</Nb>
    </RfrdDocInf>
  </Strd>
</RmtInf>
<Cdtr>
  <Nm>ABC TRADING</Nm>
  <PstlAdr>
    <StrtNm>Lize Road</StrtNm>
    <BldgNb>No.18</BldgNb>
    <TwnNm>Beijing</TwnNm>
    <Ctry>CN</Ctry>
  </PstlAdr>
</Cdtr>
当机器能够准确获知每个字节的业务属性时,支付指令便可以直接触发直通式处理(Straight-Through Processing, STP)。银行合规系统不再需要根据不完整的字符串猜测付款人风险等级,自动化对账程序能够即刻核对采购发票与银行收款流水。支付数据的质量提升,是全球基础设施升级的主要驱动力。
三、ISO 20022里到底装了什么:从pain、pacs到camt看一笔支付的信息生命周期
ISO 20022 的报文命名遵循清晰的功能分类规则。每个标准报文名称均由四组标识构成,例如:
- 业务领域代码(Business Domain):前 4 位英文字母,代表该报文所属的业务领域(如
pacs代表支付清算结算,pain代表支付发起,camt代表现金管理)。 - 报文功能编号(Message Functionality):3 位数字,代表该领域内的具体功能定义(如
008代表客户跨行汇款,009代表金融机构转账)。 - 变体编号(Flavor/Variant):3 位数字,标识特定的行业或子市场定制模式(默认基础版本通常为
001)。 - 版本号(Version Number):2 位数字,代表该报文发布后的迭代更新版本。
通过透视一笔跨行客户支付的完整生命周期,可以清晰看懂这些报文如何协同运转。
【支付生命周期中的信息分层传递】

  企业付款客户 A                      企业收款客户 B
       │                                   ▲
       │ pain.001 (支付发起指令)             │ 内部入账通知
       ▼                                   │
   付款行 A ─────── pacs.008 (跨行清算) ─────── 账户行/收款行 B
       │                                   │
       ├─ camt.054 (借记记账通知)            ├─ camt.054 (贷记记账通知)
└─ camt.053 (日终对账单) └─ camt.053 (日终对账单)- 支付发起层:pain(Payment Initiation)
付款企业通过其企业网银或内部 ERP 系统向付款银行发出批量转账申请。这一阶段使用的报文属于支付发起领域(pain)。企业向开户行发送 pain.001(客户付款发起指令),请求银行从自身账户扣除资金;银行在系统校验后,可回复 pain.002(支付状态报告)向客户告知指令已受理或拒绝。
- 清算结算层:pacs(Payments Clearing and Settlement)
付款银行受理客户指令后,需要通过跨行支付系统向收款银行发送清算结算指令。这一阶段使用的报文属于银行间清算结算领域(pacs)。
- 如果是个人或企业客户发起的日常汇款,付款行会向收款行或支付系统发出
pacs.008(金融机构间客户付款报文),包含了收付双方的结构化信息与清算渠道信息。 - 如果是银行自身的资金拆借、外汇买卖头寸交割,则使用
pacs.009(金融机构付款报文),报文中不包含普通零售客户数据。 - 如果在资金转移过程中出现账户冻结或信息有误,接收方会发送
pacs.004(支付退回报文)发起退汇流程。
- 现金与账户管理层:camt(Cash Management)
在资金流转移的同时与结算后,银行需要与客户以及清算系统核对账目。这一阶段使用的报文属于现金管理领域(camt)。
- 当账户发生资金变动时,银行通过
camt.054(借贷记通知报文)向客户实时推送扣款或到账通知。 - 每个营业日结束时,参与行向大型企业客户发送
camt.053(银行客户对账单),提供日终账户余额与单笔明细。 - 当交易出现异常,机构之间通过
camt.056(支付撤销请求)和camt.029(撤销调查处理)进行自动化异常追踪。
报文流与资金流并不是一回事
有一个常常被人误解的地方是,不要把包含清算结算字段的 pacs.008 报文本身理解为资金流。 报文只是“具有高度结构化语义的付款指令”,实际的资金流则是另外一个处理流程。
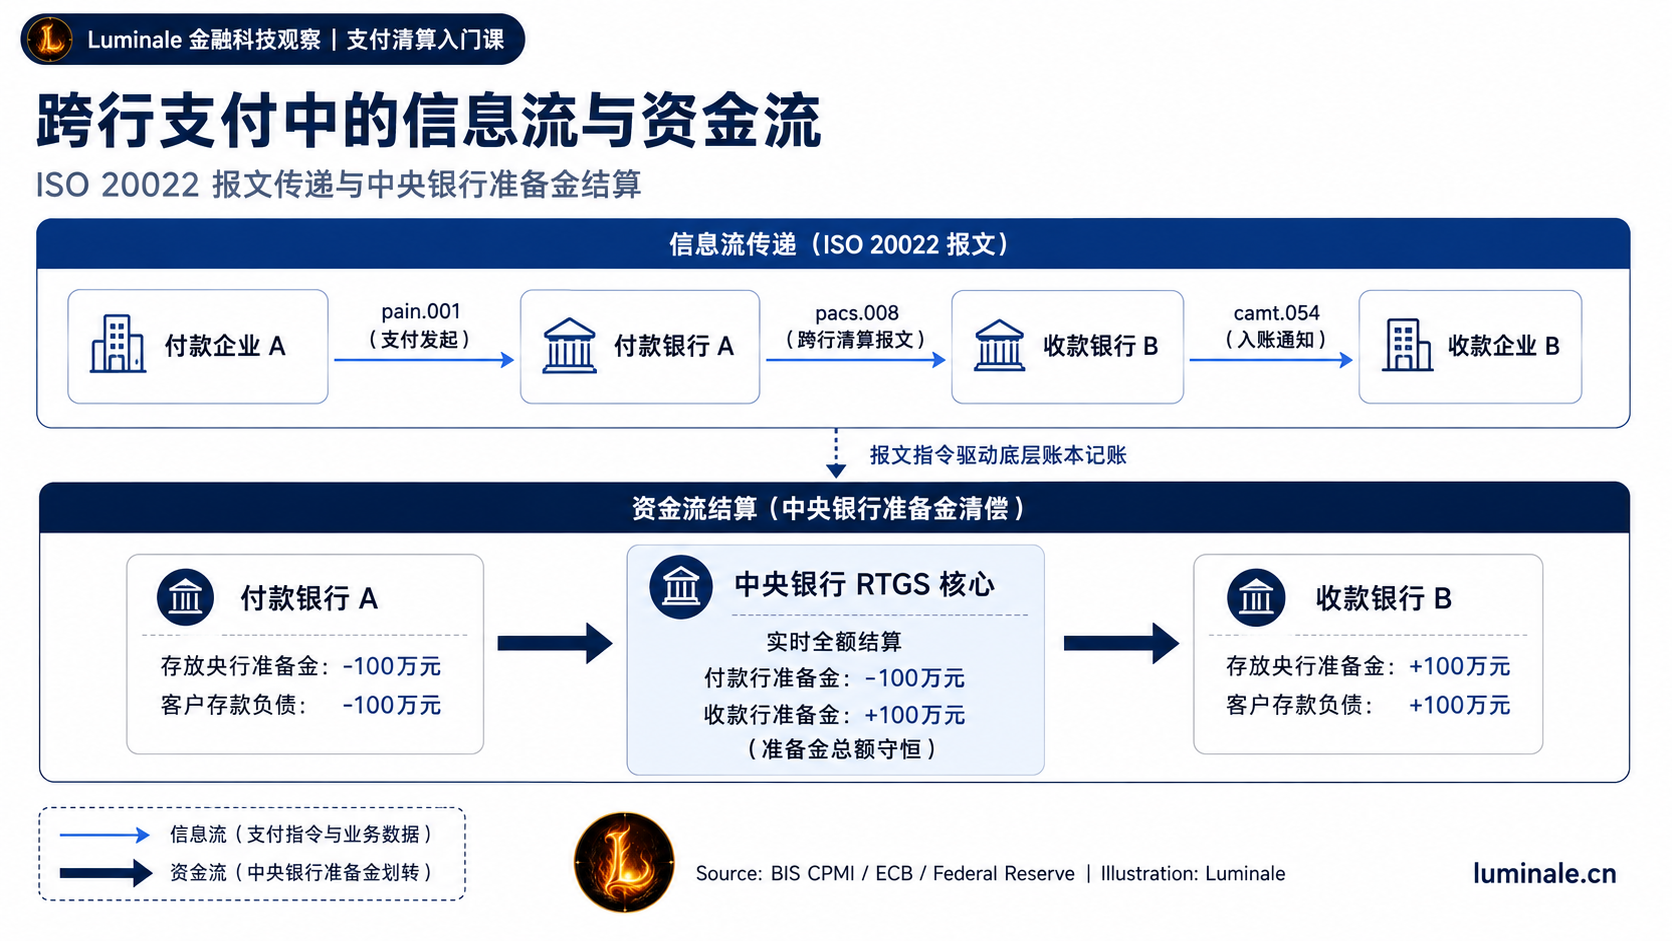
无论 pacs.008 报文内包含了多么复杂的数据元素,它只负责精确指示“付款行 A 请求中央银行从其准备金账户扣除 100 万元并划拨给收款行 B”。真正的最终清算与结算,仍然依赖大额实时全额结算(Real-Time Gross Settlement, RTGS)系统借记或贷记商业银行的准备金存款账户。报文本身只是通信方式,不是最终清偿手段。具体在一笔跨行转账中发生了什么,账务是如何处理的,我们在之前的文章《“转账成功”之后:支付指令、记账与资金转移其实是三件事》中已做过详细解释。
四、为什么全球都在迁移:从各国RTGS到Swift跨境演进
从各国大额支付系统到跨国通信网络,全球金融核心基础设施在过去几年间都在进行系统报文向ISO 20022标准迁移,这也是二十国集团(Group of Twenty, G20)推动改善全球跨境支付路线图的重要技术前提。
1. 全球大额实时全额结算系统的迁移
大额实时全额结算系统(RTGS)是一国金融市场基础设施的枢纽。由于大额系统承载着系统重要性资金往来,各主要司法辖区对报文标准的升级经历了长达数年的论证、沙盒演练与试运行。
根据国际清算银行 CPMI 汇总梳理的全球基础设施迁移历程[4],主要经济体的大额结算系统分批稳步切换:
【全球核心大额支付系统 ISO 20022 迁移演进】

2015 ── 日本银行 BOJ-NET 完成系统改造并较早采纳 ISO 20022
 │
2020 ── 中国人民银行大额实时支付系统全面应用并持续优化(伴随国内二代支付系统升级)
 │
2022 ── 新加坡金融管理局 MEPS+ 完成向新报文规范的正式运行
 │
2023 ── 欧元区欧洲央行 T2(替换原 TARGET2)系统完成大版本升级
 │    ── 英国央行 CHAPS 完成核心清算报文向 ISO 20022 转换
 │    ── 加拿大 Lynx 大额系统第一阶段迁移落地
 │
2024 ── 中国香港金融管理局港元 CHATS 完成 ISO 20022 系统迁移
 │
2025 ── 美国联邦储备银行 Fedwire Funds Service 实现切换(2025年7月)
 │    ── Swift 跨境支付与报告报文共存期宣告结束(2025年11月22日)
 │
2026 ── CPMI 发布新版跨境支付 ISO 20022 协调数据要求,推进全生命周期数据统一- 日本:日本银行金融网络系统(Bank of Japan Financial Network System, BOJ-NET)早在 2015 年就推进了基于 ISO 20022 报文协议的全面升级,是全球主要储备货币国家中较早建立实践经验的基础设施。
- 欧元区与英国:2023 年 3 月,欧洲中央银行正式上线全新的 T2 系统,以 ISO 20022 统一替代原有的 TARGET2 传统消息架构;同年 6 月,英国央行清算所自动支付系统(Clearing House Automated Payment System, CHAPS)顺利切换。
- 美国:美联储针对联邦储备资金服务(Fedwire Funds Service)推行了大额支付报文向 ISO 20022 的迁移,于 2025 年 7 月完成向新报文规范的过渡[5]。美元大额清算底层报文的升级,标志着全球主要储备货币的核心批发级结算系统已基本完成标准归口。
2. Swift与ISO 20022的真实关系:标准与网络
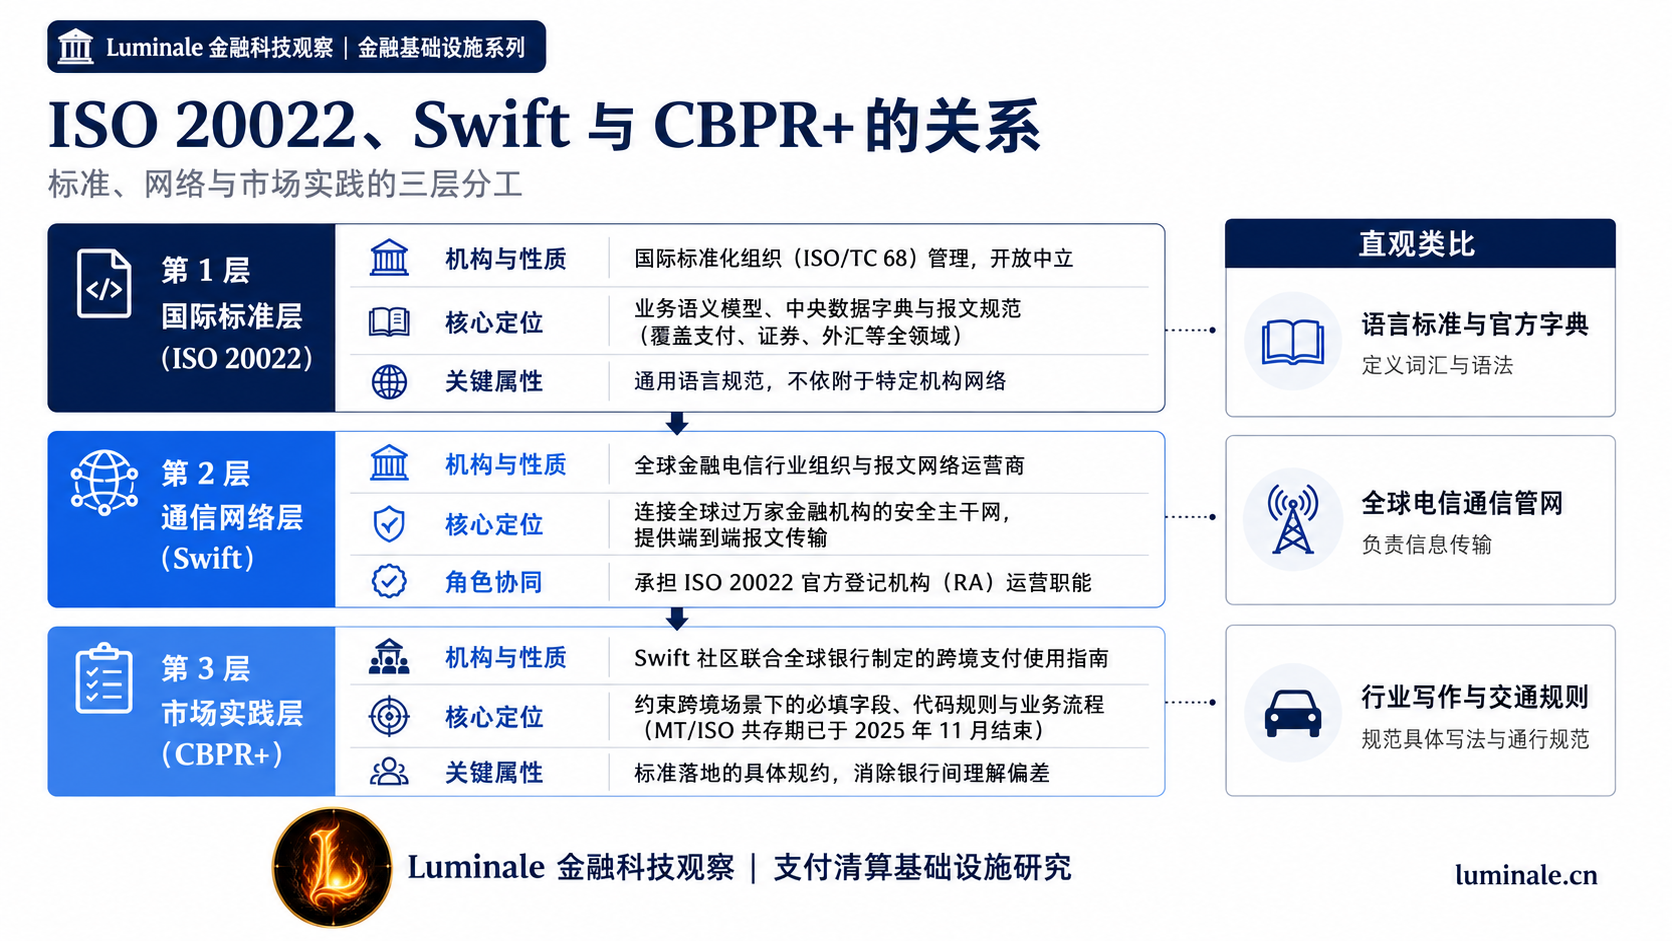
许多初学者容易把 Swift 与 ISO 20022 混为一谈。在实际金融运行中,两者具有明确的角色分工:
- ISO 20022 是一套国际标准体系:由国际标准化组织管理,所有金融系统、私有联盟网络、甚至非银金融科技平台均可免费参考与集成,并不属于某一家商业机构。
- Swift 是全球金融电信合作组织与网络运营机构:它为全球过万家金融机构提供金融报文的安全加密传输链路,并在业务中采纳适用的报文规范。
Swift 承担了 ISO 20022 官方登记机构(RA)的职能;同时,为了在 Swift 网络上规范统一各家跨国银行的使用方式,Swift 联合全球商业银行与清算专家,主导制定了跨境支付与报告规则(Cross-Border Payments and Reporting Plus, CBPR+)。
CBPR+ 不是独立于 ISO 20022 之外的另一套标准,而是一份针对 Swift 跨境支付业务场景的“市场实践应用指南”。
在 2023 年 3 月启动的过渡期内,Swift 允许传统 MT 报文与 ISO 20022 报文并存传输,并提供在线报文翻译转换服务(In-flow Translation)。随着全球金融机构改造逐步到位,过渡阶段于 2025 年 11 月 22 日正式终止,Swift 跨境支付通道正式结束 MT 与 ISO 20022 的共存期,全面转入纯 ISO 20022 报文处理模式[6]。
3. G20跨境支付路线图与CPMI的推动
传统跨境支付体系长期面临“成本高昂、结算迟缓、透明度低、接入困难”四大痛点。G20 财长与央行行长会议在 2020 年正式核准了由金融稳定委员会(Financial Stability Board, FSB)联合 CPMI 制定的《增强跨境支付路线图》(G20 Roadmap for Enhancing Cross-Border Payments)。在这一行动方案中,报文格式碎片化被明确界定为造成直通式处理效率地下的原因之一。
为打破各系统之间的信息壁垒,CPMI 联合支付市场实践组(Payments Market Practice Group, PMPG)在 2023 年发布了针对跨境支付的《ISO 20022 协调数据要求》(Harmonised ISO 20022 Data Requirements)[7]。该文件提出了跨系统交互的最低基础数据规范,要求各经济体最迟于 2027 年底实现端到端业务数据的完全一致与无损贯通;2026 年 2 月,CPMI 进一步向市场发布了更新版本指南,进一步明确了针对代理行和跨境快速支付对接场景下的字段结构。
五、都使用ISO 20022了,为什么跨境支付的碎片化仍然存在?
在全球主要金融中心与 Swift 都采用 ISO 20022 之后,人们可能会问:既然通信协议统一了,那么困扰全球跨境支付多年的碎片化问题是不是就会迎刃而解?
然而,现实情况要复杂得多。采用同一个技术标准,绝不等于用同一种方式执行业务逻辑。
1. 跨境支付依然存在的七层结构性碎片化
在多边支付清算生态中,即便各系统都声称“兼容 ISO 20022”,摩擦依然存在:
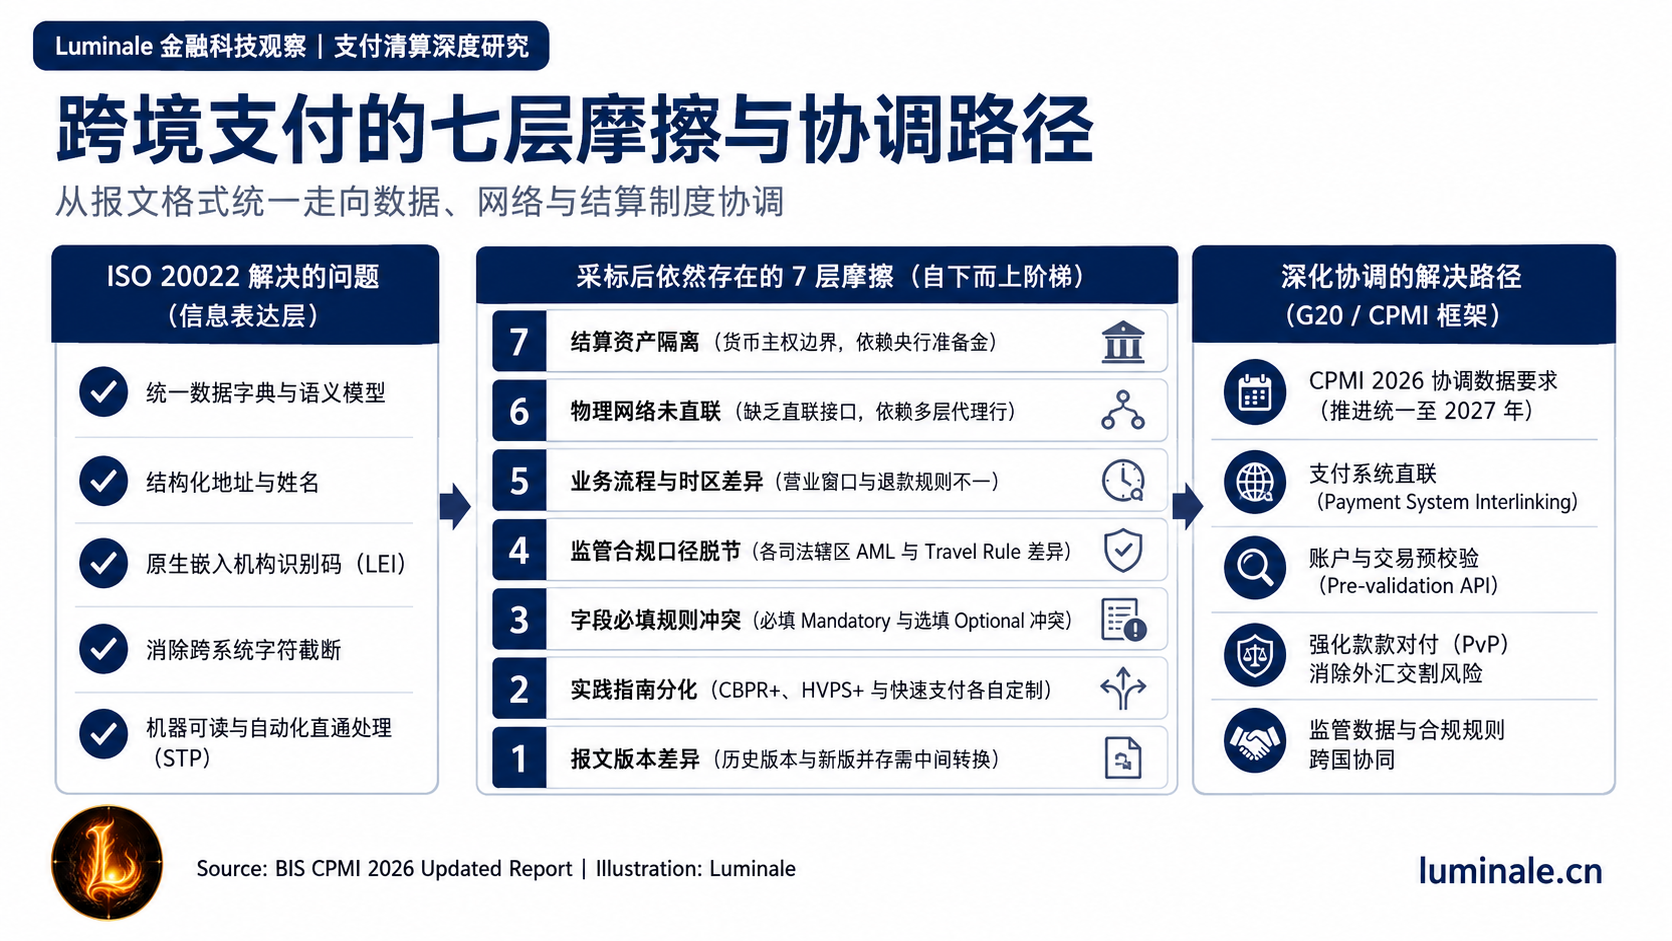
- 报文版本差异(Version Fragmentation):ISO 20022 处于持续演变状态,例如
pacs.008拥有多个历史版本。如果欧洲系统停留在某一年的维护版本,而美洲系统已升级至更新版本,中间层依旧需要建立报文转换规则,难以实现完全平滑对接。 - 市场实践指南分化(Usage Guidelines Fragmentation):Swift 遵循 CBPR+,各国大额结算遵循各自的 HVPS+ 规范,快速支付系统(Fast Payment Systems, FPS)又发展出独立的轻量级规范。同属于 ISO 20022 家族,针对同一个报文,不同系统的规则各有千秋。
- 字段约束规则冲突(Field Rule Divergence):在系统 A 中,收款人的法定识别码(如 LEI)可能被设为强制必填项(Mandatory),未填写则系统校验不通过;而在系统 B 中,该字段可能是非强制的可选项(Optional)。当交易从系统 B 路由至系统 A 时,缺失必填字段便会导致处理中断。
- 监管与合规数据口径不一致(Regulatory Fragmentation):反洗钱(AML)、反恐怖融资(CFT)、国际制裁筛查规则以及旅行规则(Travel Rule)由各主权国家根据自身法律独立制定。不同司法辖区对客户受益所有人穿透识别的粒度要求互不兼容。标准能够承载数据,但无法消除各自主权监管在信息合规要求上的差异。
- 异常与退汇处理流程割裂(Business Workflow Divergence):各国的清算窗口营业时间、日终批处理机制、交易撤销机制、追索权界定及退汇手续费扣减规则均遵循本地惯例。格式的统一并不能消解业务习惯与清算规则的时间差。
- 基础设施未连通(Interlinking Deficit):两个清算系统都在运行 ISO 20022,并不意味着它们之间存在直连的系统接口(API)或专线。两家商业银行要完成资金划拨,依然高度依赖分布在全球各地的层层代理银行(Correspondent Banks)进行代理路由。
- 最终清算资产彼此隔离(Settlement Asset Fragmentation):这是最底层的货币制度边界。美元最终必须在美国联邦储备体系的准备金账本完成结算,欧元必须在欧洲央行的准备金账本完成结算,人民币必须在中国人民银行的大额支付系统完成结算。跨货币交易不可避免地涉及外汇流动性拆借、汇率风险管理与外汇交易结算风险。详见《换汇最危险的时刻是什么?——PvP为什么是外汇市场的“一手交钱,一手收钱”》
2. 真正实现互操作性还需要什么?
从以上层次可以看出,ISO 20022 主要降低了“机构之间说不同语言”的通信损耗。但要消除跨境支付的综合摩擦,全球金融基础设施还需要在以下方面协同推进:
- 从格式协调(Format Harmonisation)走向数据协调(Data Harmonisation):全球各支付主体不能仅在外壳上套用 XML,而必须严格遵循 CPMI 提倡的协调数据要求,确保从最终付款端发起的第一张
pain报文开始,结构化姓名、地址和企业标识码就能端到端无损传递至收款端,中途不再被压缩或截断。 - 市场实践指南的统一:推动各国的 HVPS+ 与跨境使用的 CBPR+ 消除不必要的差异化规则,向更统一的规范靠拢。
- 基础设施直联(Payment System Interlinking)与实时预校验(Pre-validation):在报文正式发出前,通过系统应用接口(API)实时预校验收款人姓名与账号的一致性;推动跨国快速支付系统实现网关直连,减少对多层代理行的冗长依赖。
- 强化同步交收(Payment versus Payment, PvP)外汇结算机制:依靠类似外汇连续联系结算系统(Continuous Linked Settlement, CLS)等金融市场基础设施,确保跨境交易中两种货币的资金流在各自央行账本实现同步不可撤销的原子交收,从根本上隔离跨时区交割风险。
ISO 20022 统一了全球金融通信的基础词汇,但跨境支付真正面对的是涵盖数据、规则、通信网络、监管法律与央行货币结算安排的多维治理挑战。
六、结语
在经历数年的准备之后,全球主要经济体的大额结算系统与跨境主干网络相继完成了向新标准的切换,跨境支付领域的 MT 报文共存期也已走入历史。
这标志着一个历史阶段的结束,但一个更关键的治理阶段依然开始:全球金融体系能否真正以一致的规则、一致的数据标准和不中断的业务规则,去使用这门已经建立的共同语言?
ISO 20022 的价值在于它为金融世界第一次搭建了从终端客户发起、银行间路由、中央银行清算结算到账户日终核销的全链路数据模型。
理解下一代金融市场基础设施的演化,需要将视线从单一的报文格式转向更为深层的信息生态。在后续追踪金融基础设施演进时,值得持续关注三个问题:
- 业务数据是否真正实现了端到端的结构化无损流转?
- 各国市场实践指南与监管规则的摩擦是否正在缩小?
- 共同的数据标准能否真正推动基础设施间的互联互通?
参考资料
[1]: ISO 20022 Registration Management Group. About ISO 20022. Available at: https://www.iso20022.org/about-iso-20022 ↩
[2]: International Organization for Standardization. ISO 20022: Financial services — Universal financial industry message scheme. Available at: https://www.iso20022.org/iso-20022-standard ↩
[3]: ISO 20022 Standards Evaluation Groups. ISO 20022 Standard Maintenance Process. Available at: https://www.iso20022.org/iso-20022-standard-maintenance-process ↩
[4]: Bank for International Settlements, Committee on Payments and Market Infrastructures. The future of financial messaging: navigating the ISO 20022 migration journey, CPMI Brief 11, February 2026. Available at: https://www.bis.org/cpmi/publ/brief11.pdf ↩
[5]: Federal Reserve Bank Financial Services. Fedwire Funds Service ISO 20022 Implementation Final Phase. Available at: https://www.frbservices.org/news/fed360/issues/071625/wires-iso-20022-implementation-complete-fedwire-funds-service ↩
[6]: Swift. ISO 20022: A new era in global payments. Available at: https://www.swift.com/news-events/news/iso-20022-new-era-global-payments ↩
[7]: Bank for International Settlements, Committee on Payments and Market Infrastructures & Payments Market Practice Group. Harmonised ISO 20022 data requirements for enhancing cross-border payments, CPMI Updated Report, February 2026. Available at: https://www.bis.org/publications/harmonised-iso-20022-data-requirements-enhancing-cross-border-payments-updated-report ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/what-is-iso-20022-common-language-payment-infrastructure