手机银行里,一笔 100 元转账通常几秒钟就能完成。
A 点击“转账”,填入 B 的账户信息,页面很快显示“转账成功”;有时,B 的余额也同时增加 100 元。站在用户的角度,这很容易理解成:A 的钱已经从 A 银行到了 B 银行。
但换个问法,事情就复杂起来:这 100 元究竟在哪里移动?
用户点击按钮,先发出的是支付指令。银行依据这项指令修改客户账户;如果付款人和收款人不在同一家银行,银行之间还要处理由此产生的债权债务,并按约定完成结算。
所以,“支付指令已发出”“付款账户已扣款”“收款人余额已增加”“银行间最终结算已完成”说的不是同一件事,发生的时间也不一定相同。
把这几层分开,才能看清清算、结算、实时全额结算(RTGS)、跨境支付和数字货币系统各自在处理什么。
一、一笔 100 元转账,不等于一张钞票沿着网络跑过去
假设 A 通过手机银行向 B 转账 100 元。
从界面上看,操作很简单:填写收款人、确认金额、完成验证。银行系统收到的却不是“把一张属于 A 的 100 元搬到 B 那里”,而是一项可以校验和执行的指令:
从付款人 A 的账户扣减 100 元,并向收款人 B 支付 100 元。
系统随后会处理账户状态校验、身份验证、风险控制、指令路由、账户记账、交易通知,以及必要的银行间清算和结算。
支付系统处理的重点,不是某一笔带着 A 名字的实体资金,而是账户关系和履约责任如何变化。
把钱想成快递,人们很自然会以为它从甲地装车,沿着线路运到乙地。银行存款支付更像是多个账本围绕一项有效指令协同更新。客户看到的是余额变化;金融基础设施要处理的是谁欠谁多少、这笔债务怎样确认、怎样了结。
“转账成功”只是一个业务状态。它对用户很重要,但不能仅凭这一状态判断银行间结算走到了哪一步。
二、账户里的 100 元,首先是一项存款债权
支付为什么先表现为记账,要从银行存款的性质说起。
A 账户里显示的 100 元,对 A 来说是其对银行的一项存款债权;对银行来说,则是自己对 A 承担的一项存款负债。银行需要依照合同、监管规则和支付安排履行这项负债。
简化来看,银行的资产负债表可以写成:
| 资产 | 负债 |
|---|---|
| 准备金、贷款、债券、现金及其他资产 | 客户存款、同业负债、其他负债 |
资产与负债加所有者权益之间必须保持会计恒等关系。这里不该理解成“每一笔存款都单独锁在一叠钞票后面”。更准确地说,存款是银行真实的金融负债,客户可以主张这项债权;银行则依靠资产、流动性管理和偿付能力承担兑现责任。
因此,A 对外付款时,银行先减少自己对 A 的部分存款负债;B 收款时,收款银行增加自己对 B 的部分存款负债。
支付也因此不只是信息传输。信息告诉系统谁要向谁付款;支付要真正生效,相应的账户关系还必须被正确修改,并由合适的主体承担履约责任。
三、同行转账:同一家银行内部的负债重分配
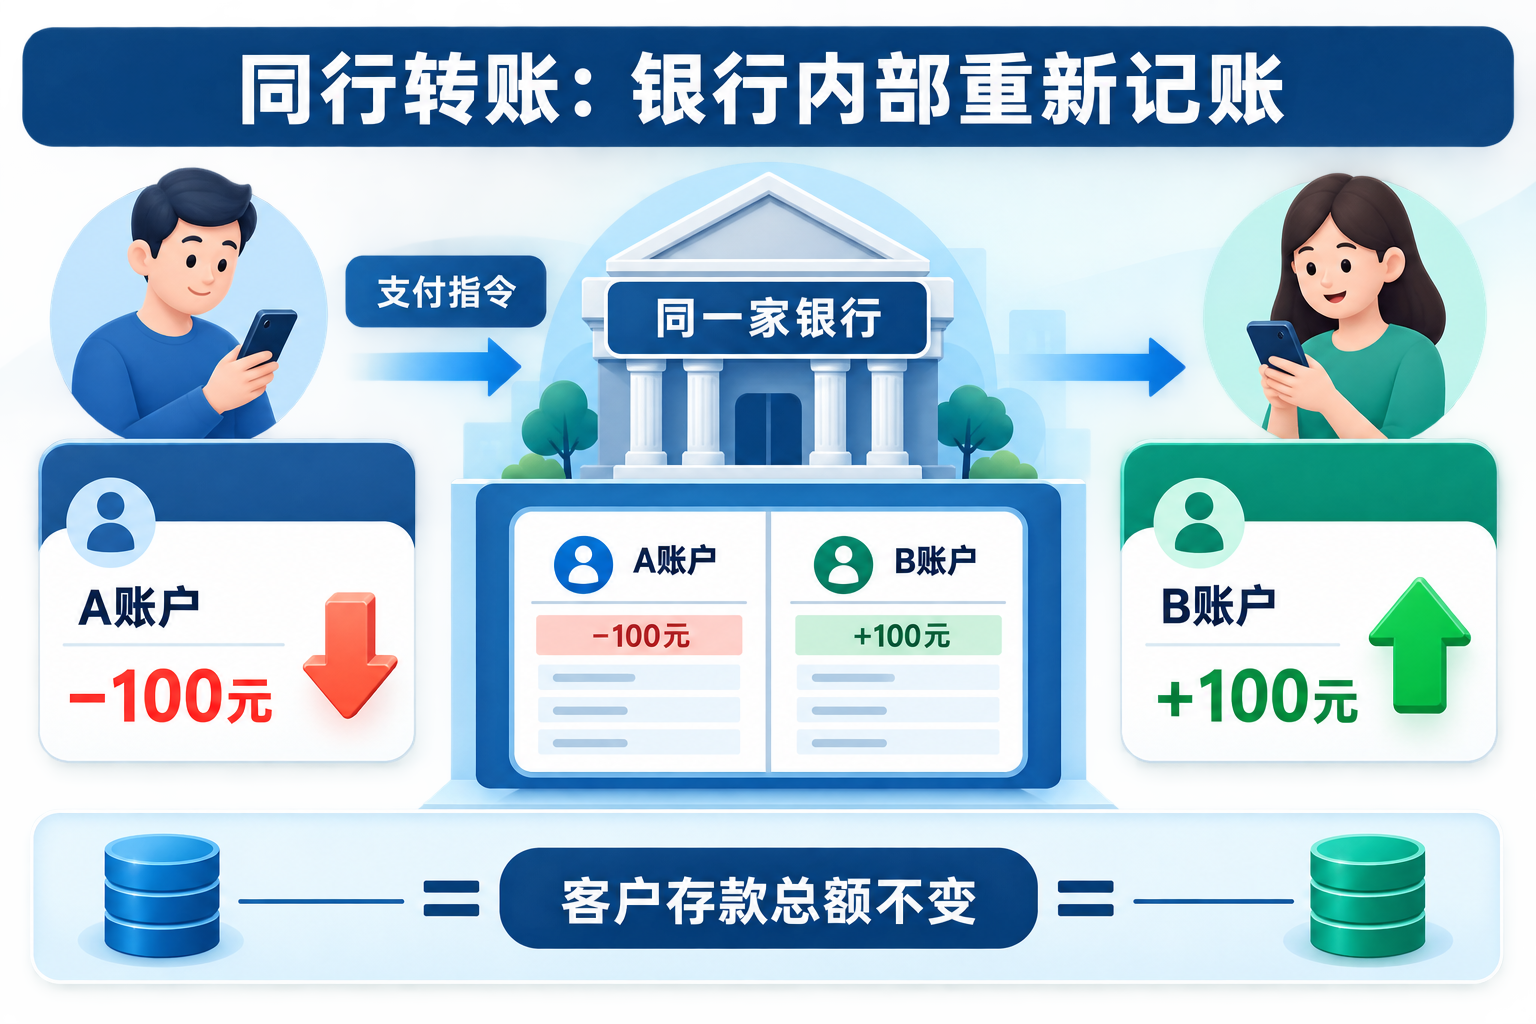
先看最简单的情况:A 和 B 都在甲银行开户。
A 向 B 转账 100 元后,甲银行会核验指令、余额和交易条件。交易通过后,甲银行在内部账本中同时完成两项变化:
| 甲银行对客户的存款负债 | 转账前 | 变化 | 转账后 |
|---|---|---|---|
| 对 A 的存款负债 | 100 元 | −100 元 | 0 元 |
| 对 B 的存款负债 | 0 元 | +100 元 | 100 元 |
| 客户存款负债总额 | 100 元 | 0 元 | 100 元 |
对甲银行整体来说,客户存款负债总额通常不会因为这笔转账增加或减少。变化的是银行欠谁的钱:原先欠 A 100 元,转账后少欠 A 100 元、多欠 B 100 元。
A 的可支配存款减少,B 的可支配存款增加,经济价值已经在两人之间转移。双方账户都由甲银行维护,因此甲银行在内部账本中完成这次重新分配即可,通常不需要再处理两家银行之间的结算。
这一区分也会影响支付产品和系统的设计。账户是否在同一机构、支付是否闭环、交易是否涉及外部参与者,都会影响处理链路、成本、时效、风险和可用的结算方式。
四、跨行转账:客户层之下,多出一层银行间关系
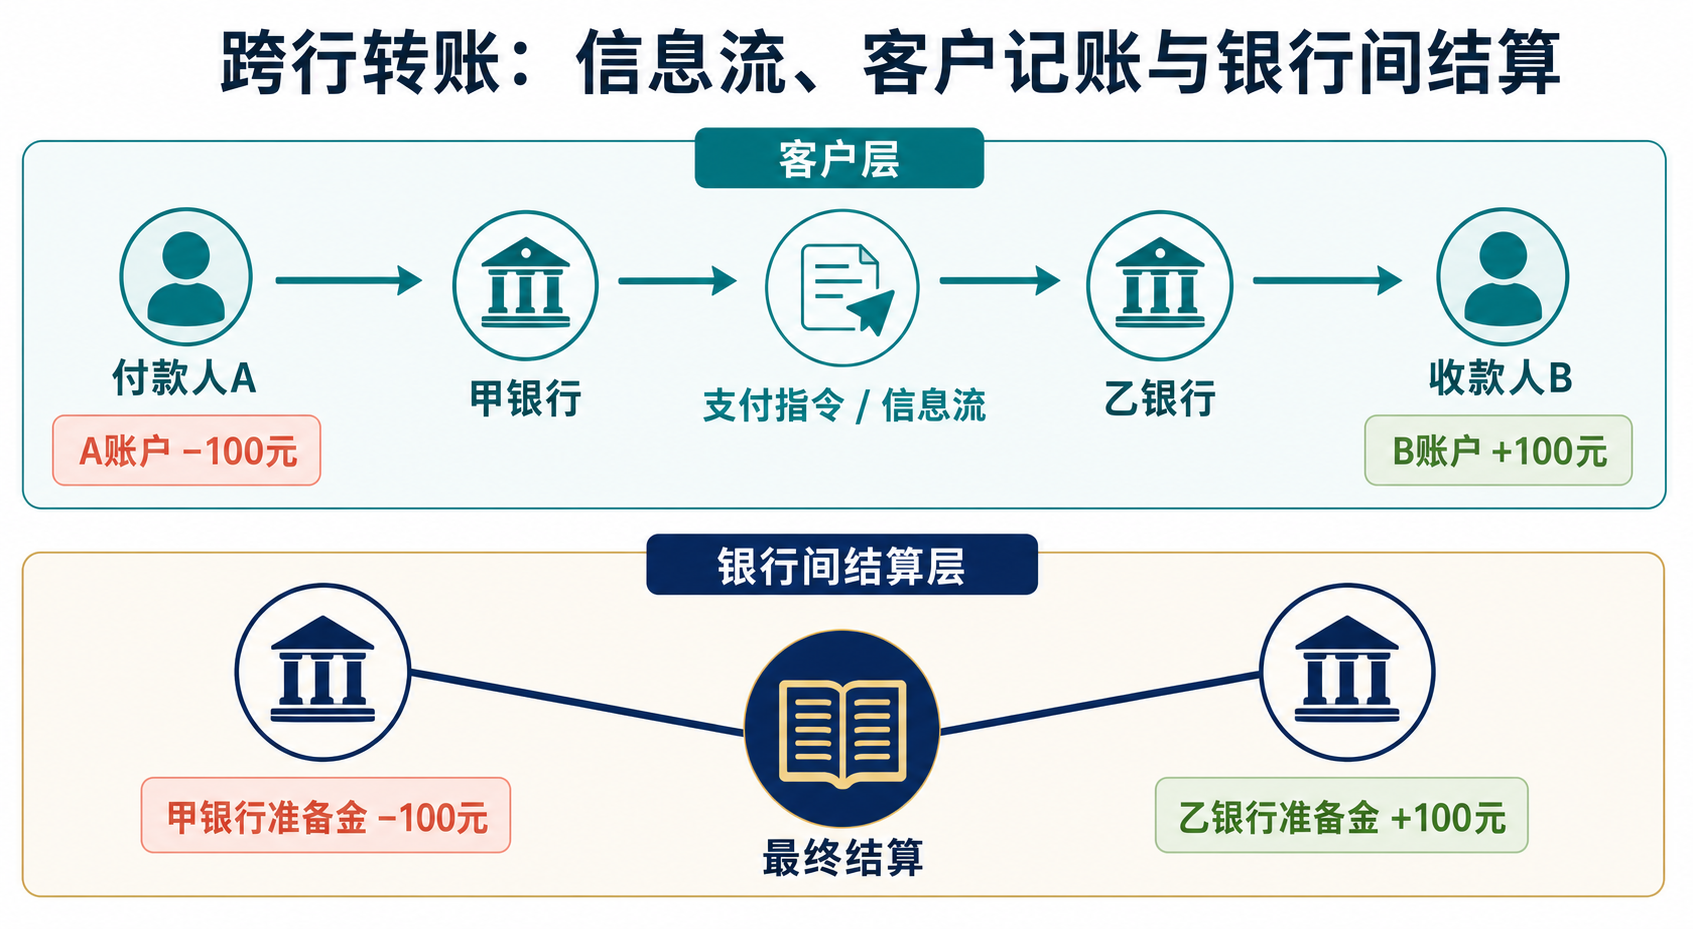
现在把场景换成:A 在甲银行,B 在乙银行。
甲银行减少 A 的 100 元余额,乙银行增加 B 的 100 元余额,仍是客户最直接看到的结果。但事情不能到此为止。
乙银行不能只因为收到一条外部消息,就无条件增加自己对 B 的 100 元负债。它既然多承担了一笔对 B 的付款责任,就需要从甲银行取得相应价值,或者至少形成一项日后可以清偿的对甲银行债权。
一笔跨行支付至少可以分成三个相互关联、却不能混在一起看的层次:
| 层次 | 核心问题 | 典型动作 |
|---|---|---|
| 客户层 | 谁向谁支付? | A 发起付款;A 余额减少;B 余额增加 |
| 信息与处理层 | 参与者如何识别、确认和处理指令? | 身份校验、风控、路由、报文传递、回执 |
| 银行间层 | 甲银行如何对乙银行履约? | 形成、轧差或清偿银行间债权债务;最终结算 |
可以把它看作两条链路:
- 上层:A 向甲银行发出支付指令。支付信息经过处理链路传到乙银行,乙银行据此向 B 入账。
- 下层:甲银行和乙银行处理这笔支付带来的机构间资金关系。
上层处理客户体验和指令;下层处理参与机构之间谁欠谁、怎样还清。两者彼此依赖,却不是同一个账本,也不必按照同一节奏运行。
跨行支付多出来的难点就在这里:客户账户变动以后,银行之间还要解决履约。
五、跨行支付中,记账与结算可以处于不同时间安排
假设 A 向 B 支付 100 元,甲银行和乙银行各自维护客户账本。用概念化的方式表示,这笔交易会带来以下变化:
| 主体 | 账户或关系 | 变化 |
|---|---|---|
| A | 对甲银行的存款债权 | −100 元 |
| 甲银行 | 对 A 的存款负债 | −100 元 |
| 乙银行 | 对 B 的存款负债 | +100 元 |
| B | 对乙银行的存款债权 | +100 元 |
| 甲银行与乙银行 | 银行间债权债务或结算资产头寸 | 需要相应处理 |
最后一行说明,分析跨行支付不能只盯着客户余额。
在最简化的逐笔结算描述里,甲银行可能减少自己持有的某类银行间结算资产,乙银行相应增加。其他支付安排也可能先累计多笔应收应付,轧差后再结算净额;还有一些安排会使用清算机构、担保机制、流动性支持或预先注资账户。
各类系统的设计差别很大,不能把跨行支付一概说成“每笔都实时动用央行准备金”。不过无论技术和制度路径如何安排,乙银行增加对 B 的负债后,甲银行都必须以乙银行可以接受的方式履约。
这也是“秒到账”不能直接等同于“银行间最终结算已逐笔完成”的原因。前端可以实时到账,后端的清算和结算则可能按照另一套风险控制与流动性管理安排推进。
六、“成功”到底成功了什么?
一笔支付可能同时处于多个状态。比起只问“到账了吗”,下面这些问题更能帮助我们分析支付系统:
| 状态 | 它回答的问题 |
|---|---|
| 指令已提交 | 付款人是否已经表达了付款意图? |
| 指令已受理 | 系统是否接受并开始处理这笔交易? |
| 付款账户已扣款 | 付款银行是否已减少对付款人的存款负债? |
| 收款账户已入账 | 收款银行是否已增加对收款人的存款负债? |
| 已清算 | 机构之间的应收应付是否已被确认、汇总或轧差? |
| 已最终结算 | 机构间债务是否已使用约定结算资产得到不可撤销的履约? |
支付指令回答谁要求向谁付多少钱;信息传递处理各参与方怎样获知并确认交易;账户记账决定哪些客户账户要怎样变化。
清算和结算处理的则是银行间关系。清算通常包括交易确认、应收应付计算、轧差和风险安排;最终结算要回答的是,参与机构间的债务用什么资产、以何种具有终局性的方式完成履约。
这个区别会落到产品设计和风险管理的具体问题上。系统如果允许收款方在最终结算前使用资金,就要明确对手方风险、流动性风险或撤销风险由谁承担;系统如果强调最终性,则还要看它使用什么结算资产,规则和法律安排又如何设计。
七、从前端体验,走向支付基础设施
谈支付时,人们很容易关注扫码是否成功、余额有没有刷新、资金几秒到账。金融科技从业者还需要继续追问:
- 谁修改了谁的账户?
- 哪家银行因此多承担了一笔客户负债?
- 信息流和价值流是不是由同一套机制承载?
- 银行之间形成了什么债权债务关系?
- 这项关系最后怎样清偿,尚未结算期间的风险由谁承担?
同行转账是同一家银行内部对存款负债的重新分配。跨行转账则会在客户账户之下形成一个银行间层,只要付款人和收款人分属不同机构,就绕不过这一层。
支付也就不只是“余额减一加一”。它需要协调客户账本、机构间债权债务、信息传递和最终履约。
下一篇会继续回答一个具体问题:
甲银行欠乙银行的这 100 元,最后到底用什么钱来还?
答案会带我们讨论支付系统中的结算资产:央行准备金,以及银行在中央银行开立的结算账户。
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/payment-instruction-account-posting-and-funds-transfer