中国一家制造企业准备向德国供应商购买一批设备,合同金额为100万美元。两家公司第一次合作,买方不愿在发货前付清货款,卖方也不愿把设备运出去后再等待一个并不熟悉的客户付款。
在距离、运输时间和法律环境的限制下,买卖双方很难同时完成交货与收款。设备可能在海上运输数周,买方还要安装、调试;卖方则需要支付原材料、生产和运费,无法无限期等待。
信用证(Letter of Credit, L/C)通过让银行加入这笔交易来解决贸易中买卖双方的互信问题。买方申请开证,银行向卖方作出承诺:卖方提交符合要求的单据后,银行按照信用证约定承付。
但银行的承诺有明确条件,卖方能否收到款项,取决于交单是否相符,以及相关银行能否履行承诺。买方则通过事先约定的单据要求,取得装运、保险、检验等方面的文件证据。
从这个安排出发,才能理解信用证里的银行角色、审单规则、融资业务,以及审单通过后仍然需要完成的资金结算。本文主要讨论货物和服务贸易中的跟单信用证(Documentary Credit)。
一、信用证解决的信用问题:谁在什么条件下承担付款责任
1. 买卖双方怎样分担先付款、后交货的风险
一笔贸易中的付款方式,有如下几种方式。
| 付款安排 | 基本做法 | 卖方主要承担什么 | 买方主要承担什么 |
|---|---|---|---|
| 预付款(Cash in Advance) | 买方先付款,卖方随后发货 | 收款后的履约责任 | 付款后卖方不发货,或履约不符合合同 |
| 赊销(Open Account) | 卖方先发货,买方在约定账期付款 | 买方迟付、拒付或无力付款 | 收货后的付款责任及货物质量风险 |
| 跟单托收(Documentary Collection, D/C) | 银行按托收指示传递单据、收取款项 | 买方可能拒绝付款或承兑;银行通常不承诺付款 | 按约付款或承兑后取得相关单据,仍需承担货物风险 |
| 信用证 | 银行承诺按信用证条件对相符交单承付 | 单据不符、银行信用及其他未被覆盖的风险 | 开证成本、向银行偿还款项,以及单据未必能证明全部履约事实的风险 |
托收与信用证都会出现银行和单据,但两者的付款责任不同。托收银行只是协助收款,而信用证的开证行则需要承担承付义务。付款方式的具体比较,可参见美国国际贸易管理局的《贸易融资指南》。[2]
信用证也有成本。买方可能需要占用授信、缴纳保证金,卖方需要准备和检查单据;开证、通知、保兑、融资等服务还可能分别收费。对于金额较小、双方长期合作且信用稳定的交易,企业可能更愿意采用赊销、托收或其他安排。信用证是否合适,要放在具体交易条件下判断。
2. 银行如何承诺付款
国际商会(International Chamber of Commerce, ICC)制定的《跟单信用证统一惯例》(Uniform Customs and Practice for Documentary Credits, UCP 600),把信用证建立在不可撤销的银行承诺和相符交单之上。相符交单(Complying Presentation)需要符合信用证条款、适用的规则和国际标准银行实务。[1]
设备贸易中的开证行,可以向德国卖方承诺:在约定期限内,收到符合要求的商业发票、运输单据及其他规定单据后,按约定方式付款。
卖方由此拿到了一个银行承诺,但开证行本身的信用和履约能力仍要另行评价,不能仅凭买方发来一份写着信用证的文件,就认定已经获得可靠付款保障。
开证行从信用证开立时便受其承诺约束。不可撤销意味着申请人不能在开证后单方面取消或改动这个承诺;信用证修改还需要按适用规则取得相关方同意。[1]
3. 贸易合同与信用证各自约束什么
两份文件服务于同一笔交易,却形成不同的法律关系。
设备买卖合同规定型号、技术参数、质量标准、安装服务、违约责任等。信用证规定银行接受哪些单据、何时接受、以什么方式承付。
信用证独立性原则(Independence Principle)意味着,银行的信用证义务通常不随买卖合同争议而改变;单据交易原则(Documentary Principle)则要求银行依据单据处理信用证业务。UCP 600第4、5条分别规定了这两个原则。[1]
例如,买方收到设备后认为运行噪声超过合同标准,需要依据买卖合同向卖方索赔。银行审查信用证时,面对的可能是一套表面相符的发票、提单和检验证书。银行通常没有条件自行判定设备是否达到全部技术指标。
买方因此要认真设计单据要求。如果买方希望在付款前取得独立检验机构出具的报告,应在合同及信用证安排中把出具机构、检查内容和交单要求约定好。
但信用证独立性存在法律上的边界。如果信用证在开立之初就存在欺诈行为,开证行是可以支付的。[3]
二、一张信用证里的银行:开证、通知、指定、保兑与议付
1. 信用证的四个基本主体
信用证的包含了四个基本主体:
| 主体 | 在设备贸易中的身份 | 主要职责 |
|---|---|---|
| 申请人(Applicant) | 中国买方A | 申请开证,落实授信或保证金,按约向开证行偿还款项 |
| 开证行(Issuing Bank) | 银行X | 开立信用证,承担信用证项下的承付义务 |
| 通知行(Advising Bank) | 德国银行Y | 核验收到信用证的表面真实性,准确通知卖方 |
| 受益人(Beneficiary) | 德国卖方B | 检查信用证,履约并按要求提交单据 |
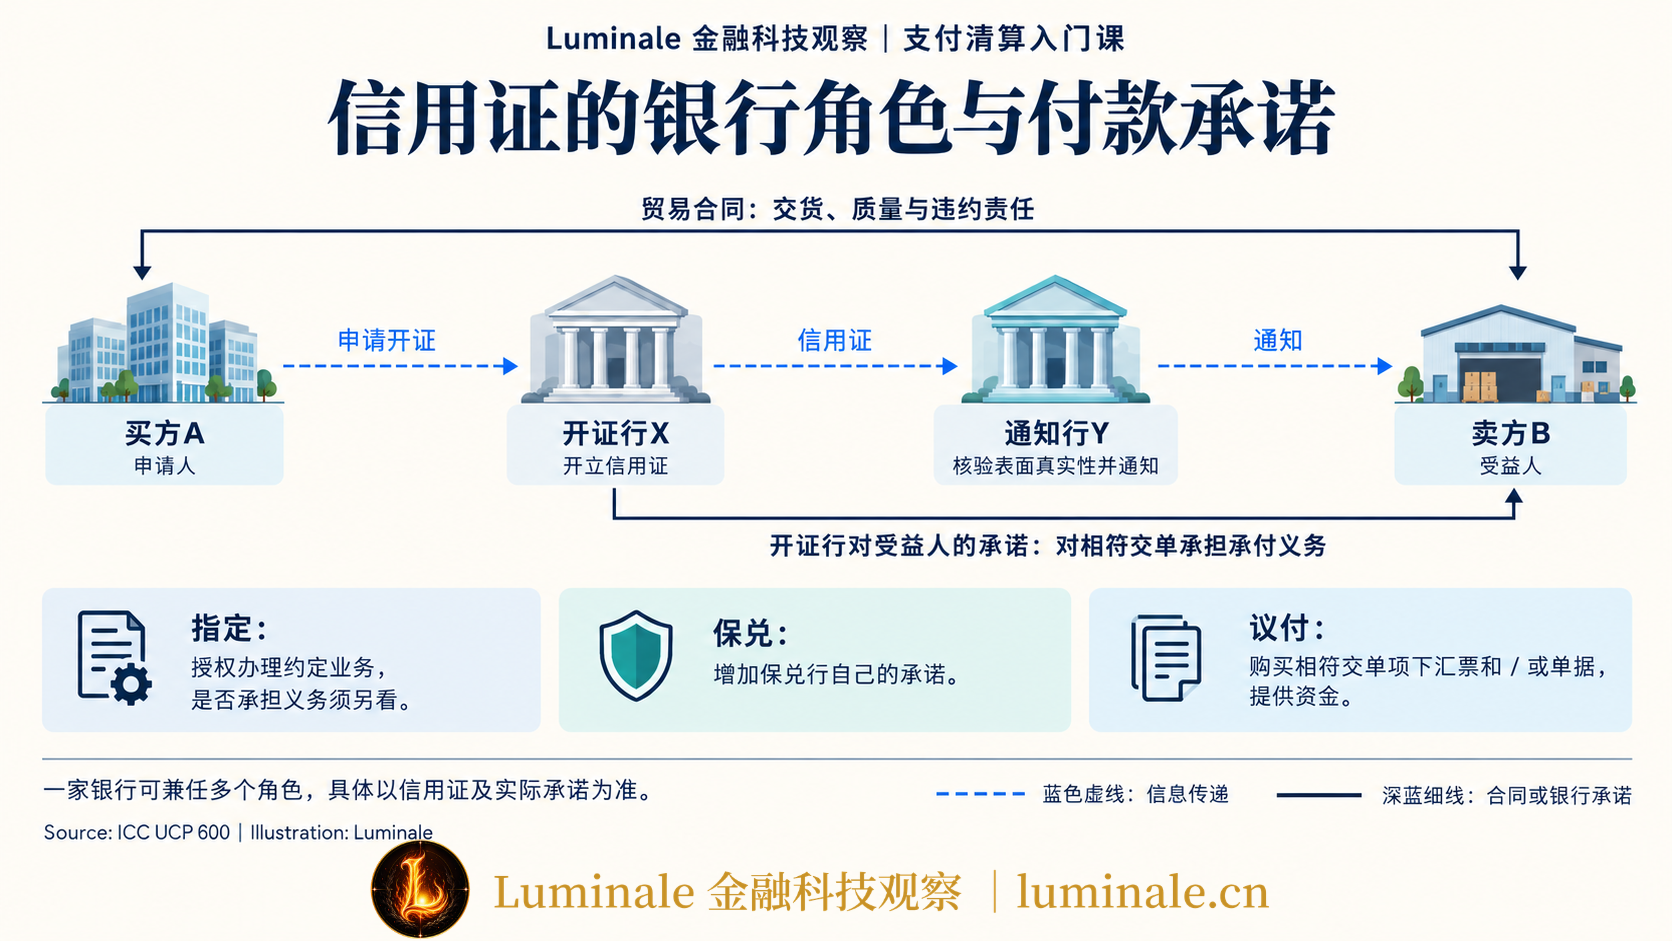
开证行承担付款承诺,通知行帮助受益人取得经过银行渠道核验的信用证内容。通知、保兑和指定是不同职责,一家银行可以兼任多个角色。ICC关于通知信用证的说明。[4]
角色名称有五六个,不代表每笔业务都要出现五六家银行。
2. 通知银行
通知行通知信用证时,需要核验收到的信用证或修改的表面真实性,并保证通知内容准确反映其收到的内容。
德国卖方收到银行Y的通知,可以据此检查开证行是谁、信用证金额是多少、是否适用约定规则,以及是否存在难以履行的条款。
银行Y仅仅通知信用证,并不会因此承担承付或议付责任。卖方是否可以要求Y付款,还要看Y有没有加具保兑、是否接受了其他付款义务,或者实际办理了相应业务。[4]
3. 指定银行
指定银行(Nominated Bank)是信用证规定可以兑用的银行;如果信用证允许在任何银行兑用,则相应银行可以属于指定银行范围。
这里的兑用(Availability),指受益人在哪里、以什么方式使用信用证取得承付或议付。阅读信用证时,可以把银行名称与业务方式放在一起看。
| 兑用方式 | 银行完成什么动作 | 是否一定需要汇票 |
|---|---|---|
| 即期付款(Sight Payment) | 对相符交单支付款项 | 不一定 |
| 延期付款(Deferred Payment) | 承担到期付款义务,到期付款 | 不以承兑汇票为必要前提 |
| 承兑(Acceptance) | 承兑受益人开出的远期汇票,并在到期时付款 | 需要相应汇票 |
| 议付(Negotiation) | 购买相符交单项下的汇票和/或单据,提前提供或同意提供资金 | 不一定,取决于信用证安排 |
承付(Honour)在UCP 600中包括即期付款、承担延期付款义务及承兑三种方式。[5]
实务中还会使用付款行(Paying Bank)这个名称,描述承担或执行付款的银行。判断其责任时,需结合开证、指定或保兑的身份与具体承诺。
被指定的银行不等于银行已经接受了付款义务。除保兑行等情形外,开证行的指定通常赋予银行办理相关业务的权限;指定银行是否承担义务,还要看它是否明确同意并告知受益人。仅仅收单、审单和转寄单据,不会自动形成承付或议付责任。[5]
在这笔设备交易中,如果信用证指定银行Y办理延期付款,卖方需要向Y银行确认是否实际接受这一安排。仅看见Y的名字,不能据此推断它已经承诺在90天后付款。
4. 保兑
保兑(Confirmation)是另一家银行经开证行授权或请求,在开证行承诺之外增加自己的承付或议付承诺。承担这一职责的银行称为保兑行(Confirming Bank)。[1]
假设德国卖方可以接受中国买方的订单,却不愿独自承担境外开证行的信用风险,便可能要求由一家自己认可的银行保兑。
银行Y同意加具保兑后,卖方在满足保兑范围和交单要求时,可以依据Y的承诺索取承付或议付。这会增加一笔保兑费用。
保兑相关约定包括适用金额、有效期限、交单地点,以及修改是否被保兑行接受。增加金额或延长付款期限的修改,也可能需要重新确认保兑安排。[6]
5. 议付
议付行(Negotiating Bank)实际办理议付时,会提前向受益人提供资金,或者按规则同意提前提供资金。如果只检查单据、收取审单费,再将文件寄给开证行,通常不构成议付。[7]
按照UCP 600的议付定义,所购买汇票的付款人应为指定银行以外的银行。议付可以发生在即期信用证中。例如银行先向卖方提供资金,随后向开证行取得偿付。远期信用证项下还可能出现已承兑汇票的贴现、延期付款承诺的提前支付或购买,以及福费廷等融资。
这些业务都能让卖方提前拿到钱,但各自的法律依据、债权状态、付款义务人和追索安排并不相同。看融资文件时,除了金额和利率,还要确认银行购买或融资的是哪项债权、到期向谁收款,以及到期未获付款时能不能向卖方追索。
三、一笔信用证的生命周期
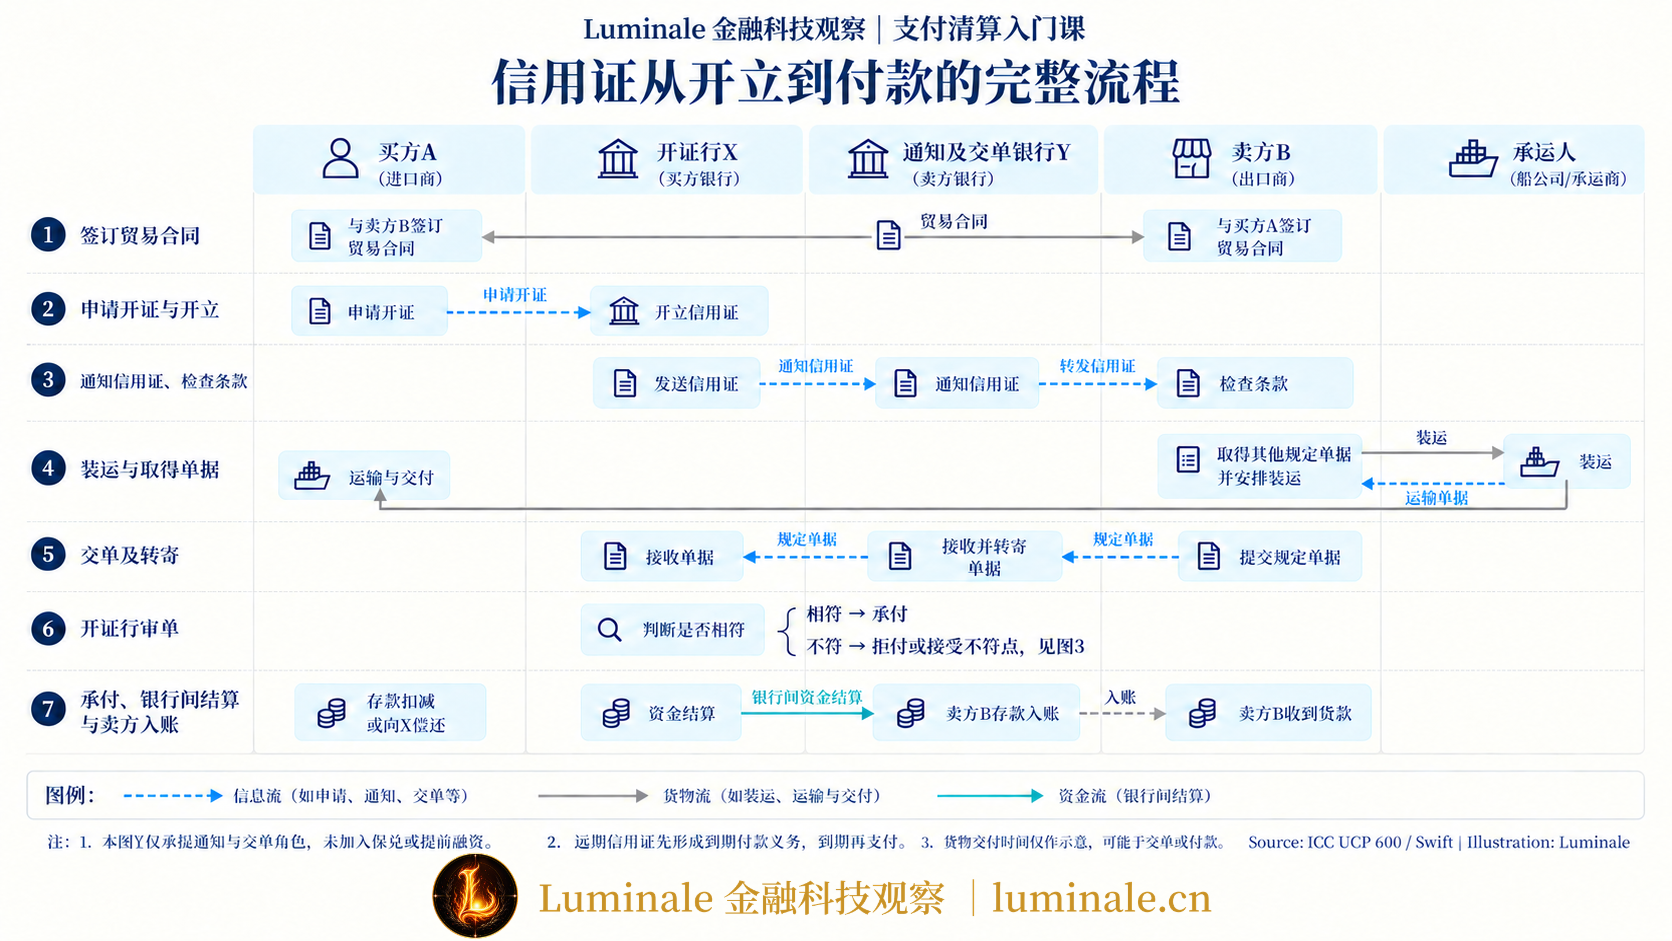
1. 合同约定付款方式,买方向银行申请开证
设备贸易合同可以约定,以不可撤销的即期信用证付款;也可以约定,在提单日期后90天付款。双方还需要约定开证期限、可接受的开证行、费用承担,以及是否要求保兑。
付款日期的起算时点会影响资金安排。提单日期后90天、见票后90天、某一固定日期,计算依据不同。信用证文本需要把起算事件写得足够明确。
买方A向银行X提交开证申请、贸易资料和相关授权,银行审查客户信用、交易背景、额度及担保条件。
如果银行要求全额保证金,A可能需要把相应资金用于担保;如果批准授信开证,A可以在未缴纳全额保证金的情况下取得信用证。保证金比例、担保方式和授信占用由具体业务安排决定。中国银行的授信开证说明也体现了这种资金安排。[8]
2. 开证行发送信用证,卖方检查条款
国际信用证可以通过环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, Swift)的银行间报文传递。Swift第7类报文涉及跟单信用证、保函及备用信用证,其中MT 700用于开立跟单信用证。[9]
报文发出去、对方收到了,只说明信用证信息传到了;钱划没划,还要看此后的承付、银行间偿付和账户处理。
卖方B收到通知后,可以逐项核对:
- 开证行、金额、币种和适用规则是否与约定一致;
- 信用证在哪家银行兑用,采用哪种方式,保兑是否已经落实;
- 最迟装运日、交单期限、到期日及交单地点是否可行;
- 运输、保险、检验及其他单据能否取得,出具机构是否可以配合;
- 单据份数、正本要求、货物描述和费用分担是否明确。
假设设备需要45天生产,信用证却要求30天内装运,卖方就面临履约困难。如果买方承诺以后延期,却没有完成信用证修改,银行审单仍然只能依据有效信用证条款。
3. 发货,取得信用证要求的单据
卖方按照合同和信用证安排生产、投保、装运,并取得相应文件。
| 常见单据 | 通常记录什么 | 与其他文件有什么区别 |
|---|---|---|
| 商业发票(Commercial Invoice) | 交易主体、货物描述、数量、价格、金额 | 记录商业交易信息,不能单独证明货物已装船 |
| 装箱单(Packing List) | 包装、件数、重量及货物分布 | 帮助核对和装卸,通常不能替代运输单据 |
| 海运提单(Bill of Lading, B/L) | 收货或装船、承运人、船舶及运输信息 | 部分类型具有可转让和凭单请求交货的功能,具体看单据及适用法律 |
| 空运单(Air Waybill, AWB) | 航空运输及收货信息 | 通常不可转让,不能套用可转让海运提单的全部功能 |
| 保险单据(Insurance Document) | 保险金额、风险范围及相关日期 | 提供保险证据,不能证明货物实际没有损坏 |
| 原产地证书(Certificate of Origin) | 货物原产地 | 与检验质量、数量的证明用途不同 |
| 检验证书(Inspection Certificate) | 约定机构检查特定项目的结果 | 证明范围受检验项目、方法及时间限制 |
海运提单的有些类型是可转让的,而铁路、公路和航空运输单据通常不可以准让,因此不同的运输单据对控制交货有不同的权限。运输单据说明。[10]
表中的文件不会在每张信用证中全部出现。信用证要求提交哪些单据,取决于交易和条款。通常来说,在货物运输过程中还需要报关文件、物流状态等信息,一般来说可用于银行审核业务背景,但通常不属于交单的必需文件。
4. 交单时同时核对装运日、交单期与到期日
卖方可以按信用证安排向指定银行交单,或者向开证行交单。交单地点和路径需要符合信用证及适用规则。
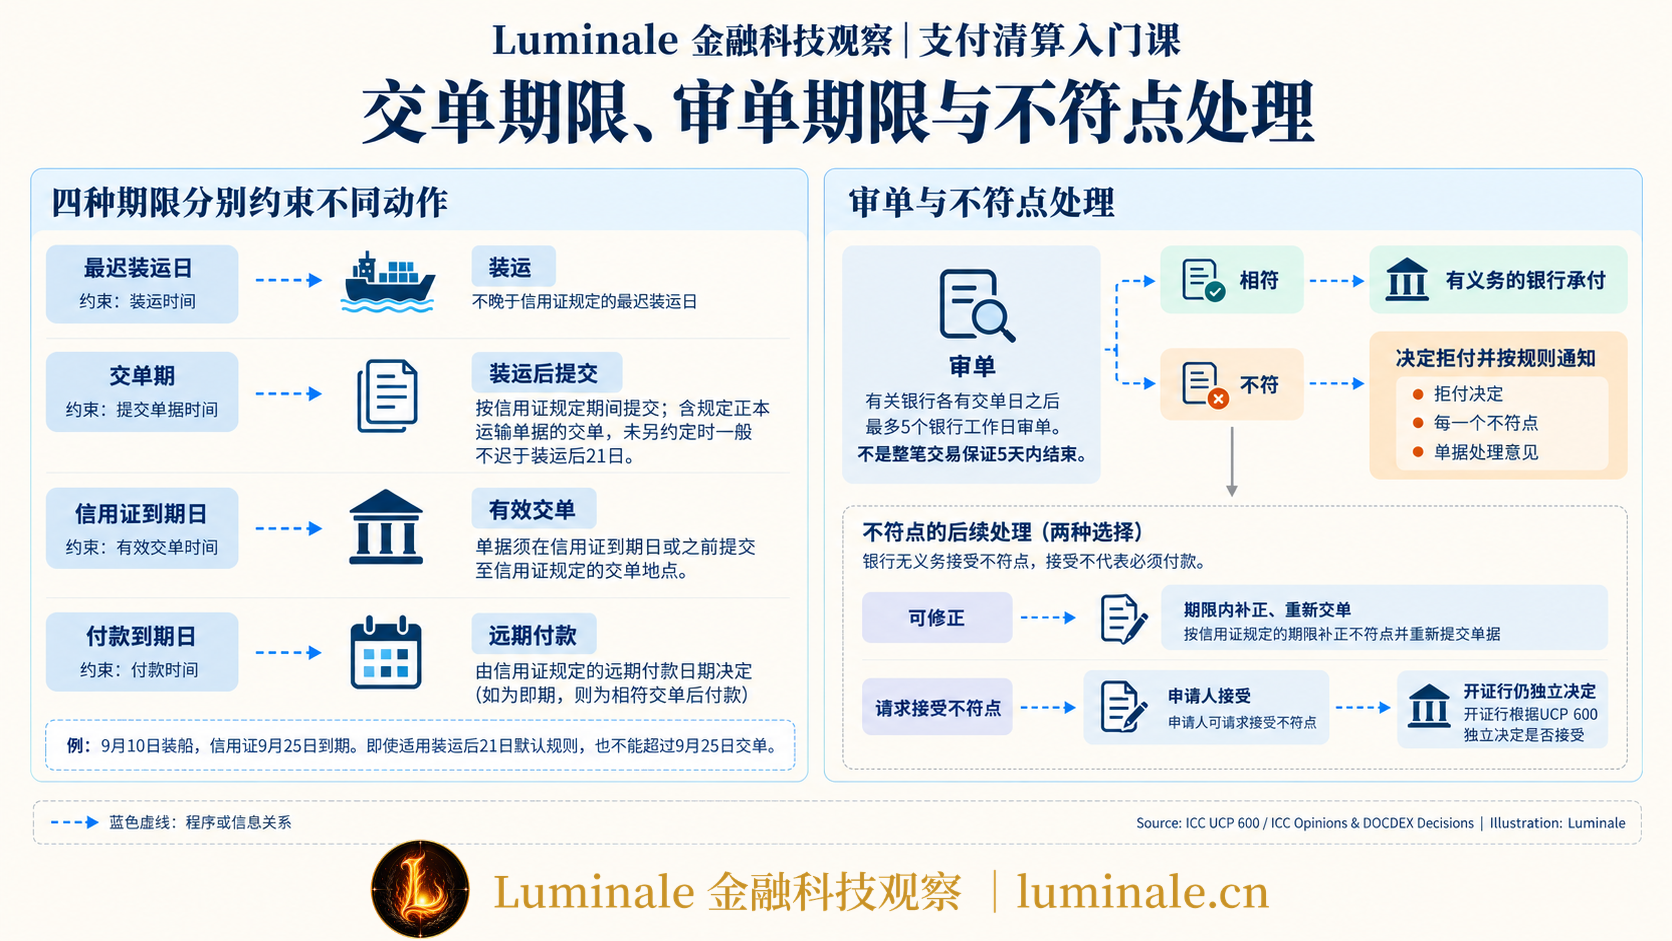
信用证有几类不同的时间要求:
| 时间要求 | 约束的动作 |
|---|---|
| 最迟装运日 | 货物应在何时以前装运 |
| 交单期 | 装运后,规定单据应在多长时间内提交 |
| 信用证到期日 | 最晚可在何时提出有效交单 |
| 付款到期日 | 远期安排下,款项应在何时支付 |
在UCP 600默认规则下,包含其第19至25条所涉正本运输单据的交单,应在装运日后21个日历日内完成,同时不晚于信用证到期日;具体信用证可以明确修改有关要求。[1]
5. 银行审查单据,判断是否相符
银行会对照信用证及适用规则,查看单据种类、出具人、签署、金额、日期、运输信息,以及相关内容是否冲突。
国际标准银行实务(International Standard Banking Practice, ISBP)为审单提供更具体的操作说明;ICC于2023年发布ISBP 821。它帮助银行理解如何在实务中审查文件,与UCP 600配合使用。[7]
审单不是逐字比对所有文件。UCP 600允许不同单据的数据不完全相同,但要求在相关语境下不相冲突。[11]
例如,商业发票记载完整设备型号,运输单据使用不相冲突的概括性货物描述,未必因此构成不符。至于某个拼写差异、地址变化或数字表达能否接受,仍要结合具体信用证、单据用途和银行实务判断。
UCP 600规定,指定银行、保兑行和开证行,各有交单日之后最多5个银行工作日判断交单是否相符。这是各行的审单期限,不能理解为从卖方交单开始,整笔交易保证在5天内结束。处于不同国家和地区的银行工作日(Banking Day)可能会略有区别。[12]
6. 出现不符点后如何处理
不符点(Discrepancy)是交单不符合信用证或适用规则的具体问题。
设备交易中可能出现这些情况:提单显示装运日晚于最迟装运日;缺少规定的检验证书;保险金额未达到要求;应提交全套正本运输单据,却缺少一份;单据中的设备数量或型号彼此冲突。
银行决定拒付时,需要按规则发出拒付通知(Notice of Refusal)。通知应说明拒绝承付或议付、逐项列明不符点,并说明如何处理单据,以及需要遵守的规定时限。如未按要求通知,可能使开证行或保兑行失去以交单不符为由拒付的权利。[13]
卖方收到不符点通知内容后,需要修正可以修正的单据,并在剩余期限内重新交单;也可以请求买方接受不符点。但买方接受不符点,不等于银行就自动接受。开证行仍需自己决定是否接受这次不符交单。我国信用证司法解释也明确区分了申请人接受不符点与开证行的决定。[3]
7. 相符后即期付款,或形成远期付款义务
在即期安排下,银行对相符交单支付款项。在延期付款安排下,银行承担未来某日付款的义务;采用承兑方式,则会形成相应远期汇票的承兑安排。[5]
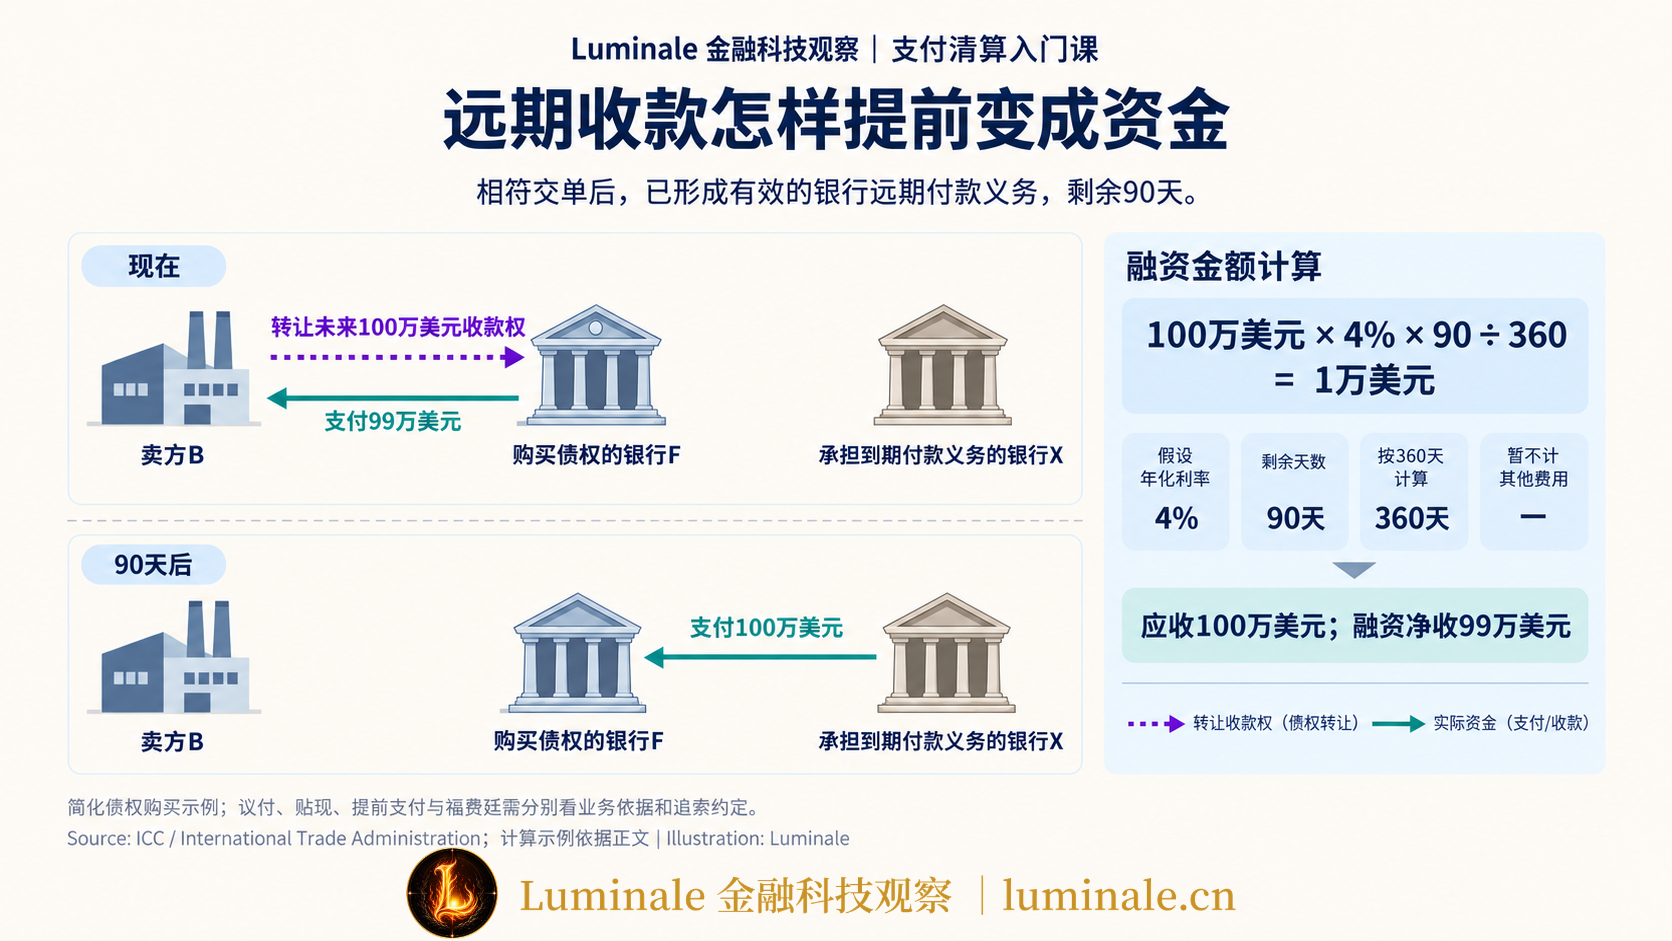
沿用设备案例,假设信用证约定提单日期后90天付款。卖方已经按要求发货并相符交单,有关银行按约承担到期付款义务后,卖方拥有一项未来收款权。
如果卖方需要资金支付工资和下一批订单的原材料,可以与银行协商提前融资。
福费廷(Forfaiting)通常通过无追索权买入贸易债权,让卖方提前收款,买入方承担约定的付款信用风险。[14]
信用证项下的提前融资,与商业汇票的贴现存在相通之处。承兑、债权转让和提前收款的关系,可参见《票据不是另一种银行转账:一文看懂承兑、背书、贴现与资金结算》。信用证可以采用延期付款,未必每次都需要另开一张汇票。
8. 银行履行承诺后,款项怎样进入卖方账户
一笔信用证业务可以同时观察三种流动。下面的表格由Luminale根据前述规则和业务流程整理。
| 流动 | 主要路径 | 路径传递的内容 |
|---|---|---|
| 货物流 | 卖方经承运人把设备运给买方 | 设备的实体运输和交付 |
| 单据与信息流 | 银行之间传递信用证;卖方及银行提交、转寄单据和处理通知 | 付款承诺、履约文件、审单结果及索偿指示 |
| 资金流 | 付款或融资银行向有关银行及卖方支付;买方向开证行偿还 | 客户存款和银行间结算账户的变化 |
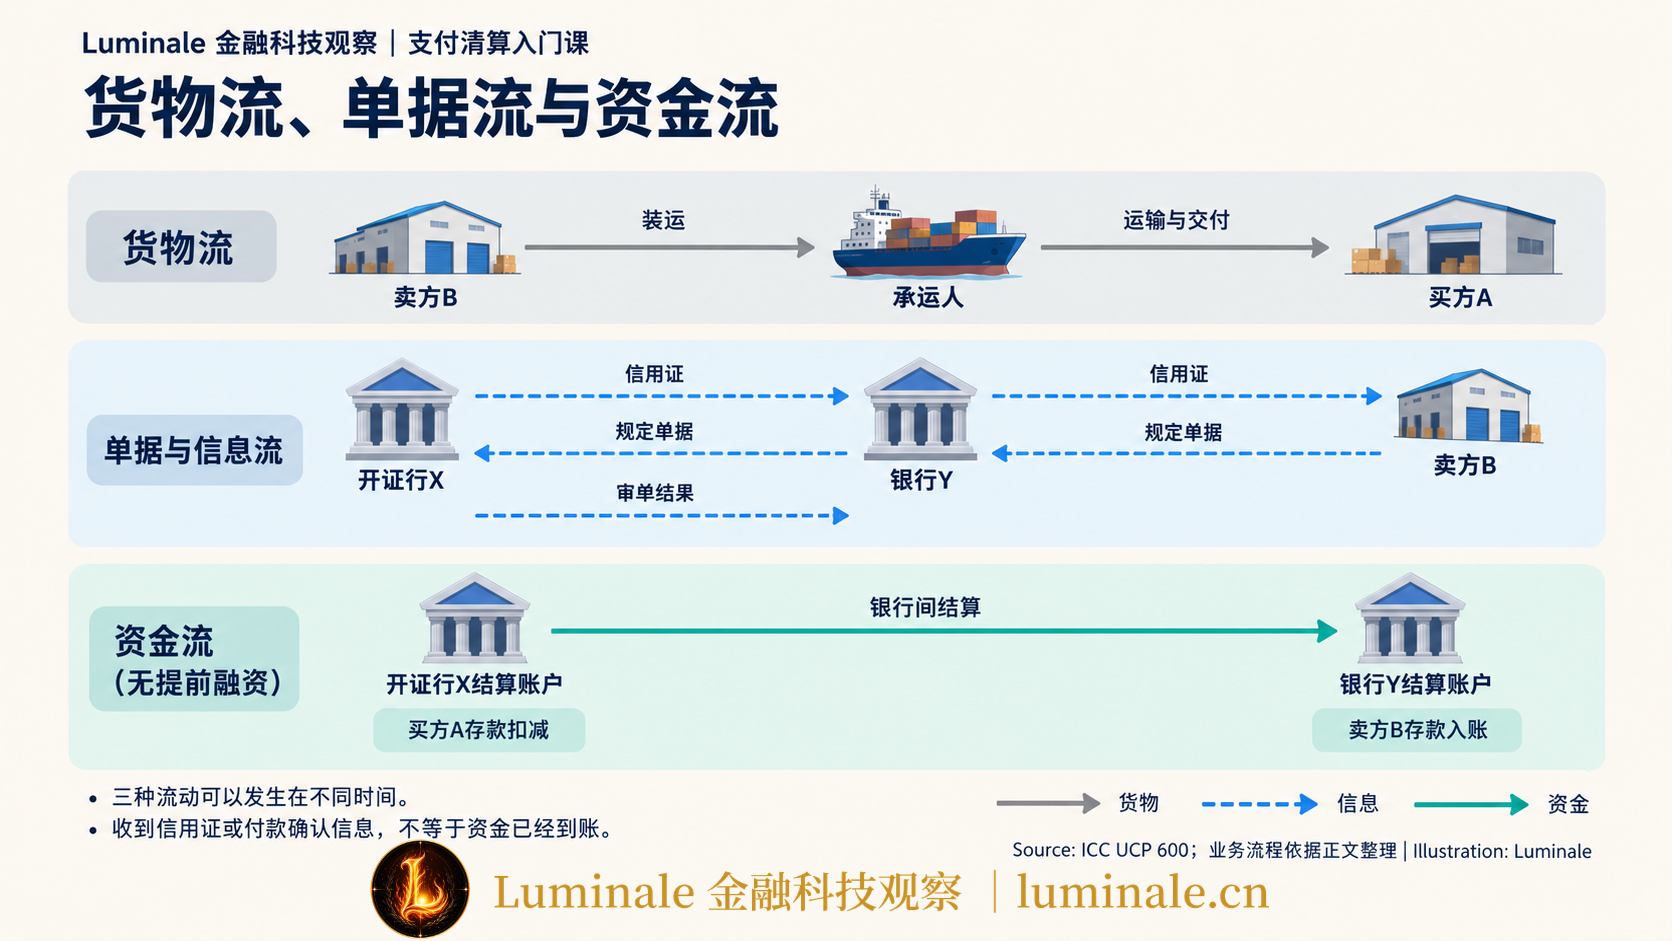
三者的时间顺序并不固定。货物可能先到港,单据还在审查;融资银行可能已经把钱付给卖方了,开证行还没偿付它。
信用证规定付款责任与条件,银行账户承担具体的收付。银行间偿付(Reimbursement)还可能与受益人收款分开:一家银行先付给卖方,随后向开证行取得偿付。
账户关系可以通过一个国内人民币例子说明。假设买方A在银行X开户,卖方B在银行Y开户,付款额为100万元;双方银行都是相关结算系统的直接参与者,直接通过各自在央行的准备金账户结算,暂不考虑手续费、融资和中间往来科目。
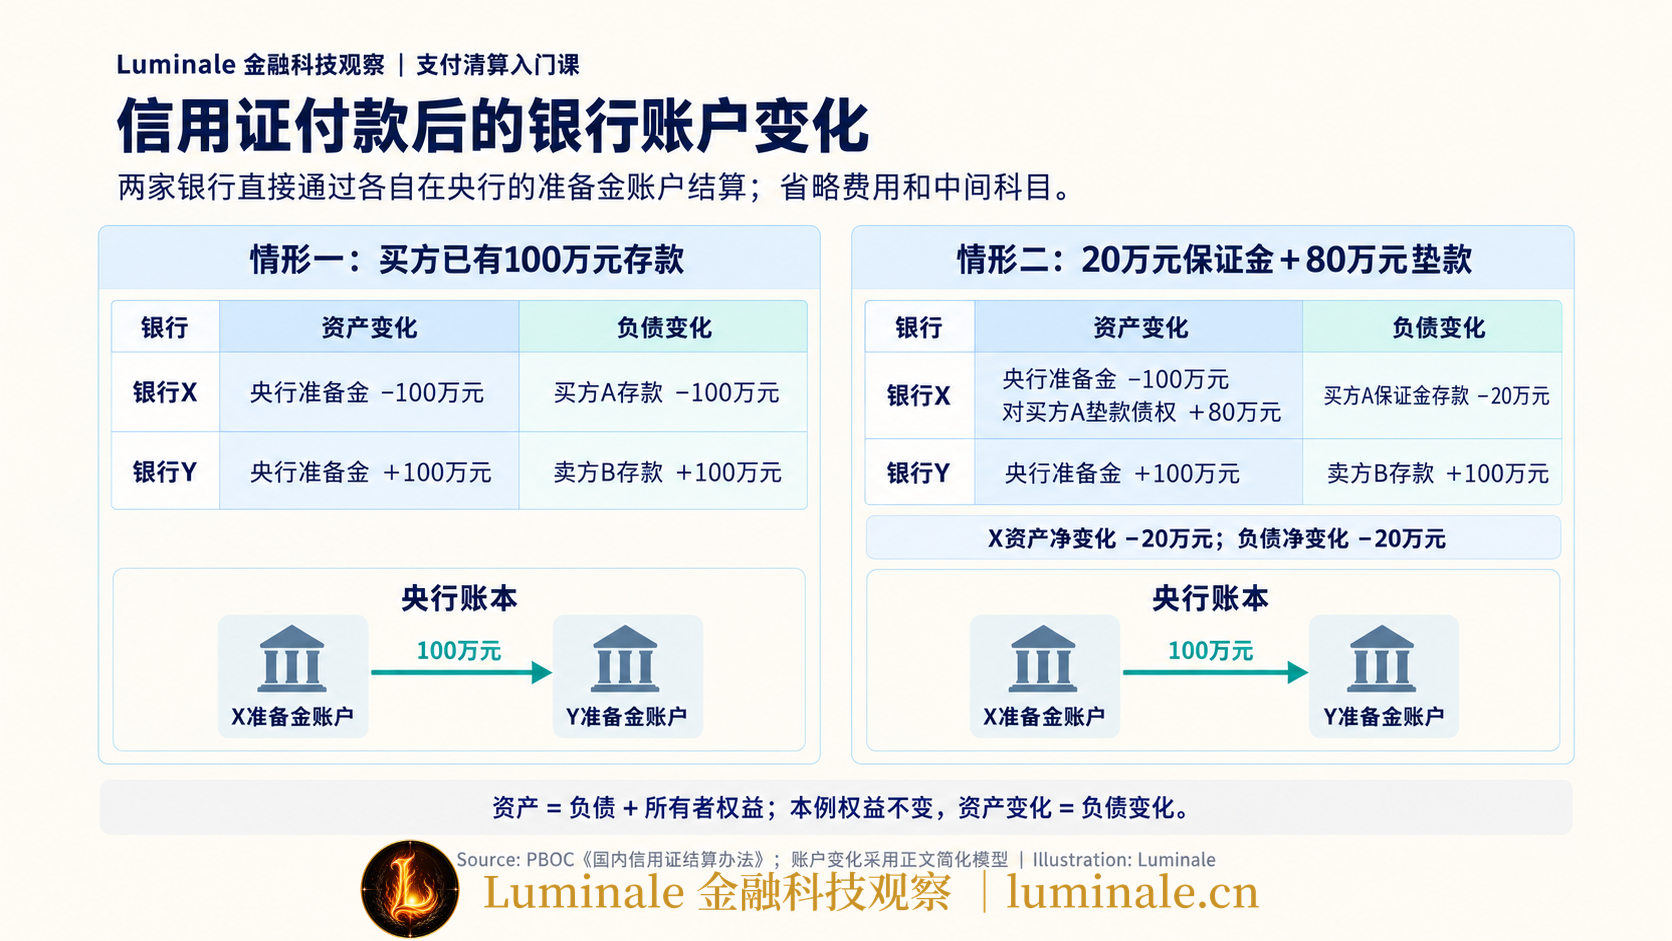
具体的跨行转账涉及到的资金结算,可参见《“转账成功”之后:支付指令、记账与资金转移其实是三件事》。国内信用证规则明确,在相符交单或开证行已经作出付款承诺的有关情形下,申请人保证金和账户余额不足,并不会解除开证行的付款责任。[15]
跨境付款会更复杂,中间可能会经过代理行账户(Correspondent Account)及美元支付系统结算。具体可参见《一笔跨境汇款到底经历了什么?从代理行、SWIFT到全球支付改革》。
四、国内信用证与国际信用证有什么区别
1. 国内信用证用于境内货物和服务贸易
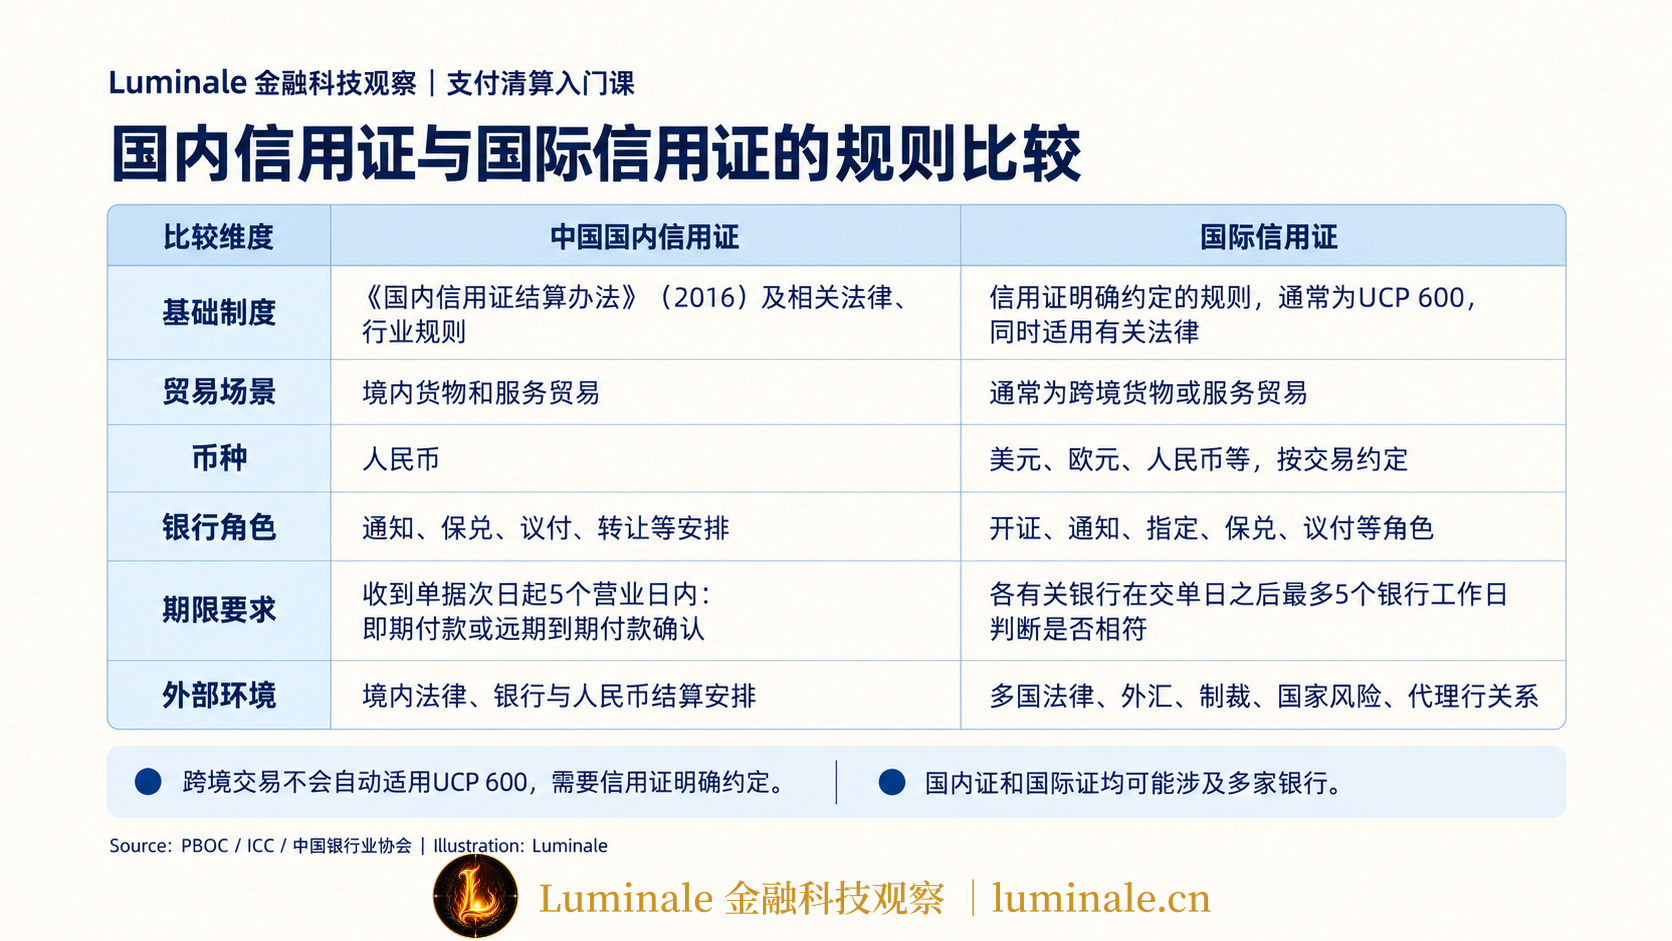
中国人民银行与原中国银行业监督管理委员会于2016年发布的《国内信用证结算办法》,规定国内信用证是人民币计价、不可撤销的跟单信用证,适用于银行为国内企事业单位之间货物和服务贸易提供的信用证服务;开立及转让应具有真实贸易背景。[15]
因此,国内信用证可以出现在境内设备采购、原材料采购和服务贸易中。它同样需要银行承诺、交单和审单,也可能伴随保兑、议付及远期融资。
国际信用证通常通过文本约定适用UCP 600。其第1条要求信用证明确表示受该规则约束,跨境交易本身不会自动使UCP 600适用。[1]
UCP 600属于国际商会制定的商业规则。具体交易仍受有关法律、法院管辖和强制性监管要求影响,不能把中国法律与UCP 600当成相互替代的两套选择。
2. 两者的差异怎样影响交易
| 比较项目 | 中国国内信用证 | 国际信用证 |
|---|---|---|
| 基础制度 | 《国内信用证结算办法》及相关法律、行业规则 | 信用证约定的规则,通常为UCP 600,同时适用有关法律 |
| 贸易场景 | 国内企事业单位之间的货物和服务贸易 | 通常为跨境货物或服务贸易 |
| 币种 | 人民币计价 | 按交易约定,可采用美元、欧元、人民币等 |
| 银行角色 | 可有通知、保兑、议付及转让等安排 | 按信用证设置开证、通知、指定、保兑及议付等角色 |
| 外部环境 | 主要涉及境内法律、银行和人民币结算安排 | 可能涉及多国法律、外汇、制裁、国家风险及代理行关系 |
国内证与国际证的单据和流程存在相似性,办理时仍需使用各自适用的规则。
例如,《国内信用证结算办法》第44条对即期付款和远期到期付款确认设有收到单据次日起5个营业日内的要求。UCP 600的5个银行工作日主要规定各有关银行判断交单是否相符的最长期限。数字相同,背后的义务和适用语境并不一样。[15][12]
3. 国内银行之间怎样传递信用证与单据
中国银行业协会的《跨行国内信用证产品指引(2020)》规定了跨行开立、通知、交单、保兑、议付、付款及相关业务流程,办理渠道包括邮寄和同业认可的电子渠道。[16]
电开信用证由开证行通过双方认可的电子渠道发送;信开信用证采用纸质寄送和证实电相配合的方式。单据随后可以按有关安排线下寄送,或通过电子渠道提交。
指引附件还提供了国内信用证Swift MT799证实电、到期付款确认电,以及借助人民银行大额支付系统传递的证实电、到期付款确认电和拒付电参考格式。[16]
这些电文服务于信用证业务的信息传递。看到付款确认电,说明银行作出了有关确认;钱到底结没结算,还要查对应的付款和账户记录。
国内信用证也可以进一步形成融资和银行间债权交易。前述指引单独规定了国内信用证福费廷,涉及无追索权买入开证行或保兑行已确认到期付款的未到期债权,以及后续转卖等安排。[16]
货物通常不用因为债权转卖而重新交付。变的是将来由谁向付款银行收款,以及谁承担相应的信用风险。债权转让所需的通知、权利完整性和付款指示,需要按合同及规则处理。
五、贸易金融数字化:单据怎样连接现实贸易
1. 同一笔贸易的数据分散在不同机构
设备贸易发生时,卖方掌握合同、订单和发票,船公司掌握运输文件和装运信息,港口掌握进出港与作业状态,海关掌握申报资料,保险公司掌握承保及理赔信息。
银行往往在某个业务时点取得一套单据。它收到的文件未必包含物流的后续变化,也未必能直接向原出具方验证每条信息。
| 数据所在机构 | 可能掌握的信息 | 银行获得后可以辅助判断什么 |
|---|---|---|
| 买卖企业 | 合同、订单、发票、收付款安排 | 交易对手、金额和商业关系 |
| 船公司与物流企业 | 装运、运输单据、运输状态 | 货物运输及相关文件是否有可核对的记录 |
| 港口或货运设施 | 进出港、装卸和作业状态 | 某些物流事件是否发生 |
| 海关及有关部门 | 进出口申报、商品及监管记录 | 申报信息与交易资料是否能够核对 |
| 保险公司 | 承保、保险范围、理赔记录 | 保险单据及风险覆盖情况 |
| 金融机构 | 信用证、融资、债权和付款记录 | 付款义务、资金需求及融资状态 |
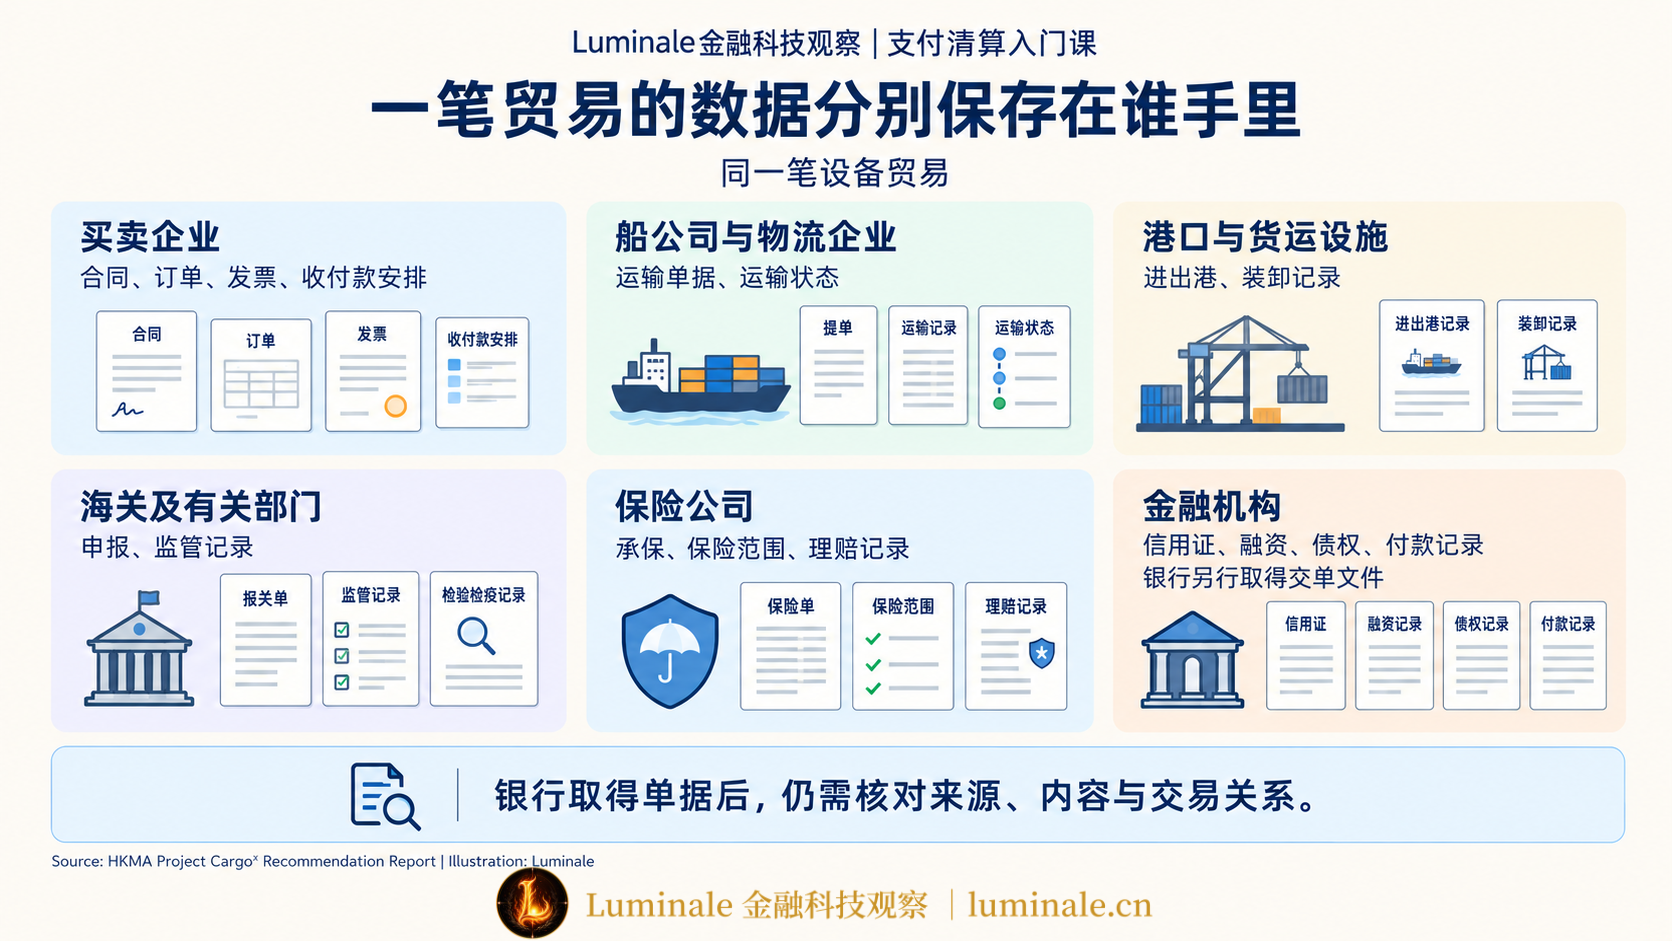
这张表是对业务关系的概括,具体可取得的数据取决于机构、授权、法律及系统条件。香港金管局的Cargoᵡ项目建议报告也把贸易文件和货运数据的分散、复用与连接问题纳入讨论。[17]
数据接进来之后,还得判断它证明了什么。例如,港口出现某个集装箱的装船记录,可以帮助核对运输事件;这个记录本身未必证明箱内全部设备符合合同,也无法单独回答该笔债权是否已经在另一家银行融资。
2. 电子文件、可信数据与权利转移
把纸质发票扫描后用电子邮件发出去,邮寄等待是省了,但接收方多半还得人工读取、录入和核对,文件里的数据也未必能被其他系统直接使用。
可转让单据还涉及权利问题。一份纸质可转让提单,可以通过占有和转移单据承担相应功能;但扫描件可以无限复制,仅仅拿出一个电子文件,不足以证明接收者真的取得了相应权利。
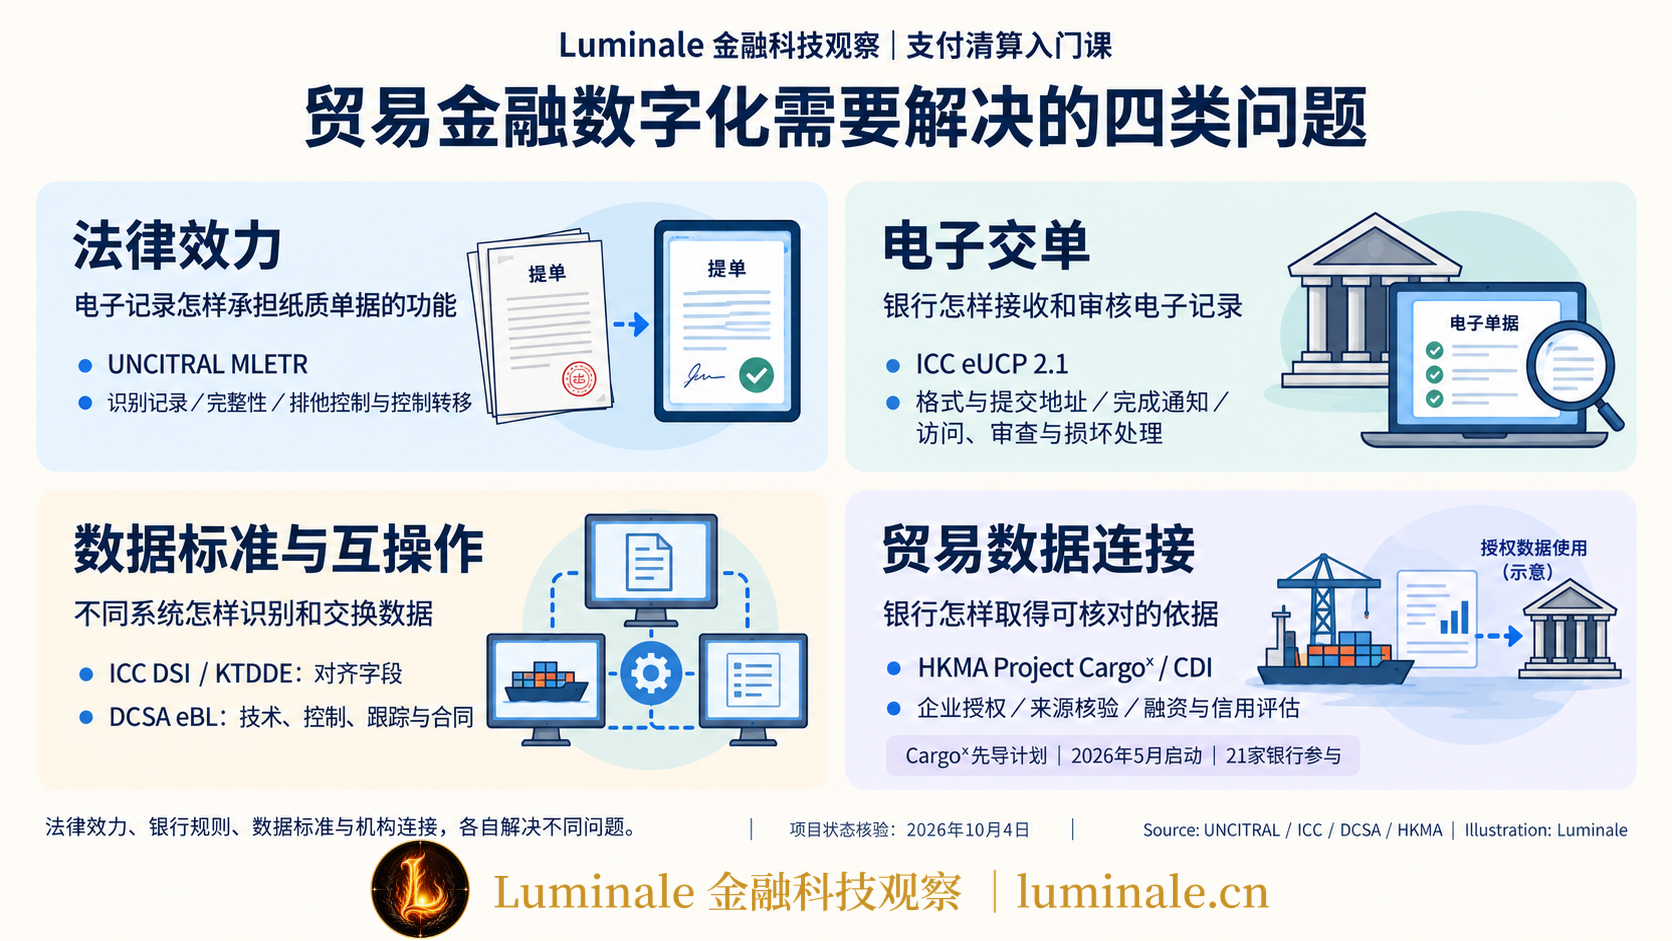
贸易金融数字化因此要同时回答几个问题:文件由谁签发、是否被改动、谁有权控制和转移、其他机构能否识别,以及适用法律是否承认有关电子安排。
这些问题分别涉及法律、业务规则、数据标准和机构连接。
3. 电子可转让记录如何承担纸质单据的功能
联合国国际贸易法委员会(United Nations Commission on International Trade Law, UNCITRAL)于2017年通过《电子可转让记录示范法》(Model Law on Electronic Transferable Records, MLETR),为电子提单、汇票、仓单等文件的法律使用提供立法范本。[18]
其中,控制(Control)用于承担纸质单据占有的相应功能。有关方法需要可靠地识别电子可转让记录,维持完整性,并使特定主体能够排他控制该记录、被识别为控制人。[18]
例如,电子提单(Electronic Bill of Lading, eBL)转移后,需要能够确认接收方取得控制,原控制方不能继续以同一身份有效转移。其法律和技术要求,超出了保存一份扫描件。
MLETR采取技术中立的方式,可以容纳不同技术实现。它是示范法,各地仍需通过立法及具体法律安排确定适用效果。
4. 电子交单怎样被接受和审核
国际商会发布的《跟单信用证统一惯例电子交单补充规则》2.1版(Uniform Customs and Practice for Documentary Credits for Electronic Presentation, eUCP Version 2.1),补充UCP 600在电子记录交单环境下的规则,可用于电子记录单独交单或与纸质单据混合交单。[19]
双方需要按有关规则和信用证条款安排电子交单,而不能仅因银行收到电子邮件,就认定已经完成有效交单。
电子交单要处理文件格式、提交地址、交单完成通知、银行何时可以访问和审查记录,以及数据损坏等情况。纸质文件的递交时间和电子记录的可访问时间,也需要各自明确。
eUCP处理信用证业务中的电子交单与审单问题。电子提单能否有效转移、控制人取得什么权利,仍需查看相关法律和平台安排。
5. 不同机构怎样理解同一组字段
一笔设备订单,可能在发票、提单、报关和融资系统中使用不同的名称、编号和计量方式。即使都采用电子文件,系统也可能无法自动关联。
国际商会数字标准倡议(Digital Standards Initiative, DSI)的关键贸易文件与数据元素工作(Key Trade Documents and Data Elements, KTDDE),于2024年发布覆盖36类关键贸易文件的完整分析框架,帮助贸易参与者对齐数据与标准。[20]
对于设备贸易,同一批货物的订单号、承运人、装运日期、货物描述和数量,如果能够使用明确字段并保留来源,银行便更容易核对它们来自哪笔交易、是否存在冲突。
系统互操作性(Interoperability)还要求不同平台能够交换记录及有关权利控制信息。数字集装箱航运协会(Digital Container Shipping Association, DCSA)在2026年6月宣布,五家电子提单平台采用其平台互操作标准附件第二版,共同安排结合了技术交换、控制跟踪及合同规则。[21]
平台之间能交换电子提单,各方不必都被绑在同一个平台上,这是好事。但具体交易能不能办、权利在各地法域是否被承认,还是要结合参与平台和适用安排核对。
6. 连接贸易数据与银行:香港的Cargoᵡ项目
香港金融管理局(Hong Kong Monetary Authority, HKMA)的Cargoᵡ项目(Project Cargoᵡ),把货运和贸易数据用于贸易融资作为研究和推进方向。
金管局于2026年1月发布建议报告,提出20项建议,按数据、基建和互联组织;2026年5月7日启动先导计划,与21家银行探索相关应用,借助商业数据通(Commercial Data Interchange, CDI)的数据基础设施连接贸易融资场景。报告发布公告、先导计划公告。[22]
对信用证业务而言,这类连接可以提供单据之外的核对依据,也可能帮助银行评估企业持续发生的贸易与资金流,改善融资判断。数据的取得和使用,仍然需要企业授权、来源核验、权限管理及相应法律安排。
回到开头那笔设备贸易。信用证做的事,其实是用银行承诺和一摞约定单据,让相距遥远的买卖双方敢发货、敢付款。
到今天,纸质单据正在被电子交单替代,电子提单要解决权利控制,标准化数据帮系统互相认出对方,贸易数据连接给银行多了几条核对依据。但不管形式怎么变,落点始终是那几个具体问题:银行承诺了什么,文件证明了什么,权利归谁,钱在哪个账户完成结算。
参考资料
[1]: 国际商会,《跟单信用证统一惯例》UCP 600,2007年修订版,重点参见第1—5、7、8、10及14条。 ↩
[2]: 美国国际贸易管理局,Trade Finance Guide,关于预付款、赊销、托收和信用证的说明。 ↩
[3]: 最高人民法院,《关于审理信用证纠纷案件若干问题的规定》,2005年通过、2020年修正,重点参见第5—10条。 ↩
[4]: 国际商会,Users’ Handbook for Documentary Credits under UCP 600,Chapter VIII: Advising the Credit,关于通知、表面真实性及银行职责的说明;通知本身不产生承付或议付义务,参见UCP 600第9条。 ↩
[5]: 国际商会,Users’ Handbook for Documentary Credits under UCP 600,Chapter IX: The Nominated Bank,关于指定银行、承付方式与义务的说明。 ↩
[6]: 国际商会,Consolidated ICC Guidance on the Use of Sanctions Clauses in Trade Finance-related Instruments,2024年版。 ↩
[7]: ICC Academy,Documentary credits: Rules, guidelines & terminology,关于议付、承付、ISBP 821及相关规则的说明。 ↩
[8]: 中国银行,《授信开立国内信用证》。本文仅引用授信开证机制,不采用该页面所列费用和历史申请材料作为现行统一要求。 ↩
[9]: Swift,Category 7 — Documentary Credits and Guarantees/Standby Letters of Credit, Message Reference Guide,2023年版本,参见MT 700说明。 ↩
[10]: 联合国国际贸易法委员会,Working Group VI: Negotiable Cargo Documents,关于海运提单与其他运输单据功能区别的说明。 ↩
[11]: 国际商会,DOCDEX Decision No. 310,关于单据数据不必完全相同、但不得冲突的分析。 ↩
[12]: 国际商会银行委员会,Opinion TA901rev,关于UCP 600项下各行审单期限的意见。 ↩
[13]: 国际商会,DOCDEX Decision No. 296,关于拒付通知内容、具体不符点及单据处理的分析。 ↩
[14]: 美国国际贸易管理局,Forfaiting,关于无追索权贸易债权融资的一般说明。 ↩
[15]: 中国人民银行、原中国银行业监督管理委员会,《国内信用证结算办法》,公告〔2016〕第10号,2016年4月27日发布、2016年10月8日起施行,重点参见第2、3、5、44、45条。 ↩
[16]: 中国银行业协会,《跨行国内信用证产品指引(2020)》,2020年6月30日印发,关于跨行渠道、业务流程、福费廷和风险审查的规定。 ↩
[17]: 香港金融管理局,Project Cargoᵡ Recommendation Report,2026年1月发布。 ↩
[18]: 联合国国际贸易法委员会,《电子可转让记录示范法》及说明,2017年7月13日通过,重点涉及功能等同、控制、完整性和技术中立。 ↩
[19]: 国际商会,eUCP Version 2.1,2023年6月发布。 ↩
[20]: 国际商会,ICC Digital Standards Initiative launches complete framework for supply chain digitalisation,2024年4月24日。 ↩
[21]: DCSA,Five eBL platforms adopt DCSA Standard Annex v.2 with IGP&I approval, enabling global, cross-platform eBL exchange,2026年6月4日。 ↩
[22]: 香港金融管理局,HKMA publishes Project CargoX Recommendation Report,2026年1月19日;HKMA launches CargoX Pilot Programme,2026年5月7日。项目进展核验日期:2026年10月4日。 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/letter-of-credit-from-issuance-to-final-payment