企业支付货款,可以直接通过银行转账。付款方在网银发起指令,付款行扣减企业存款并扣划准备金,收款行增加准备金和收款企业存款,通常在几秒或当天内完成。我们在《“转账成功”之后:支付指令、记账与资金转移其实是三件事》中介绍过,这个过程包含支付指令传递、客户账户记账和银行间资金清算结算,各有分工。
收到商业汇票的时候,企业的活期存款并没有增加。企业取得的是一项票据权利,由承兑人承诺在未来到期的时候付款。持票企业可以把票据背书转让给供应商抵付货款,也可以向银行申请贴现,提前取得资金。票据进入金融机构后,还可以用于转贴现、质押式回购和买断式回购,银行也可以向中央银行申请再贴现[1]。
企业接受票据,就接受了货款到账时间的推迟。不过,在等待兑付的这段时间里,票据仍然可以转让或用于融资。在流转过程中,需要分别关注持票人的变化和资金的划转。
下面从一张商业汇票的出票、流转讲到到期处理,分别说明票据权利链与资金结算链:谁持有票据,资金又在什么时候、通过什么系统转移。
一、汇票、本票与支票的区别
按照《中华人民共和国票据法》,我国法律意义上的票据包括汇票、本票与支票三类[2]。它们都可以用于支付,但付款方式和使用场景并不相同。
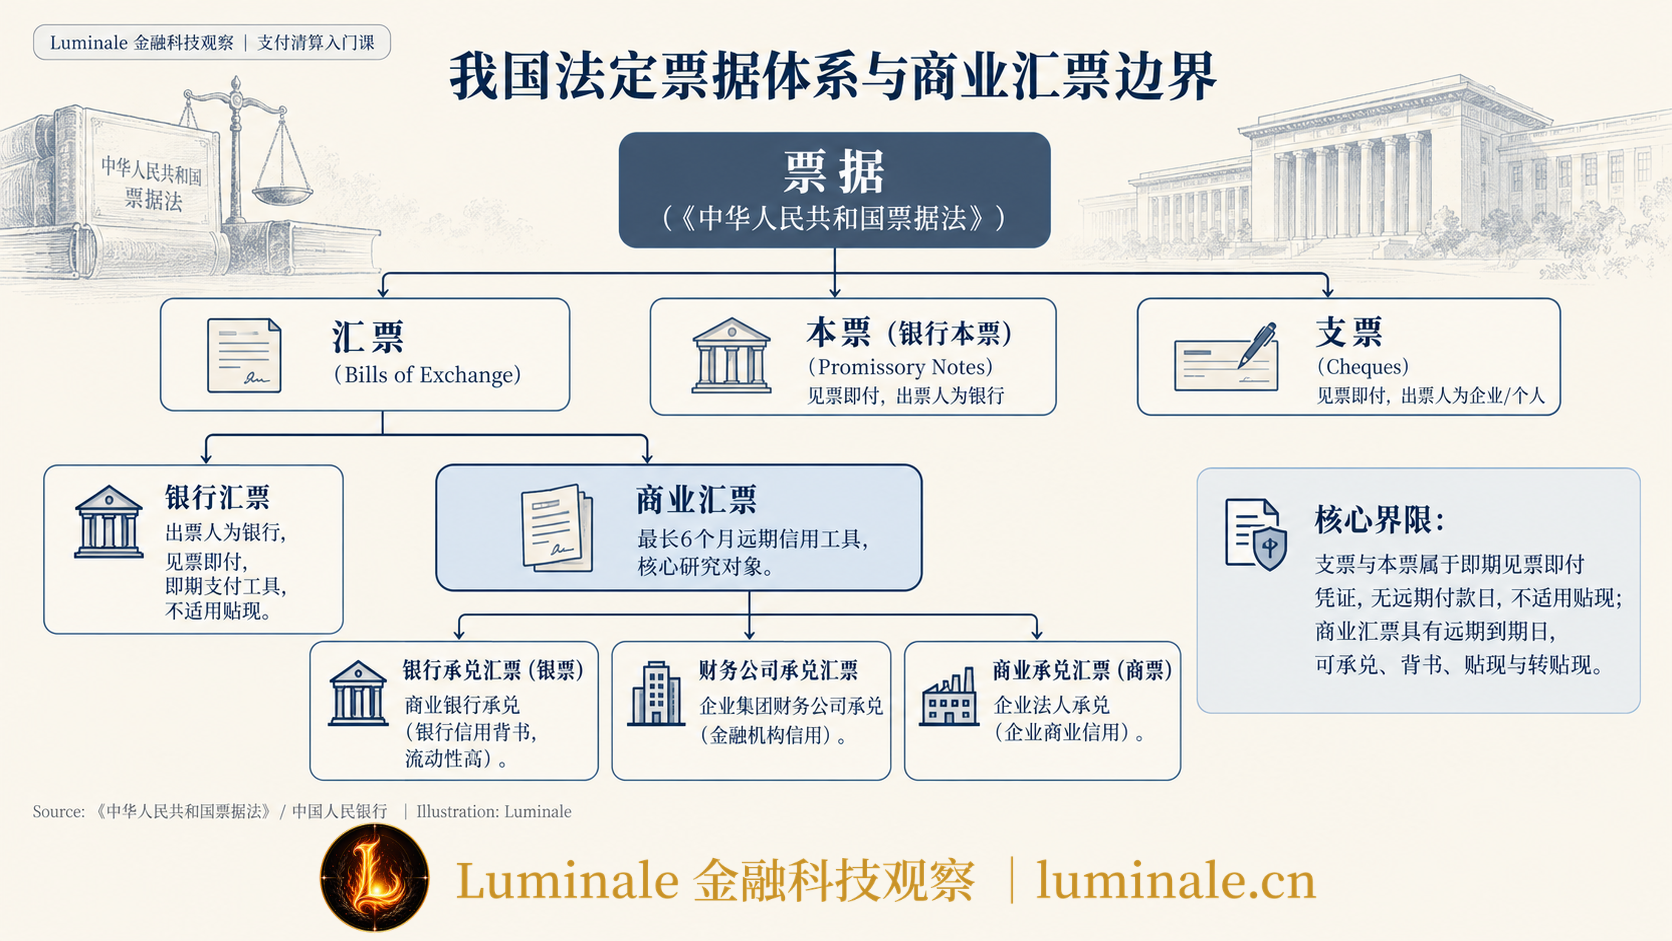
其中,有两个区别需要先说明:
- 银行汇票与银行承兑汇票:银行汇票由银行在申请人交付资金后签发,出票银行承担付款责任,属于见票即付的支付工具。银行承兑汇票通常由有真实贸易背景的企业出票,银行在票面上确认承兑,承诺在指定的到期日无条件付款[3]。
- 本票与支票:我国境内的本票专指银行本票,由银行签发并承诺见票即付。支票由出票人签发,委托办理支票存款业务的银行在见票的时候无条件支付款项。两者都是即期支付凭证,没有远期到期日,因此不能像远期商业汇票那样申请未到期贴现[4]。
在《从银行卡到网联、银联和大额支付系统:一张图读懂中国支付体系》中,我们把商业汇票归入支付工具,承兑与贴现则属于银行的支付与信贷业务。涉及实际资金划转的时候,还需要大额实时支付系统等金融市场基础设施。
目前,商业流通中的纸质票据占比已经很低。按照《商业汇票承兑、贴现与再贴现管理办法》和上海票据交易所运营的中国票据业务系统规则,商业汇票的开立、承兑、背书、保证、贴现、质押与提示付款,需要在受中国人民银行监管的票据市场基础设施中完成电子登记[1][5]。
下文讨论的都是电子商业汇票。
二、出票、承兑与背书转让
假设甲公司向乙公司采购价值 100 万元的工业原材料,甲是买方,乙是供货商。如果通过银行转账付款,甲公司需要备足 100 万元可用存款。如果双方约定以商业汇票结算,甲公司可以交付一张面额 100 万元、付款期限为 6 个月的汇票。
按照现行监管规则,商业汇票从出票日到到期日,最长期限不得超过 6 个月。出票与承兑也必须有真实的交易关系和债权债务关系[1]。
1. 票据与普通应收账款的区别
开具商业汇票之前,乙公司对甲公司享有的是基于采购合同的普通应收账款债权。
普通应收账款属于相对权。转让的时候,需要履行债权转让通知程序;发生纠纷的时候,债务人可以根据合同提出抗辩,例如货物存在瑕疵、没有达到验收标准。如果买方违约,催收也可能需要较长时间。
改为商业汇票结算后,乙公司取得了票据法规定的无因性票据权利。票据形式完备、背书连续,持票人依法行使权利的时候,原则上不受基础合同抗辩的影响。到期遭到拒付后,持票人还可以向前手背书人行使追索权。这些法定规则,使票据能够在供应链中连续转让。
2. 出票与承兑的付款责任
甲公司在电子商业汇票系统中签发票据,称为出票。票据上需要明确出票人、收款人乙公司、票面金额 100 万元以及到期日。
出票之后,还需要明确由谁承担到期付款责任。特定主体在票面上承诺到期付款,这一法律行为称为承兑。承兑人的身份和资信,会影响汇票的类型、转让的难易程度以及贴现利率:
- 商业承兑汇票(商票):由出票企业自己或交易关联企业承兑。在甲公司自行承兑的情况下,乙公司依赖的是甲公司的商业信用。如果甲公司到期资金不足,票据就有被拒付的风险。
- 银行承兑汇票(银票):由甲公司的开户银行承兑。银行在电子系统中确认承兑后,就成为汇票的主债务人,承担到期无条件付款的首要责任。乙公司取得的付款承诺由银行承担,票据的信用来源也随之变为商业银行信用。
企业申请银行承兑,需要经过银行的授信审批。银行通常会根据企业资信,要求企业缴纳一定比例的承兑保证金,比例从 0% 到 100% 不等。其余差额占用企业的综合授信额度,出票人还需要支付承兑手续费[1]。
| 汇票类型 | 主债务人(承兑人) | 核心信用来源 | 市场流动性与贴现成本 |
|---|---|---|---|
| 商业承兑汇票(商票) | 企业法人 | 企业商业信用 | 流动性较低,贴现利率依承兑企业信用大幅分化 |
| 银行承兑汇票(银票) | 商业银行 | 商业银行信用 | 流动性高,贴现利率低,全市场接受度广泛 |
| 财务公司承兑汇票 | 企业集团财务公司 | 集团财务公司金融信用 | 介于商票与优质银票之间,主要在所属集团成员单位及供应链流转 |
出票和承兑完成后,乙公司收到的是一项标准化、可以转让的到期收款权利。双方以票据结算货款,乙公司的银行存款并没有因此增加。
3. 背书转让给供应商
假设乙公司收到这张 100 万元、期限为 6 个月的银票,一个月后,需要向上游供应商丙公司支付 100 万元货款。
乙公司可以通过电子商业汇票系统,将票据背书转让给丙公司,用它抵付货款。这样就不必等到 5 个月后银行兑付,再向丙公司转账。
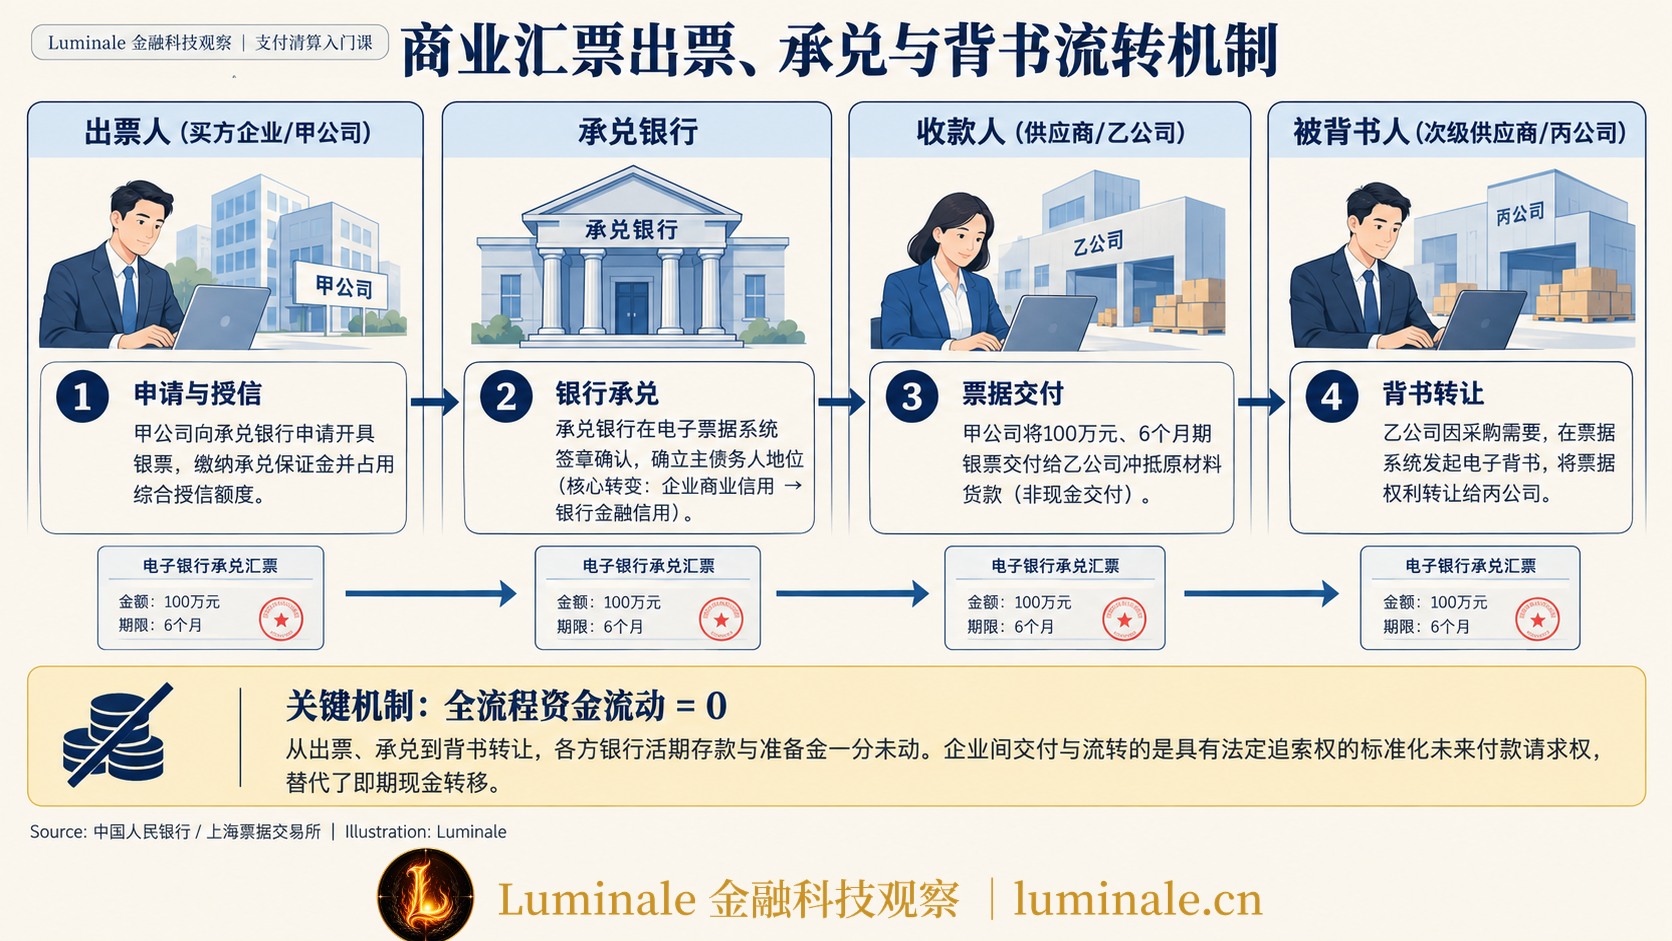
乙公司在系统中签署电子背书,丙公司签收后,丙公司就成为票据权利的合法持有人。
这次背书转让没有发生实际资金结算,甲、乙、丙三家公司的活期存款余额都没有因此改变。
丙公司接受了到期收款的票据权利,乙公司便可以用票据支付货款,暂时不需要划转银行存款。这就是票据作为企业间支付工具的作用。
三、贴现、转贴现、回购与再贴现
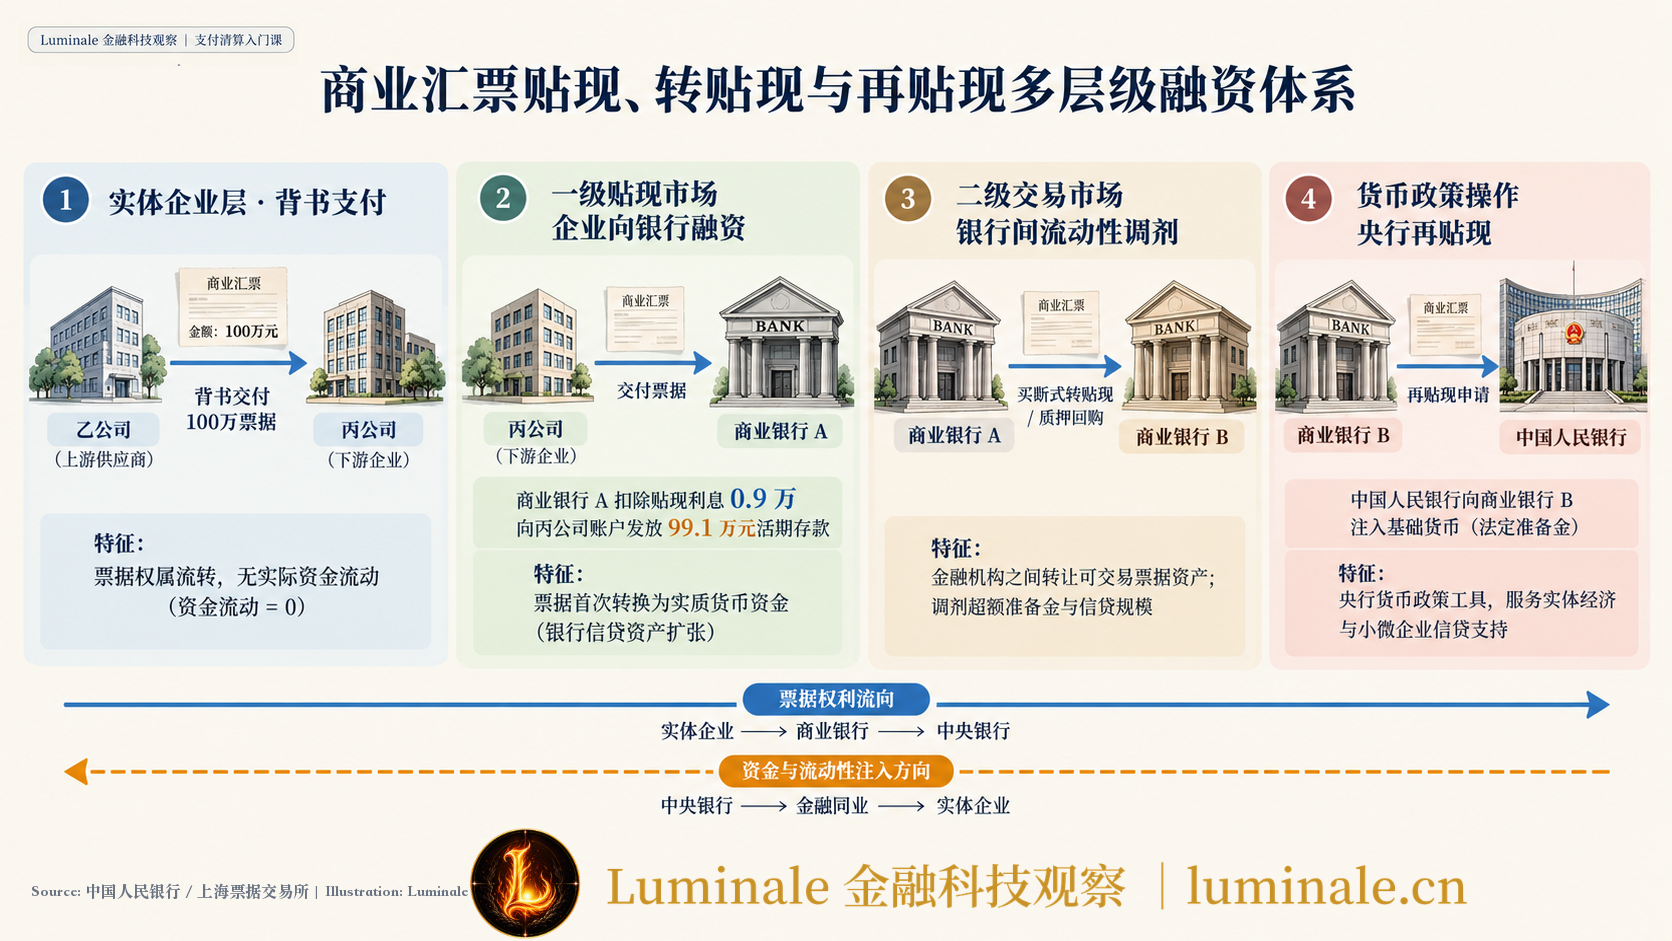
假设丙公司持有这张 100 万元汇票,距离到期还有 120 天,但现在就需要资金发工资或补充流动资金。票据可以用于支付货款,却不能直接作为账户里的存款支出。丙公司需要通过融资,提前取得资金。
下面分别说明各类融资中,票据权利转给谁,以及资金由谁提供。
1. 贴现取得银行存款
贴现是持票人在汇票到期前,将票据权利转让给具有贷款业务资质的金融机构,扣除一定利息后取得资金的业务[1]。
假设年化贴现利率为 2.7%,丙公司向商业银行 A 申请贴现,票据面额为 100 万元,距离到期还有 120 天。银行扣除约 0.9 万元贴现利息,把 99.1 万元划入丙公司的活期存款账户。
在前述出票、承兑和背书之后,贴现是这张票据流转中第一次实际发生资金划转的环节。我们在《银行会计快速入门》中介绍过银行资产负债表的借贷对应关系,这笔贴现业务带来的变动如下:
| 商业银行 A 资产变化 | 商业银行 A 负债变化 |
|---|---|
| 贴现资产(各项贷款):+100 万元 | 吸收存款(丙公司账户):+99.1 万元 |
| 递延收益(未到期贴现利息):-0.9 万元 |
贴现完成后,丙公司取得存款,商业银行 A 成为票据的合法权利人。票据由企业持有转为银行持有,并计入银行的信贷资产。
2. 银行之间的转贴现与回购
银行 A 买入票据后,可以持有到期,也可以提前转让。例如,为了补充超额准备金、调整信贷规模或调剂头寸,银行 A 可以把已贴现但尚未到期的汇票卖给商业银行 B。金融机构之间的这种票据买卖,称为转贴现。
银行间的票据交易,还需要区分买断与回购:
- 买断式转贴现:卖方把未到期票据的所有权转让给买方,买方支付对价资金,并承担后续到期收款的风险、取得相应收益。
- 回购式交易:金融机构以未到期票据为标的融通短期资金,包括质押式回购与买断式回购。质押式回购中,正回购方把票据质押给逆回购方,取得资金;到期归还本息后解除质押,票据权属在交易期间并不转移。
3. 向中央银行申请再贴现
商业银行持有优质商业汇票,需要流动性支持的时候,可以向中国人民银行申请再贴现。这项业务通常优先支持涉农、民营与小微企业票据[1]。
再贴现是央行买入金融机构持有的已贴现、未到期商业汇票,向金融机构投放基础货币的货币政策工具。我们在《从一张资产负债表,看懂中央银行在做什么》中介绍过央行资产端与负债端的对应关系:票据资产转入中央银行资产端的“对其他存款性公司债权”,央行同时增加该商业银行的准备金存款,完成基础货币投放。
4. 福费廷与票据贴现的区别
福费廷(Forfaiting)也涉及提前取得贸易款项,但它的业务范围和追索权安排,与国内商业汇票贴现不同。
福费廷是国际与国内贸易融资工具,由银行或专业金融机构无追索权地买断金融机构承兑或保付的未到期贸易债权。它的标的可以是远期商业汇票、本票,也可以是国内或国际信用证项下的应收账款债权[7]。
国内商业汇票贴现是受《票据法》管辖的标准化票据业务。福费廷则是一种债权买断融资安排,票据只是适用的资产之一,因此不宜把福费廷列为国内商业汇票流转的必经环节。
| 业务种类 | 融资申请主体 | 资金提供方 | 标的资产性质 | 追索权安排 |
|---|---|---|---|---|
| 贴现 | 实体企业 | 商业银行 / 财务公司 | 未到期商业汇票 | 默认保留法定追索权 |
| 转贴现 | 金融机构 | 其他金融机构 | 已贴现未到期汇票 | 依据交易合同与票据规则约定 |
| 再贴现 | 商业银行 | 中国人民银行 | 符合政策要求的已贴现汇票 | 央行流动性投放工具 |
| 福费廷 | 贸易企业 | 融资银行 / 包买商 | 票据、信用证或贸易债权 | 彻底无追索权买断 |
四、票据过户与资金结算
分析银行间票据交易,可以分别考察资产转移和资金支付。记录资产所有权转移的部分称为资产腿(Asset Leg),完成货币资金支付的部分称为资金腿(Funds Leg)。在票据交易中,资产腿也称为票据腿。
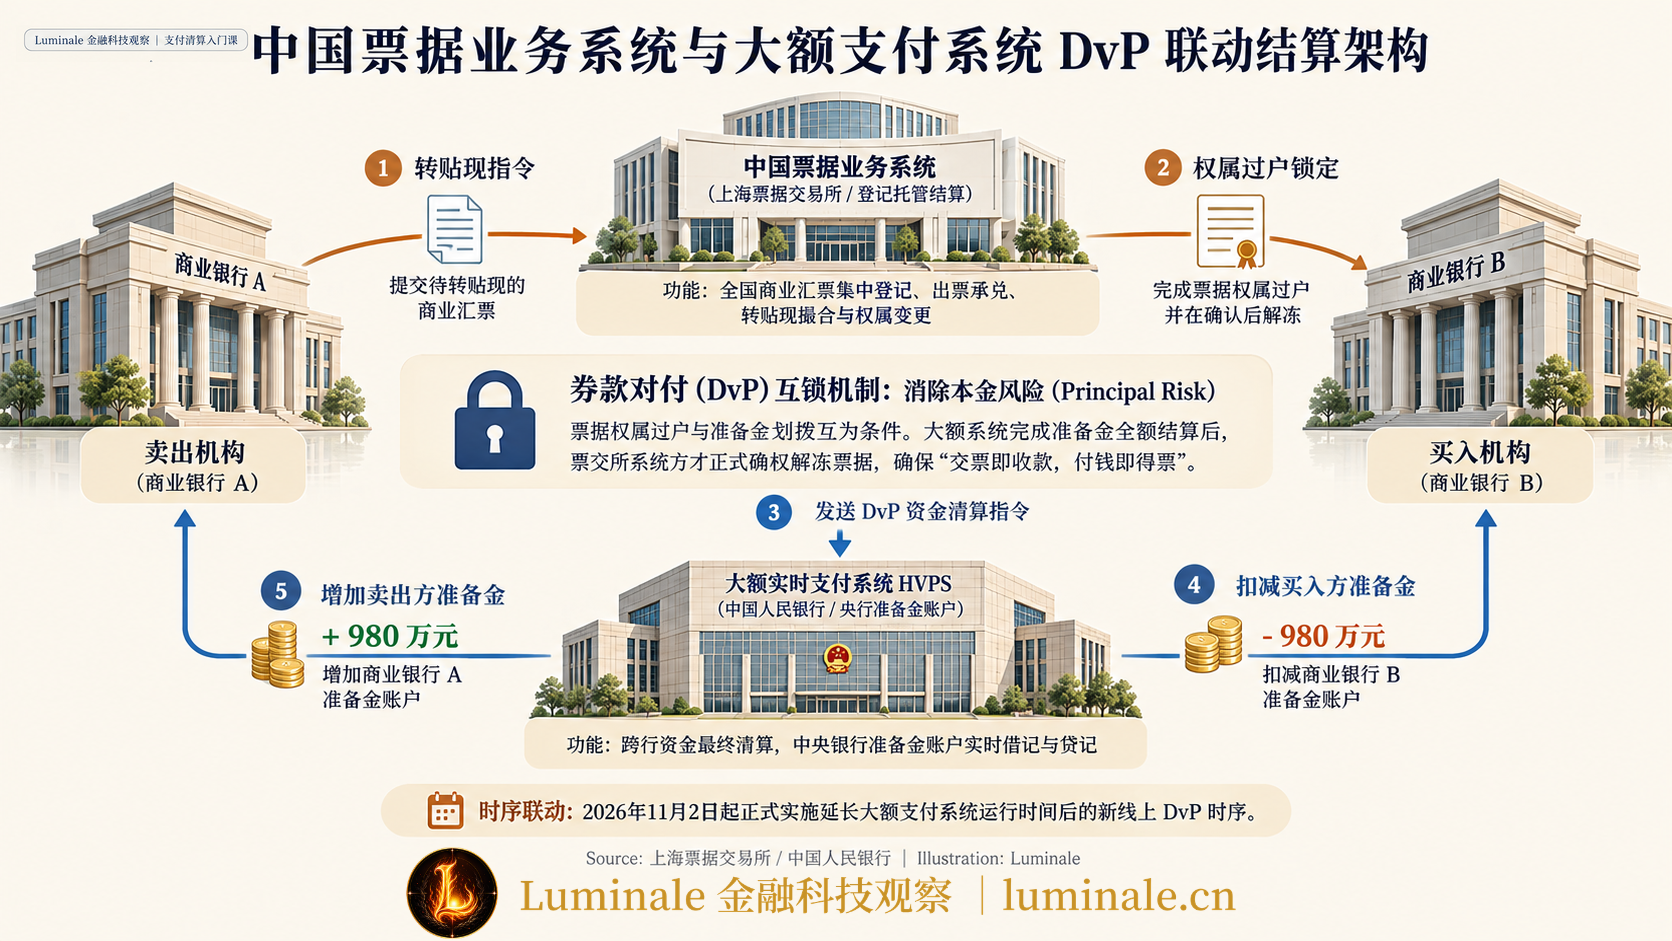
另举一笔转贴现交易:商业银行 A 把面额 1000 万元的汇票卖给商业银行 B。票据持有人需要变更,银行 B 也需要向银行 A 付款,这两个过程分别由哪些系统处理?
1. 票据权利的集中登记
纸质票据需要交付纸质凭证,并由工作人员验票。
电子商业汇票的权利则记录在票据市场基础设施的账簿上,持有人不能通过传送电脑中的文件来完成转让。我们在《债券到底存在哪里?——CSD和SSS为什么是证券市场真正的“后台账本”》中介绍过中央证券存管和账簿划转,票据权利登记也有类似的处理方式。
2022 年,上海票据交易所上线新一代票据业务系统,整合原电子商业汇票系统(ECDS)与中国票据交易系统,集中处理全国商业汇票的出票、登记、承兑、背书、贴现、交易、质押、保证、清算结算和追索等业务[8]。
转贴现完成的时候,系统把票据的托管持有人从银行 A 变更为银行 B。票据腿处理的就是这项权属变更。
2. 券款对付(DvP)与资金支付
银行 B 向银行 A 支付转贴现款项,对应交易的资金腿。
银行间票据交易原则上采用券款对付(Delivery versus Payment, DvP),把票据过户与资金支付联系起来,防止一方已经交付,另一方却没有付款或交票。我们在《证券和钱必须“一手交钱、一手交货”:DvP究竟在防什么风险?》中介绍过这种本金风险(Principal Risk)。在票据交易中,DvP 要求两项交付不能分开完成:
- 资金足额到位后,票据才能过户;
- 票据成功划拨后,资金才能解冻并支付给卖方;
- 如果一方因为头寸不足或资产瑕疵而无法履约,交易就会回滚,撤销已进行的处理。
3. 大额实时支付系统(HVPS)的最终结算
上海票据交易所,简称票交所,负责组织票据交易、匹配结算指令;金融机构之间的最终资金结算仍然依托中央银行体系。我们在《支付系统到底是什么:从BIS定义到全球支付基础设施全景图》和《从货币乘数到支付结算:一次讲清央行准备金》中介绍过,银行间资金通过央行准备金账户划转,完成具有最终性(Finality)的清偿。
按照《票据交易管理办法》,票据市场基础设施办理 DvP 资金结算,需要通过大额实时支付系统(High Value Payment System, HVPS)中的中央银行准备金清算账户完成最终资金清偿[6]。具体有两种模式:
- 直接结算模式:商业银行已在人民银行大额支付系统开立清算账户,DvP 资金结算指令直接发送给大额支付系统。大额系统实时扣减买入行的准备金,增加卖出行的准备金。
- 代理结算模式:没有开立大额支付系统清算账户的部分农村金融机构或非银参与者,通过票据市场基础设施或具有结算代理资格的银行办理结算。最终资金划转仍然通过代理行在大额系统中的央行账户完成。账户层级和接入方式可以参考《谁可以在中央银行开户?一张图看懂央行账户体系》。
在这笔交易中,假设成交金额为 980 万元,买卖双方的央行准备金账户会发生以下变动:
- 商业银行 A(卖出方)在央行的准备金账户:+980 万元
- 商业银行 B(买入方)在央行的准备金账户:-980 万元
4. 票据结算的运行时间
票据市场有自己的业务规则和系统,但涉及央行资金划转的业务,需要配合大额支付系统的运行时间。
上海票据交易所在 2026 年 9 月发布公告,按照人民银行延长大额支付系统运行时间的要求,调整了中国票据业务系统线上 DvP 业务运行时间。新时间表将于 2026 年 11 月 2 日起正式实施[9]。
因此,涉及资金划转的贴现、转贴现和到期线上清算,都需要在运行时间、结算批次和准备金头寸安排上,与大额支付系统保持协调。
五、到期付款与拒付后的追索
票据在企业之间背书转让,或在金融机构之间转贴现、用于质押回购,都不会取消承兑人的到期付款责任。到期后,持票人需要办理到期兑付。
1. 提示付款与兑付
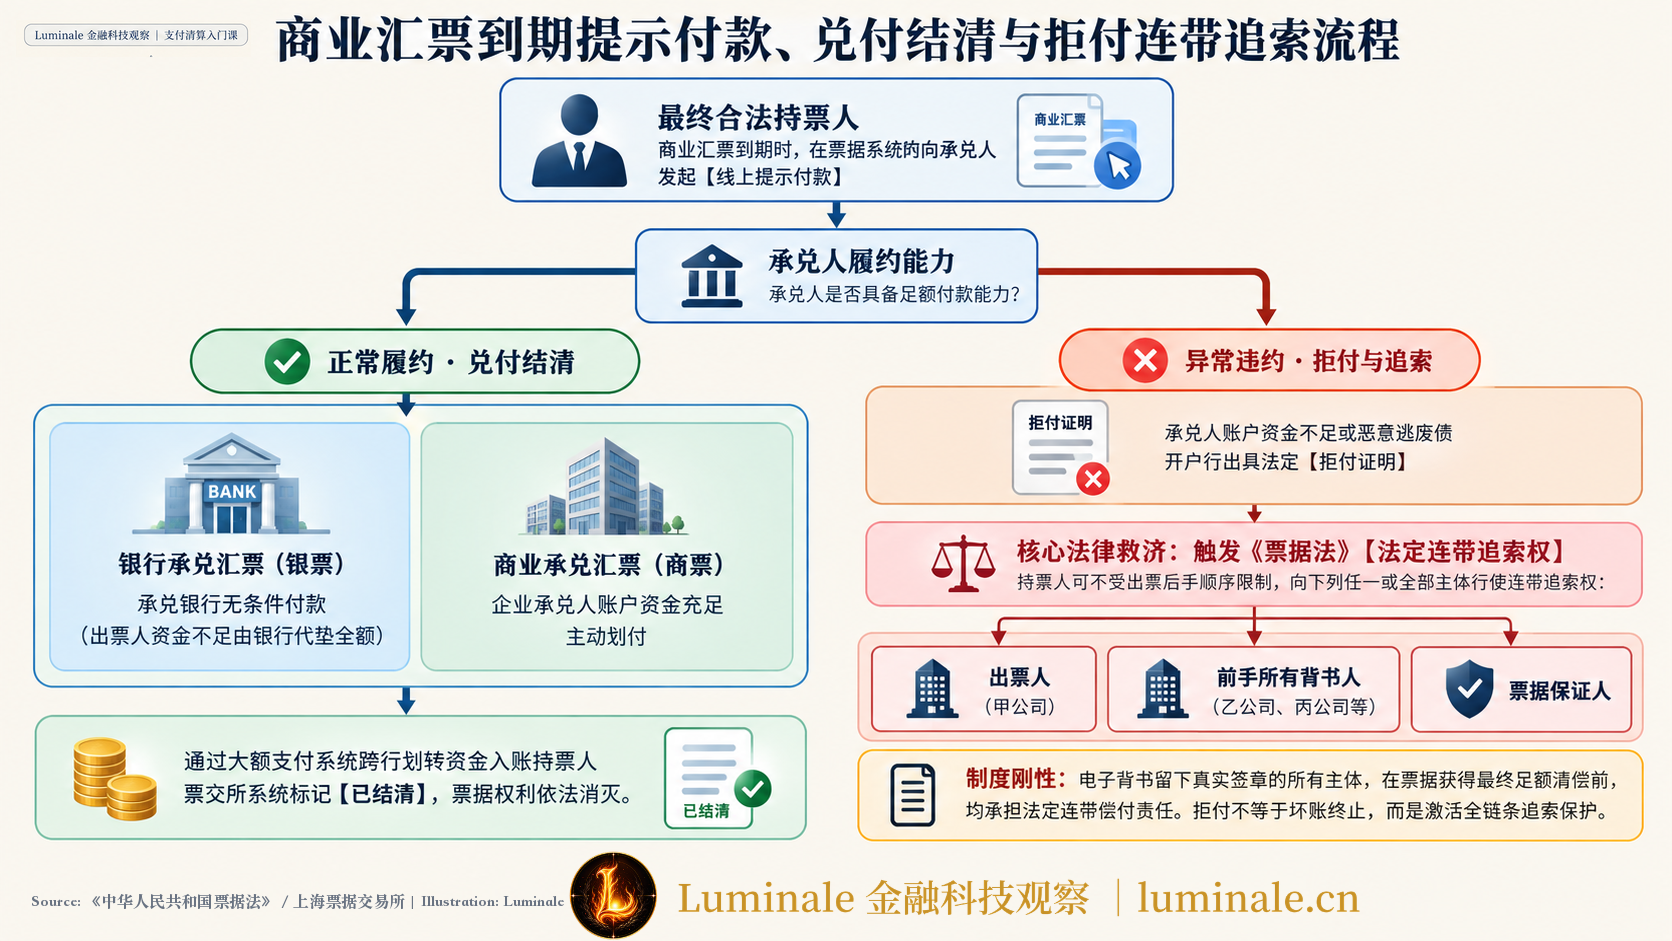
商业汇票到期后,持票人需要在法定期限内,通过系统向承兑人发起提示付款申请。申请人既可以是持票企业,也可以是最后买入票据的商业银行。
- 银行承兑汇票兑付:承兑银行承担无条件付款责任。即使甲公司的账户余额为零,银行也需要先垫付全额资金,向持票人付款,再把出票人的垫款计入“逾期承兑垫款”并催收。持票人取得付款,依赖的是承兑银行履约,不需要等到甲公司账户有钱。
- 商业承兑汇票兑付:承兑人是工商企业。收到提示付款后,承兑人在账户资金充足的情况下,授权开户行划转资金。资金完成跨行清算、进入持票人账户后,票交所系统将票据标记为“已结清”,票据权利依法消灭。
2. 拒付与连带追索
如果商票承兑企业资金不足、无法兑付,或者拒绝履行付款义务,承兑人的开户行会在系统中出具“拒付证明”。
持票人随后可以依法行使连带追索权,向其他承担票据责任的主体要求付款。
《中华人民共和国票据法》规定,持票人依法行使追索权的时候,出票人、所有背书人以及保证人对持票人承担连带付款责任[2]。
假设甲公司自行承兑了一张 100 万元商票,经过乙、丙公司背书转让后,最终由丁公司持有。甲公司到期拒付,丁公司可以选择以下追索对象:
- 起诉出票人兼承兑人甲公司;
- 要求前手丙公司支付 100 万元及逾期利息;
- 直接向更早的背书人乙公司追索,无须先向丙公司追索。
企业把票据背书转让出去后,在票据足额清偿之前,仍然可能承担法定连带付款责任。收到商票的时候,需要评估承兑人和前手的资信;转让票据的时候,也不能把它理解为自己已经完全退出付款责任。
3. 票据业务的四类风险
从接收票据到融资、兑付,参与机构需要关注四类风险:
- 信用风险:承兑人是否有能力到期付款、是否可能违约,主要体现在商业承兑汇票中。
- 流动性风险:票据未到期的时候,持票人能否以合理的贴现或转贴现利率取得资金,避免资金周转困难。
- 操作风险:系统授权、电子印章管理、背书信息录入或办理时间出现问题,可能影响票据权利的行使。
- 法律合规风险:票据是否有真实的贸易合同和发票背景,背书是否连续完整,是否存在通过票据违规套取信贷资金的情况。
总结:票据流转与资金划转的对应关系
普通银行转账直接划转存款,付款指令经过银行处理后,收款方取得资金。
商业汇票则允许企业把货款支付时间推迟,在此期间转让或融资。它处理的是交易与资金流动在时间上的错配:买卖双方先以票据结算,实际资金划转在后续融资或到期兑付等环节发生。
把前面的流程放在一起,票据权利的变化与资金划转可以分别列出:
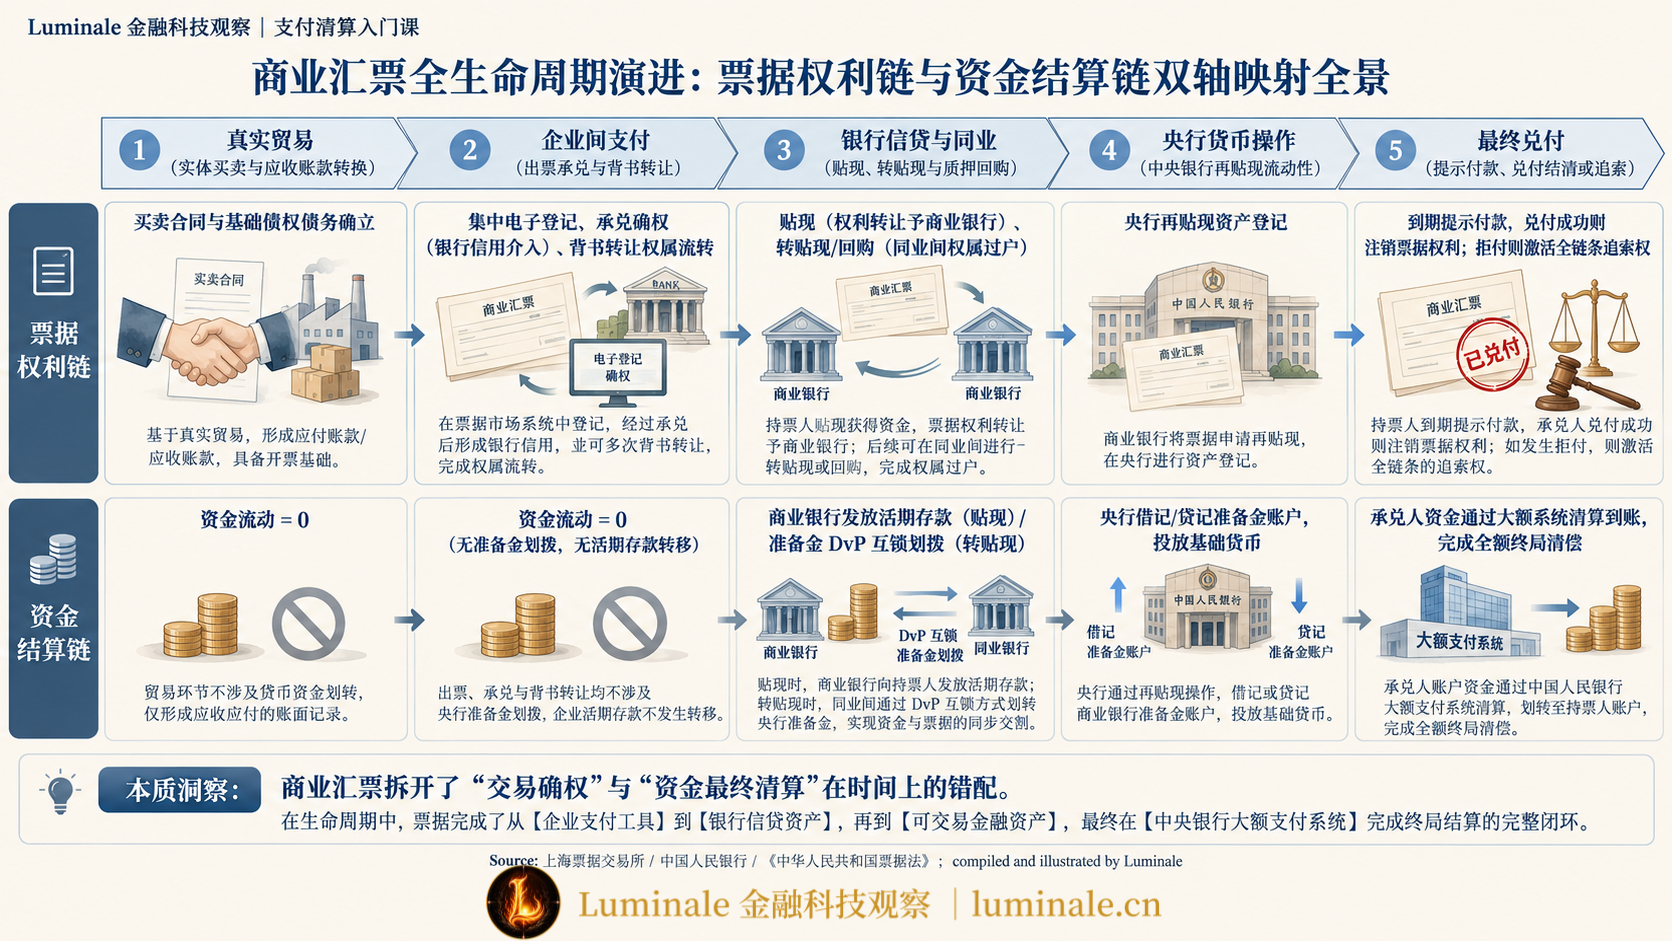
商业汇票从企业的采购与赊销中产生,通过承兑明确付款责任,通过背书转移票据权利,通过贴现取得资金。银行之间交易票据的时候,票交所处理权属交割,大额支付系统处理准备金结算。
厘清了票据腿的权利流转与资金腿的底层清算,商业汇票在我国支付清算与货币金融体系中的真实位置才真正清晰可见。
参考资料
[1]: 中国人民银行, 中国银行保险监督管理委员会. 商业汇票承兑、贴现与再贴现管理办法 (中国人民银行 中国银行保险监督管理委员会令〔2022〕第4号) [EB/OL]. (2022-11-18). http://www.pbc.gov.cn/zhengwugongkai/4051386/4051390/4051400/4051402/4719602/index.html ↩
[2]: 中华人民共和国全国人民代表大会常务委员会. 中华人民共和国票据法 (中华人民共和国主席令第二十二号) [EB/OL]. (2004-08-28修正). https://www.gov.cn/banshi/2005-07/11/content_13699.htm ↩
[3]: 中国人民银行. 支付结算办法 (银发〔1997〕393号) [EB/OL]. (1997-09-19). http://www.pbc.gov.cn/tiaofasi/144941/144959/2804245/index.html ↩
[4]: 中国人民银行金融市场交易中心. 业务问答:支票是否可以办理商业汇票贴现业务 [EB/OL]. 2026. ↩
[5]: 上海票据交易所. 新一代票据业务系统运行指引与业务规范 [EB/OL]. https://www.shcpe.com.cn/ ↩
[6]: 中国人民银行. 票据交易管理办法 (中国人民银行令〔2016〕第29号) [EB/OL]. (2016-12-06). https://www.gov.cn/gongbao/content/2017/content_5213210.htm ↩
[7]: 中国银行业协会. 银行业保理与福费廷业务规范及风险管理指南 [M]. 北京: 中国金融出版社, 2023. ↩
[8]: 上海票据交易所. 新一代票据业务系统投产上线公告 [EB/OL]. (2022-06-07). https://www.shcpe.com.cn/ ↩
[9]: 上海票据交易所. 关于调整中国票据业务系统线上业务运行时间的通知 (票交所发〔2026〕67号) [EB/OL]. (2026-09-04). ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/commercial-draft-acceptance-endorsement-discounting-settlement