一笔转账背后,银行会计到底发生了什么?
我们每天都在转账。
打开手机银行,输入金额,点击“确认”,几秒钟后,付款人的余额减少了,收款人的余额增加了。对普通用户来说,这似乎只是两个数字发生了变化。
但在银行和支付系统看来,一笔转账并不是“钱从一个账户飞到了另一个账户”,而是一组账户之间的债权债务关系发生了调整。
理解银行会计,最重要的是抓住三个问题:
- 谁拥有这项资产?
- 谁承担这项负债?
- 最终用什么资产完成结算?
一、先看懂银行的资产负债表
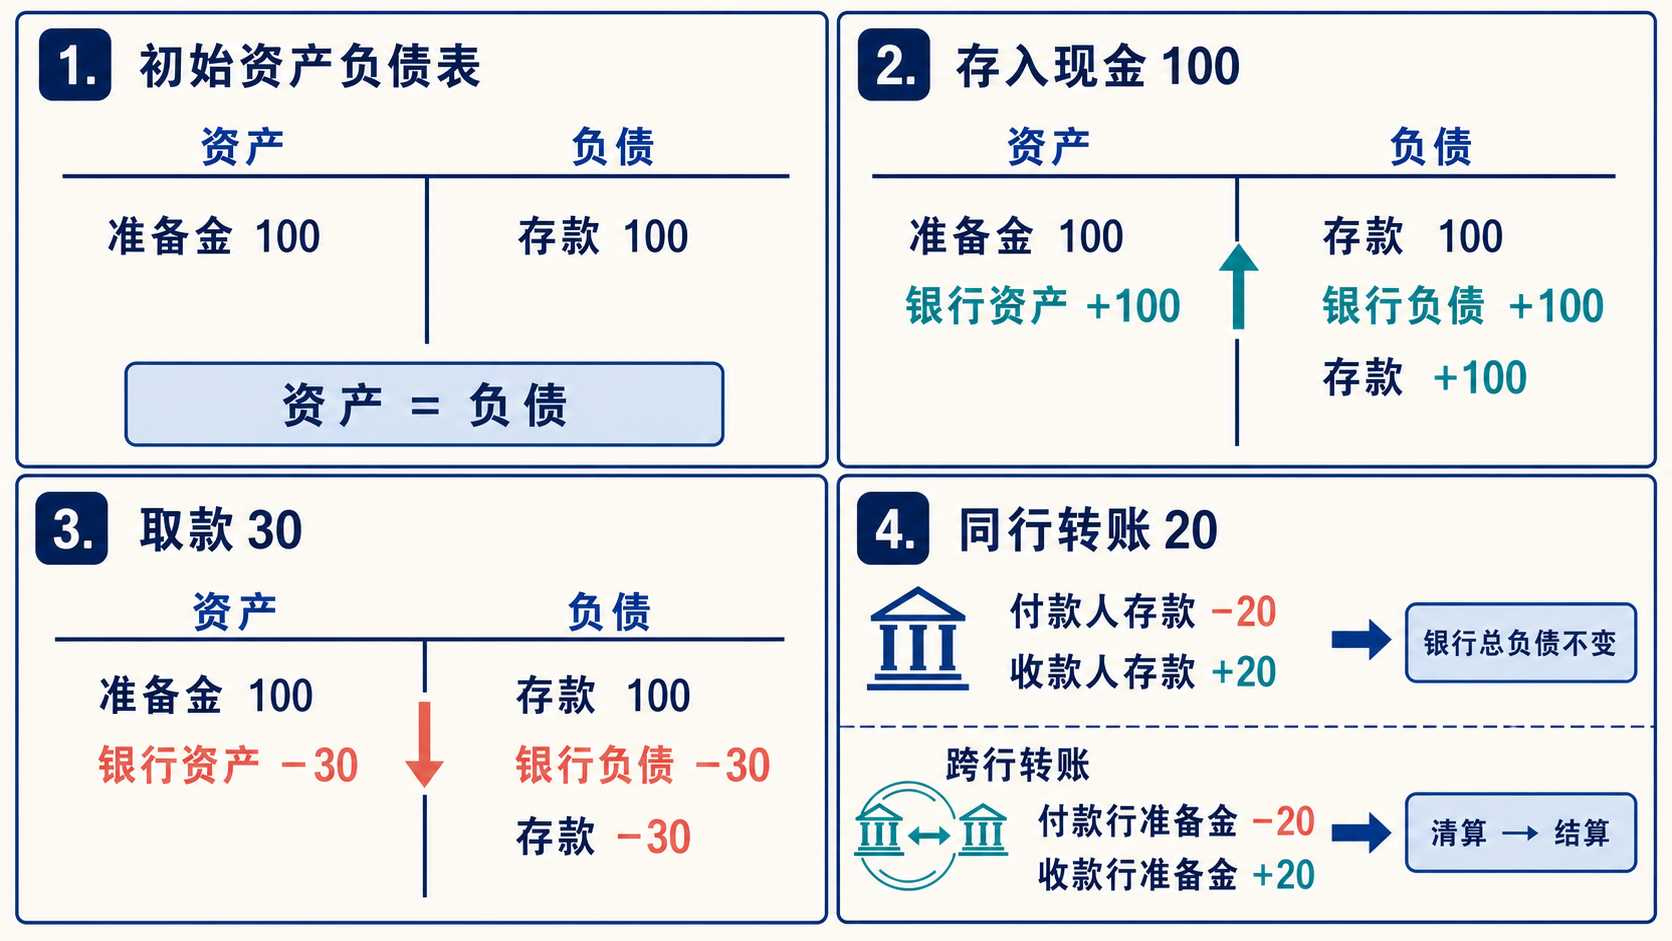
先把银行的资产负债表简化,只保留最重要的项目:准备金和客户存款。
              银行资产负债表

        资产                         负债
    ┌─────────────┐             ┌─────────────┐
    │ 准备金 100   │             │ 存款 100     │
    └─────────────┘             └─────────────┘

              资产 = 负债
对客户来说,银行存款是资产,因为客户拥有一项可以支付、转账或提取的权利。
但对银行来说,客户存款是负债,因为银行需要承担兑付责任。
因此,同一笔100元,在不同主体的资产负债表上位置不同:
客户:银行存款 100 = 客户的资产

银行:客户存款 100 = 银行的负债
这并不意味着银行把客户的钱“拿走了”,而是说,客户拥有的是一项对银行的债权,银行承担的是一项对客户的支付承诺。
二、客户存入100元:资产和负债同时增加
假设客户向银行存入现金100元。为了简化,我们把银行收到的现金记作银行可使用的资产。
银行资产负债表变化

        资产                         负债
    ┌─────────────┐             ┌─────────────┐
    │ 银行资产 +100│             │ 存款 +100    │
    └─────────────┘             └─────────────┘
用T型账户表示:
银行资产账户                         银行负债账户
┌────────────────┐                 ┌────────────────┐
│      +100      │                 │      +100      │
│  银行资产增加   │                 │  客户存款增加   │
└────────────────┘                 └────────────────┘
变化可以概括为:
资产 +100 = 负债 +100这就是资产负债表恒等式的基本体现。银行收到了一项资产,同时对客户增加了一项负债。
三、客户取款30元:资产和负债同时减少
如果客户随后取出30元,银行需要交付现金或其他可兑付资产,同时减少客户账户中的存款余额。
银行资产负债表变化

        资产                         负债
    ┌─────────────┐             ┌─────────────┐
    │ 银行资产 −30 │             │ 存款 −30     │
    └─────────────┘             └─────────────┘
T型账户可以表示为:
银行资产账户                         客户存款负债账户
┌────────────────┐                 ┌────────────────┐
│      −30       │                 │      −30       │
│  银行资产减少   │                 │  客户存款减少   │
└────────────────┘                 └────────────────┘
取款之后:
资产 70 = 负债 70这里的关键是,客户存款减少,并不是银行凭空消灭了一笔钱,而是客户对银行的债权减少了,银行对应的兑付义务也减少了。
四、同行转账:银行内部负债对象发生变化
假设付款人和收款人都在甲银行开户,小王向小李转账20元。
交易前:
甲银行负债:

小王存款:100
小李存款:0
合计:100
交易后:
甲银行负债:

小王存款:80
小李存款:20
合计:100
用T型账户表示:
付款人存款账户                     收款人存款账户
┌────────────────┐                 ┌────────────────┐
│      −20       │                 │      +20       │
│  小王存款减少   │                 │  小李存款增加   │
└────────────────┘                 └────────────────┘
甲银行整体的负债没有变化:
银行总负债:−20 + 20 = 0所以,同行转账本质上是同一家银行内部不同客户之间的负债重新分配。
用户看到的是“余额从一个账户转到另一个账户”,银行看到的是:
对付款人的负债 −20
对收款人的负债 +20
银行总负债不变
五、跨行转账:银行之间需要清算和结算
如果小王在甲银行开户,小李在乙银行开户,情况就不同了。
小王向小李转账20元后:
对甲银行来说:
小王存款 −20
甲银行准备金 −20
对乙银行来说:
小李存款 +20
乙银行准备金 +20
可以用两个银行的T型账户表示:
甲银行                              乙银行
┌────────────────┐                 ┌────────────────┐
│ 资产:准备金 −20│                 │ 资产:准备金 +20│
│ 负债:存款 −20  │                 │ 负债:存款 +20  │
└────────────────┘                 └────────────────┘
这时,银行之间需要通过清算系统计算:
甲银行应付多少?
乙银行应收多少?
如果一天内甲银行和乙银行之间有大量双向交易,清算系统还可以先计算净额。
但清算只是把账算清楚,并不等于最终结算已经完成。
最终结算还需要使用银行之间认可的结算资产。在现代银行体系中,这通常体现为银行在中央银行的准备金账户发生变化。
因此,跨行转账可以拆成三个层次:
支付:用户发出转账指令

清算:计算甲银行和乙银行之间的应收应付

结算:通过准备金等最终结算资产完成债务了结
六、为什么银行存款不是保险柜里贴着名字的现金?
很多人会把银行存款理解成“银行替自己保管的一叠现金”。
但从银行会计角度看,客户存款更准确的理解是:银行对客户承担的一项负债。
客户账户里的100元,并不意味着银行保险柜里一定存在一张专门写着客户名字的100元钞票。
它代表的是:
银行账簿上的一项负债
+
客户可以使用这项债权进行支付的权利
当客户转账时,银行通常不是把某张钞票从一个保险柜搬到另一个保险柜,而是通过账户记账、清算和结算机制,完成银行负债以及银行间结算资产的变化。
七、从银行会计看央行数字货币和稳定币
今天很多金融科技产品都以“钱包余额”的形式出现。
但看起来相似的余额,背后的会计属性可能完全不同。
央行数字货币对应的是中央银行负债。
商业银行存款对应的是商业银行负债。
稳定币通常对应非银行发行人的负债或赎回承诺。
判断一种数字货币或支付工具是什么,不能只看它的名称和钱包界面,还要继续追问:
- 它是谁发行的?
- 它是谁的负债?
- 储备资产是什么?
- 能否及时赎回?
- 最终使用什么资产结算?
- 风险由谁承担?
代币化存款也不能简单理解成“把存款放到区块链上”。
它更准确地说,是银行负债通过新的技术形式被表达和流转。技术改变了记录和转移方式,但并不自动改变发行人、负债关系和风险承担主体。
八、结语:银行会计是理解支付清算的入口
支付清算系统看起来复杂,是因为它连接了客户账户、商业银行、清算机构和中央银行等多个层次。
但底层逻辑可以回到几个基本问题:
谁的资产发生了变化?

谁的负债发生了变化?

银行之间如何清算?

最终用什么资产完成结算?
同行转账,往往是同一家银行内部负债对象的调整。
跨行转账,则会进一步引入银行间清算和准备金结算。
央行数字货币、稳定币、代币化存款虽然都可能表现为“钱包里的余额”,但其发行人、负债属性和最终结算机制并不相同。
所以,银行会计不是支付清算的附属知识,而是理解金融基础设施的底层语言。
只要抓住“谁的资产、谁的负债、最终用什么结算”这三个问题,很多看似复杂的支付创新都会变得清晰起来。
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/bank-accounting-quick-start