在外汇交易的前端界面上,把一笔资金从一种货币兑换成另一种货币,往往只需要点击一次确认。汇率锁定,账户数字随之变动。
但在银行后台与金融市场基础设施的视角下,外汇交易的处理逻辑完全不同。外汇交易在清算结算环节会被拆解为两笔独立发生、方向相反的资金转移,且分别运行在两个主权货币的清算系统与银行账户网络中。
正是这种分离,带来了外汇市场最特殊的系统性风险:本金风险(Principal Risk)。解决这一风险的核心机制,被称为 PvP(Payment versus Payment,同步对付/同步交收)。
一、换汇是两笔钱分别在两个体系里移动
理解外汇结算风险的前提,是区分“交易成交”(Execution)与“交易结算”(Settlement)。
两家金融机构在交易系统撮合成一笔外汇买卖,只代表双方达成了具有法律效力的合同,锁定了兑换汇率与金额。此时,资金并未发生实际转移。
假设中资商业银行 Bank A 与外资商业银行 Bank B 达成一笔外汇交易:Bank A 卖出 7 亿元人民币,买入 1 亿美元。
进入结算环节后,这笔交易在基础设施层面会拆解为两条独立的支付腿(Payment Legs):
- 人民币腿:Bank A 向 Bank B 支付 7 亿元人民币。
- 美元腿:Bank B 向 Bank A 支付 1 亿美元。
这两笔支付并不在同一个中央数据库内通过“修改一行记录”完成,而是各自进入对应的货币清算结算网络。
人民币腿依托人民币跨境支付系统(CIPS)或大额实时支付系统(HVPS),在两家银行在中国人民银行开设的准备金账户之间完成划拨;美元腿则依托美联储的 Fedwire 或私营结算系统 CHIPS,在纽约代理行或美联储准备金账户之间划拨。
我们用简化的银行资产负债表与准备金变动来观察这两条支付腿在各自体系中的结算过程:
人民币结算体系内(境内清算网络):
| 机构 | 资产端变化 | 负债端变化 |
|---|---|---|
| Bank A | 央行准备金(RMB) −7亿元 | 净资产/权益相应调整 |
| Bank B | 央行准备金(RMB) +7亿元 | 净资产/权益相应调整 |
美元结算体系内(美联储/纽约清算网络):
| 机构 | 资产端变化 | 负债端变化 |
|---|---|---|
| Bank B | 美联储准备金(USD) −1亿美元 | 净资产/权益相应调整 |
| Bank A | 美联储准备金(USD) +1亿美元 | 净资产/权益相应调整 |
结算机制说明:两笔支付属于不同主权管辖区,受到各自清算系统的营业时间、规则以及法律对“结算最终性”(Settlement Finality)规定的约束。只要这两条腿独立运行,它们获得最终结算的时点就可能存在时间差。
这与证券结算领域的 DvP(Delivery versus Payment,券款对付)面临相同的结构问题:
DvP:证券交割(Leg A) ⟷ 资金支付(Leg B)
PvP:货币A支付(Leg A) ⟷ 货币B支付(Leg B)
只要一笔交易包含两条相互依存的执行腿,一旦两条腿的执行出现脱节,风险暴露就会产生。
二、结算最危险的敞口:本金风险与赫斯塔特危机
在外汇交易中,价格波动带来的汇率风险属于市场风险,通常只涉及两笔资产价值的差额。但结算风险不同,它可能危及交易的全部本金。
假设在上述交易中:
- 北京时间上午,Bank A 已经通过人民币支付系统向 Bank B 不可撤销地交付了 7 亿元人民币。
- 美东时间下午,在 Bank B 履行 1 亿美元支付义务之前,Bank B 突发流动性枯竭并被监管机构勒令停业。
此时,Bank A 面临的局面是:卖出的 7 亿元人民币已经划出且无法撤回,买入的 1 亿美元却永远无法全额收回。这种因对手方在履约中途倒闭而损失全额交易本金的风险,称为外汇结算本金风险(FX Settlement Principal Risk)。
1974 年 Herstatt 银行倒闭案
这一风险在国际金融史上被称为“赫斯塔特风险”(Herstatt Risk),源于 1974 年德国赫斯塔特银行(Bankhaus Herstatt)的破产事件[1]。
1974 年 6 月 26 日,德国联邦银行监管局在法兰克福时间下午 15:30 撤销了 Herstatt 银行的营业牌照并启动清算。当时,部分与 Herstatt 银行开展外汇交易的国际银行已经通过德国当地清算系统不可撤销地支付了德国马克。
但由于时区差异,美东时间纽约市场正值上午,Herstatt 的纽约代理银行收到停业指令后立即中止了所有外发美元支付指令。已交付马克的交易对手方在纽约无法收到预期的美元,直接暴露于全额本金损失之中。这一事件导致纽约清算所银行同业支付系统(CHIPS)连续多日结算量骤降,触发了全球外汇市场的流动性冻结。
本金风险窗口的形成机制
本金风险的暴露程度,取决于两条支付腿在时间维度上的脱节程度:
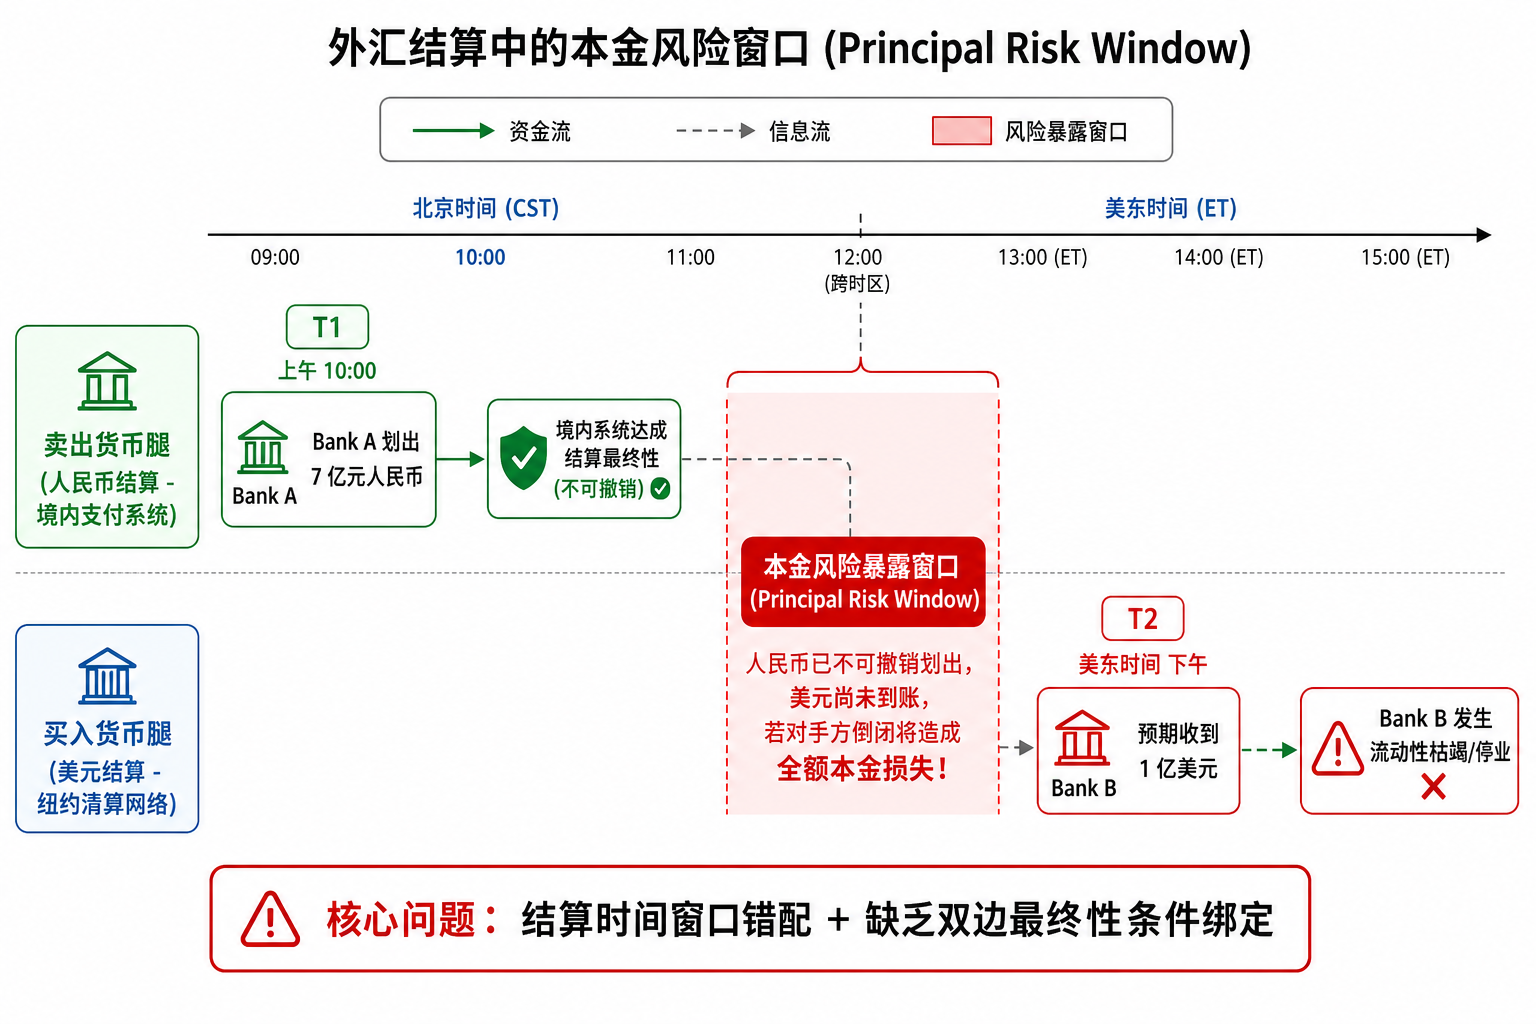
- 风险窗口开启:付出的货币在清算系统中达成“结算最终性”(不可撤销、不可更改)。
- 风险窗口关闭:收取的对应货币同样达成结算最终性。
不同币种所在地的央行实时全额结算系统(RTGS)营业时间不同,跨时区交易会拉长这个时间窗口。但时差只是放大了敞口,根本原因在于两条支付腿缺乏条件绑定机制。
三、PvP 的核心逻辑:给两笔结算建立互为条件依赖
为了从制度和技术上消除本金风险,国际清算银行支付与市场基础设施委员会(CPMI)确立了同步交收(PvP)机制。
国际清算银行(BIS)对 PvP 的定义非常明确:一种货币的最终转账只有在另一种(或多种)货币的最终转账发生时才会发生[2]。
PvP 与非 PvP 的结算状态对比
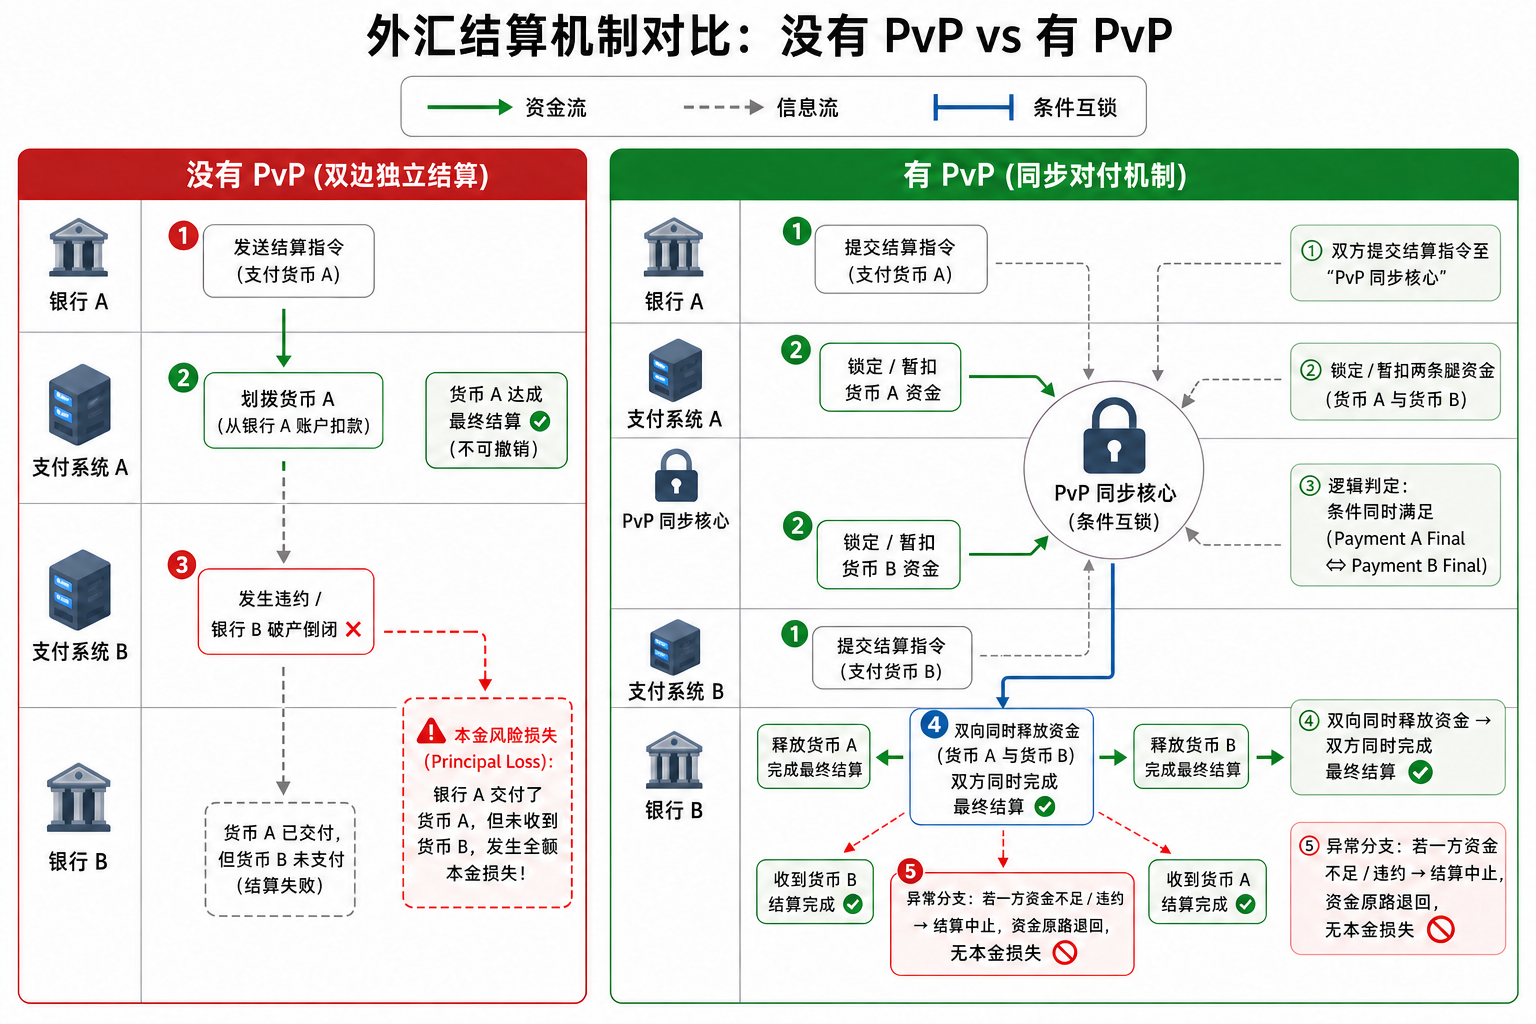
PvP 机制改变了结算最终性的触发规则。它将两个独立清算系统的最终性状态进行强关联:要么双方同时完成法定清算,资金权属双向转移;要么双方都不完成转移,任何一方都不会单方面失去资金所有权。
区分本金风险、重置成本风险与流动性风险
需要明确的是,PvP 消除的是外汇结算中的本金风险,并没有消除所有交易风险[3]:
- 本金风险(Principal Risk):已完全消除。交易失败时,本金不会丢失。
- 重置成本风险(Replacement Cost Risk):依然存在。如果对手方未履约导致结算失败,另一方机构必须以当时最新的市场汇率重新在市场交易,若市场汇率价格发生变动,该机构可能会承担差价损失。
- 流动性风险(Liquidity Risk):依然存在。原本预期在特定时点收到的货币未能到账,机构可能需要临时在货币市场上高成本借入流动性以覆盖头寸要求。
四、CLS:全球外汇 PvP 的核心基础设施
PvP 原则不能只停留在双边协议层面,必须由具备跨司法管辖区清算能力的金融市场基础设施来具体执行。目前全球规模最大、最具代表性的外汇 PvP 结算系统是 CLSSettlement(持续联系结算系统)[4]。
CLS 的运作机制
CLS Bank 是一家受美联储监管并由全球数十家主要外汇做市商共同持股的专业结算银行。截至 2026 年,CLS 支持包括美元(USD)、欧元(EUR)、日元(JPY)、英镑(GBP)、澳元(AUD)、瑞士法郎(CHF)、加元(CAD)在内的 18 种合资格货币。
以一笔 EUR/USD 外汇交易为例(注:人民币目前不在 CLS 18 种结算币种范围内),CLS 的结算流程如下:
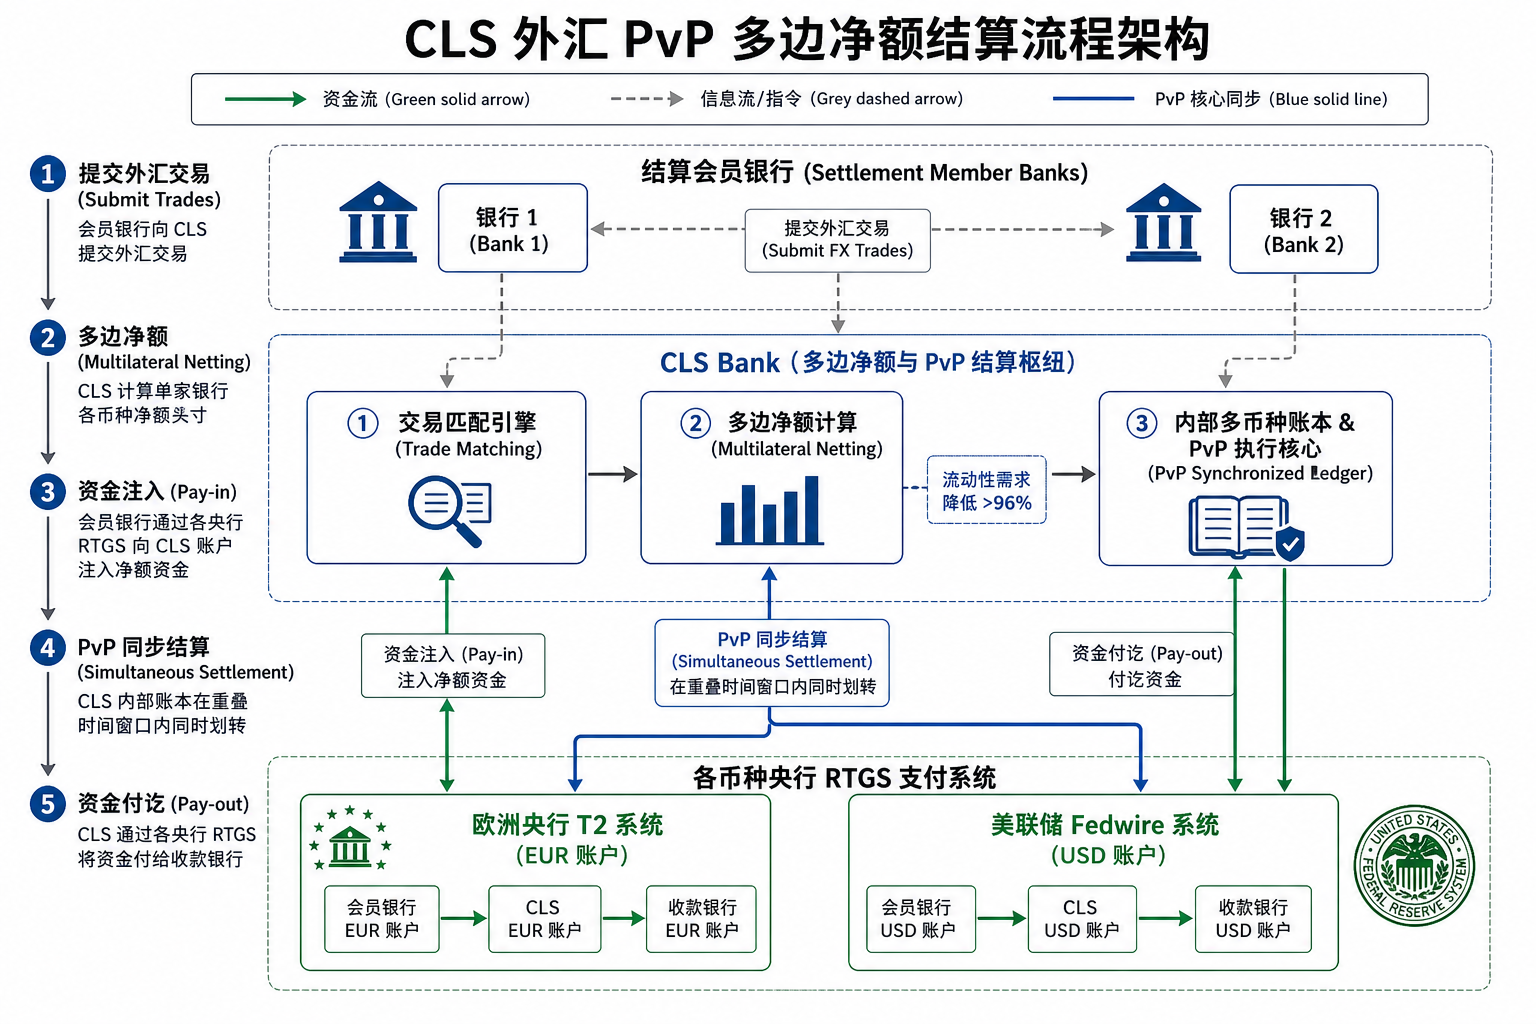
- 交易提交与匹配:交易双方达成欧元/美元交易后,将交易指令提交给 CLS 系统进行双向匹配。
- 头寸核算与多边净额:CLS 将会员银行提交的数十万笔双边交易汇总,按币种进行多边净额结算(Multilateral Netting),计算出每家银行在每种货币下的单一净额应付或应收头寸。
- 资金注入(Pay-in):在欧洲央行 T2 系统与美联储 Fedwire 系统运行重叠的时间窗口内,需付款的银行通过各自央行 RTGS 系统向 CLS Bank 开设在相应央行的结算账户转入净额资金。
- PvP 最终结算:CLS 在内部账本上进行同步划拨。只有当买入和卖出货币均满足资金条件时,所有货币的结算才同时生效。
- 资金付讫(Pay-out):CLS 将净额应收资金通过各央行 RTGS 划转回对应银行的账户。
多边净额的流动性节省效益
CLS 不仅通过 PvP 机制消除了本金风险,还大幅压缩了市场所需的结算流动性。根据 CLS 披露的数据,其多边净额结算机制能够将参与机构的实际结算资金需求降低 96% 以上[4]。一家原本需要准备上百亿美元头寸应对全额双边结算的跨国银行,在净额化后通常只需调拨数亿美元的日间流动性即可完成结算。
五、从 PvP 到原子结算:跨币种基础设施的演进
虽然 PvP 机制成熟可靠,但它至今仍未实现对全球外汇交易的全覆盖。
根据国际清算银行(BIS)发布的 2025 年全球外汇市场三年度调查(Triennial Survey)最新统计数据,2025 年 4 月全球平均每日外汇结算总额中[1]:
- 约 36%(5.2 万亿美元):通过 CLS 等具备严格 PvP 机制的系统结算,本金风险被完全消除;
- 约 54%:采用双边或多边净额等风险缓释方式结算,大幅减少了资金敞口,但未从机制上杜绝单边结算风险;
- 约 10%(1.4 万亿美元):仍以传统的双边全额(Bilateral Gross)方式直接结算,完全暴露于 Herstatt 风险窗口之下。
由于部分新兴市场货币受资本账户管制、法律管辖或时间窗口限制尚未纳入全球主要 PvP 体系,市场每天仍有超过万亿美元的资金在无保护状态下完成交割。
Project Agorá:代币化多币种的原子结算探索
面对传统结算基础设施互联复杂、准入门槛高以及跨时区协调成本高等限制,国际清算银行(BIS)联合多国央行及国际金融机构推出了 Project Agorá 项目[5]。
Project Agorá 探索的是一种基于“可编程共享账本”(Shared Programmable Ledger)的基础设施形态。它将商业银行的代币化存款(Tokenised Deposits)与央行的代币化批发型准备金(Wholesale CBDC / Tokenised Central Bank Money)置于同一可编程平台中。
在传统体系中,PvP 需要协调两个地理隔离、法律独立的外部清算网络;而在 Project Agorá 的可编程架构下,外汇结算可以通过智能合约直接实现原子结算(Atomic Settlement):
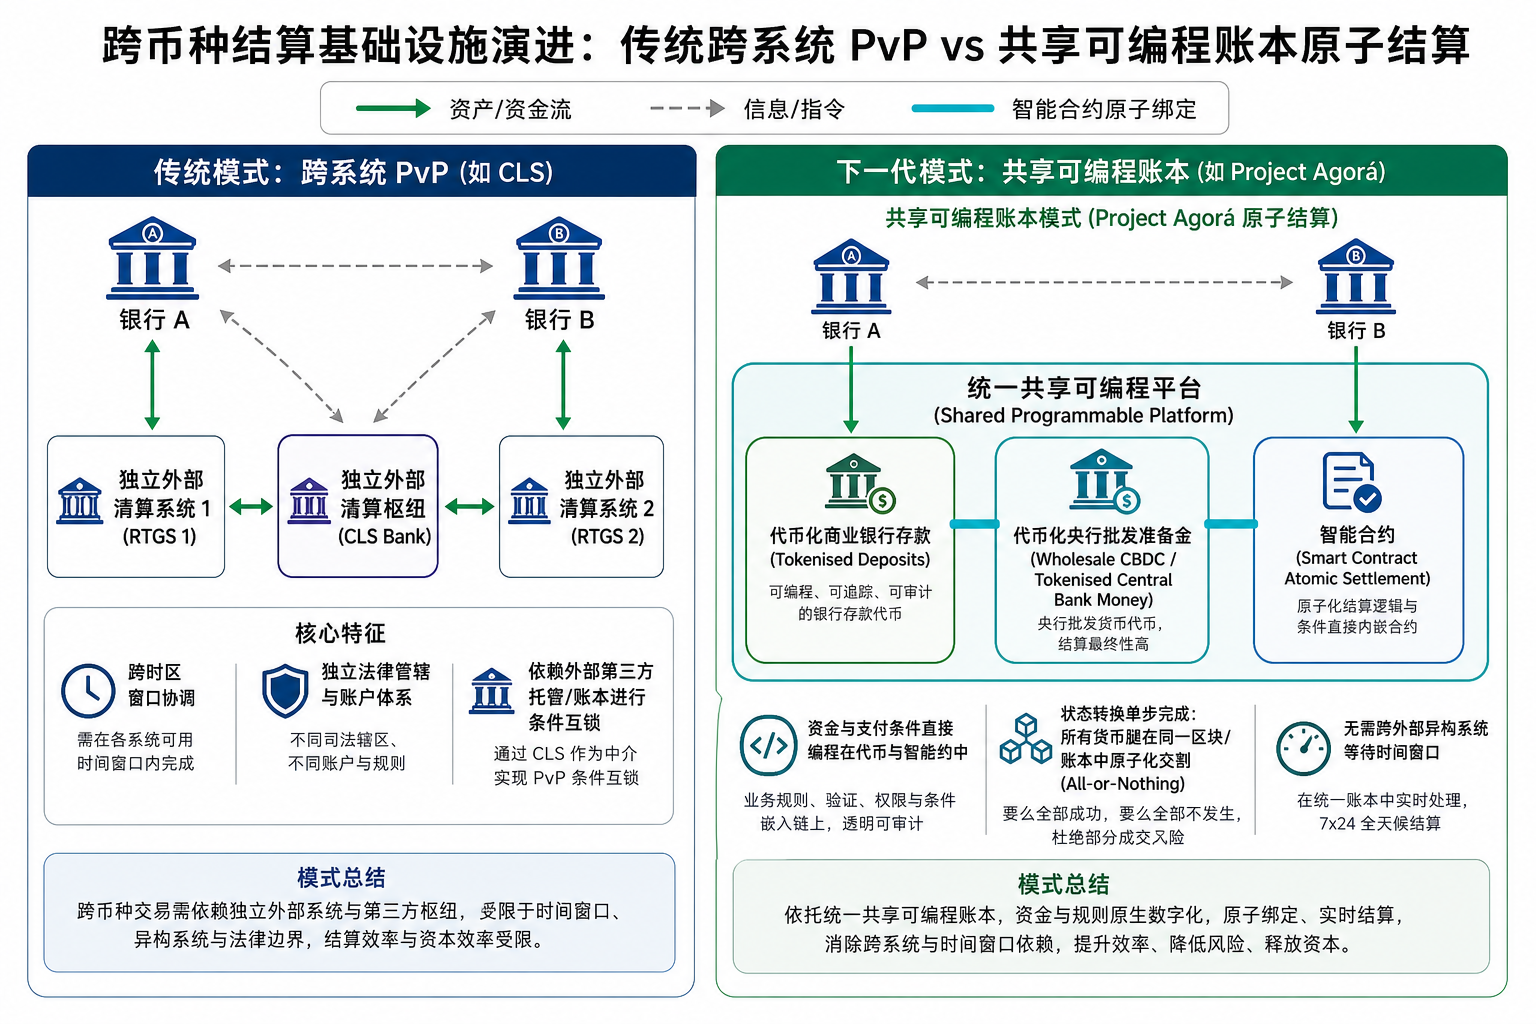
2026 年 7 月,BIS 与参与机构完成了 Project Agorá 的真实价值测试(Real-value Test):来自全球的 28 家商业金融机构与多家央行参与其中,在 6 种货币体系下完成了约 80 万瑞士法郎等值的交易测试,验证了 17 类核心业务场景,其中重点就包括了跨币种跨行 PvP 结算场景[5]。
这一探索展示了未来多币种结算的一种演进方向:从“通过外部第三方机构连接两套独立系统”,走向“在统一可编程账本上原生实现支付条件互锁”。
结语:外汇交易里,谁应该先付款?
回到最初的问题:在一笔外汇交易中,究竟谁应该先把钱付出去?
如果没有制度保障,谁先付出不可撤销的资金,谁就承担了对手方违约的全部本金风险。
PvP 的价值,在于用确定的制度与技术安排终结这种博弈。它重新定义了外汇结算最终性的成立条件:任何一方不可撤销的支付,都必须以另一方不可撤销的支付为前提。
从证券结算的 DvP 到外汇市场的 PvP,再到下一代分布式账本探索的原子结算,金融基础设施迭代的技术路线在变,底层的风险防范原则始终如一:存在互为前提的多条交易腿时,绝不能允许其中一条已然落定,而另一条悬于半空。
参考资料
[1]: Bank for International Settlements. (2025/2026). Uncovering FX settlement risk: new measures from the 2025 BIS Triennial Survey. BIS Quarterly Review. https://www.bis.org/publ/qtrpdf/r_qt2606c.htm ↩
[2]: Committee on Payments and Market Infrastructures (CPMI). (2012/2022). Principles for financial market infrastructures (PFMI) & Facilitating increased adoption of payment-versus-payment (PvP). Bank for International Settlements. https://www.bis.org/cpmi/publ/d101a.pdf ↩
[3]: Basel Committee on Banking Supervision (BCBS). (2013). Supervisory guidance for managing risks associated with the settlement of foreign exchange transactions. Bank for International Settlements. https://www.bis.org/publ/bcbs241.pdf ↩
[4]: CLS Group. (2026). CLSSettlement: Mitigating settlement risk for the global FX market & Eligible Currencies. https://www.cls-group.com/products/settlement/clssettlement/ ↩
[5]: Bank for International Settlements (BIS). (2026). Project Agorá: Exploring the integration of tokenised commercial bank deposits with tokenised wholesale central bank money. BIS Innovation Hub. https://www.bis.org/project/agora ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/fx-settlement-pvp-principal-risk