一、欧洲没有合并CSD,跨境交收为什么能像境内一样
假如一家法国资产管理公司,通过它在巴黎的托管行买入面值1,000万欧元的德国联邦债券。卖方是一家意大利银行,债券托管在米兰。这只债券的发行人中央证券存管机构(Central Securities Depository, CSD)是法兰克福的明讯银行(Clearstream Banking Frankfurt, CBF)。买方托管行是巴黎 Euroclear France 的参与者,卖方是米兰 Euronext Securities Milan 的参与者。一笔交易牵涉三个国家、三家 CSD,买卖双方的现金又分别存放在法国央行和意大利央行。
放在十几年前,这笔交易要经过 CSD 之间的双边链接逐段传递,各家 CSD 的结算时间表、报文格式和现金结算安排都不一样。跨境交收比境内交收贵,处理慢,失败率也更高。今天,这笔交易背后的证券过户和资金结算,在同一个平台上、按同一套规则、在同一个结算日内完成。这个平台就是欧元体系(Eurosystem)运营的 TARGET2-Securities(T2S)。
我们在《债券到底存在哪里?》里介绍过 CSD 和证券结算系统(Securities Settlement System, SSS)的分工,又在《债券通到底通了什么》的第五节把 T2S 列为跨境债券结算的三种典型安排之一。本文把那一节展开,看 T2S 里的证券账户和央行货币账户怎样同时变动,以及它和欧元大额支付系统 T2 是什么关系。
1. T2S出现之前的碎片化
欧洲在1999年统一了货币,证券后台却仍按国别分开。2001年,以 Alberto Giovannini 为首的专家组向欧盟委员会提交报告,列出了阻碍欧盟跨境清算结算的15项障碍,涉及技术与市场惯例差异、税收程序和法律确定性三类[1]。其中一部分障碍来自各国结算系统各自为政:信息技术和接口不同,结算日和截止时间不同,日间结算最终性的安排也不同。
2006年7月,欧洲央行管理委员会决定与各 CSD 一起研究建设一个统一的证券结算服务;2008年7月17日,管理委员会决定正式启动 T2S 项目,由德国、西班牙、法国、意大利四家央行开发和运营[2]。平台在2015年6月22日上线,第一批迁入5家 CSD,此后分批迁移,2017年9月完成最后一批常规迁移[3]。2018年10月,丹麦央行接入,丹麦克朗成为 T2S 上第一种非欧元结算货币[4]。保加利亚的两家存管机构在2023年9月完成迁移[5]。按照欧洲央行(European Central Bank, ECB)官网目前的介绍,T2S 连接了来自23个国家的24家 CSD,结算货币为欧元和丹麦克朗,每天结算约80万笔证券交易[6]。
2. 机构分散,引擎集中
这二十多家 CSD 并没有合并。它们仍是独立法人,各自保留发行人服务、证券账户的法律关系、派息和公司行为处理,也各自对客户执行自己的规则。它们交给 T2S 的,只是交收这一步:匹配结算指令、检查证券和现金是否足够、在账户上过户。
用一个类比来理解:多家商场各自保留品牌、会员体系和售后服务,但共用同一套收银和库存系统,顾客付款和仓库出库在同一张单子上同时完成。T2S 统一的是交收层。证券法、税务和公司行为仍留在各国。
二、T2S是什么:三层分工与两类账户
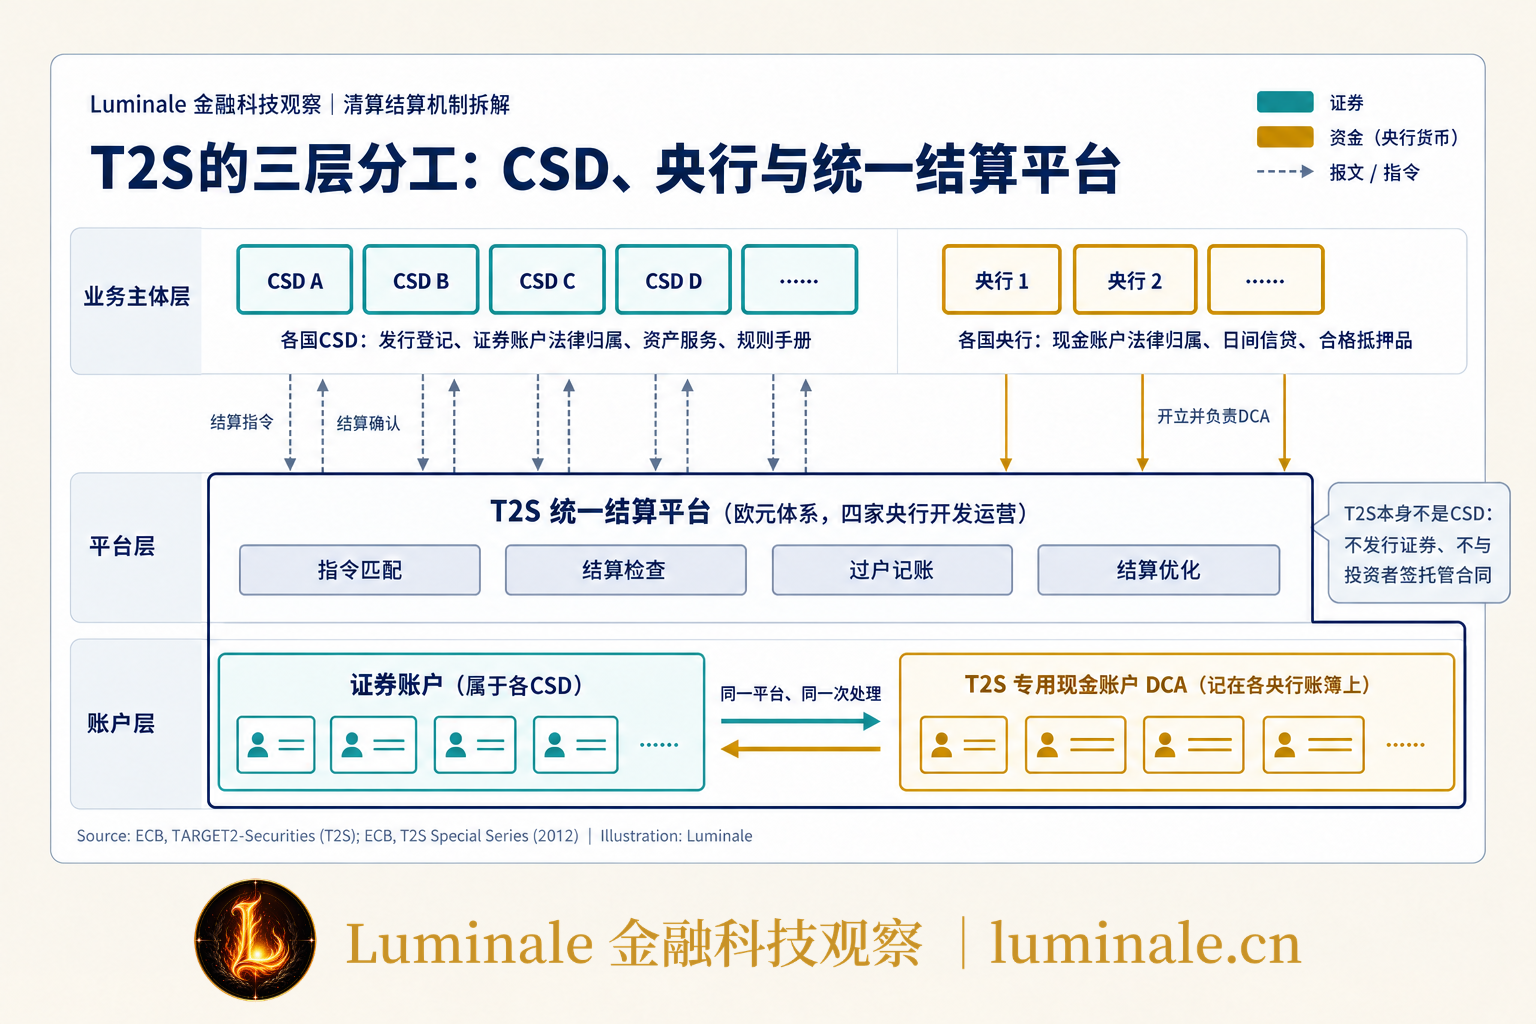
按照 Luminale 梳理的金融市场基础设施分析框架,可以把 T2S 的位置分成三层来看:谁对账户承担法律责任,谁运营技术平台,账户本身放在哪里。
| 层级 | 主体 | 承担什么 |
|---|---|---|
| 业务主体层(证券) | 各国 CSD | 证券发行登记、证券账户的法律归属、资产服务(派息、公司行为)、对参与者的规则手册 |
| 业务主体层(现金) | 欧元区各国央行、丹麦央行 | 现金账户的法律归属、日间信贷、合格抵押品管理 |
| 平台层 | 欧元体系(由德国、西班牙、法国、意大利四家央行开发和运营,简称4CB) | 匹配、结算检查、过户记账、结算优化、报文收发 |
| 账户层 | 证券账户与 T2S 专用现金账户 | 两类账户都放在同一个技术平台上 |
1. T2S本身不是CSD
T2S 是欧元体系向 CSD 和央行提供的技术服务[7]。它不发行证券,不和投资者签托管合同,在法律上也不是存管机构。CSD 通过签署 T2S 框架协议,把自己的交收功能外包给这个平台。证券账户在 T2S 上开立和维护,但账户属于哪家 CSD、账户持有人对证券享有什么权利,仍按这家 CSD 所在国的法律和它自己的规则确定。
2. 专用现金账户:放在T2S上的央行账户
T2S 的资金腿使用 T2S 专用现金账户(T2S Dedicated Cash Account, T2S DCA)。这类账户由各国央行为符合条件的机构开立,记在该央行的账簿上,账户余额是央行对账户持有人的负债[8]。DvP 的资金腿因此使用央行货币。这一点决定了 T2S 结算的安全性,资金腿里没有商业银行倒闭带来的信用风险。
DCA 的持有人通常是银行,在 T2S 的术语里称为支付银行(payment bank)。很多证券账户持有人自己并不开 DCA,而是把证券账户链接到某家支付银行的 DCA,由这家银行为它的证券交易付款和收款[9]。一个 DCA 可以同时服务多家 CSD 里的证券账户,一家银行用同一份欧元流动性,就能为它在德国、法国、意大利等多个市场的证券交易结算资金。
关于欧元体系的账户层级和谁可以在央行开户,可以参考《谁可以在中央银行开户?》;央行货币为什么是最安全的结算资产,可以参考《从货币乘数到支付结算:一次讲清央行准备金》。
3. T2S和T2的关系
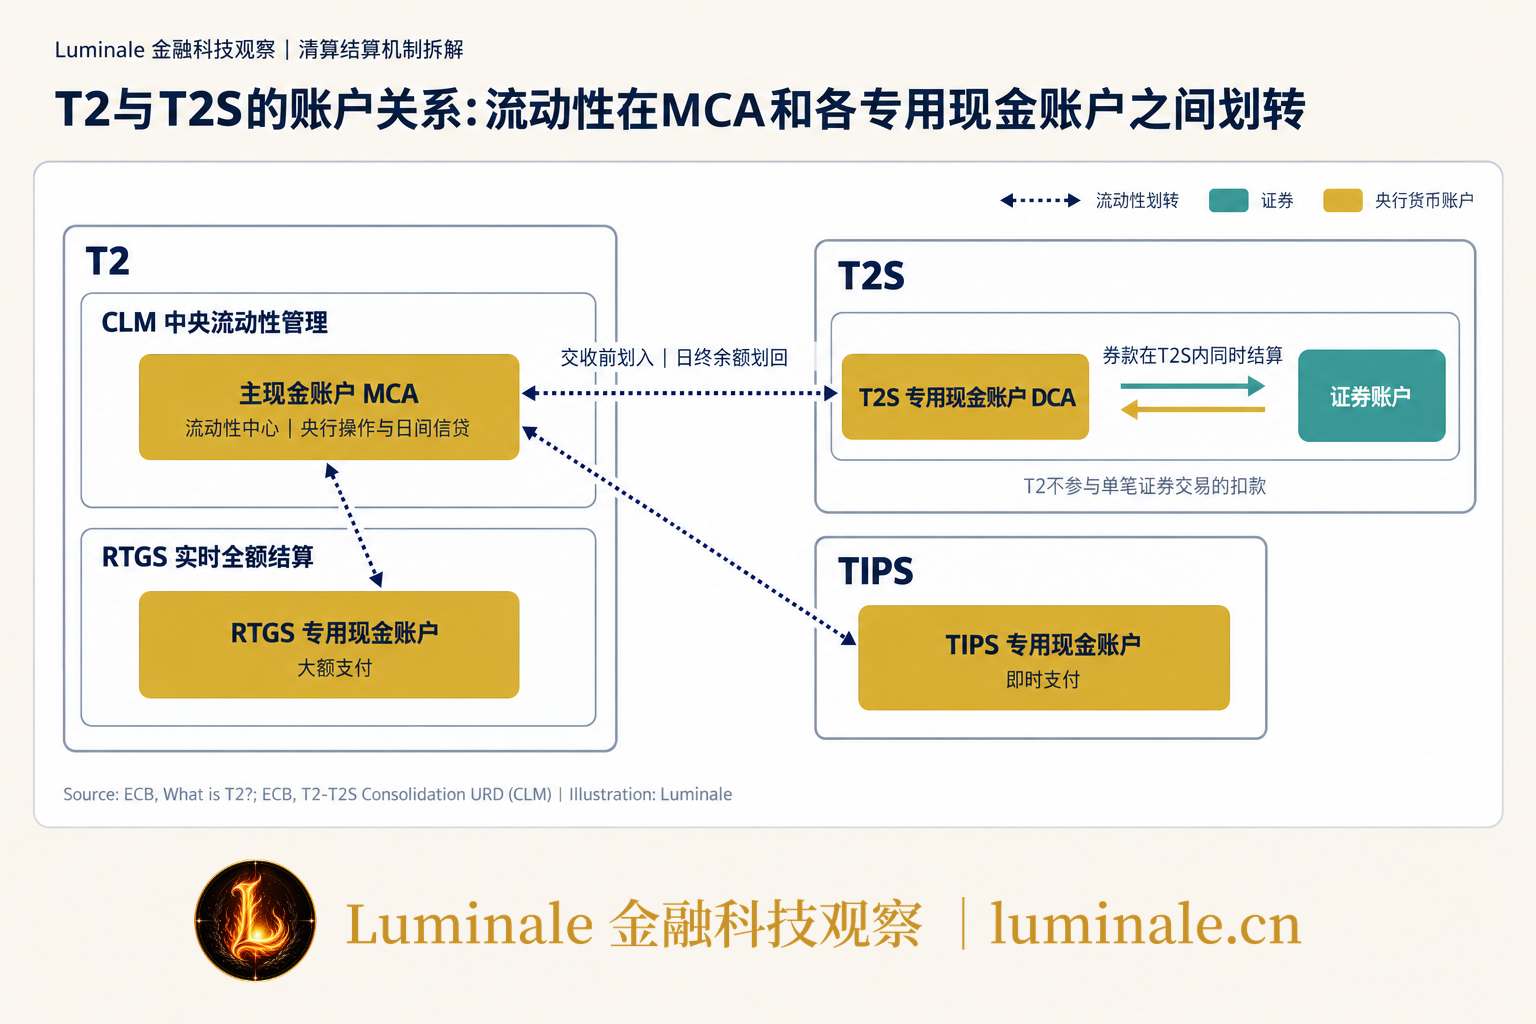
讨论 T2S 时,常会听到“T2S 通过调用 T2 完成欧元结算”的说法。这个说法容易让人以为每笔证券交易都要向 T2 发出一笔付款,等 T2 扣款成功再回到 T2S 交付证券。实际的做法是,资金腿直接在 T2S 平台内的 DCA 之间完成,T2 负责在交收前后给 DCA 补充或回收流动性。
2023年3月20日,T2 取代了原来的 TARGET2[10]。新的 T2 由两部分组成:中央流动性管理(Central Liquidity Management, CLM)和实时全额结算(Real-Time Gross Settlement, RTGS)。银行在 CLM 里开立主现金账户(Main Cash Account, MCA),作为它在欧元体系的流动性中心,央行日间信贷额度也挂在这个账户上。MCA 与 RTGS 专用现金账户、T2S DCA、即时支付结算服务(TARGET Instant Payment Settlement, TIPS)专用现金账户之间,通过流动性划转相连[11]。
| 账户 | 所在服务 | 主要用途 |
|---|---|---|
| 主现金账户(MCA) | T2 的 CLM | 流动性中心;央行操作与日间信贷 |
| RTGS 专用现金账户 | T2 的 RTGS | 银行间及客户大额支付 |
| T2S 专用现金账户(T2S DCA) | T2S | 证券交易的资金腿 |
| TIPS 专用现金账户 | TIPS | 即时支付 |
三、一笔欧元DvP在T2S里怎样走完
券款对付(Delivery versus Payment, DvP)要解决的是本金风险:卖方交了券没收到钱,或者买方付了钱没拿到券。我们在《DvP究竟在防什么风险?》里介绍过国际清算银行(Bank for International Settlements, BIS)支付结算委员会1992年提出的三种 DvP 模型[12]。T2S 采用的是模型一(DvP Model 1):证券和资金逐笔、全额、同时结算。
为了先看清 DvP 本身,这一节把第一章的例子简化为同一家 CSD 内的交易:买卖双方都是明讯银行(CBF)的参与者,结算金额为1,000万欧元。两家 CSD 以上的情形放在第四节。
1. 从指令到最终性的六个步骤
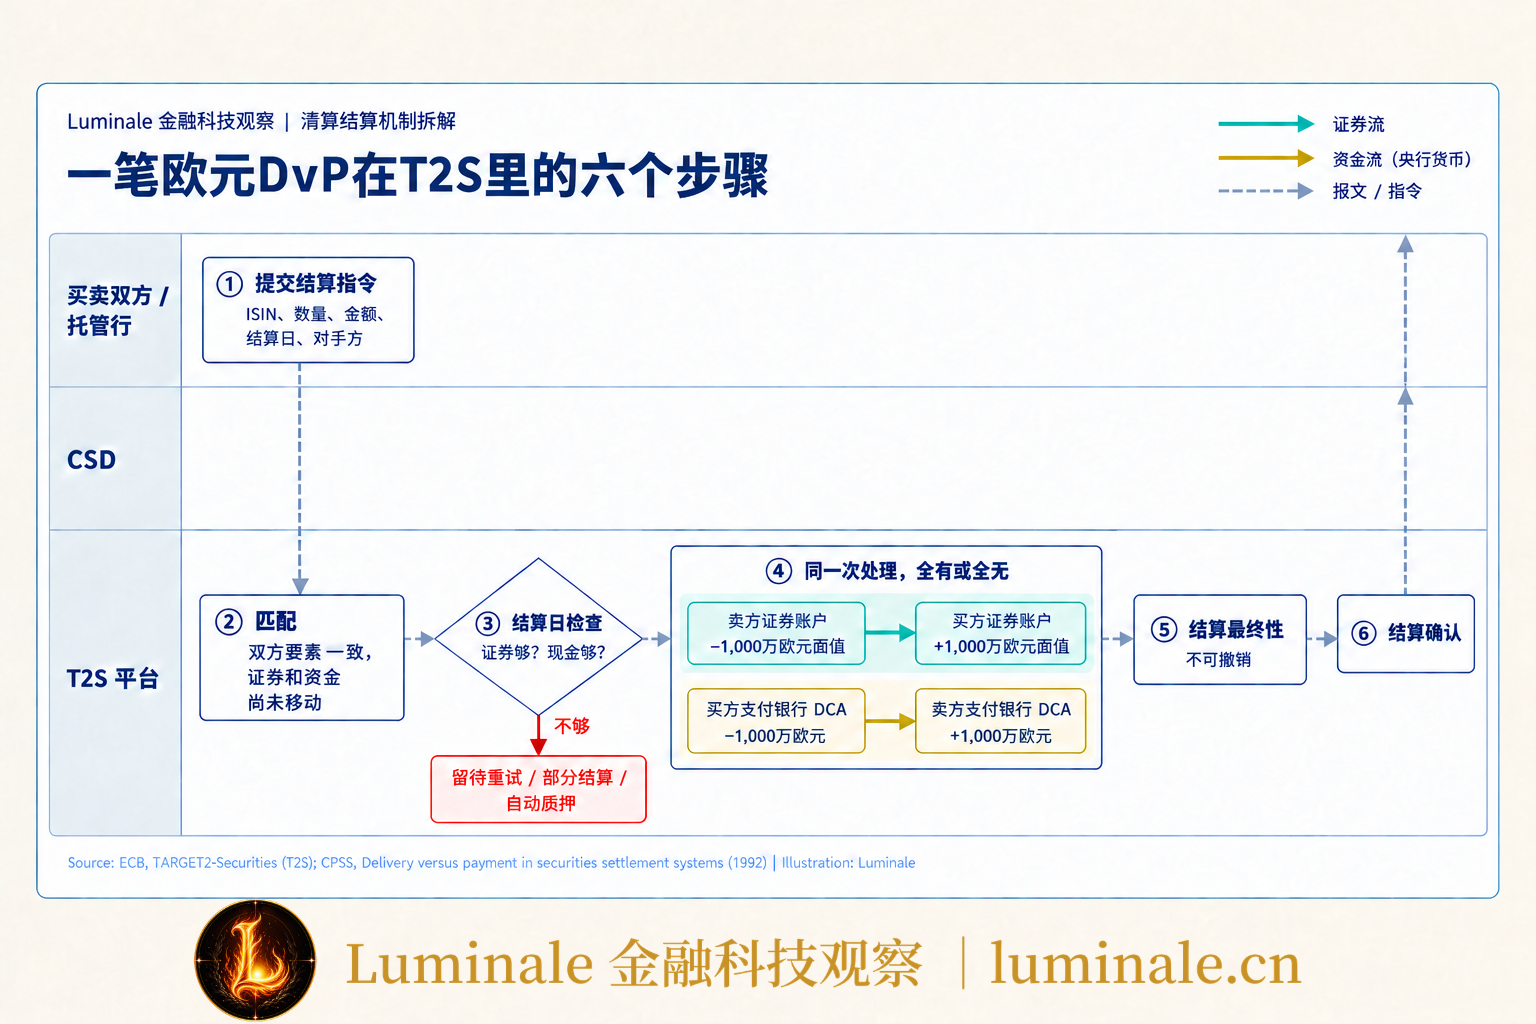
第一步:提交结算指令。 交易达成后,买卖双方(或代表它们的托管行)分别向 CSD 发送结算指令,CSD 把指令送入 T2S。指令包含证券代码(ISIN)、数量、结算金额、预定结算日、交易对手和各自的证券账户与现金账户。
第二步:匹配。 T2S 比对双方指令的必填要素,一致的指令配成一对,进入待结算状态。匹配只说明双方对交易条件没有分歧,这时证券和资金都还没有动。
第三步:结算日检查。 到了预定结算日,T2S 检查卖方证券账户里是否有足够的证券,买方链接的 DCA 里是否有足够的现金。现金不够时,系统可以触发自动质押取得央行日间信贷,第五节专门介绍。
第四步:过户记账。 检查通过后,证券从卖方证券账户划到买方证券账户,现金从买方支付银行的 DCA 划到卖方支付银行的 DCA。两条腿在同一次处理中完成,要么都记账,要么都不记账。
第五步:最终性。 记账完成的这一刻,结算即具有最终性,不可撤销,也不受之后参与者破产的影响。各参与 CSD 的证券结算系统都是欧盟《结算最终性指令》(Settlement Finality Directive, SFD)下的指定系统;T2S 统一了指令进入系统、不可撤销和最终结算这几个时点的判断口径,各 CSD 的规则按这一口径执行。最终性的法律意义,可以参考《“支付成功”之后还能被撤销吗?》。
第六步:确认。 T2S 向 CSD 发送结算确认,CSD 再通知自己的参与者,参与者再通知最终客户。
2. 账户怎样变化
结算完成后,两类账户同时发生下面的变化:
| 账户 | 所在位置 | 变动 |
|---|---|---|
| 卖方证券账户 | CBF(运行在 T2S 上) | 德国联邦债券 −1,000万欧元面值 |
| 买方证券账户 | CBF(运行在 T2S 上) | 德国联邦债券 +1,000万欧元面值 |
| 买方支付银行 T2S DCA | 德国央行账簿(运行在 T2S 上) | −1,000万欧元 |
| 卖方支付银行 T2S DCA | 德国央行账簿(运行在 T2S 上) | +1,000万欧元 |
从德国央行的资产负债表看,这笔结算只是把一部分负债从买方支付银行的名下转到卖方支付银行名下:
| 德国央行:资产 | 德国央行:负债 |
|---|---|
| (不变) | 买方支付银行 T2S DCA −1,000万欧元 |
| 卖方支付银行 T2S DCA +1,000万欧元 |
央行负债总额不变,资产也不变。资金腿是央行账簿上的一次内部转账,所以结算资产是央行货币。
如果两家支付银行的 DCA 分别由不同央行开立,比如买方支付银行的 DCA 在法国央行、卖方支付银行的 DCA 在意大利央行,这笔划款还会在两家央行之间形成债权债务:法国央行减少对买方支付银行的负债,同时对欧元体系形成一笔负债;意大利央行增加对卖方支付银行的负债,同时形成一笔对欧元体系的债权。按 TARGET 的一般机制,这类跨央行的头寸在日终轧差后,变成各国央行对欧洲央行的单一双边头寸,也就是常说的 TARGET 余额[13]。
3. 和债券通的跨系统DvP对照
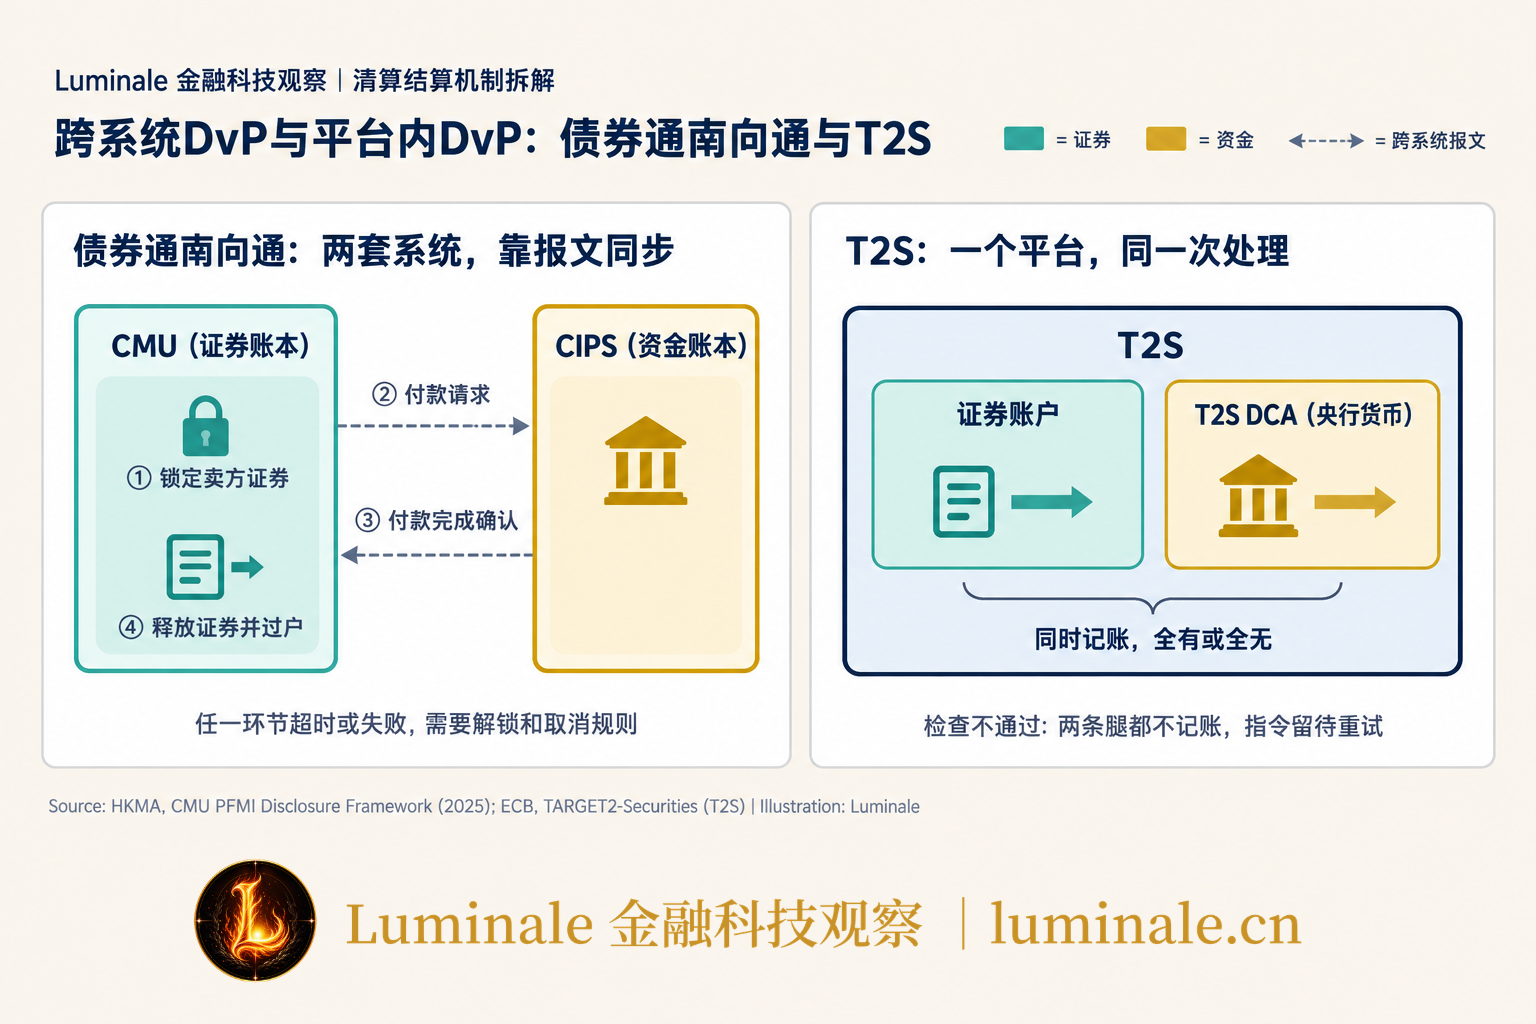
在债券通南向通里,DvP 跨越两套系统:债务工具中央结算系统(Central Moneymarkets Unit, CMU)先锁定卖方证券,再向人民币跨境支付系统(Cross-border Interbank Payment System, CIPS)发出付款请求,CIPS 完成付款后回传确认,CMU 收到确认才释放证券。两套账本之间靠报文传递状态,任何一个环节超时或失败,都要有对应的解锁和取消规则。
T2S 把这条报文链收进了一个平台内部。证券账户和央行货币账户在同一个系统里,检查和记账在一次处理里完成,不需要两个系统之间互相确认“你那边扣了吗”。跨境 DvP 由系统间的协调问题,变成了一个平台内部的记账问题。
| 对比项 | 债券通南向通(CMU 与 CIPS) | T2S |
|---|---|---|
| 证券账本 | CMU | 各 CSD 的证券账户,运行在 T2S 上 |
| 现金账本 | CIPS | 各国央行的 T2S DCA,运行在 T2S 上 |
| 两条腿怎样同步 | 锁券、付款、回传确认、释放证券 | 同一次处理中同时记账 |
| 失败时的处理 | 付款失败后通知 CMU 解锁并取消 | 检查不通过则两条腿都不记账,指令留待重试 |
4. 结算不成功时会发生什么
检查不通过的指令不会被丢弃。T2S 会在结算日内反复尝试,新的证券或资金到账后再次处理。参与者可以允许部分结算(partial settlement),在日间的部分结算窗口里先交付能交付的部分[14]。平台还会运行优化算法,寻找一组可以一起结算的指令:A 要把证券卖给 B,B 又要把同一只证券卖给 C,同时处理这几笔指令,可以减少每一方事先需要准备的证券和资金。这和 RTGS 里的排队与撮合在思路上相通,区别在于 T2S 要同时照顾证券和现金两条腿。
四、跨CSD结算:发行人CSD、投资者CSD与同步调整
T2S 最有价值的部分,在交易双方不在同一家 CSD 时才看得出来。回到第一章的例子:卖方在 Euronext Securities Milan,买方托管行在 Euroclear France,这只德国联邦债券的发行人 CSD 是 CBF。
1. 发行人CSD和投资者CSD
发行人 CSD(Issuer CSD)是证券最初发行登记的 CSD。其他 CSD 要让自己的参与者持有这只证券,就要成为投资者 CSD(Investor CSD):在发行人 CSD 开立一个综合账户(omnibus account),以自己的名义持有全体参与者的总额,同时在自己的账簿上为每个参与者记录明细,并用一个镜像账户(mirror account)对应它在发行人 CSD 的综合持仓。
假设 Euronext Securities Milan 和 Euroclear France 都与 CBF 建立了链接,持有关系是这样的:
| 账簿 | 账户 | 记录内容 |
|---|---|---|
| CBF(发行人 CSD) | Euronext Securities Milan 综合账户 | 米兰全部参与者合计持有的这只债券 |
| CBF(发行人 CSD) | Euroclear France 综合账户 | 巴黎全部参与者合计持有的这只债券 |
| Euronext Securities Milan(投资者 CSD) | 意大利银行(卖方)证券账户 | 卖方持有的份额 |
| Euroclear France(投资者 CSD) | 法国托管行(买方)证券账户 | 买方持有的份额 |
2. T2S之前:分段记账,事后对账
在 T2S 之前,这笔交易要先在米兰减少卖方持仓,再通过双边链接通知 CBF,把1,000万欧元面值从米兰的综合账户转到巴黎的综合账户,最后在巴黎给买方加上持仓。几个环节分别在不同的系统里完成,中间有时间差,任何一段没做完,各级账簿就对不上。资金还要另走一条路径,在另一个时间点结算。
3. T2S之中:调整链一次结算
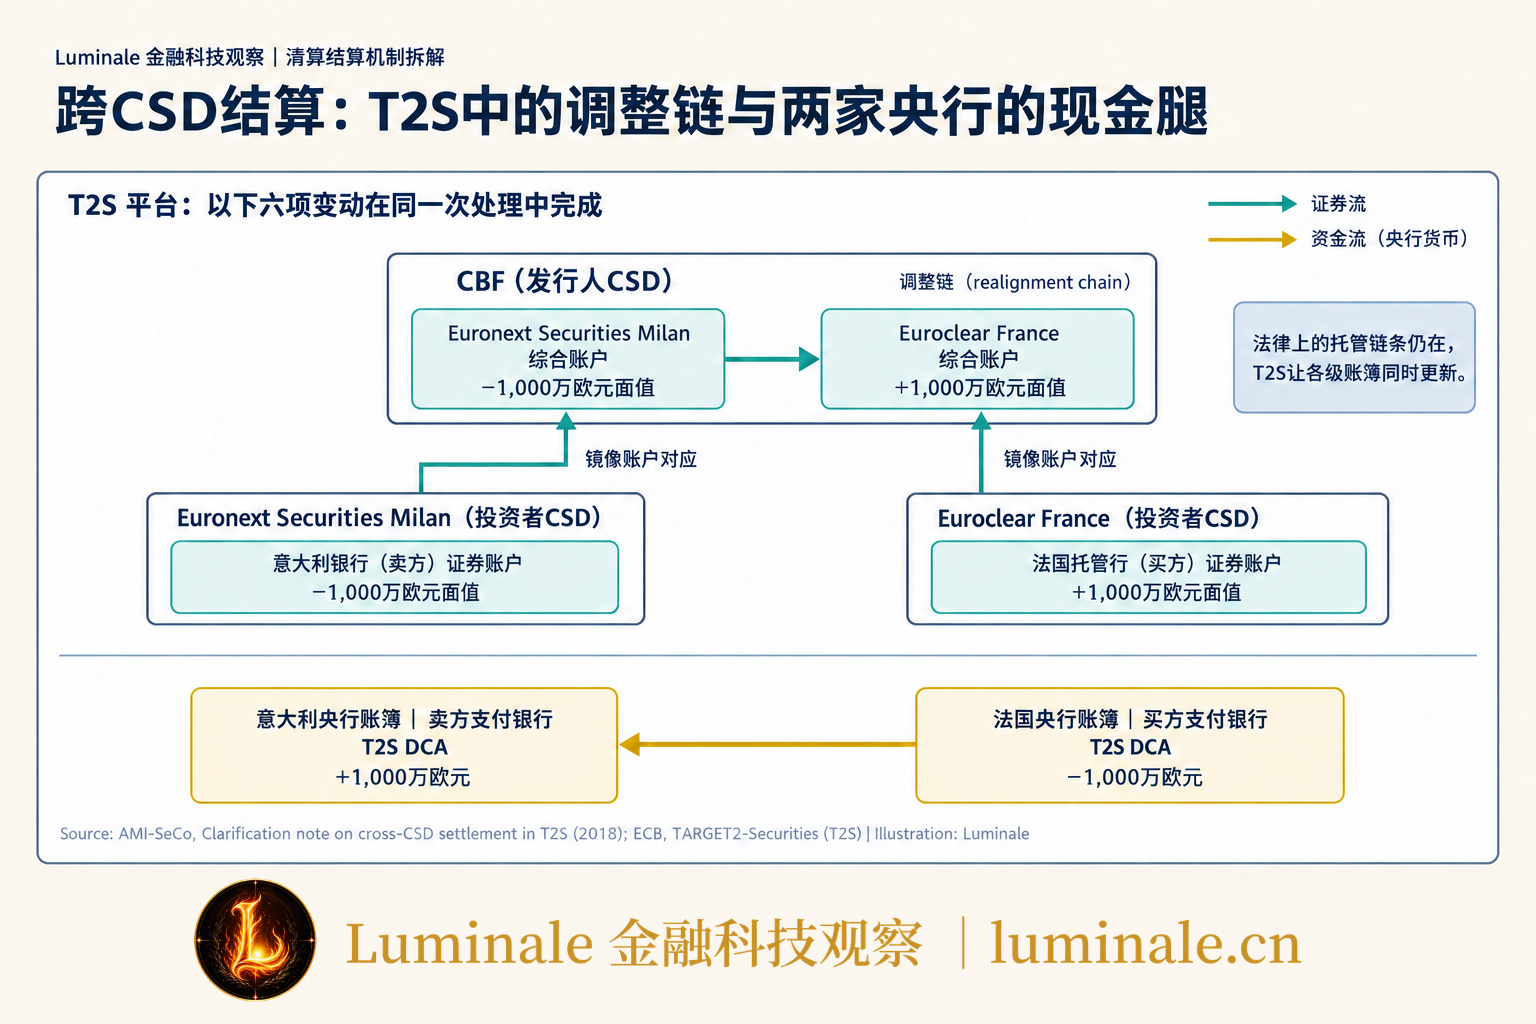
在 T2S 上,三家 CSD 的证券账户都在同一个平台里。买卖双方的指令匹配后,T2S 根据各方账户的结构,自动推导出 CSD 之间综合账户需要做的调整,称为调整链(realignment chain),再把客户层面的记账和这些调整作为一组指令,全有或全无地一起结算[15]。
| 账簿 | 账户 | 变动 |
|---|---|---|
| Euronext Securities Milan | 意大利银行(卖方)证券账户 | −1,000万欧元面值 |
| CBF | Euronext Securities Milan 综合账户 | −1,000万欧元面值 |
| CBF | Euroclear France 综合账户 | +1,000万欧元面值 |
| Euroclear France | 法国托管行(买方)证券账户 | +1,000万欧元面值 |
| 意大利央行账簿 | 卖方支付银行 T2S DCA | +1,000万欧元 |
| 法国央行账簿 | 买方支付银行 T2S DCA | −1,000万欧元 |
六行记录在同一次处理中完成。投资者 CSD 账簿上的镜像账户也随之调整,各级账簿始终一致,不再需要事后对账。
这里可以再借一个类比:快递跨省转运时,总仓和各地分仓的库存台账以往要分别更新,再定期对账;T2S 相当于所有仓库共用一套库存系统,客户签收的同时,各级仓库的台账一起更新。
4. T2S之外的CSD
交易一方所在的 CSD 不在 T2S 上时,称为外部 CSD 结算(External CSD settlement)。这时 T2S 无法替外部系统记账,需要借助条件交付(Conditional Securities Delivery, CoSD)等机制:T2S 先冻结相关证券,等外部系统完成结算的条件满足后,再在 T2S 里做最终记账[15]。
5. 法律上的托管链条仍然存在
T2S 没有消除多级托管。卖方和买方在法律上仍分别是米兰和巴黎两家 CSD 的参与者,两家 CSD 仍以综合账户的形式持有 CBF 发行的证券。T2S 改变的是这些账簿的更新方式,让各层记录同时变动。北向通里香港 CMU 作为名义持有人在内地 CSD 开户,讲的也是这种分层持有关系,可以对照《债券通到底通了什么》第二节。
这种安排带来两个变化。跨 CSD 交收的处理时间和失败率接近境内交收;投资者可以选一家 CSD 作为入口,通过它持有多个市场的证券,CSD 之间因此出现了服务上的竞争。
6. 两家国际CSD的位置
欧洲清算银行(Euroclear Bank)和明讯银行卢森堡(Clearstream Banking Luxembourg)这两家国际中央证券存管机构(International Central Securities Depository, ICSD)并不在 T2S 上结算。它们的内部交收主要使用 ICSD 自己账簿上的现金,即商业银行货币,与 T2S 的央行货币模式并存。Euroclear 集团和 Clearstream 集团旗下的本地 CSD(如 Euroclear France、CBF)则是 T2S 的参与 CSD。
五、流动性从哪里来:DCA、T2与自动质押
DCA 是央行账户,那么账户里的钱从哪来,日终又去了哪里?
1. 一个结算日里的资金流
银行的欧元流动性平时放在 T2 的 MCA 里。要为证券结算付款,银行先把一部分资金从 MCA 划入 T2S DCA。划转可以手动发起,也可以预先设好规则:每天固定时间划入一笔,或者 DCA 余额低于某个水平时自动补足,高于某个水平时自动划回[11]。日间的 DvP 都用 DCA 余额结算。日终时,DCA 里剩余的资金自动划回 MCA[16]。
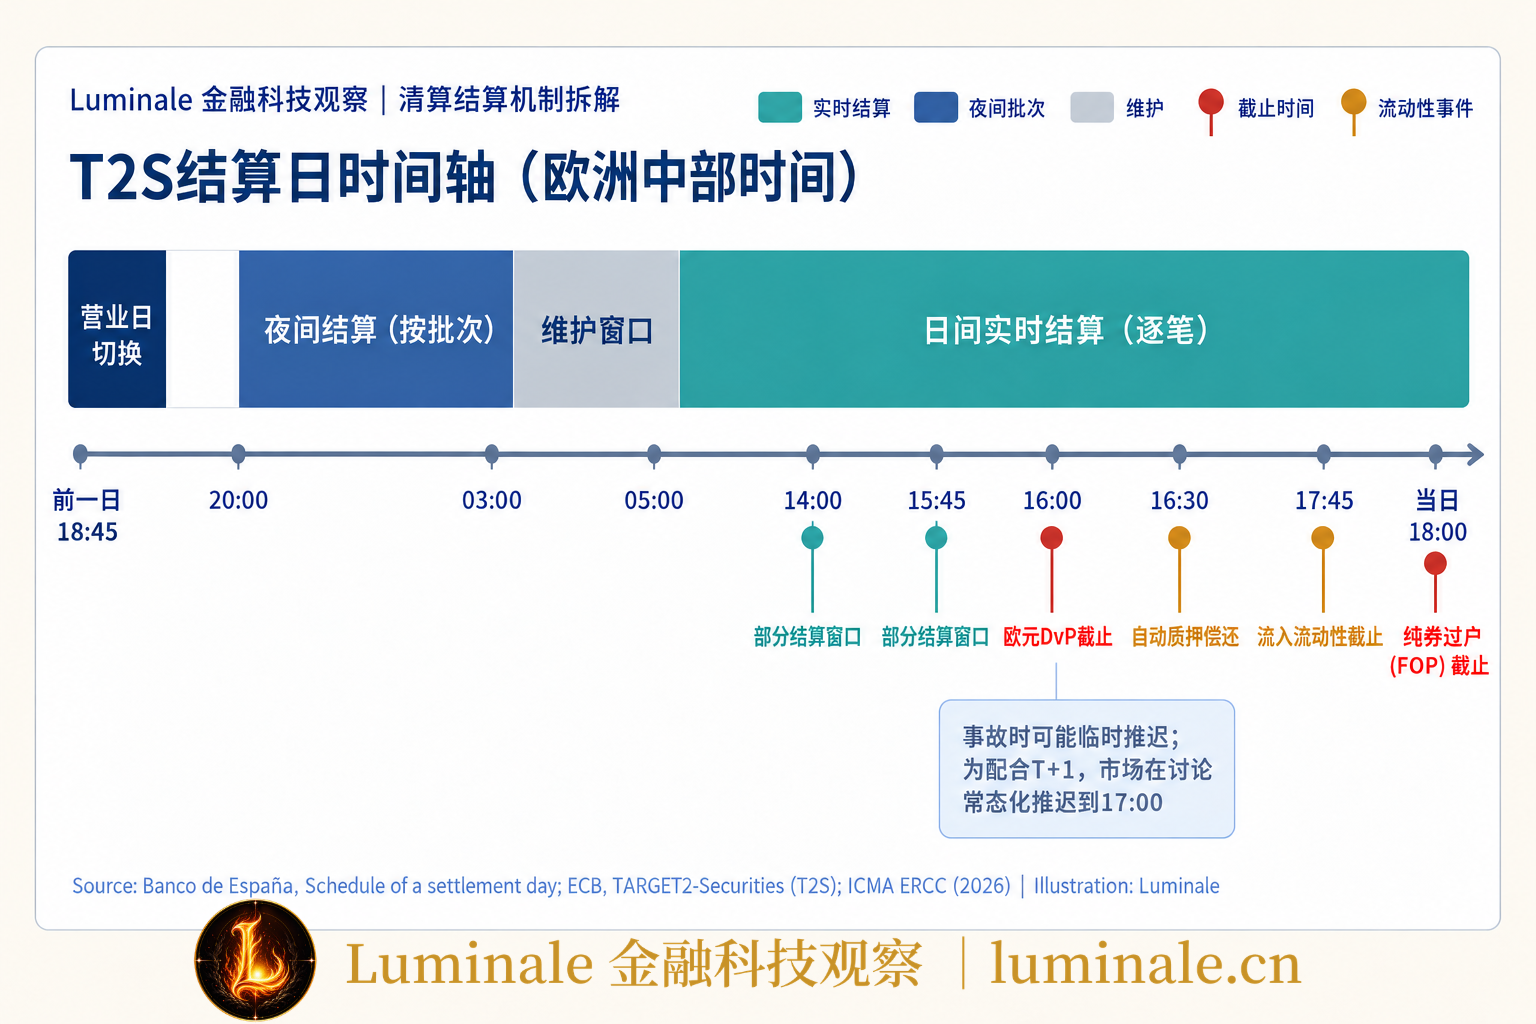
T2S 的结算日大致按下面的时间运行(欧洲中部时间)[14]:
| 时段 | 时间 | 主要内容 |
|---|---|---|
| 日初与夜间结算 | 18:45更换营业日,20:00至次日03:00 | 按批次结算预先提交的指令 |
| 维护窗口 | 03:00至05:00 | 系统维护 |
| 日间实时结算 | 05:00至18:00 | 逐笔实时结算;14:00和15:45各有一次部分结算窗口 |
| 欧元 DvP 截止 | 16:00 | 此后不再结算欧元券款对付指令 |
| 自动质押偿还 | 16:30 | 偿还日间自动质押,可选择把现金划出 |
| 流入流动性截止 | 17:45 | 此后不再接受从 T2 划入 DCA |
| 纯券过户截止 | 18:00 | 纯券过户(Free of Payment, FOP)指令截止 |
夜间批次结算时,T2S 对一批指令一起检查证券和资金是否够用,同一批次里的流入可以抵用流出,但每笔指令仍按全额入账,这和延迟净额结算(Deferred Net Settlement, DNS)只交收净差额的做法不同。两者的区别可以参考《为什么支付系统不把每一笔钱都马上结掉?》。
16:00 这个欧元 DvP 截止时间并非一成不变。系统出现事故时,截止时间会临时推后,比如2025年5月5日 T2S 的系统接入通道出现故障,当天的欧元和丹麦克朗 DvP 截止时间从16:00推迟到17:00[17]。为配合欧盟在2027年10月11日把证券结算周期缩短为一个营业日(T+1)[18],市场也在讨论把欧元 DvP 截止时间常态化地推迟到17:00[19]。
2. 自动质押:用证券换日间流动性
如果某一刻买方 DCA 里的钱不够付一笔证券交易,T2S 可以触发自动质押(auto-collateralisation):系统自动用合格证券作抵押,从央行取得一笔日间信贷,资金到账、证券交付和质押登记在同一次处理中完成[20]。
用作抵押的证券有两个来源。一是正在买入的这只证券本身,称为基于流量的质押(collateralisation on flow):买方用将要到手的债券,为买这只债券的付款融资。二是买方账户里已有的其他合格证券,称为基于存量的质押(collateralisation on stock)。
自动质押按信贷提供方分为两种[21]:
| 类型 | 谁提供信贷 | 谁借款 | 信用风险由谁承担 |
|---|---|---|---|
| 央行自动质押 | 支付银行所在的央行 | 支付银行 | 央行,以合格抵押品和估值折扣控制 |
| 客户自动质押 | 支付银行 | 支付银行的客户(证券账户持有人) | 支付银行,以它给客户设定的额度控制 |
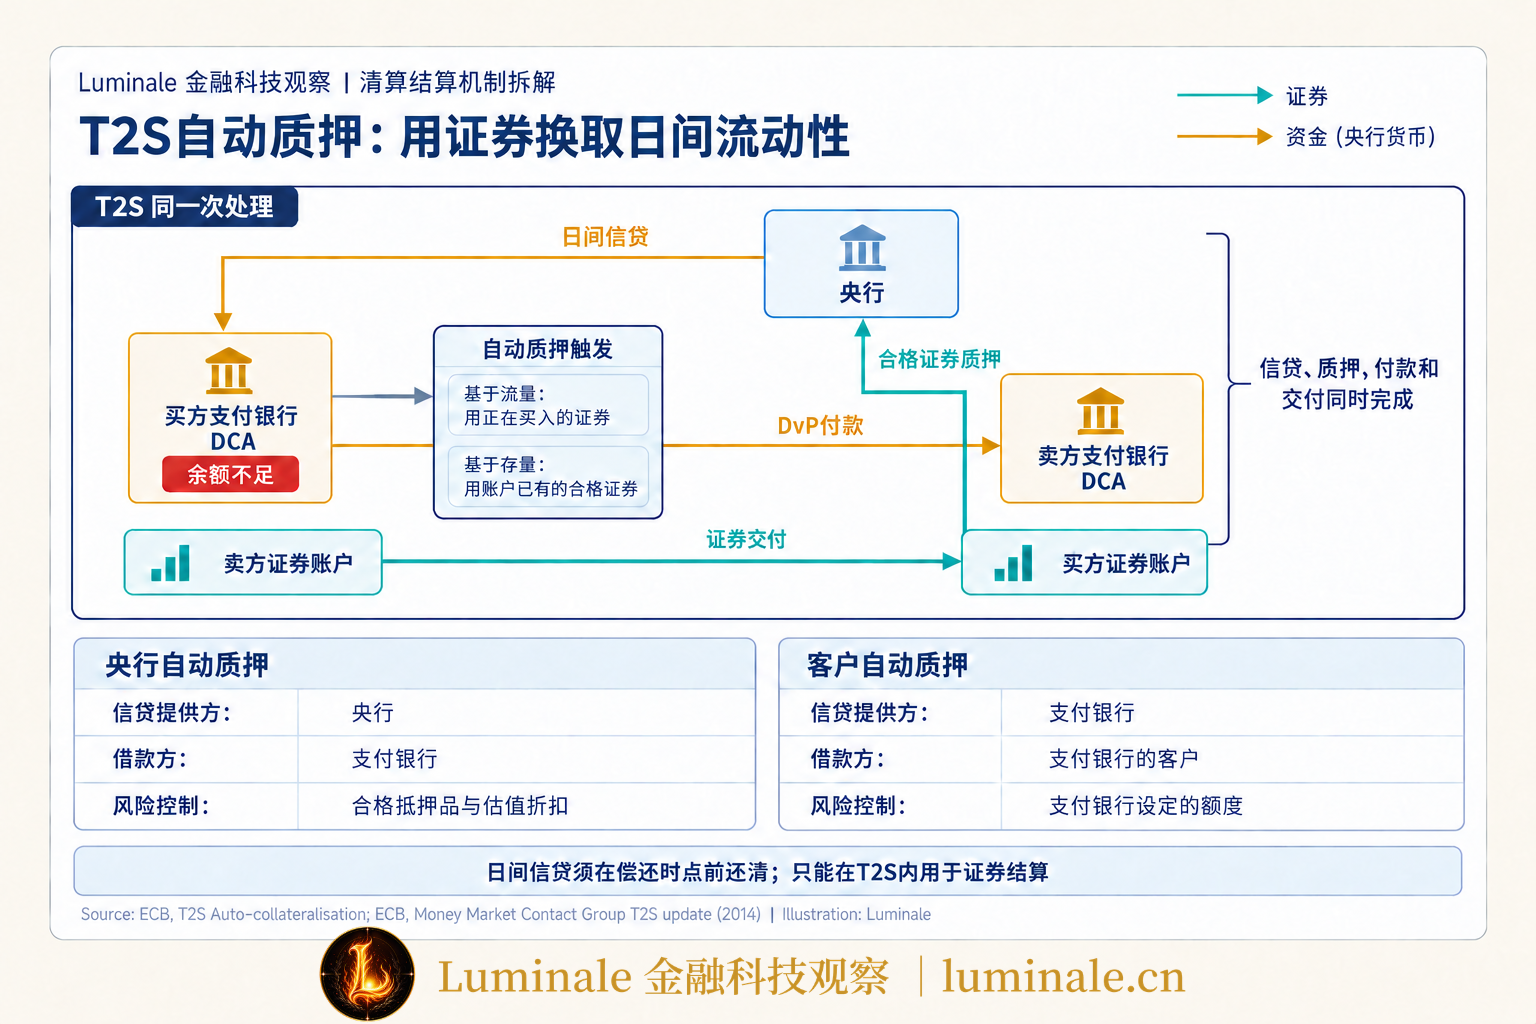
自动质押产生的是日间信贷,需要在当天的偿还时点前还清。它也有边界:只有央行认可的合格抵押品才能使用,要按估值折扣计算可借金额,还受央行给支付银行设定的额度约束。自动质押取得的流动性只能在 T2S 里用于证券结算,不能转去 T2 支付其他款项。
2025年6月16日,欧元体系抵押品管理系统(Eurosystem Collateral Management System, ECMS)上线,取代各国央行各自的抵押品管理系统[22]。哪些证券合格、折扣率多少,属于央行抵押品管理的范畴;T2S 负责的是质押在证券账户上的记账。
这套机制和 RTGS 的流动性节约机制解决的是同一类问题:用有限的流动性完成更多结算。RTGS 里的排队、撮合和优先级,可以参考《钱不够,支付就只能等着?》;央行日间信贷在资产负债表上怎样体现,可以参考《从一张资产负债表,看懂中央银行在做什么》。
六、结语:统一平台的价值、边界与下一步
回到开头那笔交易。法国买方、意大利卖方、德国发行人 CSD、两家不同国家的央行,最后在同一个平台上一次完成了证券过户、CSD 之间的综合账户调整和央行货币的划转。T2S 没有合并任何一家 CSD,它做的是把证券账户和央行货币现金账户放到同一台机器上,用一套规则同时完成检查和记账。
1. 价值在于两类账户放在一处
T2S 的价值主要来自证券账户和央行货币账户在同一个平台上,跨 CSD、跨国的 DvP 不再需要两个系统之间互相传话。一份 DCA 流动性可以服务多个市场,自动质押让证券本身成为流动性来源,跨境交收的成本和失败率因此接近境内水平。ECB 公布的 DvP 收费为每笔指令0.195欧元,另加0.04欧元的临时附加费[6]。
2. 边界在法律层和资产服务层
T2S 没有统一证券法、税务程序、公司行为处理和发行人服务,这些仍然在各国,也是 Giovannini 报告里其他障碍的主要来源。碎片化被压缩到了交收层之外,并没有消失。集中也带来了集中的运行风险:平台一旦出现故障,影响的是二十多个市场,2025年几次事故中截止时间的临时推迟就是例子。这也是《金融市场基础设施原则》(Principles for Financial Market Infrastructures, PFMI)对运行风险和业务连续性提出专门要求的原因,可以参考《PFMI精读》。
3. 代币化和区块链会怎样改变这套安排
代币化证券和分布式账本技术(Distributed Ledger Technology, DLT)把同样的问题带到了新的账本上:证券记录在 DLT 平台上,资金腿用什么结算,两条腿怎样同步?
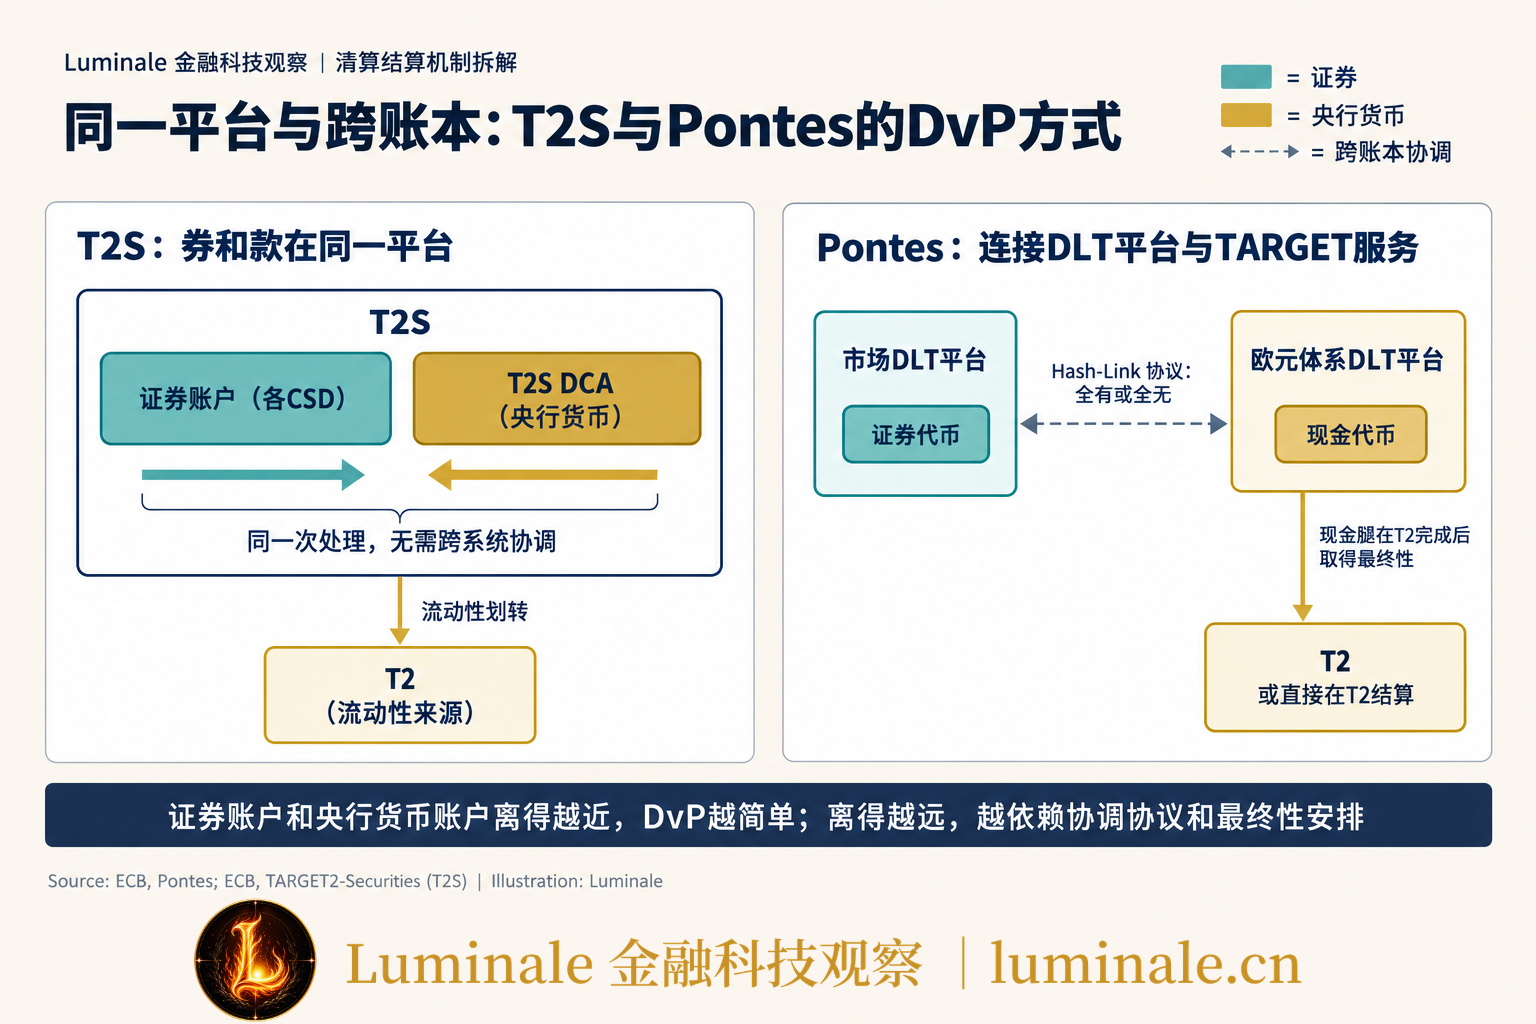
欧元体系给出的近期答案是 Pontes。它在2026年9月21日上线,连接市场上的 DLT 平台与 TARGET 服务,让 DLT 上的批发交易用央行货币结算[23]。按 ECB 的说明,参与者可以在欧元体系 DLT 平台上用现金代币结算,也可以直接在 T2 结算;无论哪种方式,资金腿都在 T2 中完成相应交易后才取得最终性。DvP 等需要全有或全无的交易,通过 Hash-Link 协议在两个账本之间协调[24]。
拿 T2S 做参照,可以看出 Pontes 的取舍。T2S 把证券账户和现金账户收进同一个平台,从而免去了跨系统协调;Pontes 面对的是已经分散在各家 DLT 平台上的证券,只能回到两个账本之间的协调,用密码学协议替代报文确认,用央行货币和 T2 的最终性托底。这条路和债券通的跨系统 DvP 在结构上更接近。我们在《从Pontes到Appia》里详细介绍过 Pontes 的两种现金结算模式。
T2S 本身也在和 DLT 发生联系。从2026年3月30日起,CSD 通过 DLT 服务发行的有价证券,只要满足现有标准,就可以作为欧元体系信贷操作的合格抵押品,其中一条要求是证券能在符合《中央证券存管机构条例》(Central Securities Depositories Regulation, CSDR)、并可经 T2S 访问的证券结算系统中结算[25]。完全在 CSD 体系之外发行和结算的 DLT 资产,暂时还不在范围内。也就是说,在央行抵押品这一侧,T2S 仍是欧元证券进入央行货币体系的主要通道。
更长期的方向是 Appia。欧元体系计划在2028年发布代币化金融生态的蓝图,研究范围包括单一共享网络和多个互联网络等不同的 DLT 网络配置[26]。它要回答的问题,和 T2S 当年面对的问题很像:欧洲如果出现很多条各自运行的 DLT 平台,会不会重演二十多年前各国结算系统各自为政的局面?T2S 的经验是先统一交收层,各家机构保留各自的业务;代币化时代是重新建一个统一的共享账本,还是在异构账本之间建立标准化的互操作,欧元体系目前采取的是两条路并行。
无论选哪条路,T2S 留下的判断标准都用得上:证券账户和央行货币账户离得越近,DvP 越简单;离得越远,就越需要可靠的协调协议和法律上的最终性安排。从债券通的点对点联动,到 T2S 的共用平台,再到 Pontes 的跨账本桥接,互联互通选择哪种方式,取决于法律主权、货币安排和各家机构愿意让渡多少,技术只是其中一部分。
参考资料
[1]: The Giovannini Group, Cross-Border Clearing and Settlement Arrangements in the European Union, European Commission, November 2001;相关回顾见 Bank of Finland Bulletin, From Giovannini barriers to Capital Markets Union, 2019. https://www.bofbulletin.fi/en/2019/articles/from-giovannini-barriers-to-capital-markets-union/ ↩
[2]: Decision of the European Central Bank of 16 November 2009 on the T2S Programme Board (ECB/2009/6 as amended), recitals. https://www.ecb.europa.eu/ecb/access_to_documents/document/legal_act/shared/data/ecb.dr.leg2009_L102_12.en.pdf ↩
[3]: Deutsche Bundesbank, T2S: Migration of all markets successfully completed, 2017-09-19. https://www.bundesbank.de/en/tasks/topics/t2s-migration-of-all-markets-successfully-completed-626950 ↩
[4]: European Central Bank, Danish krone now available for settlement in T2S, MIP News, 2018-10-29. https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews181029.en.html ↩
[5]: BTA, Central Securities Depository, Government Securities Depository Migrate to TARGET2-Securities, 2023-09-12. https://bta.bg/en/news/521061-central-securities-depository-government-securities-depository-migrate-to-targe ↩
[6]: European Central Bank, TARGET2-Securities (T2S). https://www.ecb.europa.eu/paym/target/t2s/html/index.en.html ↩
[7]: European Central Bank, T2S: Special Series, October 2012. https://www.ecb.europa.eu/paym/intro/publications/pdf/ecb.targetsecspecial121001.en.pdf ↩
[8]: Guideline (EU) 2022/912 of the European Central Bank of 24 February 2022 on a new-generation Trans-European Automated Real-time Gross settlement Express Transfer system (TARGET). https://eur-lex.europa.eu/eli/guideline/2022/912/oj ↩
[9]: European Central Bank, T2S Guide for Payment Banks. https://www.ecb.europa.eu/paym/target/target-professional-use-documents-links/t2s/shared/pdf/t2s_guide_for_payment_banks.pdf ↩
[10]: European Central Bank, What is T2?. https://www.ecb.europa.eu/paym/target/t2/html/index.en.html ↩
[11]: European Central Bank, T2-T2S Consolidation: User Requirements Document for T2 Central Liquidity Management, v1.2. https://www.ecb.europa.eu/paym/pdf/consultations/T2-T2S_Consolidation_User_Requirements_Document_T2_Central_Liquidity_Management_v1.2_CLEAN.pdf ↩
[12]: Committee on Payment and Settlement Systems, Delivery versus payment in securities settlement systems, BIS, September 1992. https://www.bis.org/cpmi/publ/d06.htm ↩
[13]: Deutsche Bundesbank, TARGET balances. https://www.bundesbank.de/en/tasks/payment-systems/t2/target-balances-920752 ↩
[14]: Banco de España, Schedule of a settlement day. https://www.bde.es/f/webbde/SPA/sispago/doc_trabajo/ficheros/es/Schedule_of_a_settlement_day.pdf ↩
[15]: AMI-SeCo, Clarification note on the T2S functionalities in the context of cross-CSD settlement for non-T2S issued securities, 2018-03-20. https://www.ecb.europa.eu/paym/groups/shared/docs/ce3ff-ami-seco-2018-03-20-item-04.4-clarification-note-on-the-t2s-functionalities-in-the-context-of-cross-csd-settlement-for-non-t2s-issued-securities.pdf ↩
[16]: European Central Bank, T2S User Requirements Document, R2024.JUN. https://www.ecb.europa.eu/paym/target/target-professional-use-documents-links/t2s/sdd/shared/pdf/T2S_URD_R2024.JUN_clean_20240222.en.pdf ↩
[17]: Clearstream Banking, T2S incident - Update, Operational News, 2025-05-05. https://www.clearstream.com/clearstream-en/res-library/ops250505-2-4427776 ↩
[18]: European Commission, A shorter settlement cycle, 2025-07-03. https://finance.ec.europa.eu/news/shorter-settlement-cycle-2025-07-03_en ↩
[19]: ICMA ERCC, Response to the AMI-SeCo/AMI-Pay survey on T2S DvP cut-off extension, 2026-02-18. https://www.icmagroup.org/assets/T2S-DvP-cut-off-extension-survey-ICMA-ERCC-response.pdf ↩
[20]: European Central Bank, T2S Auto-collateralisation. https://www.ecb.europa.eu/paym/target/t2s/profuse/shared/pdf/T2S_Auto_collateralisation.pdf ↩
[21]: European Central Bank, T2S update, Money Market Contact Group, 2014-11-21. https://www.ecb.europa.eu/paym/groups/pdf/mmcg/20141121/2014-11-21_MMCG_Item_5_T2S_update.pdf ↩
[22]: European Central Bank, ECMS to go live on 16 June 2025, MIP News, 2025-05-16. https://www.ecb.europa.eu/press/intro/news/html/ecb.mipnews250516.en.html ↩
[23]: European Central Bank, ECB to invest part of own funds in tokenised securities, with settlement via Pontes, press release, 2026-09-21. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260921_1~5a011ecbea.en.html ↩
[24]: European Central Bank, Pontes. https://www.ecb.europa.eu/paym/target/pontes/html/index.en.html ↩
[25]: European Central Bank, ECB paves way for acceptance of DLT-based assets as eligible Eurosystem collateral, press release, 2026-01-27. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260127_1~a946167ce1.en.html ↩
[26]: European Central Bank, Update on the Eurosystem work on new technologies for wholesale central bank money settlement, press release, 2026-03-11. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260311~14ddf51a77.en.html ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/t2s-securities-settlement-dvp-model