2026 年 9 月,市场关注到一则消息:内地有关方面正考虑允许全国社保基金通过债券通“南向通”购买境外债券[1]。在各类资产配置与收益率讨论之外,这则消息引出了一个更基础的底层基础设施问题:
当一家境内机构通过南向通买入一只离岸发行的债券时,这只债券最终登记在谁的账本上?境内的人民币或外币资金怎样划转到境外?境外的卖方何时拿到钱?又是哪套机制在确保不会发生“钱已汇出、债券却没交割”的情况?
债券通机制并不只是开放交易终端的投资通道。2017 年 7 月“北向通”开通,境外投资者得以投资内地银行间债券市场;2021 年 9 月“南向通”上线,境内投资者得以反向配置香港及离岸债券市场[2][3]。两套机制的核心支撑,是两套连接不同司法管辖区、不同中央证券存管机构与不同支付清算系统的金融市场基础设施方案。
要理解债券通的运作全貌,必须追踪三个关键环节:
- 证券腿(Securities Leg)在哪里完成过户?
- 资金腿(Cash Leg)在哪里完成划转?
- 两家基础设施通过怎样的机制将两条腿锁定在一起?
一、互联互通不仅是交易连接,更是后台账户体系的对接
普通投资者看市场,往往只看到前端交易屏幕上的行情、报价与买卖确认。而在金融市场基础设施(Financial Market Infrastructure, FMI)层面上,任何一笔债券交易的完成,都依赖三个紧密连接的层级:
- 交易连接:两地电子交易平台相互连通,解决两地交易对手之间的报价、询价、订单匹配与成交确认;
- 托管连接:两地中央证券存管机构(Central Securities Depository, CSD)建立账户联系,确认证券权属的登记与多级传递;
- 资金结算连接:买卖双方结算银行通过两地的大额支付系统划转资金,完成最终清偿。
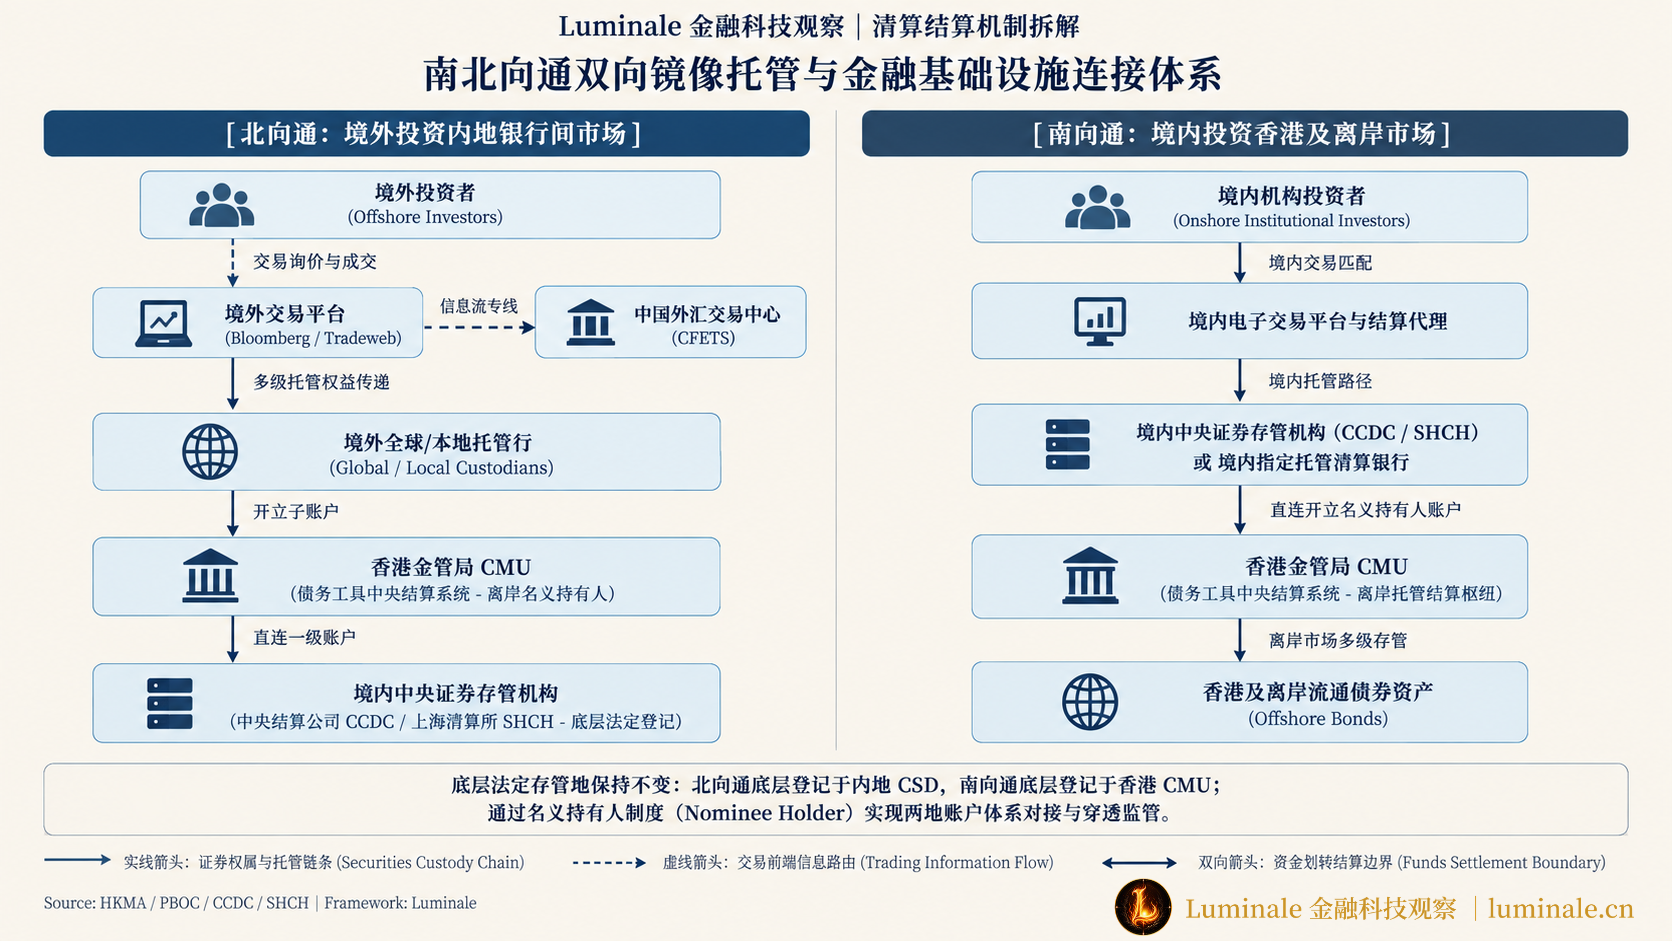
北向通:境外投资者  ──通过香港基础设施──>  投资内地银行间债券市场
南向通:内地机构投资者 ──通过境内基础设施──>  投资香港及离岸债券市场
境内外的证券托管账户安排并不相同。中国内地银行间债券市场长期坚持以中央国债登记结算有限责任公司(China Central Depository & Clearing Co., Ltd., CCDC,简称中央结算公司)和银行间市场清算所股份有限公司(Shanghai Clearing House, SHCH,简称上海清算所)为基础的一级托管、穿透式账户体系;而国际债券市场普遍采用由全球托管行、区域托管行自上而下逐级分层的多级托管(Multi-tier Custody)体系。
债券通的设计并没有要求境外机构全面重构其开户习惯,也没有强行改写内地的穿透式登记原则。两地监管部门与基础设施运营机构选择通过名义持有人(Nominee Holder)制度与中央证券存管机构互联(CSD Linkage),在两套规则之间架设起转接桥梁[2]。
二、北向通:境外投资者买内地债券
在北向通安排下,境外投资者买入内地银行间市场的国债、政策性金融债或信用债。其后台处理链条可清晰拆分为交易、证券与资金三个截然不同的平行层次。
1. 交易层:电子交易平台直连
境外投资者无需直接接入中国外汇交易中心(China Foreign Exchange Trade System, CFETS)的本地交易专网,而是继续使用其熟悉的彭博(Bloomberg)、领汇(Tradeweb)等境外主流电子交易平台(Offshore Trading Platforms)。
境外平台的询价与成交指令通过专用通信接口发送至中国外汇交易中心,与内地的银行间债券做市商完成订单匹配并生成成交凭证[2]。
2. 证券层:CMU 作为名义持有人在境内 CSD 集中开户
证券账户链条是理解北向通的关键。
香港金融管理局运营的债务工具中央结算系统(Central Moneymarkets Unit, CMU)分别在中央结算公司(CCDC)和上海清算所(SHCH)开立了名义持有人账户[2][4]。
| 账户层级 | 所在机构 | 账户名称 / 属性 | 记录内容 |
|---|---|---|---|
| 第一层(底层法定登记) | 境内 CSD(中央结算公司 / 上海清算所) | CMU 名义持有人账户 | 境外全部北向通投资者合计持有的某只内地债券总份额 |
| 第二层(离岸存管枢纽) | 香港金管局 CMU | 境外托管行 / 结算参与者账户 | 各家境外托管机构各自持有的内地债券细分份额 |
| 第三层(最终权益持有人) | 境外托管行(Global Custodian / Local Custodian) | 最终境外投资者证券账户 | 境外资管公司、主权基金、养老金名下的实际持有份额 |
境外投资者并没有直接在中央结算公司的中央账本上拥有一个独立的一级结算户头。在内地法定存管机构的账面上,登记的合法名义持有人是香港金管局 CMU;CMU 的内部账本则记录各家境外结算参与机构的权益;境外机构再在其客户账本上记录最终买家的头寸。
债券资产的底层法律登记依然保留在内地的中央证券存管机构中,CMU 承担的是跨境互联枢纽与法定义务履行人的角色。
3. 资金层与 2018 年实时 DvP 升级
北向通启动之初(2017 年),资金与证券曾经历过一段时间的非完全实时交收阶段,境外投资者先通过香港结算银行准备离岸人民币(CNH)或将外币兑换为人民币,并在交收日划转至境内。
2018 年 8 月,内地与香港基础设施完成重大系统升级,北向通全面实现实时券款对付(Real-time Delivery versus Payment, Real-time DvP)[4]。当中央结算公司或上海清算所确认收到相匹配的资金付款后,才在系统内同步划转债券份额,从根本上消除了跨境买债过程中因资金划转与债券交割时间差带来的本金风险。
三、南向通:方向反转后的多级托管与资金清算路径
南向通是北向通在逻辑上的镜像,但由于涉及境内机构配置离岸多币种资产,其账户链路、监管闭环与结算协调机制更为严密。
根据中国人民银行与香港金管局发布的制度框架,境内投资者参与南向通主要存在两种托管结算路径:基础设施互联路径(CSD Linkage)与境内托管清算银行路径[3][5]。
1. 两种托管结算路径的区别
| 比较维度 | 基础设施互联路径(CSD Linkage) | 境内托管清算银行路径 |
|---|---|---|
| 境外名义持有人 | 中央结算公司(CCDC)、上海清算所(SHCH) | 境内指定托管清算银行(大型商业银行) |
| 开户对接方 | 境内两家 CSD 直接在香港金管局 CMU 开立账户 | 境内托管行通过其在境外的托管分支或外资托管行开户 |
| 境内服务对象 | 银行间债券市场机构投资者(如做市商、非银机构) | 各类合格境内机构投资者 |
| 清算结算基础设施 | CCDC / SHCH ↔ CMU ↔ CIPS / 香港结算银行 | 商业银行行内跨境托管网络及代理行系统 |
在基础设施互联路径下,中央结算公司和上海清算所分别在香港 CMU 开立了名义持有人证券账户,代境内投资者持有香港及离岸流通的债券。
2. CMU 与 CIPS 联动的 DvP 结算实操流程
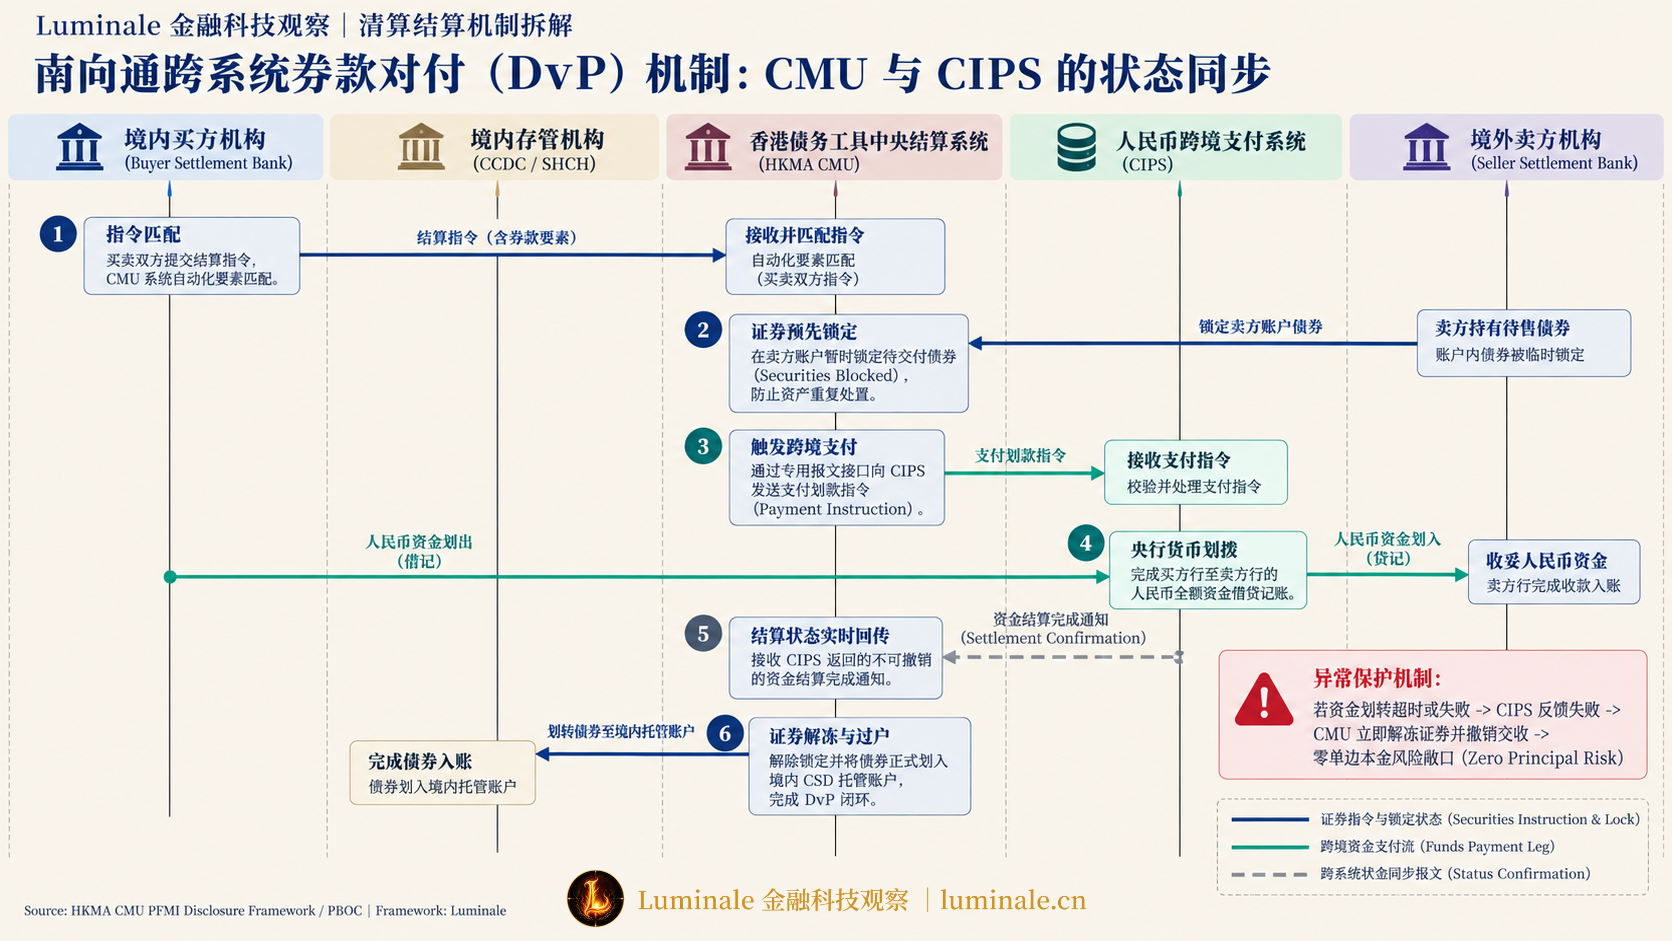
在 Luminale 梳理的跨境金融基础设施分析框架下,证券结算系统与跨境支付系统的状态同步机制构成了整个交收链条的支撑。香港金管局在 CMU 的《金融市场基础设施原则》(PFMI)信息披露文件中,详细展示了南向通人民币债券交收的系统联动逻辑[5]:
境内买方银行 ──(1. 证券结算指令)──> 境内 CSD ──> 香港金管局 CMU ──[暂时锁定卖方证券]
                                                    │
                                         (2. 发送支付指令 MT103/pacs.008)
                                                    ▼
境外卖方银行 <──(4. 资金划转完成)── 人民币跨境支付系统 (CIPS)
                                                    │
                                         (3. 实时返回付款成功确认)
                                                    ▼
境内买方银行 <──(5. 交付债券入账)── 香港金管局 CMU ──[解除证券锁定并过户]
当一笔人民币计价的南向通债券达成交易后,后台系统按以下严格步骤执行券款对付:
- 指令匹配:买卖双方通过电子交易系统提交结算指令,CMU 对双方指令的关键要素(债券代码、数量、金额、结算日)进行自动化匹配;
- 证券预先锁定:结算日当天,CMU 首先在卖方的证券账户中将待交付的债券予以冻结锁定,防止卖方在交收期间重复处置该资产;
- 触发跨境付款:CMU 接入人民币跨境支付系统(Cross-border Interbank Payment System, CIPS),CMU 向 CIPS 发出对应的付款请求指令;
- 央行货币划拨:买方的资金结算银行通过 CIPS 将约定的人民币资金全额划转至卖方结算银行在 CIPS 开立的账户(或离岸清算行账户),资金在系统内完成最终借贷记账;
- 状态通知与对付:CIPS 在确认资金划转成功后,立即向 CMU 返回不可撤销的资金结算完成通知(Settlement Confirmation);
- 释放并交付证券:CMU 接收到成功通知,即刻解除对卖方债券的锁定,并将该笔债券划入买方指定的托管账户(即境内 CSD 在 CMU 的账户)。
3. 多币种结算扩展与闭环资金管理
南向通上线初期以人民币计价债券为主。随着内地投资者全球资产配置需求的扩展,香港金管局持续推进 CMU 现代化升级(CMU Omni),并将 CSD 互联结算支持的币种进一步扩展至港元(HKD)、美元(USD)和欧元(EUR)[6]。
多币种支持意味着资金腿的路由变得多样:
- 人民币交易:继续优先走 CIPS,或通过香港人民币即时支付结算系统(RMB CHATS)完成结算;
- 港元交易:通过香港本地港元 CHATS(即时全额结算法系统的 RTGS 模式)进行日间实时划转;
- 美元与欧元交易:通过香港本地运营的美元 CHATS、欧元 CHATS,或经由离岸外汇代理行网络完成清算。
无论币种如何多样化,南向通始终受制于闭环资金管理(Closed-loop Fund Flow)与额度控制制度。境内投资者汇出的投资本金,在债券卖出、到期兑付或派息后,所得资金必须原路汇回境内,不得滞留离岸市场或挪作他用;同时,整个南向通受到年度总额度与每日额度的实时宏观审慎调控[3]。
四、跨境环境下怎样实现 DvP:两个独立账本的跨系统协同
关于券款对付的原理与防范本金风险的基础逻辑,我们在前序文章《证券和钱必须“一手交钱、一手交货”:DvP究竟在防什么风险?》中做过系统讨论。
在单一境内市场中,由于 CSD 通常直接连入央行的大额即时全额结算系统(如中央结算公司直连人民银行大额支付系统 HVPS),证券记账与央行货币划转在同一主权系统协同下运行,实现 DvP Model 1(全额对额)或 DvP Model 2(净额对全额)已有成熟路径。
但在跨司法辖区、跨货币的“债券通”场景下,问题发生了根本变化:证券由一个机构(如香港 CMU)控制,资金由另一个机构(如内地 CIPS 或境外 CHATS)处理。 两个账本分属两套独立的法律管辖,遵循不同的营业时间、不同的报文标准与不同的结算最终性规则。
1. 北向通与南向通的跨境清算机制比对
| 机制要素 | 北向通(Northbound Link) | 南向通(Southbound Link) |
|---|---|---|
| 投资流向 | 境外投资者 → 内地银行间债市 | 境内机构投资者 → 香港及离岸债市 |
| 底层资产存管地 | 内地(中央结算公司 CCDC / 上海清算所 SHCH) | 香港及离岸市场(香港金管局 CMU) |
| 跨境名义持有人 | 香港 CMU 代表境外投资者在 CCDC/SHCH 开户 | CCDC/SHCH 或境内托管行在 CMU 开户 |
| 核心 DvP 实现路径 | 内地 CSD 系统内部完成,向 CMU 确认到账后过户 | CMU 锁定证券 ↔ 触发 CIPS/CHATS 付款 ↔ 回传释放 |
| 资金腿主要币种 | 人民币(境内人民币或离岸 CNH 兑换) | 人民币、港元、美元、欧元等多币种 |
| 资金闭环与额度 | 真实投资背景兑换,资金自由进出 | 严格闭环管理,原路汇回,设总额度与日额度 |
2. DvP 并不能消除所有风险
DvP 的全面落地,彻底消除了两地机构在跨境交收中的本金风险(Principal Risk)。但本金风险的消失,不等于所有跨境结算风险全部归零。
在多币种、跨时区的运作中,市场参与者依然面对一系列不可忽视的摩擦:
- 流动性风险(Liquidity Risk):多币种债券结算要求买方必须在特定时间窗口内备足对应币种的离岸头寸。如果买方的美元或欧元在结算截止时刻未能及时调拨至香港清算行,交收就会发生延误甚至失败(Settlement Fail);
- 时差与系统营业窗口重叠风险:欧美的资金结算窗口与亚洲市场的营业时间存在时差,依赖外部资金清偿的交易更容易受到跨境清算窗口截点(Cut-off Time)的挤压;
- 结算最终性(Settlement Finality)法律冲突:内地《证券法》及相关规章对证券转移不可撤销时点的认定,与香港《结算及交收系统条例》(CSSO)对指定系统内结算最终性的保护机制,在极端破产清算场景下如何衔接,依然依赖深层的法律互认与监管备忘录支撑。
五、国际视角的跨境买债:ICSD、T2S 与专用互联通道
中国内地与香港之间的债券通模式,并不是国际金融市场上唯一的跨境证券结算形态。将债券通放入全球金融市场基础设施的坐标系中,能够更清晰地看清它的独特性与共性。
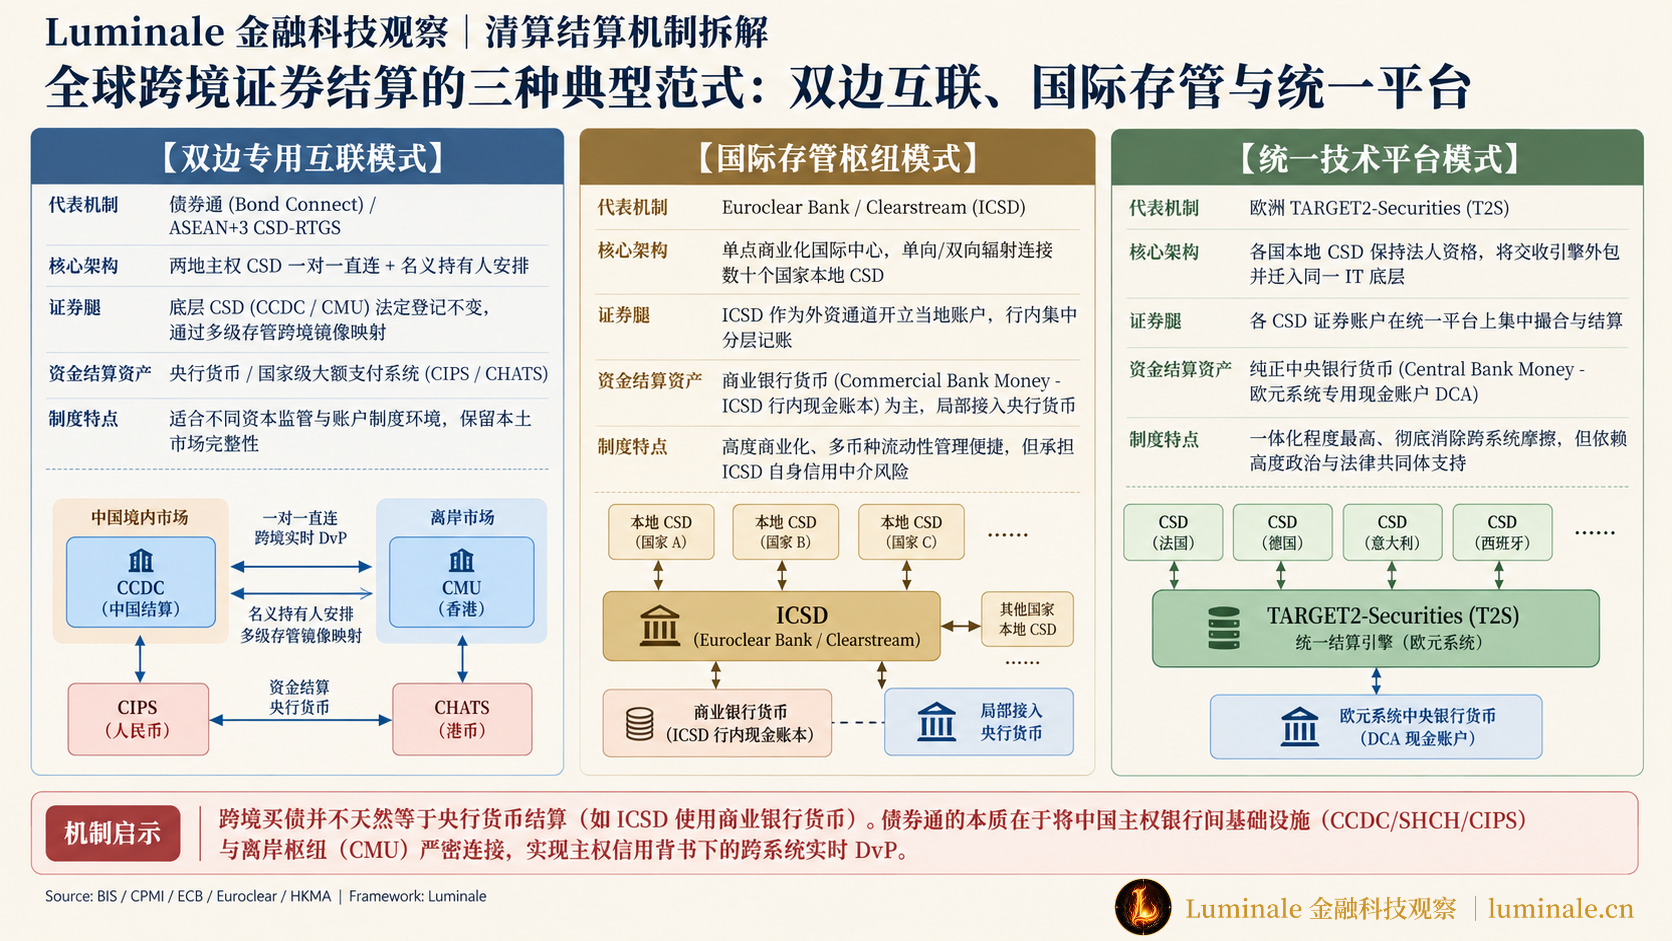
在全球范围内,跨境债券投资主要通过三种典型基础设施模式运作:
| 模式分类 | 典型代表 | 核心架构特征 | 资金腿结算资产 |
|---|---|---|---|
| 国际存管枢纽模式(ICSD) | Euroclear Bank、Clearstream Banking Luxembourg | 商业化国际中心,单点连接数十个本地市场 CSD | 商业银行货币为主(ICSD 行内现金账户),部分接入本地央行货币 |
| 统一技术平台模式 | 欧洲 TARGET2-Securities(T2S) | 多个国家的 CSD 将交收引擎外包给欧洲央行统一平台 | 中央银行货币(欧元央行在 TARGET 体系内的专用现金账户 DCA) |
| 区域双边专用互联通道 | 债券通(Bond Connect)、ASEAN+3 CSD-RTGS Link | 两地基础设施一对一建立系统接口与名义持有人安排 | 中央银行货币/系统级大额支付(如 CIPS、CHATS)为主 |
1. 国际中央证券存管机构(ICSD)模式
欧洲清算银行(Euroclear Bank)与明讯银行(Clearstream Banking Luxembourg)是国际债券市场的主要结算枢纽[7][8]。
投资者无需在每个国家分别开立证券账户,只要在 Euroclear 拥有一个账户,就可以通过 Euroclear 在各国本地 CSD 建立的连接,持有并交收全球几十个市场的债券。
值得区分的是结算资产的属性:
当两个 Euroclear 内部客户之间交收国际债券时,资金划转通常只是 Euroclear Bank 资产负债表上的存款借贷记账,使用的是商业银行货币(Commercial Bank Money);只有当交易涉及本地 CSD 且连入国家央行系统时,才动用中央银行货币(Central Bank Money)。
2. 欧洲 T2S 平台模式
欧洲央行建立的 TARGET2-Securities(T2S)走了一条更彻底的技术整合道路[9]。
欧洲各个成员国的本地 CSD 依然保留各自的法人地位与证券发行登记职能,但把底层的证券交收引擎集中到了欧洲央行的单一 IT 平台上。
T2S 将各参与 CSD 的证券账户与各国商业银行在欧元系统开设的专用现金账户(Dedicated Cash Account, DCA)置于同一技术底层。在 T2S 内部,证券的划转与央行货币的划转由同一套状态机实时驱动,实现了高度一体化的 DvP交收。
3. 债券通的制度特征
与上述两种模式相比,债券通展现出更灵活的特征:
- 它没有像 T2S 那样试图在两地之上建立一个覆盖全部市场的全新跨系统超级结算平台;
- 它也没有完全依赖商业化 ICSD 的行内商业信用账本,而是紧扣国家级金融市场基础设施的直接对话:
- 证券端依托 CCDC/SHCH 与香港 CMU;
- 资金端依托 CIPS 与香港 CHATS 大额即时支付系统。
香港 CMU 自身也在扮演类似微型区域 ICSD 的角色——它一端直接连接中央结算公司与上海清算所,另一端与 Euroclear、Clearstream 等国际机构以及其他区域结算所建立了长期直连链接[5]。债券通实际上把内地的穿透式银行间市场与由 CMU 连接的全球离岸托管网络严密地缝合在一起。
六、结语:互联互通依赖底层基础设施对接安排
跨境债券投资的壁垒,从来不仅存在于投资者开户申请或交易终端的操作界面上。
每一笔跨越境内外的债券投资,后台都需要回答:
- 证券资产在哪个国家的中央账本上锁定并移转?
- 离岸投资者的财产所有权如何通过多级托管链条获得法律认可?
- 资金通过哪个支付系统清偿,使用何种结算资产?
- 哪个系统发出确认后,锁定的证券才正式释放?
- 当遭遇汇率大幅波动或离岸货币头寸短缺时,违约风险如何被有效隔离?
从北向通到南向通,中国债券市场与国际市场的互联互通,是一套通过名义持有人安排、中央证券存管机构互联、CIPS 跨系统状态协同所构建的精细化基础设施治理方案。
真正支撑数万亿元资金在境内外平稳流动的,是这一整套严丝合缝、在毫秒间完成状态对齐的清算与结算网络。
参考资料
[1]: 联合早报. 消息:中国拟允许全国社保基金投资香港债券. 2026-09-09. https://www.zaobao.com.sg/news/china/story20260909-9649049 ↩
[2]: 香港金融管理局 (HKMA). Bond Connect: Expanding Access to China's Bond Market. HKMA Quarterly Bulletin, September 2021. https://www.hkma.gov.hk/media/eng/publication-and-research/quarterly-bulletin/qb202109/fa1.pdf ↩
[3]: 中国人民银行, 香港金融管理局. 关于开展内地与香港债券市场互联互通南向合作的公告 (中国人民银行公告〔2021〕第13号) 及答记者问. 2021-09-15. https://www.jyg.gov.cn/zfxxgk/zc/zcjd/zyzcjd/art/2022/art_f0f431be30504e17aa7140e066794981.html ↩
[4]: 香港金融管理局 (HKMA). Annual Report 2018: Financial Infrastructure - Bond Connect DvP Enhancement. 2019. https://www.hkma.gov.hk/media/eng/publication-and-research/annual-report/2018/AR2018E.pdf ↩
[5]: 香港金融管理局 (HKMA) / Central Moneymarkets Unit (CMU). Assessment of the Central Moneymarkets Unit against the CPSS-IOSCO Principles for Financial Market Infrastructures (PFMI Disclosure Framework). 2025. https://www.cmu.org.hk/home/upload/document/CMUDisclosureFrameworkJan2025.pdf ↩
[6]: 香港金融管理局 (HKMA). Developing Hong Kong's Fixed Income and Currency Market Infrastructure: The Evolution of CMU. HKMA Quarterly Bulletin, March 2025. https://www.hkma.gov.hk/media/eng/publication-and-research/quarterly-bulletin/qb202503/fa1.pdf ↩
[7]: Euroclear Bank. Settlement Services and Model: Commercial Bank Money vs Central Bank Money. https://www.euroclear.com/services/en/settlement/settlement-euroclear-bank.html ↩
[8]: Asian Development Bank (ADB) / ASEAN+3. Cross-Border Settlement Infrastructure Forum (CSIF) Progress and Recommendations. Asian Bond Markets Initiative (ABMI). https://asianbondsonline.adb.org/abmf/publications/csif/ ↩
[9]: European Central Bank (ECB). TARGET2-Securities (T2S): Integrated cross-border securities settlement in central bank money. https://www.ecb.europa.eu/paym/target/t2s/html/index.en.html ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/bond-connect-cross-border-settlement-mechanisms