2026年9月10日,万事达卡(Mastercard)在新加坡宣布推出数字钱包全球解决方案 Mastercard Wallet Pay。首批合作方包括蚂蚁国际旗下的跨境数字支付与数字化解决方案支付宝+(Alipay+)生态内的主要电子钱包——中国香港的 AlipayHK、菲律宾的 GCash、韩国的 Kakao Pay、马来西亚的 Touch 'n Go eWallet、泰国的 TrueMoney,以及拉美电商生态数字钱包 Mercado Pago、非洲电信运营商数字金融服务 MTN 移动货币(MTN Mobile Money)等机构。根据万事达卡披露的规划,Wallet Pay 旨在整合近场通信(Near Field Communication, NFC)、二维码(Quick Response Code, QR Code)与线上数字支付,将不同区域的数字钱包接入其全球商户受理网络,并支持银行卡、钱包与银行账户之间的资金移动。[1]
在过去十年中,全球数字钱包完成了以本地化为主的第一阶段发展。从东亚到东南亚,从拉美到撒哈拉以南非洲,各类电子钱包凭借移动网络与本地商户拓展,各自建立了数千万乃至数亿级别的用户规模与闭环场景。万事达卡新闻稿引用的第三方研究数据显示,全球数字钱包用户总数已超过43亿,并预计到2030年将超过60亿。[1]
当不同市场的钱包都在本地建立起高频网络之后,整个行业面临的挑战发生了改变:一个本地电子钱包,在走出自身专属生态与本国边界之后,如何在异国他乡的各类商户、不同物理终端和多样的收单网络中继续完成支付?
Mastercard Wallet Pay 的出现,反映出卡组织正在把数十年积累的全球商户网络、支付标记化(Tokenization)、交易路由与风险控制能力抽象出来,作为即插即用的模块向数字钱包开放。但在观察这项服务时,必须厘清其真实的业务边界:所谓“钱包互操作”,究竟是在哪些层面实现了互联,底层又保留了哪些传统的清算与结算安排?
一、钱包走出本地生态后的受理鸿沟
在数字钱包发展的初始阶段,主要任务是替代部分日常实物现金与传统刷卡流程。各家电子钱包机构在本土市场深耕,通过补贴推广、铺设静态或动态二维码、对接本地银行账户和水电煤公用事业缴费场景,建立起高密度的封闭式受理生态。
这种模式在本地市场运行平稳,但在跨境或跨生态场景下,暴露出明显的结构性短板:
- 终端交互协议的割裂:亚洲不少新兴市场的电子钱包深度依托二维码技术,而日本、欧洲以及北美等成熟零售市场,线下机具普遍铺设的是符合 EMV 规范(EMVCo 设立的芯片卡与移动支付规范)的接触式或非接触式销售点终端(Point of Sale, POS)。一个习惯了扫码出行的游客,面对海外只摆放了非接触式感应机具的商户,在没有底层协议适配的情况下无法直接发起支付。
- 全球双边商户拓展的成本约束:任何一家区域性电子钱包,如果试图依靠自身力量逐一与全球数千万家跨境商户和不同国家的分散收单机构(Acquirers)建立商务与技术直连,所需的时间周期、合规成本与技术投入往往难以承受。
- 安全凭证与标记化标准的壁垒:为了防范主账号(Primary Account Number, PAN)或核心账户凭证在公网泄露,全球主要卡网络早已建立起成熟的令牌化(Tokenization)标准体系。[3] 区域性钱包自建的代码体系若无法映射为国际通用的受限设备标记(Device Token),就难以被第三方手机钱包容器(如各类手机操作系统自带的原生钱包组件)或主流芯片安全元件接纳。
早期的数字钱包类似于不同城市独立发行的公交卡:在本地公共交通网络内十分便利,但一旦跨城甚至跨境,由于读卡标准不同、收单机具不兼容,便难以继续使用。
解决这一受理断层,行业通常有两种演进路径:一种是类似 Alipay+ 的区域钱包互联网络,主要通过聚合不同国家和地区的二维码标准与收单机构,推动跨区域扫码互联;另一种则是像 Mastercard Wallet Pay 这样,直接将银行卡清算网络原有的非接支付规范与全球受理底座向外部电子钱包开放。
二、“钱包互操作”的三层解构
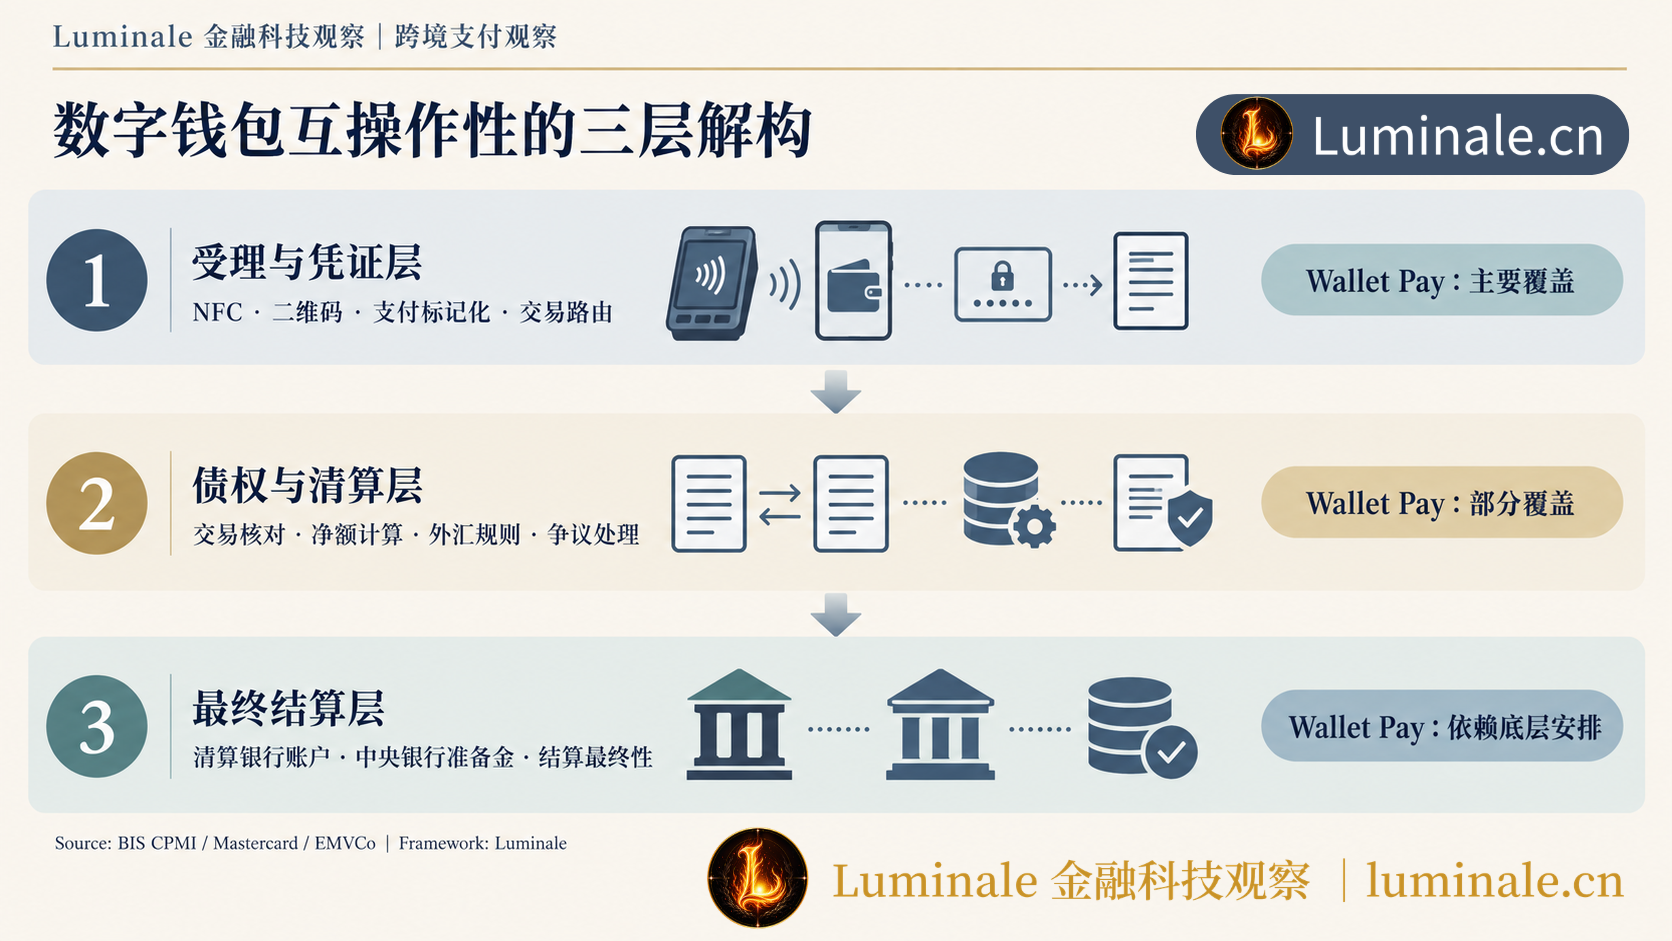
在讨论跨机构、跨国界的数字支付时,“互操作性”(Interoperability)常常被广泛使用。在 Luminale 的支付基础设施分析框架下,支付系统中的互操作性可分为三个独立运作的层级:
| 互操作层级 | 核心解决的问题 | 涉及的关键机制与技术 | 本次 Wallet Pay 的对应范围 |
|---|---|---|---|
| 受理与凭证层 | 前端交互、凭证识别与消息路由:钱包能否在不同终端和不同商户处发起交易 | EMV 规范、NFC、二维码、支付标记化(Tokenization)、消息格式转换(如 ISO 8583 / ISO 20022) | 主要覆盖:将钱包凭证转化为卡网络支持的 Token 或规范,接入全球收单终端 |
| 债权与清算层 | 跨机构交易信息的核对、计费与净额计算:谁欠谁多少钱、换汇汇率如何锁定 | 多边净额清算(Multilateral Netting)、全额清算、外汇转换规则、交易争议仲裁处理机制 | 部分覆盖:借助卡组织清算网络或合作网络计算发卡方与收单方之间的收付差额 |
| 最终结算层 | 跨行或跨机构最终债务的消灭:用何种资产清偿债权,何时具有法律终局性 | 中央银行法定准备金、商业银行代理行同业存款(Nostro/Vostro 账户)、结算最终性法规 | 依赖传统金融底座:由参与各方的结算银行通过商业银行存款或央行资金完成最终划拨 |
1. 受理与凭证层互操作
这是 Mastercard Wallet Pay 解决得最为彻底的一层。
以往,一个存储在中国香港 AlipayHK 账户内的港币余额,只能在支持其条码协议或合作聚合网关的商户处消费。借助 Wallet Pay 的标记化与发卡机制,电子钱包机构可以在万事达卡的技术支持下,为用户账户关联一个符合国际卡组织规范的虚拟支付标记(Token)。
当用户在海外商户使用手机靠近 NFC 机具时,终端读取到的是符合 EMV 规范的设备标记,收单行将其视为一笔标准的万事达卡非接交易,并沿着现有卡网络路由进行授权验证。在这个层面上,互操作的本质是凭证格式与终端受理标准的统一。
2. 资金移动与清算层互操作
当一笔交易获得授权后,发卡方(此处对应用户背后的持牌发卡主体或合作金融机构)与收单行(连接商户的机构)之间产生了一笔清算债务。万事达卡网络在每天约定的时点汇总全部交易,计算参与机构之间的双边或多边净额差额。
万事达卡在官方披露中强调,Wallet Pay 支持卡、钱包与账户之间的多向资金移动,能够覆盖200多个国家和地区、150种货币。[1] 这意味着跨国资金流动的指令可以通过其既有的资金流转解决框架下(如 Mastercard Move)进行指令分发与汇率锁定。
3. 最终结算层
需要明确的是,数字钱包在收单机具上的畅通使用,并不意味着全球数字钱包机构在底层共用同一个中央账本。
交易完成后,收单行需要向商户打款,而钱包运营方(或其资金存管银行)必须向万事达卡的结算银行提供等额的清偿资金。这种清偿依然依靠商业银行在代理行开立的同业往来账户(Nostro/Vostro账户),或在中央银行大额实时全额结算(Real-Time Gross Settlement, RTGS)系统中通过法定存款准备金完成最终划转。
“手机能在海外实现通信漫游”,依赖的是运营商之间的信令网关与漫游协议,并不代表全球电信运营商共享了同一套基站硬件和计费账簿。同理,数字钱包借助卡网络实现全球受理,是接入了一个由卡组织充当中介的标准化转换路由,而非不同电子钱包底层账户与最终清算体系的融合互通。
三、交易链路拆解:一笔中国香港居民海外消费背后发生了什么
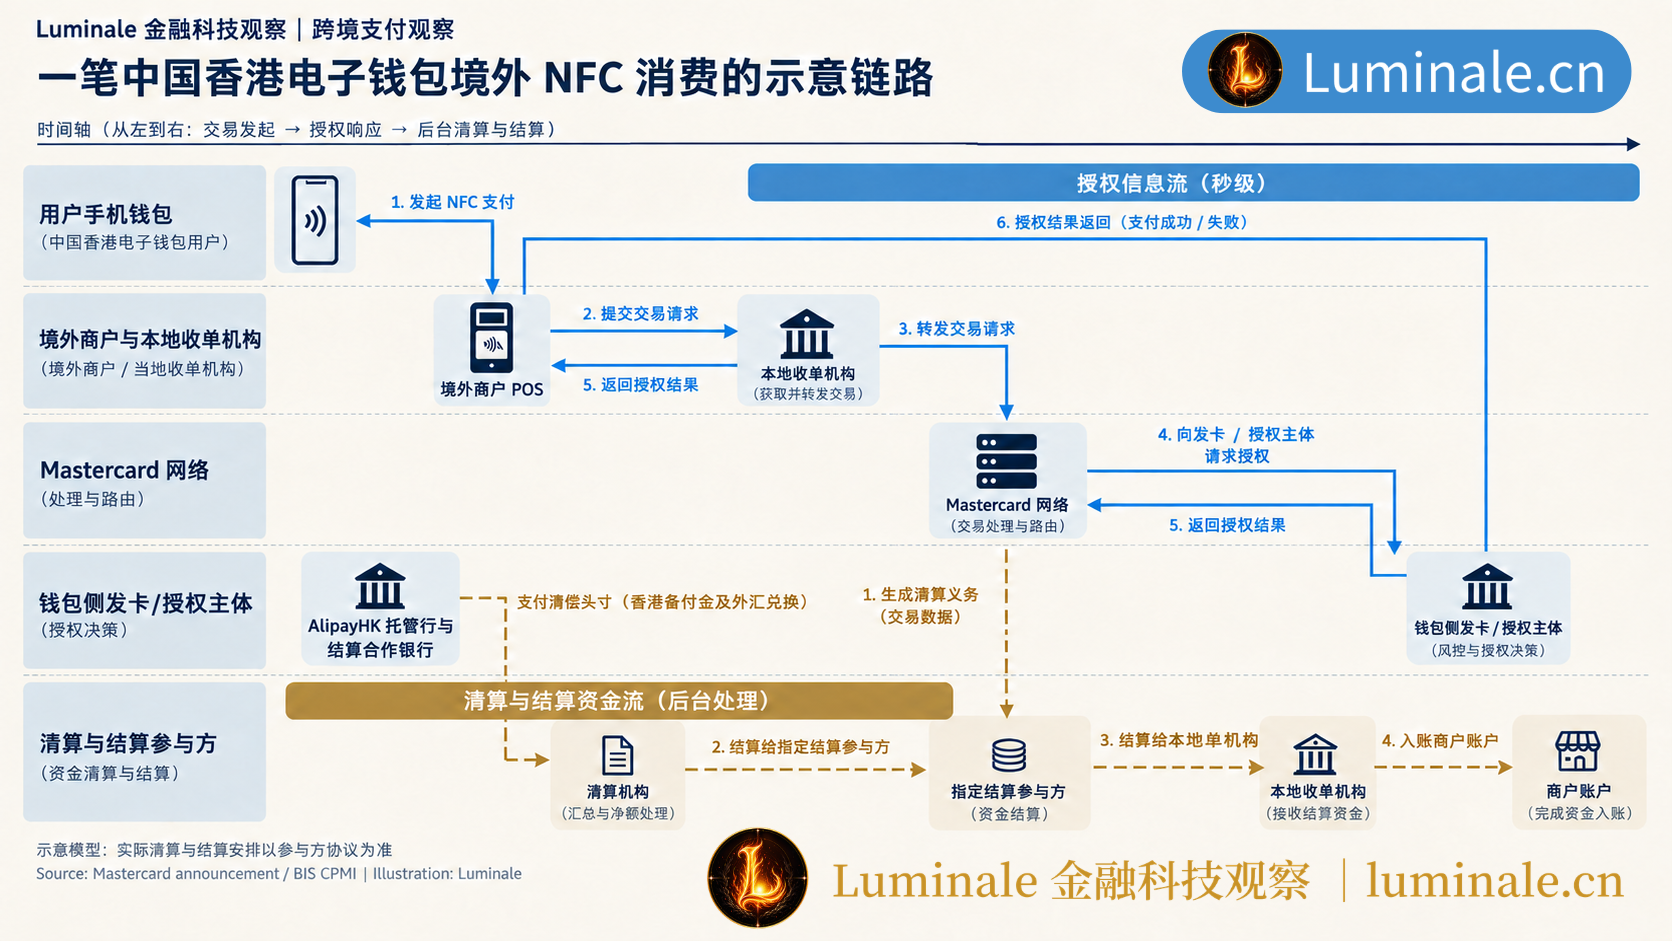
为了分析 Wallet Pay 在实际业务中的具体运转机制,我们选取首批接入 Wallet Pay 的电子钱包 AlipayHK(支付宝香港),分析其用户在境外商户完成一笔非接触式支付的全流程链路:
业务场景:一位中国香港居民在东京的一家百货商场购物,消费金额为 10,000 日元(JPY)。商户收银台仅支持接触式/非接触式信用卡,不支持扫码。用户调出手机中绑定了 AlipayHK 的万事达卡虚拟非接卡,使用手机 NFC 闪付完成扣款。用户在 AlipayHK 内扣除等额港币(HKD)余额,东京商户最终收到日元结算款。
1. 各参与方资产负债关系
在现代金融体系中,货币表现为发行机构的负债。AlipayHK 依照香港特别行政区金融管理局(HKMA)《支付系统及储值设施条例》持有储值支付工具(Stored Value Facility, SVF)牌照,其托管在商业银行的客户储值余额,法律上属于该持牌机构对用户的法定备付金负债。
在简化的资产负债视角下,各方的初始关系如下:
| 机构实体 | 资产(Assets) | 负债(Liabilities) |
|---|---|---|
| AlipayHK 用户 | 对 AlipayHK 的储值设施债权(账户内足额港币余额) | 个人净资产 |
| AlipayHK 运营实体(SVF 牌照方及其合作发卡机构) | 存放在香港本地受监管银行托管账户的客户法定备付金存款;存放在清算银行的清算准备金 | 对用户的储值负债;对万事达卡清算网络的应付清算款 |
| 日本零售商户 | 对日本收单机构的应收商户款 | 零售商品库存 |
| 日本收单机构(Acquiring Bank / Merchant Acquirer) | 来自万事达卡结算账户的应收清算款 | 对日本零售商户的待结算款负债 |
2. 授权阶段
当用户将手机贴近东京商户的 POS 终端时,系统开始流转验证信息,此时资金尚未实际跨境划拨:
- 终端交互与凭证读取:商户 POS 终端通过 NFC 射频感应,读取手机中模拟的万事达卡格式设备标记(Device Token)。
- 报文路由与去标记化:日本收单机构将交易请求组装为标准 EMV 授权报文,发送至万事达卡全球交易处理网络。万事达卡标记服务组件(Token Vault)将设备标记解析还原为真实的虚拟卡映射关系,确认该笔交易属于由 AlipayHK 支持的虚拟支付业务。
- 汇率计算与实时扣款检查:万事达卡将 10,000 日元按实时跨境结算汇率折算为对应的港币金额,通过专线 API 向 AlipayHK 核心账务系统发起实时授权请求。
- 钱包端账务冻结:AlipayHK 核心系统核验该用户的港币可用余额充足,立即在内部账簿记录:
- 负债端:冻结该用户对应的港币储值额度。
- 回传结果:返回交易授权成功指令。
- 凭证打印与交易确认:东京商户 POS 机打印签购单,显示支付成功,顾客完成提货。
整个授权过程在1至2秒内完成,各方此时流转的是具有法律约束力的支付承诺和信息指令。
3. 清算与结算阶段
在到达清算窗口后,交易进入后台资金轧差与最终清偿环节:
- 多边清算轧差:万事达卡清算网络汇集该周期内的全部交易,对日本收单机构和 AlipayHK 合作发卡清算方计算日元、港币等多币种净额头寸。
- 跨国清偿与商户打款:
- AlipayHK 托管行与结算合作银行根据清算通知,在香港本地动用备付金完成外汇兑换,向万事达卡指定的全球清算托管账户支付清偿头寸。
- 万事达卡指定结算银行在日本央行金融网络系统(BOJ-NET)或东京本地跨行同业网络中,向日本收单机构完成日元资金划转。
- 日本收单机构扣除约定比例的商户手续费后,将日元净额支付给商户开立的银行结算账户。
通过这一链路可以得出:最终使得不同国家和地区的钱包用户与收单商户建立连接的,并非两家机构直接拉起专线,而是万事达卡将其成熟的授权路由规则、反欺诈风控模型、多币种净额轧差与跨行资金划转协议,以组件化方式赋予了本地电子钱包。
四、卡组织输出支付网络能力,而非卡片物理介质
长期以来,公众对卡组织的印象往往停留在塑料卡片(Plastic Card)以及十六位凸印数字卡号(PAN)。
但从金融市场基础设施(Financial Market Infrastructure, FMI)的演进历史来看,塑料卡片仅仅是特定历史时期信息记录与防伪的低成本物理介质。卡组织的本质价值在于四个抽象能力层:
- 双边网络拓扑(Two-Sided Network):一端连接数以万计的发卡机构(传统商业银行及新兴数字钱包公司),另一端连接数以百万计的商户收单机构与终端机具,解决了点对点连接成本呈指数级膨胀(N × M 难题)的通信拓扑困境。
- 全球交易路由与标准化消息格式:无论交易来自磁条、接触式芯片、NFC 射频还是网页点击,卡组织网络能够以极高吞吐量与极低延迟完成交易数据的标准化解析、转换与精准寻址路由。
- 风险分担与多边规则协议(Scheme Rules):建立关于交易欺诈争议、无授权支付抗辩、拒付退款(Chargeback)、商户倒闭破产保证金等跨司法辖区的统一法律规则。数字钱包由于往往仅受本地非银行支付监管条例约束,在缺乏这类全球商用纠纷仲裁协议的情况下,难以直接被他国商户接受。
- 支付标记化(Tokenization)与安全隔离网:在云端架构(Cloud-Based Payments)下,万事达卡充当标记服务提供商(Token Service Provider, TSP),确保不同终端在不接触真实账户明细的前提下,完成身份鉴权与交易放行。
在传统发卡模式中,卡组织将这些能力打包在借记卡和信用卡产品中提供给持牌银行;而在 Mastercard Wallet Pay 体系中,卡组织对这些能力进行复用,将原本的“银行卡通道”升级为“钱包接入底座”。
对于数字钱包机构而言,自建一套覆盖全球主要国家的多边规则、商户网络和清算牌照,其资本与合规准入成本极高。复用成熟卡网络的基础设施,是其短期内获得全球级受理能力最具可行性的工程路径。
五、多轨并存的跨境支付格局
观察全球跨境支付的最新变局,不仅有卡组织对数字钱包的赋能,也有各类新型支付轨道的竞相兴起:
- 区域钱包超级网络:以 Alipay+ 为代表的跨国聚合平台,通过统一的接口标准把数十个本地主流钱包与主要旅游目的地商户连接,重点深耕亚太高频消费场景与二维码受理网络。
- 国家级快速支付系统(Fast Payment Systems, FPS)双边直连:例如新加坡 PayNow 、香港转数快(FPS)分别与泰国 PromptPay 的双边实时互联、印度联合支付接口(Unified Payments Interface, UPI)向阿联酋与东南亚的延伸、中国内地快速支付系统IBPS与香港转数快(FPS)对接的跨境零售支付产品“跨境支付通”[6]。这些系统依托中央银行间的直通清算安排,在零售小额汇款场景下展现出极高的时效与更低的手续费。[2]
- 受监管的数字货币与稳定币结算:依托合规美元稳定币及未来受监管代币化商业银行存款(Tokenised Deposits)开展链上点对点批发结算,试图绕开传统漫长的代理行业务链条与汇款结算窗口期约束。[4]
未来的跨境支付版图,并非某一种“单一全能技术”彻底替代所有传统网络,而是呈现出多种支付轨道长期共存与重叠的常态。[5]
各类基础设施在不同的物理和商业场景中存在显著的功能偏向:
| 支付轨道类型 | 核心优势场景 | 面临的主要挑战与瓶颈 |
|---|---|---|
| 传统卡网络与 Wallet Pay | 全球通用零售商户受理、线上电商支付、跨国标准化拒付与消费者争议保护机制 | 整体综合商户扣率(MDR)与跨网交换费较本地快速转账网络成本更高 |
| 聚合二维码网络(如 Alipay+) | 亚太及特定旅游场景小额线下消费、移动端互动体验强、本地钱包品牌心智直接触达 | 在欧美等非接触式 POS 普及度极高的地区覆盖受限,高度依赖二维码物料铺设与收单改造 |
| 国家级快速支付互联(FPS Links) | 个人对个人(P2P)小额汇款、直接基于央行准备金借贷结算、费率极低、无中介层 | 双边政治与监管协调周期漫长、各国外汇管制政策不对称、无法天然派生商业争议仲裁机制 |
| 代币化存款 / 稳定币通道 | 跨时区全天候资金流动、大额机构间资金调度自动化、可编程结算 | 法币出入金承兑通道(Fiat On/Off Ramp)合规要求严苛、流动性分散、普遍缺乏面向普通消费者的末端商户受理网络 |
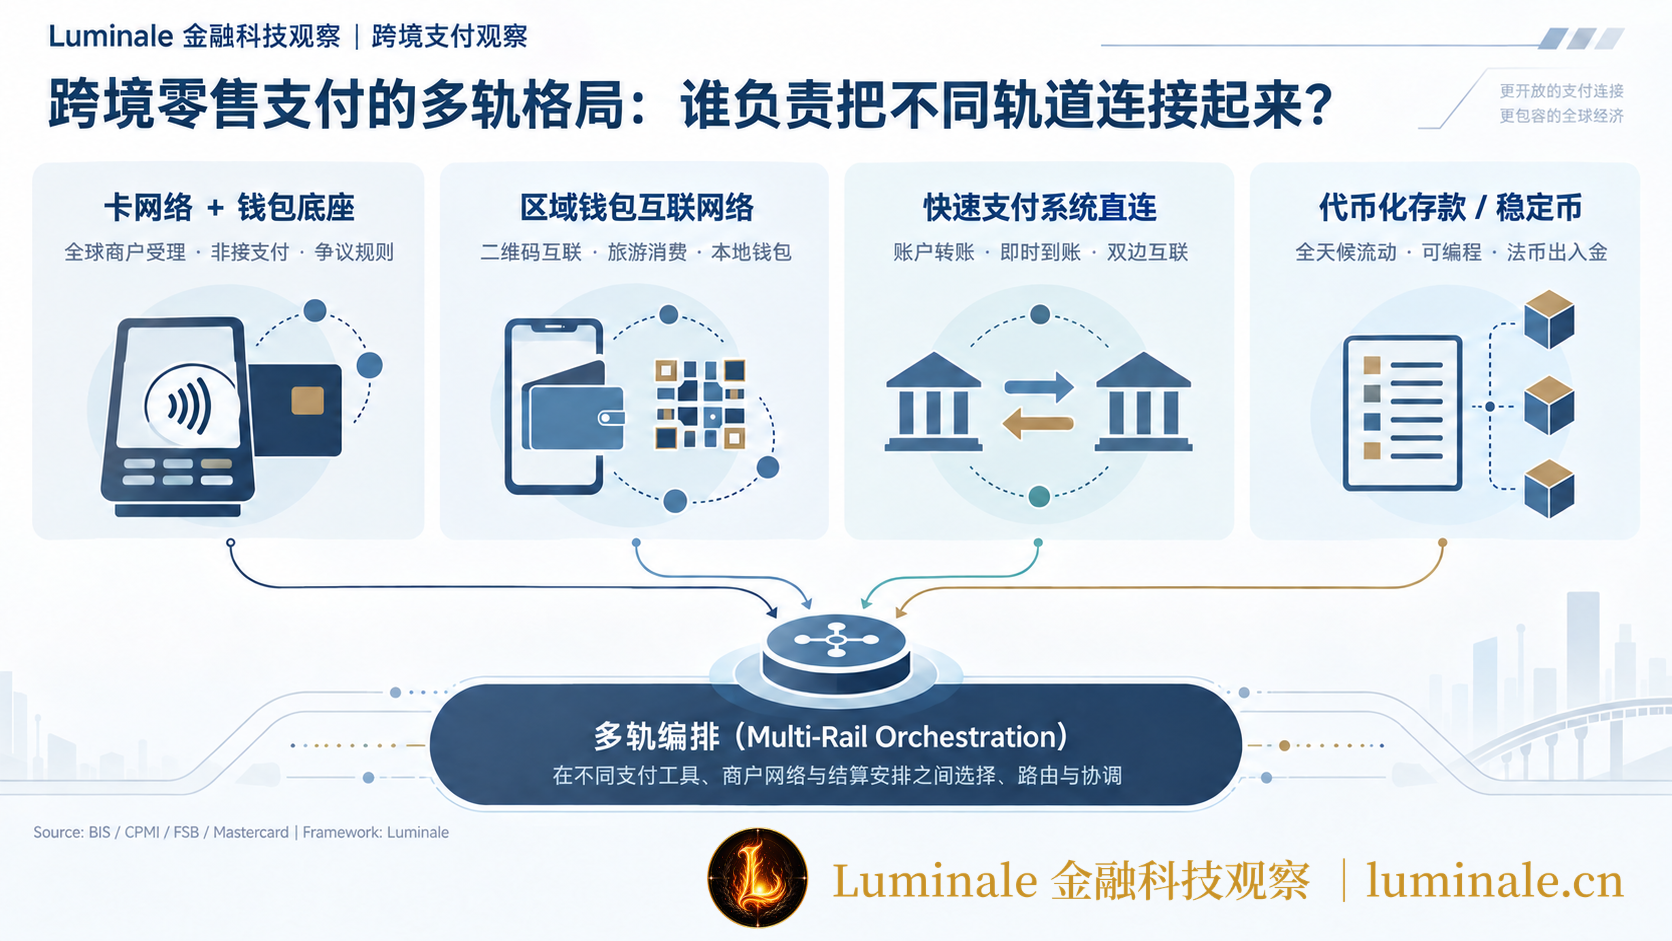
在多轨并存的格局中,支付网络的竞争重心已经从早期的“单轨用户争夺”,逐步转向多轨编排能力(Multi-Rail Orchestration)。
万事达卡与 Alipay+ 等体系在 Wallet Pay 上的合作,印证了这种逻辑:二者并非单纯的非此即彼竞争,而是基础设施层次的互相借力与技术互补。
Alipay+ 掌握着亚洲数以亿计的活跃钱包用户群体及其在重点旅游市场的商家基础;而万事达卡则提供了覆盖全球两百余个国家和地区的数千万个既有 NFC POS 与线上商户受理入口。通过让本地电子钱包在保留自身品牌的同时借道万事达卡网络,钱包服务商能够以极低边际成本获得全球主流市场的刷卡受理能力;而万事达卡则将其庞大商户网络的交易流水来源,从传统实体银行卡持有者拓展至庞大的原生移动支付人群。
结语:支付竞争单位的重塑与潜在权衡
Mastercard Wallet Pay 的推出,提供了一个理解全球支付基础设施演进的视角:支付行业的竞争,正在从“支付工具竞争”,转向跨网络、跨介质的“连接与转换能力竞争”。
数字钱包在不同市场的快速普及,使得前端支付工具的形态分散化。消费者在终端可能出示本地二维码、使用手机操作系统内的虚拟卡、调取特定 App 内部的余额凭证,甚至在未来通过人工智能智能体(AI Agents)调用凭证发起支付。
前端入口的持续碎片化,非但没有削弱后端标准化网络的存在价值,反而进一步推高了行业对统一交易网关、多币种流动性管理与清算机制的依赖。
然而,这种以“互联与借道”为特征的基础设施层叠,也必然带来必须审慎面对的权衡与结构性问题:
- 中间层级增加与成本传导:电子钱包接入国际卡组织的全球受理链路,意味着交易链条中增加了卡组织品牌费、跨网交换费以及标记化服务费用。这些额外成本究竟是由商户通过提价消化,还是由用户承担外汇点差,抑或由钱包机构自行补贴,将直接影响其商业可持续性。
- 对外部基础设施的架构依赖:区域电子钱包原本依靠轻量化的本地闭环运营;一旦深度集成国际卡组织的网络规范与安全标准,其产品迭代路径、数据边界与合规要求也将更深地受制于卡组织的全球多边规则。
- 法律最终性与跨司法辖区监管协调:当一笔交易由中国香港持牌支付机构发起、经由万事达卡全球网络路由、最终在日本收单机构与商户之间完成结算时,资金从“用户可用额度冻结”到“跨境外汇完成最终清算”之间存在时间窗口。一旦在跨国清算中途发生支付机构破产或突发流动性风险,交易债权的撤销边界、消费者备付金保护与结算最终性(Settlement Finality)将涉及不同司法管辖区的规则适用。
数字钱包发展的第一阶段,行业比拼的是谁能赢得最多的本地用户;第二阶段,比拼的是谁能深耕更多的商户闭环与本地交易场景;而当全球钱包数量达到数十亿规模之后,第三阶段的竞争开始转向谁能在不同的钱包孤岛、账户体系、收单终端与结算轨道之间,建立起高效、安全且具备公信力的转换层。
万事达卡推出的 Wallet Pay,说明传统卡组织已经清醒地意识到:未来的消费者不一定人手持有一张塑料卡片,但只要全球商业活动仍需要在彼此割裂的账户与终端之间转移资金,这个世界就依然需要一张能够连接异构网络、承担风控与多边规则保障的全球支付底座。
参考资料
[1]: Mastercard. (2026, September 10). Mastercard launches Wallet Pay to scale digital wallets worldwide. Mastercard Newsroom. https://newsroom.mastercard.com/news/ap/en/newsroom/press-releases/en/2026/mastercard-launches-wallet-pay-to-scale-digital-wallets-worldwide/ ↩
[2]: Bank for International Settlements (BIS) Committee on Payments and Market Infrastructures (CPMI). (2016). Fast payments – Enhancing the speed and availability of retail payments. BIS CPMI Papers No 154. https://www.bis.org/cpmi/publ/d154.pdf ↩
[3]: EMVCo. (2024). EMV Payment Tokenisation Specification – Technical Framework v2.4. EMVCo Technical Documents. https://www.emvco.com/emv-technologies/payment-tokenisation/ ↩
[4]: Bank for International Settlements (BIS). (2023). Blueprint for the future monetary system: improving the old, enabling the new. BIS Annual Economic Report 2023, Chapter III. https://www.bis.org/publ/arpdf/ar2023e3.htm ↩
[5]: Financial Stability Board (FSB). (2020). Enhancing Cross-Border Payments: Stage 3 roadmap. https://www.fsb.org/wp-content/uploads/P131020-1.pdf ↩
[6]: HKMA. (2026). Payment Connect. https://www.hkma.gov.hk/eng/smart-consumers/payment-connect/ ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/mastercard-wallet-pay-interoperability-infrastructure