你在便利店买了100元商品,掏出银行卡,刷卡或挥卡,POS几秒后显示支付成功。从消费者视角看,这100元像是已经从自己的银行账户转到了商户的银行账户。
一、刷卡只要一秒钟,但这100元其实远没有走完
银行卡支付的后台比这复杂得多。一笔刷卡交易要先后经过凭证与身份核验、发卡行授权、机构间清算、资金结算和商户入账,涉及持卡人、商户、发卡行、收单行和卡组织五类主体。这笔交易的后台,有三个贯穿始终的概念:
| 概念 | 解决的问题 |
|---|---|
| Authorization,授权 | 这笔交易能不能做 |
| Clearing,清算 | 交易完成后,各机构之间谁欠谁多少 |
| Settlement,结算 | 已确定的债权债务,最后怎样完成资金清偿 |
刷卡成功,并不意味着银行之间已经完成最终结算。这笔100元交易的完整流程,有以下几个环节:
| 顺序 | 环节 | 所处阶段 |
|---|---|---|
| 1 | 刷卡、挥卡或在线支付 | 支付发起 |
| 2 | Authentication / Authorization | 交易核验与批准 |
| 3 | POS显示支付成功 | 消费者侧流程结束 |
| 4 | Clearing | 机构后台算账 |
| 5 | Settlement | 机构间资金清偿 |
| 6 | Merchant Funding | 商户资金入账 |
因此,消费者在POS上看到支付成功时,流程才走到第3步。后面的清算、结算和商户入账都发生在机构后台,消费者看不到,但不影响他拿着商品离开商店。这正是银行卡支付设计巧妙的地方:前端客户和商户之间的体验几乎实时完成,但后台机构间的清偿和商户资金入账流程却才刚刚开始。
二、一笔银行卡支付里到底有谁?——持卡人、商户、发卡行、收单行和卡组织
围绕同一笔100元交易,认识五个角色。
持卡人:银行卡本身不是钱
持卡人是发起支付的消费者。银行卡本身不是钱,而是访问银行账户或信用额度、发起支付的支付工具。借记卡背后连接的是银行存款账户;信用卡背后则是银行提供的授信额度。刷卡这个动作,是向银行发起一笔支付请求,不是把卡里的钱直接拿出来。
商户:一家店接不进几千家发卡银行
便利店就是商户。它向消费者提供商品和服务,也希望通过银行卡体系收款。现实中的问题是,任何一家商户都没有能力分别接入全球几千家发卡银行。这就需要收单机构。
收单机构:服务商户的一侧
收单机构帮助商户进入银行卡体系,承担的工作包括:为商户申请商户号,接入POS机、支付网关等受理设施,接收并传递银行卡交易,处理清算数据,最后按商户协议向商户提供资金。商户通过收单机构接入银行卡网络,并不直接对接消费者的发卡银行。
发卡行:决定这100元能不能付
发卡行是发行这张银行卡、管理持卡人账户或信用额度的金融机构。消费者刷卡以后,由发卡行判断这100元能不能付。
举一个例子。你拿着招商银行发行的Visa卡,在一家由工商银行收单的商户消费100元。这笔交易里,招商银行是Issuer,工商银行是Acquirer。消费者和商户之间的一笔买卖,到了后台就变成发卡行与收单行之间的一笔跨机构交易。
卡组织:让发卡行和收单行不必点对点连接
Visa、Mastercard、银联这类卡组织(Card Scheme,也称Card Network)的价值,在于让全球大量发卡行和收单行不必彼此建立点对点连接。发卡行和收单行都接入卡组织网络,交易信息经网络在两者之间传递。
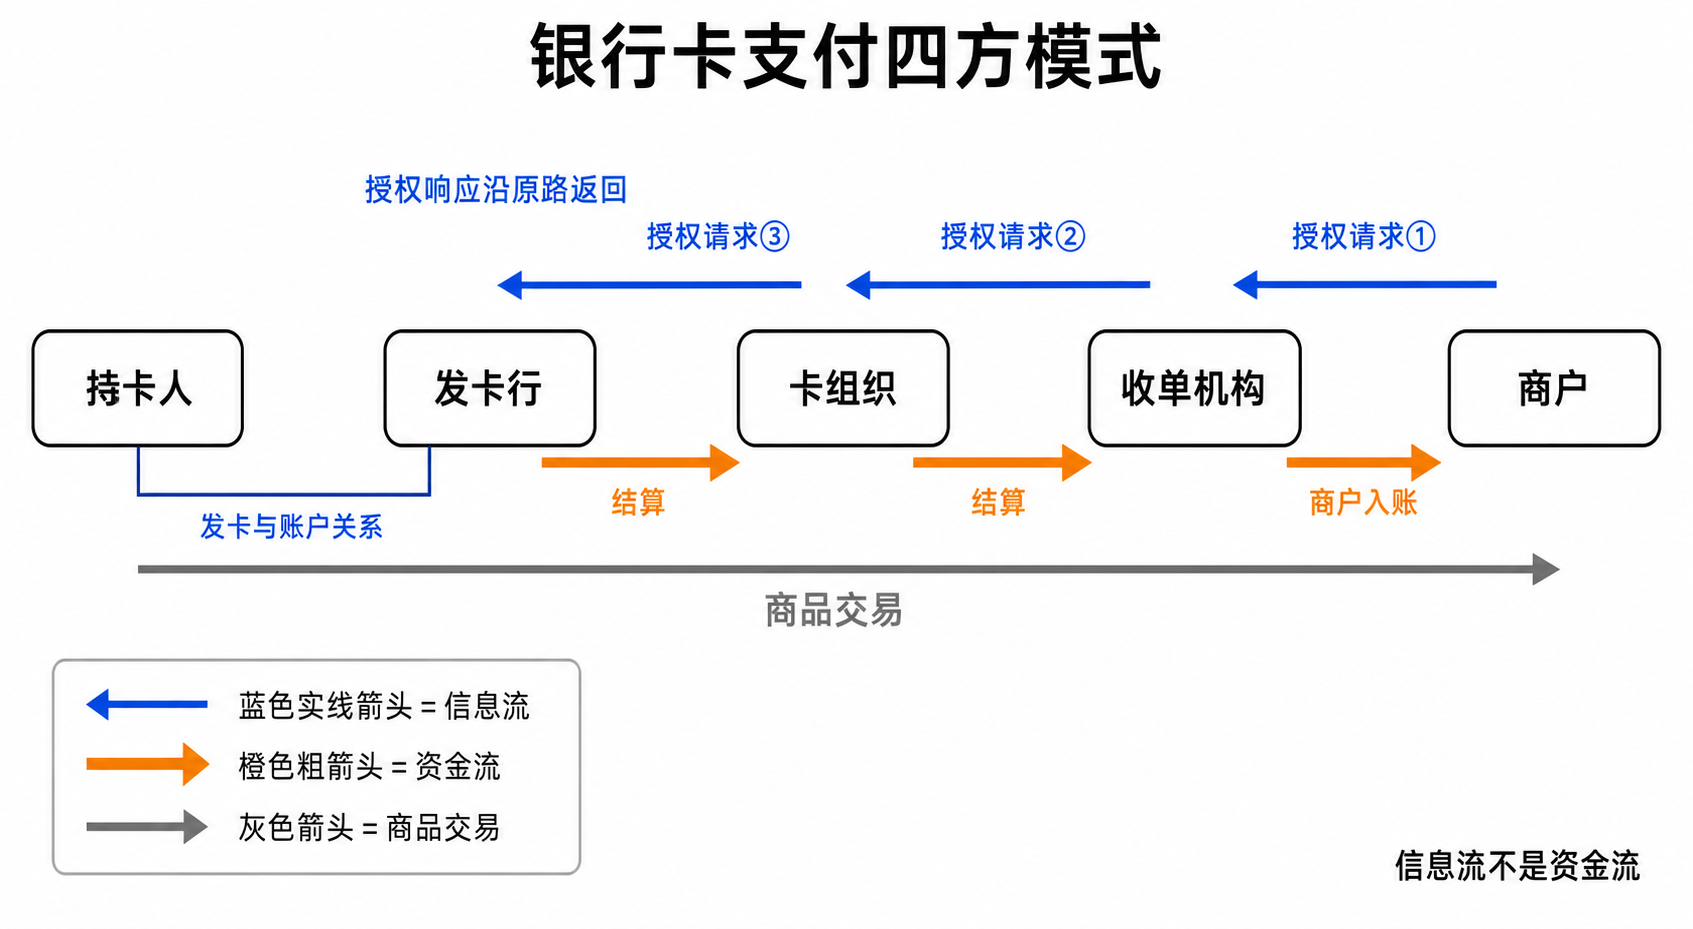
因此,我们常说的四方模式,就是经由卡组织网络连接起来的发卡行(Issuer)、持卡人(Cardholder)、收单行(Acquirer)和商户(Merchant)[1][2]。
| 角色 | 在四方模式中的位置 |
|---|---|
| Issuer,发卡行 | 接入网络,服务持卡人一侧 |
| Card Network,卡组织 | 居中连接,传递信息与清算安排 |
| Acquirer,收单行 | 接入网络,服务商户一侧 |
五个角色,为什么叫四方模式
叫 “四方” 而非 “五方”,是该模型的定义将网络运营方卡组织排除在外;卡组织虽不被归入这四方,但它承担转接清算、规则管理与信息传输的核心服务,是整个交易链路必不可少的基础设施。Visa、Mastercard或银联并不替消费者把钱付给商户,它们组织和连接的是金融机构。
三、用户刷下100元之后发生了什么?——从认证到授权
认证:确认你是谁
认证(Authentication)解决身份和支付凭证的真实性问题,回答的是:是不是你,这张凭证是否有效。
线下刷卡可能涉及:
- EMV芯片
- PIN
- 非接触式支付
- 设备认证
线上支付可能涉及:
- CVV
- 3-D Secure
- 短信验证码
- 银行App确认
- 生物识别
授权(Authorization):发卡行决定能不能付
继续便利店这100元。授权请求沿着这条路线传递:
| 顺序 | 环节 |
|---|---|
| 1 | Cardholder,持卡人 |
| 2 | Merchant,商户 |
| 3 | Acquirer,收单机构 |
| 4 | Card Network,卡组织 |
| 5 | Issuer,发卡行 |
发卡行收到请求后,可能检查:卡状态是否正常,余额或信用额度是否足够,交易金额、交易地点、商户类别(MCC)、设备信息、历史消费行为,以及欺诈风险模型的判断结果。检查完成后,发卡行返回批准(Approved)或拒绝(Declined),结果再沿原路经卡组织、收单机构返回商户,整个过程通常在几秒内完成。授权报文经卡组织的处理网络传递,如Visa的VisaNet、Mastercard的Banknet;报文目前是基于ISO 8583标准,行业也在向ISO 20022迁移。
POS显示支付成功,钱到商户了吗
通常还没有。授权表达的是发卡行已经批准这笔交易,并愿意按照银行卡规则承担相应付款义务。
此时持卡人账户可能出现的变化:
| 卡种 | 常见表现 |
|---|---|
| 借记卡 | 余额减少、可用余额冻结或资金预留 |
| 信用卡 | 可用额度下降 |
这些记账动作是发卡行在自己账本上对持卡人做的处理,不能等同于发卡行已经把100元实时转给了收单机构。机构之间的资金清偿还在后面。
所以,认证回答是不是你,授权回答能不能付,两者都不等于银行间的最终结算。
四、消费者已经走了,银行之间的账才刚开始算
清算:算清谁欠谁多少
一天之内,A银行发行的银行卡可能在B银行收单的商户发生几十万笔交易,B银行发行的卡也在A银行收单的商户有大量交易,还有C、D、E银行互相交织。银行卡体系不会每刷一笔100元就立即结算一次100元,交易会先进入清算过程:
| 清算步骤 | 内容 |
|---|---|
| 交易汇总 | 按参与机构归集一定周期内的交易 |
| 交易核对 | 交换并核对交易数据 |
| 费用计算 | 计算各类机构间费用 |
| 债权债务确定 | 确定各机构应收应付 |
| 清算头寸计算 | 形成参与机构的清算头寸 |
为什么卡交易通常还要轧差
假设某天清算汇总后出现这样的情况:
| 机构 | 应付 |
|---|---|
| A银行 | 应向B银行支付1亿元 |
| B银行 | 应向A银行支付8000万元 |
轧差(Netting)之后,结果变成A银行净付B银行2000万元。这2000万元就是A银行的清算头寸(Settlement Position),也是后续结算环节要清偿的金额。
具体如何轧差、采用什么清算周期、在哪个结算系统完成,各市场安排并不相同,留给下一篇展开。
结算:账算完,才进入资金清偿
清算得出发卡行需要支付多少、收单机构应该收到多少,接下来才进入结算环节。
不同国家、不同卡组织、不同市场,可能采用不同的结算账户、结算银行和基础设施安排。卡组织依据既定规则组织和协调清算与结算安排,相关金融机构再通过规定的结算机制完成资金清偿。
商户什么时候拿到钱
银行间结算(Interbank Settlement)和商户入账(Merchant Funding)不是同一件事。消费者可能在刷卡当下就看到支付成功,商户资金却可能按T+1或其他约定时间到账。具体时间取决于:
- 收单机构与商户协议的约定
- 风险控制安排
- 交易类型
- 节假日
- 当地市场规则
- 收单机构是否提前垫付资金
因此,消费者支付成功时间、银行间结算完成时间、商户资金入账时间,三者并不重合。
| 时间点 | 事件 |
|---|---|
| 刷卡当下 | 消费者看到支付成功 |
| 清算、结算完成时 | 机构间债权债务完成清偿 |
| 按协议约定 | 商户资金入账 |
商户收到的,通常不到100元
银行卡支付整个环节,还涉及费用分摊m,笔100元的交易背后,通常涉及几类费用:
| 费用 | 收取方 |
|---|---|
| Interchange Fee,交换费 | 发卡行 |
| Scheme / Network Fee,卡组织费 | 卡组织 |
| Acquiring Fee,收单服务费 | 收单机构 |
银行卡支付的后台,因此同时存在本金流和费用流两条线。商户最终承担的综合受理成本称为Merchant Discount Rate,简称MDR。Mastercard提到,Interchange Fee通常由收单机构支付给发卡行,它只是收单机构向商户收取的MDR的组成之一[3]。
中国的银行卡跨行交易手续费也是由这三方收取,但是叫发卡行服务费、清算机构网络服务费、收单服务费。依据发改价格〔2016〕557号[11],发卡行服务费与清算机构网络服务费实行政府指导价上限管理,由国家发改委、中国人民银行确定费率上限;收单服务费为市场调节价,由收单机构与商户协商确定,与境外卡组织自主设定交换费的模式存在差异。
五、全球有哪些主要卡组织?——Visa、Mastercard、银联之外还有谁
全球主要的卡组织包括Visa、Mastercard、银联、American Express、JCB、Discover Global Network。虽然都被称为卡组织,它们的业务结构并不相同。
开放式四方网络:Visa、Mastercard、银联
这三家的共同点是,发卡行和收单行通常是不同的金融机构,卡组织位于中间,提供网络、品牌、规则、交换、清算、风控和争议处理等基础设施。
闭环模式:American Express
American Express的模式更加垂直整合,它同时拥有发卡、收单和网络三种能力。但是American Express Global Network也允许其他发卡行和收单机构接入[4]。
规模对比
按照2026年9月各机构公开的最新数据统计比对:
| 卡组织 | 起源 | 典型网络模式 | 全球覆盖 | 卡/用户规模 | 商户受理规模 | 最新公开业务规模 |
|---|---|---|---|---|---|---|
| Visa | 美国 | 开放式四方网络 | 200+国家和地区 | 约49亿Payment Credentials[5] | 1.75亿+商户地点[5] | FY2025 Payments Volume约14.2万亿美元,网络处理交易约2575亿笔[5] |
| Mastercard | 美国 | 开放式四方网络 | 220+国家和地区[6] | — | 数亿个受理地点[6] | 2025年GDV约10.6万亿美元,转接交易1755亿笔[6] |
| UnionPay 银联 | 中国 | 开放式银行卡网络 | 183个国家和地区受理[7] | 全球84亿+张银联标识银行卡[7] | 全球广泛覆盖 | 84个国家和地区本地发卡,合作机构2600+[7] |
| American Express | 美国 | 垂直整合传统,兼有发卡与收单合作伙伴 | 全球网络 | Cards-in-force口径 | 约1.6亿商户受理地点[8] | 高度整合发卡、收单与网络能力 |
| JCB | 日本 | 国际银行卡网络 | 全球扩展 | 1.819亿Cardmembers[9] | 约7200万商户[9] | FY2025交易额约53.4万亿日元[9] |
| Discover Global Network | 美国 | 垂直整合传统+合作网络 | 200+国家和地区[10] | 3.05亿+全球Cardholders[10] | 约7000万受理点[10] | 网络消费额5500亿美元+[10] |
注:Discover数据来自Capital One披露的材料[10]。
六、重新把这100元跑一遍:为什么支付成功和钱已经结算是两回事
把开头的100元完整走一次,全文的各个环节就串起来了:
| 阶段 | 环节 | 说明 |
|---|---|---|
| 一 | 支付发起 | 持卡人刷卡,交易经商户、收单机构、卡组织送达发卡行 |
| 二 | Authentication与Authorization | 核验卡与持卡人身份,发卡行判断是否批准;批准后POS显示支付成功,机构间此时尚未完成资金结算 |
| 三 | Clearing | 交易汇总、核对、费用计算、轧差,形成清算头寸,解决谁欠谁多少 |
| 四 | Settlement | 按清算结果,发卡行与收单机构之间完成资金清偿,解决债务怎么还 |
| 五 | Merchant Funding | 收单机构按商户协议向商户提供资金,商户获得可使用的银行账户资金 |
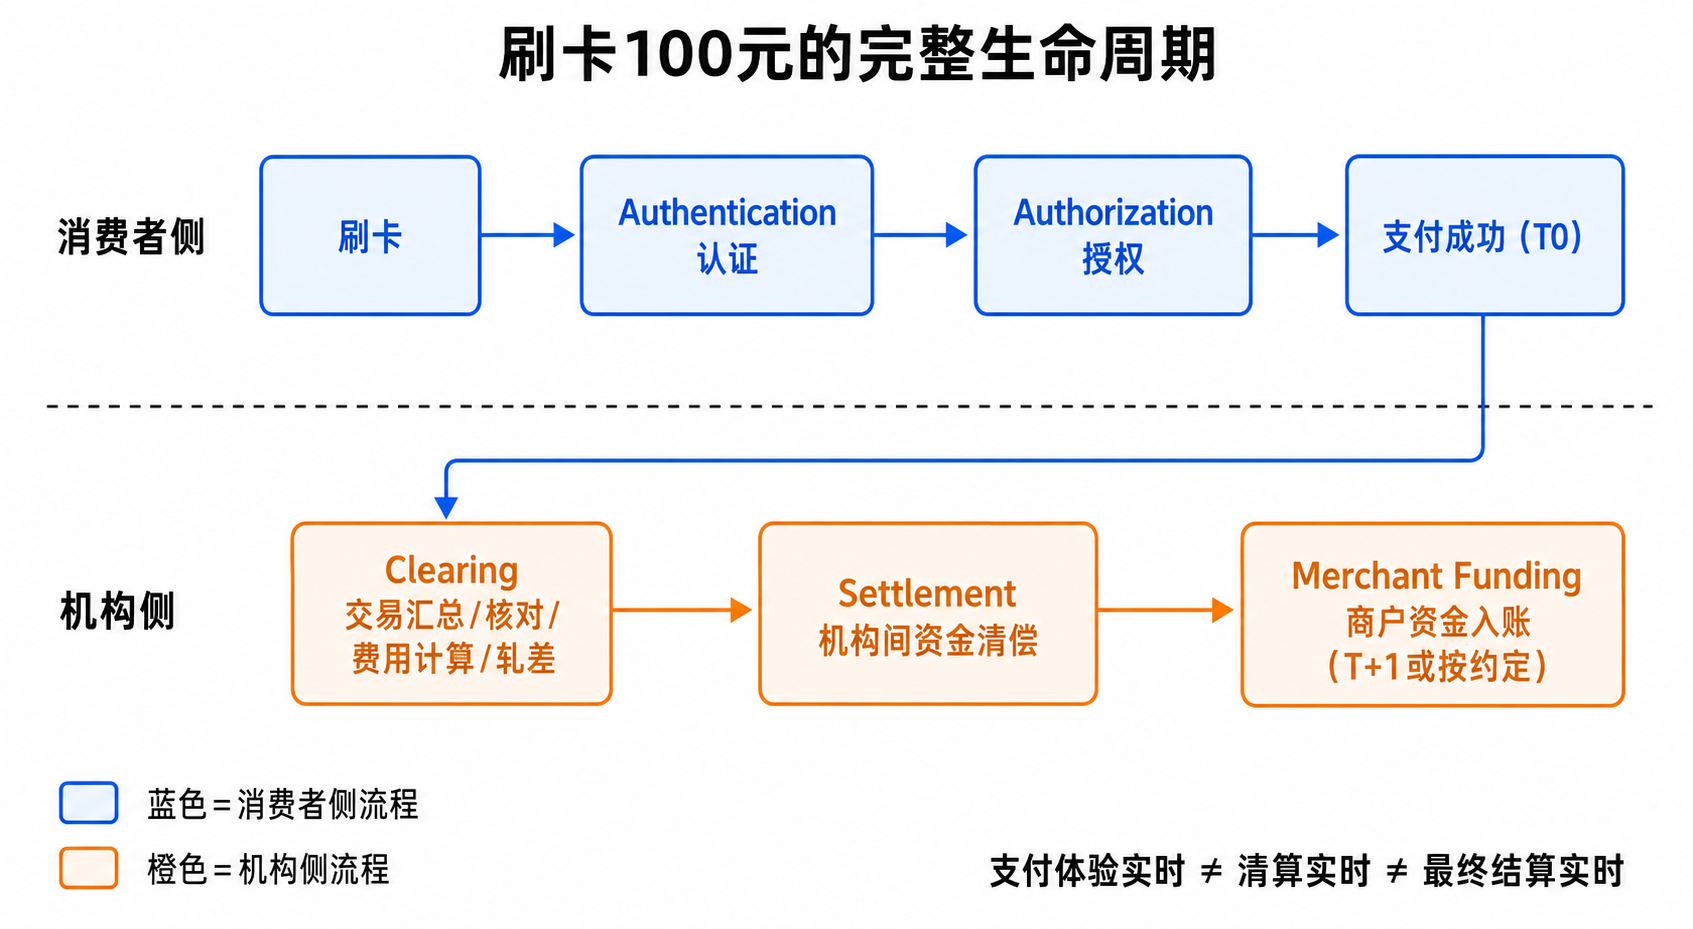
到这里,这100元的后台生命周期才算走完。
结尾:回到那家便利店
把五个角色的分工再摆一遍:
| 主体 | 服务对象 | 主要职责 |
|---|---|---|
| Cardholder,持卡人 | —— | 发起银行卡支付 |
| Merchant,商户 | —— | 提供商品服务,接受银行卡付款 |
| Issuer,发卡行 | 持卡人 | 发卡,账户与额度管理,协同认证,完成授权 |
| Acquirer,收单机构 | 商户 | 商户接入,交易收单,清算处理,商户入账 |
| Card Scheme,卡组织 | 发卡行与收单行 | 规则,网络,交易交换,清算安排,风险管理 |
所以,银行卡不是钱,而是访问银行账户或信用额度的支付工具;发卡行服务持卡人,收单机构服务商户;Visa、Mastercard、银联这类卡组织,让大量发卡行和收单行能够按统一规则连接起来。消费者看到的一秒钟支付成功,只是授权完成;后台的清算、结算和商户入账,可能才刚刚开始。
参考资料
[1]: Visa Corporate, Commercial Solutions Knowledge Hub: Tokenization(将Issuer、Cardholder、Acquirer、Merchant列为四方): https://corporate.visa.com/en/solutions/commercial-solutions/knowledge-hub/tokenization.html ↩
[2]: Mastercard, About Us(描述典型卡交易流程:商户提交收单机构、经Mastercard网络送达发卡行授权;清算包含交易数据交换、费用计算与机构间头寸形成): https://www.mastercard.com/europe/en/for-the-world/about-us/eu-regulations.html ↩
[3]: Mastercard, Merchant Interchange Rates(Interchange Fee通常由收单机构支付给发卡行,是商户MDR的成本组成之一): https://www.mastercard.com/us/en/business/support/merchant-interchange-rates.html ↩
[4]: American Express Global Network, Power of the Network(描述其同时具备Issuer、Acquirer、Network能力及closed-loop数据): https://network.americanexpress.com/globalnetwork/v4/partners/issuers/power-of-the-network/ ↩
[5]: Visa Inc. FY2025年度报告(财年截至2025年9月30日:49亿payment credentials、Payments Volume 14.2万亿美元、Visa网络处理交易2575亿笔;企业资料另披露1.75亿+商户地点): https://annualreport.visa.com/financials/default.aspx ↩
[6]: Mastercard Incorporated 2025年度Form 10-K(覆盖220+国家和地区;2025年gross dollar volume 10.6万亿美元、转接交易1755亿笔;年报称受理地点达数亿): https://www.sec.gov/Archives/edgar/data/1141391/000140316126000013/ma-20251231.htm ↩
[7]: 银联国际官网,公司介绍(银联受理网络覆盖183个国家和地区,全球84亿+张银联标识银行卡,84个国家和地区本地发卡,合作机构2600+;2026年9月1日核验): https://www.unionpayintl.com/en/aboutUs/companyProfile/introductiontoUPI/ ↩
[8]: American Express Newsroom, American Express Is Accepted at 160 Million Merchants Around the World(截至2025年6月全球约1.6亿商户受理地点): https://www.americanexpress.com/en-us/newsroom/articles/products-and-services/american-express-is-accepted-at-160-million-merchants-around-the.html ↩
[9]: JCB Global官网,Corporate Overview(截至2026年3月:1.819亿cardmembers、约7200万商户;FY2025,即2025年4月至2026年3月,交易额约53.4万亿日元,含估算): https://www.global.jcb/en/about-us/company/overview/index.html ↩
[10]: Capital One, Discover Global Network公开材料(网络覆盖200+国家和地区,约7000万受理点,3.05亿+全球持卡人,网络消费额5500亿美元+): https://investor.capitalone.com/static-files/cfa11729-0aec-43dc-b531-200e250c8413 ↩
[11]: 国家发展改革委,中国人民银行.关于完善银行卡刷卡手续费定价机制的通知: https://zfxxgk.ndrc.gov.cn/web/iteminfo.jsp?id=2413 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/card-payment-four-party-model