扫码,输密码,指纹一按,手机弹出“支付成功”。钱从付款人的银行账户到商户的银行账户,中间隔着什么,多数人不会细想。
对从业者来说,这句“支付成功”背后可以拆成三个不同的问题。谁接受并处理客户的支付指令?谁负责协调不同银行和支付机构之间的账?机构之间最终用什么钱完成清偿?
三个问题对应三层事物。支付机构处理指令,网联、银联这类清算机构把账算清,清偿要落到央行货币。这篇文章主要落在后两层:清算机构在“清”什么,以及它清完之后为什么还不算完。
一、扫码显示“支付成功”,只是支付链条的开始
用户看到的是二维码、一条付款指令和一句“支付成功”。后台要回答的,就是开头那三个问题。
从基础设施的角度看,一笔扫码支付可以放在五层里看:
| 层 | 主体 | 在链条里做什么 |
|---|---|---|
| 第一层 | 消费者 / 商户 | 发起和接收支付 |
| 第二层 | 支付机构 / 钱包 | 接受支付指令,维护支付账户 |
| 第三层 | 网联 / 银联等清算网络 | 交换报文,形成机构间待结算头寸 |
| 第四层 | 人民银行支付系统 | 执行机构间资金结算 |
| 第五层 | 央行货币 / 结算账户 | 作为结算资产完成清偿 |
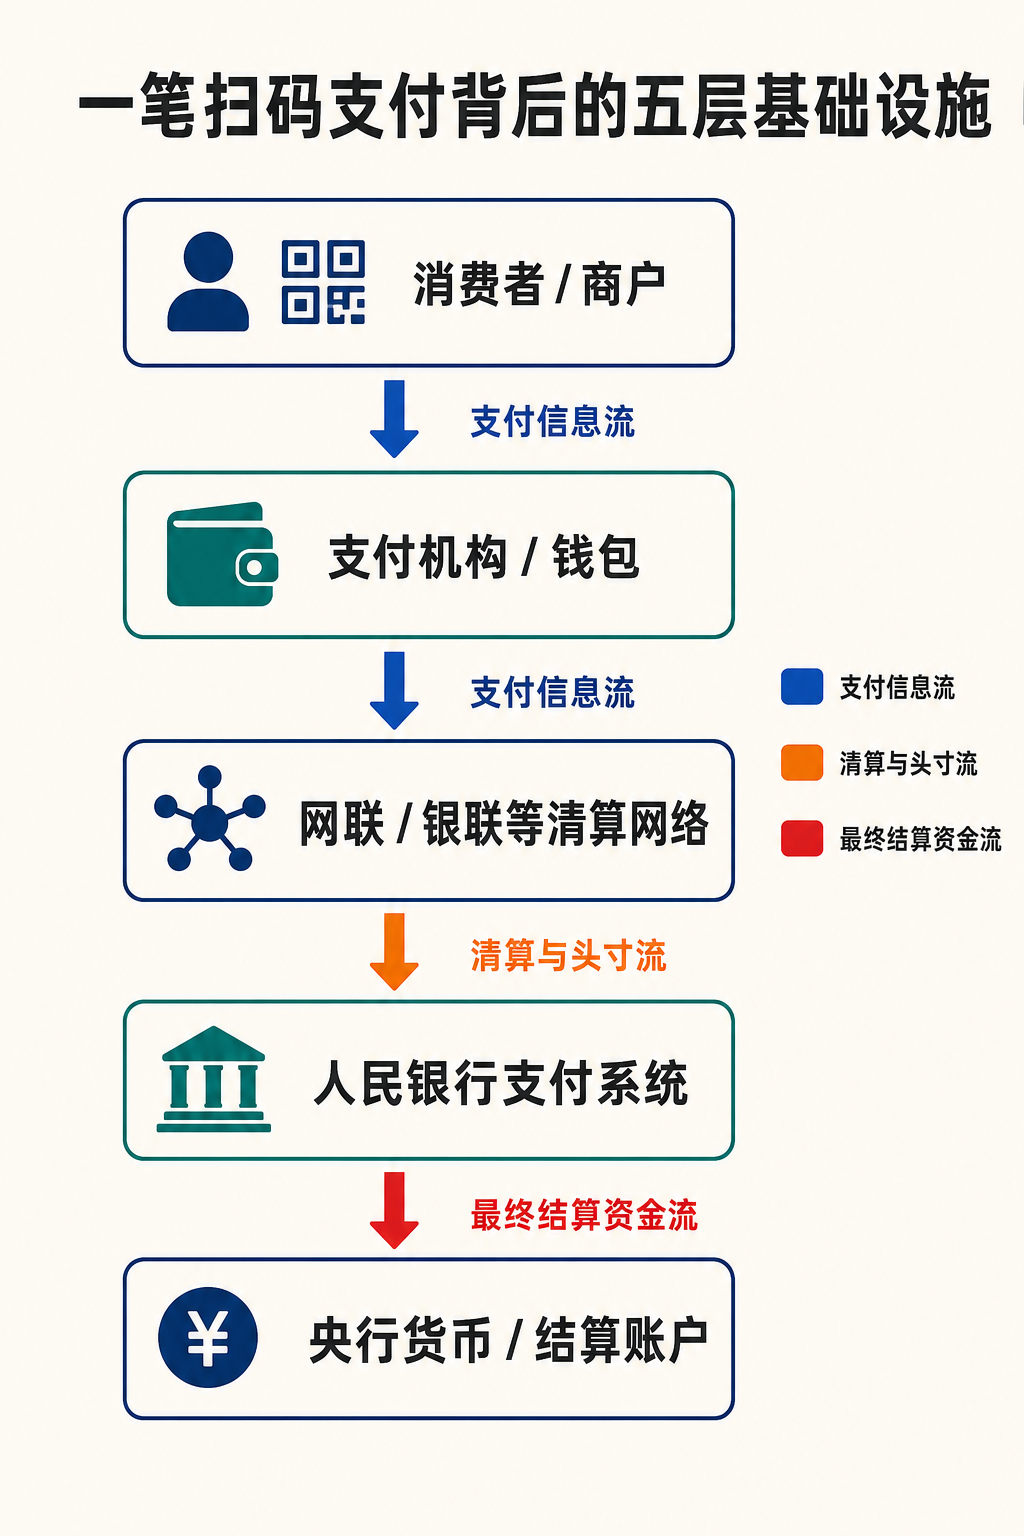
“支付成功”更像订单系统接受了一笔指令,后面还有路由、对账和最终交付。
有一点需要区分:并不是每一笔扫码支付都沿同一路径逐笔经过大额支付系统,具体安排可能实时、可能批量、可能净额。刚刚讲的是制度层级,不是每笔交易的流水线。
二、为什么支付机构不能直接修改另一家银行的账户
支付机构能维护自己的支付账户、接收支付指令、开放接口。但A银行客户的存款记在A银行的资产负债表上,是A银行的负债,支付机构没有权限去改A银行或B银行的总账。
先看一家银行最简单的账。
| 资产 | 负债 |
|---|---|
| 准备金、贷款等 | 客户存款等 |
再看跨行转账会改谁家的账。客户甲在A银行,向B银行的客户乙转账100元。简化来看:
| 账户 | 变化 |
|---|---|
| 甲在A银行的存款 | −100 |
| 乙在B银行的存款 | +100 |
| A银行在央行的准备金 | −100 |
| B银行在央行的准备金 | +100 |
A银行和B银行各自维护自己的账本。甲少了100元,A银行自己就能记;乙多了100元,必须由B银行来记。任何一家都不能代替另一家改账。支付机构也一样,数据库再准确,也改变不了两家银行的资产负债表。
一旦交易越过机构边界,问题就从“一个机构内部怎么记账”变成“多个相互独立的金融机构怎样共同确认并履行一笔资金转移”。双方没有同一本账,只能靠共同的规则、共同的网络和共同的结算机制。
监管也把这条写成了制度。《非银行支付机构监督管理条例》第三十条规定,非银行支付机构与银行或者其他支付机构合作开展支付业务,应当通过中国人民银行确定的清算机构处理,支付机构不得自行从事或者变相从事清算业务。[1]
API 当然可以直接连接银行和支付机构。真正挡在中间的,是账户法律关系、账本控制权、清算规则和最终结算安排。
三、清算机构到底是什么?——支付体系里的“中间层”
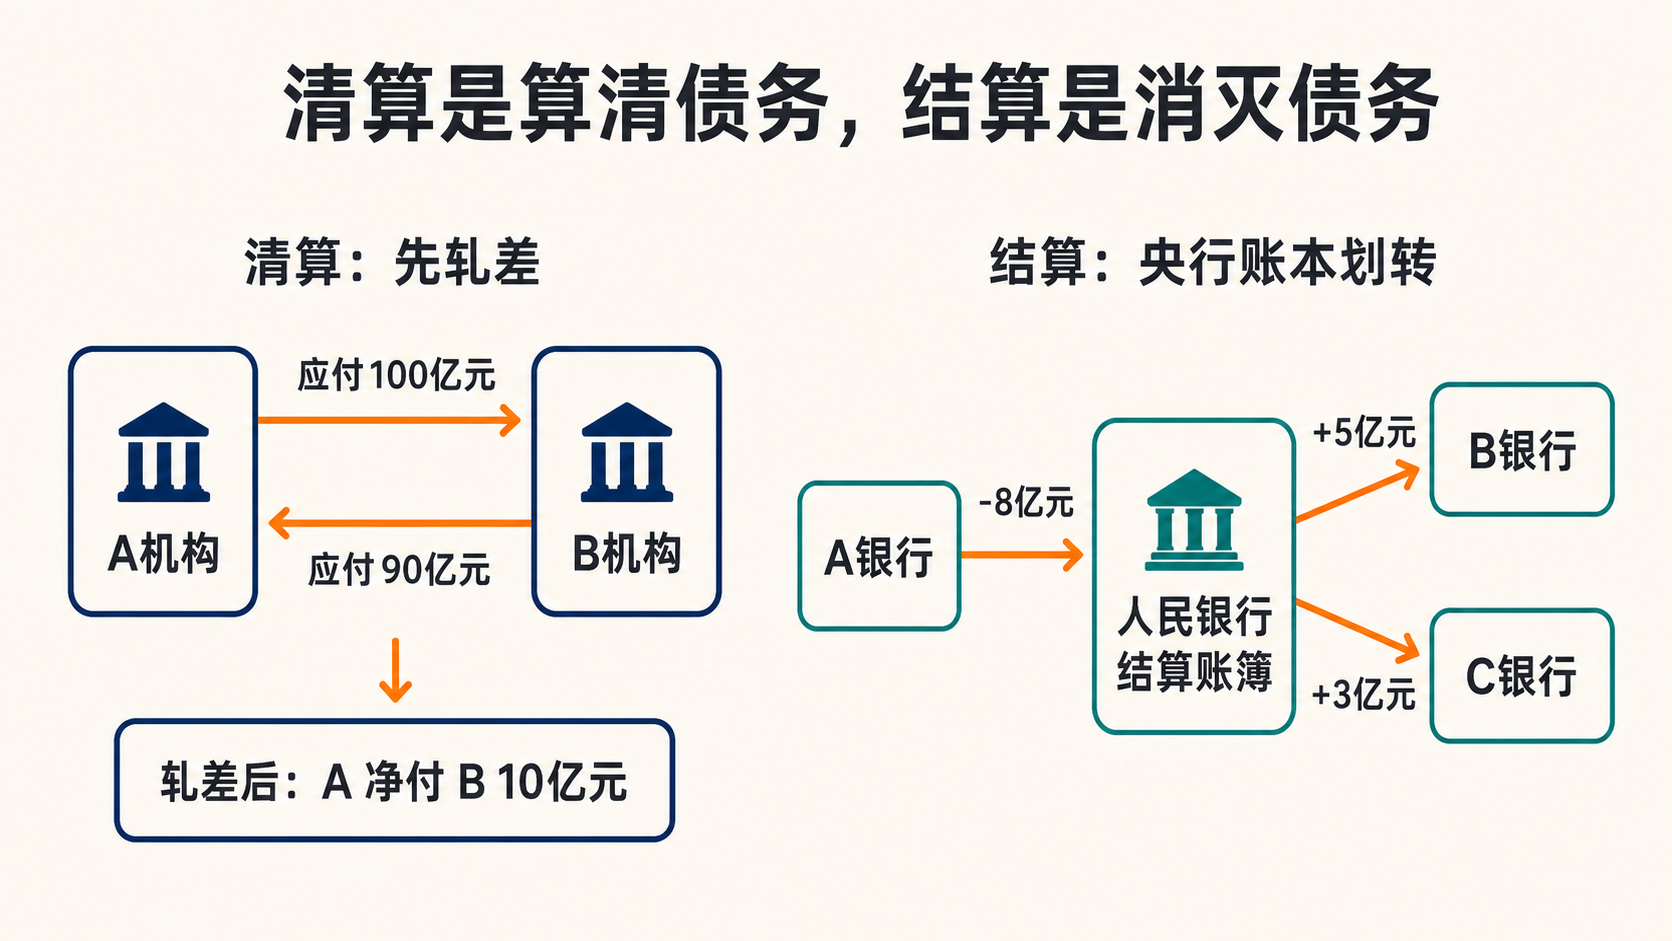
清算首先解决“不同机构之间如何形成统一记录”。参与者之间交换支付信息、核对交易、处理差错,最后形成应收应付。大量交易还可以轧差。比如一天之内:
| 机构 | 应付 | 应收 | 轧差净额 |
|---|---|---|---|
| A机构 | 100亿元 | 90亿元 | 净付10亿元 |
| B机构 | 90亿元 | 100亿元 | 净收10亿元 |
轧差之后只剩 A 净付 B 10亿元。这10亿元就是需要提交给结算层的资金义务。
清算机构建立了一种网络准入机制和一套规则,把不同的机构链接在了一起。支付机构不用分别和几千家银行建立点对点连接,银行也不用分别维护与几百家支付机构的专线和清算关系。
可以把网联理解成一个“公共交换机”:它不是每一笔钱的最终所有者,也不是最终货币的发行者,但它让原本需要大量点对点连接的机构进入同一套网络。
再从专业分类看。PFMI 没有笼统的 clearing institution 类别,它覆盖五类金融市场基础设施:支付系统、中央证券存管机构、证券结算系统、中央对手方和交易报告库。网联、银联更适合从 payment system / payment system operator 的角度理解,不能与证券市场的中央对手方(CCP)混为一谈。[2]
也不能把清算机构理解成“只是算账”。现代清算基础设施还承担报文交换、路由、规则管理、风险控制、争议处理、系统接入和监管信息报送等功能。
中国清算机构的格局有清晰的演变。网联建立的最初目标之一,就是承接非银行支付机构涉及银行账户的网络支付清算,改变支付机构与银行之间大量点对点直连的模式。人民银行目前将网联定位为主要负责网络支付、移动支付清算,覆盖银行和非银行支付机构的金融基础设施。[3]
银联的角色也在扩展。银联早期的核心是银行卡跨行交易转接清算,人民银行2019年向其颁发银行卡清算业务许可证。断直连之后的网络支付清算并不只有网联,人民银行2019年的相关制度文件已经分别列出了通过银联处理的协议支付、认证支付、代付、贷记等业务,以及通过网联处理的对应网络支付业务。[4]
四、网联、银联清算完之后,为什么还需要人民银行大额支付系统?
清算机构算出了“谁该给谁多少钱”,机构间的债务并没有消失。真正的问题是:用什么资产把这笔债务消掉?
PFMI 原则8和原则9恰好回答这个问题。原则8要求结算具有明确、不可撤销的最终性,结算一旦完成,相关义务就此解除;原则9要求在可行并且可获得的情况下,使用中央银行货币完成货币结算。[2]
在中国,网联、银联形成清算结果之后,待结算头寸进入更底层的结算安排。大额支付系统承担的就是这一层:改变参与机构在中央银行层面的资金头寸。现行大额支付系统制度明确列入了“银行卡跨行支付净额”“支付机构网络支付净额”等资金清算业务。[5]
银联、网联、上海清算所、票据交易所等都属于大额支付系统的参与者;这些基础设施接入大额支付系统,扩大的是中央银行货币结算的覆盖范围。[6]
举例。假设某日清算完成后形成这样的头寸:
| 机构 | 净头寸 |
|---|---|
| A银行 | 应付8亿元 |
| B银行 | 应收5亿元 |
| C银行 | 应收3亿元 |
这些数字要变成实际的资金变动,靠的是大额支付系统在央行账本上划转。
网联/银联解决“应该转多少”,央行支付系统解决“最终怎么交割”。
可以类比一场聚餐。清算机构像聚餐结束后统一算账的人,A欠B多少、B欠C多少,先轧成几个净额;但账单算完,还得有人真的付款。清算是算清债务,结算是消灭债务。
五、从中国看国际趋势:支付机构能不能直接接入央行基础设施?
国际报告里的 access 至少有五层含义:
- scheme access:能否加入某个支付方案
- clearing access:能否参与清算
- settlement access:能否参与资金交收
- central bank account access:能否持有央行账户
- RTGS access:能否进入实时全额结算系统
讨论“直连央行”之前,要分清楚说的是哪一层。各地区的取舍并不相同。
美国:仍然相对偏银行化。 FedNow 的准入建立在美联储 Master Account 等法定资格之上,通常限于存款类机构、成员银行、外国银行在美分支机构等。普通支付科技公司不会因为经营支付业务就自动获得 FedNow 或 Fedwire 的直接结算资格。2026年5月,美联储提出一种用途受限的 payment account 方案,让依法符合资格的机构以更受限的方式参与支付清算,并明确表示这一提案不扩大现有法律上的账户准入资格。[7]
欧元区:向非银行 PSP 开放央行结算层。 2025年10月起,符合条件的支付机构(PI)和电子货币机构(EMI)可以申请直接接入 TARGET,包括 T2 和 TIPS,并持有用于支付结算的央行系统账户。ECB 同时强调,这些账户是为了满足支付结算义务,不是把非银行 PSP 变成普通意义上的银行或货币政策交易对手。[8] 截至2025年末,尚无非银行 PSP 正式在 TARGET 生产环境上线。制度资格已经打开,实际接入是逐步推进的过程。[9]
香港:开放清算接入,把清算参与和资金交收分开。 FPS 允许储值支付工具(SVF)直接作为 Clearing Participant 参与,AlipayHK、WeChat Pay HK 等电子钱包都在其中;但 SVF 需要委托一家 Settlement Participant 完成资金交收。FPS 的港币结算账簿由香港金管局提供,Settlement Participant 主要是参加 CHATS 的持牌银行。[10] 这个案例直接展示了一件事:支付机构可以进入清算网络,不等于拥有中央银行结算账户。
新加坡:开放非银行机构直接进入零售支付基础设施。 2021年起,持有 Major Payment Institution 牌照、符合资格的非银行金融机构可以直接接入 FAST 和 PayNow,用户由此可以在银行账户和非银行钱包之间直接使用实时支付网络。[11] 但要提醒:接入 FAST 和 PayNow,不应自动理解为直接拥有央行 RTGS 结算账户。MAS 目前是 FAST 的指定结算机构,分析新加坡要分别看零售支付网络参与资格和更底层的央行结算资格。[12]
| 地区 | 非银行PSP直接接入零售支付网络 | 直接进入央行结算层 | 典型模式 |
|---|---|---|---|
| 美国 | 较有限 | 法律资格限制较强 | 仍较依赖银行 / 代理行 |
| 欧元区 | 是 | 已向合格 PI/EMI 开放 TARGET | T2 / TIPS 直接准入 |
| 香港 | 是 | SVF 通常通过银行交收 | Clearing Participant + Settlement Participant |
| 新加坡 | 是 | 与 FAST 参与资格分层分析 | MPI 可直接接入 FAST / PayNow |
| 中国 | 通过网联/银联形成统一清算接入 | 最终结算进入央行支付体系 | PSP—清算机构—大额支付系统 |
以上政策状态按2026年8月核验。欧盟和美国仍在调整非银行机构的央行基础设施准入制度,后续可能继续变化。
结尾:清算网络是支付体系里容易被忽略的一层
过去习惯把支付行业看成两类机构,一边是银行,一边是支付宝、微信支付这样的支付公司。真正理解现代支付体系之后会发现,两者之间还夹着一层基础设施:清算网络。
网联、银联最重要的作用,不是简单替支付机构转一次账,而是建立了银行和非银行支付机构之间的公共连接层,让原本高度分散的支付关系进入统一的清算规则。
但这座桥不是体系的终点。清算机构解决谁欠谁多少钱;更底层的支付和结算系统解决拿什么钱真正把这笔债务消掉。
一笔支付于是可以拆成三个层次:支付机构负责发起和服务;清算机构负责连接并形成结算义务;中央银行体系提供最终结算资产和最终结算层。
这套结构还可以继续用来理解银行卡、快速支付、跨境支付、稳定币甚至 CBDC。分析任何一种新的支付安排,都可以追问同样的四个问题:
- 谁能发起支付?
- 谁能进入清算网络?
- 谁能进入结算系统?
- 最终结算资产到底是什么?
参考资料
[1]: 《非银行支付机构监督管理条例》第三十条,中国人民银行:https://www.pbc.gov.cn/tiaofasi/144941/144953/5174993/index.html ↩
[2]: 国际清算银行支付与市场基础设施委员会,PFMI 框架总览(含原则8结算最终性、原则9货币结算与中央银行货币,以及五类金融市场基础设施分类):https://www.bis.org/committees/cpmi/pfmi/overview ↩
[3]: 中国人民银行金融稳定局,网联平台与支付服务市场相关材料:https://www.pbc.gov.cn/jinrongwendingju/146766/146772/c618bf4413cf443493444014b6c85425/2018110716123679821.pdf ↩
[4]: 中国人民银行支付结算司,2019年银行卡清算与网络支付清算业务安排:https://www.pbc.gov.cn/zhifujiesuansi/128525/128527/3ba9b918220c415ea8fccb62156d1318/index.html ↩
[5]: 湖南省人民政府转载的大额支付系统制度(列明银行卡跨行支付净额、支付机构网络支付净额等资金清算业务):https://hunan.gov.cn/zqt/zcsd/202604/t20260420_33958590.html ↩
[6]: 中国人民银行清算总中心,关于银联、网联、上海清算所、票据交易所等大额支付系统参与者的说明,中数网转发:https://www.cncc.cn/ywfw/xxgg/201811/t20181107_556.html ↩
[7]: 美联储金融服务,FedNow 服务运行规程:https://www.frbservices.org/binaries/content/assets/crsocms/resources/rules-regulations/021326-fednow-service-operating-procedures.pdf ↩
[8]: 欧洲央行,即时支付监管与 TARGET 接入说明:https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.pl.html ↩
[9]: 欧洲央行,TARGET 服务年报 2025:https://www.ecb.europa.eu/press/targetservar/html/ecb.targetservar2025.en.html ↩
[10]: 香港快速支付系统 FPS,FPS 清算与结算参与安排:https://fps.hkicl.com.hk/eng/fps/about_fps/overview.php ↩
[11]: 新加坡金融管理局,非银行金融机构接入 FAST 与 PayNow 的公告:https://www.mas.gov.sg/news/media-releases/2020/non-bank-financial-institutions-to-have-access-to-fast-and-paynow ↩
[12]: 新加坡金融管理局,金融基础设施名录(MAS 为 FAST 指定结算机构):https://eservices.mas.gov.sg/fid/institution/detail/100429-MONETARY-AUTHORITY-OF-SINGAPORE ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/payment-clearing-middle-layer