中国居民在境外电商平台刷卡买了一本书,境内企业给海外供应商电汇了一笔设备款,留学生向英国大学缴纳了一年学费,跨国企业向境外母公司汇出分红——在商业银行网银或者支付机构的界面上,这些操作看起来很相似:填入币种、金额、收款人账户与开户行,点击发送,系统扣减账户余额。
但在各经济体的金融基础设施后台,这几笔资金进入的统计分类与监管通道截然不同。
同样是一笔资金离境,监管机构和宏观统计部门最关心的不是支付使用了环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, SWIFT)报文、国际卡组织网络还是本地电子钱包,而是这项交易背后的经济活动性质:买的是商品还是技术服务,是劳动报酬还是亲属赠予,是企业借债还是海外投资。
要理解跨境支付的合规边界与业务链条,需要穿透前端的支付通道,看懂国际收支背后的分类逻辑。
一、跨境支付为什么要分类?
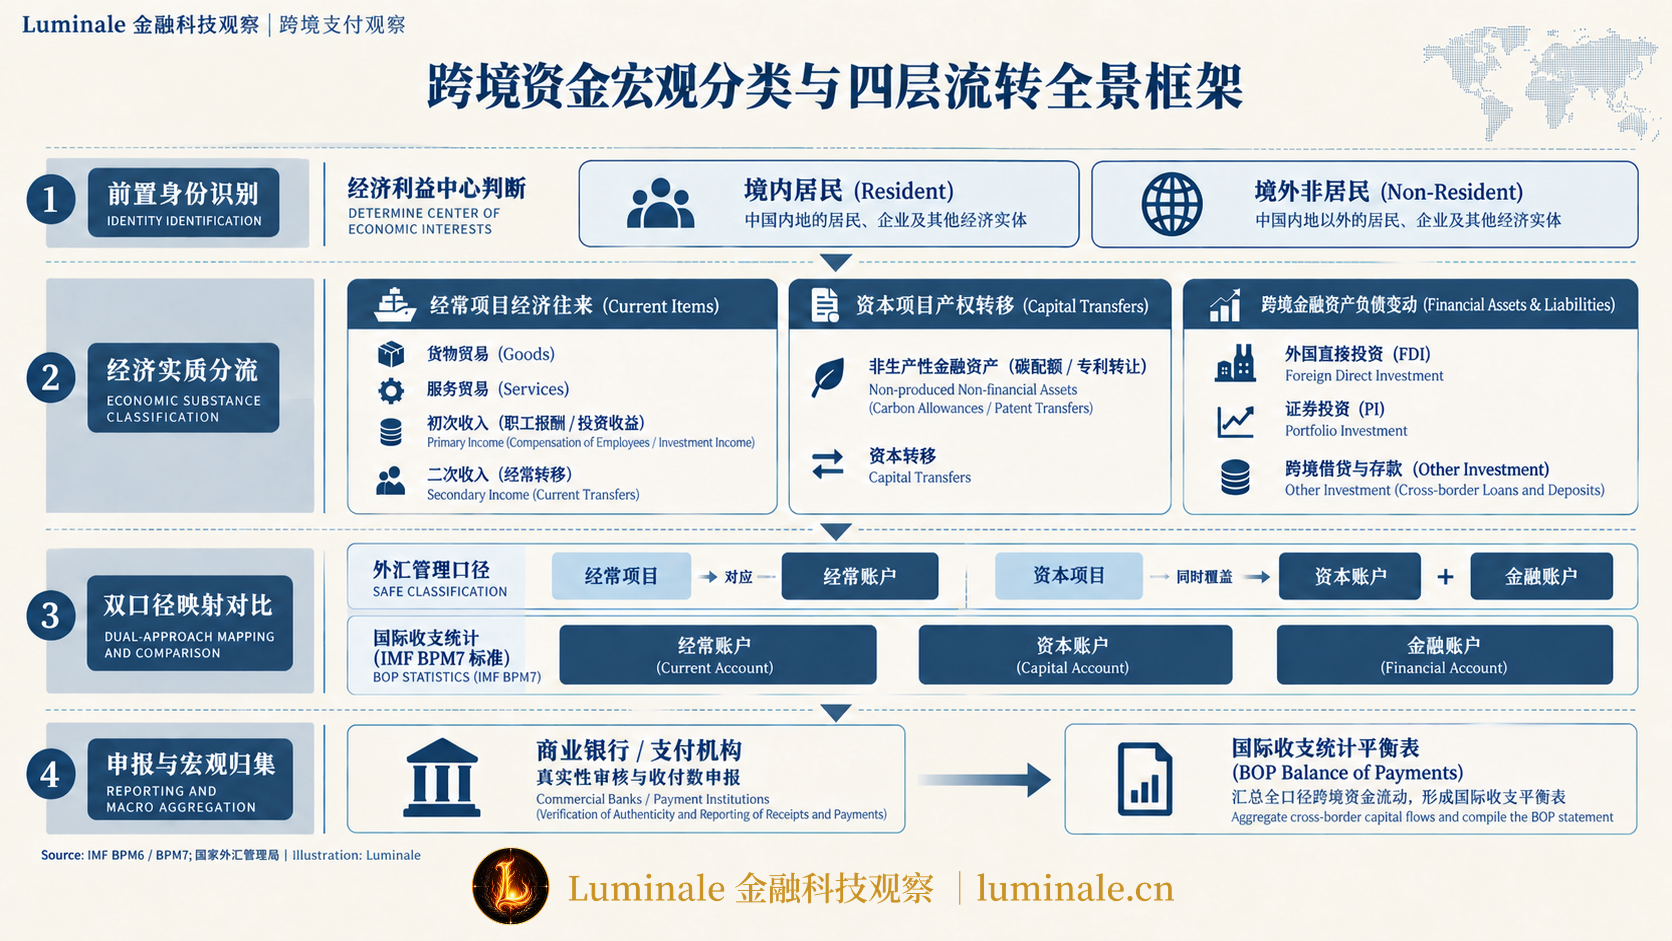
在跨境支付业务中,银行汇款、银行卡清算、移动钱包扫码乃至央行数字货币(Central Bank Digital Currency, CBDC),都是运送资金的管道。资金管道解决的是资金如何安全、准确、快速到达的问题;而监管部门和宏观经济学家要解决的,是居民与非居民(Resident and Non-Resident)之间到底发生了什么经济交易。
国际收支统计判断交易双方时,依据的是经济利益中心(Center of Economic Interest),而不是护照国籍。在中国境内长期居住、工作超过一年的外籍人士,在国际收支统计中属于境内居民;而在境外定居长住的中国公民,其经济活动则被视作非居民。
同样是 1000 美元出境,如果汇款给海外大学,是购买境外教育服务;如果汇给海外券商买股票,是跨境证券投资;如果汇给海外亲属补贴家用,属于无偿转移。前端的扣款动作完全一样,背后的经济实质却分属不同的宏观账目。
在讨论跨境资金流动时,通常会接触到两套并行的话语体系:
- 外汇管理口径:日常业务中常用的经常项目(Current Account Items)与资本项目(Capital Account Items)。
- 国际收支统计口径:国际货币基金组织(International Monetary Fund, IMF)推行的经常账户(Current Account, CA)、资本账户(Capital Account, KA)与金融账户(Financial Account, FA)。
两套体系并不是对立关系,但容易让人混淆。许多人在日常交流中习惯将股权投资、证券买卖、境外借贷统称为“资本项下”,而在严格的国际收支统计标准中,这些资金变动绝大部分被记录在金融账户内。狭义的“资本账户”涵盖的范围其实很小,主要用于记录非生产非金融资产的转让以及资本转移。
| 维度 | 外汇管理日常监管口径 | 国际收支统计宏观口径(IMF 标准) | 核心涵盖范畴 |
|---|---|---|---|
| 基础消费与贸易 | 经常项目 | 经常账户(Current Account, CA) | 货物进出口、服务贸易、职工报酬、利息与股息收益、经常转移 |
| 小额产权与专项转移 | 归入资本项目管理 | 资本账户(Capital Account, KA) | 债务减免、移民转移、非生产非金融资产(如碳排放权、专利使用权永久转让) |
| 投资、借贷与金融交易 | 归入资本项目管理 | 金融账户(Financial Account, FA) | 外国直接投资、证券投资、跨境存贷款、商业信贷、官方储备资产 |
在 Luminale 梳理的跨境资金流向与记账模型中,资金无论通过卡组织网络、SWIFT 报文还是本地清算所流转,最终在国家资产负债表层面,都要归入这套统计分类坐标系。
跨境交易发生(判断居民与非居民身份)
   │
   ├─► 交换的是商品、服务、要素收益或日常转移 ──► 经常账户(Current Account)
   │
   ├─► 转移的是非金融产权或资本性单向赠予 ─────► 资本账户(Capital Account)
   │
   └─► 改变的是跨境债权、债务或股权所有关系 ───► 金融账户(Financial Account)
在中国境内,国家外汇管理局(State Administration of Foreign Exchange, SAFE)通过《通过银行进行国际收支统计申报业务指引》规范银行渠道涉外收付款申报业务[1]。国际上,IMF 发布的《国际收支和国际投资头寸手册》(Balance of Payments and International Investment Position Manual)是全球通行标准。IMF 已于 2025 年正式发布第七版手册(BPM7),新标准正在全球各经济体逐步落实[2]。跨境资金分类不仅是某一个国家的外汇合规要求,也是全球现代经济体共同运行的统计基础设施。
二、经常项目离普通人最近:买东西、出国旅游、留学、工资和家庭汇款
日常生活中接触到的绝大多数个人与企业跨境支付,都属于经常项目。
经常账户记录一个经济体与外部世界之间发生的真实经济资源流动,主要分为四大组成部分:货物(Goods)、服务(Services)、初次收入(Primary Income)与二次收入(Secondary Income)。
1. 货物贸易与服务贸易
货物进出口是最直观的跨境资金流动。企业出口货物收到海外买家的电汇货款,或者跨境电商进口消费品对外付汇,资金流动对应着海关实际监管的实物进出境。
服务贸易则没有实物通关过程。跨国航运的海运费、境外咨询公司的专业服务费、购买境外云服务软件的授权许可,以及个人跨境旅行与海外留学,都属于服务贸易。
- 境外旅行消费:居民在境外餐厅用餐、酒店住宿或商店购物,无论是刷银联、Visa 信用卡,还是使用微信支付、支付宝扫码,本质上都是境内居民在境外消费非居民提供的商品与服务,在统计上计入旅行项目。
- 境外人士来华消费:境外游客在境内使用境外发行的银行卡或绑定境外电子钱包扫码,属于非居民购买境内居民提供的服务,计入旅行收入项下。外汇局对“外包内用”等移动支付安排有专门的国际收支申报指引,清算机构和经办银行在后台统一归集并按规定申报。
- 境外留学教育:父母给留学的子女电汇学费与生活费,属于服务贸易下的教育旅行支出。在银行申报实践中,通常会根据学生留学的计划期限匹配对应的细分申报代码。
2. 初次收入与二次收入
初次收入反映的是提供劳务、金融资产或出租自然资源所获得的直接回报,包含两大核心部分:职工报酬(Compensation of Employees)与投资收益(Investment Income)。
如果一位技术顾问被派驻境外工作并由境外机构直接发放薪水,这笔资金汇回国内时属于初次收入中的职工报酬。海外投资产生的股票股息、债券利息、合资企业利润分红汇回,也归入初次收入项下。
二次收入则指经常转移(Current Transfers)。它的典型特征是单向流动、没有对等经济回报。长期在境外工作的华人向国内父母汇款补贴生活开销,或者境内居民向境外亲属赠予生活费,属于个人无偿转移。民间常说的“侨汇”,如果是纯粹的亲属生活赡养款,归入二次收入;如果属于短期派驻获得的薪金,则属于初次收入。这两者在国际收支报表上不能混为一谈。
【普通家庭一年的四笔跨境支付】

1. 春节在日本商场刷卡消费 2 万元人民币
   └─► 经常账户 - 服务贸易(私人旅行支出)

2. 汇出 4 万英镑至英国大学官方账户
   └─► 经常账户 - 服务贸易(教育相关旅行)

3. 父亲收到境外公司发放的顾问咨询薪资 8000 美元
   └─► 经常账户 - 初次收入(职工报酬)

4. 收到海外亲戚汇来的生活补贴 3000 美元
   └─► 经常账户 - 二次收入(个人经常转移)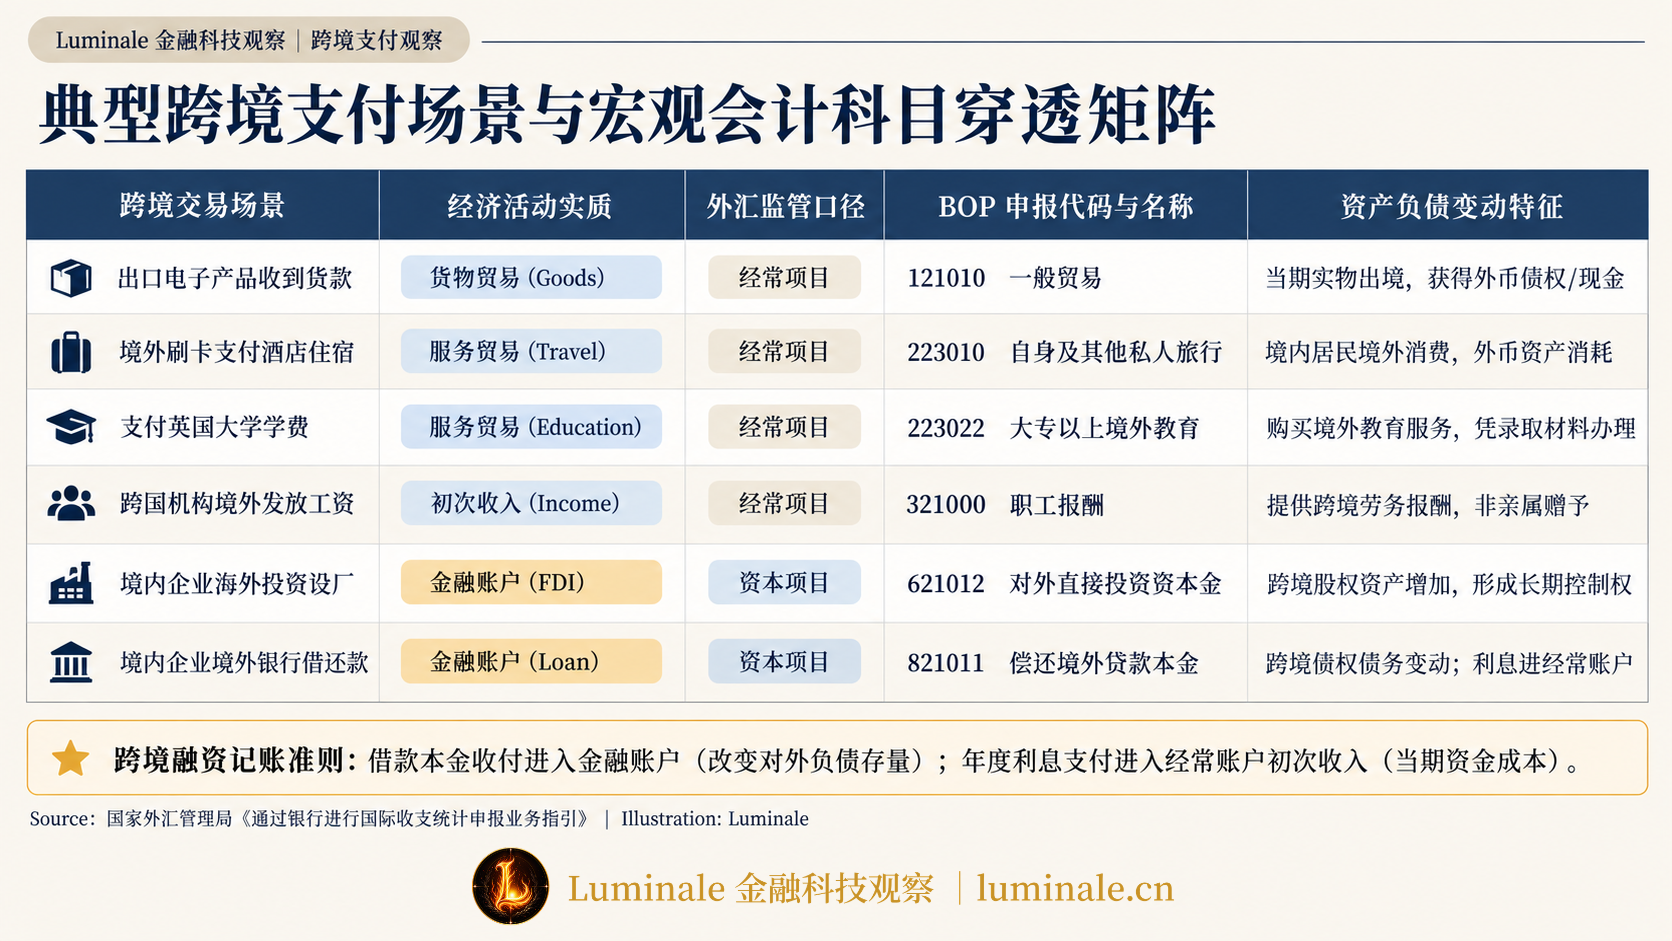
三、资本项下是改变跨境资产负债关系
当跨境交易不再是为了消费或者获得当期劳动报酬,而是为了获取未来的索偿权、所有权或承担还款义务时,资金就进入了资产与负债变动的领域。
在宏观统计上,这类活动的核心载体是金融账户(Financial Account)。金融账户记录的是居民与非居民之间金融资产和负债的发生与清偿。
1. 金融账户资金分类:直接投资、证券投资与其他投资
金融账户项下的资金流动主要包括以下类型:
- 外国直接投资(Foreign Direct Investment, FDI):境外母公司在境内设立独资企业注资,或者境内企业在海外收购工厂股权。这类投资强调对企业的长期利益和有效控制权(国际标准通常以持有 10% 以上投票权为参考标准)。
- 证券投资(Portfolio Investment, PI):跨国资金通过沪深港通、债券通(Bond Connect)或合格境外机构投资者(Qualified Foreign Institutional Investor, QFII)渠道买卖境内的股票与债券。投资者关注的是资产的流动性与投资回报,通常不以控制企业日常经营为目的。
- 其他投资(Other Investment):涵盖了跨境贸易信贷、境内企业向境外银行借款(外债)、跨境同业存款等纯粹的债权债务变动。
2. 一笔跨境融资可能经过多个账户
企业在进行跨境融资与资本运作时,一笔交易往往会同时触发金融账户和经常账户的记账,本金变动与利息回报有着严格的科目划分。
假设一家中国境内企业从新加坡的一家银行借入 1 亿美元、期限 3 年的银团贷款,年利率 5%:
| 阶段 | 资金流向与性质 | 国际收支统计记账(BOP) | 企业与银行资产负债变化 |
|---|---|---|---|
| 第 1 天:获得贷款 | 新加坡银行电汇 1 亿美元至境内企业账户 | 金融账户(其他投资 - 贷款):产生 1 亿美元对外负债 | 境内企业:银行存款资产增加 1 亿美元,对外借款负债增加 1 亿美元 |
| 第 1-3 年:每年付息 | 境内企业每年向新加坡银行支付 500 万美元利息 | 经常账户(初次收入 - 投资收益):对外支付利息 500 万美元 | 境内企业:现金存款减少,所有者权益(未分配利润)因利息费用减少 |
| 第 3 年末:到期还本 | 境内企业汇出 1 亿美元本金清偿债务 | 金融账户(其他投资 - 贷款):对外负债减少 1 亿美元 | 境内企业:银行存款资产减少 1 亿美元,对外借款负债完全冲销 |
跨境股权投资也是相同的逻辑。境外股东向境内企业注资 5000 万美元属于金融账户项下的直接投资;随后几年企业经营盈利,向境外股东分配利润并汇出 300 万美元股息,这笔股息则属于经常账户项下的初次收入。
本金流动改变资产负债存量,利息与分红体现当期要素报酬,这一区分构成了跨境资金会计分类的基础。
四、从个人跨境汇款到跨境电商:外汇管理的是真实性、数据和风险
在理解了宏观统计分类之后,回到微观实操层面:为什么在银行办理付汇时,经常需要填写繁琐的申报单、提交合同与发票?
这里体现了统计申报与外汇管理之间的职责划分:统计申报解决的是“这笔资金从宏观上看是什么性质”,而外汇管理解决的是“这笔资金在政策规定下应当满足什么条件才能办理”。
1. 个人购汇额度的真相
日常生活中流传最广的误解之一,是“每个人一年只能往境外汇 5 万美元”。
对于境外刷卡消费,同样存在完备的交易数据采集体系。自 2017 年起,国家外汇管理局实施了银行卡境外交易信息采集制度,境内发卡金融机构需要报送境内银行卡在境外实体和网络商户发生的单笔等值 1000 元人民币以上的消费交易,以及境外提现交易信息[4]。这一制度是外汇局通过银行端直接采集卡组织通道流水,用于宏观监测和异常交易排查,并不占用个人的 5 万美元结售汇额度,普通合规消费不需要持卡人逐笔进行手工申报。
2. 跨境电商对申报体系的重塑
在传统一般贸易时代,外汇管理的真实性审核建立在纸质单证基础上:货主拿到纸质海关报关单、提单、贸易合同和商业发票,前往银行柜台逐笔核验、盖章、结汇。
随着跨国零售与电商平台的爆发,这种“逐笔见单”的审核模式难以为继。海外消费者在跨境电商独立站上可能每秒生成数千笔几十美元的碎片化订单,没有传统的单笔大宗海关报关单,也没有传统的纸质商业发票。
为此,国家外汇管理局近年来出台了支持贸易新业态的多项政策,允许符合条件的商业银行与非银行支付机构凭交易电子信息为跨境电商市场主体办理结售汇与收付汇业务[5]。
【跨境电商还原数据申报流程】

境外买家(海量小额订单)
   │
   ├─► 国际信用卡 / 本地钱包
   ▼
境外收单行 / 清算网络
   │ 集中结算(大额外币资金包)
   ▼
境内持牌支付机构 / 经办银行
   │
   ├─► 对接电商平台系统:拉取订单、仓储、物流电子信息(核验真实性)
   ├─► 资金轧差或集中清算入账
   ▼
向国家外汇局数字外管平台(ASOne)办理涉外收付款申报:
   └─► 将一笔集中的境外入账资金,按底层真实交易性质“还原”申报至对应货物贸易等科目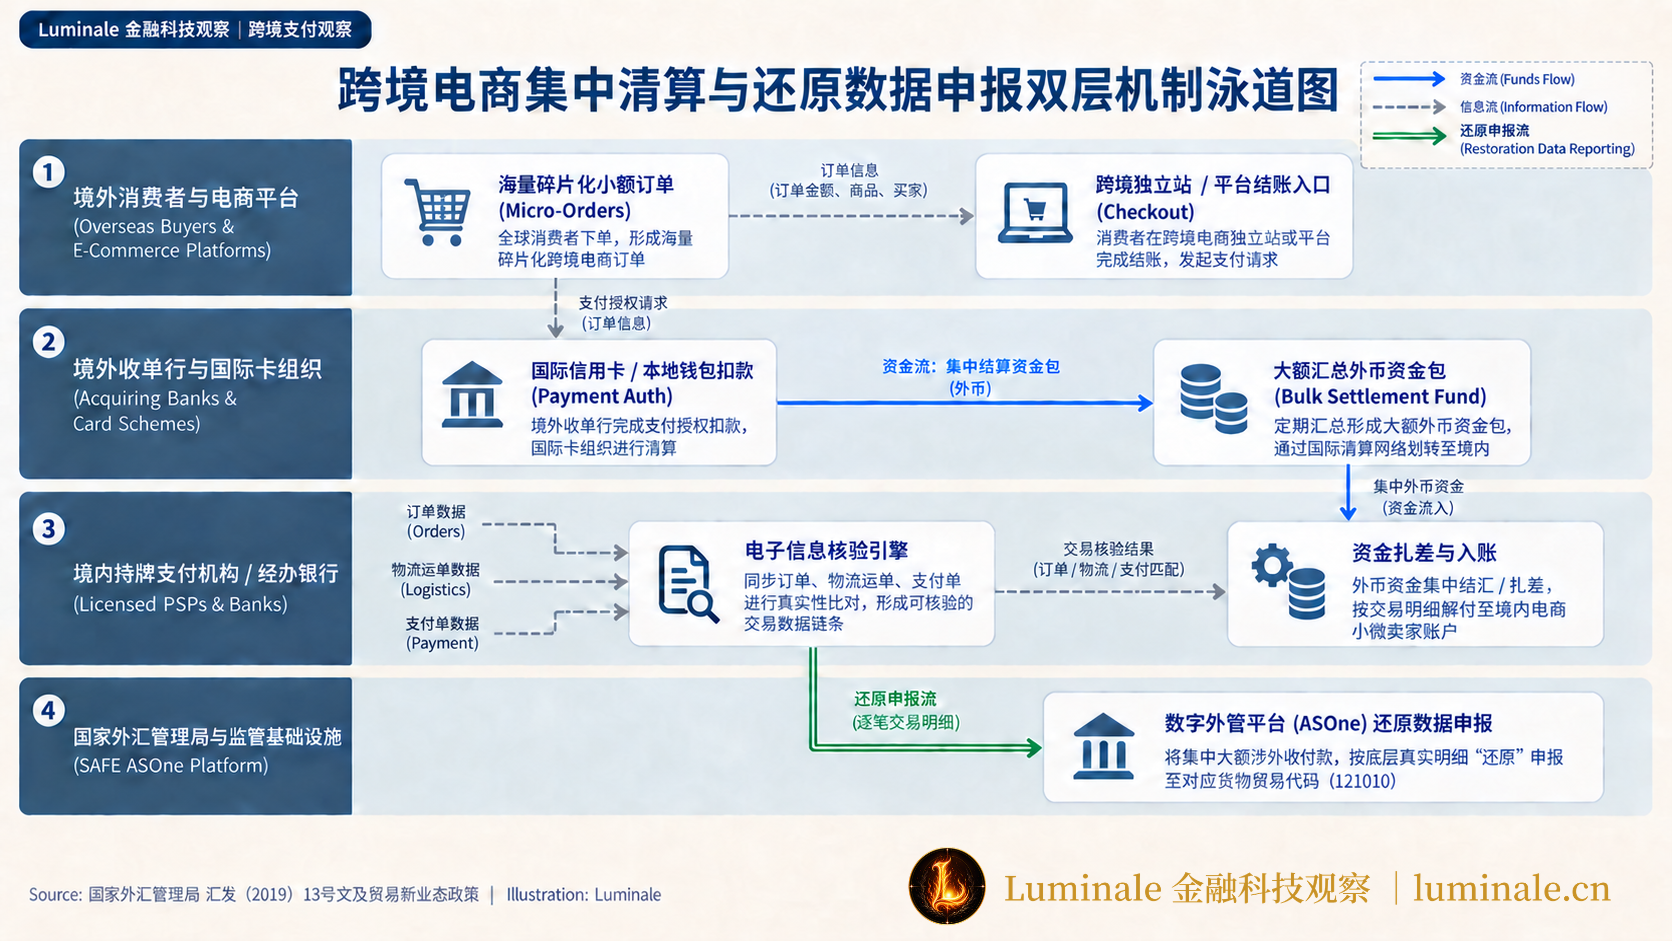
在这种模式下,银行和支付机构从过去依赖纸质单证的人工审核,转向系统对接交易订单、物流派送与支付数据。境外收单积累的一笔大额集中资金入境后,支付机构在国际收支申报系统中完成“数据还原申报”,将资金精准分解到成千上万个小微卖家的货物贸易科目下。
3. 常见跨境支付场景与国际收支申报代码对照
在银行柜台或企业网银进行涉外收付款时,系统都会要求录入一个 6 位数字的国际收支交易编码(BOP Code)。根据《通过银行进行国际收支统计申报业务指引(2023年版)》,不同的经济交易对应着精细的代码体系:
| 交易场景 | 经济实质分类 | 外汇管理口径 | 国际收支统计申报代码与名称 | 核心单证与审核要点 |
|---|---|---|---|---|
| 出口电子产品收到货款 | 货物贸易(一般贸易) | 经常项目 | 121010 一般贸易 | 对应出口报关单、商业发票、销售合同 |
| 境内居民境外刷卡住酒店 | 服务贸易(私人旅行) | 经常项目 | 223010 自身及其他私人旅行 | 信用卡渠道由清算行汇总报送;电汇需凭消费凭证 |
| 支付英国大学本科生学费 | 服务贸易(教育旅行) | 经常项目 | 223022 就读大专院校以上境外教育 | 录取通知书、学费缴费通知单、学生签证 |
| 跨国公司向外派人员发工资 | 初次收入(职工报酬) | 经常项目 | 321000 职工报酬 | 雇佣合同、海外税单、完税证明或工作许可 |
| 收到海外亲属汇入生活费 | 二次收入(个人转移) | 经常项目 | 421010 个人无偿转移 | 亲属关系证明或赠予说明(大额需核实背景) |
| 境内企业投资海外设厂 | 金融账户(对外直接投资) | 资本项目 | 621012 对外直接投资资本金 | 发改委及商务部门核准/备案文件、外汇登记凭证 |
| 境内企业向海外银行还贷款 | 金融账户(其他投资 - 偿债) | 资本项目 | 821011 偿还境外贷款本金 | 外债登记证明文件、借款合同、本息偿还计划表 |
五、国际收支不是“中国特色”:美国、欧洲和香港也在给每一笔跨境经济活动分类
许多人容易产生一种误解:是不是只有存在资本管制的地区,才需要区分经常项目与资本项目、要求填报国际收支?
答案是否定的。
资本流动管理制度与国际收支统计体系是两回事。 是否对跨境资金出入实施准入审核、限额或许可,是各经济体主权范围内的资本流动监管政策;而记录居民与非居民之间的资金流向与经济往来,则是所有融入全球贸易体系的现代经济体都需要建设的宏观统计基础设施。
即使在资本自由进出、没有外汇管制的经济体,同样需要精确编制国际收支平衡表(Balance of Payments, BOP)和国际投资头寸表(International Investment Position, IIP):
- 美国:美国商务部经济分析局(Bureau of Economic Analysis, BEA)定期发布国际交易账户(International Transactions Accounts, ITAs),同样细分经常账户、资本账户和金融账户。美国虽然不限制资本流动,但通过财政部国际资本流动统计(Treasury International Capital, TIC)系统,对银行、券商和大型企业持有的跨境资产与负债进行高频强制申报,用于监测全球美元流动性与外债风险[6]。
- 欧元区:欧洲中央银行(European Central Bank, ECB)与欧盟统计局(Eurostat)依据统一框架定期编制欧元区整体及各成员国的国际收支报表。无论是德国向法国出口汽车,还是欧元区向外部世界投资,都必须准确记录,以便欧洲央行评估欧元汇率与经常账户失衡风险[7]。
- 中国香港:作为国际金融中心,香港不设外汇管制,资金自由进出。香港特区政府统计处依据 IMF 标准,定期编撰并发布香港本地的国际收支平衡表。各类金融中介机构同样必须向香港金融管理局(Hong Kong Monetary Authority, HKMA)及统计处填报经常账户货物与服务数据,以及金融账户内的庞大跨境投资头寸[8]。
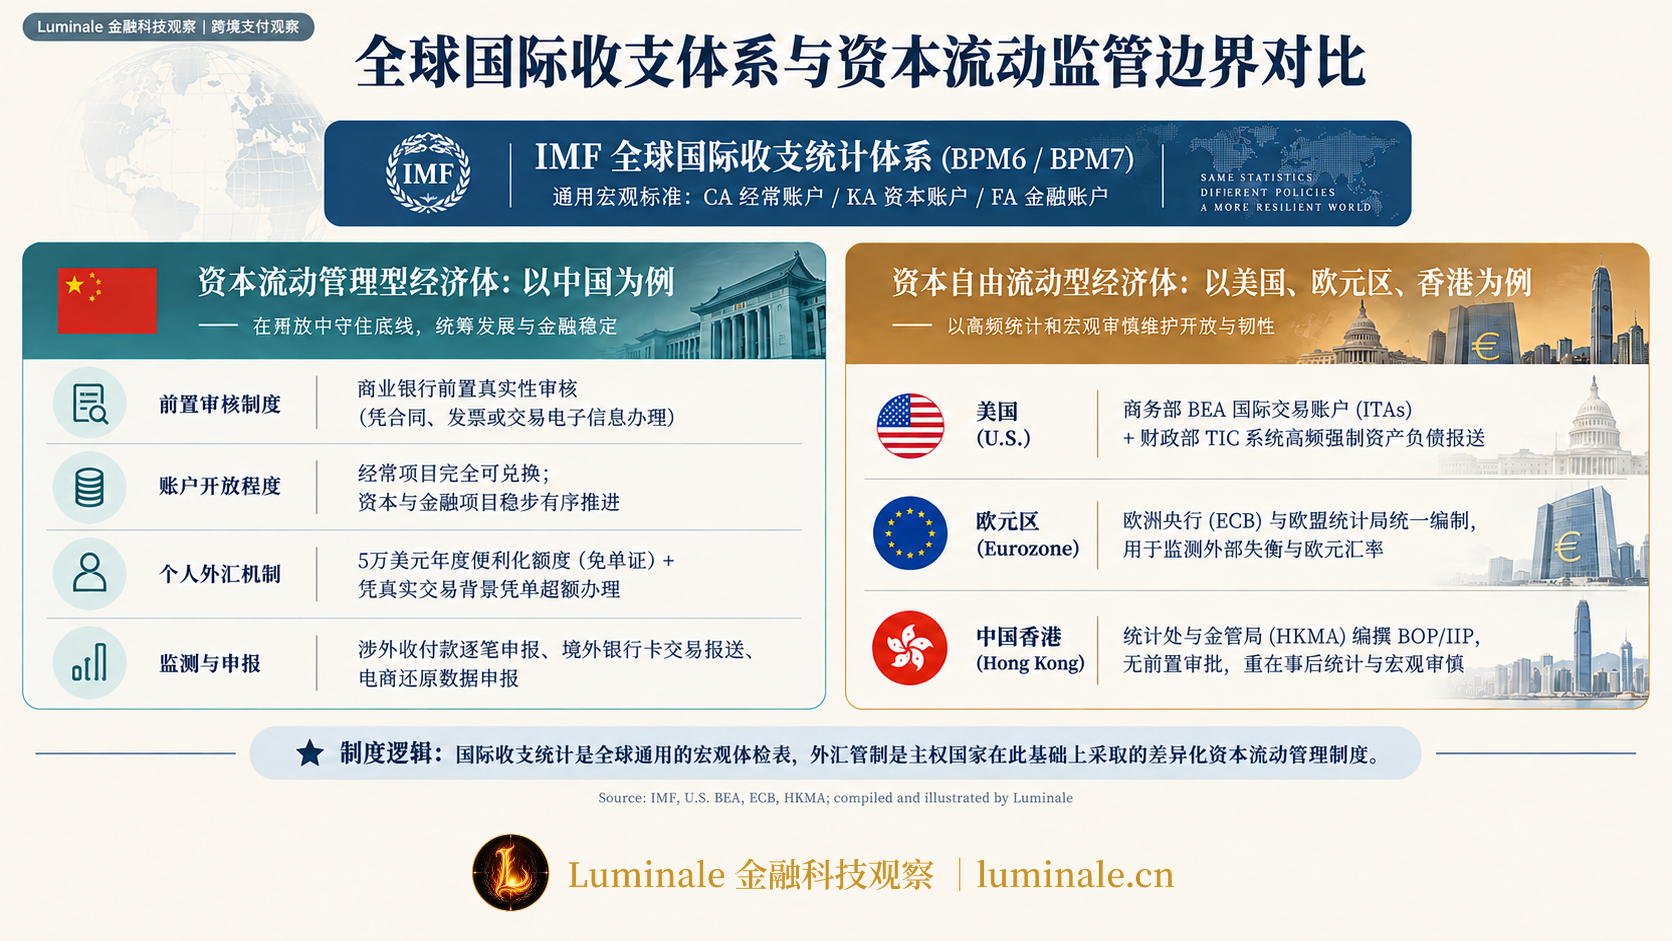
不同经济体的实践表明,国际收支从来不是为了设置支付障碍,而是为了让一个经济体看清自己与世界打交道时的真实家底:经常账户是顺差还是逆差,外来投资主要沉淀为实体工厂还是短期热钱,国家对外资产与负债是否处于安全边界。
结语
跨境支付表面上处理的是资金如何从一个国家的 A 账户流向另一个国家的 B 账户,底层真正处理的却是三件事:资金如何安全移动、交易是什么经济性质、一个经济体如何把与外部世界发生的债权债务记录下来。
无论是沿用了半个世纪的 SWIFT 报文网络,还是正在加速演进的商业银行跨国代币化存款网络,技术迭代改变的是报文传输的速率、清算结算的时效以及交易数据的呈现形态。但在这些金融管道之上,一笔支付“为什么发生”这一根本问题永远不会消失。
当跨境支付变得越来越实时、碎片化和智能化,传统的纸质单证审核必然被自动化的数据流动所取代。未来的监管与统计体系,将越来越依赖从支付报文、贸易平台和合规节点中自动抽取结构化数据,实现经济性质的实时识别与风险监测。看懂了从经常项目到资本项目的这套分类逻辑,就掌握了透视整个跨境支付生态底层运作的宏观钥匙。
参考资料
[1]: 国家外汇管理局. 通过银行进行国际收支统计申报业务指引(2023年版). 2023-05-06. https://www.safe.gov.cn/safe/2023/0506/23784.html ↩
[2]: International Monetary Fund. IMF and Statistical Community Release New Global Standards for Macroeconomic Statistics (BPM7). 2025-03-20. https://www.imf.org/en/news/articles/2025/03/20/pr25072-imf-and-statistical-community-release-new-global-standards-for-macroeconomic-stats ↩
[3]: 国家外汇管理局天津市分局. 个人外汇便利化政策问答与实操要点. 2026-07-06. https://www.safe.gov.cn/tianjin/2026/0706/3085.html ↩
[4]: 国家外汇管理局. 国家外汇管理局关于金融机构报送银行卡境外交易信息的通知(汇发〔2017〕15号). 2017-06-02. https://www.safe.gov.cn/neimenggu/file/file/20241202/90e42438e44448f1a8d2725e52c175c1.pdf ↩
[5]: 国家外汇管理局. 支付机构外汇业务管理办法(汇发〔2019〕13号)及贸易新业态结算支持指引. 2020-06-30. https://www.safe.gov.cn/safe/2020/0630/16542.html ↩
[6]: U.S. Bureau of Economic Analysis. International Transactions Accounts (ITAs) Methodology and Concepts. 2024. https://www.bea.gov/help/glossary/international-transactions-accounts-itas ↩
[7]: European Central Bank. What are current and capital account balances? Balance of Payments Methodology. https://data.ecb.europa.eu/methodology/what-are-current-and-capital-account-balances ↩
[8]: Census and Statistics Department, Hong Kong Special Administrative Region. Balance of Payments, International Investment Position and External Debt Statistics. https://www.censtatd.gov.hk/en/scode260.html ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/cross-border-capital-classification-current-account-capital-account