在观察金融科技与支付体系时,前端移动支付、加密资产或代币化试点往往最受关注。但对中央银行而言,决定资金运转效率与金融体系稳定的核心,始终是底层的支付清算与最终结算基础设施。
2026 年 4 月,韩国央行(Bank of Korea, BOK)发布了韩文版《2025 年支付和结算系统报告》,官方英文版也在近期披露[1]。报告汇总了 2025 年韩国各类支付结算系统的运行数据,并说明了韩国央行在大额支付系统运维、跨境外汇结算改造、央行数字货币试点以及韩元稳定币监管方面的具体安排。
从整份报告看,韩国央行的推进逻辑以现行银行体系与央行准备金结算为基础,一方面延长大额系统服务时间并向境外延伸韩元清算通道,另一方面为代币化存款、央行数字货币及受监管稳定币提供与现有系统对接的接口与规则。
一、这份年度报告,在观察韩国支付体系的什么?
在观察韩国支付结算体系时,首先需要明确韩国央行在金融市场基础设施(Financial Market Infrastructure, FMI)中的法定职责。在韩国支付结算体系中,韩国央行主要承担三重职能:
- 系统运营者(Operator):直接运营支撑全国大额资金最终结算的实时全额结算系统(Real-Time Gross Settlement, RTGS)——韩元金融网(BOK-Wire+);
- 体系监督者(Overseer):依照法定职责,对重要支付系统(Systemically Important Payment Systems, SIPS)、零售清算机构、证券结算系统及相关参与机构实施宏观审慎监督与流动性风险监测;
- 变革推动者(Catalyst):协调商业银行、非银行金融机构与国际机构,推进报文国际标准迁移、跨境系统联通以及数字资产相关规则制定。
消费者在日常生活中使用的 Kakao Pay、Naver Pay、Toss、手机银行或信用卡刷卡终端,属于支付服务链条的前端。前端应用提供支付指令的发起与确认。当资金在不同机构的账户之间转移时,由中间的零售清算网络完成指令分拣与多边净额轧差,并最终在韩国央行的准备金账户上完成不可撤销的资金结算。
理解整份报告的内容,可以参照资金结算的层级关系:支付工具与前端指令 → 零售支付清算系统 → 证券与外汇交易结算 → 央行大额实时全额结算系统(BOK-Wire+)与准备金账户。
报告记录了各项运行数据与政策动作,以及韩国金融基础设施在应对资本市场波动、交易量变化以及跨境支付需求时的资金调度与风险管理安排。
二、韩国支付清算与最终结算体系的基本构成
韩国的资金清算与结算体系主要由四个板块构成:央行大额支付、零售小额支付、证券交易结算与外汇交易结算。
1. BOK-Wire+
负责大额与最终结算的平台是韩国央行运营的 BOK-Wire+。该系统于 1994 年作为实时全额结算系统上线,2009 年升级为混合型结算系统(Hybrid Settlement System),引入了连续双边抵销与优化算法,在保证结算最终性的同时降低商业银行的日间准备金占用[2]。
报告数据显示,2025 年通过 BOK-Wire+ 处理的韩元资金日均结算金额达到 723.3 万亿韩元(KRW 723.3 trillion),较 2024 年增长 17.2%[3]。
| 业务分类(Transaction Type) | 2025 年日均结算金额(万亿韩元) | 同比变动幅度(YoY) | 占结算总额比重(Share) | 业务实质与对应基础设施 |
|---|---|---|---|---|
| 证券交易资金(Securities Transactions) | 431.3 | +20.7% | 59.6% | 机构间股票与债券交易交收,对接 KSD 券款对付(DvP) |
| 客户转账与零售结算(Customer Transactions) | 90.1 | +7.6% | 12.5% | 商业银行间客户汇款最终划拨,承接 KFTC 零售多边净额扎差结果 |
| 同业拆借资金(Call Transactions) | 33.1 | +15.1% | 4.6% | 金融机构间短期头寸调剂与同业借贷归还 |
| 外汇交易结算(Foreign Exchange Transactions) | 25.5 | +30.6% | 3.5% | 跨境外汇买卖本金交收,对接 CLS 系统的款款对付(PvP)机制 |
| 其他系统间及政府资金结算 | 143.3 | +11.8% | 19.8% | 国库收支、公开市场操作及央行借贷便利 |
| 全系统总计(Total BOK-Wire+) | 723.3 | +17.2% | 100.0% | 韩国法定最高层级最终结算总额 |
从数据结构来看,在 BOK-Wire+ 处理的资金中,占比接近六成的是资本市场证券交易结算(日均 431.3 万亿韩元),而银行间客户汇款与零售结算占比为 12.5%(日均 90.1 万亿韩元)。因此,大额支付系统的运行窗口和流动性支持,与证券市场的资金交收密切相关。
2. 韩国主要支付清算系统的分工与联动
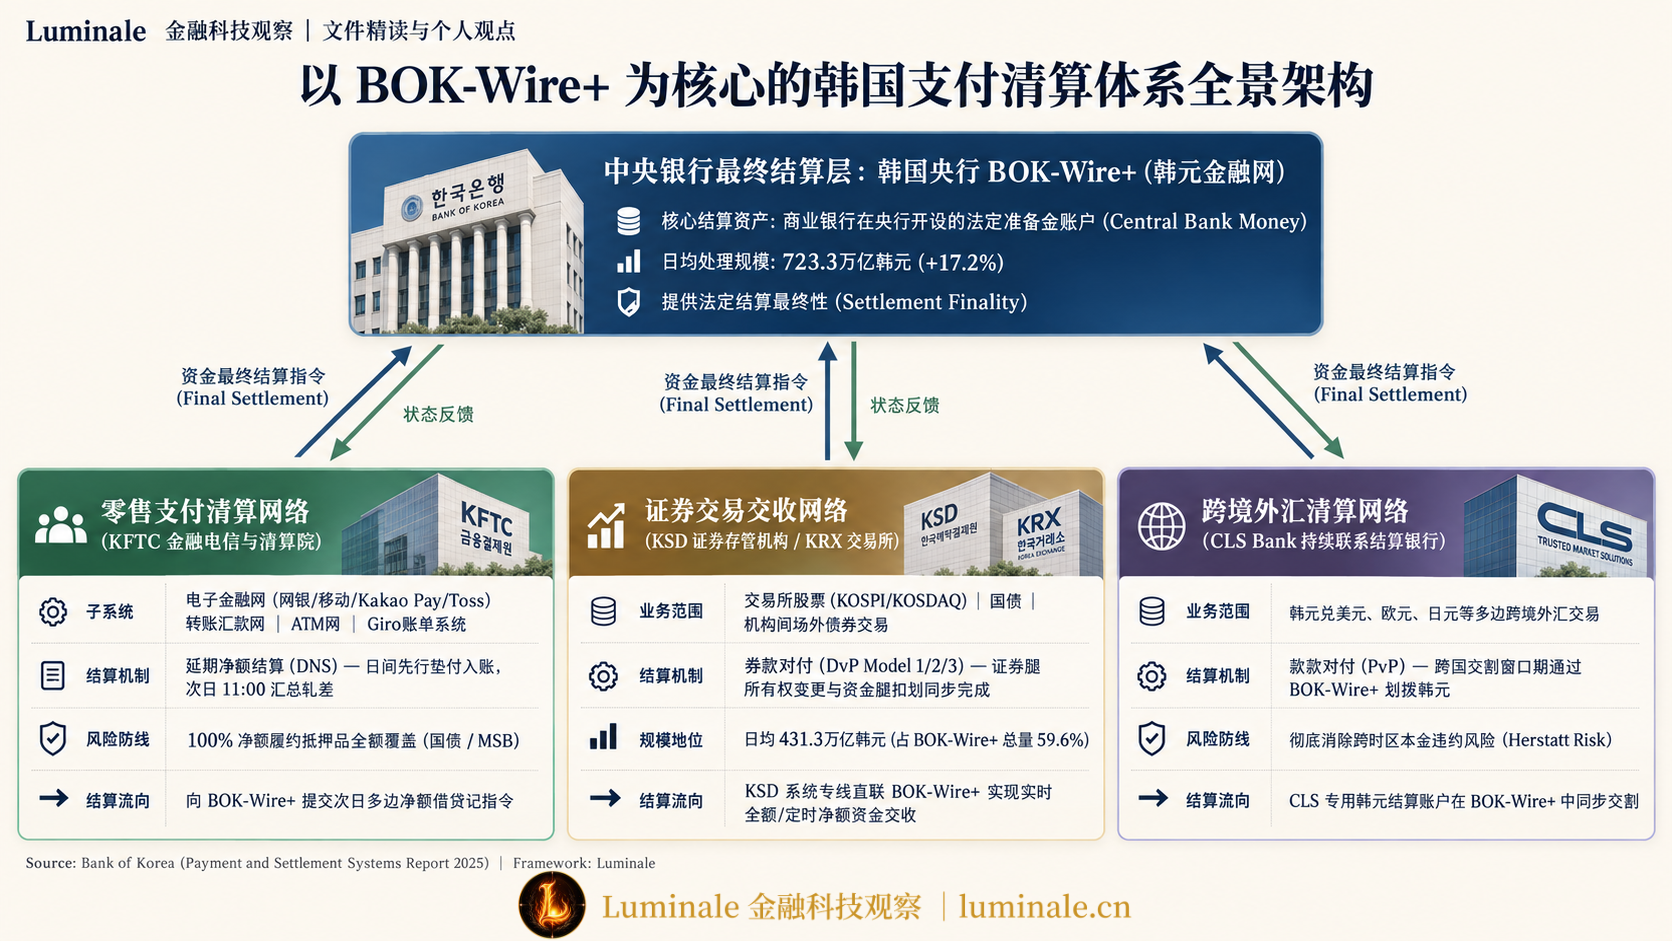
在韩国金融体系中,不同类型的交易分别由专门的金融市场基础设施完成收集、验证与轧差清算,最后汇总至 BOK-Wire+ 完成最终结算。
韩国现行支付结算体系的分工与协作机制如下:
| 结算领域 | 运营机构(Operator) | 核心子系统名称 | 业务场景与覆盖范围 | 与 BOK-Wire+ 的结算连接机制 |
|---|---|---|---|---|
| 大额支付系统 | 韩国央行(BOK) | BOK-Wire+(韩元金融网) | 银行间借贷、政府国库收支、央行公开市场操作、跨系统资金最终交收 | 自主运营,直接借记或贷记商业银行在央行的准备金账户 |
| 零售小额支付 | 韩国金融电信与清算院(KFTC) | 电子金融网络(Electronic Banking Network) 转账汇款网络(Interbank Funds Transfer) CD/ATM网络(CD Network) Giro转账系统(Giro System) | 个人/企业网银转账、手机银行、非银移动支付(Kakao Pay 等)底层通道、跨行 ATM 取现、公用事业账单缴费 | 延期净额结算(DNS):日间先行入账,次日 11:00 由 KFTC 向 BOK-Wire+ 提交净额轧差数据统一交收 |
| 证券交易交收 | 韩国证券存管机构(KSD)与韩国交易所(KRX) | 证券簿记与清算系统(Securities Settlement System) | 韩国交易所集中撮合的股票(KOSPI/KOSDAQ)、国债、企业债场外交易 | 券款对付(DvP):KSD 管理证券所有权划转,通过系统直联接口驱动 BOK-Wire+ 完成对应资金划拨 |
| 外汇多边结算 | 持续联系结算银行(CLS Bank)与国内商业银行 | CLS 外汇清算网 境内外汇支付系统 | 跨境外汇交易(韩元对美元等主要币种兑换)、境内银行间外币转账 | 款款对付(PvP):韩元结算成员行在 CLS 窗口期内通过 BOK-Wire+ 划拨韩元,实现双边货币同步交割 |
(1)零售支付体系:KFTC 运营的核心网络
韩国面向个人和企业的零售支付,主要由韩国金融电信与清算院(Korea Financial Telecommunications & Clearings Institute, KFTC )负责清算。
KFTC 旗下运营着多套相互独立且专业分工的零售清算子系统:
- 电子金融网络(Electronic Banking Network ):韩国零售支付的主要网络。个人网银、手机银行、企业银企直联(Firm Banking),以及 Kakao Pay、Naver Pay、Toss 等非银行支付机构绑定的银行转账,都在该网络内实现 7 × 24 小时实时到账。
- 转账汇款网络(Interbank Funds Transfer System ):主要处理银行网点柜台发起的小额跨行电汇。
- 自动柜员机网络(CD/ATM Network ):支持持卡人使用任意银行的借记卡在商业银行或便利店 ATM 机上办理跨行取款、转账和余额查询。
- **Giro 转账系统:处理水电气费、市政税费、电话费、保险费等定期公用事业账单的批量直接借记(Direct Debit)与信用转账。
- 银行卡清算网络:KFTC 负责借记卡交易的机构间转接,信用卡公司则通过专门网络完成商户账单汇总与跨行结算。
KFTC 本身不在央行开设法定准备金账户,其机构性质为信息转发与多边债权债务轧差清算机构。KFTC 在日间记录各参与银行的应收应付账目,在指定时点向韩国央行提交多边差额净额汇总数据,由央行 BOK-Wire+ 完成准备金账户扣划。
(2)证券结算体系:KSD 与资本市场的 DvP 机制
韩国交易所(Korea Exchange, KRX)负责证券交易撮合,股票与固定收益类证券的登记、托管与交收结算,由中央证券存管机构——韩国证券存管机构(Korea Securities Depository, KSD / 한국예탁결제원)承担。
证券交收包含两个部分:一是证券所有权在投资者账户之间的转移(证券腿),二是对价资金在买卖双方银行账户之间的划转(资金腿)。
KSD 与 BOK-Wire+ 建立了专线接口,支持不同类型的券款对付(Delivery versus Payment, DvP)机制:
- 场外机构间债券交易(DvP Model 1):采用全额对全额模式。每笔债券所有权在 KSD 系统划转的同时,BOK-Wire+ 实时全额借贷记对应资金账户,避免本金垫付风险;
- 交易所股票与国债交易(DvP Model 2 / Model 3):证券腿实施全额或净额交收,资金腿由 KSD 汇总轧差后,在固定时点通过 BOK-Wire+ 一次性结清净头寸。
2025 年 BOK-Wire+ 日均 723.3 万亿韩元的结算量中,近六成来自 KSD 提交的证券交易资金结算,显示出证券结算与央行大额支付系统的高关联度。
(3)外汇结算体系:CLS 与跨时区 PvP 结算
跨境外汇交易涉及不同主权货币与不同的营业时区,存在时区差导致的本金交收风险(赫斯塔特风险)。
韩国于 2004 年将韩元接入持续联系结算银行(Continuous Linked Settlement, CLS Bank)。在这套多边外汇结算安排中:
- 韩国本地的 CLS 结算成员银行在首尔时间上午,通过 BOK-Wire+ 向 CLS 在韩国央行开设的韩元账户划入所需头寸;
- CLS 确认韩元头寸到位,且对手方涉及的美元、欧元或日元在相应央行系统完成划拨后,在内部账本同步完成借贷记,实现同步交收(Payment versus Payment, PvP);
- 若任何一方货币未在窗口期内交付,相关交易予以撤销,避免单边本金损失。
通过 BOK-Wire+,KFTC 的零售小额净额资金、KSD 的证券结算资金以及 CLS 的外汇结算资金最终集中在韩国央行的准备金账本上完成交收。
3. 多边净额结算抵押品覆盖率提升至 100%
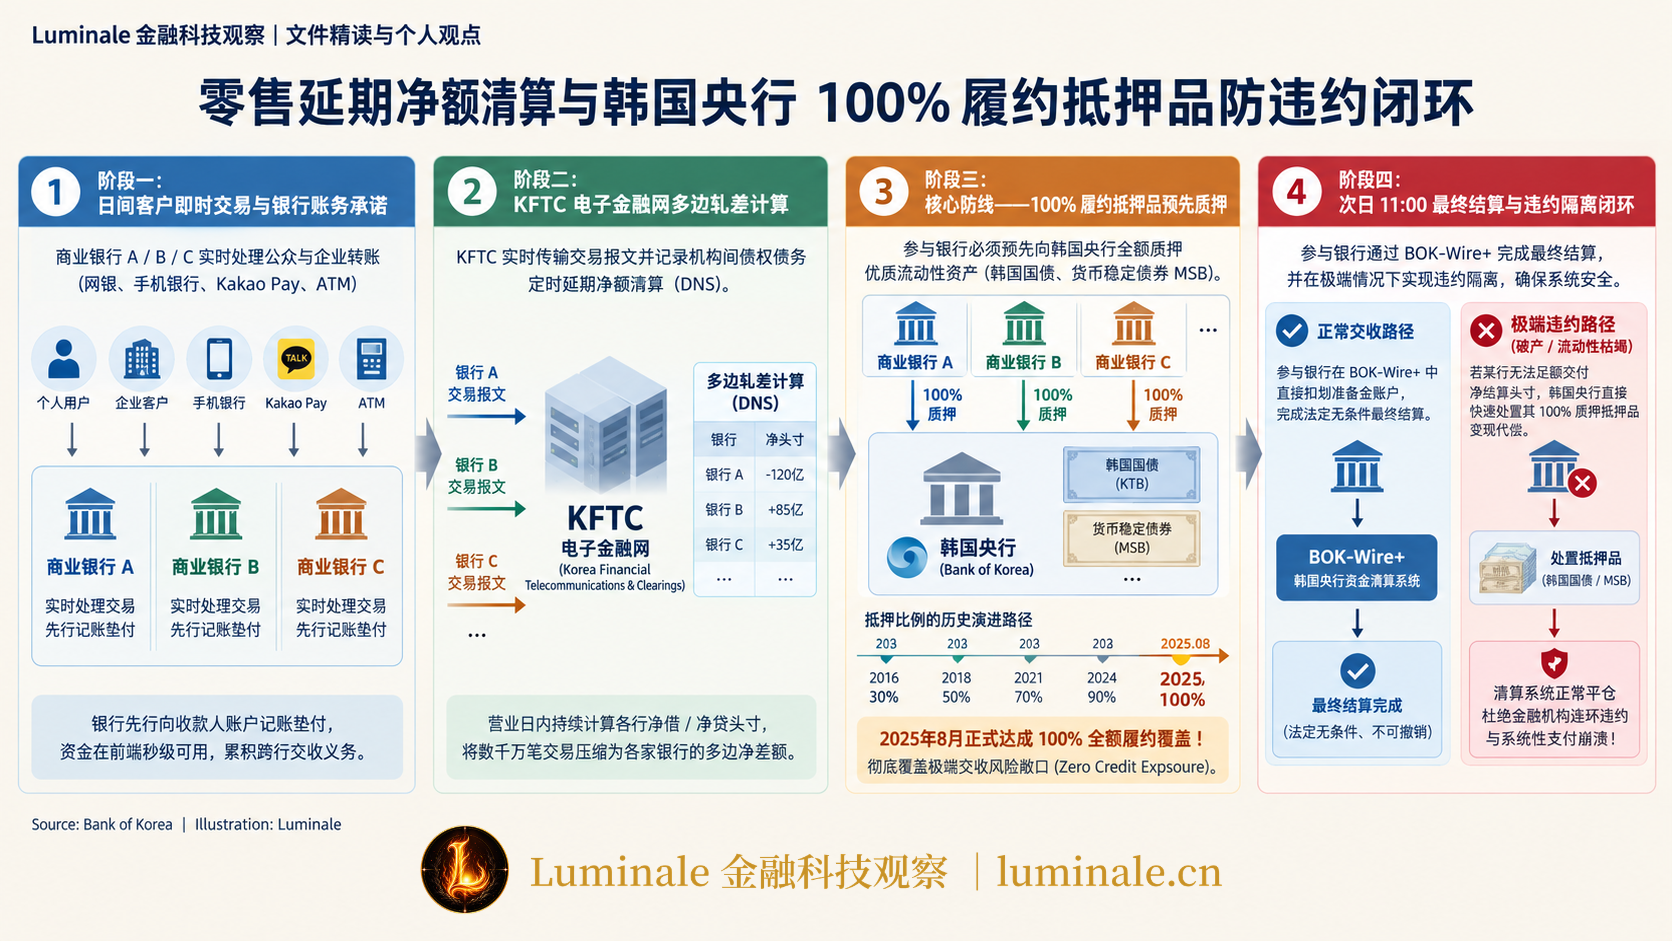
在 KFTC 运营的零售支付系统中,日均交易笔数达到数千万笔。若每笔零售交易都直接调用 BOK-Wire+ 进行全额结算,会增加商业银行的日间流动性调度压力。因此,KFTC 采用定时延期净额结算(Deferred Net Settlement, DNS):各银行在日间先行向客户入账,次日 11:00 由各参与行在韩国央行结清前一营业日轧差后的净头寸。
延期净额结算的主要潜在问题是交收违约信用风险(Settlement Risk)。如果某家银行在日间接受了大量入账指令并向客户提供了可用资金,但次日因流动性短缺无法向央行交付净结算头寸,会导致整个清算系统的净额扎差无法完成。
为防范此类风险,韩国央行自 2016 年起逐步提高净额结算履约抵押品比例(Net Settlement Collateral Ratio),要求参与银行向央行预先质押国债、货币稳定债券(Monetary Stabilization Bonds, MSB)或政策性金融债。
《2025 年支付和结算系统报告》披露:韩国央行已于 2025 年 8 月将净额结算抵押品比例正式提升至 100%[4]。
这项调整意味着,若某家参与银行在结算时点发生违约,韩国央行可处置其足额质押的高质量流动性资产并代其完成结算,覆盖潜在的清算敞口,降低了零售延期净额清算的结算违约风险。
三、传统大额支付基础设施的升级
除日常运行数据外,《2025 年支付和结算系统报告》用较多篇幅阐述了针对传统金融基础设施的三项工程改造:延长大额支付系统运行时间、筹建境外韩元清算系统,以及推进金融报文向国际标准迁移。
1. 延长 BOK-Wire+ 运行窗口
2026 年 3 月,韩国央行实施了 BOK-Wire+ 运行时间延长举措,将系统日终结算窗口由原先的 17:30 延长至 20:00,配合韩国境内外汇市场延长交易时间的改革[5]。
在跨境金融基础设施中,结算窗口的开放时长直接影响跨境资金交收效率:
- 若央行大额系统在下午过早关闭,海外市场的金融机构在当地白天工作时间内,无法直接通过代理行获得韩元法定货币的即时最终结算服务。
- 境外投资者在买卖韩国金融资产时,结算资金常需要在离岸清算行停留至次日处理,增加了跨时区敞口风险,也对韩国国债等资产纳入国际指数(如富时世界国债指数 WGBI)形成流动性约束。
延长 BOK-Wire+ 的运行窗口,将韩国央行负债的最终结算能力覆盖至更多国际活跃交易时段,减少了跨境资金的在途交收等待时间。
2. 筹建境外韩元结算系统(BOK-Wire Int)
长期以来,韩元在跨境使用上保持相对审慎的监管安排,境外主体使用韩元主要基于特定经常项目或受限非居民账户。随着境外投资者参与韩国证券市场及企业跨境贸易规模扩大,境外机构持有并直接结算韩元的需求逐步增加。
报告披露,韩国央行正在研发暂定名为 BOK-Wire Int(国际韩银金融网) 的基础设施,计划于 2027 年 投入运行[6]。
BOK-Wire Int 是在 BOK-Wire+ 基础上设立的离岸清算对接层:
- 允许符合资质的境外注册金融机构(Registered Foreign Institutions, RFI)通过标准化报文直接接入韩元清算体系;
- 在符合宏观审慎监管要求的前提下,为境外韩元外汇交易及离岸同业结算提供直接的账户与结算通道。
这项工程将原本局限于韩国本土金融机构的央行清算网络,逐步向境外合规机构开放。
3. ISO 20022 报文标准迁移
无论是 BOK-Wire+ 的改造,还是未来 BOK-Wire Int 的互联,均依赖统一的金融报文标准——国际标准化组织ISO 20022 标准。
传统基于特定格式文本(如 SWIFT MT 格式)的支付电文字段容量有限,汇款人地址、商业发票号、最终受益人及合规代码等信息常以非结构化文本写入附言栏。这增加了直通式处理(STP)的差错率,也提高了反洗钱(AML)筛查和自动化对账的人工处理成本。
韩国央行在报告中指出,韩国正在分阶段推进国内大额支付网络向 ISO 20022(MX 报文)切换。结构化的数据字段有助于韩国商业银行以更低成本对接环球银行金融电信协会(SWIFT)的跨境报文网络,也为未来清算系统与新型数字资产网络的接口标准化提供了统一的数据结构。
四、下一代支付方式与接口试验
在升级传统支付系统的同时,《2025 年支付和结算系统报告》第四部分梳理了韩国央行在零售跨境支付、多国央行数字货币、代币化存款以及私营稳定币方面的试验与规划。
这些探索围绕一个核心问题展开:在新型数字资产与支付工具出现时,中央银行如何通过接口设计与规则制定,使其在受监管的金融体系内运行?
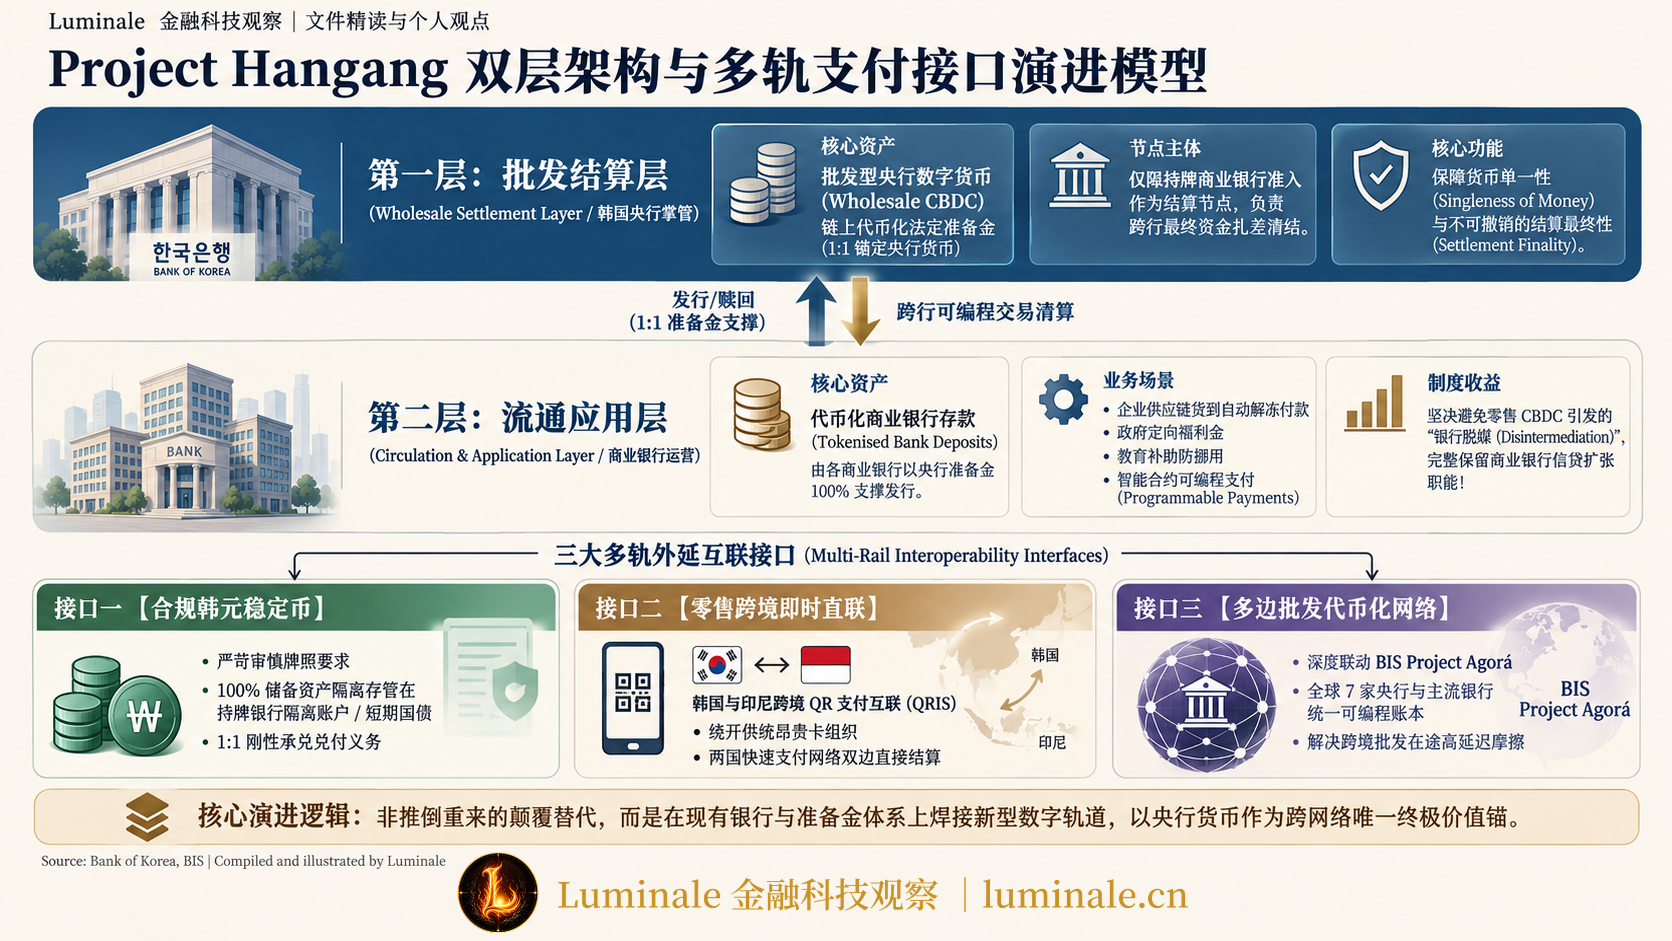
1. 零售端跨境互联:韩国与印尼跨境二维码支付
在小额零售跨境领域,韩国央行于 2026 年 4 月 正式启动了韩国与印度尼西亚之间的跨境二维码(QR Code)支付互联服务[7]。
韩国消费者在印尼境内可以直接使用韩国本土支付应用或手机银行,扫描印尼统一标准二维码(Quick Response Code Indonesian Standard, QRIS)完成即时扣款;印尼消费者在韩国也可以使用本土电子钱包完成消费。
该服务基于两家央行与各自零售清算网络之间的双边结算协议,直接对接两国的快速清算系统。这表明韩国零售小额跨境支付正在更多采用双边即时支付网络互联的路径。
2. 国际多边协同:Project Agorá 与 Project Nexus
在多边基础设施层面,韩国央行参与了两项由国际清算银行(Bank for International Settlements, BIS)牵头的试验:
- Project Agorá:由韩国央行、日本银行、英格兰银行、法兰西银行、瑞士国家银行等 7 家中央银行及多家商业银行共同参与。Agorá 的目标是利用代币化技术,将商业银行代币化存款与批发型央行代币化准备金整合至统一的可编程账本(Programmable Ledger)中,测试跨境批发结算在反洗钱核验、外汇兑换及多级代理行结算中的处理效率。
- Project Nexus:Nexus 关注全球各国零售快速支付系统(Fast Payment Systems, FPS)的多边联通。韩国央行通过跟踪研究 Nexus 的技术规范与清算治理框架,为未来将 KFTC 电子金融网络对接到其他地区的即时支付网络准备标准接口。
3. 国内数字货币试验:Project Hangang(汉江项目)
在本土数字货币研发中,韩国央行重点推进 Project Hangang(汉江项目)。
根据报告披露的内容,Project Hangang 采用“央行批发型数字代币 + 商业银行代币化存款(Tokenised Deposits)”的双层金融架构[8]:
- 第一层(批发结算层):由韩国央行在分布式账本上发行面向持牌银行流通的批发型数字结算代币(Wholesale CBDC),作为准备金在分布式账本上的数字化表现形式;
- 第二层(流通应用层):由受监管的商业银行在获得央行准备金或资产支持的前提下,向企业与公众发行代币化银行存款(Tokenised Deposits)。
在 2025 年,Project Hangang 搭建了数字货币基础设施试验模型,并针对特定消费场景(如政府定向代金券、教育与福利资金监管支付、特定商户积分流转)开展了第一阶段真实交易测试(Phase 1 Live Pilot)[9]。
该架构设计的重点考量包括:
- 避免金融脱媒(Financial Disintermediation):若央行直接向公众发行不设限的零售型 CBDC,在市场面临流动性压力时,公众可能将商业银行存款大规模转为央行直接负债,引发银行体系存款流失并削弱其信贷中介功能。代币化存款由商业银行发行,保留了商业银行的信用创造与存款负债职能。
- 实现资金可编程(Programmability):代币化存款运行在智能合约层,企业可设置特定触发条件进行自动化付款,政府补助资金也可限定在指定商户类型中核销,提高资金使用定向性。
4. 韩元稳定币监管与准入方案
韩国央行在《2025 年支付和结算系统报告》第四部分中,专门分析了“理想的韩元稳定币引入方案(Ideal Introduction Plan for KRW-denominated Stablecoins)”[10]。
随着韩国《虚拟资产用户保护法》(Virtual Asset User Protection Act)第一阶段与第二阶段法规的逐步推进,私人机构发行稳定币的监管规则成为讨论焦点。韩国央行在报告中提出了三项基本原则:
- 发行主体资质要求:稳定币发行机构需具备审慎资质,满足资本充足率要求,并将底层储备资产(如商业银行隔离托管账户存款或短期国债)进行全额分离保管;
- 平价兑付义务:稳定币发行方必须承担按面值(1:1)平价兑付韩元法定货币的法定义务,禁止采用算法稳定机制或非流动性高风险资产作为主要抵押;
- 最终结算保障:稳定币持有者进行大额赎回时,储备资金的划拨最终依赖商业银行账户与央行清算系统提供流动性交收。
韩国央行的监管取向是通过设立审慎资质和准备金托管要求,将合规稳定币纳入现行清算监管体系,防范其对货币主权与金融体系稳定性造成冲击。
五、对韩国支付基础设施演进的观察
结合《2025 年支付和结算系统报告》披露的具体项目,我们可以从四个方面梳理韩国支付基础设施的演进特征:
1. 基础设施投入向后端清算结算系统集中
过去一段时间,移动支付与金融科技创新主要集中在零售前端体验,包括扫码支付、生物识别与各类分期工具。
但当零售前端的指令发起效率达到秒级响应后,决定整体交易效率与流动性成本的仍是后端基础设施。若央行大额清算窗口无法覆盖海外主要交易时段,报文格式仍存在非结构化字段,或者延期净额清算存在违约敞口,整个金融体系的运行摩擦依然存在。
从 BOK-Wire+ 延长服务时间、净额结算抵押品比例提升至 100%,到全面迁移至 ISO 20022,韩国央行的重点工作明确指向了银行间清算管道的处理能力、数据标准化以及结算安全。
2. 跨境资金流转成为系统升级的重要驱动力
从报告列举的项目来看,BOK-Wire+ 延长服务时间、筹建 BOK-Wire Int 境外清算系统、韩印跨国二维码互联,以及参与 Project Agorá 和 Project Nexus,均直接涉及跨境资金流动。
传统的大额实时全额结算系统主要服务于境内持牌金融机构。随着跨境证券投资与贸易规模增长,传统基于多层代理行的跨境清算链条存在结算周期长、成本高和时区差风险。韩国央行采取了多轨并行的处理方式:
- 针对大额批发资金:延长境内大额系统运行窗口,并筹建专门面向境外机构的 BOK-Wire Int 清算通道;
- 针对零售小额资金:通过双边央行合作协议,直接对接两国的快速支付系统与二维码网络;
- 针对代币化资产:参与国际清算银行的多边项目,探索统一可编程账本上的批发结算。
3. 新形态货币仍依托央行货币实现最终结算
在关于分布式账本、代币化存款与稳定币的讨论中,一种观点认为分布式账本的原子结算能力可以取代中央银行的清算功能。
这种看法区分了技术层面的数据同步与金融法律层面的信用最终性。分布式账本上的智能合约可以在几秒内完成数据状态更新,但只要底层资产属于商业银行或私营机构的负债,交易双方依然面临交易对手信用风险。
在 Project Hangang 的设计中,代币化存款在各银行之间流通的前提,是顶层存在基于央行负债的批发型 CBDC 提供最终清算支持;在对韩元稳定币的监管推演中,央行同样要求储备资产全额存管并在需要时能够平价兑回法定货币。资产形态的变化并没有改变资产负债表的内在勾稽关系,中央银行货币依然承担着最终结算资产的作用。
4. 传统系统与新型网络的多轨并存
在金融基础设施的发展过程中,新技术通常与现有系统长期并存,各自承担不同场景的结算需求:
- 传统的 BOK-Wire+ 与零售延期净额清算系统,在处理大体量、确定性高的境内大额资金融通与日常消费转账时,具备稳定的处理规模与低边际成本;
- 跨境快速支付直联通道为特定双边经贸往来提供了低成本的即时零售清算支持;
- 基于分布式账本的代币化网络,则在证券跨账本券款对付、可编程企业资金管理等需要多方合约协同的场景中展现出应用价值。
评估一套支付结算安排的合理性,核心在于分析其结算效率从何而来、流动性成本由谁分担、交收违约风险如何防范,以及在流动性承压时最终的法定清算由哪套准备金账本完成。
结语
《2025 年支付和结算系统报告》系统呈现了韩国支付基础设施的演进路径。
韩国央行一方面对运行多年的 BOK-Wire+ 实施服务时间延长与 ISO 20022 报文重构,并将零售净额结算抵押品比例提升至 100%;另一方面,通过参与 Project Agorá、推进 Project Hangang 代币化存款真实交易测试,以及拟定韩元稳定币准入标准,为新型数字资产制定对接规则。
从整体布局来看,韩国并未推翻现有金融体系另起炉灶,而是在巩固央行准备金结算的基础上,逐步向境外延伸清算通道,并为下一代代币化结算预留标准接口。
参考资料
[1]: Bank of Korea. (2026-09-17). Payment and Settlement Systems Report 2025 (Official English Edition). Retrieved from: https://www.bok.or.kr/eng/bbs/E0000866/view.do?depth=400223&menuNo=400223&nttId=11064840 ↩
[2]: Bank of Korea. (2026). Payment and Settlement Systems in Korea: BOK-Wire+. Retrieved from: https://www.bok.or.kr/eng/main/contents.do?menuNo=400045 ↩
[3]: Bank of Korea. (2026-04-13). BOK-Wire+ Settlement Trends in 2025 (Press Release). Retrieved from: https://www.bok.or.kr/portal/bbs/B0000502/view.do?depth=201265&menuNo=201265&nttId=10097487 ↩
[4]: Bank of Korea. (2026-04-13). Payment and Settlement Systems Report 2025 (Full Korean Edition). Retrieved from: https://www.bok.or.kr/portal/bbs/P0000600/view.do?depth=200722&menuNo=200722&nttId=10097493 ↩
[5]: Bank of Korea. (2026-03). Extension of Operating Hours for BOK-Wire+ and Foreign Exchange Market Integration Plan. Retrieved from: https://www.bok.or.kr/eng/bbs/E0000634/view.do?menuNo=400423 ↩
[6]: Bank of Korea. (2025). Strategic Roadmap for BOK-Wire Int: Cross-Border Won Settlement Infrastructure. In Payment and Settlement Systems Report 2025. Retrieved from: https://www.bok.or.kr/portal/bbs/B0000502/view.do?depth=201265&menuNo=201265&nttId=10097487 ↩
[7]: Bank of Korea & Bank Indonesia. (2026-04-01). BI and BOK Continue Cooperation on Korea–Indonesia Cross-Border QR Payment Interlinkage (Joint Press Release). Retrieved from: https://www.bok.or.kr/eng/bbs/E0000634/view.do?menuNo=400423&nttId=10096355 ↩
[8]: Bank of Korea, Financial Services Commission, & Financial Supervisory Service. (2025-12-18). Project Hangang: Live Pilot of a Unified Ledger Integrating Wholesale CBDCs and Tokenized Deposits. Retrieved from: https://www.bok.or.kr/eng/bbs/E0000654/view.do?menuNo=400048&nttId=10095216 ↩
[9]: Bank of Korea. (2025-12-18). Project Hangang Usability Test Report and Phase 1 Real-Transaction Pilot Results. Retrieved from: https://file-cdn.bok.or.kr/eng/b6effecbf71f4ee69f60f471276c5712/1/03563849ae5f4fdf96da8cb2f92dfa93.pdf ↩
[10]: Bank of Korea. (2026). Special Analysis: Ideal Regulatory and Infrastructure Approaches for KRW-Denominated Stablecoins. In Payment and Settlement Systems Report 2025 (Chapter IV, pp. 78-95). Retrieved from: https://www.bok.or.kr/eng/bbs/E0000866/view.do?depth=400223&menuNo=400223&nttId=11064840 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/reading-bok-payment-and-settlement-systems-report-2025