国际货币基金组织(International Monetary Fund, IMF)2026年10月的《全球金融稳定报告》(Global Financial Stability Report, GFSR)第三章,专门讨论代币化(tokenization)。这一章已于10月8日提前发布,完整报告计划于10月13日发布。本文就第三章进行解读。
代币化的基本机制,我们此前已经写过。资产的权利被记录在共享账本上,形成可以转移的代币。商业银行货币怎样进入链上,此前我们已经写了代币化存款的内容,参见《代币化存款:商业银行货币如何进入链上世界?》。自动执行的交易条件,此前我们也写过智能合约的内容,参见《智能合约、可编程性与链上结算:金融交易自动化的基础》。本文不再重复这些基础知识,而是追问一个更具体的问题:代币化从试点走向真实交易之后,效率提高的同时,风险会不会一起变化?
一、代币化市场走到了哪里
IMF 统计,截至2026年7月31日,公开可追踪的代币化真实世界资产(real-world assets, RWA)规模约为651亿美元。这个口径不包括私募市场、回购和稳定币。私募代币化市场中至少有80亿美元为代币化债券。
回购是另一组数字。代币化回购的30日平均日交易量约为3030亿美元。这是交易流量,不是资产存量,不能与651亿美元直接相加或比较。代币化股票市场规模约23亿美元,其中 Ondo 和 Backed Finance 两家合计占比超过70%,市场集中度较高。
所以,代币化市场的真实状态是增长迅速、应用不均衡。债券、回购、股票和抵押品管理的规模差异很大,使用者也不同。从基础设施角度看,代币化回购和机构现金管理比面向散户的链上股票更值得关注,因为它们直接对应资金和抵押品的日常运作。
二、已经出现的效率收益,和仍在等待验证的收益
IMF 把代币化的收益分成几个层次。一部分已经在市场中出现,比如发行成本下降、交易可以全天进行、交易信息更透明。另一部分正在形成,比如份额可以拆得更小、链上价格信号可以被观察、抵押品流转更灵活、结算速度更快。还有一部分仍待验证,比如不同资产和平台之间的组合能力,以及可编程的实时监管报告。
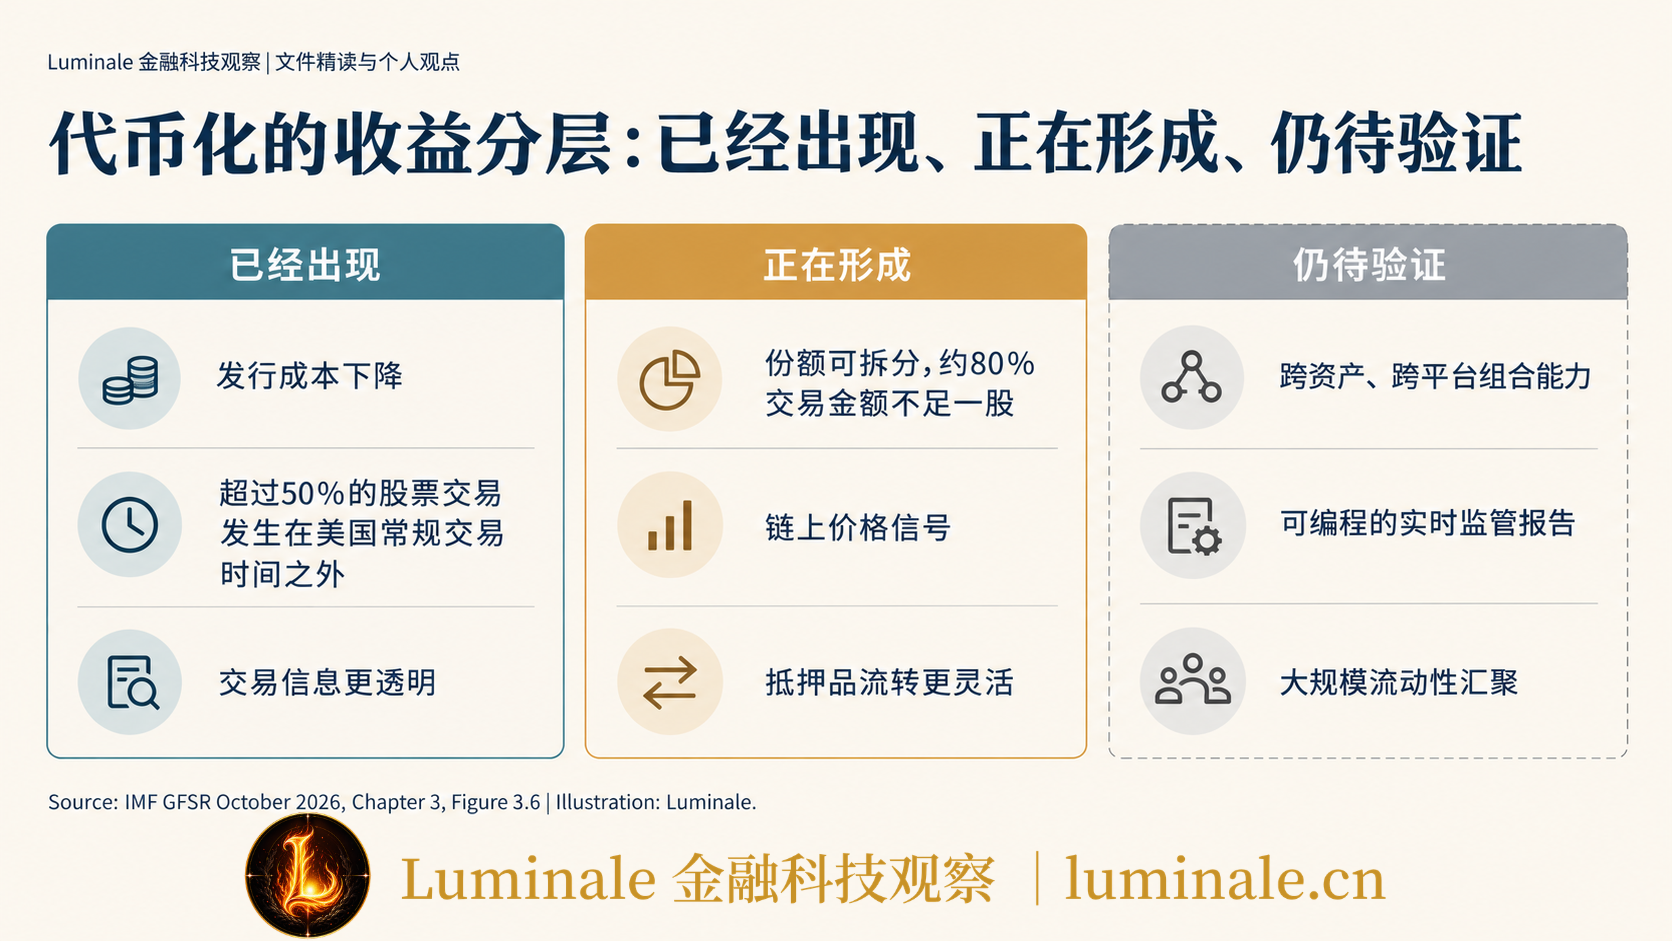
股票样本给出了一些具体证据。超过50%的代币化股票交易发生在美国常规交易时间之外,说明24小时交易确实有需求,不只是技术展示。约80%的交易金额不足一股,说明小额持有确实降低了部分投资者的参与门槛。同时,样本中代币化股票的已实现波动率约为传统股票的1.5倍。这个结果来自有限样本,而且链上交易时段与传统市场并不相同,不能据此推断代币化必然放大波动。
IMF 还研究了五只代币化美国股票。隔夜链上价格变化与传统市场开盘后最初五分钟的收益之间,回归传递系数约在0.87到0.99之间。这说明链上价格可能包含传统市场的相关信息。但它不等于链上市场已经主导价格发现,更不能证明因果关系。
这里有一个容易被忽略的地方。很多收益,比如实时处理、自动化合规和更短的结算周期,传统市场也在推进。讨论代币化的收益时,需要把它与一般数字化带来的改进分开。
个人判断是,衡量代币化是否有价值,不能只看资产上链了多少。更有意义的指标包括每笔交易的总处理成本、结算失败率、资金和抵押品占用、市场深度,以及法律和操作风险是否真的下降。这些指标在报告中并非每一项都有直接数据,但它们比上链数量更能说明问题。
三、效率提高之后,风险为什么可能放大
IMF 的分析集中在三组矛盾上。
第一组矛盾是结算越快,流动性需求不一定越少。假设 A 应向 B 支付100亿元,B 同时应向 A 支付98亿元。如果双方通过净额安排结算,实际只需支付2亿元的差额。如果每一笔交易都要逐笔、全额、即时结算,双方就需要为两个方向的总额提前准备资金或证券。
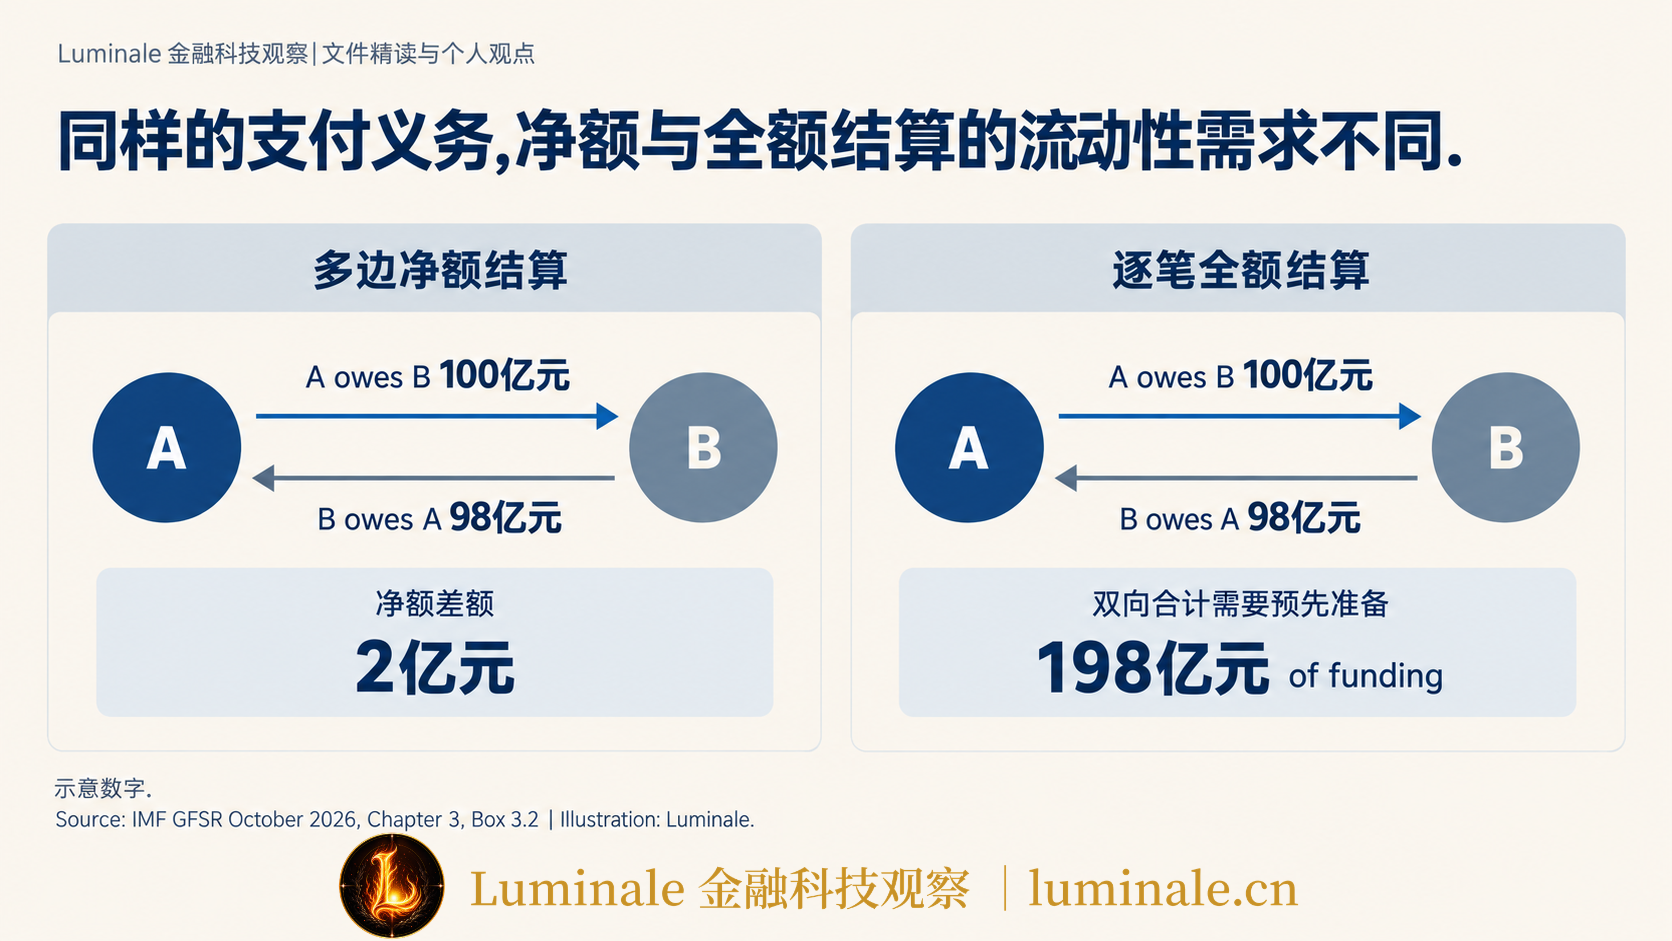
IMF 的 Box 3.2 专门讨论了代币化回购。代币化可以让回购在日内或周末结算,从而缩短头寸占用资产负债表的时间。但传统回购市场的很大一部分效率来自净额,而不是结算速度。如果交易越来越多地在中央对手方(central counterparty, CCP)之外结算,多边净额的好处就会减少。报告的判断是,结算更快的收益可能以净额效率下降为代价。通过批量结算,可以在一定程度上找回净额效率,但代价是结算速度变慢。
这与我们此前讨论过的支付系统取舍是同一个问题。实时结算与净额结算各自的代价,此前我们已经写过,参见《为什么支付系统不把每一笔钱都马上结掉?——看懂RTGS与DNS》。中央对手方如何压缩风险敞口,此前我们也写过,参见《CCP到底解决了什么问题?从交易对手风险讲起》。
报告还提到,在美国无中央清算的双边回购中,日内回购只占很小一部分,美联储的日间透支也维持在较低水平。这说明,并非所有市场都急需更快的日内结算,速度本身未必带来收益。
第二组矛盾是抵押品越能流转,杠杆和风险传染也可能越快。代币化可以让抵押品更容易在不同用途之间调动,这在市场平稳时确实能释放流动性。问题在于,同一资产可能在多个平台和融资安排中被反复使用,抵押品链条会变长。当价格快速下跌时,自动补充保证金、提高折扣率和程序化清算,可能让大量参与者同时去杠杆。
下面是一条示意性的传导路径:
抵押品价格下跌->触发智能合约自动要求补充保证金->机构被迫出售资产或减少头寸->价格进一步下跌->形成反馈循环。
第三组矛盾是自动化并不等于风险消失。智能合约、预言机、跨链桥和共享账本,可能替代一部分人工核对与协调工作,但它们本身也会成为金融市场依赖的关键基础设施。报告在另一个专题框中指出,代币化未必能消除中介,共享平台反而可能集中风险。连接越紧密,局部的技术故障和流动性冲击也越容易跨平台传播。
个人判断是,代币化并没有创造一套全新的金融风险。它更像是把信用、流动性、杠杆和操作风险重新组合,并改变了它们传播的速度和路径。这一点比单纯说“实时结算更危险”或“净额结算更好”更有分析价值,因为风险大小取决于具体的市场设计、抵押品规则、流动性安排和违约处置机制。
四、代币化要规模化,还要过四道关
IMF 提出,代币化要真正进入主流金融市场,需要满足四个相互依赖的条件。
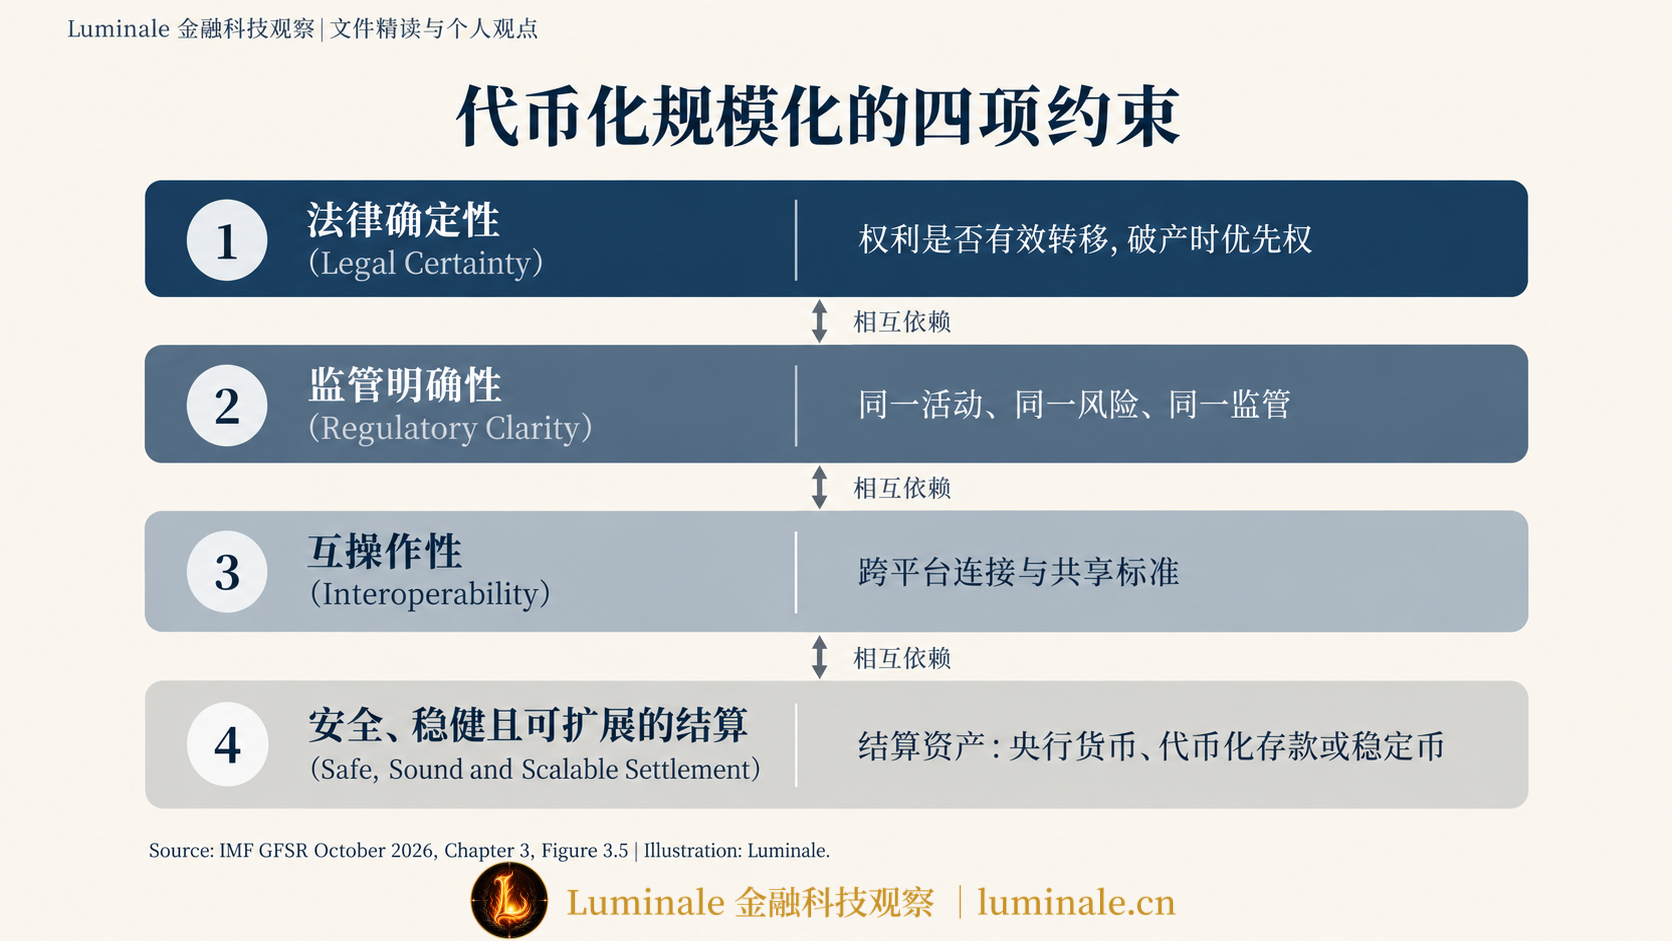
第一是法律确定性(legal certainty)。代币代表的是证券所有权、对托管机构的债权,还是只对应某种资产的价格敞口?链上完成转移后,法律上是否真的发生了权利转移?破产时谁有优先权?这些问题如果没有清楚的答案,链上记录就难以替代传统登记。
第二是监管明确性(regulatory clarity)。证券、存款和支付活动不会因为使用分布式账本技术(distributed ledger technology, DLT)就脱离既有监管原则。但托管私钥、链上结算的最终性、全天候运行的风险敞口等问题,确实可能需要具体规则。IMF 强调的是”同一活动、同一风险、同一监管结果“,也就是按活动和风险来监管,而不是按技术名称来监管。
第三是互操作性(interoperability)。如果不同平台只能在各自的生态中发行、交易和结算资产,就会形成新的流动性孤岛。跨链桥和共享标准有助于连接市场,但也引入了新的技术依赖。
第四是安全、稳健且可扩展的结算。资产可以上链,但用于付款的资金是什么?是央行货币、代币化的商业银行存款,还是稳定币?不同的结算资产对应不同的信用、流动性和法律安排。IMF 认为,在可行且可获得的条件下,应优先使用央行货币结算。
欧洲的 Pontes 与 Appia 项目正在重建代币化证券的现金腿,与报告的这一判断可以对照着读。此前我们已经写过这部分内容,参见《从Pontes到Appia:欧洲正在怎样重建代币化证券的“现金腿”》。稳定币能否作为结算资产,还要看它的赎回和储备安排。这部分此前我们也写过稳定币的内容,参见《什么是稳定币?》。
香港代币化政府债券(Box 3.3)可以说明这些约束在现实中如何出现。香港2023年发行的首期代币化政府债券,主要是测试能否在法律和操作上完成发行与结算。投资者需要加入专门的数字资产平台,这形成了与主流市场基础设施隔离的”孤岛“。2024年的第二期引入了双通道,投资者既可以直接参与分布式账本平台,也可以通过香港金融管理局下属的中央债务工具结算系统(Central Moneymarkets Unit, CMU)及其与 Euroclear、Clearstream 的连接间接参与。2025年,港元和人民币部分进一步引入了代币化央行货币结算选项,包括 e-HKD 和 e-CNY。香港的累计发行规模约为22亿美元。
香港数字货币的两阶段试点,此前我们已经写过,参见《从零售 CBDC 到代币化结算:e-HKD 两阶段试点回答了什么?》。
IMF 从这个案例中得出两点判断。第一,如果代币化只是一层独立的技术,市场价值有限,数字平台需要与现有市场基础设施相连。第二,真正深而活跃的二级市场,需要的不只是代币化发行,还需要足够的发行规模、更广泛的投资者参与和接近传统债券市场的交易条件。
五、未来可能有哪些路径
IMF 在报告中描绘了三种情景,并明确说明这些是情景分析,不是对未来市场份额的预测。
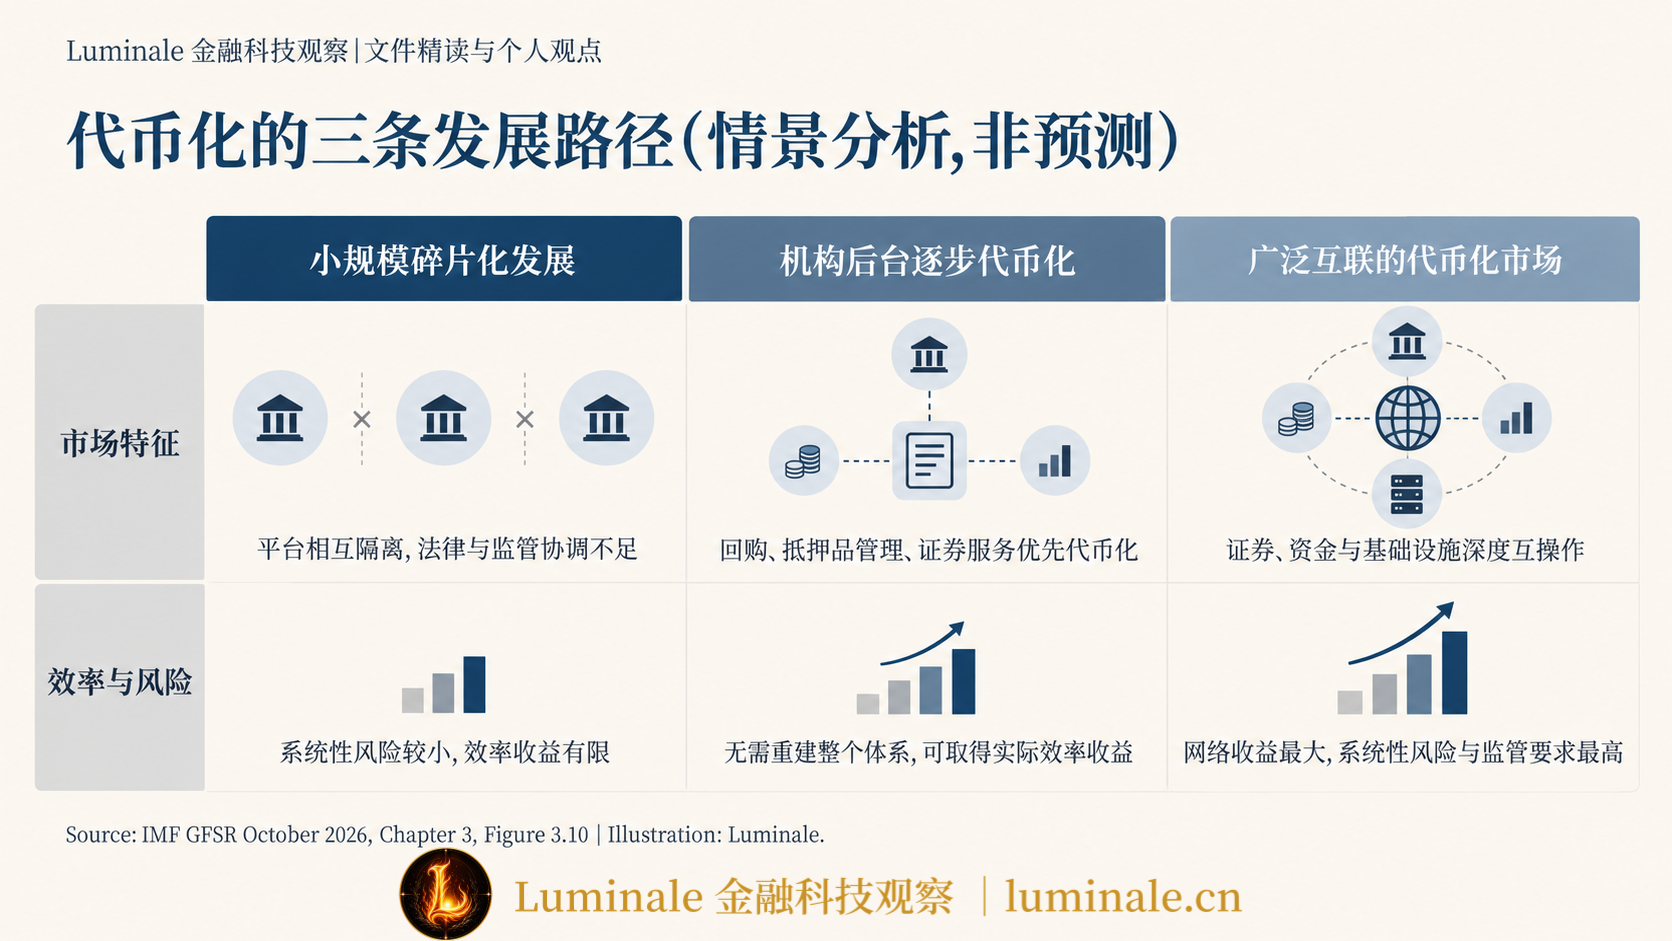
第一种是小规模的碎片化发展。各平台相互隔离,法律和监管协调不足,结算资产也受到限制。系统性风险较小,但效率收益也有限。
第二种是机构后台逐步代币化。回购、抵押品管理、证券服务和现金管理等场景优先采用代币化,例如许可制的机构回购和现金安排。这种路径不需要重建整个金融体系,也可能带来实际的效率收益。
第三种是广泛、互联的代币化市场。证券、资金和金融基础设施之间实现更紧密的互操作。网络收益最大,但系统性风险和监管要求也最高。
在政策层面,IMF 主张技术中立,按活动与风险实施监管,为创新提供监管沙盒,在可行时使用央行货币结算,并为24小时交易设计熔断机制和流动性保障。
这里有三点个人判断,它们来自报告的分析,但不是 IMF 的明确结论。
第一,中短期内,代币化可能先改变金融机构的后台,而不是普通投资者的交易界面。回购、抵押品调拨和证券存续期管理的需求比较明确,而且不需要所有市场参与者同时迁移。
第二,代币化不会自动消除金融市场基础设施,而可能改变它们的分工。中央证券存管机构、中央对手方、托管银行和支付系统承担的登记、风险管理、最终结算和法律责任,仍然需要适当的机构和治理安排来承担。未来真正要重新设计的,可能是这些机构通过什么技术提供服务。
第三,市场设计应同时追求结算安全、流动性效率和运行韧性,而不只是速度。未来的代币化市场可能需要根据资产类别、交易结构和参与机构,组合使用原子结算、净额机制、日间流动性工具,以及传统或新型的中央清算安排。
结语
代币化让我们看到了金融市场进一步自动化、实时化和互联互通的可能。从资产发行到交易结算,从抵押品调拨到流动性管理,过去分散在不同机构和账本中的金融活动,正在尝试通过新的基础设施连接起来。
但金融体系不只是信息传递和记账的技术系统。它同时也是一套关于权利、信用、流动性安排、风险隔离和法律责任的制度体系。结算更快,不一定意味着资金占用更少。中间环节减少,也不一定意味着风险承担者减少。系统连接得更紧密,也可能让局部冲击传播得更快。
所以,判断代币化是否真正成功,不能只看有多少资产上链、交易能否全天进行,或结算时间缩短了多少。更应该看的是,当这些技术进入大规模金融活动之后,整个市场能否以较低的综合成本,持续、安全、稳健地运行。
当传统金融的一些摩擦被去除之后,哪些摩擦其实也在承担风险缓冲的作用?这可能是读这份报告时最值得继续追问的问题。
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/imf-tokenization-faster-trading-faster-risk