区块链到底是什么?从一笔交易背后的账本说起
很多人第一次接触区块链,是从比特币、加密货币或NFT开始的,于是区块链常常被理解成一种和“炒币”绑定在一起的技术。但如果把视线从价格和市场叙事中移开,区块链首先提出的是一个基础问题:当多个主体需要共同记录资产和交易,却不希望完全依赖某一个中心机构时,如何让大家对“谁拥有什么、发生过什么交易”形成一致认识?
一、区块链为什么会出现:先理解它想解决什么问题
金融活动高度依赖账本。银行记录客户存款余额,证券登记结算系统记录证券权属,支付系统记录不同机构之间的资金转移。手机上看到的账户余额,并不是现金的数字照片,而是相关机构维护的一条负债或权属记录。
传统金融体系中,这套账本通常由明确的中心机构维护。互联网解决了信息复制和传输问题,却没有天然解决数字资产的“唯一性”:一笔数字价值不能在支付给甲之后,又被支付给乙。
比特币及其背后的区块链思路尝试提出另一种方案:如果没有一家银行或中心机构负责维护唯一账本,能不能由多个节点按照共同规则,协作维护一套大家认可的账本状态?这就是分布式账本的基本直觉。
区块链没有发明密码学、点对点网络或分布式系统。它的重要性更多来自对这些技术的重新组合。中心机构原本承担的信任、验证和协调工作并没有消失,只是被重新分配给密码学、网络节点、共识机制、激励机制和治理规则。
二、区块链到底有什么不同:优势和代价来自同一个地方
区块链最值得理解的,不是“链”这个数据结构,而是多个主体如何共同确认并更新同一套账本状态。
- 共享账本:多个参与者围绕同一套交易记录和资产状态协作,减少不同机构账本之间反复核对的需要。
- 可验证性:利用密码学和共识机制验证交易与数据状态,但不代表信息天然真实或系统绝对安全。
- 可编程性:智能合约可以把资产规则和交易条件写入程序,为自动执行和原子交易提供基础。
- 资产原生数字化:Token可以按照链上规则被持有、转移和组合,但不自动等于现实世界的法律权利已经完成转移。
这些能力也带来代价:共识需要成本,性能和扩展性存在约束,隐私保护更复杂,错误交易难以撤回,治理责任可能更加模糊。
因此,区块链并不是“更先进的数据库”,而是在效率、可信、开放、隐私和治理之间做出了不同取舍。
三、从狂热到降温,再到重新受到关注
比特币证明了,在没有传统银行账户体系的情况下,也可以建立数字价值的记录与转移机制。以太坊和智能合约又把区块链从“转账账本”扩展为可编程账本,ICO、DeFi和NFT等应用相继出现。
随后,大量项目暴露出投机、治理、安全、流动性和监管问题。许多企业也发现,在不需要多方共同维护账本的场景中,传统数据库往往更加高效。因此,金融业一度对“为了区块链而区块链”的项目降温。
近几年,区块链重新受到金融机构关注,但重点已经发生变化。讨论越来越少是“区块链能否取代银行”,而更多集中在稳定币、代币化存款、代币化资产,以及链上支付和结算基础设施。
这并不意味着传统金融正在全面迁移到区块链,而是金融业正在重新评估分布式账本技术能否改变资产记录、交易执行和结算方式。
四、如果把区块链放进金融体系,它可能改变什么
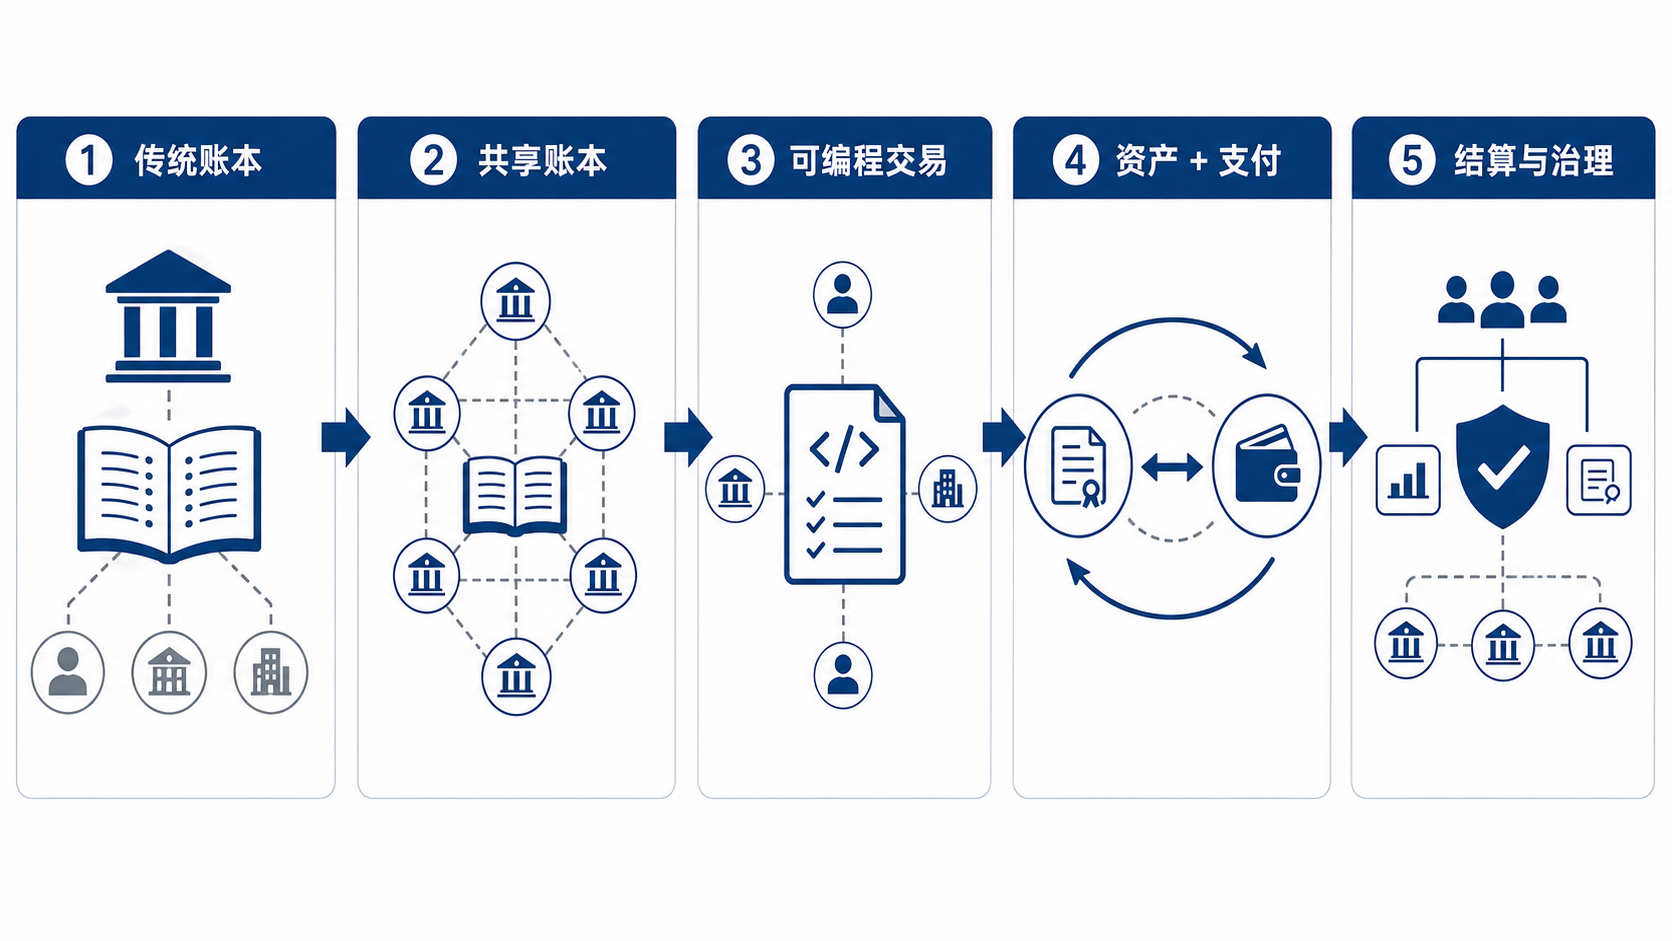
1. 支付与货币
稳定币、央行数字货币和代币化存款,都在探索不同形式的数字货币如何在新型账本上流转。但三者的负债主体、发行机制、赎回安排和最终结算属性并不相同。判断一种数字货币,不能只看它是否运行在区块链上,还要问:它是谁的负债,由谁发行,最终如何兑付?
2. 跨境支付
链上转账可以提供接近全天候的价值转移能力,但外汇兑换、法币出入金、身份识别、反洗钱审查和流动性管理,不会因为交易上链而自动消失。
3. 证券与现实世界资产
债券、基金份额等资产可以被代币化,但关键问题是Token代表什么法律权利、谁负责登记确权、Token与底层资产如何对应,以及持有人如何转让或赎回。
4. 清算与结算
一笔链上债券交易可以拆成两条腿:卖方把债券Token交给买方,买方把支付资产交给卖方。如果两条腿能够同步完成,就可以探索DvP,即“券款对付”。但必须继续追问:最后交付的究竟是央行货币、商业银行存款、稳定币,还是其他资产?链上有资产,不代表已经完成最终意义上的金融结算。
5. 金融机构间协作
共享账本可能减少部分对账工作,但权限管理、数据隐私、系统治理、操作风险和责任承担也会变得更加重要。谁有权更新账本、谁负责处理错误、谁承担系统故障造成的损失,都需要明确。
五、区块链会成为下一代金融基础设施吗?
现在还不适合急于下结论。区块链是否适合金融基础设施,不能只看TPS、Gas费或“是否去中心化”,而应该回到金融基础设施本身的要求:资产是什么,账本由谁维护,交易由谁验证,使用什么支付资产,在哪里完成最终结算,风险由谁承担,法律是否承认账本上的结果?
“减少中介”也不一定等于“减少功能”。身份认证、信用判断、流动性提供、合规审查、争议处理和风险承担仍然需要有人完成。
过去我们谈区块链,最容易问的是:“它能不能替代某个中介?”但从金融基础设施角度,更值得问的是:它有没有改变资产的记录方式、交易的执行方式和最终的结算方式?
如果只是把原来的业务流程搬到一条链上,底层账户关系、结算资产和风险承担都没有变化,那么技术变化可能有限。反过来,如果资产可以在共享账本中存在,货币也能够进入同一环境,交易规则能够通过智能合约执行,资金与资产可以同步交割,那么区块链带来的就不只是一个新的数据库,而可能是一种新的金融交易基础设施组织方式。
这也是后续理解稳定币、CBDC、代币化存款、RWA和链上证券结算的起点。
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/what-is-blockchain