人们谈到比特币(Bitcoin)、以太币(Ether)或“虚拟货币”时,常常把它们统称为一种新型货币。从金融基础设施的角度看,这个说法并不准确。
Bitcoin 和 Ether 的创新并非又发明一种货币。它们给出了一套不同于传统金融体系的资产运行方式:资产如何生成、谁记录所有权、谁验证转移、何时确认最终状态,这些规则更多被写进密码学、分布式账本和共识机制。
这并不代表它们取代了传统金融体系。
理解加密资产需要兼顾两个方面。协议确实把一部分资产登记与转移规则嵌入了网络;这类资产通常又没有传统金融资产所依赖的发行人信用、法律请求权或稳定价值锚,因此风险结构也与传统资产完全不同。
一、Cryptoasset 不等于“虚拟货币”
巴塞尔委员会在加密资产审慎处理框架中,把 cryptoasset 定义为主要依赖密码学、分布式账本技术或类似技术的私人数字资产;把 digital asset 表述为可以用于支付、投资或取得商品和服务的数字化价值表示。这个定义着眼于技术和资产形态,不取决于它是否已经成了货币。(BIS Basel Framework, SCO60)
几个常被混用的概念应当分开:
| 类型 | 价值基础 | 主要发行或责任主体 | 是否存在赎回或权利请求 |
|---|---|---|---|
| CBDC | 中央银行信用 | 中央银行 | 对中央银行的货币请求权 |
| 稳定币 | 储备资产或稳定机制 | 私人发行人或安排 | 取决于设计与法律安排,通常主张赎回机制 |
| 代币化传统资产 | 链下或既有金融资产 | 原资产发行人、托管人或登记安排 | 取决于基础资产与法律结构 |
| Bitcoin、Ether 等 | 协议规则、网络效用与市场供需 | 不存在传统意义上的发行人 | 通常不存在对特定主体的赎回请求权 |
从监管审慎分类看,巴塞尔框架区分了满足条件的代币化传统资产、具有有效稳定机制的加密资产,以及未满足相关条件的其他加密资产。这套分类主要服务于银行风险计量,并非对所有 Token 作出固定不变的经济学定性。(BIS Basel Framework, SCO60)
本文聚焦 Bitcoin、Ether 这类链上原生资产。称为“无支持资产型加密资产”更为准确:它们的价值没有一组可赎回的储备资产作为支撑,也不当然代表债券、股权或存款这类既有资产权利。
笼统地称它们为“虚拟货币”,会忽略这种差异。货币通常需要较稳定地承担计价单位、支付媒介和价值储藏功能。BTC、ETH 目前更突出的属性是网络原生资产、协议激励工具和可交易的市场资产。它们可以在某些场景下用于支付,但这与宏观经济意义上的货币并非一回事。
二、“无支持”意味着什么?
“无支持”指资产价值没有传统金融意义上的外部资产、发行人承诺或法定赎回义务作为支撑,并非没有用途或市场价值。
银行存款是银行对客户的负债。一枚合规设计的稳定币,通常会围绕储备、赎回与发行人责任建立安排。代币化债券仍然指向债券发行人和既有法律权利。Bitcoin 不属于这些情形:持有人不能拿着 BTC 找某个发行主体要求兑付一篮子资产。
Bitcoin 的价值更依赖稀缺性规则、网络安全、使用需求、流动性和市场供需。Ether 还具有网络功能:在 Ethereum 网络中,ETH 用于支付交易执行所需的费用,也用于验证者质押和协议激励。这层网络功能不能保证价值稳定,也不具备债权属性,但可以用来解释为什么 ETH 不能简单地被视为“没有任何经济用途的数字符号”。
稳定币与 BTC、ETH 的区别在于此。稳定币的理想链条是“Token—储备或稳定机制—赎回价值”。BTC 的链条更接近“协议规则—网络参与—市场定价”。两类资产可能在同一交易平台或链上流通,但信用基础与风险来源并不相同。
三、它们如何产生:PoW、PoS 与协议发行
传统金融资产往往由公司、银行或政府发行。链上原生资产的发行规则可以由公开协议预先设定,资产则通过参与者维护网络的机制进入流通。
Bitcoin:以工作量证明维护账本
Bitcoin 使用工作量证明(Proof of Work,PoW)。矿工竞争完成计算任务,争取把符合规则的交易打包进新区块。成功者获得协议规定的区块奖励,通常还会获得该区块所含交易的手续费。
这套机制同时说明了谁来维护账本,以及新资产如何产生。参与者投入算力、设备和能源,网络用奖励与手续费激励他们遵守共识规则。
这套机制的代价也很明确:能耗、硬件和算力集中度、网络吞吐能力,都可能引发系统风险与治理争议。PoW 所说的“去中心化”,不是说没有组织或集中风险。它把信任结构从中心化账本管理者转向开放参与、规则约束和经济激励的组合。
Ethereum:以权益证明协调验证者
Ethereum 已采用权益证明(Proof of Stake,PoS)。验证者需要质押 ETH,参与区块提议和验证,并按协议规则获得奖励。违反特定规则时,质押资产还可能面临惩罚。
| 维度 | PoW | PoS |
|---|---|---|
| 典型代表 | Bitcoin | Ethereum |
| 主要参与者 | 矿工 | 验证者 |
| 稀缺资源 | 计算能力与能源 | 被质押的原生 Token |
| 主要激励 | 区块奖励、交易费 | 验证奖励、交易相关收入 |
| 主要风险焦点 | 能耗、算力集中、硬件门槛 | 质押集中、治理与协议复杂性 |
在 PoS 系统中,ETH 既是市场资产和网络安全抵押品,也用于支付交易费用。多重角色让它更接近开放网络的原生资源,而非用途单一的“数字货币”。
其他 Token 生成与分配模式还包括 DPoS、PoA、流动性激励、治理分配和算法化通胀等。判断一种加密资产,需要看的不只是名称或价格,还包括:谁维护网络?参与者投入什么资源?奖励从哪里来?Token 在系统中承担什么功能?
四、资产如何被持有和转移:钱包、私钥与交易平台
在传统金融中,投资者通常通过银行、券商或托管机构账户持有资产。加密资产采用了另一种控制结构:链上地址记录状态,私钥或与之等价的签名能力决定谁能发起符合规则的转移。
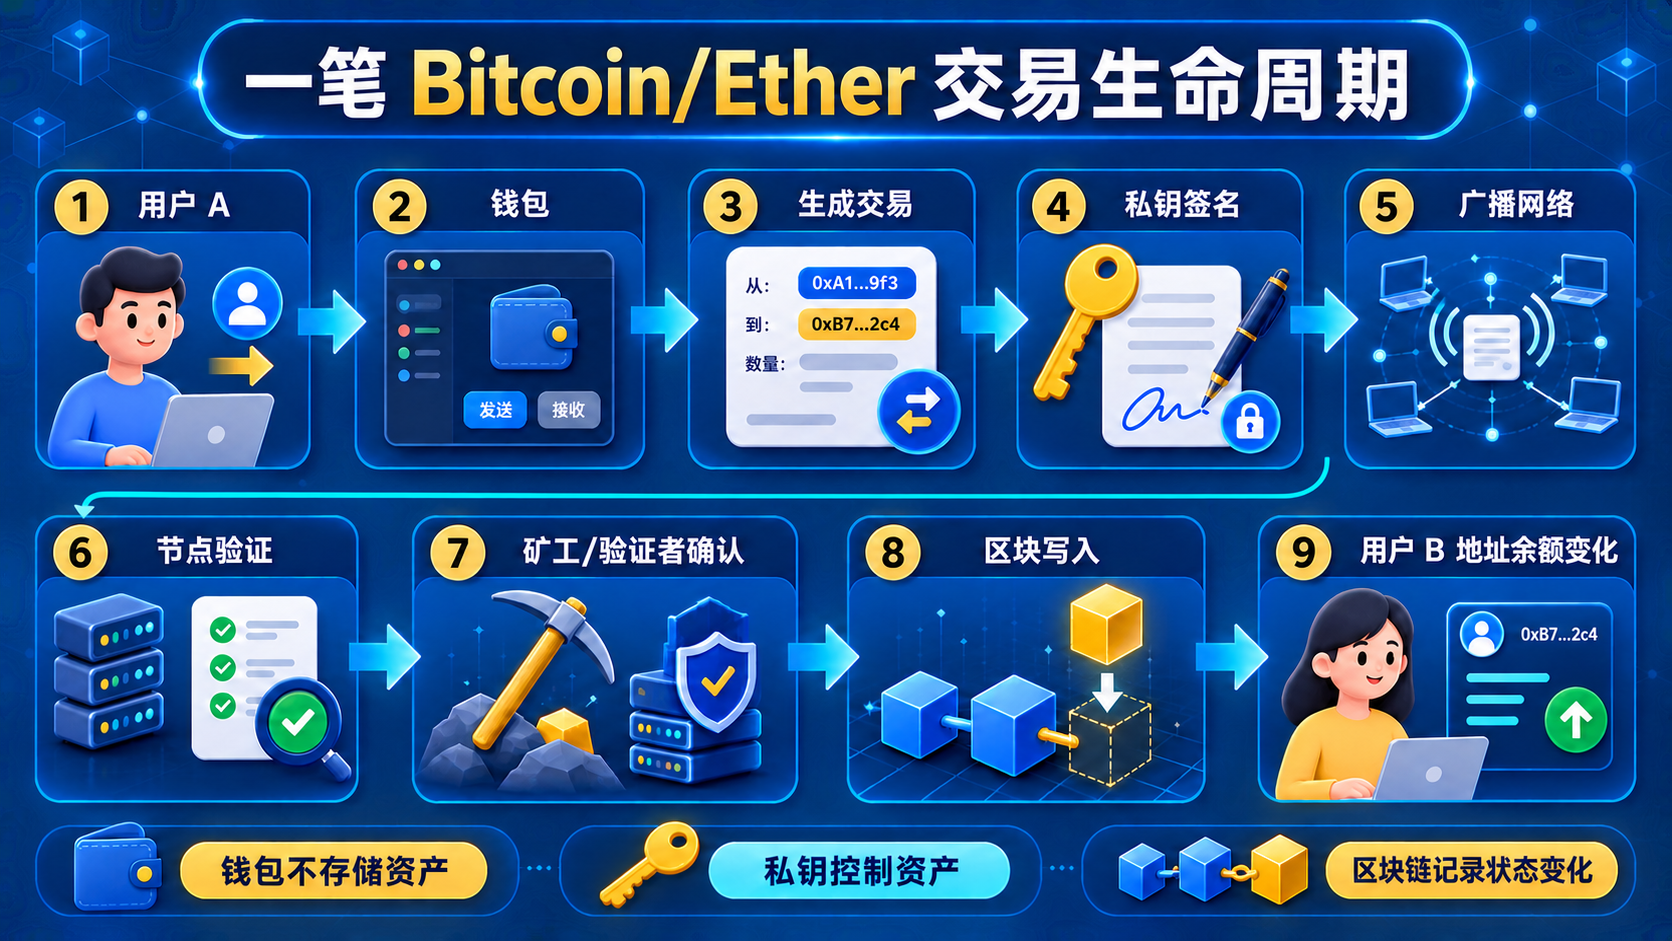
“钱包”并不装着 BTC 或 ETH。它是帮助用户管理地址、生成交易和完成签名的工具,资产状态则记录在区块链账本中。
一笔典型链上转移可概括为:
- 用户 A 在钱包中创建向用户 B 地址转移资产的交易;
- 钱包使用私钥完成数字签名;
- 交易被广播到网络;
- 节点按协议规则验证签名、余额与交易格式;
- 矿工或验证者将交易纳入区块;
- 网络继续在后续区块或验证流程中形成更强的确认;
- 链上状态更新,用户 B 地址对应的可支配余额发生变化。
这种模式让持有人能够更直接地控制资产,也让他们承担更直接的责任。私钥或助记词丢失、钓鱼攻击、恶意授权、错误转账都可能造成资产损失,而且没有传统银行账户中常见的撤销、追回或客服纠错等救济措施。
| 持有方式 | 私钥控制者 | 主要优点 | 主要风险 |
|---|---|---|---|
| 硬件钱包等自托管 | 用户 | 私钥可离线保存,控制权直接 | 丢失助记词、操作失误、物理保管风险 |
| 软件钱包 | 用户或用户设备 | 使用便利、可直接连接链上应用 | 恶意软件、钓鱼、授权欺骗 |
| 交易所或托管账户 | 平台或托管方 | 交易和法币出入金便利 | 平台运营、资产隔离、网络安全与挤兑风险 |
去中心化交易允许用户通过钱包与智能合约直接交互,但中介仍然存在。现实市场中,大量 BTC、ETH 交易仍由中心化交易所撮合和托管。在不同模式下,银行、券商和中央登记系统承担的部分职能,转由交易所、托管商、钱包服务商、节点运营者、预言机和智能合约开发者等角色共同承担。
稳定币是其中的重要媒介。许多加密资产交易不直接以法币结算,而是借助稳定币形成交易对和链上流动性。因此,稳定币连接着法币体系、交易平台与链上结算活动,是加密资产市场的一项基础设施。它的储备、赎回和发行人风险仍需单独评估。
五、全球监管关注什么?
不同司法辖区的具体制度各不相同,监管讨论已逐渐转向如何按照活动、风险和责任主体把这类资产纳入规则。
金融稳定理事会提出的全球框架强调“相同活动、相同风险、相同监管”,并要求监管者关注治理、风险管理、信息披露、跨境协作,以及多功能中介机构可能产生的利益冲突和风险传导。(FSB《加密资产活动和市场监管、监督与监管高层建议》)
| 地区 | 监管逻辑与重点 |
|---|---|
| 中国大陆 | 对虚拟货币及相关业务保持严格风险防范立场;2026 年发布的通知明确,虚拟货币不具有与法定货币等同的法律地位,并将相关非法金融活动及相关协助行为纳入风险处置框架。(中国证监会通知) |
| 美国 | 更强调资产与活动的具体事实和法律属性;SEC 关注可能构成证券的发行、注册与披露,CFTC 则将 Bitcoin 等虚拟货币视为《商品交易法》下的商品,并持续提示现货和衍生品交易风险。(SEC 说明,CFTC 风险提示) |
| 欧盟 | MiCA 建立覆盖加密资产发行、交易准入与服务商等事项的统一规则框架,但并非所有数字资产都自动落入同一监管类别。(MiCA 正式文本) |
| 香港 | 对面向香港经营或积极营销的中心化虚拟资产交易平台实施牌照与监管安排,并要求同时处理证券型与非证券型 Token 的适用边界。(香港证监会 VATP 页面) |
| 新加坡 | 以支付服务与风险管理为切入点,重点关注数字支付 Token 服务、反洗钱、技术风险和用户保护。(MAS PSN05) |
监管制度不同,相关风险依然存在。IMF 提醒,随着加密资产市场与既有金融机构、资本流动和支付体系的联结增强,宏观金融稳定、金融完整性和消费者保护问题都需要持续监测。(IMF《Digital Payments and Finance》)
六、金融基础设施视角:资产转移逻辑发生了什么变化
传统金融中的资产生命周期,通常分布在负责发行、登记、托管、交易、清算和结算的多个机构与系统之间。链上原生资产试图把其中一部分规则放进一个可验证的协议环境:资产按规则生成,地址记录状态,签名授权转移,共识机制确认账本更新。
这里的变化并不限于“支付更快”。资产记录、交易执行与结算确认可以在同一可编程账本中紧密耦合。BIS 关于下一代货币金融体系的研究也将代币化的潜力概括为整合信息传递、对账与资产转移,同时强调可信货币、法律基础和可靠结算资产仍是金融体系的关键。(BIS《Annual Economic Report 2025》)
加密资产改变了中介的边界:
- 传统体系中,银行、券商、中央证券存管机构、中央对手方与央行,承担账户管理、托管、登记、清算或最终结算等不同职能;
- 链上体系中,交易所、钱包服务商、托管商、节点服务商、验证者、智能合约与预言机,重新组合了这些功能;
- 原有的信用、流动性、操作和法律风险,也随之转化为私钥风险、协议风险、智能合约风险、治理风险、托管风险与跨链风险。
Bitcoin 和 Ether 可以看作一场有关“如何组织资产基础设施”的实验。它们表明,资产生成、所有权记录、转移验证和状态确认,可以在开放网络中以不同方式运行。这也说明,金融基础设施从来不只是技术问题。信用来源、法律确定性、责任承担、风险隔离和监管可达性,仍然决定一项资产安排能否进入大规模金融活动。
未来,比起某一种 Token 的短期价格,更值得关注的是哪些资产会被代币化、哪些交易后流程会被重构,以及传统金融基础设施将如何与链上系统连接。
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/what-is-cryptoasset