一位在美国工作的家长,要给在德国读书的孩子汇 1 万美元学费。去大银行办电汇,到账的欧元按银行给的汇率折算,比外汇市场的中间价少了两三百美元,电汇手续费另算。换成手机上的汇款 App,页面上列明一笔固定费用和一个汇率,合计四五十美元。还有朋友建议用美元稳定币 USDC 转过去,说链上手续费只有几美分。真走一遍,买币、转账、在交易所卖成欧元、再提现到德国的银行账户,每一步都有收费。
三种走法差这么多,钱花在了哪里?2026 年 10 月,国际清算银行(Bank for International Settlements, BIS)发布第 1385 号工作论文《跨境支付的竞争通道:银行、金融科技与稳定币》(Competing rails for cross-border payments: banks, fintechs, and stablecoins),作者是哈佛商学院的 Wenxin Du、Catherine Huang 和 David Scharfstein[1]。这篇论文用同一套口径,把三条通道的成本放在一起算,并逐段列出每一笔费用发生在哪里。它是 2026 年 6 月第 25 届 BIS 年会的会议论文,文后附有国际货币基金组织(International Monetary Fund, IMF)Tobias Adrian 的评论[2]。
这篇文章沿着那 1 万美元,看三条通道各自怎么走、账户怎么变、钱扣在哪一段,再看论文的局限和 IMF 补充的证据。
一、用同一把尺子量三条通道
1. 论文要回答的问题
过去十年,很多国家建起了快速支付系统,国内转账几秒到账、几乎免费。跨境零售支付的变化慢得多。二十国集团(Group of Twenty, G20)的目标,是把汇出 200 美元的平均成本降到 3% 以下;按金融稳定理事会(Financial Stability Board, FSB)2025 年的数据,全球平均成本仍在 6.5% 左右[2]。
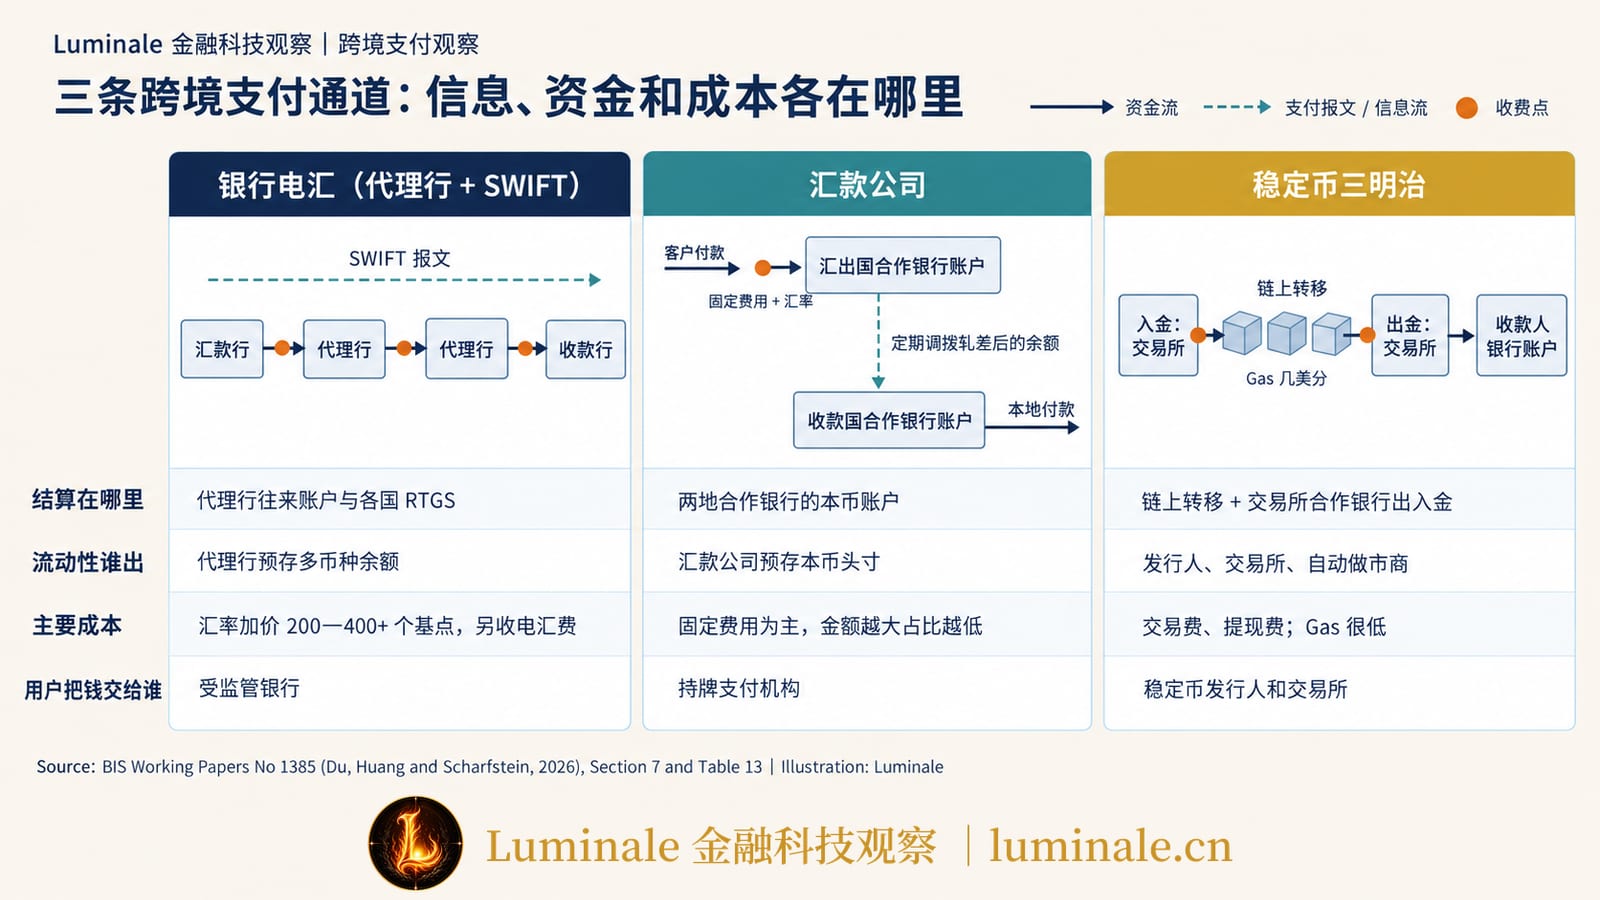
论文比较三条通道。第一条是传统银行电汇,经代理行网络转账,用环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, SWIFT)的网络传报文。第二条是非银行的汇款公司(Money Transfer Operator, MTO),比如 Wise、Remitly、西联的数字业务。第三条是稳定币,常见做法是论文所说的稳定币三明治:汇款人把本国货币换成美元稳定币,在公链上转给对方,收款人再换回当地货币。
2. 全程成本怎么算
不同机构收钱的方式不一样。银行常把成本藏在汇率里,汇款公司通常列明固定费用,稳定币通道则按交易所手续费、提现费和链上费用分开收。只看手续费,或只看汇率,都会看错。
论文的办法是统一计算全程成本(all-in cost):
基准汇率有两种。没有时间戳的数据,用彭博纽约收盘价;有时间戳的数据,用彭博每 30 分钟一次的可成交报价(BFIX)[1]。
3. 数据从哪里来
论文用了五类数据[1]:
- 世界银行的全球汇款价格数据库(Remittance Prices Worldwide, RPW),按季度发布,覆盖 300 多条汇款通道,汇款金额固定为 200 美元和 500 美元两档,主要是发达国家汇往发展中国家;
- 作者从四家主要汇款公司网站上每 30 分钟抓取一次的报价,覆盖约 100 条通道,金额分 200 美元、500 美元、1 万美元、5 万美元四档,从 2026 年 1 月开始采集;
- 一家社区银行和一家教育机构 2024—2025 年通过同一个企业对企业(Business-to-Business, B2B)金融科技平台发出的外汇电汇记录;
- 作者本人通过大型国际银行做的少量电汇;
- 加密资产市场数据,包括 CoinDesk 汇总的稳定币对法币成交价和成交量、各交易所的费率、Token Terminal 的链上费用数据,以及 Dune 上的链上外汇交易数据。
为了按货币比较,论文把货币分成四档。第一档是美元、欧元、日元、英镑;第二档是其余七种十国集团货币,加上港币和新加坡元;第三档是 BIS 三年期外汇调查里交易量最大的十种新兴市场货币,包括人民币、印度卢比、韩元、墨西哥比索、新台币、巴西雷亚尔、南非兰特、波兰兹罗提、印尼卢比和土耳其里拉;其余货币都归入第四档[1]。
4. 批发外汇市场的点差
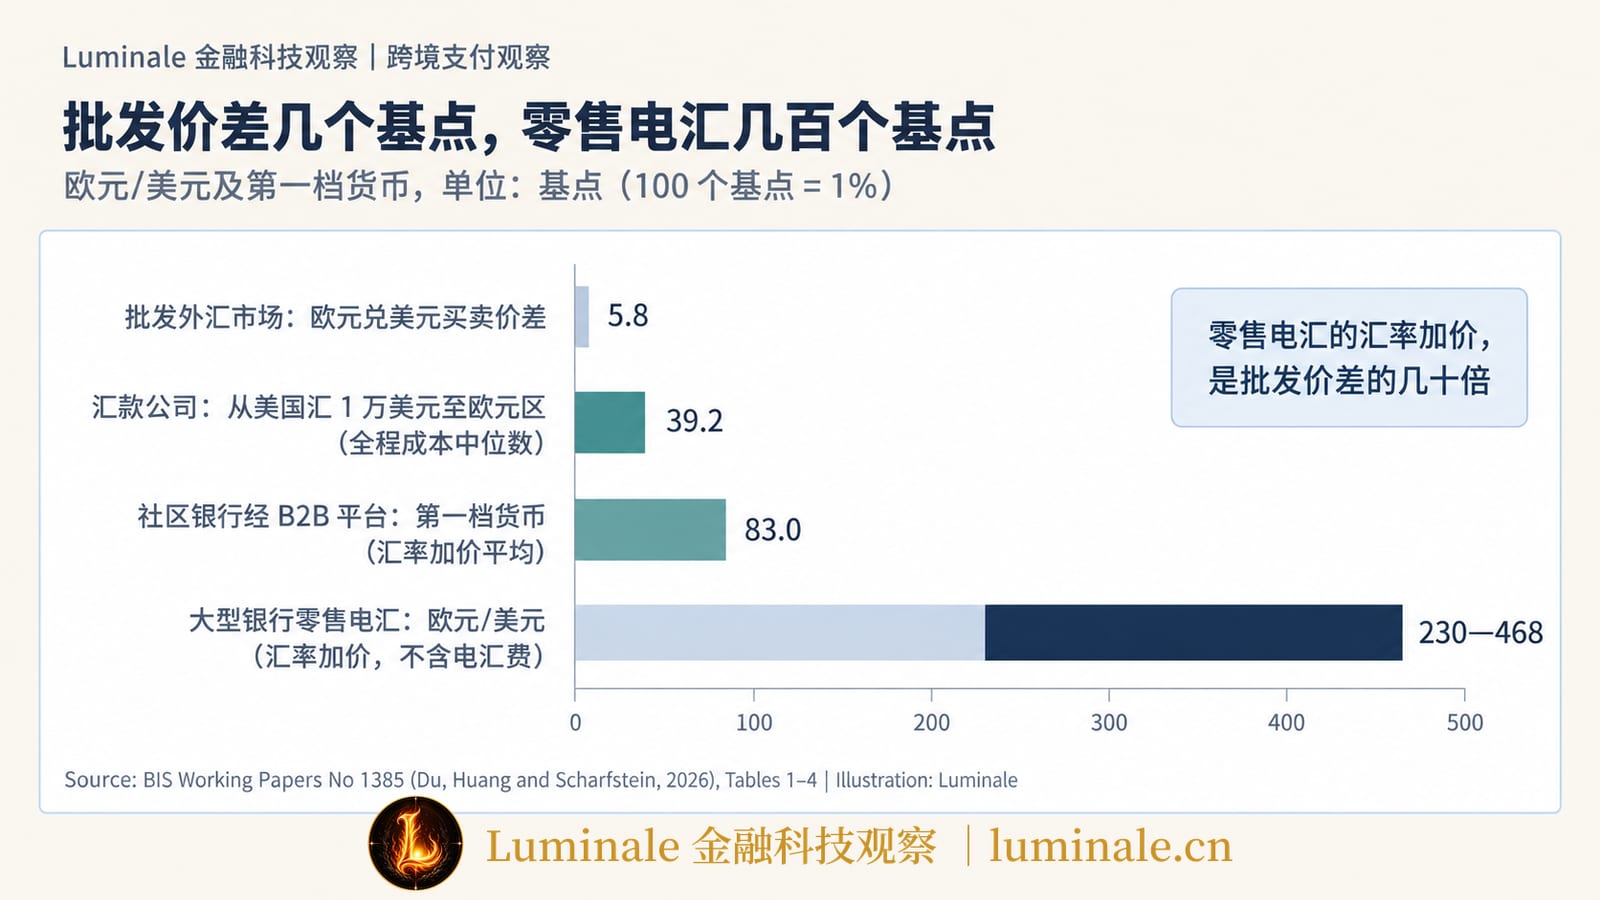
全文的参照系是批发外汇市场。BIS 2025 年三年期调查显示,2025 年 4 月全球外汇市场日均交易额约 9.5 万亿美元,涉及美元的约 8.5 万亿美元。按 2020—2025 年彭博纽约收盘报价计算,欧元、日元、英镑兑美元的平均买卖价差分别约为 5.8、7.1 和 9.0 个基点,人民币兑美元约 3.7 个基点[1]。
主要货币在批发市场上换一次汇,成本只有几个基点。零售客户付的成本动辄几十到几百个基点,这个差距没办法用外汇市场缺乏流动性来解释。论文据此判断,差价来自支付通道本身的摩擦、资产负债表占用、监管约束和定价权[1]。
5. 三条通道的结构对照
| 维度 | 银行电汇(代理行 + SWIFT) | 汇款公司 | 稳定币三明治 |
|---|---|---|---|
| 信息怎么传 | SWIFT 报文,多家代理行逐家转发 | 汇款公司自己的系统,加上各国当地支付系统 | 区块链交易记录,加上交易所和出入金服务商的系统 |
| 钱在哪里结算 | 代理行之间的往来账户,以及各国国内的实时全额结算系统 | 汇款公司在各国合作银行开立的本币账户,跨境只调拨轧差后的余额 | 稳定币在链上转移,两端法币在交易所及其合作银行的账户里进出 |
| 流动性谁出 | 代理行预存多个币种的余额,并需要日间透支安排 | 汇款公司在各国预存本币头寸,并做外汇对冲 | 稳定币发行人、中心化交易所、链上自动做市商 |
| 主要成本在哪 | 汇率加价,零售常见 200—400 个基点以上,另加电汇费 | 固定费用加明示汇率,金额越大,占比越低 | 交易所手续费、提现费、链上费用,固定收费对小额影响大 |
| 用户把钱交给谁 | 受监管的银行,有存款保险和法律追索渠道 | 持牌支付机构,客户资金由合作银行保管 | 稳定币发行人和交易所,监管框架还在建立 |
表中内容根据论文第 7 节和表 13 整理[1]。
二、银行电汇:贵在代理行链条和零售定价
1. 代理行模式的三项成本
银行不可能和全世界每一家银行都直接开户。A 国客户给 B 国收款人汇款时,汇款行通常要通过一家或几家代理行转账。代理行之间互相开立往来账户(nostro/vostro),结算靠调整这些账户的余额,或者进入各国国内的实时全额结算系统(Real-Time Gross Settlement, RTGS)。SWIFT 只负责传递标准化的支付报文,本身不做结算[1]。这套流程的细节,可以参考《一笔跨境汇款到底经历了什么?从代理行、SWIFT到全球支付改革》。
论文认为,这种架构有三项成本来源[1]。
第一,一笔付款常常要经过好几家代理行,每一家都收手续费或在汇率上加价,汇款人事先也不确定对方最终能收到多少。
第二,代理行要在多个币种上预存余额,用来完成付款、应对日间资金进出的时间差。这些余额占用资产负债表,受资本和流动性监管约束,常常还需要日间透支安排。成本最终通过手续费和汇率加价收回来。
第三,反洗钱和反恐怖融资(Anti-Money Laundering / Countering the Financing of Terrorism, AML/CFT)规则要求做制裁筛查、客户尽职调查和交易监测。这些检查在链条上的每一家银行都可能重复一遍,导致处理变慢、补充资料,甚至直接退汇。
2. 8 笔电汇的汇率加价
零售外汇电汇的逐笔成本,市面上没有系统公开的数据。作者用自己通过大型国际银行做的 8 笔电汇做了一个小样本[1]:
| 日期 | 汇出币种 | 汇入币种 | 汇款行 | 收款行 | 汇率加价(基点) |
|---|---|---|---|---|---|
| 2024-11-18 | 欧元 | 美元 | 德国大型银行 | 美国大型银行 | 365.5 |
| 2025-06-26 | 美元 | 欧元 | 美国大型银行 | 法国地区性银行 | 230.2 |
| 2025-07-22 | 欧元 | 瑞典克朗 | 美国大型银行 | 北欧大型银行 | 198.6 |
| 2025-08-01 | 欧元 | 美元 | 法国大型银行 | 美国大型银行 | 457.8 |
| 2025-08-01 | 欧元 | 美元 | 法国大型银行 | 美国大型银行 | 467.8 |
| 2025-11-28 | 瑞士法郎 | 美元 | 瑞士大型银行 | 美国大型银行 | 309.2 |
| 2026-01-06 | 美元 | 欧元 | 美国大型银行 | 德国地区性银行 | 299.5 |
| 2026-01-16 | 新加坡元 | 美元 | 新加坡大型银行 | 美国大型银行 | 313.7 |
表中资料来源:论文表 2,汇率加价相对彭博纽约下午 5 点收盘价计算[1]。
欧元和美元之间的电汇,汇率加价在 230 到 470 个基点之间;瑞士法郎、新加坡元兑美元也都超过 300 个基点。这还只是藏在汇率里的部分,电汇手续费没有算进去,所以只能看作下限[1]。
拿批发市场对比,欧元兑美元的买卖价差不到 6 个基点,零售电汇的汇率加价是它的几十倍。
3. 作者的判断:定价权
这些汇款行都是大型国际银行,能直接进入批发外汇市场,有庞大的代理行网络和充足的往来账户余额,很多结算和流动性成本可以在内部消化。作者因此认为,市场准入和代理行成本不太可能完全解释这几百个基点,数据更像是反映了大银行在零售换汇业务上的显著定价权[1]。
这个判断建立在 8 笔个人交易上,样本很小。论文自己也称之为一组用于提供透明度的“轶事性数据”。读者可以把它看作一个方向性的证据,不宜推广成“所有银行电汇都收 3% 到 4%”。
4. 社区银行租用金融科技平台
同一章里还有一组对照数据。一家美国社区银行没有自己的代理行网络,它的外汇电汇通过一个 B2B 金融科技平台发出,平台每笔收 8 美元固定费用。论文统计了这家银行和一家教育机构的历史电汇[1]:
- 第一档货币(英镑、欧元、日元)平均汇率加价约 83 个基点;
- 第二档货币平均约 96 个基点,其中港币和新加坡元偏高,约 145 个基点;
- 第三档货币平均约 345 个基点,第四档平均约 322 个基点,各币种差异很大。
主要货币上,社区银行通过平台发出的电汇,加价在 80 到 100 个基点之间,大银行在 300 个基点以上。论文的解读是,社区银行可以把自己的客户关系和金融科技公司的支付技术结合起来,租用对方的技术栈,大幅降低跨境支付服务的成本[1]。对没有能力自建代理行网络的中小银行,这是一个现实的选择。新兴市场货币是例外,这个平台对第三、四档货币的风险定价更保守,有些币种比面向个人的汇款公司做小额汇款还贵。
5. 慢在最后一公里
银行电汇常被描述为 T+1 到 T+3 到账。论文引用 SWIFT 2024 年的数据:SWIFT 网络上约 90% 的跨境支付在一小时内到达收款行。跨境传输这一段通常很短,端到端的延迟大多出在收款行把钱记入客户账户的“最后一公里”,原因是合规检查和银行后台系统的批处理[1]。这和栏目此前的分析一致,可以参考《钱已经到达收款国,为什么还要几个小时?——跨境支付真正的瓶颈正在转向“最后一公里”》。
SWIFT 全球支付创新(global payments innovation, gpi)和 ISO 20022 报文标准,提升了跨境支付的可追踪性和数据质量。论文的看法是,即便有了这些改进,银行电汇和国内数字支付相比仍然贵、慢、不透明[1]。SWIFT 推出的 Swift Payments Scheme 要求事先披露费用和汇率,针对的就是这里的问题,详见《Swift Payments Scheme:跨境支付为什么需要一套新规则?》。报文标准本身,可以参考《ISO 20022是什么?理解下一代支付基础设施的共同语言》。
三、汇款公司:让一笔跨境付款变成两笔境内支付
1. 预存头寸和内部轧差
Wise、Remitly、Revolut、西联和速汇金这类公司,持有货币服务或支付机构牌照,不持有银行牌照。它们改造了代理行模式,但没有完全替代它[1]。
做法是在每个国家通过合作银行开立本币账户,并预先存入资金。A 国客户给 B 国汇款时,汇款公司在 A 国收款,在 B 国直接用本地账户里的余额付款。客户发起汇款的那一刻,并没有资金跨境。反方向的客户汇款在公司内部相互抵消,只有抵消后剩下的差额,才通过批发外汇市场或跨境银行转账来调拨。再加上数字化的开户、了解你的客户(Know Your Customer, KYC)和运营流程,单笔处理成本明显下降。价格方面,它们通常在汇款前就列明一笔固定费用和一个汇率[1]。
2. 账户怎么变
还用开头那笔 1 万美元学费。假设汇款公司在美国和德国各有一家合作银行,汇率按 1 美元兑 0.87 欧元简化计算,暂不考虑费用。
| 步骤 | 美国一侧(美元) | 德国一侧(欧元) |
|---|---|---|
| 汇款前 | 汇款公司在美国合作银行的账户:已有余额 | 汇款公司在德国合作银行的账户:预存 50 万欧元 |
| 家长付款 | 家长存款 −10,000;汇款公司账户 +10,000 | 无变化 |
| 汇款公司付款 | 无变化 | 汇款公司账户 −8,700;孩子账户 +8,700 |
| 汇款后 | 汇款公司美元头寸增加 | 汇款公司欧元头寸减少 |
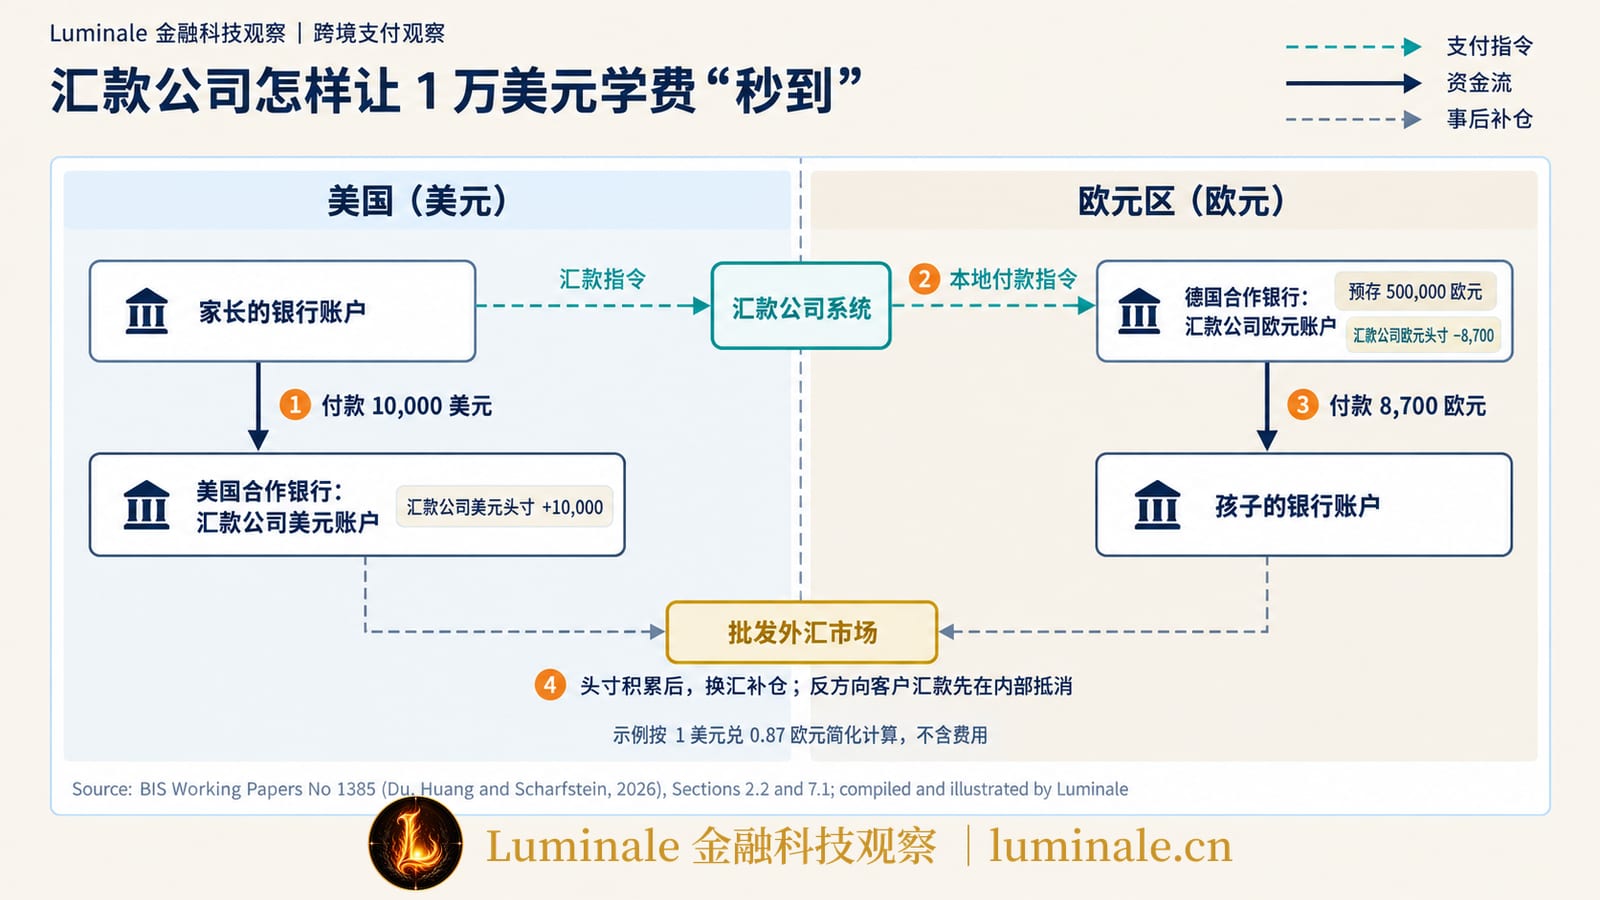
客户感受到的即时到账,来自汇款公司事先在收款国放好的那笔钱。论文的说法是,结算通过预先布置的流动性和内部轧差完成,底层资金在交易发生时不需要跨境移动[1]。
客户付给汇款公司的钱,存放在合作银行的账户里,由合作银行保管。这和国内支付机构的客户备付金有相似之处,可以参考《支付宝里的钱和银行卡里的钱,是一回事吗?一文讲清“备付金”》。
3. 金额越大越便宜
论文表 3 统计了三家主要汇款公司从美国汇出的报价(2026 年 1 月 23 日至 5 月 3 日,每 30 分钟采集一次,每条通道选成本最低的入金和出金方式);图 1 用其中 1 月 23—30 日一周的数据,按货币档位画出中位成本[1]。
| 收款币种 | 档位 | 200 美元 | 500 美元 | 1 万美元 | 5 万美元 |
|---|---|---|---|---|---|
| 欧元 | 1 | 174.9 | 101.5 | 39.2 | 39.3 |
| 英镑 | 1 | 194.2 | 153.7 | 41.1 | 38.6 |
| 日元 | 1 | 262.0 | 213.1 | 107.0 | 116.9 |
| 加拿大元 | 2 | 217.1 | 176.7 | 37.8 | 33.6 |
| 瑞士法郎 | 2 | 243.9 | 194.9 | 146.8 | 140.6 |
| 港币 | 2 | 213.2 | 177.5 | 121.7 | 120.8 |
| 印度卢比 | 3 | 212.6 | 109.5 | 26.0 | 26.7 |
| 人民币 | 3 | 200.5 | 166.5 | 94.6 | 80.0 |
| 墨西哥比索 | 3 | 292.0 | 200.3 | 76.8 | 69.7 |
| 菲律宾比索 | 4 | 227.3 | 198.8 | 152.1 | 155.4 |
| 秘鲁索尔 | 4 | 486.5 | 346.7 | 254.2 | 237.4 |
| 尼日利亚奈拉 | 4 | 85.6 | 57.2 | −16.6 | −9.6 |
表中为全程成本中位数,单位为基点,节选自论文表 3[1]。
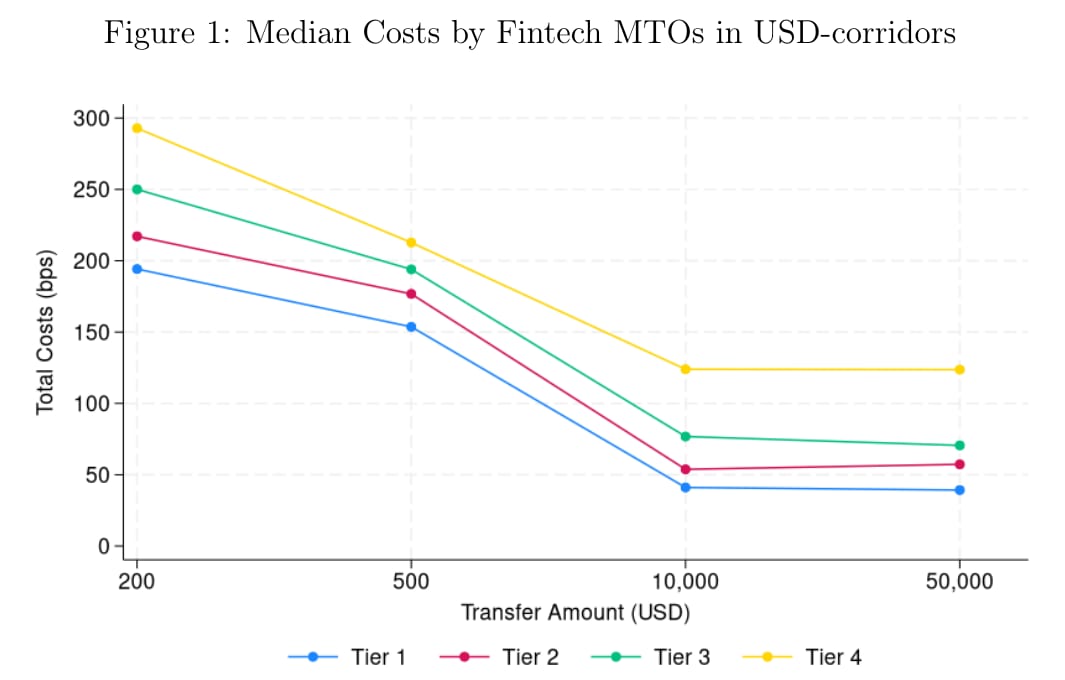
200 美元的小额汇款,中位成本从第一档的约 200 个基点到第四档的近 300 个基点。汇到 1 万美元时,第一、二档降到约 40—60 个基点,第三、四档约 80—130 个基点。超过 1 万美元后,成本基本不再下降。论文的解释是固定费用:200 美元时,几美元的固定费用就占 1% 以上,到了 1 万美元就可以忽略不计[1]。
开头那位家长用汇款 App 汇 1 万美元去欧元区,按中位数约 39 个基点,也就是 39 美元左右,比大银行电汇的汇率加价少了一个数量级。
4. 不同货币的成本差距
金额变大,成本下降,但不同货币之间的差距没有消失。汇 5 万美元时,第四档货币的中位成本仍约为第一档的三倍。日元在第一档里明显偏贵,瑞士法郎、港币在 1 万美元时仍在 120—150 个基点左右。新兴市场货币内部差异更大:印度卢比、印尼卢比的大额汇款成本较低,1 万美元时分别约 26 和 74 个基点;波兰兹罗提、菲律宾比索和几种拉美货币,即使汇大额也在 150—250 个基点以上[1]。
论文认为,汇款公司依然依靠受监管的合作银行和批发外汇市场来处理剩余头寸,所以不同档位货币之间的成本差异会持续存在[1]。它们绕开代理行的程度因通道而异,取决于当地的资本管制、国内支付基础设施,以及能否方便地在当地开立银行账户。
5. 负成本是如何产生的
表里有一个特别的数字:汇往尼日利亚的 1 万美元,中位成本是 −16.6 个基点,阿根廷比索的部分档位也是负数。论文的解释是资本管制造成的平行汇率。在资本管制较严的国家,当地居民愿意付出溢价把钱转到境外,汇款公司把钱汇进这些国家时,能拿到比官方基准更好的汇率[1]。
四、稳定币三明治:链上一段几乎免费,两端重新收费
1. 四项成本
稳定币常被宣传为跨境支付的最佳用途:即时到账,几乎免费。论文把一笔稳定币汇款的全程成本拆成四项[1]:
- 法币和稳定币之间兑换时的汇率成本;
- 交易所收取的交易手续费;
- 在链上转移稳定币的交易费用,也就是 Gas;
- 法币入金和出金的费用,比如交易所的佣金和提现费。
稳定币本身是什么、怎么维持与美元一比一,可以参考《一篇文章读懂稳定币:它到底是怎么“稳定”下来的?》。
2. 一笔 100 美元的单层三明治
论文图 2 给了一个具体例子:美国的 A 通过 Coinbase 买入 USDC,在以太坊上转给 B,B 在 Kraken 上卖成欧元,再提现到欧元区的银行账户[1]。
| 步骤 | 发生在哪里 | 费用 | 操作后的余额 |
|---|---|---|---|
| A 用美国银行账户通过 ACH 入金 | 美国银行体系 → Coinbase | 0 | Coinbase 账户 100 美元 |
| 买入 USDC | Coinbase | 论文示例中为 0 | 100 USDC |
| 在以太坊上转给 B 的 Kraken 账户 | 以太坊 | Gas 约 0.19 美元;Kraken 入金 0 | 99.81 USDC |
| 把 USDC 卖成欧元 | Kraken | 交易费 1%,另有交易所汇率相对彭博基准的价差 | 约 98.8 USDC 按交易所汇率折成的欧元 |
| 通过单一欧元支付区(Single Euro Payments Area, SEPA)提现到 B 的银行账户 | Kraken → 欧元区银行体系 | 提现费 1 欧元 | 上一行金额减 1 欧元 |
表中资料来源:论文图 2[1]。
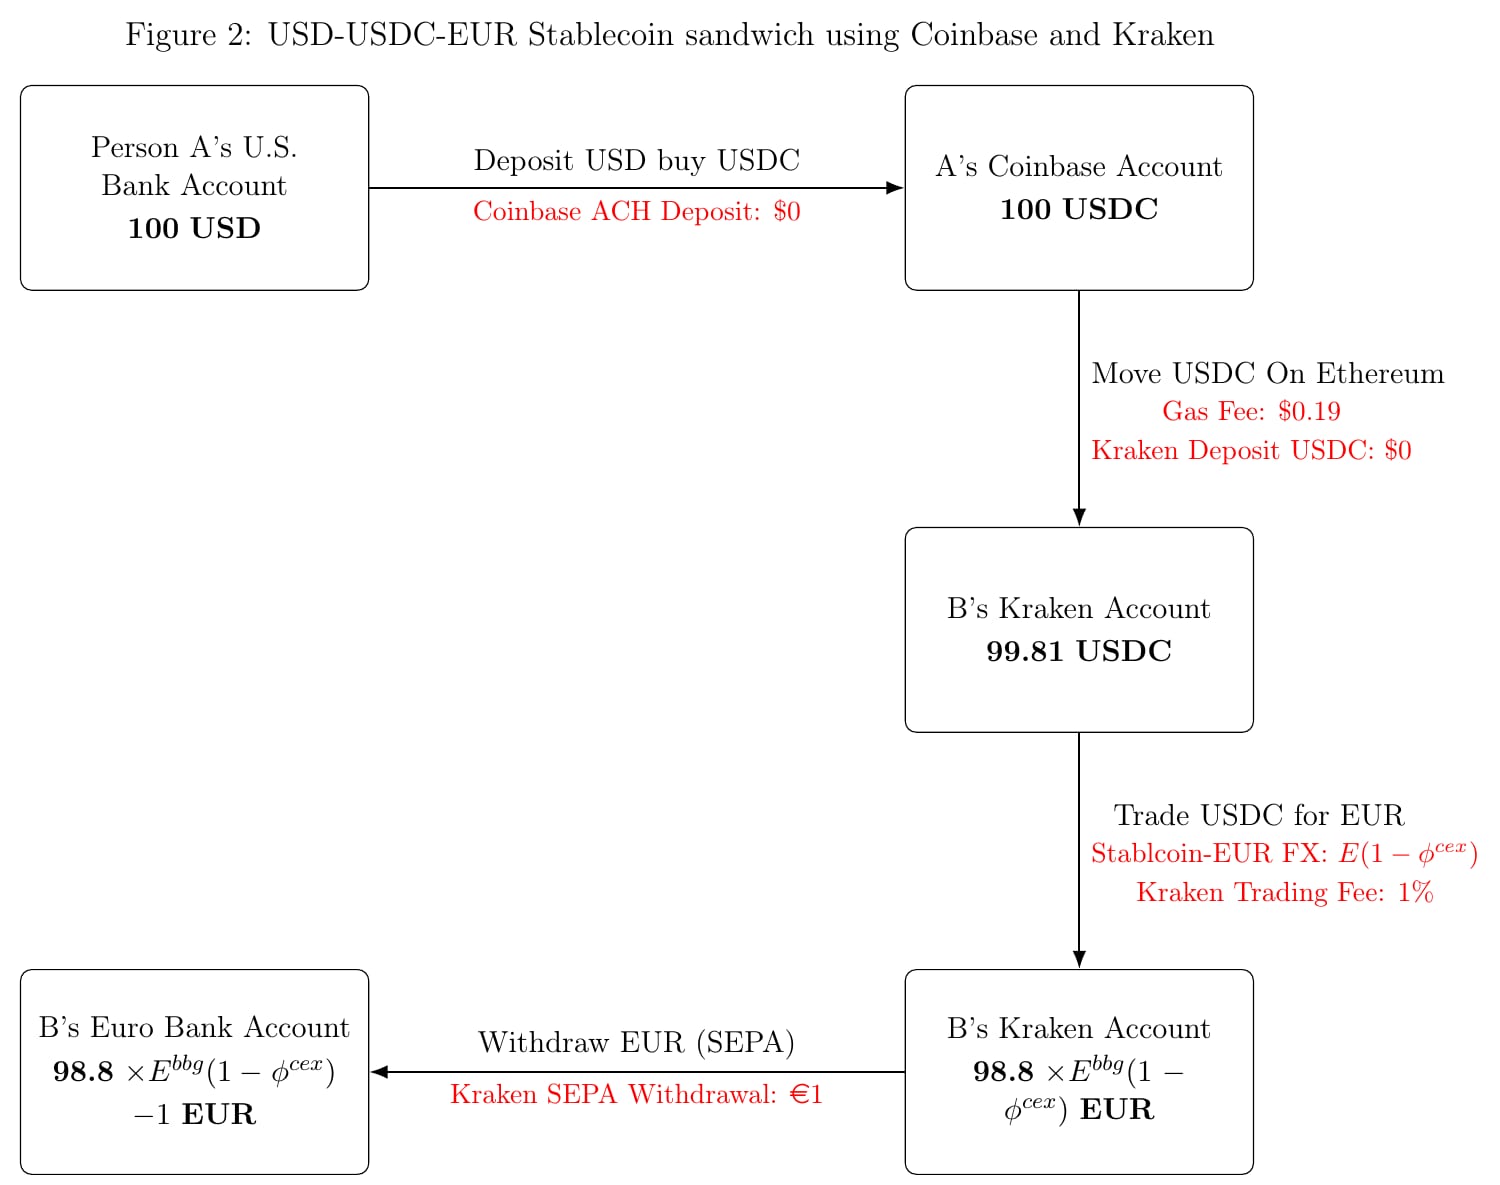
链上转账这一步只花了 0.19 美元。费用的大头在 Kraken:1% 的交易费,加上 1 欧元的固定提现费,在 100 美元这个金额上又相当于 1% 多一点。如果交易所给的汇率恰好等于彭博基准,这笔 100 美元的汇款,全程成本也在 2% 以上。金额放大到 1 万美元,Gas 和提现费可以忽略,1% 的交易费成了主要成本。Adrian 在评论里把论文这部分证据概括为总成本约 150 个基点[2]。论文还提醒,这个例子没有算代币提现费,也没有算把资产从一条链转到另一条链时可能产生的跨链桥费用[1]。
3. 各项费用的量级
链上费用确实很低。论文表 8 统计了 2023 年 4 月到 2026 年 4 月各条链每日交易费中位数的平均值:以太坊约 1.50 美元,Tron 约 0.06 美元,BNB 链约 0.03 美元,Arbitrum 和 Base 两条以太坊二层网络各约 0.04 美元[1]。相对动辄几百、几千美元的跨境汇款,这些费用几乎可以忽略。
交易所的收费不低。论文表 9 显示,在样本的六家中心化交易所中,有五家的现货交易费在 0 到 60 个基点之间,挂单方付费较低,吃单方付费较高;Kraken 对月交易额不到 1 万美元的用户统一收 1%。入金大多免费或很便宜,提现常有固定费用:Coinbase 用美元电汇提现收 25 美元,Kraken 的欧元 SEPA 提现收 1 欧元[1]。固定提现费的存在,让稳定币通道和汇款公司一样有规模效应,金额越小,费用占比越高。
4. 两种稳定币的双层三明治
如果有欧元稳定币,汇率兑换可以搬到链上完成。论文图 3 的路径是:美元 → USDC → 在去中心化交易所 Uniswap 上换成欧元稳定币 EURC → 提现成欧元[1]。
去中心化交易所没有做市商报价,价格由自动做市商(Automated Market Maker, AMM)的资金池决定。以最常见的恒定乘积模型为例,池子里放着一定数量的 USDC 和 EURC,欧元兑美元的价格就是两种代币数量之比;有人用 USDC 换走 EURC,两边数量变化,价格随之移动,套利者会把它拉回到接近传统外汇市场的水平[1]。去中心化交易所和自动做市商依靠智能合约运行,相关背景可以参考《智能合约、可编程性与链上结算:金融交易自动化的基础》。
这条路径的费用包括[1]:
- 把 USDC 从 Coinbase 转到自托管钱包、在 Uniswap 上兑换、把 EURC 转到 Kraken,共三次 Gas,全部走以太坊约 0.6 美元;
- Uniswap 的协议费,示例中为交易金额的 0.05%;
- Kraken 的 1 欧元 SEPA 提现费。
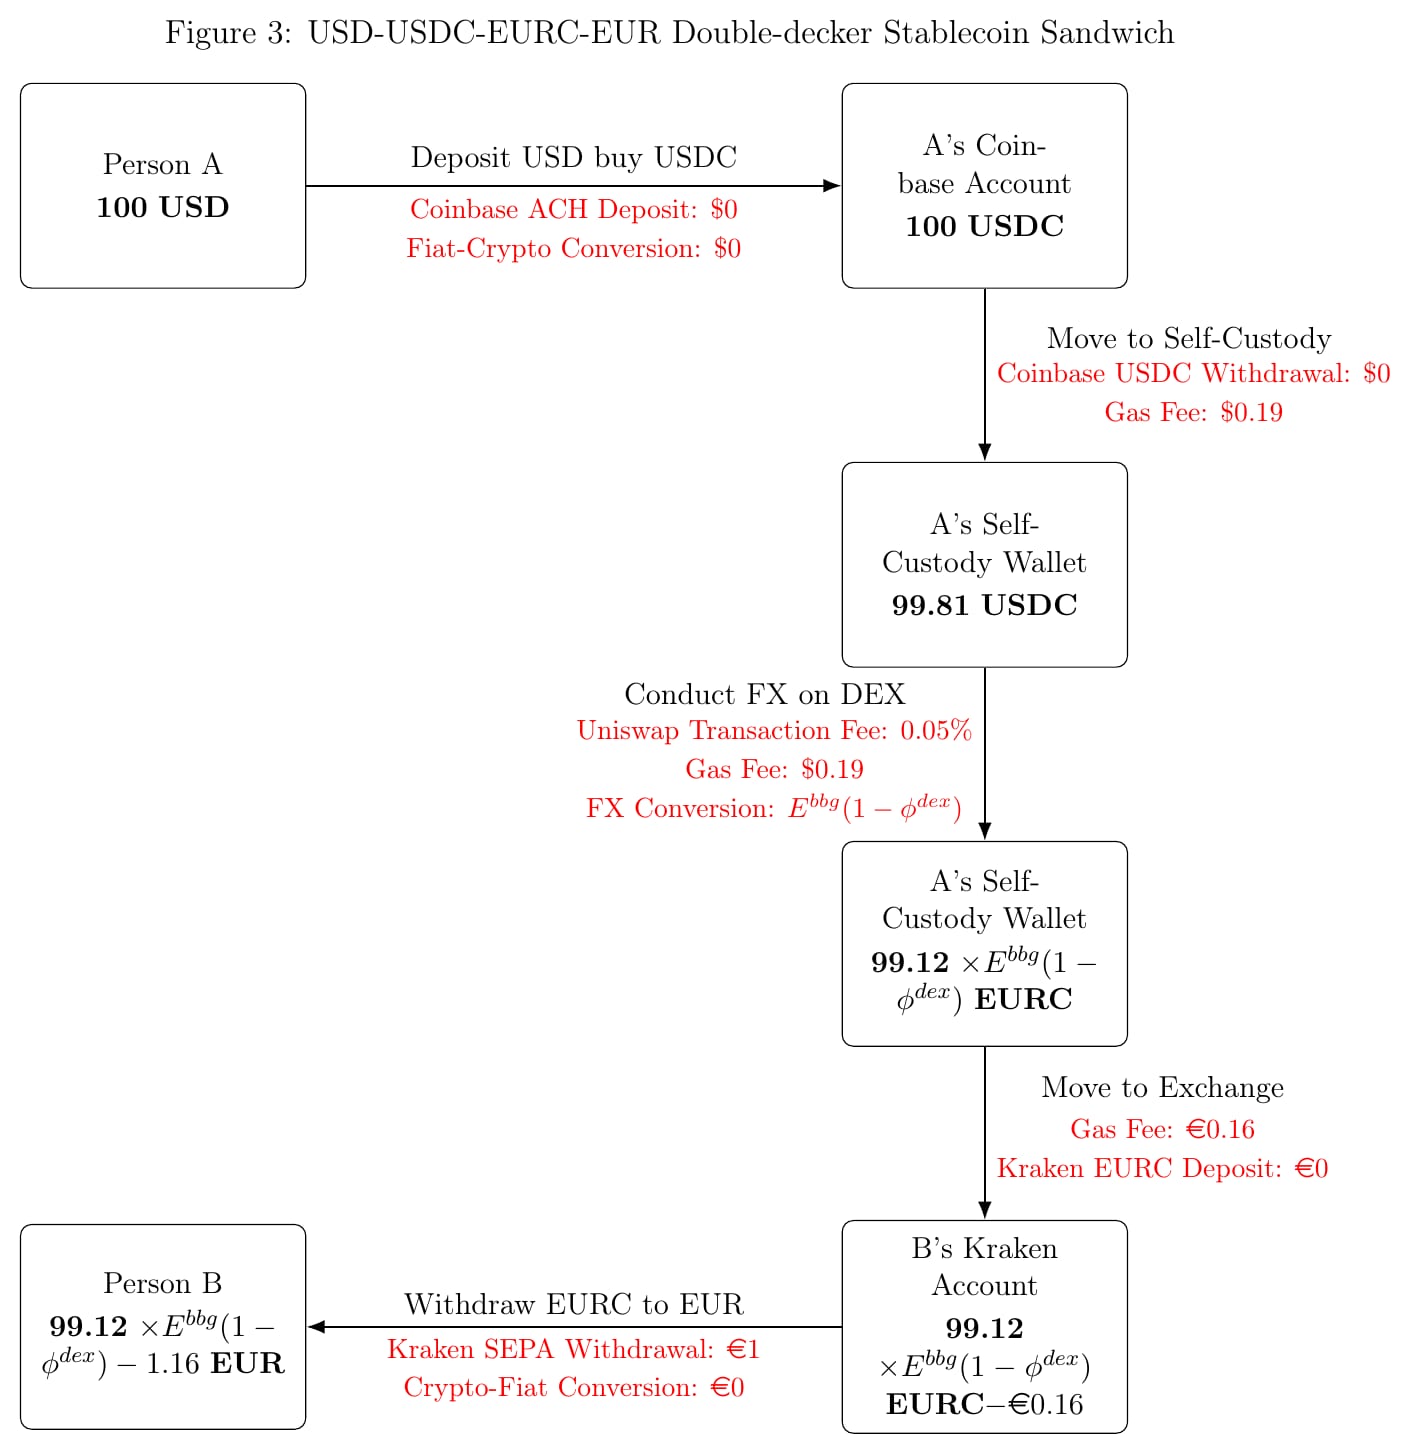
协议费比 Kraken 的 1% 交易费低得多。问题在于去中心化交易所不做反洗钱和 KYC 检查,也没有银行关系,法币进出仍要依靠中心化交易所、面向加密资产的银行,或 MoonPay、Transak、Banxa 这类第三方服务商[1]。用户还要持有以太币之类的原生代币来支付 Gas,原生代币的性质可以参考《什么是加密资产?从 Bitcoin、Ether 到无支持资产的金融逻辑》。
论文的结论是,双层三明治把汇率的价格发现去中心化了,中介依然存在,法币进出离不开中心化机构[1]。
5. 交易所在做代理行的事
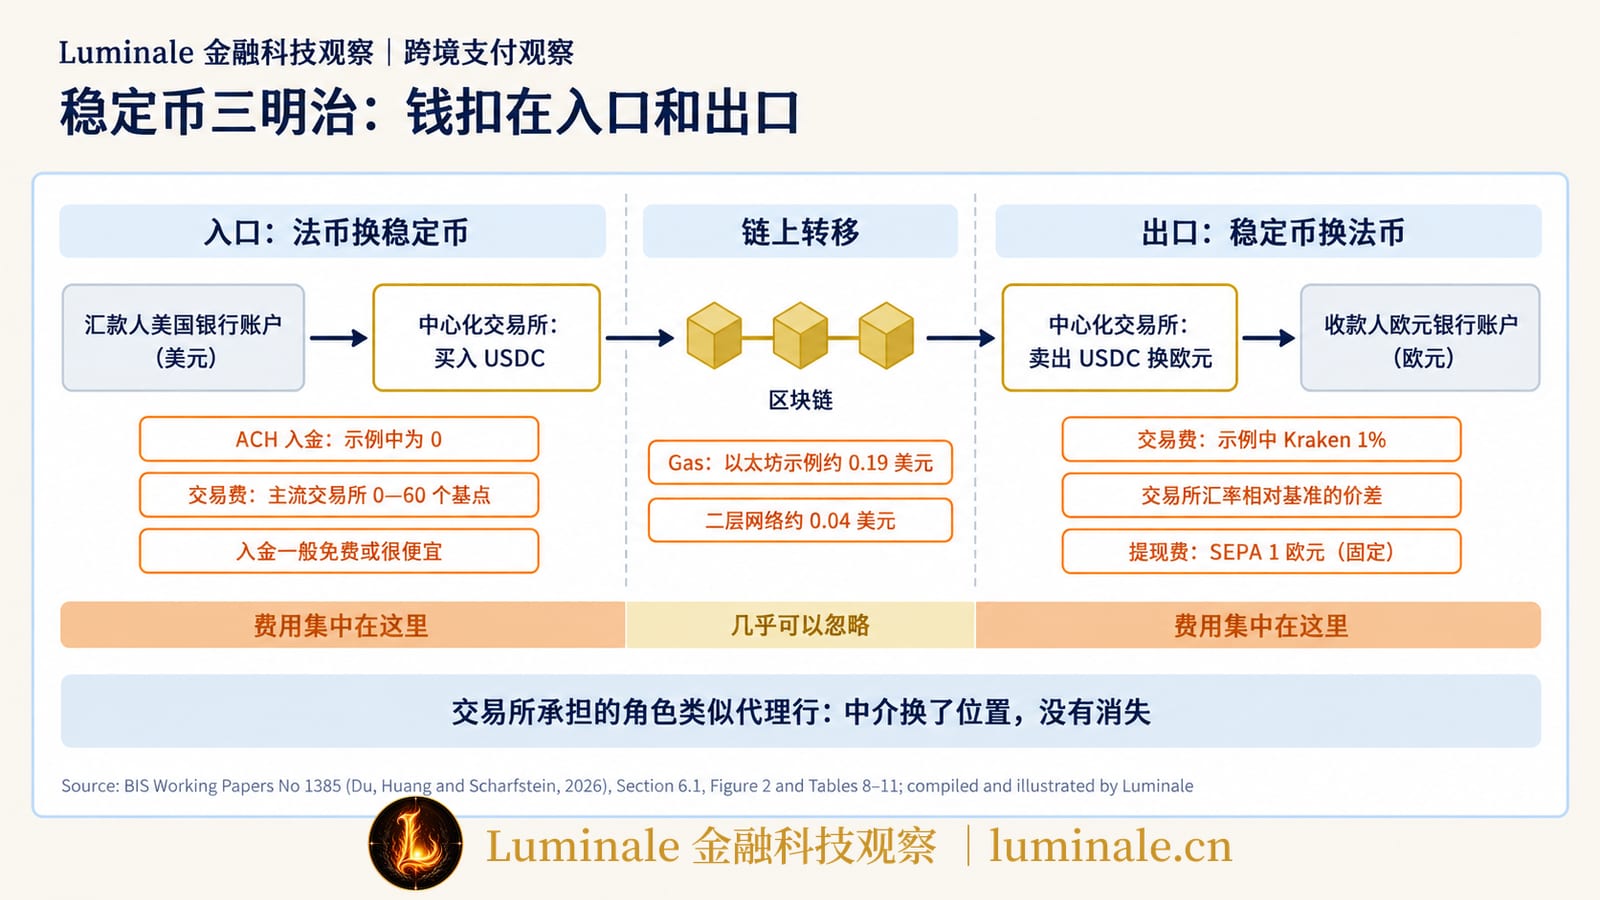
两个例子放在一起看,链上转账的成本确实很低。成本集中在两端:法币换成稳定币的入口,稳定币换回法币的出口。
论文写道,稳定币三明治远远谈不上没有中介、没有摩擦。中心化加密交易所扮演的角色类似代理行,为法币进出增加了新的环节,把中介重新带进了一条常被描述为去中介化的支付通道。即使不用中心化交易所,点对点交易平台、金融科技平台或面向加密资产的银行也要承担类似的功能[1]。稳定币通道用一组中介替换了另一组中介。
6. 汇率一段:主要货币接近批发价
稳定币对法币的汇率,在主要货币上表现不错。论文表 5 用中心化交易所的成交数据计算:第一、二档货币的稳定币汇率成本平均接近零,欧元、英镑、瑞士法郎、新加坡元的平均偏差都很小[1]。只要有流动性,三明治里的汇率一段能以接近批发外汇市场的价格完成。
链上的双层三明治也类似。论文表 12 显示,去中心化交易所上欧元、英镑、瑞士法郎、新加坡元的稳定币汇率平均也接近彭博中间价[1]。
7. 新兴市场的负成本来自资本管制
第三、四档货币的情况完全不同。很多新兴市场货币的稳定币汇率成本是负数,也就是从美国汇出时,按稳定币换算的汇率比彭博基准更有利[1]:
| 币种 | 2021—2024 年平均(基点) | 2025—2026 年平均(基点) |
|---|---|---|
| 印度卢比 | −548.5 | −289.0 |
| 韩元 | −190.7 | −107.7 |
| 南非兰特 | −188.3 | −88.9 |
| 巴西雷亚尔 | −61.3 | −19.0 |
| 尼日利亚奈拉 | −1,746.8 | −129.9 |
| 阿根廷比索 | −6,267.0 | −477.9 |
表中资料来源:论文表 5,USDT/USDC 对当地法币在中心化交易所的成交数据[1]。
论文把这种现象称为稳定币获取溢价:在资本管制较严的国家,当地用户愿意多付钱获得稳定币,也就是获得美元敞口,于是用稳定币换当地货币时价格更好。作者明确写道,稳定币通道在这些地方能比传统汇款渠道便宜,原因之一是它部分运行在常规资本账户约束之外;这种成本优势来自资本管制造成的扭曲,并非来自技术效率[1]。这与此前关于比特币溢价的研究结论一致。资本项目和经常项目的区别,以及资本管制管的是什么,可以参考《从经常项目到资本项目,跨境资金是怎么分类的》。
论文还用世界银行 RPW 数据做了对比:2022 年一季度到 2025 年三季度,12 条从美国汇出的高成本汇款通道,RPW 全程成本平均约 411 个基点,同期稳定币汇率成本平均约 −124 个基点[1]。这组对比的口径问题,第五章再谈。
从上表也能看出,溢价在 2025—2026 年明显收窄。阿根廷比索从 −6,267 个基点缩小到 −478 个基点,奈拉从 −1,747 个基点缩小到 −130 个基点。Adrian 在评论里追问,这种优势是结构性的还是过渡性的,随着流动性加深还能维持多久[2]。
8. 市场深度撑不起大额支付
价格好看,能成交的量却很小。在中心化交易所上,最活跃的美元稳定币对欧元交易对,2021—2025 年日均成交约 1.86 亿美元;同年传统外汇市场里与欧元相关的日均交易额约 2.7 万亿美元。除欧元外,日均成交超过 1,000 万美元的只有韩元、土耳其里拉、巴西雷亚尔、英镑和泰铢五种[1]。去中心化交易所上,只有美元和欧元稳定币之间有像样的交易,日均约 1,500 万美元,其他非美元稳定币交易对的成交量几乎可以忽略[1]。
成交稀薄带来两个问题。一是价格波动大,表 5 里很多货币的汇率成本标准差有几百甚至上千个基点;二是大额交易会推动价格,产生滑点。论文因此认为,稳定币通道可能在零售规模的支付上有竞争力,但在高价值的机构转账上,目前很难取代传统通道[1]。
9. 链上跨境几分钟,但变回存款没那么快
稳定币在链上几分钟就能到账,端到端的速度取决于两头的出入金效率。论文举了 Circle 的例子:USDC 的标准赎回按 T+1 处理,不收这笔费用;如果要当天(T+0)把 USDC 赎回成美元,Circle 收取一笔加急费用[1]。链上结算再快,要立刻变回银行存款,仍然要为即时流动性付钱。这与 FSB 报告讨论的赎回时差问题相呼应,可以参考《Token全天候流动,赎回仍要等市场开门:读懂FSB全球稳定币跨境风险报告》。
10. 信任、用户体验和最终结算资产
银行电汇的背后,是成熟的法律和监管框架,有追索渠道和存款保险。汇款公司作为受监管的支付机构,依靠合作银行完成结算和保管客户资金。稳定币通道则依赖稳定币发行人的偿付能力、交易所的运营可靠性,以及仍在形成的监管制度。论文列举了加密交易所 FTX 的倒闭、硅谷银行倒闭期间 USDC 的短暂脱锚,以及市场对 USDT 储备透明度的长期疑虑[1]。论文写作时,把美国的《指导与建立美国稳定币国家创新法案》(Guiding and Establishing National Innovation for U.S. Stablecoins Act, GENIUS Act)称为拟议中的立法;这部法律已于 2025 年 7 月 18 日签署生效,编号为第 119-27 号公法[3]。
对普通用户,稳定币通道的操作门槛最高。用户要开交易所账户,管理自托管钱包,持有原生代币来付 Gas,还要弄懂代币标准、钱包兼容性,有时还要用跨链桥。区块链交易一般不可撤销,转错地址或转错网络,资金可能永久丢失[1]。
论文的建议方向,是让金融科技公司把稳定币放在后台。美国汇款公司 Felix Pago 让在美国的用户通过 WhatsApp 给拉美的家人汇款,在美国—墨西哥通道上,后台用的是美元、USDC 和墨西哥比索之间的三明治,用户面对的只是一个简单的聊天界面[1]。
从结算资产的角度看,稳定币在链上转移的,是持有人对非银行发行人的债权,既不是央行货币,也不是商业银行存款。收款人最后拿到的欧元,是交易所的合作银行发出的一笔普通欧元支付。两种资产的信用基础不同,这也是 BIS 讨论货币单一性时关心的问题,可以参考《为什么不同银行的1元都是1元,而稳定币却未必?——读懂BIS的“货币单一性”》。链上交易被确认,和法律意义上的结算最终性也是两回事,可以参考《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
五、比较通道之前,要统一成本口径
1. IMF 评论指出的口径问题
Adrian 认可论文提出的全程成本框架,但认为论文在实际测量时,没有对三条通道用同样的口径[2]:
- 银行只算了汇率加价,没有包括电汇手续费;
- 汇款公司用的是完整的全程成本;
- 稳定币的各项成本分散在不同的表里,没有统一加总成一个总数;
- 论文表 6 把稳定币的汇率成本,和世界银行 RPW 的全程成本放在一起比较。
样本也没有完全对齐。各张表的通道、时段和汇款金额都不一样。Adrian 建议在匹配的通道、相同的时段和相同的金额下,比较同一个成本概念,这样才能分清哪些差异来自通道本身,哪些来自样本和测量方法[2]。
对读者来说,这篇论文的数字适合用来判断方向和量级,不适合当作三条通道之间可以直接对比的价目表。
2. IMF 的另一项研究:稳定币平均更便宜,但不总是
Adrian 在评论里引用了 IMF 一项即将发布的研究(Reslow 等,《拆解稳定币三明治:跨境稳定币转账的成本》)。这项研究手工收集了 18 个国家、29 家交易所、270 条通道的公开信息,涵盖多种稳定币和多条区块链,把一笔稳定币三明治拆成十项费用[2]。
主要结果是[2]:
- 200 美元转账的平均成本约 2.2%,各通道之间差异很大,范围约为 −2% 到 8%;
- 分项看,法币支付通道约 0.67%,交易费约 0.85%,区块链成本约 0.48%,前两项是主要成本;
- 通道之间差异的主要来源是汇率成本,也就是所谓加密溢价,汇款方向不同,结果也不同;
- 在能与世界银行 RPW 匹配的通道上,稳定币约 1%,RPW 约 5.8%;
- 但在约三分之一的通道里,最便宜的传统方式仍然比最便宜的稳定币方式更省钱。
这组数据和 BIS 工作论文的方向一致:区块链本身的成本占比不大,钱主要花在法币进出和交易环节。它也说明,平均数会掩盖很多差异。
3. 稳定币流动对外汇市场的影响
Adrian 还引用了 IMF 工作论文 2026/056(Aldasoro、Beltran、Grinberg,《稳定币流入及其对外汇市场的溢出》)。这项研究用 64 家中心化交易所五年的日度数据,覆盖 4 种美元稳定币和 25 种法币,结果显示:稳定币净流入增加 1%,稳定币平价偏离扩大约 40 个基点,当地货币贬值约 5 个基点,抛补利率平价偏离扩大约 5 个基点[2][4]。
研究提出的传导机制,与资产负债表受约束的中介机构有关。这些机构同时做稳定币业务和外汇掉期,扩大稳定币头寸会占用资产负债表,挤出合成美元融资的供给[2]。这些是该研究在特定样本下的估计结果,不宜当成在所有市场都成立的固定效应。它提醒的是,评价一条稳定币支付通道,除了看单笔价格,还要看它和本国外汇市场、美元融资市场之间的联系,这一点对新兴市场尤其重要。
4. 搬钱是整个服务里最便宜的一段
论文第 7.6 节引用了 Wise 提供的一组单位成本数据,以英镑汇往欧元为例[1]:
| 成本项 | 固定部分 | 按金额比例部分 |
|---|---|---|
| 客户服务 | 0.11 英镑 | 0.01% |
| 合规(反洗钱、反欺诈、KYC、制裁筛查) | 0.06 英镑 | 0.01% |
| 其他运营 | 0.05 英镑 | 0.01% |
| 通道成本(银行费用、资金调拨、外汇) | 0.02 英镑 | 0.03% |
| 每笔边际成本合计 | 0.24 英镑 | 0.06% |
表中资料来源:论文表 14,数据由 Wise 提供[1]。
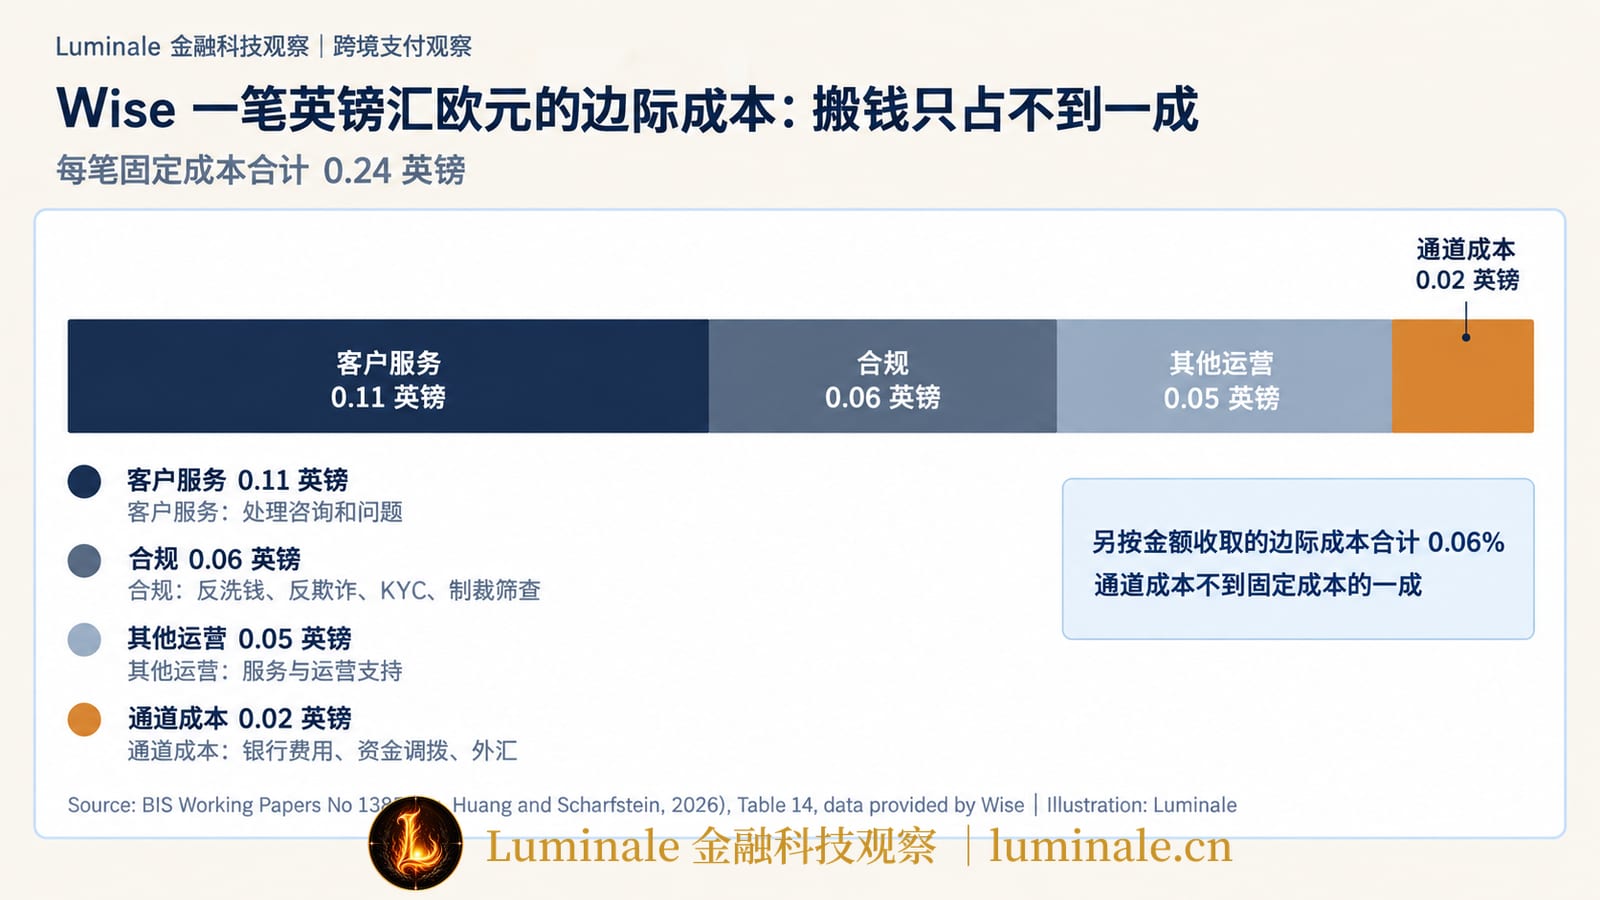
每笔 0.24 英镑的固定成本里,客户服务占 0.11 英镑,合规占 0.06 英镑,银行费用、资金调拨和外汇这些真正用来搬钱的通道成本只有 0.02 英镑,不到一成。论文的推论是:在支付通道上移动资金,是整个跨境汇款服务里最便宜的部分之一;客户服务和合规才是最大的固定成本,而这两项恰恰常常不在稳定币三明治的成本估算里[1]。
就算稳定币把通道成本降到零,一家合规经营、提供客服的汇款服务,也省不掉大部分固定成本。
5. 其他几条路线
论文第 7.7 节还列了几项可能改变跨境支付架构的方案[1]。按照 Luminale 的支付基础设施分析框架,可以按最终用什么资产结算把它们分成四类:
| 路线 | 例子 | 结算资产 | 特点 |
|---|---|---|---|
| 商业银行货币上链 | 摩根大通 Kinexys 的代币化存款 | 商业银行存款 | 在许可链上 7×24 小时转移,可做条件支付和券款对付(Delivery versus Payment, DvP) |
| 央行货币的代币化形式 | Fnality | 存放在参与央行综合账户里的准备金 | 面向批发金融市场,目标是 7×24 小时原子结算 |
| 快速支付系统互联 | BIS 创新中心的 Nexus;新加坡与泰国、马来西亚、印度、印尼的双边互联 | 各国快速支付系统里的银行存款,不创造新资产 | 用手机号或二维码即时付款 |
| 多边批发央行数字货币平台 | mBridge | 参与央行发行的批发央行数字货币 | 在共享账本上做同步交收(Payment versus Payment, PvP) |
表中资料来源:论文第 7.7 节[1],分类为本文整理。
新加坡已经建立了 PayNow 与泰国 PromptPay(2021 年)、马来西亚 DuitNow(2023 年)、印度统一支付接口 UPI(2023 年)的实时支付连接,以及与印尼的跨境二维码互联(2023 年),论文把这些看作多边 Nexus 模式的基础[1]。相关背景可以参考《从 PayNow–PromptPay 到跨境支付通:快速支付系统如何变成跨境支付网络》、《从双边互联到多边网络:Nexus 如何重构跨境快速支付的连接方式》和《扫同一个码,为什么还不能全球通用?——从 QRIS 看全球二维码支付标准与跨境互联》。代币化存款的基本原理,可以参考《代币化存款:商业银行货币如何进入链上世界?》;同样用央行货币做代币化结算的香港方案,可以参考《链上资产用什么钱结算?读懂香港金管局 EnsembleTX》。
关于 PvP 为什么能消除外汇交易的本金风险,可以参考《换汇最危险的时刻是什么?——PvP为什么是外汇市场的“一手交钱,一手收钱”》。稳定币三明治两端的法币兑换并没有 PvP 安排,用户在交易所里先付出一种资产、再收到另一种资产,中间承担的是对交易所的信用风险。
6. 对几类机构意味着什么
对大银行,零售跨境支付的高定价同时受到汇款公司和稳定币通道的竞争。论文的数据显示,压力最直接的地方在汇率加价的透明度,以及收款行入账的最后一公里。
对中小银行,租用 B2B 金融科技平台,可以用较低成本补上跨境支付能力。代价是依赖平台的技术和定价,新兴市场货币上也未必便宜。
对汇款公司,稳定币可以作为后台调拨头寸的工具,减少部分通道上的预存资金,但交易所和出入金服务商成为新的合作方,对手方风险也随之转移。
对监管者,需要处理的问题集中在出入金环节:交易所和发行人的稳健性、反洗钱检查放在哪里,以及稳定币流动对本国外汇市场和资本管制的影响。
7. 评价一条跨境通道的五个问题
综合论文和 IMF 评论,看一条跨境支付通道,可以问五个问题:
- 全程成本按同一口径算是多少,包括汇率加价和全部明示费用;
- 流动性由谁预先提供,市场深度能撑起多大的单笔金额;
- 最终结算用的是什么资产,在哪个系统里完成;
- 合规和客户服务的成本由谁承担,有没有被算进价格;
- 出了问题,用户可以向谁追索。
Adrian 还建议,把成本、速度、可得性和透明度四个维度放在一起评估,因为传统支付体系近年的改进主要在速度,而这篇论文和 IMF 的相关研究主要分析了成本[2]。
结语
这篇工作论文把跨境支付贵这个笼统的说法,拆成了可以逐段核对的几笔账。主要货币的批发外汇市场早已很便宜,银行电汇的高价主要出在代理行链条和零售定价上。汇款公司降低成本,靠的是在各国预存头寸、内部轧差,把一笔跨境支付改造成两笔境内支付,但它仍然离不开合作银行和批发外汇市场。稳定币把跨境转移这一段做到了几美分,可法币的入口和出口、交易所和发行人的信用,又构成了新的一层中介。
论文结论里有一句话:未来的跨境支付,治理和合规与技术创新同样重要[1]。从基础设施的角度看,跨境支付的竞争,最后比的是谁能以更低的成本提供可信的出入金、足够深的流动性,以及清楚的追索关系。稳定币在部分新兴市场的价格优势,很大一部分来自资本管制,会随着监管变化和市场深化而改变;更可能长期留下来的,是它作为后台结算工具、减少预存资金的那部分作用。
参考资料
[1]: Wenxin Du, Catherine Huang and David Scharfstein, Competing rails for cross-border payments: banks, fintechs, and stablecoins, BIS Working Papers No 1385, Bank for International Settlements, October 2026(BIS 网站发布于 2026 年 10 月 19 日). https://www.bis.org/publications/working-paper-1385-competing-rails-crossborder-payments-banks-fintechs-and-stablecoins ↩
[2]: Tobias Adrian, Discussion of "Competing Rails for Cross-Border Payments: Banks, Fintechs and Stablecoins" by Du, Huang, Scharfstein, June 2026,收录于 BIS Working Papers No 1385 文后. https://www.bis.org/publications/working-paper-1385-competing-rails-crossborder-payments-banks-fintechs-and-stablecoins.pdf ↩
[3]: U.S. Government Publishing Office, Public Law 119-27: Guiding and Establishing National Innovation for U.S. Stablecoins Act, 18 July 2025. https://www.govinfo.gov/app/details/PLAW-119publ27 ↩
[4]: Iñaki Aldasoro, Paula Beltran and Federico Grinberg, Stablecoin Inflows and Spillovers to FX Markets, IMF Working Paper No. 2026/056, International Monetary Fund, 2026. https://www.imf.org/en/publications/wp/issues/2026/03/27/stablecoin-inflows-and-spillovers-to-fx-markets-575046 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/bis-competing-rails-cross-border-payment-costs