在国际清算银行(Bank for International Settlements, BIS)的官方项目库中,Project Meridian 与后续的 Meridian FX 均已被标注为“已结束(Concluded)”。2026年11月,英国央行、新加坡金融管理局(Monetary Authority of Singapore, MAS)与泰国央行(Bank of Thailand, BoT)联合发布了 Meridian FX APAC 的试验成果。一个已经完成的央行试验项目,为什么由三家亚太与欧洲央行继续推进?跨系统的同步结算究竟由谁协调?资金到底记在哪里?
一、BIS项目结束以后,延续的是什么研究?
Meridian 系列最初的研究案例是英国的一笔普通房产买卖,而非外汇交易。2023年4月,BIS创新中心伦敦中心联合英国央行发布 Project Meridian 报告,试图解决大额资产交割中的资金与物权同步问题[1]。买房过程中,购房款由商业银行客户账户转移至律师账户,再通过央行实时全额结算(Real-Time Gross Settlement, RTGS)系统划转准备金,同时英国土地登记局(HM Land Registry)更新房产数字契据。此前介绍过的《银行之间的大钱怎么走?——看懂大额支付系统》拆解了跨行准备金清算的底层逻辑。原始 Meridian 的做法是在买卖各方的银行与土地登记局之间引入一个基于分布式账本技术(Distributed Ledger Technology, DLT)的同步网络,设立同步运营者(Synchronisation Operator, SO)角色,协调资金准备与契据转移。这一阶段验证了 SO 的基准运作模式:SO 只负责监听状态、匹配指令并发出调度请求,自身不持有任何客户资金或准备金资产。
2025年4月,研究方向由单一法域的资产买卖转向跨国界的外汇结算,BIS伦敦中心与欧元体系中心联合英、法、德、意四家央行及欧洲央行发布 Meridian FX 报告[2]。试验将英国模拟的 RTGS 系统与欧元体系探索性批发结算方案相连。欧元端设计了三种记账路径:德国央行的 Trigger 方案连接传统大额系统 T2,意大利央行的 TIPS Hash-Link 连接快速支付系统 TIPS,法国央行的 DL3S 则直接在 DLT 账本上发行批发型代币化央行货币。在《从Pontes到Appia:欧洲正在怎样重建代币化证券的“现金腿”》中,可以看到欧洲央行体系为代币化资产清算所做的类似技术探索。Meridian FX 的测试资产均为模拟数据,其价值在于证明同一种同步协调协议可以连接不同技术形态的央行结算基础设施。随着该阶段报告发布,BIS 官方页面的两个项目正式结项[3]。
| 阶段与成果时间 | 合作机构 | 场景与涉及资产 | 核心技术与账户安排 | 试验性质与当前状态 |
|---|---|---|---|---|
| 原始 Meridian (2023-04-19) | BIS创新中心伦敦中心、英国央行、土地登记局、Coadjute | 房产交易:协调商业银行客户存款、RTGS准备金与数字契据 | DLT同步网络;SO基准模型(SO自身不记资产负债) | 原型验证;BIS项目页标记为 Concluded[1][3] |
| Meridian FX (2025-04-24) | BIS伦敦与欧元体系中心,英、法、德、意央行及欧洲央行 | 模拟外汇同步交收:英镑对欧元双边支付 | 英国模拟RTGS对欧元三方案(Trigger/TIPS/DL3S) | 跨国仿真;BIS项目页标记为 Concluded[2][3] |
| Meridian FX APAC (2026-11-13) | 英国央行、新加坡金管局(MAS)、泰国央行(BoT) | 异构系统外汇同步交收及多边净额结算(英镑、新币、泰铢) | 集中式SO原型(Partior交付);三类异构账户与钱包 | 跨央行非生产测试;已发布技术与政策报告[5][6][7] |
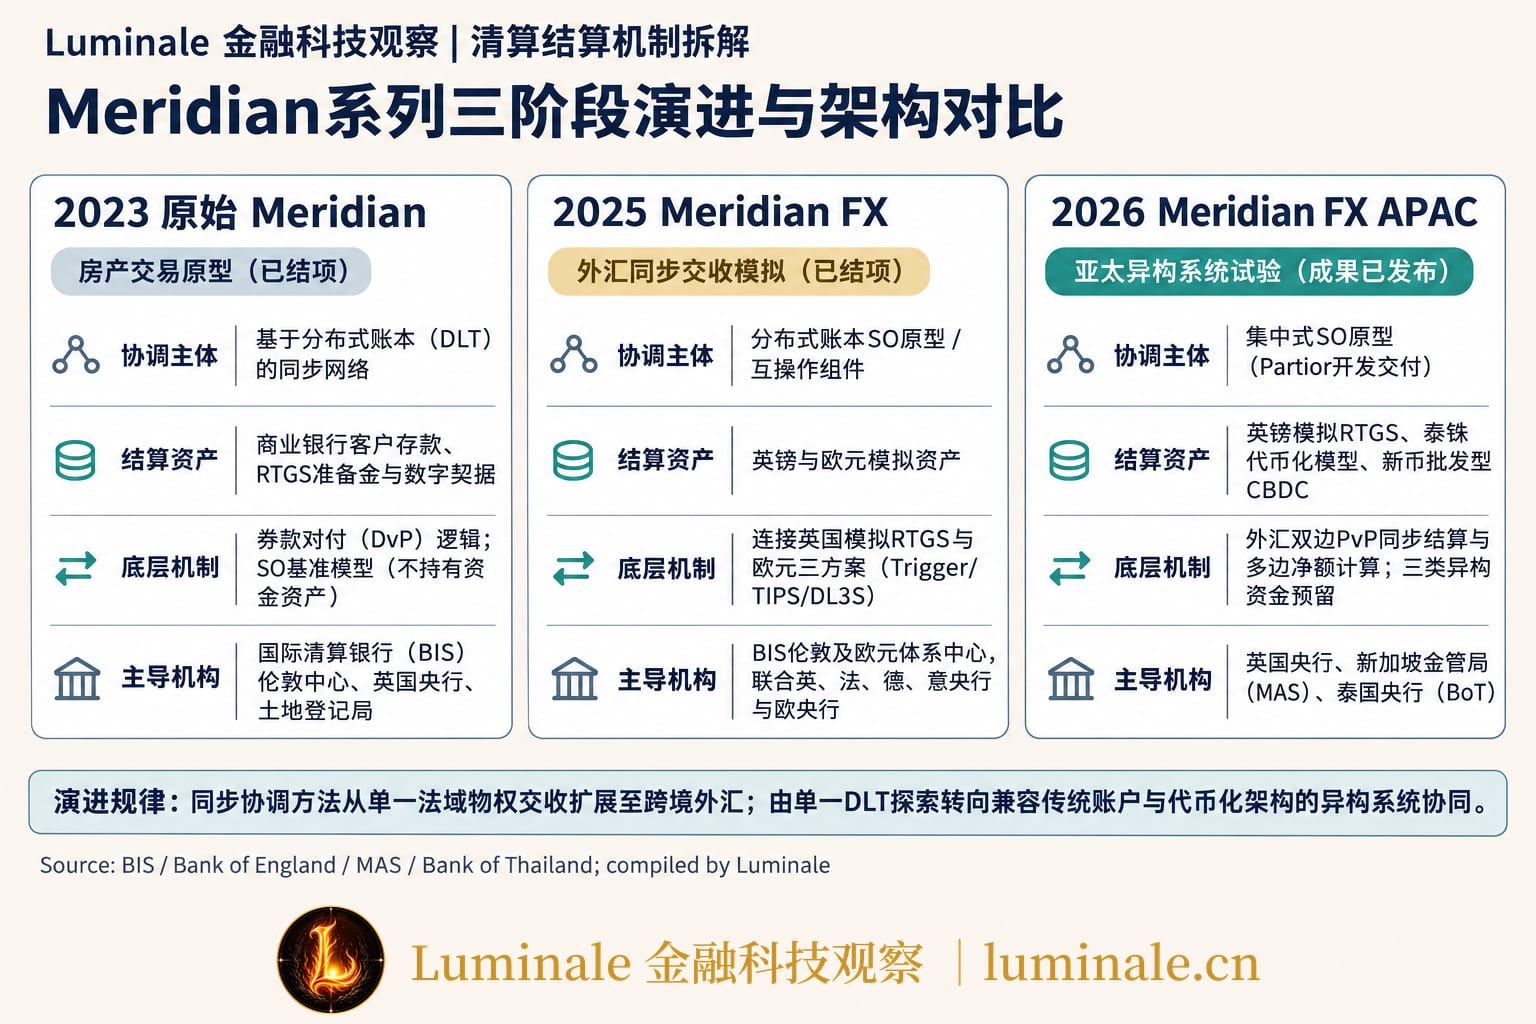
2025年11月,英国央行、MAS 与泰国央行宣布在 Meridian FX 基础上开展亚太试验,并于2026年11月公布成果[4][5]。Partior 承担了 SO 原型的开发、集成与测试,澳大利亚央行与菲律宾央行作为政策观察方参与。三家央行是基于此前公开发布的研究方法开展独立的多边合作,英国央行作为核心发起方持续参与其中。
英国央行在2025年11月还发布过一份 Meridian Securities 报告,探讨代币化证券与央行资金的同步结算,BIS伦敦中心仅提供技术建议[8]。这属于同步方法向证券领域的旁支探索,不是外汇主线的替代者。
二、同步运营者协调指令,结算仍落在各自账本
理解外汇同步结算,必须先回到外汇交易的风险本质。在传统外汇结算中,跨时区与跨系统往往导致一国货币已付出、另一国货币尚未收到的时间差。这种本金风险在1974年赫斯塔银行破产案中暴露,相关制度成因在《换汇最危险的时刻是什么?——PvP为什么是外汇市场的“一手交钱,一手收钱”》中有过详细拆解。外汇同步交收(Payment versus Payment, PvP)要求两笔货币支付必须相互条件绑定:要么两端同时完成最终结算,要么两端均不发生资金转移。
原始 Meridian 协调的是资金与契据,类似证券结算中的券款对付(Delivery versus Payment, DvP)机制,相关权责界限可参考《证券和钱必须“一手交钱、一手交货”:DvP究竟在防什么风险?》。但在外汇场景中,交易两端均为具有主权属性的法定货币,分别记在不同中央银行的结算账本上。同步运营者(SO)在其中的定位是一个指令协调者与状态编排器。
SO 的工作流程分为三个步骤:
- 指令接收与匹配:外汇交易双方(商业银行 A 与商业银行 B)分别在各自业务系统中向 SO 发送同步请求,SO 校验双方的币种、金额、收款账户与结算时限,完成双边指令匹配;
- 协调资金预留(Earmarking):SO 不直接调拨资金,而是分别向英镑结算系统和新币结算系统发送预留请求,要求两端系统在各自账本上锁定对应的支付金额,限制该部分头寸另作他用;
- 条件检查与触发最终结算:SO 收到两端系统反馈的“预留成功”确认后,判定满足不可逆执行条件,随即向两端结算系统分别发出结算执行指令。两端央行系统在各自底层账簿上完成资金划转,并向 SO 返回最终结算确认。
假设商业银行 A 向商业银行 B 支付英镑(金额为甲),商业银行 B 向商业银行 A 支付新加坡元(金额为乙)。在两端系统中的记账与状态变化如下:
| 结算阶段 | 英国央行模拟 RTGS 系统(英镑端) | 新加坡 MAS 测试系统(新币端) |
|---|---|---|
| 初始状态 | 商业银行 A 准备金账户正常;商业银行 B 准备金账户正常 | 商业银行 B 专用钱包正常;商业银行 A 专用钱包正常 |
| 资金预留阶段 | A行准备金账户可用头寸扣减金额甲(头寸被圈存锁定,未划出);B行准备金账户不变 | B行专用钱包可用余额扣减金额乙(资金被技术锁定,未划出);A行专用钱包不变 |
| 最终结算阶段 | A行准备金账户借记扣减甲,B行准备金账户贷记增加甲;英镑端完成最终结算 | B行专用钱包扣减乙,A行专用钱包增加乙;新币端完成最终结算 |
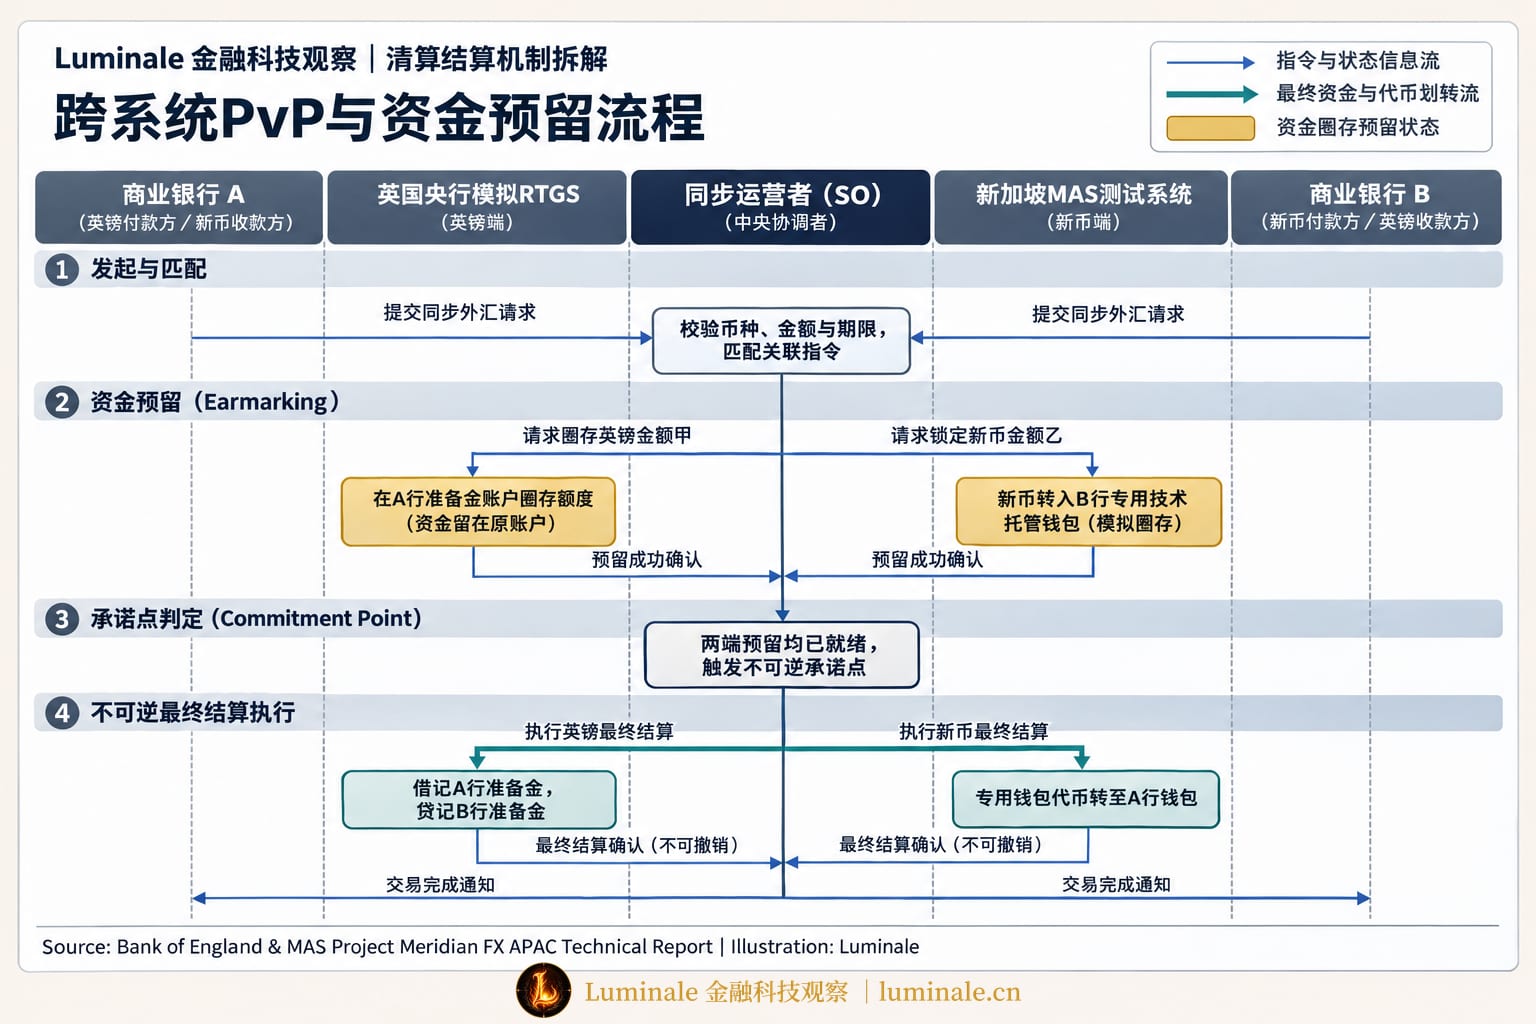
在整个流程中,SO 并不在自身账簿上为商业银行开立账户,也不充当外汇交易的中央对手方(CCP)。它记录的是协调状态机(State Machine)的变化,两笔资金的权属转移完全发生在各自中央银行管辖的独立系统之内。同步结算没有要求所有参与国把法定货币搬移到同一套跨国总账本上,也没有宣称要替代持续联系结算系统(Continuous Linked Settlement, CLS),而是在保留各国底层系统独立性的前提下,通过标准化消息与受控接口实现支付联动。商业银行在日常头寸调度与清算排队时,仍依据各自系统的流动性管理规则运行,具体流动性节约机制可参见《钱不够,支付就只能等着?——看懂RTGS的排队与流动性节约机制》。
三、三种系统的资金预留与授权,为何不能统一描述?
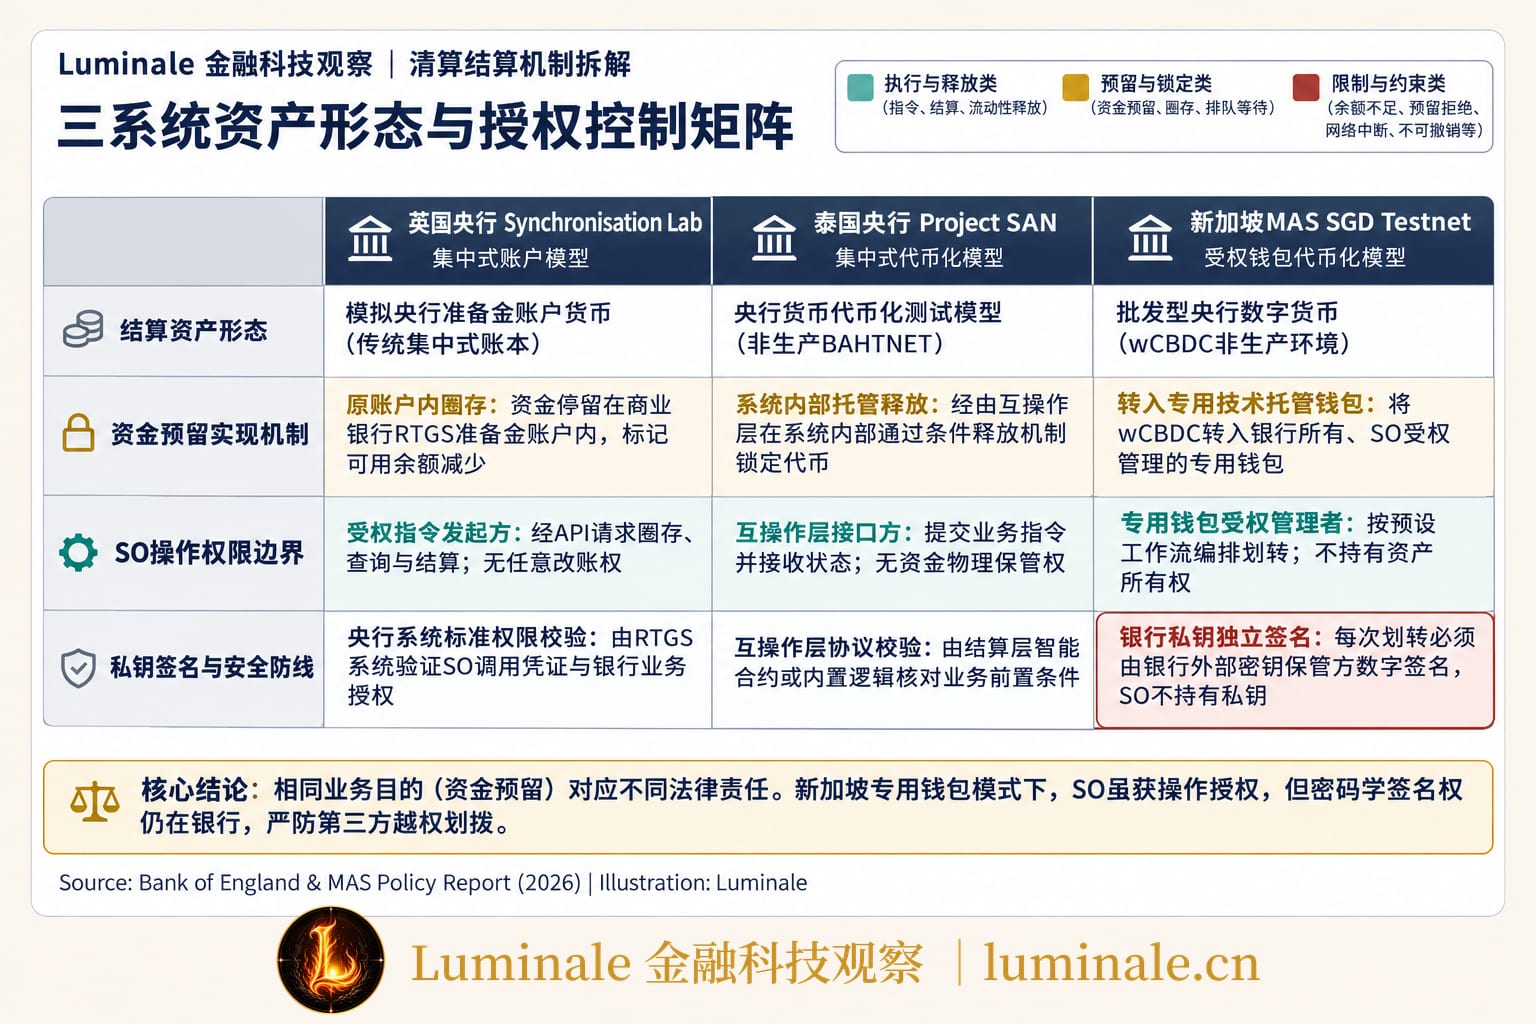
在 Luminale 的支付基础设施分析框架下,跨系统同步结算的核心难点不在于通信协议的连接,而在于不同系统如何定义资产形态、资金预留机制以及对同步运营者的授权边界。如《数字货币互联,为什么不能只靠技术连接?》所述,跨系统资产流动受制于深层的账户法律属性与控制权分配。三家央行在 Meridian FX APAC 中接入了三种架构完全不同的测试环境,使得资金预留与操作授权的法律关系呈现出显著差异。
| 测试系统与主导央行 | 结算资产形态与测试环境性质 | 资金预留(Earmarking)具体实现方式 | SO 授权边界与私钥签名关系 |
|---|---|---|---|
| 英国央行 Synchronisation Lab | 模拟 RTGS 央行货币;集中式账户架构;非实钱环境 | 原账户内圈存:在商业银行自身的 RTGS 准备金账户中锁定额度,资金未离开账户 | 系统接口认可 SO 为受权指令方,可请求圈存、查询与划拨;SO 无任意篡改账簿权限 |
| 泰国央行 Project SAN | 央行货币代币化测试模型;集中式代币化架构;非实钱环境 | 系统内部托管式释放:经由互操作层在系统内部通过条件锁闭机制锁定资金 | SO 经由互操作层提交指令并接收状态;SO 不承担资金物理保管职责,无直接支配权 |
| 新加坡 MAS SGD Testnet | 批发型央行数字货币(wCBDC);集中式代币化账本;非实钱环境 | 转入受权管理专用钱包:资金从银行主钱包转移至银行拥有的专用技术托管钱包 | 专用钱包由 SO 受权管理;每次资产变动必须取得银行数字签名,SO 不持有私钥 |
三种实现方式反映了不同系统在满足“资金预留”这一业务需求时的技术妥协与机制选择:
在英国央行的 Synchronisation Lab 中,系统采用传统的集中式账户架构。准备金直接记在中央银行大额系统的账户上,正如《支付工具越来越多,结算为什么还要回到央行货币?——精读CPMI《央行与央行货币在演进中支付体系的作用》》所阐述的,央行货币始终是最终清偿力的根基。英国系统原生支持账户内的头寸“圈存(Earmarking)”功能。商业银行 A 发起支付后,金额甲依然停留在 A 行的准备金账户内,只是可用余额减少、预留余额增加,银行资金管理部门无法将该笔头寸用于其他普通大额支付。SO 仅持有 API 接口调用权限,由央行系统校验其指令合法性后执行内部状态变更。
泰国央行的 Project SAN 是一个代币化央行货币的集中式测试模型。它通过专门的互操作层(Interoperability Layer)连接到底层清算环境。资金预留并非通过独立的外部托管账户完成,而是利用系统内置的托管式条件释放机制,在代币层面实现状态冻结。必须指出的是,Project SAN 在本次试验中仅为测试模型,不能将其等同于泰国生产运行的 BAHTNET 系统,试验报告也未对其测试代币做出任何生产层面的法律定性。
新加坡金管局(MAS)的 SGD Testnet 则代表了另一种代币化资产的处理逻辑。MAS 在非生产环境中模拟了批发型央行数字货币(wholesale Central Bank Digital Currency, wCBDC)的流转,相关演进脉络可参考《新加坡数字金融走到了哪一步?从代币化到支付结算基础设施》。由于该测试账本自身没有提供类似英国 RTGS 的原生“账户内圈存”功能,项目组采用了一种特殊的替代方案:为每家参与银行建立一个“银行所有、但由 SO 受权管理的专用技术托管钱包(Dedicated technical escrow wallet)”。预留资金时,系统将 wCBDC 从银行的主钱包划转到这个专用钱包中,以模拟流动性锁定。
这一安排在政策与法律层面带来了细致的权责划分:
- 资产所有权:专用钱包内的代币法定所有权依然归属于商业银行,不属于 SO,SO 并没有将这些代币计入自身资产负债表;
- 操作控制权:专用钱包的指令发起接口对 SO 开放,由 SO 负责按工作流编排发起划转请求;
- 不可替代的签名权:这是整个安全体系的核心屏障——专用钱包内的任何资产移动,必须由参与商业银行进行数字签名确认。MAS 的适配层在收到 SO 的划转请求后,必须把待签指令转发给商业银行外部的密钥保管设施(External Key Custody)进行签名授权。SO 自身从始至终不接触、不保管商业银行的私钥。
在新加坡端的实验中,SO 取得了专用技术钱包的管理授权,但如果缺少商业银行的本地私钥签名,任何代币转移指令在密码学与账本规则上均无法通过验证。所以,SO 对专用技术钱包的管理授权是在可控范围内的。
此外,本次试验由 Partior 开发交付的 SO 原型虽然是一套集中式系统,但它实际上既可以支持传统的中心化RTGS系统,也能支持基于区块链的央行数字货币系统。
四、一端失败以后,另一端的预留怎么办?
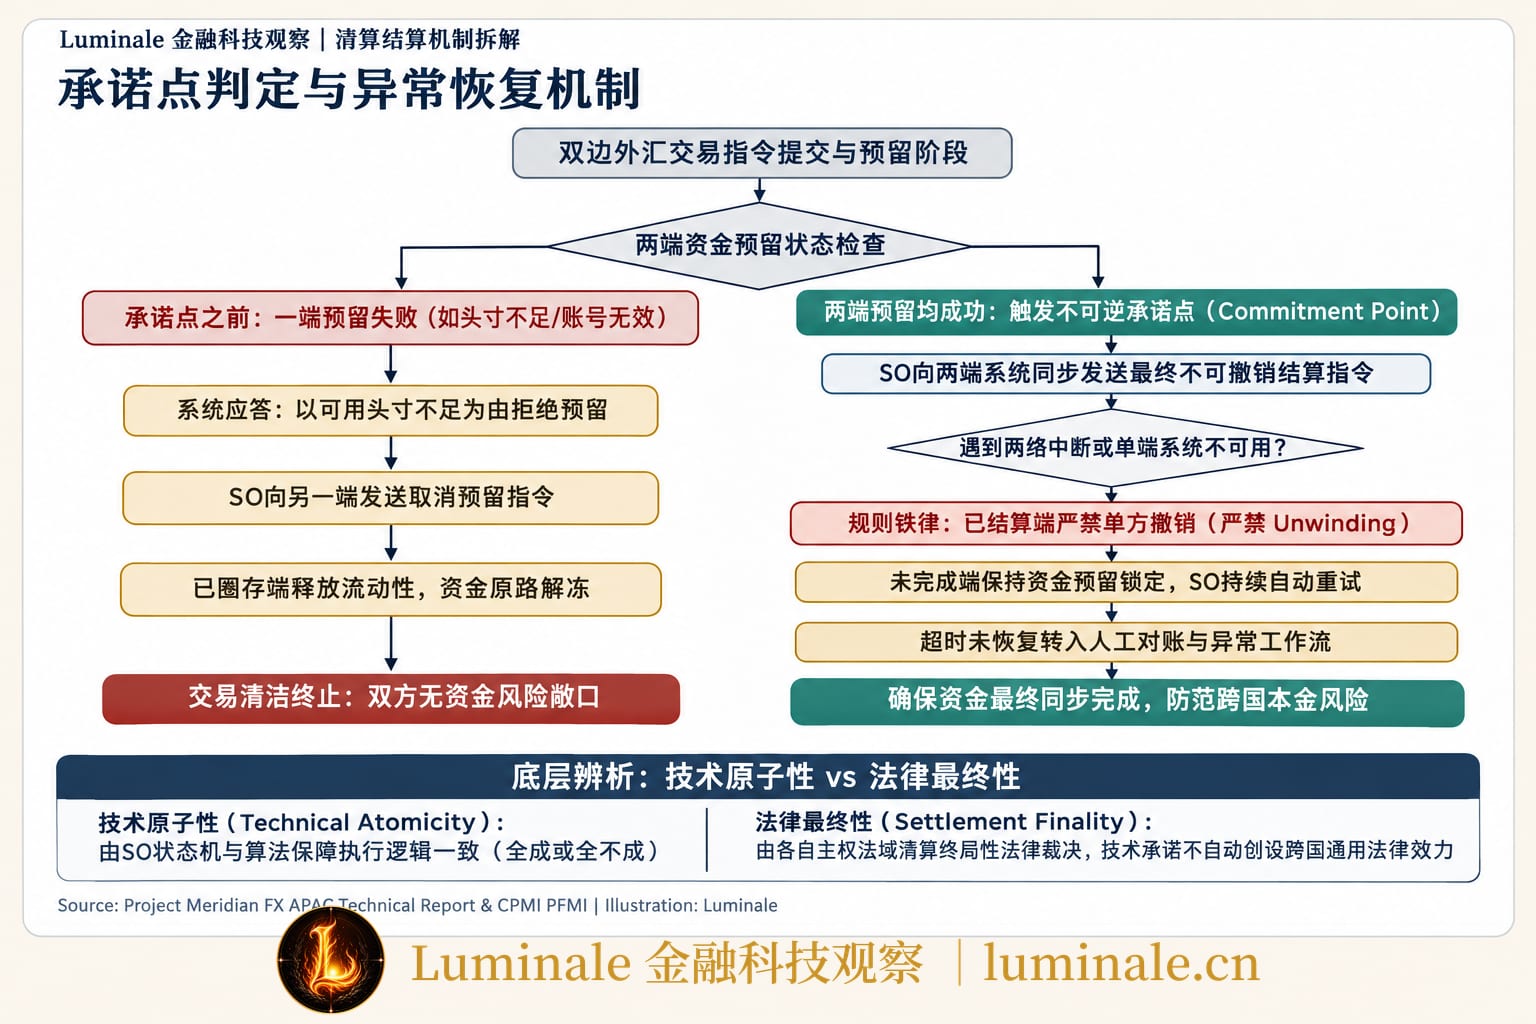
外汇同步结算的设计目的,是为了在复杂的网络环境与系统故障下依然消除交易对手风险。一笔涉及多个主权系统的跨国交易如果发生中断,系统应该如何处理已经做出的资金预留?在 Meridian FX APAC 的测试设计中,失败处理以“承诺点(Commitment Point)”为界,划分为两种截然不同的处理逻辑。
| 阶段与判断时点 | 触发场景 | 处置逻辑与流动性操作 | 最终状态 |
|---|---|---|---|
| 承诺点前(预留阶段) | 一端资金不足或账号无效 | 拒绝该端预留,向另一端发送撤销预留指令,释放已圈存资金 | 交易清洁终止,双方无资金敞口 |
| 承诺点后(不可逆执行阶段) | 一端系统通信中断或暂时离线 | 已完成端严禁单方撤销;未完成端保留预留并持续自动重试 | 等待网络恢复完成入账;超时转人工挂起 |
第一类情形发生在承诺点之前(Pre-Commitment)。在资金预留阶段,SO 分别向英镑端与新币端发起预留请求。如果英镑端因商业银行可用头寸不足而被系统拒绝,商业银行资金管理人员在系统前台看到的往往是标准的原因代码(如以可用头寸或限额不足为由对指令拒绝处理)。此时由于执行条件未满足,交易尚未进入不可逆状态。SO 立即终止该笔交易流程,并向新币端发送取消预留指令。新加坡端此前在专用钱包中锁定的款项被原路释放,解除限制。双方资产完好无损地留在各自原本的账户或主钱包中,交易清洁终止,不产生任何未结债务。
第二类情形发生在承诺点之后(Post-Commitment)。当英镑端与新币端的资金均已成功预留,SO 完成双向校验,向两端系统发出不可撤销的最终结算指令。如果此时某一端的通信链路突发中断,导致结算确认报文未能及时返回,两端的资金应当如何处置?
在这一不可逆阶段,已完成结算的一端绝对不允许发生单方面撤销(Unwinding)。如果允许英镑端将已经借记贷记的账目抹去,将引发连锁的对账混乱与信用敞口。系统的法定与技术规则强制要求:保留未完成一端的资金预留状态,SO 持续发起重试;若由于系统严重停机导致自动重试超时,系统保持明确的挂起异常状态,转入人工介入流程,由两家商业银行与两端央行依据既定协议完成后续补账。
这里必须严格区分技术原子性(Technical Atomicity)与法律最终性(Settlement Finality):
- 技术原子性是由分布式算法、协调器状态机所维持的“全部执行或全部不执行”的计算状态;
- 法律最终性则是主权法律赋予结算指令的排他性法律效力——一旦结算完成,即使付款银行随后被宣告破产清算,该笔支付也受法律保护,不得被破产管理人撤销或追索。关于法律最终性的制度保护逻辑,可参考《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
Meridian FX APAC 的政策报告明确指出了两者的边界:SO 的系统状态机可以在技术层面上将某一操作点定义为“不可逆状态(Point of No Return)”,但这并不等于自动在英、新、泰三法域之间确立了一个统一生效的“跨国法定最终性时点”[7]。各端系统内部资金划转何时具备法定最终性,仍然完全由英国结算终局性法规(Financial Markets and Insolvency Regulations)、新加坡支付服务法案及系统规则各自裁决。技术协调器不能凭空创造跨越法域的通用法律效果。
五、试验验证到哪里,生产服务还缺什么条件?
从概念验证(PoC)走向真实的金融市场生产服务,试验的成功往往只是第一步。根据三家央行联合发布的报告,可以将“已验证的技术能力”、“未测试的现实约束”与“独立的央行路线图”清晰区分开来。
| 检验维度 | 试验已验证内容 | 现实生产环境仍缺失的条件 | 对应制度与技术约束 |
|---|---|---|---|
| 交易模式 | 双边外汇 PvP 同步结算;批量非紧急多边净额结算 | 真实商业银行资产负债表与外汇全生命周期的复杂交互 | 试验参与者账户余额为可配置参数,未考虑真实的信贷、敞口限额管理与流动性考核 |
| 清算结算职能 | SO 集中计算多边净额并验证三系统共同交易集合 | 跨法域清算(Clearing)机构的牌照地位与监管定性 | SO 计算净头寸已超出纯消息路由范畴,触及中央对手清算或净额结算机构的监管界限 |
| 营业时间与流动性 | 假设三端系统处于完全重叠的营业窗口 | 跨时区非重叠营业时间;资金预留到期与失效保护 | 夜间货币拆借市场关闭导致的流动性枯竭与被动透支违约风险;全天候锁定准备金的机会成本 |
| 异常恢复保障 | 选定通信中断与预留失败的手工工作流测试 | 面对长期硬件故障或机构破产时的法律追索安排 | 缺乏多边具有法律约束力的系统规则(Scheme Rules)与违约处置基金机制 |
| 基础设施投产 | 模拟环境下的 API 与测试网联调成功 | 各国央行 RTGS 生产系统的同步开放接口与接入准入 | 英国央行生产级同步接口目标设在 2028 年;三国无共同外汇生产投产时间表 |
在多边净额结算(Multilateral Netting)方面,试验验证了 SO 对一批非紧急外汇交易批量轧差并生成净头寸的能力。但这一机制能够运转的前提是:三家央行系统必须在同一时刻接受完全相同的交易集合,且所有相关银行必须成功预留净借记资金。多边轧差虽然显著降低了结算所需的总流动性占用,但多边抵销本身并不能无中生有地创造资金。只要其中一家银行因头寸匮乏无法完成预留,整个批次就必须剔除失效交易重新计算,这要求协调机构具备极高的一致性处理能力。
相比于技术细节,更具决定性的是运营机构的法律与监管定性。如果 SO 仅仅作为双边报文转发与状态协调的技术提供方,其业务属性偏向于技术外包服务商;但一旦 SO 承担了多边交易的净额计算工作,甚至像新加坡实验那样受权管理各参与行的专用技术钱包,其法律属性便实质性地向清算组织(Clearing House)或资产托管机构靠拢[7]。在各国法律框架下,这种机构是否需要申请专门的清算结算牌照?当参与银行发生极端破产时,专用钱包内的资产如何做到破产隔离?这些政策与法律制度的空白,远非一次技术联调所能解决。
关于营业时间的约束同样不容忽视。亚太试验预设了三端系统的营业时间完全重叠,但在真实的跨境场景中,伦敦、新加坡与曼谷的交易时间跨越不同时区。若要实现常态化同步结算,各系统必须大幅延长营业时间。然而,7×24 运行的真正制约在于夜间货币拆借市场关闭导致的流动性枯竭与被动透支违约风险,而非机房维护或系统倒班。商业银行在非核心工作时间无法从银行间拆借市场获取低成本的流动性补给,如果被迫在央行账户中全天候锁定大量超额准备金用于同步交收,将产生巨大的资金机会成本。
在零售跨境支付领域,类似 Nexus 这样的网络通过设立外汇流动性提供方与多边枢纽来连接各国快速支付系统,相关设计可参考《从双边互联到多边网络:Nexus 如何重构跨境快速支付的连接方式》。而在批发外汇领域,Meridian 系列展示的是另一条演进路径:中央银行无须交出货币账本的管辖权,而是通过外置的同步运营者(SO)跨系统协调资金预留与执行指令,为解决跨国外汇交收的本金风险提供了一种可行的工程方案。
六、结语
从英国房产买卖的数字契据,到英欧之间不同批发方案的模拟互联,再到亚太英、新、泰三家央行的异构测试,Meridian 系列的演进轨迹清晰地展现了一种去中心化记账之外的中间路线:保留各国主权央行各自独立的原生系统,依靠外置的同步运营者实现跨系统的指令编排与状态锁定。
这一系列试验给跨境清算结算带来的核心启示可以提炼为三点:
- 协调与记账严格解耦:同步结算并不要求全球货币集中迁入单一的“超级账本”,也不试图取代现有的中央对手清算或持续联系结算系统;资金始终保留在各央行管辖的准备金账簿或主权代币体系内,SO 承担的是状态流转的编排职责,而非信用中介;
- 资金预留必须适应异构现实:在传统账户体系中,原生圈存即可完成流动性锁定;在代币化环境中,若缺乏原生冻结机制,转入受权管理的专用钱包成为务实的替代工程方案。但密码学签名权与资产所有权的严格分离,构成了防范第三方越权支配的制度底线;
- 技术确认不能替代法律终局:算法保证的技术原子性,解决的是跨网络执行的逻辑一致性;而跨国支付的法律最终性,必须依赖于各自主权法域的司法管辖与清算终局性保护。技术协调器无法单方面制造跨越国界的共同法律时点。
展望未来的金融市场基础设施,跨境多边互联的探索正在由概念验证逐步过渡到制度设计与工程落地的深水区。全球央行与金融基础设施运营者面临的挑战,不再仅仅是报文能否互通或 API 能否调通,而是在跨时区非重叠营业窗口下如何避免流动性枯竭、在多边净额计算中如何明晰清算牌照与违约责任,以及在异构资产形态下如何构建受法律保护的统一规则体系。
未来的全球支付网络,不会是一座推倒所有旧建筑后重建的单一巨型大厦,而更可能是一个在保留各国坚固主权梁柱的同时、依靠标准化同步协议与可信编排服务连接起来的立交桥体系。理解这种系统演化,核心在于看清不同设计背后的约束与取舍;至于跨时区流动性安排与多边批次协商的具体异常恢复算法,则留待后续文章中详细拆解。
参考资料
[1]: Bank for International Settlements. Project Meridian: Innovating transactions with synchronisation [EB/OL]. (2023-04-19). https://www.bis.org/publications/project-meridian-innovating-transactions-synchronisation.pdf. ↩
[2]: Bank for International Settlements. Project Meridian FX: Exploring synchronised settlement in foreign exchange [EB/OL]. (2025-04-24). https://www.bis.org/publications/project-meridian-fx-exploring-synchronised-settlement-fx.pdf. ↩
[3]: Bank for International Settlements. Project Meridian / Meridian FX Project Overview [EB/OL]. (2025-04-24). https://www.bis.org/project/meridian-fx. ↩
[4]: Monetary Authority of Singapore. Bank of England, Monetary Authority of Singapore and Bank of Thailand to explore synchronised FX settlement across borders [EB/OL]. (2025-11-13). https://www.mas.gov.sg/news/media-releases/2025/boe-mas-and-bot-to-explore-synchronised-fx-settlement-across-borders. ↩
[5]: Bank of England. The Bank of England, Monetary Authority of Singapore and Bank of Thailand media release on Project Meridian FX APAC [EB/OL]. (2026-11-13). https://www.bankofengland.co.uk/news/2026/november/the-boe-monetary-authority-of-singapore-and-bank-of-thailand-media-release. ↩
[6]: Bank of England. Project Meridian FX APAC: Technical Report [EB/OL]. (2026-11-13). https://www.bankofengland.co.uk/payments/payments-innovation/wholesale-experiments-programme/project-meridian-fx-apac-technical-report. ↩
[7]: Bank of England. Project Meridian FX APAC: Policy Report [EB/OL]. (2026-11-13). https://www.bankofengland.co.uk/payments/payments-innovation/wholesale-experiments-programme/project-meridian-fx-apac-policy-report. ↩
[8]: Bank of England. Project Meridian Securities: Exploring wholesale settlement using distributed ledger technology [EB/OL]. (2025-11-28). https://www.bankofengland.co.uk/payments/rtgs-future-roadmap/project-meridian-securities. ↩
[9]: European Central Bank. Outcome of the Eurosystem's exploratory work on wholesale settlement using new technologies [EB/OL]. (2025-06). https://www.ecb.europa.eu/press/pubbydate/2025/html/ecb.exploratoryworknewtechnologies202506.en.html. ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/meridian-fx-apac-synchronised-settlement-central-bank-systems