一名中国游客在东京的便利店结账,收银员在机具上感应卡片,终端提示交易完成并打印出凭条,整个过程只有两秒钟。
在表面上看,这只是一张塑料卡片完成了一次即时支付。但在幕后,这笔交易涉及东京的便利店商户、日本当地的收单银行、跨国银行卡清算网络、以及持卡人位于中国的发卡银行。发卡银行与数千万海外商户之间并没有直接架设专有线路。一张卡片之所以能够在两百多个国家和地区的商户网络中被受理,依靠的是银行卡清算机构建立的跨机构规则与多边清算机制。
银行卡网络绝非单纯的通信光缆,它的本质是一套涵盖跨国契约法典、统一技术协议、清算担保机制与多边净额抵销的完整金融基础设施。从两秒钟的联机授权,到次日各商业银行法定准备金账户中的资金清偿,整个清算网络依靠精密的制度安排维系着全球商业的运转。
一、不发卡也不放贷:卡组织的职能边界与四方模式
在许多消费者的直观认知中,卡组织(Card Schemes / Payment Networks)常被误认为是发卡的大银行。事实上,无论是国际上的 Visa、万事达卡(Mastercard),还是中国的中国银联,它们本身都不面向个人消费者开立个人银行账户、不直接发售实体卡片、不核定信用贷款额度,也不在商户端布放收款终端。
1.1 核心概念与法定职能定位
卡组织的法定属性是“银行卡清算机构”。在金融体系中,它扮演的是“规则制定者、交易转接者与多边清算者”的中立中枢角色。它的核心业务边界可以概括为四个基本支柱:
- 业务规则制定与准入监管(Rule-making Authority):卡组织制定会员机构必须遵守的业务运作规程(如 Visa Rules、Mastercard Rules 或银联业务运作规程),规定发卡行与收单行的权责边界、业务准入标准、风险准备金要求及违规罚则;
- 技术标准与交换网络运营(Switching & Routing):建立覆盖全球的高可用金融通信专用网络,统一技术接口与报文格式规范,负责在数万家收单机构与发卡机构之间进行毫秒级的交易报文解析、路由与分发;
- 多边清分与债权债务轧差(Clearing):收集全球每日产生的海量交易流水,核对交易一致性,执行跨币种货币转换,计算各方手续费分摊,并完成多边债权债务抵销;
- 结算担保与信用支持(Settlement Guarantee):为确保跨机构支付的不可撤销性,卡组织在清算机制中承担履约担保责任。当发卡行发生流动性短缺或破产违约时,卡组织依托会员机构预缴的风险准备金、授信额度与清算保证金,先行向收单行垫付资金,避免单点违约传导至全网络。
1.2 四方模式的完整主体分工与权责闭环
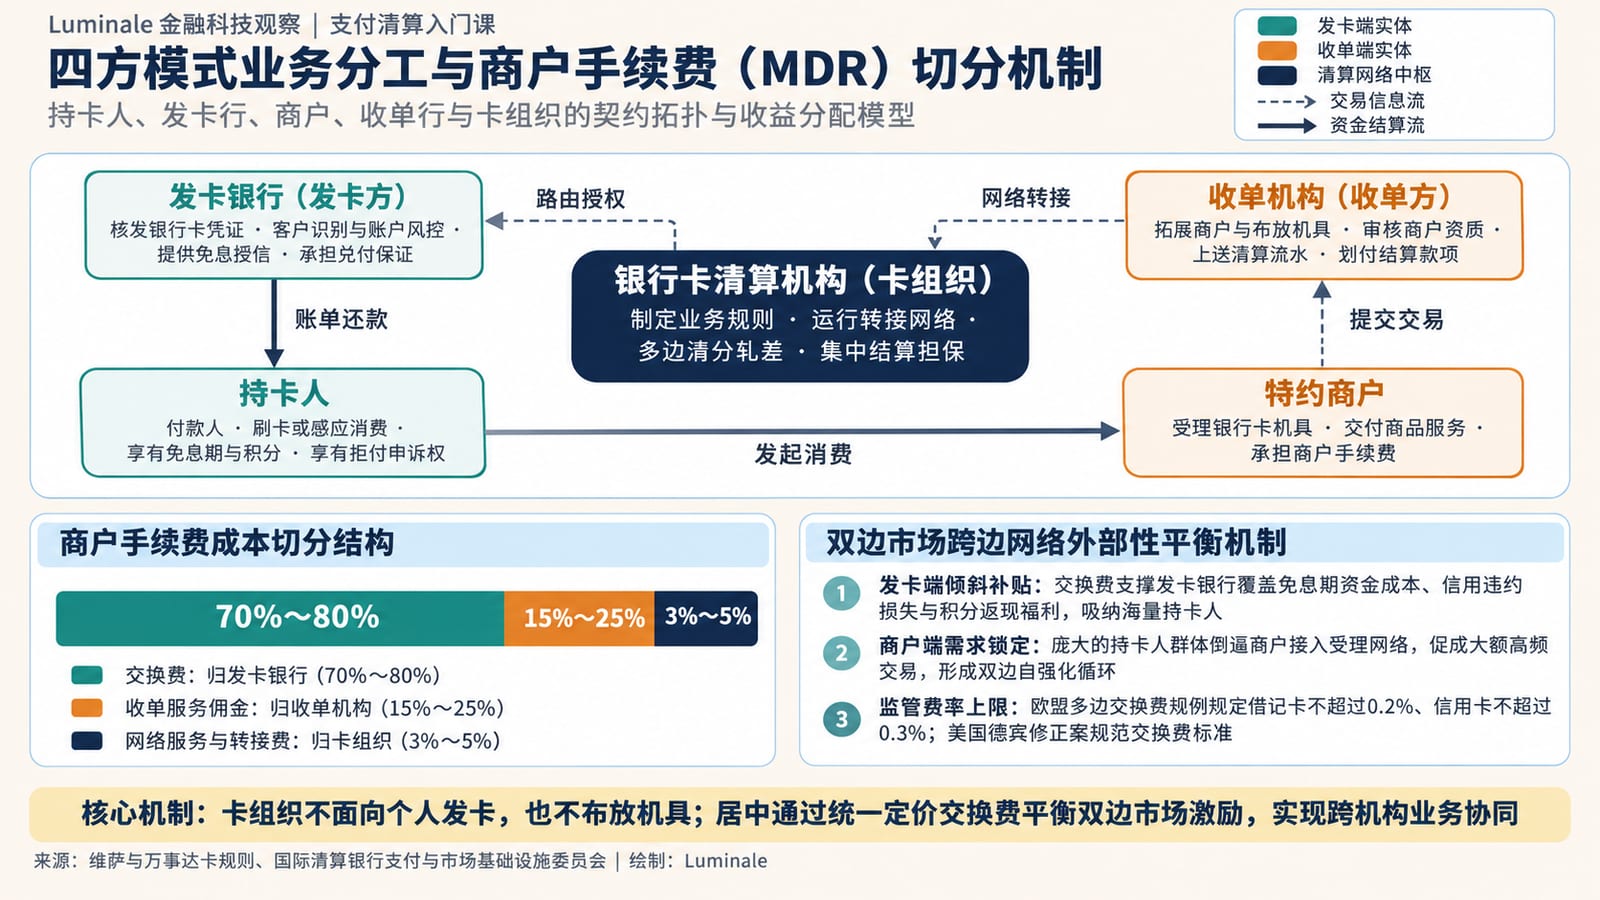
现代银行卡网络的主流运行架构是四方模式(Four-Party Scheme)。所谓四方,是指围绕一笔交易协同分工的四个主要市场参与主体:
- 持卡人(Cardholder):支付需求的发起方。持有由发卡行合法核发的银行卡凭证(物理卡片或虚拟标记),与发卡行订立存款或信用借贷契约;
- 发卡行(Issuer):直接服务付款人的金融机构。通常是商业银行或具备发卡牌照的存款机构,负责持卡人资质审查、KYC 反洗钱调查、核定授信额度或管理活期存款账户,并在交易发生时向收单行承担有条件的付款承诺;
- 商户(Merchant):商品或服务的提供方。与收单机构签订受理协议,布放受理终端(POS机、在线支付网关),接受持卡人刷卡付款并交付对价商品;
- 收单行(Acquirer):直接服务收款商户的金融机构或持牌收单机构。负责商户尽职调查、机具布放、交易数据采集与上送,并在扣除约定的商户手续费后,按周期向商户账户划付结算款项,同时向发卡行和卡组织承担商户欺诈与拒付的追索责任。
在这四个直接交易主体之外,随着现代零售支付的演化,四方模式生态中还衍生出了两类关键的协作外包主体:
- 第三方收单服务机构 / 支付聚合商(Payment Facilitator / PayFac):如 Square、Stripe 或国内的收单外包服务商,它们作为主收单行(Sponsor Acquirer)的下级代理,聚合中小微商户,简化商户入网审核流程,但最终资金清算责任仍由持牌收单行承担;
- 支付网关(Payment Gateway):专注于线上电子商务场景的数据通道服务商,负责将商户前端网站收集的敏感支付数据进行加密封装,并转化为标准报文传输给收单系统。
卡组织居于这套多边关系的正中心,以中立第三方的身份,通过标准化的规则与通信专用网,将全球数以万计相互没有直接代理行关系的商业银行和收单机构串联成一个互联互通的网络。
在商户端收取的商户手续费(Merchant Discount Rate, MDR)中,资金在发卡行、收单行与卡组织之间按照预先设定的比例切分。关于商户手续费在发卡行与收单行之间的具体分配机制,我们在《你刷卡的100元,究竟经过了谁?——一文看懂发卡行、收单行、卡组织和商户》中有过详细测算。
与四方模式相对应的是三方模式(Three-Party Scheme)(如早期的美国运通、大来卡及早期 JCB)。在闭环的三方模式下,卡组织本身既是发卡机构又是收单机构,直接面向个人发卡,同时直接拓展商户并安装终端。三方模式内部没有发卡行与收单行之间的跨行清算,因而不需要复杂的跨机构交换费协商。
然而,闭环三方模式的扩张完全依赖自身资本金与地推团队,在网络规模经济上天然受限。为了覆盖全球数以千万计的中小商户,现代三方模式网络也逐步开放准入,引入外部商业银行作为其特许发卡行(Network Issuer)或特约收单机构,其底层的业务形态已经逐渐向多边四方模式演进。
| 对比维度 | 四方模式(Four-Party Scheme) | 三方模式(Three-Party Scheme) |
|---|---|---|
| 典型代表 | Visa、Mastercard、中国银联 | 早期 American Express、Diners Club、早期 JCB |
| 发卡主体 | 成千上万家独立商业银行 / 存款机构 | 卡组织自身(或特许代理合作银行) |
| 收单主体 | 独立收单银行 / 持牌收单机构 | 卡组织自身(自建商户拓展网络) |
| 清算机制 | 跨机构多边清分与轧差结算 | 机构内部闭环账务转移(无跨行借贷) |
| 核心定价 | 统一定价交换费(Interchange Fee)以平衡双边 | 收取商户服务费(Discount Fee),无外部交换费 |
| 网络效应 | 开放式网络,依靠全球银行体系实现快速扩张 | 封闭式环路,商户覆盖扩张成本高,但对客户与商户拥有完全控制权 |
1.3 核心技术基石:BIN 码、路由表与报文标准
四方模式能够在全球范围内两秒内完成协同,核心依靠三项全球高度标准化的基础设施:
1. 银行识别码(BIN / IIN)
根据 ISO/IEC 7812 国际标准,任何一张银行卡正面的卡号都有一套数字编码标准:
- 主要行业标识符(Major Industry Identifier, MII):卡号的第一位数字,代表发卡机构所属的行业领域(例如 1 和 2 代表航空业,3 代表娱乐与旅行如 Amex/Diners,4 代表 Visa,5 代表 Mastercard,6 代表中国银联及 Discover);
- 发卡行识别码(Bank Identification Number, BIN / Issuer Identification Number, IIN):前 6 位至前 8 位数字(随着全球卡量激增,ISO/IEC 7812 于 2017 年发布新标,将标准 BIN 长度从 6 位平滑扩展至 8 位)。BIN 码由国际标准化组织指定统一管理机构分配给各合法发卡机构。收单终端只要读取到卡号前缀,即可从本地缓存路由表中瞬间判断出该卡对应的卡组织、发卡行法人主体、卡片级别(普卡、金卡、白金卡)以及币种属性;
- 个人账户标识符(Individual Account Number):第 7(或 9)位至倒数第 2 位,由发卡行自行分配给持卡人的具体账户序列号;
- 校验位(Check Digit):卡号的最后一位,基于模 10 算法(Luhn Algorithm)由前面的所有数字计算生成,用于在机具输入或传输时即时检测卡号是否存在数字输入错误。
2. 全球动态路由表分发机制
跨国卡组织在其骨干网络中运行着庞大的动态寻址中枢。卡组织每日向全球各接入成员机构的交换前置机(Front-End Processor, FEP)下发全量 BIN 路由更新表。当日本便利店 POS 机刷入一张“62”开头的银联卡或“5”开头的万事达卡时,收单行前置系统在不到 10 毫秒的时间内便能完成前缀索引匹配,将报文准确投递至对应卡组织的全球交换中心接口。
3. 金融交易报文规范(ISO 8583 与 ISO 20022)
银行卡联机交易的通用语言是 ISO 8583 报文标准(Financial transaction card originated messages)。它定义了一套高度紧凑的二进制/十六进制数据结构:
- 消息类型标识符(Message Type Identifier, MTI):由四位数字组成,定义报文的业务性质。例如:
0100:联机授权请求(Authorization Request);0110:联机授权应答(Authorization Response);0200:金融交易请款请求(Financial Transaction Request,常用于单信息扣款);0210:金融交易应答;0420/0400:交易冲正通知(Reversal Notification,当通信超时或终端故障时发起反向平账);- 位图(Bitmaps):ISO 8583 采用主位图与扩展位图(Primary / Secondary Bitmap)技术,以二进制的 0 和 1 标记后续 128 个数据域(Fields)中哪些域被激活赋值。这种紧凑的设计大幅缩减了报文字节数,使得在早期低速拨号网络环境下仍能实现秒级数据传输;
- 关键数据域(Fields):标准严格定义了每个字段的编码与含义。例如 Field 3(处理码 Processing Code)、Field 4(交易金额)、Field 11(受卡方系统跟踪号 Trace Audit Number)、Field 14(卡片有效期)、Field 22(服务点输入方式 POS Entry Mode,标识磁条、芯片接触式还是 NFC 感应)、Field 39(应答原因代码 Response Code,如
00承兑、51余额不足、54卡片过期)、Field 55(集成电路卡 IC 卡专用数据,携带 EMV 动态密文)。
当前,全球清算体系正逐步向基于 XML 和 JSON 架构的 ISO 20022 报文标准 演进。相比 ISO 8583 扁平的字段结构,ISO 20022 具备更丰富的端到端业务上下文、支持更长的字符集与结构化附加信息,进一步提升了反洗钱制裁筛查与合规对账的自动化效率。
1.4 双边市场与交换费机制
四方模式的运行依赖于激励平衡。银行卡网络是典型的双边市场(Two-Sided Market):一端是持卡人,另一端是商户。
两端之间存在显著的跨边网络外部性(Cross-side Network Effect):持卡人持有一张卡片的价值,取决于全球有多少家商户愿意接受它;反之,商户接入一个刷卡机具并支付受理手续费的动力,取决于周边乃至全球有多少持卡人持有该品牌的卡片。
在这个双边市场中,两端的弹性需求并不对称:
- 持卡人对支付费用的敏感度极高,如果刷卡需要消费者额外付费,消费者会迅速倒退回使用现金或其他免手续费工具;
- 商户对丢失潜在销售机会的敏感度极高,为了促成大额交易或吸引高消费能力的顾客,商户愿意承担适当的费率。
为了打破“先有鸡还是先有蛋”的市场困境,卡组织设立了交换费(Interchange Fee)制度:
在四方模式交易中,统一由收单机构按照卡组织公布的标准费率表,向发卡银行支付交换费。商户最终承担的商户手续费(MDR)被拆解为三个部分:
其中,卡组织自身只抽取网络转接服务费(通常仅有几个基点);收单机构获得加价部分用以弥补机具布放与网络维护成本;而占据 MDR 最大份额(往往达到 60% 至 80%)的交换费则全额沉淀给了发卡行。
这笔资金为发卡银行提供了充足的营业收入,支撑发卡行承担持卡人免息期的资金利息成本、垫资信用风险、反欺诈系统运营投入,并通过免年费、刷卡积分、航空里程与现金返现等福利补贴持卡人,从而吸引巨量消费者持卡、刷卡,反过来进一步倒逼商户必须接入该卡组织的受理网络。
然而,过高的交换费也曾引发多国商户与反垄断监管机构的普遍反弹。近十余年来,全球主要经济体陆续出台了针对交换费的上限管制法规:
- 欧盟交换费规例(MIF Regulation, EU 2015/751):欧盟对欧洲经济区内的境内银行卡交易实行强制费率封顶,借记卡交易交换费上限设定为 0.2%,信用卡交易上限设定为 0.3%,直接压缩了欧洲银行卡发卡行的收益空间,推动了欧洲本土低成本支付体系的演化;
- 美国德宾修正案(Durbin Amendment):作为多德-弗兰克法案的一部分,美国联邦储备委员会将资产规模超过 100 亿美元的大型发卡行的借记卡交换费上限限制为“21 美分 + 交易金额的 0.05%”,促使美国零售借记卡商业生态发生结构性改变。
在中国支付体系中,银行卡清算机构与网络支付清算平台(网联清算平台,NUCC)具有明确的法定业务边界。银行卡清算机构处理的是以银行卡账户为基础载体、遵循银行卡业务规范的跨行交易;而网联平台主要处理由非银行支付机构(如支付宝、微信支付)发起、直接涉及商业银行借记或贷记账户的网络快捷支付。我们在《网联和银联到底在“清”什么?一文看懂支付清算的中间层》中曾对这两类清算中间层的功能定位与分工做过横向对照。
二、授权与清算分开:双信息系统的运作流程与多边轧差
在零售支付体系分类中,我们在《一笔钱该走哪条轨?——给支付系统分个类:批发、零售与跨境》中曾区分过大额实时结算、小额批量结算与银行卡网络。银行卡交易最显著的特点,在于它普遍采用双信息系统(Dual-Message System, DMS),将交易的“联机授权确认”与“后续清分结算”在时间和空间上分为两个独立阶段处理[5]。
2.1 单信息系统(SMS)与双信息系统(DMS)的机制对照
在银行卡清算体系中,报文流转架构主要存在两种机制:
- 单信息系统(Single-Message System, SMS):
- 常见于 ATM 取现、国内借记卡消费或借记快速网络。在交易发生时,终端直接发送一条包含完整财务结算信息的金融请求报文(如 ISO 8583 0200 报文);
- 发卡行在收到报文的毫秒之间,直接核销并扣减持卡人账户的活期存款,并将该笔账务记录为确定性债务,应答报文返回即代表交易授权与扣款同时完成;
- 其特点是流程直接、实时借记,但缺乏对后续金额微调的适应能力。
- 双信息系统(Dual-Message System, DMS):
- 绝大多数国际信用卡交易、跨境刷卡、境外借记卡消费以及酒店预授权、租车押金和小费(Tip)支付场景,采用双信息系统;
- 它的本质是将一笔支付分解为两个不同的动作:前台先做“支付资格核准与额度圈存”,后台日终再做“最终金额确认与债权清偿”。
信用卡体系采用双信息系统源于真实商业场景的需要:
- 小费追加机制:在欧美餐厅用餐时,顾客刷卡打印出签购单时仅包含餐饮基础金额,顾客随后用笔在纸质账单上手写追加 15% 或 20% 的小费并签名。如果采用单信息实时扣款,系统将无法在此刻完成最终结算;而在双信息模式下,第一条信息先冻结基础餐费,第二条批量清算信息在数小时后将包含小费的最终确认金额上送入账;
- 预授权与押金冻结:酒店入住或汽车租赁时,商户无法在入住时预知客人在店内的实际消费总额或租期延长费用,只能按估算金额冻结一笔预授权额度,退房核销时再按照真实消费发起最终清算;
- 汇率波动缓冲与对账容错:在跨国交易中,授权瞬间的外汇汇率通常属于即时估算值,双信息系统允许清算中心在日终批处理时统一按照当日基准结算牌价进行多边清算,提升跨国对账的确定性。
2.2 第一阶段:联机实时授权(Authorization)
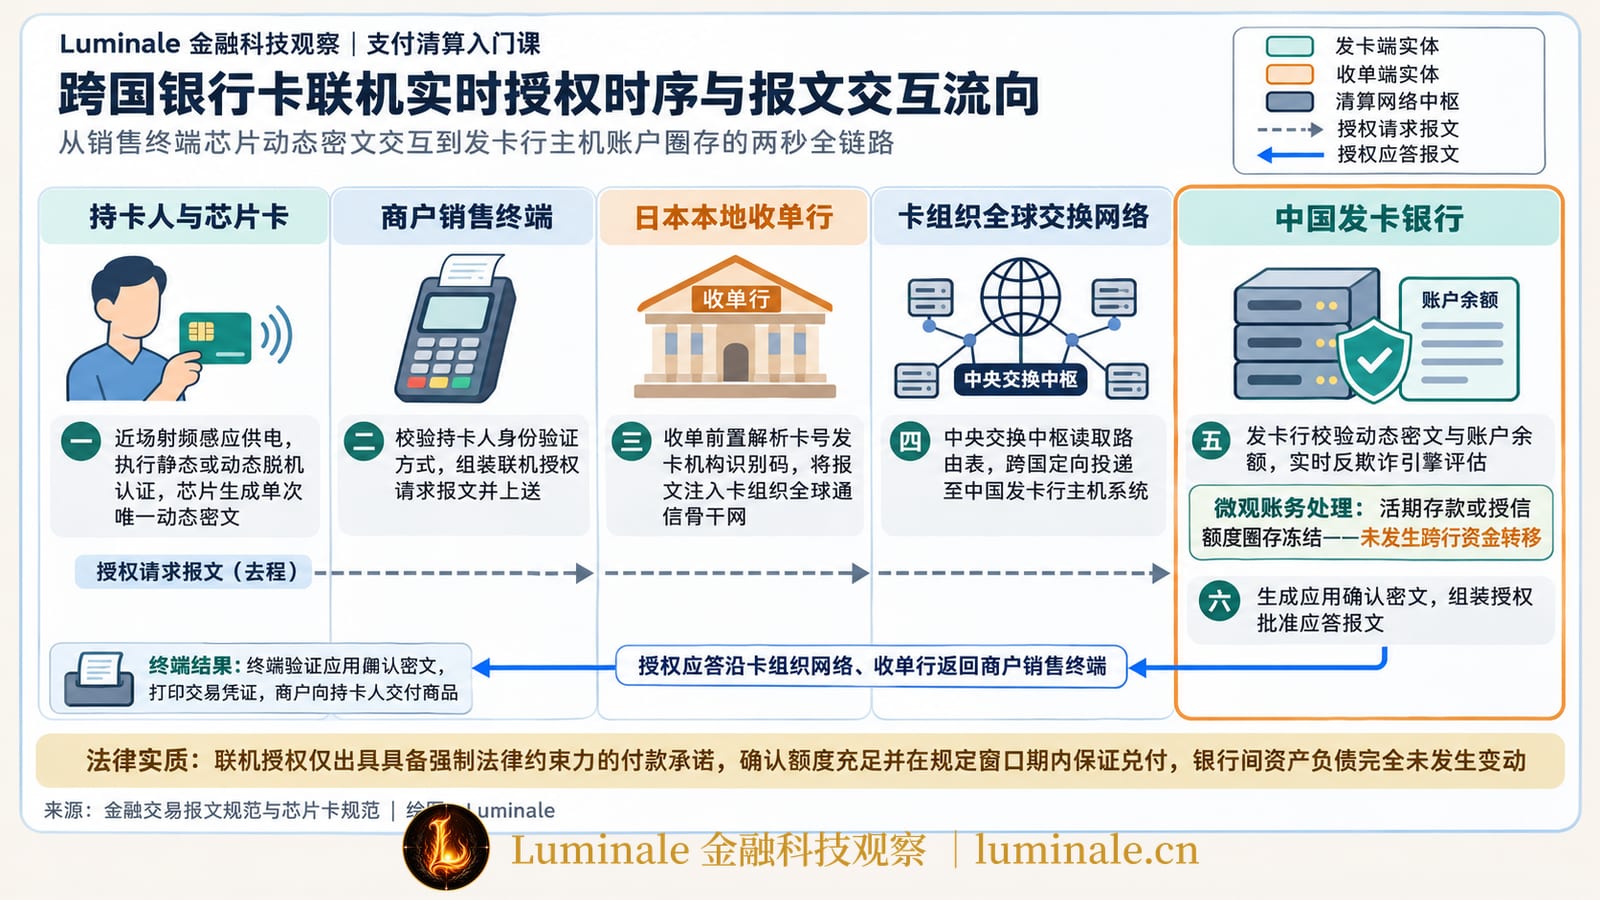
当持卡人在东京便利店刷卡或使用 NFC 感应卡片时,触发的是双信息系统的第一阶段——联机实时授权:
- 终端与芯片的交互(EMV 规范):
- 卡片贴近 POS 机具的瞬间,终端为芯片供电并启动应用选择;
- 芯片向机具发送脱机数据认证参数,终端执行静态数据认证(SDA)、动态数据认证(DDA)或复合动态数据认证(CDA),通过公钥加密算法验证卡片的真实性;
- 终端核实持卡人验证方法(Cardholder Verification Method, CVM),如免密免签、联机 PIN 码校验或移动设备生物识别;
- 芯片内部生成应用密文(Application Request Cryptogram, ARQC),该密文由卡内主密钥基于终端随机数与交易金额计算得出,单次交易唯一有效。
- 报文跨国路由上送:
- POS 终端打包生成 ISO 8583
0100联机授权请求报文,上送至日本本地收单机构; - 收单机构前置系统识别卡号 BIN 码,将报文发送至跨国卡组织的全球通信骨干网;
- 卡组织中央处理中心读取卡号路由表,将报文定向投递至持卡人位于中国的发卡银行。
- 发卡行风控与账务圈存(Core Ledger Operation):
- 发卡行主机系统首先校验芯片 ARQC 密文与卡片有效期;
- 内部实时反欺诈风控引擎评估该笔交易:比对持卡人历史消费行为模式、地理位置跳变是否合理、商户风险等级;
- 发卡行检查账户状态正常,核实持卡人信用额度或储蓄账户余额充足。
- 生成授权承诺与额度圈存(Hold):
- 对于信用卡,发卡行在账务系统中占用对应金额的授信额度(Credit Limit Reservation);对于借记卡,发卡行在持卡人活期存款账户中建立一笔圈存冻结(Authorization Hold),持卡人可支配余额相应减少,但该笔资金在发卡行的资产负债表上依然表现为“发卡行对持卡人的存款负债”,并没有离开银行账户;
- 发卡行生成
0110授权批准报文,生成应用确认密文(Application Response Cryptogram, ARPC)回传; - 报文沿原路径在毫秒级内返回日本便利店机具,机具验证 ARPC 密文后打印签购单。
在整个授权流程闭环的这一刻,银行之间并未发生任何实际的资产划转,没有跨行资金流,清算与结算完全没有发生。商户没有收到钱,收单行没有收到钱,发卡行也没有把钱付出去。联机授权在法律与商业上的唯一实质,是发卡行向收单行出具了一份具备强制法律约束力的付款承诺(Payment Guarantee):确认该账户有效且额度充足,只要收单机构在规定的有效窗口期内(通常为 7 至 30 天)提交合规的交易清算单据,发卡行保证履行兑付义务。
2.3 第二阶段:批量清分(Clearing)
双信息系统的第二阶段是清分。这一阶段在时间上通常与授权动作错开数小时乃至数天,由后台系统批量异步处理。
- 商户日终结账与批上送(Batch Upload):
- 每日营业结束,东京便利店在机具上执行“日终结账”指令;
- POS 机将一天内所有成功完成授权交易的明细流水打包生成批上送文件,加密传输给收单银行数据处理中心。
- 收单行整理并提交清分文件:
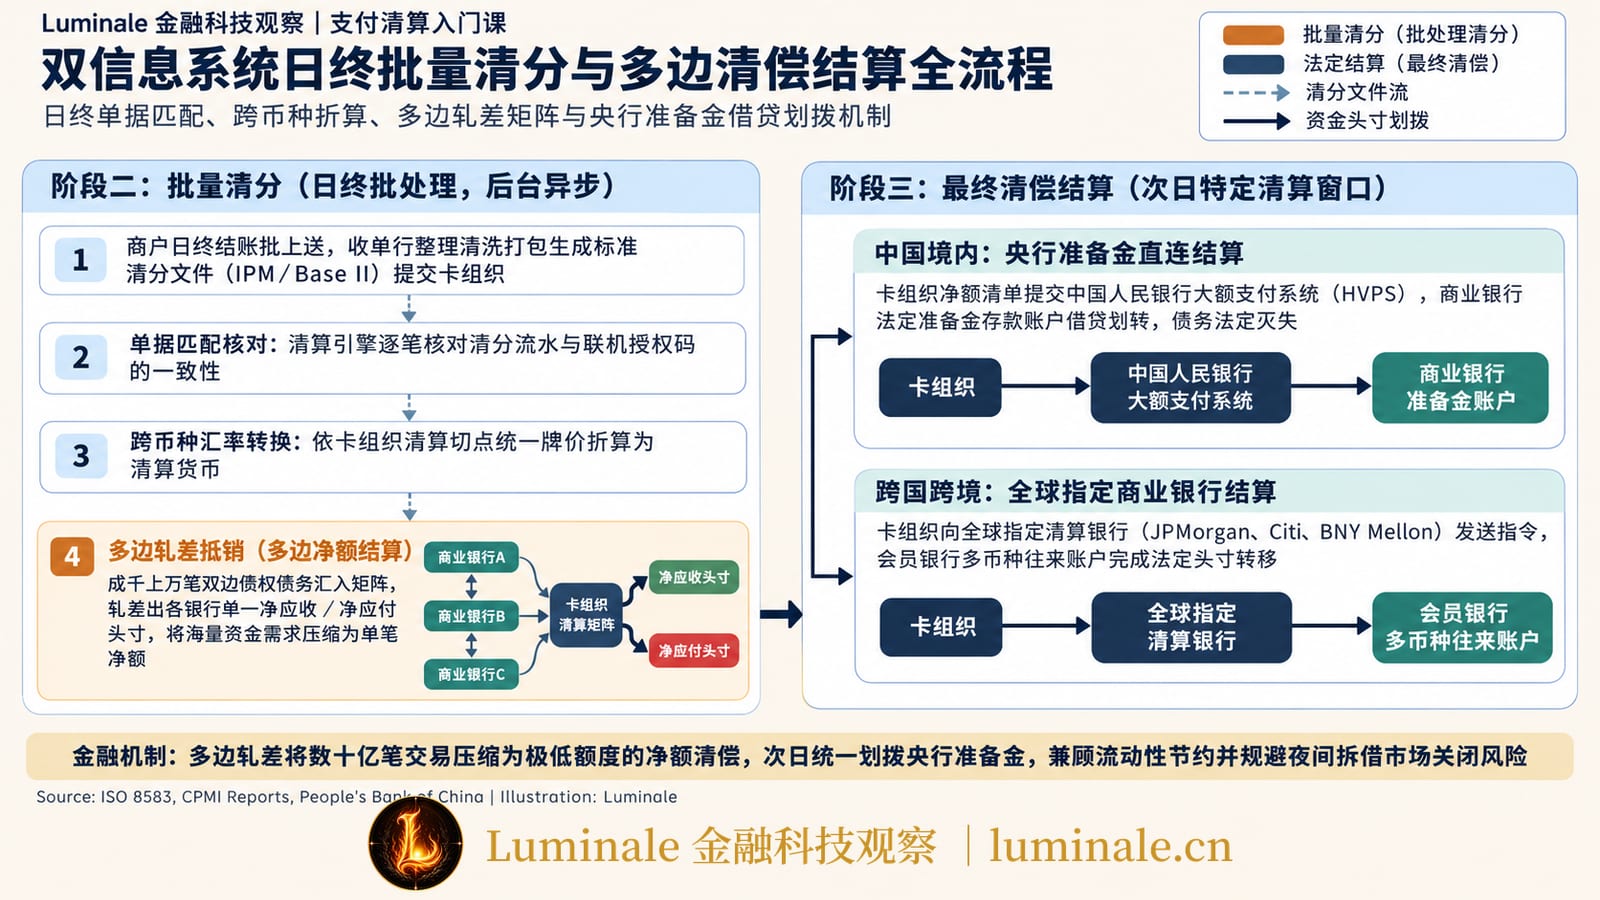
- 收单机构将数万家商户的交易明细按卡组织进行归类,生成标准清分报文文件,提交给卡组织的中央清算系统。
- 卡组织清算引擎批量计算:
- 单据匹配校验:清算系统核对每一笔清分交易是否具备对应且有效的联机授权码(Auth Code),核验金额与原始授权的一致性;
- 货币转换(Currency Conversion):将商户收款货币(日元 JPY)按照卡组织在清算切点公布的统一基准外汇汇率,转换为各会员机构约定的清算币种(如人民币 CNY 或美元 USD);
- 分摊费用核算:逐笔计算收单行应向发卡行支付的交换费、各方应向卡组织支付的网络服务费与转接费;
- 多边轧差抵销(Multilateral Netting):卡组织系统不进行点对点双边结算,而是将发卡行 A、收单行 B 以及全球成千上万家银行在当天发生的所有海量往来交易计算出每一家会员银行在本次清算场次中对卡组织中央账户的单一“净应收(Net Credit)”或“净应付(Net Debit)”资金头寸。
通过多边轧差,原本全球银行间可能高达数十亿笔、彼此交叉的资金支付需求,简化至每家银行每天仅需处理一笔到几笔的最终净额划款。
2.4 第三阶段:最终清偿与履约结算(Settlement)
在多边轧差完成后,清分阶段结束,进入资金最终清偿阶段——结算:
- 境内本币交易结算机制:
在中国境内,中国银联、万事网联或连通公司完成对各境内商业银行人民币交易的多边轧差后,生成最终净额清算清单,直接对接中国人民银行大额支付系统(HVPS)。各商业银行通过在其在央行开立的法定准备金存款账户(Reserve Accounts)完成无风险的最终资金划拨。有关央行大额实时支付系统的底层流动性调度机制,我们在《银行之间的大钱怎么走?——看懂大额支付系统》中有完整拆解。商业银行之间的银行卡轧差净额结算采用日间分场次多边轧差、次日通过央行准备金账户统一划转的制度安排,兼顾了交易规模与银行流动性承受能力。
- 跨国多币种结算机制:
在涉及不同主权法域的跨国交易中,跨国卡组织无法直接连接所有国家的中央银行准备金账户。因此,Visa 与万事达卡通常在各大主要币种离岸金融中心指定全球大型商业银行(如摩根大通 JPMorgan Chase、花旗银行 Citibank、纽约梅隆银行 BNY Mellon 等)作为其结算银行(Settlement Banks)。
全球各会员银行必须在这些指定的结算银行开立多币种清算结算往来账户,并保持充足的头寸余额。卡组织向结算行发送借记和贷记指令,实现不同发卡行和收单行之间结算行账户之间的货币头寸转移,完成最终跨币种资金结算。
为了更透彻地理解双信息系统的账务处理,我们可以将持卡人在境外消费 10,000 日元(假定折算为 500 元人民币,商户扣减 1.5% MDR 佣金)的全流程账务记录汇总如下:
| 业务阶段 | 涉及主体 | 借方科目(Debit) | 贷方科目(Credit) | 经济实质解释 |
|---|---|---|---|---|
| 1. 联机实时授权 (约 2 秒内) | 持卡人 | 无 | 无 | 额度被占用,无正式会计入账 |
| 发卡行 | (表外备查科目:信用额度占用或活期存款额度冻结 500 元) | 仅在客户账户设置 Hold 标识,未发生跨行资产负债变动,出具履约兑付承诺 | ||
| 收单行 | 无 | 无 | 仅记录商户联机授权流水号,不形成债权债务 | |
| 商户 | 无 | 无 | 终端打印凭条,交付价值 10,000 日元的商品 | |
| 2. 批量清分 (日终批处理) | 发卡行 | 客户活期存款(或应收信用卡款)500 元 | 应付清算款项——卡组织 494 元 手续费收入——交换费 6 元 | 正式借记持卡人账单,将额度冻结转为确定性负债,确认交换费收益 |
| 收单行 | 应收清算款项——卡组织 494 元 | 吸收存款——商户结算账户 485 元 手续费收入——收单佣金净额 9 元 | 确认对卡组织的应收债权,向商户扣费记账 | |
| 卡组织 | 应收清算款项——发卡行 494 元 | 应付清算款项——收单行 494 元 | 多边轧差形成债权债务对称矩阵(未计网络转接规费) | |
| 3. 最终清偿结算 (次日清算窗口) | 发卡行 | 应付清算款项——卡组织 494 元 | 准备金存款(央行或结算行)494 元 | 法定资金实际划出,清偿跨行清算债务 |
| 收单行 | 准备金存款(央行或结算行)494 元 | 应收清算款项——卡组织 494 元 | 法定资金实际划入,跨行债权收回消灭 | |
| 央行 / 结算行 | 商业银行 A(发卡行)准备金账户 494 元 | 商业银行 B(收单行)准备金账户 494 元 | 法定中央银行货币(或商业银行主权头寸)完成所有权转移 |
三、争议处理与损失分担:持卡人拒付与卡组织仲裁规则
商业交易的前提是信用与确定性。在跨国零售交易中,买卖双方处于完全不同的司法管辖区、语言环境与时区,持卡人为什么敢于把卡片信息交给异国完全陌生的商户刷取,而商户又为什么敢向从未谋面的外国游客交付昂贵商品?
支撑这套跨国交易体系运转的核心制度,是卡组织构建的全球统一、高度标准化的交易争议处理与损失分担规则法典。
3.1 逆向交易的法律与业务定性
在银行卡业务中,很多人容易混淆退款、撤销与拒付。这三者在法律属性与业务驱动机制上具有根本区别:
- 撤销(Reversal / Void):在联机授权发生后极短时间内(通常在同一营业日的批处理上送前),因机具卡纸、收银员输错金额或顾客当场反悔,由商户端发起的即时取消交易指令。撤销报文(如 0400/0420 冲正报文)会直接解除发卡行对持卡人账户额度的圈存冻结,交易在日终不会进入清分结算流程;
- 退款(Refund):商户与持卡人达成共识后(如商品退货、质量补偿),由商户主动通过收单机具发起的反向资金划拨。退款是一笔全新的反向贷记交易,由商户出资,收单行通过清算网络将资金逆向划拨回发卡行账户;
- 拒付(Chargeback):持卡人在收到银行账单后对某笔交易产生异议(如遭受未授权盗刷、遭遇诈骗、商户跑路未发货等),向发卡银行提出正式申诉。发卡行依据卡组织的全球业务规程,强制通过清算网络从收单银行账户中扣回交易款项的制度化救济程序。
拒付是银行卡清算网络赋予付款人的一项强有力的制度性保护特权,也是银行卡区别于电汇、即时现金转账(如 Wire Transfer)的最核心特征。在传统银行电汇中,资金一旦从付款人账户汇出,除非收款人自愿退回,否则非经民事诉讼无法追回;而在银行卡网络中,规则向持卡人提供了制度性倾斜保护。
3.2 拒付原因代码(Reason Codes)与四大争议类别
为了防止拒付机制被滥用,卡组织制定了拒付原因代码体系(Reason Codes)。无论是 Visa、Mastercard 还是中国银联,成百上千种争议情形可归并入四大核心类别:
- 欺诈类争议(Fraud):
- 最普遍的拒付类型。包括卡片遗失/被盗后的盗刷、伪造伪卡交易、卡片未在场(Card-Not-Present, CNP)互联网伪冒欺诈等;
- 典型代码如 Visa 10.4(其他欺诈:卡片未在场环境)、Mastercard 4837(无持卡人授权);
- 授权类争议(Authorization):
- 收单机构或商户未按规则合规完成联机授权。例如未经发卡行批准强制离线压单、授权被发卡行拒绝后商户拆分金额多次上送、或清算交易金额超出原始授权允许的浮动比例;
- 典型代码如 Visa 11.3(未获得授权处理)、Mastercard 4808(未授权交易);
- 数据处理错误类争议(Processing Errors):
- 系统、通信或终端操作层面的账务差错。例如同一笔消费被商户终端重复提交扣款两次、输入的结算金额与实际签购单金额不符、晚于卡组织规定的最长清算时效提交开账单据等;
- 典型代码如 Visa 12.6(重复扣款 Duplicate Processing)、Mastercard 4834(重复计费或金额不符);
- 商品与服务消费纠纷类争议(Consumer / Commercial Disputes):
- 持卡人与商户之间的合同履约争议。包括商品在物流中遗失或未在承诺日期前送达、收到的实物与商户宣传描述严重不符(货不对板)、取消了按月自动扣费的订阅服务但商户依然扣款、商户拒绝执行既定的退款政策等;
- 典型代码如 Visa 13.1(未收到商品或服务 Merchandise/Services Not Received)、Mastercard 4853(商品缺陷或与描述不符)。
3.3 争议生命周期与卡组织最终仲裁机制
一笔拒付并非由发卡行任意决断,它遵循一套严格、具备证据时限和程序的生命周期(Dispute Lifecycle):
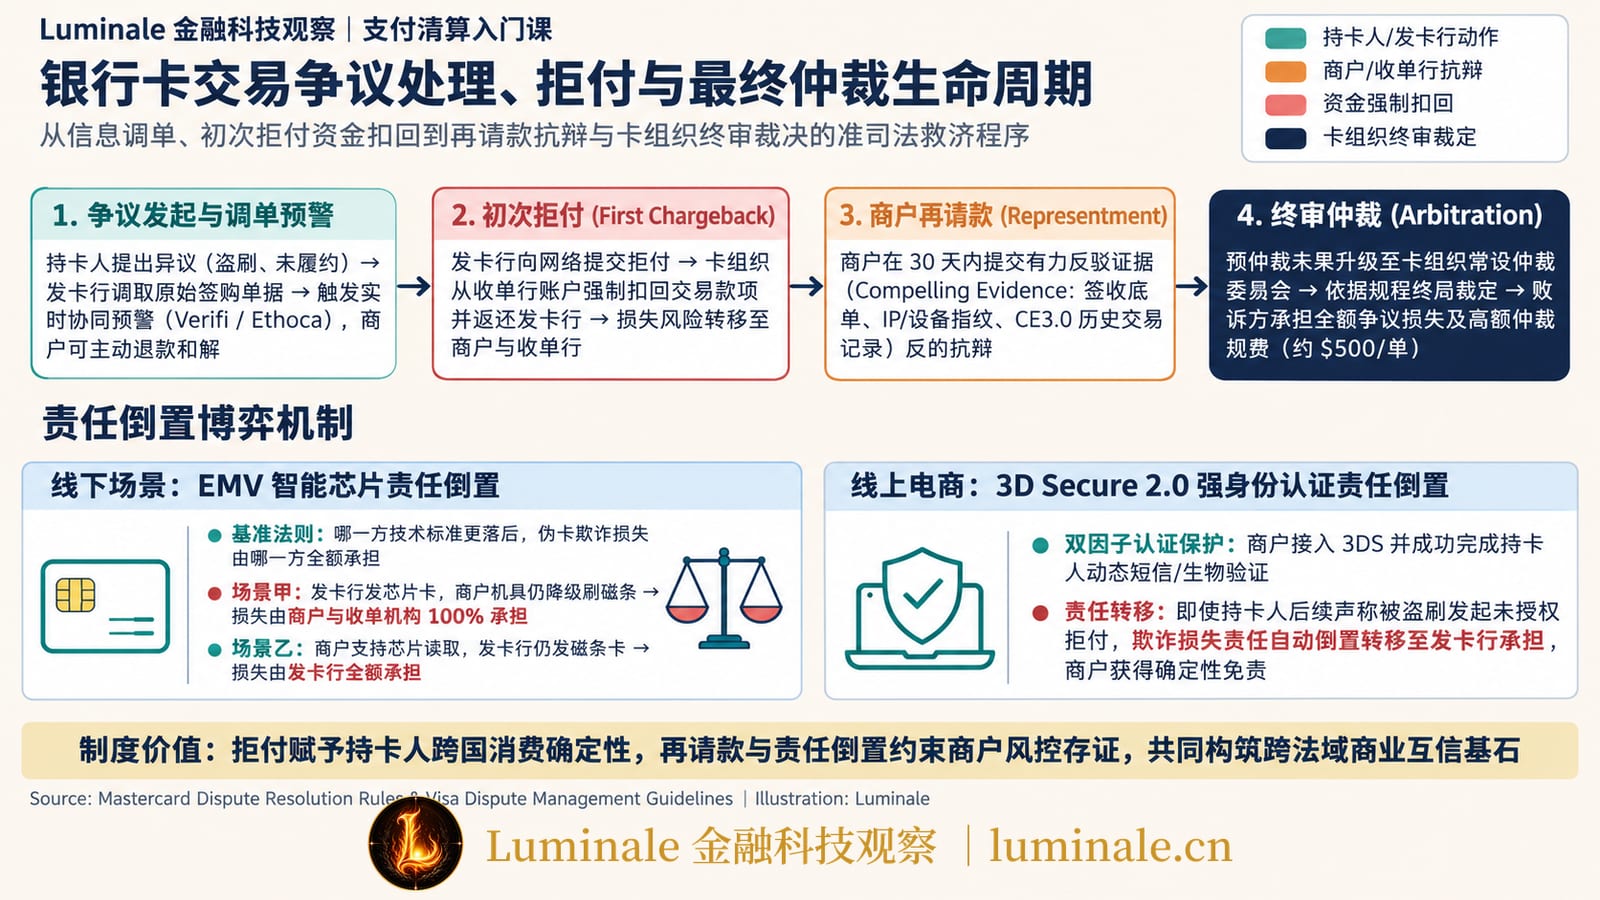
- 信息调单与预警协商(Retrieval Request / Collaboration):
- 在正式发起拒付扣款前,发卡行可通过系统要求收单行调取商户的原始签购单据、数字签名凭证或物流签收记录(调单 Retrieval Request);
- 近年来,Visa 依托 Verifi、Mastercard 依托 Ethoca 引入了实时协同预警机制,在持卡人刚向银行致电提出异议时,系统自动通知商户系统,商户可选择在数小时内主动直接向消费者发起退款,从而避免触发正式的拒付流程并保护商户的拒付率指标。
- 初次拒付(First Chargeback):
- 发卡行一旦正式提交拒付,卡组织清算系统自动在两家银行的多边轧差中,直接从收单行账户划走争议款项并返还给发卡行,发卡行随即将争议款项作为临时贷记资金返还至持卡人账单中;
- 此时,资金损失的风险完全被压到了收单行及其商户头上。
- 商户再请款与有效举证(Representment & Compelling Evidence):
- 收单行收到拒付通知后,要求商户在严格的期限内(通常为 30 天内)决定是否接受拒付;
- 若商户认为自己完全按约履行且交易合规,商户有权发起再请款(Representment),向发卡行强力抗辩;
- 商户必须提交卡组织认可的有力反驳证据(Compelling Evidence):
- 对于实体商品物流,提供物流追踪单号、带有买家签名的快递送达签收底单、送货地址与发卡行预留账单地址一致的证明;
- 对于虚拟商品或数字服务,提供交易发生时持卡人登录的 IP 地址、设备唯一指纹识别码、下载日志或消费记录;
- 近期推行的 Compelling Evidence 3.0(CE3.0)标准甚至允许商户通过展示该持卡人在同一账户上过去发生的多次合规且从未争议的历史交易记录,直接阻断恶意欺诈性拒付。
- 预仲裁与卡组织终审仲裁(Pre-Arbitration & Arbitration):
- 发卡行收到商户的再请款证据后进行复核。若发卡行依然认为商户举证存在漏洞,发卡行发起预仲裁(Pre-Arbitration);
- 若收单行仍不肯退让,争议将正式升级至卡组织的常设机构——仲裁委员会(Arbitration Committee);
- 卡组织仲裁员依照业务法典,对双方提交的书面材料进行事实认定与法律裁决。仲裁委员会的裁决结果为终局裁定,所有会员机构在入网时均已签署协议承诺无条件执行裁决;
- 为了抑制恶意无理纠纷进入仲裁阶段,卡组织对正式仲裁收取极高昂的案件审理费(通常每起争议案高达 500 美元)。这笔高昂的规费由仲裁裁定中的败诉方全额承担,因此在实践中,绝大多数争议都会在再请款或预仲裁阶段通过商业谈判和解。
3.4 EMV 责任倒置(Liability Shift)与 3D Secure
卡组织不仅是法官,更是通过制度规则引导整个行业向更高安全标准迁移的制度设计者。
1. 线下终端的责任倒置规则(Liability Shift)
在 2000 年代初期,磁条银行卡容易被犯罪分子在 ATM 或 POS 机上非法侧录(Skimming)并复制出伪卡。为了彻底淘汰磁条、推动全球银行和商户换发高成本的 EMV 智能芯片卡,国际卡组织推出了著名的责任倒置规则(Liability Shift):
- 基准规则:在发生伪卡欺诈导致的拒付争议时,哪一方采用的技术标准更落后,欺诈造成的全部财务损失就由哪一方全额承担!
- 博弈推演:
- 如果发卡行已经向持卡人换发了高安全性的 EMV 芯片卡,而商户端为了省钱依然使用旧式磁条刷卡机进行降级处理(Fallback),一旦发生伪卡盗刷,发卡行提起拒付时收单机构与商户丧失一切抗辩权,损失由商户和收单行 100% 承担;
- 反之,如果商户端已经花钱升级了合规的 EMV 芯片插卡/感应机具,而发卡行出于成本考量依然只给持卡人发磁条卡,则由此产生的欺诈损失由发卡行全额承担。
这种制度安排没有动用政府行政命令,仅依靠民商事规则中的违约损失分配逻辑,便在短短数年内倒逼全球数千万商户与金融机构完成了数千亿美元规模的 POS 终端与卡片硬件迭代。
2. 线上电子商务的 3D Secure 责任倒置
在线上卡片未在场(CNP)环境下,为了防范网络盗刷,卡组织联合制定了 EMV 3-D Secure(3DS)协议(如 Visa Secure、Mastercard Identity Check):
- 3DS 在传统的“卡号+有效期+CVV2”之外,引入了向持卡人手机发送一次性动态短信验证码(OTP)、手机银行 App 生物识别二次授权的双因子验证;
- 线上责任倒置机制:如果商户接入了 3DS 协议并成功通过了持卡人身份认证(或发卡行未支持 3DS 导致系统跳过了认证),随后的该笔交易一旦被持卡人指控为“未授权盗刷”发起拒付,欺诈损失责任自动发生倒置,从商户转移至发卡行承担。商户由此获得了极高确定性的免责庇护,从而有力推动了全球线上电商对强客户认证(Strong Customer Authentication, SCA)标准的普遍采纳。
四、本土清算网络与市场准入:国际卡网络、地缘考量与中国清算市场多元化进程
根据 Luminale 整理的全球主要经济体零售清算体系全景架构,银行卡清算网络呈现出“跨国全球网络与主权本土网络交织并存”的复杂格局。
4.1 全球清算网络的双层图景:跨国巨头与主权本土网络
在跨国商旅与国际贸易中,Visa、Mastercard 与 American Express 构筑了覆盖全球两百多个国家和地区的转接清算网络。这套跨国网络拥有无可比拟的规模经济壁垒与跨币种处理经验。
然而,对于任何一个主权国家而言,将全境所有国民与商业机构的日常零售支付清算完全托付给跨国私营卡网络,都面临着重大的制度与安全考量:
- 金融基础设施的业务连续性与地缘考量:
支付清算网络是现代国民经济运转的血管中枢。一旦遭遇地缘政治冲突或单边制裁,外部清算网络的中断可能瞬间导致一国国内支付陷入停滞。
最典型的历史例证发生在 2022 年俄乌冲突爆发后:国际卡组织迅速宣布暂停在俄罗斯境内的运营,关闭所有与俄罗斯银行相关的跨国交易转接。然而,俄罗斯境内的普通民众使用由俄本国银行发行的 Visa 或万事达卡,在俄罗斯本土商店和超市刷卡消费却完全未受任何影响!
其背后的关键,在于俄罗斯早在 2014 年克里米亚事件后,便由俄罗斯中央银行全资组建了国家支付卡系统(National Payment Card System, NSPK)并推出了本土银行卡品牌 Mir。俄罗斯法律强制规定:所有跨国卡组织在俄罗斯境内的全部交易报文转接与多边清分,必须无条件接入 NSPK 系统在俄罗斯境内设立的处理中心。当国际卡组织切断境外通信时,NSPK 瞬间接管了全境所有银行卡跨行交易的本地路由与央行最终结算,成功保障了其国内支付清算的连续运转;
- 金融交易数据主权与隐私保护(Data Sovereignty):
公民与企业的每笔刷卡记录包含时间、地理位置、消费商户、交易金额与频次等高度敏感的经济数据。将核心清算系统部署在主权管辖范围内,是防范关键宏观金融数据外流的客观需要;
- 国内商户交易成本考量:
跨国卡组织的规则体系与收费标准通常针对发达市场设计,其商户综合扣率对于本土小微商业具有较高负担。主权国家通过设立国家控股或非营利性的本土清算网络,能够推行符合本国国情的普惠费率政策。
在国际上,许多主要经济体都保有稳固的本土零售清算网络:
- 印度 NPCI 与 RuPay:印度储备银行主导设立的印度国家支付公司(National Payments Corporation of India, NPCI)推出了本国借记卡体系 RuPay,并与政府福利补贴发放账户深度捆绑,占据了印度国内超半数的银行卡存量;
- 欧洲本土借记网络与双应用卡(Co-badging):在欧洲内部,法国的 Cartes Bancaires (CB)、德国的 girocard 等本土借记网络长期主导着本国的超市与零售柜台刷卡。欧洲许多银行卡通常采用双标/双应用模式(Co-badging):卡片芯片内部同时封装了本土网络应用(如 CB)与跨国网络应用(如 Visa/Mastercard)。当在法国境内刷卡时,POS 终端强制优先调用 CB 本地路由以享受超低的清算规费;而当持卡人跨国出境旅行时,终端才会自动切换调用 Visa 或万事达卡网络通道完成跨境转接。
4.2 中国银行卡清算市场的制度演进与开放历程
中国银行卡清算市场的发展历程,是一部由高度分散的同城票据交换、走向统一标准联网通用,并最终实现高水平对外开放的制度演进史。
在 2000 年以前,中国各商业银行各自发行银行卡,各行的 POS 机具与 ATM 网络彼此孤立、无法跨行互刷,被称为“各自为政”。为了打破壁垒,经国务院批准,2002 年 3 月,中国人民银行牵头组织各主要商业银行出资设立了中国银联股份有限公司(China UnionPay),制定了全国统一的“62”标准银行卡技术与业务规范,全面实现了中国银行卡体系的“全国联网通用”。
随着中国融入全球贸易体系,中国银行卡清算市场逐步由早期的单一机构运营,有序走向基于审慎监管的市场化、法治化对外开放。
整个开放体系由一系列核心法规构筑了制度基础:
- 确立市场准入法典:2015 年 4 月,国务院正式发布《关于实施银行卡清算机构准入管理的决定》(国发〔2015〕22号),明确了在中国境内专门从事银行卡清算业务的机构,必须依法向中国人民银行提出申请并取得银行卡清算业务许可证[1];
- 制定细化监管实施规程:2016 年 6 月,中国人民银行会同中国银行业监督管理委员会发布《银行卡清算机构管理办法》(中国人民银行 中国银行业监督管理委员会令〔2016〕第2号),设定了审慎的准入条件[2]:
- 申请人注册资本必须为实缴货币资本,且不得低于人民币 10 亿元;
- 必须具备符合国家安全标准与行业技术标准的业务处理系统、应急灾备系统和安全防护体系;
- 核心业务处理系统必须在中华人民共和国境内独立运行;
- 银行卡清算机构在境内发生的跨行交易,差额资金清偿必须通过中国人民银行支付系统以人民币完成;
- 明确建立了“筹备申请 筹备建设(至少1年) 开业申请 许可证核发”的严格两阶段准入流程。
在这套法律制度规范下,中外合资银行卡清算机构的准入进程稳步推进:
- 首家中外合资清算机构落地:2020 年 6 月,中国人民银行向连通(杭州)技术服务有限公司(由美国运通 American Express 与连连数字合资组建)核发银行卡清算业务许可证,连通公司于同年 8 月正式开业展业,成为中国境内首家中外合资银行卡清算机构[3];
- 第二家中外合资清算机构展业:2023 年 11 月,中国人民银行会同国家金融监督管理总局向万事网联信息技术(北京)有限公司(由万事达卡 Mastercard 与网联清算公司 NUCC 合资组建)核发银行卡清算业务许可证[4]。2024 年 5 月,万事网联正式开业展业,开始在中国境内发行支持“境内用人民币结算、境外支持多币种清偿”的全新万事达单标人民币银行卡;
- 首例外商独资机构获批筹备:2026 年 10 月 13 日,中国人民银行正式更新行政许可信息公示,批准 Visa 旗下外商独资企业——威士信息技术(北京)有限公司开展银行卡清算机构筹备工作[8]。这是继连通公司、万事网联之后,第三家获批进入中国银行卡清算市场的国际卡组织,也是首家获批筹备的外商独资机构。按照监管规程,威士公司需在一年筹备期内完成业务系统与风控体系建设,通过验收并正式获发许可证后即可在境内展业。
随着中国银联稳步推进业务升级、连通公司与万事网联正式展业,以及威士公司获批进入筹备程序,中国银行卡清算市场正由传统的单一运营格局有序迈入多元化、高水平双向开放的新阶段。过去具有历史过渡性质的“双币双标卡”(卡面同时印有银联与外卡品牌)正稳步完成历史交接,单标卡片与全球网络正在深度融入公平竞合的清算市场体系。
| 机构名称 | 牌照/审批时间 | 注册资本 | 主要股权背景 | 核心业务特征与阶段定位 |
|---|---|---|---|---|
| 中国银联 (China UnionPay) | 2002 年设立 (2019年按新办法补换证) | 99.63 亿元人民币 | 中国主要商业银行联合出资发起 | 中国境内本土主导清算网络,拥有“62”标准 BIN 码,网络覆盖全球 180 多个国家和地区 |
| 连通公司 (Express Company) | 2020 年 6 月核发许可证 | 50.6 亿元人民币 | 美国运通 (Amex) 旗下公司与连连数字合资 | 首家中外合资清算机构,以“37”开头卡号切入,主打中高端商旅与海内外一致权益 |
| 万事网联 (Mastercard NetsUnion) | 2023 年 11 月核发许可证 | 100 亿元人民币 | 万事达卡 (Mastercard) 旗下公司与网联清算合资 | 第二家中外合资清算机构,依托万事达卡全球商户网络与网联境内协同,发行全新人民币单标卡 |
| 威士公司 (Visa China) | 2026 年 10 月批准筹备 | 10 亿元人民币(认缴/实缴推进中) | 威士环球与维萨国际服务协会全资持股 | 首例外商独资筹备机构,目前处于法定 1 年筹备期,验收合格并获发许可证后将展业发行单标卡 |
五、面对账户直连与代币化:银行卡清算网络的业务演进
随着智能手机的完全普及与底层金融科技的更迭,现代零售支付体系正在发生深层次的范式迁移。银行卡清算网络这一拥有半个多世纪历史的传统制度体系,正面临着来自“账户直连快速支付(A2A)”与“加密代币化技术”的双重重塑。
5.1 底层账户直连(A2A)快速支付的全球替代浪潮
在传统零售支付中,商户受理必须依赖 POS 机刷卡。但近年来,基于商业银行底层活期账户直连(Account-to-Account, A2A)的快速支付系统(Fast Payment Systems, FPS)正在全球范围内呈现爆发式普及。
在这些新型体系中,资金转移完全绕过了传统的发卡行、收单行与卡组织网络:
- 印度 UPI(统一支付接口):由 NPCI 运营的公共基础设施,消费者通过扫描商户二维码,直接在智能手机端由银行账户向商户银行账户逐笔实时划款,单月交易量已突破百亿笔,在印度全境几乎完全替代了日常借记卡刷卡消费;
- 巴西 Pix:由巴西中央银行直接开发运营的即时支付系统。自 2020 年推出以来,凭借个人免费、商户手续费近乎为零(通常低于 0.2%)以及 7×24 小时逐笔秒级入账,在短短两三年内其交易规模即超越了巴西境内传统的信用卡与借记卡交易总量;
- 欧洲 Wero 钱包与 TIPS 底座:2024 年 7 月,由德法等国 16 家大型银行组成的欧洲支付倡议(European Payments Initiative, EPI)正式上线了跨国数字钱包 Wero[7]。Wero 的核心战略目标,就是直接依托欧洲央行的泛欧即时清算基础设施(TIPS 及 RT1),为全欧消费者和商户提供基于账户直连的无卡化支付体验,以摆脱欧洲大陆对 Visa 与万事达卡网络的过度依赖,并大幅降低商户的清算成本;
- 中国网络扫码支付:在中国,微信支付与支付宝依托条码技术直接连接网联(NUCC)与各商业银行账户,在小额高频场景中构筑了极其高效的无卡支付生态。
A2A 支付相比传统卡组织的四方模式,具有明显的经济优势:
- 极低的综合手续费:没有中间发卡行交换费的庞大抽成,商户受理成本仅为传统刷卡的零头;
- 极短的结算资金周期:资金逐笔实时到达商户银行存款账户,彻底消除了传统卡组织次日轧差结算的时滞风险;
- 更低的终端硬件门槛:商户仅需打印一张纸质二维码或使用普通的智能手机,无需购买昂贵的专用 POS 机具。
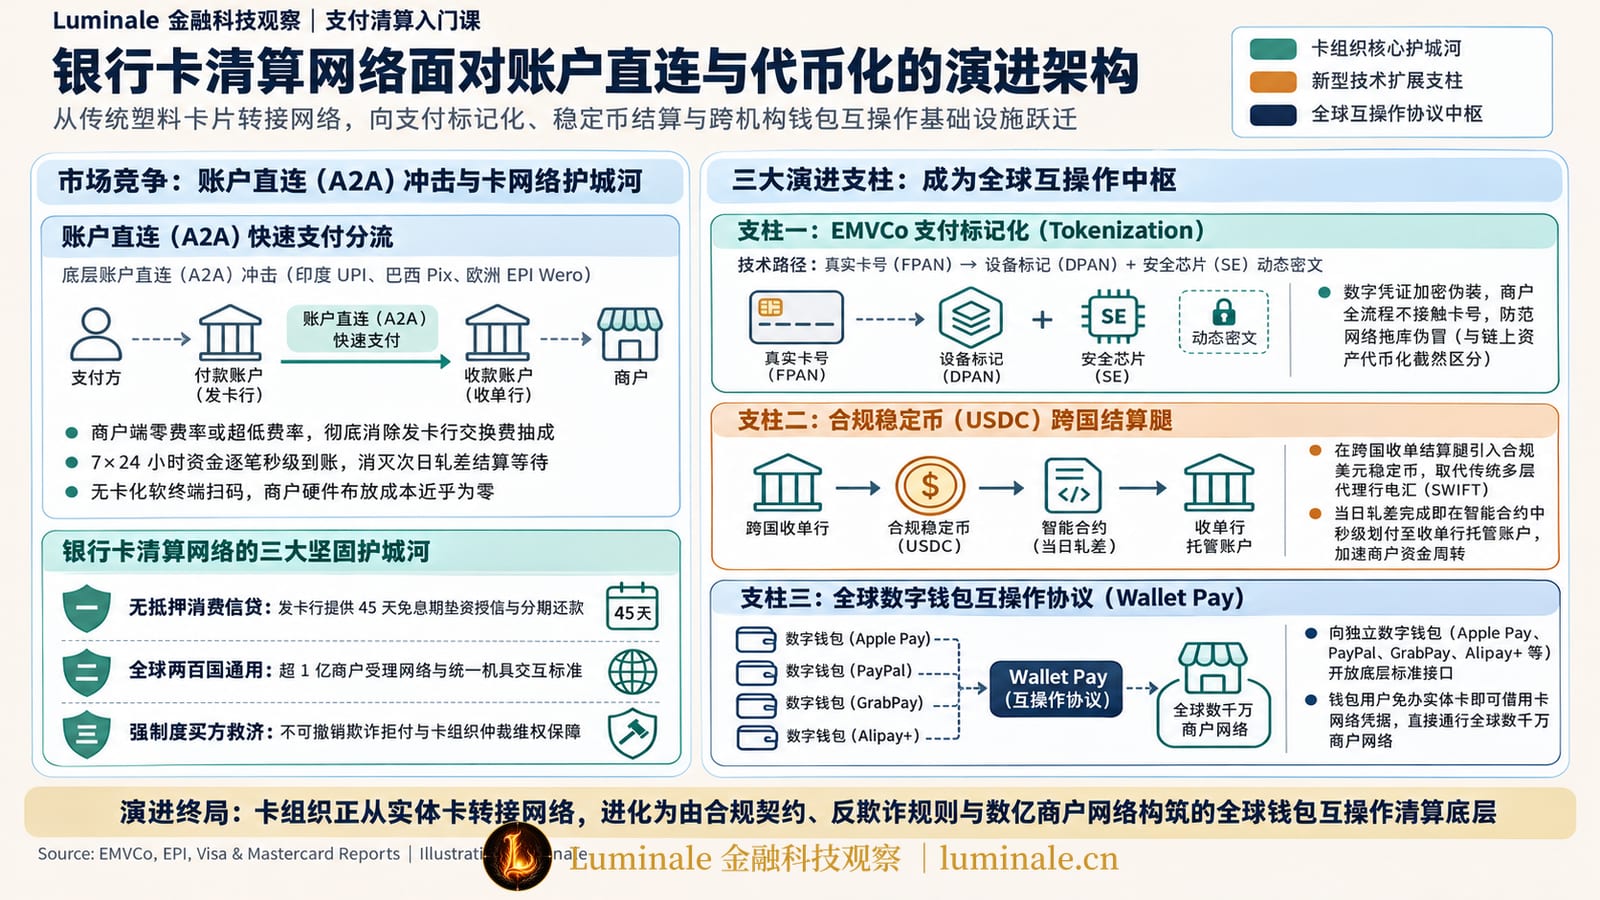
面对 A2A 体系在小额日常消费领域的强势替代,卡组织的核心护城河主要在三大阵地:
- 无抵押消费信贷(Credit Financing):A2A 直连借记账户的前提是付款人账户必须有足额的存款现钱,而信用卡背后的发卡行垫资授信、45 天免息期以及大额分期还款能力,依然是纯存款转账体系难以直接替代的;
- 跨法域全球通用性(Global Interoperability):A2A 系统绝大多数属于单一国家主权境内的清算闭环,跨境跨币种标准互联面临复杂的双边结算协议与外汇管制摩擦;而卡组织历经数十年铺设的全球 200 多个国家数千万商户的受理网络,依然是出境旅行与跨国海淘不可或缺的通道;
- 强有力的买方救济制度(Dispute & Consumer Protection):如前所述,A2A 转账是确定性即时清偿,一旦遭遇网络欺诈或商家破产,消费者资金无法被追回;而卡组织的拒付仲裁规则为消费者提供了最高维度的资金安全信任。
5.2 支付标记化(Tokenization):卡网络的数字化身份重构
面对智能手机、智能手表等移动可穿戴设备的兴起,卡组织并未固守传统的塑料卡片,而是主导了支付凭证的底层数字化重构——EMVCo 支付标记化技术(Tokenization)[6]。
我们在《一笔 Apple Pay 背后发生了什么?从支付标记到银行卡清算》中曾详细拆解过这一机制:
- 当用户把一张实体卡绑定至 Apple Pay 或 Google Wallet 时,手机钱包作为标记请求者(Token Requestor),并不直接存储真实的 16 位卡号(Funding Primary Account Number, FPAN);
- 卡组织运营的标记服务系统(Token Service Provider, TSP)接收绑卡请求,经发卡行批准后,生成一个在外观上与卡号完全一致、但内部毫无关联的十六进制代用符号——设备标记卡号(Device Primary Account Number, DPAN);
- 真实卡号与 DPAN 的双向映射关系被加密锁定在卡组织的数据库中;
- 移动设备在进行 NFC 感应或线上支付时,向商户端传送的只是 DPAN 以及由设备安全芯片(Secure Element, SE)动态生成的单次交易动态密码(Cryptogram)。
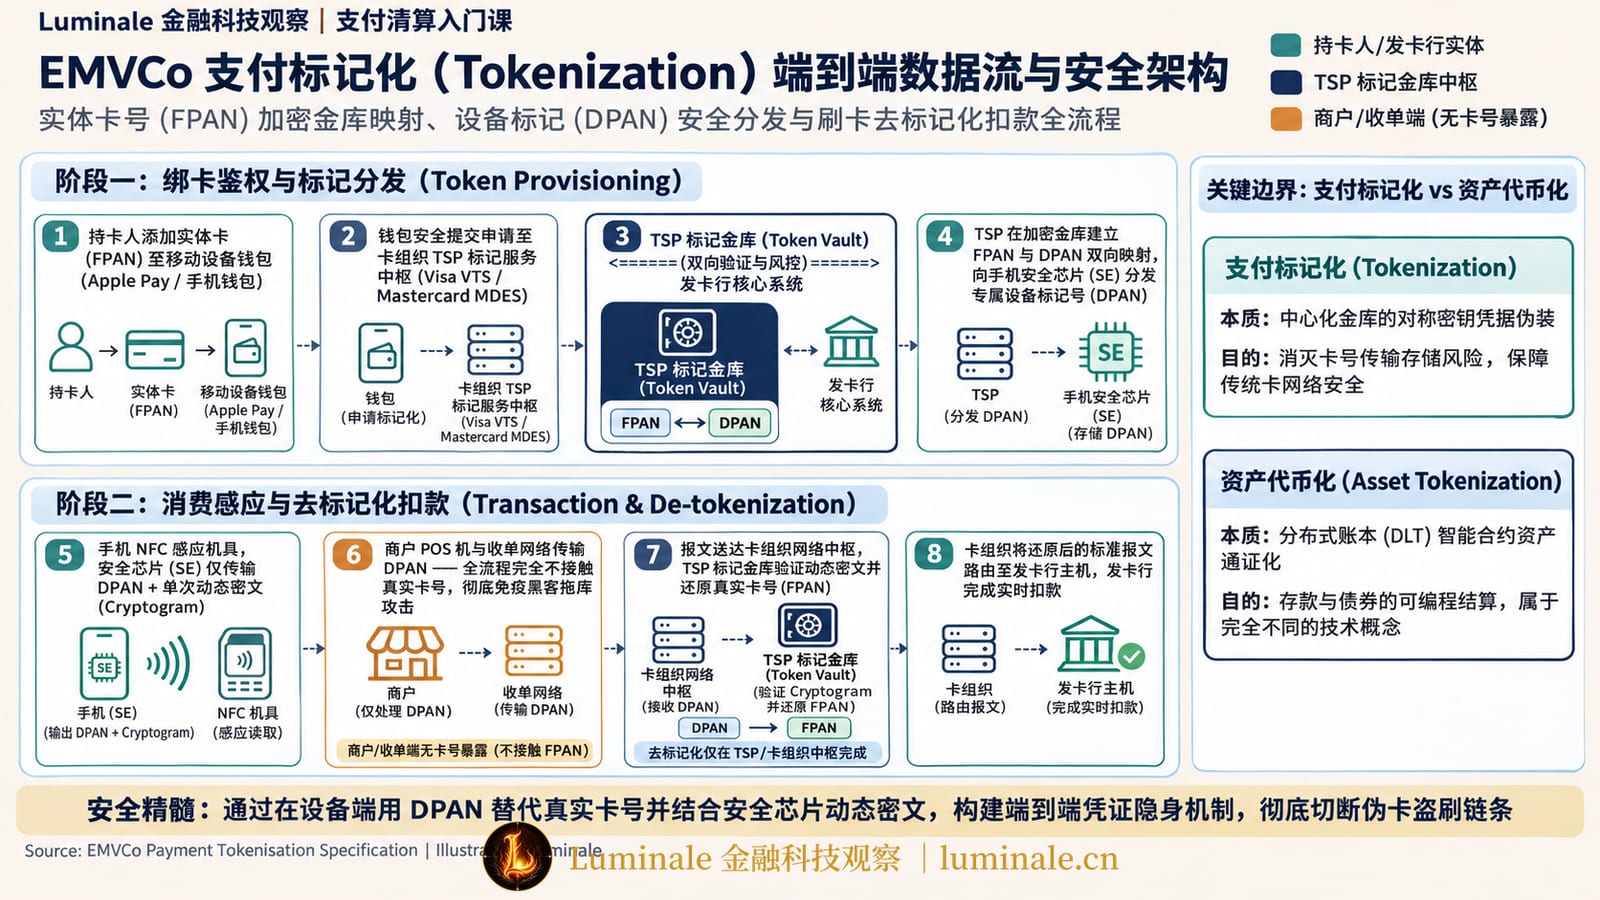
支付标记化提升了支付安全水平:即使商户数据库遭遇黑客拖库攻击,被获取的也只是一堆仅能在特定手机硬件上结合特定算法使用的无效标记(DPAN),无法在其他任何场景伪造刷卡。
关键概念澄清:
支付标记化(Tokenization)与区块链领域的资产代币化(Asset Tokenization)两者的本质差异:
- Apple Pay 采用的 EMVCo Tokenization 是一种基于中心化加密映射的“数字凭证伪装机制”。它并没有创造出任何新的数字资产,更没有把资金搬到区块链上,其底层发生的所有授权校验、批量清分与准备金划拨,依然 100% 运行在由发卡行与收单行构成的传统银行卡四方模式网络之上;
- 资产代币化(Asset Tokenization),是指通过分布式账本(DLT)或智能合约,将商业银行存款、债券或真实世界资产(RWA)转化为链上的可编程通证。二者属于完全不同的技术概念。
5.3 稳定币与可编程清算结算探索
虽然日常支付的前台体验已达毫秒级,但在跨国卡网络的后台多币种清算结算腿(Settlement Leg)中,传统体系依然面临着传统跨国银行代理行(Correspondent Banking)网络固有的制度性摩擦:
- 跨国资金清算依赖跨时区的商业银行营业时间;
- 跨国跨币种电汇(SWIFT)经过多家中间行,产生层层中转扣费,资金到账时常滞后数天;
- 中小商户在跨境外贸收款中面临高昂的外汇兑换滑点。
为了解决这一痛点,Visa 与万事达卡等国际卡组织近年来开始积极探索将合规稳定币(如 USDC)与公有区块链基础设施引入其清算结算底层体系:
- 结算腿的稳定币试点:在传统的跨国收单结算中,Visa 必须等待次日商业银行营业后,通过电汇将美元资金划转给位于海外的收单行,海外收单行再结汇给跨境电商卖家。在试点架构中,Visa 在链上(如以太坊、Solana 等底层网络)建立专有储备钱包,当日多边轧差完成后,Visa 直接在智能合约中将对应金额的合规美元稳定币实时、不可撤销地转入特定跨国收单机构(如 Worldpay 或 Nuvei)的加密托管账户;
- 商户端流动性加速:跨国收单机构在链上收到稳定币后,可以在数秒内将其划付给全球各地的跨国电商商家,省去了漫长昂贵的国际电汇路由。
这种结合模式并未颠覆卡组织原有的四方模式法律规则,而是卡组织把区块链和智能合约作为其结算银行体系的一种新型支付轨道补充(Rail Modernization),用以提升多边清算资金的流转效率。
5.4 从卡片网络到全球数字钱包互操作协议
现代支付的终极演进方向,正在剥离对物理卡片的依赖。未来的消费者可能不再关心自己持有的到底是一张实体卡片,还是手机里的一个电子钱包。
面对全球各地纷繁复杂的独立闭环电子钱包(如 PayPal、Apple Wallet、GrabPay、Alipay+ 等),卡组织的角色正在发生业务重塑:从实体卡转接网络,向跨机构钱包互操作基础设施(Wallet Interoperability Infrastructure)演化。
正如我们在《Mastercard Wallet Pay:卡组织正在成为钱包的互操作基础设施》中所分析的,卡组织的核心资产从不只是那张塑料卡,而在于它在全球两百多个国家耗时数十年建立起来的这套基础设施组合拳:
- 全球超 1 亿家商户终端的标准化接入点与机具规范;
- 覆盖全球数百种货币的成熟反欺诈与实时风控评分体系;
- 一套被全球金融机构所共同承认、具备准司法效力的争议仲裁与损失分担规则。
许多新兴数字钱包虽然在本地拥有极高的用户黏性,但若想依靠自身力量走向全球,在海外逐个国家谈判商户拓展机具,其成本与难度无异于天方夜谭。而卡组织顺势向各类合格数字钱包开放其底层接口(如 Mastercard Wallet Pay 技术套件):
- 允许数字钱包在后台直接接入卡组织的标记与清算规范;
- 钱包用户无需向银行申请实体卡片,钱包在后台被分配一个虚拟卡网络凭据;
- 持有该钱包的用户无论走到全球任何一个国家,只要商户支持 Visa 或万事达卡收款,机具即能像读取一张本地卡片一样完成交易报文解析、授权与结算。
这种互操作基础设施不仅服务于商业机构的数字钱包,也正延伸至国家和地区官方运营的主权即时支付系统(A2A / FPS)之中。
一个具有代表性的实务案例,是 2026 年底香港快速支付系统“转数快”(FPS)与银联国际(UnionPay International)的系统对接[9]:
- 破解双边互通的拓展瓶颈:主权零售即时支付系统(如香港 FPS、泰国 PromptPay、新加坡 PayNow)通常仅在本地账户间流转。此前若要实现跨法域互通,往往需要两国央行耗时谈判并建立点对点的双边结算通道,受限于地缘、币种清算与外汇协议,扩展速度相对缓慢;
- 调用卡组织全球多边受理网络:在香港金融管理局的主导下,香港 FPS 底层直接对接银联国际的网络规范与商户路由。香港市民无需额外申请信用卡或开通第三方钱包,直接使用支持 FPS 的本地手机银行 App,即可在境外扫描银联标准的商户二维码进行消费;
- 底层即时借记与多边轧差结合:交易触发时,香港本地商业银行在毫秒级内完成付款人港币活期存款账户的借记;银联国际网络则在后台完成跨境报文转换、实时汇率计算以及后续与收单机构的多边净额轧差结算。
这一演进表明,在移动互联与即时支付时代,银行卡清算网络的核心竞争力正在发生升华——它不再单纯依赖实体塑料卡片的介质垄断,而是将其沉淀数十年的全球多边商户受理协议、实时风控规则与跨境对账清算能力,封装为一种通用的即时清算转接底座,成为连接主权快速支付系统、跨国数字钱包与全球线下实体商户之间的互操作枢纽。
结语
从 1950 年代大来卡(Diners Club)用纸板记录的第一笔记账消费,到 1970 年代磁条卡在全美的铺开,再到智能芯片卡、Apple Pay 动态标记以及如今的链上稳定币与钱包互联,银行卡清算网络的物理形态发生了持续演进。
但穿透所有的技术外壳,它的核心逻辑始终未变:在一个缺乏点对点信任的商业世界中,通过一套严密的四方分工契约、在时间与空间上分步处理的双信息账务体系,以及最终承担履约救济的仲裁规则,构筑起现代全球经济所必需的确定性与信用基石。这套跨机构制度的韧性与演化生命力,正是两百个国家的收银台前那两秒钟刷卡背后的基础。
参考文献
[1]: 中华人民共和国国务院. 关于实施银行卡清算机构准入管理的决定 (国发〔2015〕22号) [EB/OL]. (2015-04-22). https://www.gov.cn/zhengce/content/2015-04/22/content_9639.htm. ↩
[2]: 中国人民银行, 中国银行业监督管理委员会. 银行卡清算机构管理办法 (中国人民银行 中国银行业监督管理委员会令〔2016〕第2号) [EB/OL]. (2016-06-06). http://www.pbc.gov.cn/goutongjiaoliu/113456/113464/3074987/index.html. ↩
[3]: 中国人民银行. 人民银行向连通公司核发银行卡清算业务许可证 [EB/OL]. (2020-06-13). http://www.pbc.gov.cn/goutongjiaoliu/113456/113464/4038166/index.html. ↩
[4]: 中国人民银行. 万事网联信息技术(北京)有限公司正式获得银行卡清算业务许可证 [EB/OL]. (2023-11-19). http://www.pbc.gov.cn/goutongjiaoliu/113456/113464/5141976/index.html. ↩
[5]: Mastercard Inc. Mastercard Rules [EB/OL]. (2024-06). https://www.mastercard.us/en-us/business/overview/support/rules.html. ↩
[6]: EMVCo. EMV Payment Tokenisation Specification Technical Framework v2.4 [EB/OL]. (2024-03). https://www.emvco.com/emv-technologies/tokenisation/. ↩
[7]: European Payments Initiative (EPI). EPI announces commercial launch of Wero [EB/OL]. (2024-07-02). https://epicompany.eu/news/wero-launch/. ↩
[8]: 中国人民银行. 银行卡清算机构行政许可信息公示(准予行政许可决定书) [EB/OL]. (2026-10-13). http://www.pbc.gov.cn/huobizhengceersi/214481/index.html. ↩
[9]: 香港金融管理局. “转数快”与银联国际互联互通计划 [EB/OL]. (2026-11). https://www.hkma.gov.hk/chi/news-and-media/press-releases/. ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/bank-card-clearing-networks-four-party-model