每月发薪日早上,许多企业的几千名员工几乎在同一时间收到工资到账提醒。同一时期,千家万户的水电费、燃气费、按揭月供以及各类订阅服务也在约定日期由收费机构按时划扣。这些资金既不是财务人员在网银前端逐笔点击转账的结果,也不是后台系统在短时间内发起海量单笔即时推送。企业或公用事业收费机构把成千上万笔付款或扣款指令打包整理成一个标准格式的批量文件,提交给开户银行,再由银行送入专门的批量支付系统集中处理。
快速支付系统的建设步伐未曾停歇,许多经济体的个人用户已经习惯了 7×24 小时的秒级资金到账。然而,底层支付基础设施的演进事实却呈现出另一种平衡。澳大利亚在 2018 年建成了快速支付平台(New Payments Platform, NPP),业内曾设定在 2030 年 6 月完全停用传统批量系统——批量电子清算系统(Bulk Electronic Clearing System, BECS)的目标。但在 2025 年 12 月 16 日,澳大利亚支付网络公司(Australian Payments Network, AusPayNet)正式撤销了这一停用目标日期[1];澳大利亚储备银行(Reserve Bank of Australia, RBA)在 2026 年 3 月更新的系统评估中指出,取消该固定时点有效缓解了行业在系统韧性、迁移经济成本以及 NPP 系统承载容量方面的压力[2]。在北美,美国自动清算所(Automated Clearing House, ACH)网络在 2025 年共处理了 352 亿笔交易,金额达到 93 万亿美元,业务规模仍在保持稳步增长[3];全国自动清算所协会(National Automated Clearing House Association, Nacha)还在 2026 年 4 月核准了新规则,定于 2027 年 9 月 17 日起将当日 ACH(Same Day ACH)的单笔业务金额上限从 100 万美元提高至 1000 万美元[4]。
这种反差引出了一系列基础性问题:
- 批量支付系统为什么坚持按文件和场次批处理,而不是追求逐笔实时处理?
- 一个包含数千笔明细的批量文件,如何在商业银行与中央银行之间最终简化为一笔净额完成清偿?
- 收款方凭什么能够主动从付款人的银行账户中直接扣款,一旦发生错误扣款由谁承担兜底责任?
- 既然快速支付已经实现秒级到账,为什么存量的代发工资和代扣业务难以直接整体迁移?
在《一笔钱该走哪条轨?——给支付系统分个类:批发、零售与跨境》中,零售类支付系统被划分为批量支付系统、快速支付系统和银行卡清算系统三类。继上一篇《7×24 小时秒到账靠什么?——看懂快速支付系统》拆解了零售即时清偿轨道后,本文作为支付系统分类系列的单类系统完整介绍,拆解批量支付系统的技术原理、账户架构、法律争议规则及全球演进格局。
一、什么是批量支付系统:定义、由来和边界
批量支付系统(Bulk Payment System)是按批量文件或批次受理零售支付指令、在预定场次进行多边轧差、以净额在中央银行账户完成银行间结算的支付系统,通常同时处理贷记转账和直接借记,并支持指定未来起息日。国际清算银行支付与市场基础设施委员会(CPMI)将其归入零售支付系统中的自动清算所(Automated Clearing House, ACH)或延时净额结算(Deferred Net Settlement, DNS)范畴[5]。在欧洲大陆与亚洲部分经济体,该类系统通常被称为转账结算系统(GIRO)。关于支付系统的体系定义与全球基础设施分类全景,参见《支付系统到底是什么:从BIS定义到全球支付基础设施全景图》。
批量支付系统并不是一项由于技术落后而妥协的产物,其核心逻辑是在特定业务场景下追求规模经济与低清偿成本。
1. 批处理模式的历史演进
1960 至 1970 年代,商业银行与企业之间的往来高度依赖纸质支票、汇票与手工凭条。伴随战后经济复苏,企业发薪、税款征收和市政公用事业收费量急剧攀升,同城票据交换所面临堆积如山的纸质凭单,人工清点、录入与对账的边际成本不断攀升,差错率居高不下。
计算机批处理技术的出现改变了这一局面。英国银行业于 1968 年组建了银行间计算机批量处理服务(Inter-Bank Computer Bureau),随后演化为如今的 Bacs 支付系统[6];美国于 1972 年在加利福尼亚州成立了第一家自动清算所,随后美联储开始向金融机构提供集中式的 ACH 报文交换与结算处理服务[7];欧洲大陆则较早依托邮政储金局的转账网络(Postal Giro),发展出高度自动化的转账划款体系。
早期的批处理依赖物理磁带的运输与离线读取。企业将成千上万笔发薪或收费明细写入磁带交由开户银行,银行在夜间空闲时段运行大型主机程序,把跨行指令打包分类并生成交换文件。中国在推进支付系统现代化改造过程中,中国人民银行于 2005 年在部分地区启动小额批量支付系统(Bulk Electronic Payment System, BEPS)试点,并于 2006 年 6 月在全国推广运行,承接了原先分布在各地同城票据交换所的批量纸质票据业务与跨行汇兑需求[8]。
2. 为什么选择批量而不是实时
在通信基础设施高度发达的当下,批量处理依然匹配三类不可替代的业务需求:
- 支持预先排期与指定起息日:企业发薪、贷款分期扣款、养老金发放等业务都具有高度规律性。企业财务部门往往需要提前数日准备数据、完成内部复核审批并锁定资金,再指定某一工作日为生效起息日统一执行。批量系统天然支持“提前录入、预定日期集中处理”的业务特性。
- 支持收款方发起的直接借记:快速支付系统在最初设计时普遍只支持付款人主动发起的贷记转账(推式支付)。而对于水电费、燃气费、物业费等公用事业而言,数以百万计的客户如果依赖主动缴费,逾期率与催缴成本较高。公用事业机构需要由收款方主动发起批量扣款(拉式支付),这需要规范的法律授权核验与争议撤销机制。
- 较低的边际成本与流动性占用:实时全额清算要求每发起一笔支付,银行在央行开立的账户中就必须转移等额准备金;而在批量系统中,成千上万笔小额明细在场次内通过多边轧差抵销,银行间仅需调拨较小比例的净额资金即可完成清算,单笔转账分摊的软硬件通信与流动性占用成本低于即时系统。
3. 批量支付系统的业务边界
理解批量支付系统的独特性,需要将其与相邻的几类支付清算基础设施进行对照:
- 与大额支付系统的边界:大额支付系统定位于金融机构同业拆借、外汇买卖、债券交易以及特大额企业商业划款,采用实时全额结算(Real-Time Gross Settlement, RTGS)机制,强调防范系统性信用风险与支付最终性的即时确认。批量支付系统则定位于零售与商业小额支付,采用多边轧差与延时净额结算。中国小额批量支付系统处理的批量指令最终产生的多边轧差净额,统一提交至清算账户管理系统(SAPS)并在直接参与机构的存款准备金账户中完成最终结算。关于大额系统与准备金管理机制,可参见《银行之间的大钱怎么走?——看懂大额支付系统》以及《RTGS里钱不够时,银行去哪儿补头寸?看懂日间流动性的几种来源》。
- 与快速支付系统的边界:快速支付系统(Fast Payment System)强调 7×24 小时的逐笔实时受理与秒级入账,终端收款人能即时获得可用资金;批量支付系统则是按场次(Batch/Cycle)非连续运行,不承诺秒级入账。快速支付系统的后台结算可以是延时净额结算,但其前台交互与业务入账是严格逐笔发生的。关于快速支付系统的报文传输、账户记账与风险控制机制,参见《7×24 小时秒到账靠什么?——看懂快速支付系统》;关于清算与结算方式的制度权衡,可参见《为什么支付系统不把每一笔钱都马上结掉?——看懂RTGS与DNS》。
- 与银行卡清算系统的边界:银行卡交易同样在日终进行批量清算与延时净额结算,但银行卡在扣款前依赖于持卡人在交易时通过终端与发卡行建立的联机授权(Authorization)。相比之下,批量系统中的直接借记基于付款人事先签署的长期有效授权协议(Mandate),单笔扣款发起时付款人并不在场,无需提供动态密码或签名确认。关于银行卡四方运作模式,可参见《你刷卡的100元,究竟经过了谁?——一文看懂发卡行、收单行、卡组织和商户》。
- 与票据和支票清算系统的边界:传统支票或汇票基于有价证券实物或影像交换,涉及出票、承兑、背书、提示付款与追索权等特殊的票据法规则;批量支付系统是纯粹的电子化账户对账户(A2A)清偿系统,不具备有价证券的物权凭证属性。相关票据业务机制可参见《票据不是另一种银行转账:一文看懂承兑、背书、贴现与资金结算》。
在支付指令和账务处理方向上,批量支付系统严格区分两种基本形态:
- 直接贷记(Direct Credit / 贷记转账):付款人作为发起方,指令自身开户行将资金推向收款人账户。信息流方向与资金流方向保持一致,典型代表为企业工资代发和政府福利补贴发放。
- 直接借记(Direct Debit / 借记转账):收款人作为发起方,凭付款人的有效授权,指示自身开户行从付款人账户中扣取资金。信息流方向与资金流方向截然相反,典型代表为公用事业账单自动代扣和贷款还款。
关于指令流向与底层账务变动的对应逻辑,在《“转账成功”之后:支付指令、记账与资金转移其实是三件事》中有详细展开。
二、谁运营、谁制定规则、谁接入:运营方、规则方、参与行和发起方
在批量支付体系的组织架构中,一个容易被忽视的事实是:系统的物理运营方与规则制定方在多数成熟市场是相互分离的,而提交业务的发起方企业并不直接属于清算系统的参与者。
1. 运营方与规则方的制度分工
系统运营方负责数据交换网络维护、主机批处理撮合、多边轧差计算以及与中央银行账务系统的物理对接;规则方负责制定参与者准入退出条件、标准文件格式、业务处理时间表、退回代码定义以及争议责任裁决机制。
在主要经济体中,这种治理结构呈现出不同模式:
- 中国:中国人民银行清算总中心负责小额批量支付系统的物理建设与日常运营;中国人民银行支付结算司作为主管机构制定相关业务处理办法与清算规章,体现高度集中的金融基础设施治理特色。
- 美国:典型的“双运营机构 + 单一规则制定方”格局。全美存在两家平行的 ACH 运营机构:由美联储运营的 FedACH 与由私营银行财团拥有的清算所公司(The Clearing House, TCH)运营的电子支付网络(Electronic Payments Network, EPN)。两家运营方互相连通交换跨网络业务。而全美 ACH 的业务规范由全国自动清算所协会(Nacha)制定并维护,其制定的《Nacha 运营规则》对所有接入金融机构产生行业自律与合同约束力[9]。
- 英国:零售支付系统运营机构 Pay.UK 统一负责 Bacs 系统的规则制定与日常管理,维护 Bacs 计划规则(Bacs Scheme Rules)[10]。
- 欧元区:实行“规则统一、处理分散”架构。欧洲支付委员会(European Payments Council, EPC)制定单一欧元支付区(Single Euro Payments Area, SEPA)的业务方案规则手册,包括 SEPA 贷记转账(SCT)与 SEPA 直接借记(SDD)规则手册[11];在处理层,欧洲银行业协会清算公司(EBA Clearing)运营的 STEP2 系统是覆盖全欧的泛欧自动化清算所(PE-ACH),同时德国联邦银行结算系统(EMZ)、法国清算机构(CORE)等各国境内 ACH 分散处理本国或区域内批量业务,各 ACH 之间遵循统一的 EPC 方案实现互联互通。
- 新加坡:银行间转账结算系统(Interbank GIRO, IBG)由商业银行业务实体联合运营,其标准化业务规章由新加坡银行公会(The Association of Banks in Singapore, ABS)负责统筹制定[12]。
- 印度:由印度储备银行(Reserve Bank of India, RBI)直接运营国家电子资金转账系统(National Electronic Funds Transfer, NEFT)[13];同时由印度国家支付公司(National Payments Corporation of India, NPCI)负责集中运营面向海量批量代收代付的国家自动化清算所(National Automated Clearing House, NACH)[14]。
- 中国香港:香港银行同业结算有限公司(Hong Kong Interbank Clearing Limited, HKICL,由香港金融管理局与香港银行公会各持股 50%)负责批量电子清算(Electronic Clearing Group, ECG)及转数快(Faster Payment System, FPS)的物理运营与技术维护;香港金融管理局(HKMA)作为监管主管机构,与香港银行公会(HKAB)共同制定跨行扣账授权规则与业务处理标准。
2. 批量系统的三层接入层级
在 Luminale 的支付基础设施分析框架下,批量支付系统的运行依赖于三个清晰界定的层级主体:
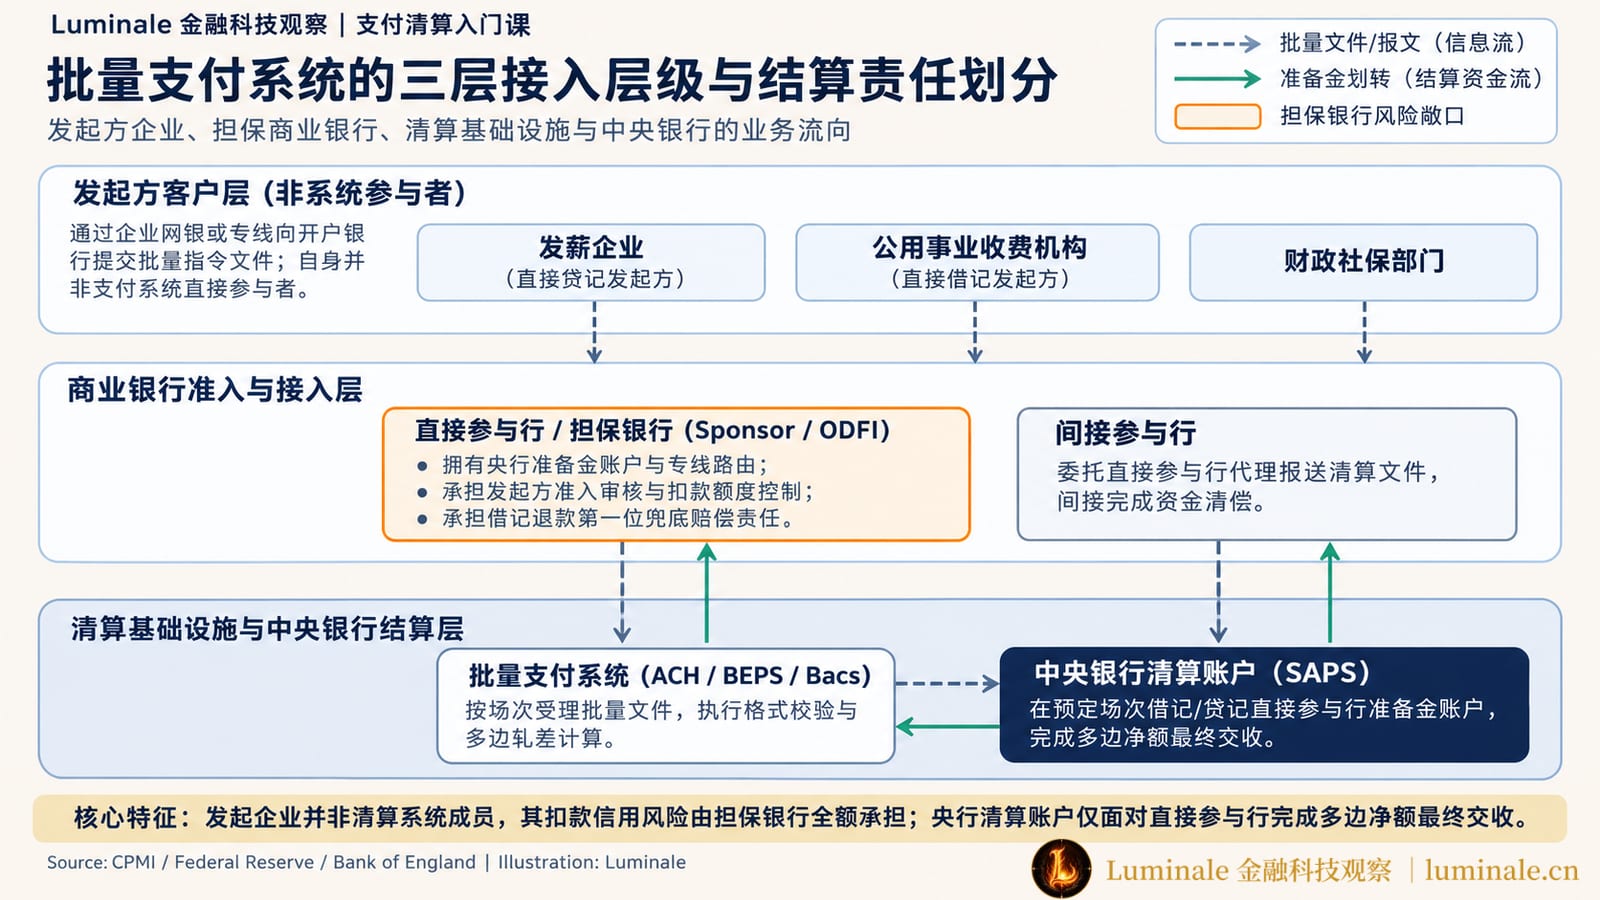
- 直接参与行:在中央银行开立清算账户的商业银行与受监管金融机构。直接参与行拥有独立的系统路由行号,拥有向系统交换批量文件的专线通道,并在清算场次结束时在央行资产负债表上承担多边净额资金清偿的最终法律责任。关于谁能在央行开立清算账户,参见《谁可以在中央银行开户?一张图看懂央行账户体系》。
- 间接参与行:未直接在批量系统建立物理接口或未在央行开立清算账户的中小型农信社、民营银行或外资支行。其必须委托一家直接参与行作为代理清算行,间接参与行的批量业务由代理行打包汇总报送,并在代理行的准备金头寸中完成净额资金结算。
- 发起方(Originator / Service User / 计费机构):需要集中发薪或批量扣缴账单的企业、政府机关与事业单位。发起方在法律和拓扑上都不是支付系统的参与者,而是商业银行的存款客户。
3. 发起方准入的金融责任与担保机制
在直接借记场景下,发起方的准入审核是批量支付系统防范欺诈风险的第一道防线。在美国 ACH 规则中,发起企业通过开户行——即发起存款金融机构(Originating Depository Financial Institution, ODFI)提交扣款文件;在英国 Bacs 体系中,发起直接借记的企业被称为服务用户(Service User),必须由一家直接参与银行作为“担保银行”(Sponsoring Bank)为其分配专属的服务用户编号(Service User Number, SUN)。
这种“担保”不仅是行政流程,更具备明确的资产负债表风险约束:
- 付款人享有法定的直接借记退款保护。如果一家发起扣款的企业存在欺诈、虚构账单、超额划扣或随后宣告破产清算,付款人开户银行将根据支付方案规则无条件退款给付款人,随后向收款方开户行(担保银行)发起全额追索。
- 若收款方企业已经提空账户资金并潜逃或清算破产,担保银行无法向企业追回款项,其自身必须全额承担该笔资金损失。
因此,商业银行在接纳企业开展批量直接借记业务时,会执行严格的信用审查,设定单日扣款限额与单笔交易上限,并根据发起方的信用评级要求其在银行冻结专项保证金、提供母公司担保或开立全额备付质押账户。
4. 非银行支付机构的定位
在中国,第三方支付机构并不直接接入中国人民银行小额批量支付系统。支付机构开展的快捷代收、代付等批量业务,必须接入非银行支付机构网络支付清算平台(网联平台)或中国银联等特许清算机构,由特许清算机构负责统一转接并完成多边轧差;支付机构客户的资金严格存放于中国人民银行的客户备付金集中存管账户中,杜绝了资金在商业银行多头挪用的系统性隐患。关于网联与备付金的制度安排,参见《从银行卡到网联、银联和大额支付系统:一张图读懂中国支付体系》、《网联和银联到底在“清”什么?一文看懂支付清算的中间层》以及《支付宝里的钱和银行卡里的钱,是一回事吗?一文讲清“备付金”》。
在英国与新加坡等市场,随着非银行金融机构监管规则的演变,受严格监管的支付机构与电子货币机构被逐步允许以直接或间接参与者身份接入支付清算系统,但同样需要按照央行要求交存足额清算准备金。
三、一个批量文件怎样走完:受理、轧差、结算和退回
本章梳理一个批量业务文件从生成到最终结清的业务全流程,拆解文件报文构造、银行间多边轧差机制以及借贷双方在资金结算过程中的风险敞口变化。
1. 批量文件的标准内部构造
批量系统之所以能高效处理成千上万笔指令,主要依靠报文结构的标准规范与多重校验设计。
美国 Nacha 文件构造(定长文本)
全美 ACH 至今沿用 94 字节定长 ASCII 文本规范。一个完整的文件包含五层嵌套结构:
- 文件头记录(File Header Record, Type 1):记录文件创建日期、时间、发起方银行路由号码(ODFI)、接收方运营中心(FedACH 或 EPN)以及文件序列标识。
- 批次头记录(Batch Header Record, Type 5):标识业务类别,包含服务类别代码(纯贷记 220、纯借记 225、混合 200)、发起企业名称、公司识别码、标准分录类别代码(Standard Entry Class Code, SEC Code,如个人发薪常用的 PPD、企业 B2B 结算常用的 CCD、网上授权的 WEB 等)以及指定生效日期(Effective Entry Date)。
- 分录明细记录(Entry Detail Record, Type 6):单笔交易的实际载体,记录交易类型代码(如活期借记 27、活期贷记 22)、收款人开户行 9 位路由号(Routing Transit Number)、收款人账号、交易金额(分)、收款人姓名或识别号。
- 批次控制记录(Batch Control Record, Type 8):对该批次内明细记录进行汇总,包含该批次分录总笔数、各笔交易收款行路由号前 8 位累加生成的哈希散列总和(Entry Hash)、借记总金额和贷记总金额。
- 文件控制记录(File Control Record, Type 9):包含整个文件内的批次总数、全部明细分录总笔数、全文件路由号累加哈希总和、借记总金额与贷记总金额。
清算系统在读取 Type 9 与 Type 8 时,若重新计算的笔数、金额或哈希值存在任何微小不一致,系统将在后台校验阶段以整批拒绝处理,防止明细丢笔、金额篡改或格式损毁。
欧元区 SEPA 标准(ISO 20022 XML)
欧洲 SEPA 采用基于 XML 的 ISO 20022 金融业务报文体系:
- 企业与银行间通信:企业通过财务系统向开户行提交客户付款初始化报文:贷记采用
pain.001(Customer Credit Transfer Initiation),直接借记采用pain.008(Customer Direct Debit Initiation)。 - 银行间与清算所通信:银行间交换经打包分类的金融清算报文,跨行客户直接贷记使用
pacs.008(Financial Institutional Customer Credit Transfer),跨行直接借记使用pacs.003(Financial Institutional Customer Direct Debit);支付状态处理报告使用pacs.002,业务退回处理使用pacs.004。
中国小额批量支付系统(BEPS)
根据中国人民银行现代化支付系统业务规范,小额批量支付系统支持普通贷记、定期贷记、普通借记、定期借记等标准化业务类型。业务数据经商业银行前置机打包成批次报文传输至小额批量系统。系统支持的单笔业务金额上限为 100 万元,各商业银行可根据自身的风控水平在系统限额内自设客户交易限额。
2. 批量处理的几个时点(D1 / D2 / D3)
为了厘清多天处理周期的业务时序,本文统一采用国际通行的时点标记法:
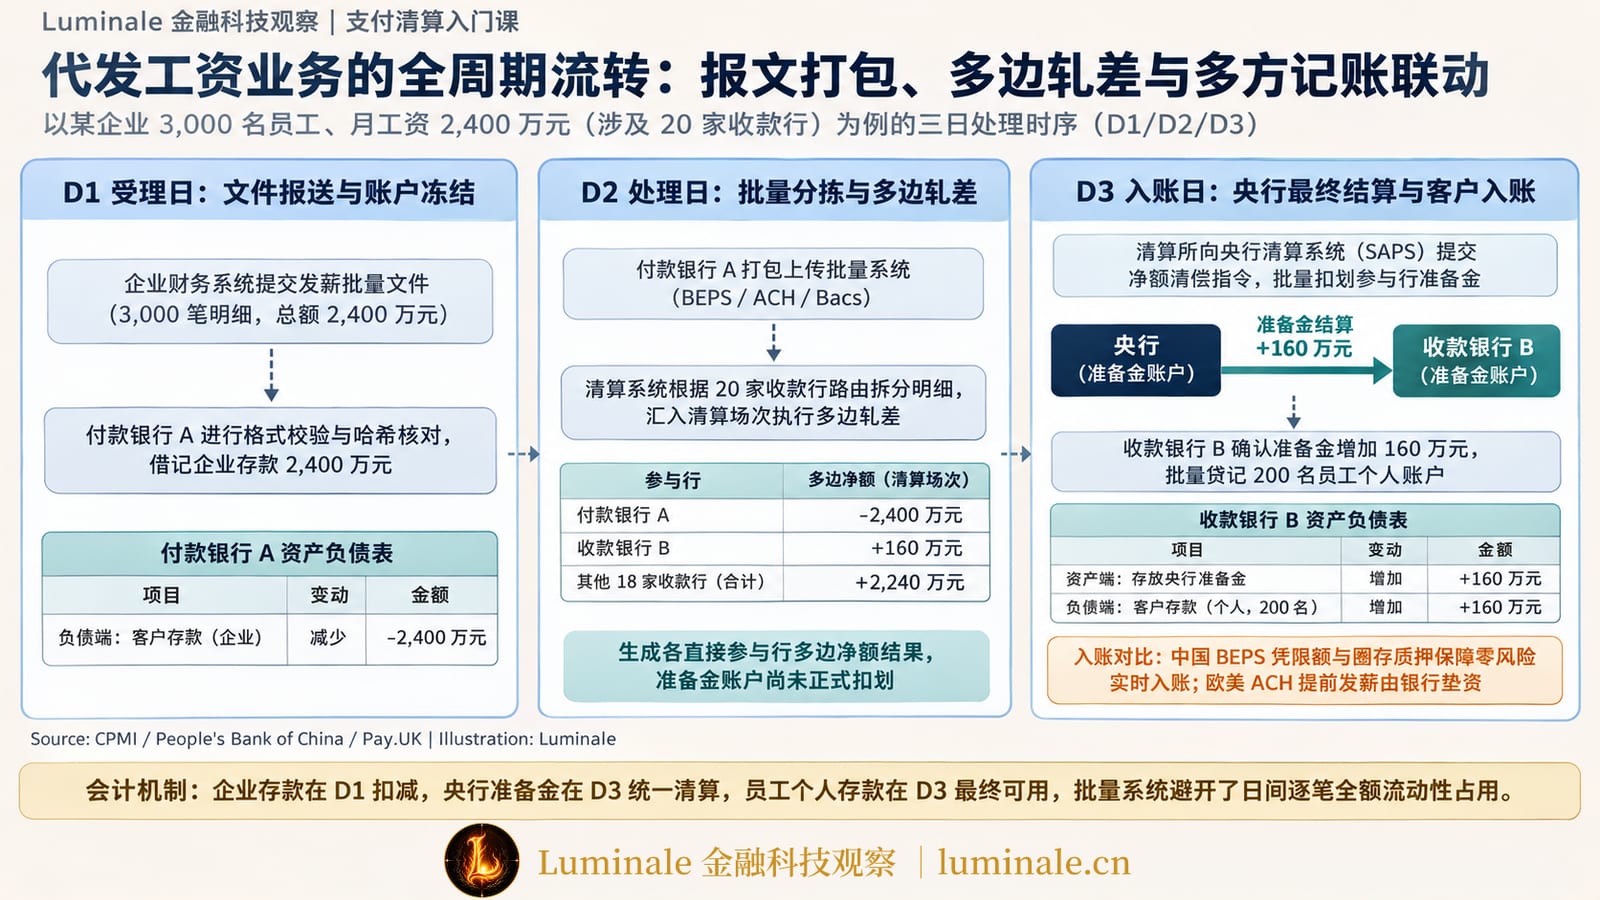
- D1(受理日 / 提交日):企业完成文件编制,在银行设定的截止时间(Cut-off Time)前上传至开户银行。
- D2(处理日 / 轧差日):清算所系统对文件进行解包、格式与完整性校验、按接收行拆分重组,并纳入预定的场次进行多边轧差计算。
- D3(入账日 / 结算生效日):中央银行清算账户完成各直接参与行多边净额的最终过账;商业银行完成客户层面的借记与贷记记账,资金进入最终可用状态。
在英国 Bacs 系统中,该周期被称为经典“三日处理周期”(Three-day Cycle);在美国 ACH 体系中,企业指定的“生效日期(Effective Entry Date)”即对应 D3 时点;在欧洲 SEPA 直接借记方案中,债权人提交的预定“到期日(Due Date)”同样对应 D3 时点。
3. 贷记路径机制:以 3,000 名员工发薪为例
假设某大型制造业企业在发薪日需向 3,000 名员工发放总额为 2,400 万元的工资。员工的个人银行账户分布在 20 家不同的商业银行。企业的基本户开立在付款银行 A,员工代表开户行为收款银行 B(假设分配到 200 名员工,薪资合计 160 万元)。
在资产负债表与会计记账层面,各主体的账户变动如下:
| 会计主体 | 借方(Debit) | 贷方(Credit) | 说明 |
|---|---|---|---|
| 发薪企业 | 应付职工薪酬 2,400 万元 | 银行存款(银行 A)2,400 万元 | 企业负债减少,银行存款资产减少 |
| 付款银行 A | 客户存款(发薪企业)2,400 万元 | 准备金存款(央行账户)2,400 万元* | 银行负债减少,央行准备金资产减少 |
| 中央银行 | 准备金存款(银行 A)2,400 万元* | 准备金存款(银行 B 等)2,400 万元* | 央行总负债不变,准备金在不同银行间转移 |
| 收款银行 B | 准备金存款(央行账户)160 万元* | 客户存款(员工个人)160 万元 | 银行准备金资产增加,客户存款负债增加 |
| 员工个人 | 银行存款(银行 B)160 万元 | 应收职工薪酬 160 万元 | 员工银行存款资产增加,对雇主债权灭失 |
入账时点与跨行信用敞口的不同设计
在这一流程中,存在一个关键的制度设计考量:收款银行究竟应当在何时为员工个人入账?
针对收款人入账时点与银行间最终结算之间的时间差,全球批量支付系统形成了两种不同的风险控制模式:
- 中国 BEPS 模式:前置限额控制、已轧差下发与零信用敞口实时入账
在中国小额批量支付系统(BEPS)中,清算中心对批量指令实行前置的净借记限额核验。付款银行发出的定期贷记指令只有在通过限额检查并正式纳入多边轧差计算后,系统才会将业务报文转发给收款银行。更关键的是,中国人民银行通过要求参与行质押高流动性债券(国债、央票)与清算账户圈存备付金来锁定净借记限额,从机制上杜绝了清算撤销(Unwinding)风险。这意味着,凡是纳入轧差的交易均已获得央行体系 100% 履约保障。因此,收款银行在接收到“已轧差”报文后,尽管清算账户管理系统(SAPS)尚未到达场次的最终交收截点,也可以直接、实时地为员工个人贷记入账,收款银行对付款银行并不承担无担保跨行信用风险。
- 欧美传统 ACH / Bacs 模式:多日预分发、结算脱节与“提前发薪”垫资
在英美等历史悠久的批量系统中,系统沿用多日批处理架构(如英国 Bacs 的 3 日周期与美国标准 ACH)。清算所(FedACH 或 Bacs)通常在最终结算生效日(Settlement Date)前 1 至 2 天,就将解包预分拣的明细报文推送到收款银行,而中央银行的准备金交收要等到约定结算日才能完成。
在传统规则下,银行多在结算日确认交收后才向客户开放资金。但在近年来,美国 Chime、Capital One 与英国 Monzo 等数字银行为了争夺零售客户,相继推出了“提前发薪(Early Direct Deposit / Paid Early)”服务——即银行在收到清算所预发报文的当天,便主动以自有资产为客户垫付流动性、提前 1 至 2 天开放取款。在这种情况下,在中央银行最终完成交收前的 24 至 48 小时内,收款银行实际上在以自有资金垫付,承担着该笔未结算业务发生异常撤回或同业清偿违约的流动性与跨行信用敞口。
4. 借记路径机制:代扣水电费与直接借记争议
与贷记转账相比,直接借记的资金流动与指令流动完全逆向,其核心在于依托法律授权建立扣款链条。
假设某自来水公司向供水辖区内的 10 万户居民批量扣收水费,总额为 800 万元。居民居民甲的账户开立在付款银行 C,自来水公司的基本户开立在收款银行 D。
业务流转包括授权建立、扣款发起与争议处理三步:
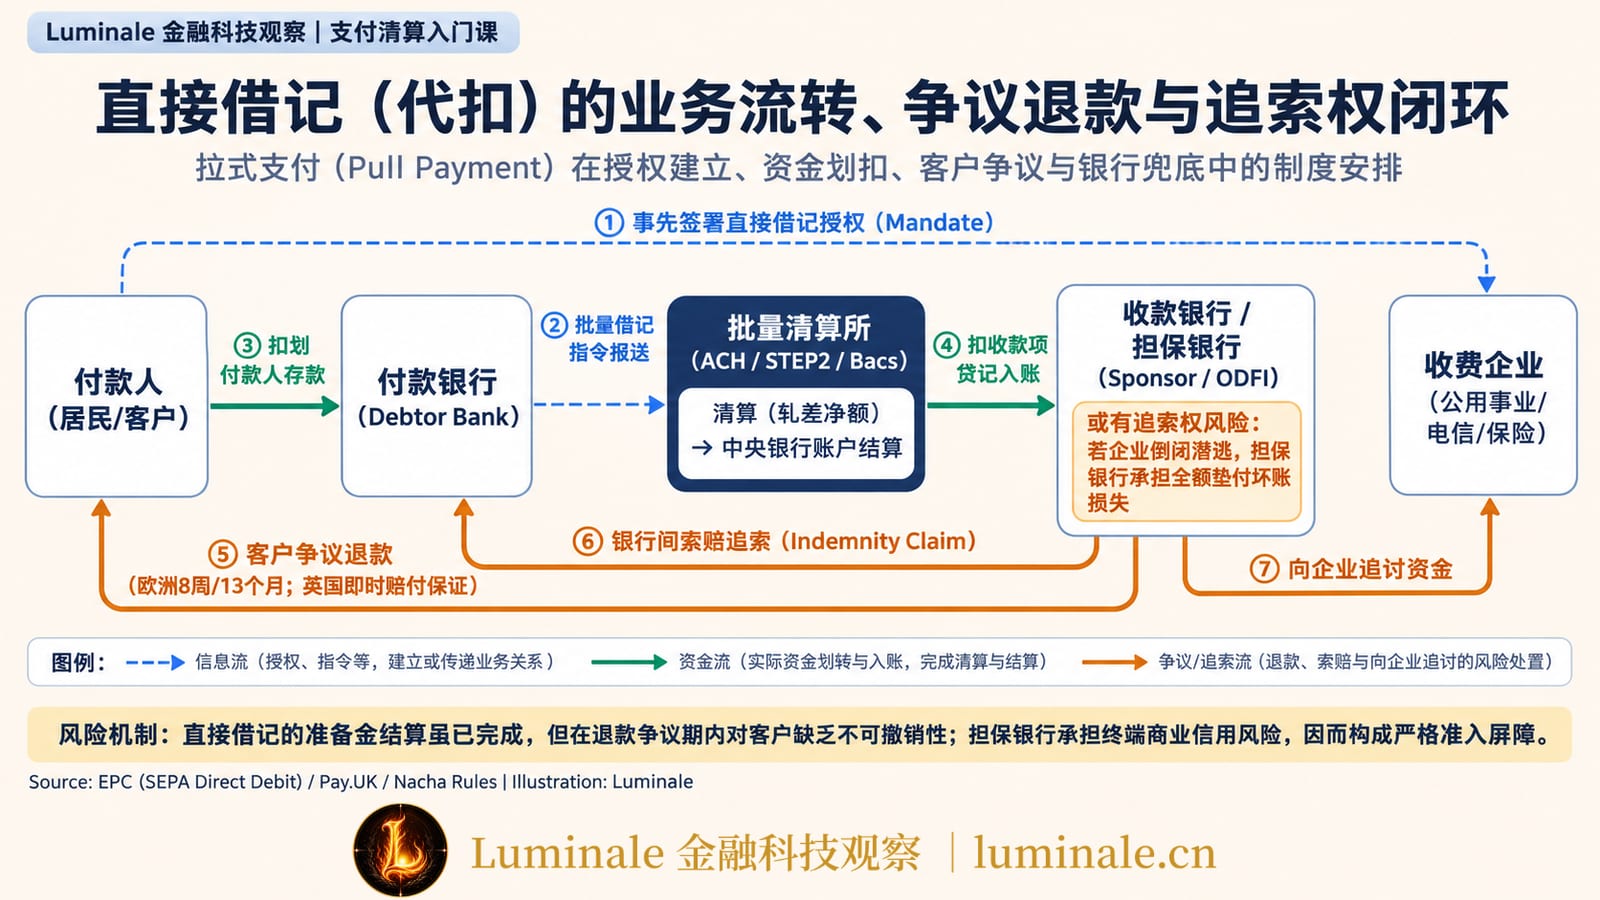
- 签署授权(Mandate Setup):居民甲在办理水表开户或在手机银行签署直接借记授权协议,明确同意自来水公司定期从其银行 C 账户划扣水费。该授权信息在银行系统或公用事业数据库中建立索引。
- 提交与扣款(Processing & Execution):
- 自来水公司生成包含 10 万条明细的批量借记文件,通过收款银行 D 上传至批量支付系统。
- 批量系统将指令拆分后,将涉及银行 C 的扣款明细分发给银行 C。
- 银行 C 核对授权关系与账户余额,直接借记居民甲的存款账户,同时批量系统将该笔扣款汇总纳入多边轧差;清算场次完成时,央行借记银行 C 准备金,贷记银行 D 准备金;银行 D 贷记自来水公司的存款账户。
- 退回与争议(Returns and Disputes):
直接借记并非总能扣款成功。在实际业务中,系统面临两类退回:
- 业务处理时退回:若居民账户余额不足、账户被冻结挂失或账户已销户,付款银行将在系统规定的处理窗口内返回退回指令。在全美 ACH 规则中,这一类退回带有标准化的原因代码(Return Reason Code),例如最为常见的 R01(资金不足 Insufficient Funds)、R02(账户已关闭 Account Closed)、R03(无此账户 No Account/Unable to Locate Account)。
- 客户事后争议退回:扣款即使已经完成且资金已入账,付款人在事后仍保留法定的抗辩权利。例如居民发现水费被重复扣收、扣划金额与账单严重不符,或者该笔扣款根本未经本人授权(例如遭遇盗刷)。
争议退款与赔付规则的国际实践
由于直接借记将操作发起权交给了收款方,各经济体均设立了偏向保护消费者的争议退款规则:
- 欧洲 SEPA 直接借记(SDD)规则:在 SDD 核心方案(Core Scheme)下,付款人享有长达 8 周的“无条件退款权(No-questions-asked refund)”。只要个人客户提出退款申请,付款行必须立即将其账户资金原路退回,无需客户出具任何纠纷证明;如果客户主张该笔扣款属于“未授权扣款”(即商户未能出具合法有效的授权凭证),客户申请退款的抗辩保护期长达 13 个月[11]。
- 英国直接借记保证(Direct Debit Guarantee):英国法律规定,一旦直接借记在扣款金额、扣款日期或频次上出现差错,付款人有权从其开户银行获得“即时、全额的赔付退款(Immediate full refund)”。付款银行先行向客户垫付赔偿后,再通过 Bacs 的索赔机制(Indemnity Claim)向收款方的担保银行发起全额追索[15]。
- 美国 ACH 规则:个人付款人声称扣款未经授权(例如触发 R10 原因代码——Customer Advises Unauthorized),在向银行提交书面申明后,享有自交易结单寄送日起 60 天内的退款保护期。
借记结算的非最终性金融后果
直接借记的争议退回机制,导致其在金融属性上产生了一项制度性结果:直接借记在央行账户层面的准备金划转虽然是最终的,但在客户层面的债权债务清偿在退回期内并不具备不可逆的最终性。
自来水公司虽然在 D3 收到 800 万元水费入账,但在未来的 8 周甚至更长时间内,该资金始终面临付款人发起拒付并被银行原路扣回的潜在可能。收款银行 D 在向企业提供资金时,在资产负债表外实际上对企业持有一笔或有追索权(Contingent Recourse)。如果收款方企业在此期间破产倒闭,银行将无法追回垫付资金。这是批量直接借记无法随意向普通未授信商户开放、必须依托担保银行严格审核资质的制度根源。
5. 场次、多边轧差与排队调度
批量支付系统的核心清算机制是延时净额结算(DNS)。
净额结算的流动性节约算例
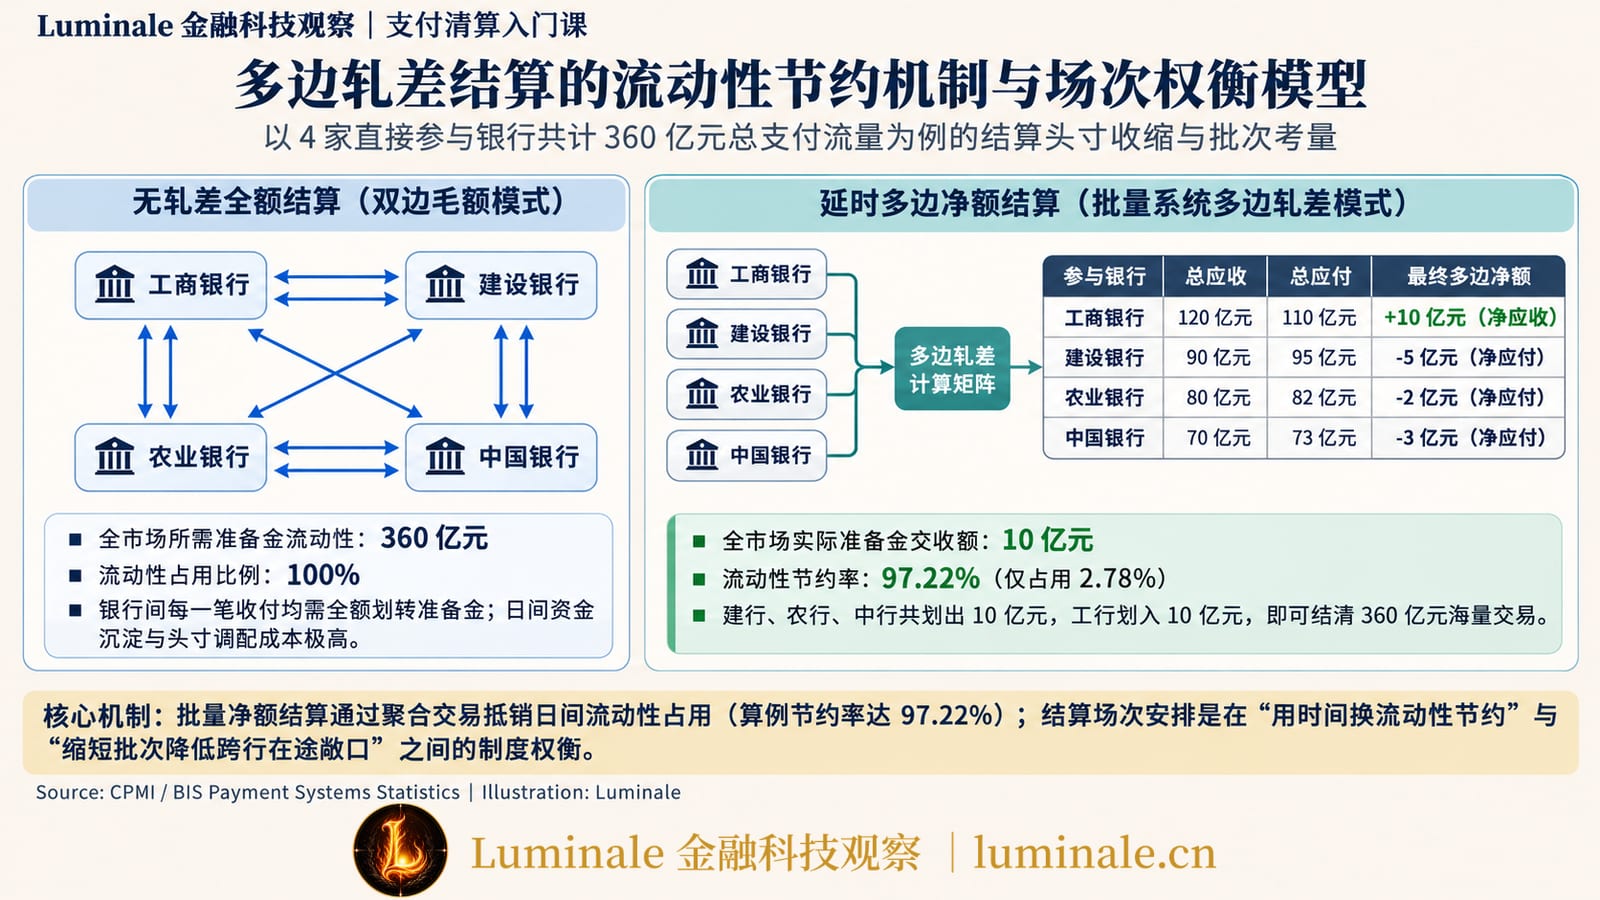
假设清算场次内仅有 4 家直接参与银行互有收付,其双边支付流量与多边轧差效果如下:
| 银行名称 | 应收其他行总额(Gross Credit) | 应付其他行总额(Gross Debit) | 多边轧差净额(Net Settlement) |
|---|---|---|---|
| 工商银行 | 120 亿元 | 110 亿元 | +10 亿元(净应收) |
| 建设银行 | 90 亿元 | 95 亿元 | -5 亿元(净应付) |
| 农业银行 | 80 亿元 | 82 亿元 | -2 亿元(净应付) |
| 中国银行 | 70 亿元 | 73 亿元 | -3 亿元(净应付) |
| 全市场汇总 | 360 亿元 | 360 亿元 | 多边轧差绝对值合计:10 亿元 |
在未进行轧差的实时全额清算下,全市场 4 家银行需要准备累计 360 亿元的流动性头寸来逐笔平移支付;而在批量系统多边轧差机制下,市场总流动性需求大幅收缩至 10 亿元(仅占总交易规模的 2.78%)。建设银行、农业银行和中国银行只需分别在央行准备金账户划出 5 亿元、2 亿元和 3 亿元,工商银行划入 10 亿元,全场价值 360 亿元的成千上万笔零售明细便全部完成清偿。关于央行准备金在支付结算中的乘数与清算机制,参见《从货币乘数到支付结算:一次讲清央行准备金》。
队列排队与调度优先级
净额结算的实际执行依赖于参与行的头寸准备与队列管理。当清算场次到达结算截止时间时,系统将净借记头寸指令发送至中央银行清算账户管理系统(SAPS)。
- 如果某家净借方商业银行此时准备金头寸不足,支付清算系统不会采取简单抛弃指令的方式,而是将其纳入排队队列(Queue)。
- 在商业银行后台运作中,商业银行前台管理人员有权根据流动性紧急程度手动调整排队优先级,主动干预本行在央行队列中的报文出库顺序;
- 在中央银行清算账户管理系统(SAPS)端,为了保证整个零售金融体系的按时清偿、防止跨行流动性死锁,批量系统提交的多边轧差净额清算指令通常被赋予清算队列中比较高的调度优先级,优先扣划银行可用头寸完成交收。
结算违约与清算撤销风险(Unwinding)
延时净额结算的潜在风险在于:如果某家净借记银行在结算场次截止时准备金不足,且无法在市场上通过拆借筹集头寸,若中央银行不为其提供透支支持,清算所将不得不启动清算撤销(Unwinding)程序。
清算撤销意味着清算系统必须将该违约银行的所有收发指令从当前批次中剔除,再对剩余参与银行重新计算多边净额。重新计算可能导致部分原本处于净应收状态的银行因收不到违约行的资金而转为净应付,造成其他银行出现流动性缺口,甚至出现连带结算延迟。
为防范清算撤销风险,现代批量支付系统普遍建立了多层风险控制机制:
- 净借记限额(Net Debit Cap):中央银行根据参与银行的资本充足率与信用状况以及提前预存的保证金,为其设定在批量系统中允许累计的最大净负债上限。当银行累计净借记金额超过限额时,系统后台将进行拦截,以净借记限额不足为由对该笔交易拒绝处理,避免出现清算风险。
- 清算保证资产与质押池(Collateral Pool):参与银行必须在中央银行质押等额的高流动性国债或央行票据,一旦出现场次结算资金缺口,中央银行可直接处置质押品提供清算支持。
- 多边损失分担协议(Loss-sharing Agreement):在违约损失超出保证资产时,由全体健康参与行按照业务规模比例共同分摊,确保清算结果的不可逆性与结算最终性。关于结算最终性的法律保护机制,参见《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
6. 结算场次频率的权衡:流动性节约与信用敞口的考量
既然批量系统依靠预定场次进行多边轧差,那么在系统设计中,一个核心问题是:一个工作日到底应当开设多少个清算场次?
纵观全球批量支付系统,不同经济体对场次频率的设定差异明显:
- 高频场次模式(如印度 NEFT):自 2019 年底起推行 7×24 小时运行,全天划分为 48 个场次,每半小时结算一次;
- 中频场次模式(如中国小额批量系统 BEPS):在工作日通常安排 6 至 7 个轧差清算场次;
- 低频与次日模式(如美国标准 ACH、英国 Bacs):美国标准 ACH 历史上仅维持每日 1 次隔夜次日结算,英国 Bacs 则维持固定的 3 日处理周期。
这种场次密度上的分歧,并非源于技术水平的高低,而是中央银行与银行业在多边轧差的流动性节约效率、跨行未结算信用敞口以及商业银行流动性管理成本三者之间权衡后的制度结果。
权衡之一:时间窗口长度与多边轧差节约率
延时净额结算的数学原理,是通过拉长时间窗口来聚合双边收付流量。
- 场次间隔越长(低频模式):在数小时甚至整天的时间窗口内,不同商业银行之间的收付款指令能够充分对流、反向对冲。累积的交易笔数越多、金额分布越均衡,多边轧差的冲销比率就越高。如前文算例所示,在一天仅汇总一次的清算安排下,银行体系整体的准备金流动性需求通常能收缩 95% 以上,商业银行只需调动较小比例的准备金即可结清全天业务;
- 场次间隔越短(高频模式):当清算批次被切细为每半小时一次时,每个窗口内汇聚的交易明细大幅减少。在短短 30 分钟内,某两家大型银行之间的交易流向极易呈现单向倾斜(例如发薪高峰期某家大行在半小时内只有大额流出),缺乏足够的时间让其他反向交易进行自然抵销。其直接后果是多边轧差效率显著下降,商业银行每半小时需要实际调拨交收的净额资金占总交易额的比例上升,全市场对实时准备金的消耗随之增加。
权衡之二:资金在途时间与跨行信用敞口
缩短场次间隔的核心驱动力,在于降低信用风险与提升资金可用时效。
- 在场次间隔较长(如半天或隔夜)的体系中,从客户发起支付到央行最终交收存在数小时的等待期。如果收款银行为了提升用户体验而在收到明细后立即向客户垫资入账,收款银行就必须在更长的时间窗口内承担对付款银行的跨行无担保信用敞口;如果不垫资入账,客户层面的资金到账延迟便难以满足现代商业节奏;
- 印度 NEFT 推行每半小时一批的高频结算,正是为了将未结算风险窗口压缩在 30 分钟之内。在半小时批次下,单笔业务在提交后很快进入下一批次完成最终准备金清偿,银行间积累的未结清净额头寸较小,有效遏制了跨行信用风险的日内累积。
权衡之三:商业银行资金管理的操作负担与央行流动性支持
场次频率的增加并非没有代价,它会直接转化为商业银行流动性管理端的操作压力。
- 在中国小额批量支付系统(BEPS)全天 6 至 7 个场次的安排下,场次间隔约为 2 至 3 小时,这一节奏与中国大额实时支付系统(HVPS)的日间营业窗口及银行间同业拆借市场的活跃时段紧密同步。商业银行前台管理人员无需全天候频繁调度头寸,只需在每个固定场次截点前,根据系统试轧差数据,通过货币拆借市场或日间回购补足备付金缺口,既实现了日内多批次确定性清偿,又避免了频繁交收带来的操作摩擦;
- 相比之下,若推行每半小时一次的 48 批次高频交收,商业银行资金管理部门需要把这些批次纳入全行资金管理的统筹考虑。特别是在夜间货币拆借市场关闭时段,一旦某家银行在某个半小时批次中遭遇突发大额扣划而出现准备金缺口,无法通过市场化借贷补足头寸,就会频繁触发排队阻塞甚至清偿撤销。因此,高频结算场次必须以央行可靠的全天候流动性便利为前提。印度储备银行在推行 48 批次 NEFT 时,配套推出了全天候基于质押品的额外日间流动性便利(IDL),确保银行在夜间出现批次头寸缺口时能自动通过央行抵押融资结清,才使这一高频机制得以落地运行。
简而言之,批量系统的结算场次安排,实际上是一把在“用时间换流动性节约”与“用流动性换结算时效与低风险”之间滑动的游标尺。中国 BEPS 的 6 至 7 个场次,在较高轧差节约率与适度日内时效之间取得了平衡;而印度 NEFT 的半小时场次,则是在央行全天候质押融资支持下,将批量净额系统推向准实时化的代表性实践。
四、全球对照:中国、美国、欧元区、英国、印度、新加坡、中国香港、澳大利亚等
不同的经济体在支付习惯、金融监管体制与基础设施历史上存在差异,塑造出各具特色的批量支付系统形态。
1. 全球主要批量支付系统全景对照
下表汇总了全球代表性国家和地区的批量支付基础设施核心机制与运营参数:
| 经济体 | 核心批量系统 | 物理运营机构 | 规则制定机构 | 结算方式与场次安排 | 直接借记支持 | 借记争议保护期与赔付规则 | 单笔交易上限 | 业务规模(最新公开发布) | 与快速支付系统关系 |
|---|---|---|---|---|---|---|---|---|---|
| 中国 | 小额批量支付系统 (BEPS) | 中国人民银行清算总中心 | 中国人民银行 | 延时净额结算;7×24小时受理,全天多场次轧差,净额提交大额系统清算账户结算 | 支持(定期借记、普通借记) | 依赖商业银行代收代扣授权协议与付款人事前签约核验 | 100 万元人民币(系统参数设置) | 2025年处理约 50.92 亿笔、金额 206.18 万亿元人民币 | 与网上支付跨行清算系统(IBPS)分工并行,聚焦大批量定时排期业务 |
| 美国 | ACH (FedACH / EPN) | 美联储 (FedACH) 与 清算所公司 (EPN) | 全国自动清算所协会 (Nacha) | 延时净额结算;标准次日(Next-Day)与当日 ACH(Same Day,每日 3 个结算窗口),通过美联储准备金账户或 NSS 结算 | 支持(Direct Debit / ACH Debit) | 个人客户未经授权争议享 60 天退款期;欺诈追索机制完善 | 当日 ACH 限额 100 万美元(2027年9月提至1000万美元);标准无单笔上限 | 2025年全网处理 352 亿笔、金额 93 万亿美元(当日 ACH 14 亿笔、3.9 万亿美元) | 与 FedNow、RTP 长期并存,承担全美商业发薪与定期缴费绝对主力 |
| 欧元区 | SEPA ACH (STEP2 / EMZ等) | EBA Clearing (STEP2) 及各成员国 ACH | 欧洲支付委员会 (EPC) | 延时净额结算;工作日多场次轧差,通过泛欧 RTGS 系统(T2)集中完成准备金过账 | 支持(SEPA Direct Debit, SDD) | 核心方案 8 周内无条件退款;未授权扣款退款保护期长达 13 个月 | SCT 无统一上限(由银行风控决定);SCT Inst 设限额 | 2024年 STEP2 处理超 180 亿笔、金额超 16 万亿欧元 | 与 TIPS 及 SCT Inst 互通,承担欧盟企业级大批量支付基础 |
| 英国 | Bacs | Pay.UK 委托管理 | Pay.UK | 延时净额结算;固定 3 日周期(D1受理/D2处理/D3结算),在英格兰银行完成最终结算 | 支持(Direct Debit) | 直接借记保证(Direct Debit Guarantee):差错享即时全额垫付退款 | 单笔上限 5000 万英镑(根据清算规则设定) | 2025年处理约 68.6 亿笔、金额 6.05 万亿英镑(直接借记约 50.3 亿笔) | 与快速支付系统(FPS)长期并行,正纳入未来国家支付愿景统一规划 |
| 印度 | NEFT / NACH | NEFT: 印度储备银行 (RBI); NACH: NPCI | RBI 与 NPCI | NEFT: 7×24 小时运行,每日 48 个半小时批次延时净额结算;NACH: 工作日多场次批量处理 | NEFT 偏重贷记;NACH 支持大批量借记 (NACH Debit) | 依据预留扣款授权(e-Mandate)审核,争议由开户行追索处理 | NEFT 线上个人无统一硬性上限,走银行限额;NACH 支持大额批量 | 2024-2025财年 NEFT 处理超 70 亿笔,NACH 处理超 35 亿笔 | 与 UPI、IMPS 并存,NEFT 承担大宗资金调度,NACH 承担机构授权代扣 |
| 新加坡 | Interbank GIRO (IBG) | 银行业联合清算实体 | 新加坡银行公会 (ABS) | 延时净额结算;工作日每日指定批次轧差,在新加坡金融管理局(MAS)完成净额结算 | 支持(GIRO Direct Debit) | 传统依托纸质表格授权,现经 eGIRO 数字化核验,遵循公会纠纷申诉机制 | 依企业授权及银行风控协议设定 | 每年处理数亿笔公用事业、税收与发薪明细 | 与实时系统 FAST、PayNow 并行,负责存量定期代发代扣 |
| 中国香港 | 自动转账 (Autopay / 原 ECG) → 转数快批量 (FPS Batch) | 香港银行同业结算有限公司 (HKICL) | 香港金融管理局 (HKMA) 与 香港银行公会 (HKAB) | 延时净额结算;原 ECG 在 CHATS 每日结算,现迁入转数快(FPS Batch)多批次清算与结算 | 支持(传统 DDA 授权 / 转数快 eDDA 电子授权) | 遵循金管局与银行公会标准;支持客户未授权扣账核退与银行间追索 | 由银行授信及签约风控决定,支持企业大额批量 | 承载全港公用事业缴费与企业薪资代发;转数快批量处理量稳步攀升 | 2025 年 6 月 9 日传统 ECG 自动转账正式退役,批量代发代扣全面平稳迁入转数快(FPS) |
| 澳大利亚 | BECS (Direct Entry) | 各参与银行点对点/AusPayNet统筹 | 澳大利亚支付网络公司 (AusPayNet) | 延时净额结算;双边交换、多边净额,每日多批次在 RBA 账户交收 | 支持(Direct Debit) | 严格受直接借记服务协议约束,对未授权借记支持争议索赔 | 依银行双边授信及业务类别约定 | 每年处理数十亿笔零售与企业往来 | 原定 2030 年停用并迁入 NPP,2025 年 12 月正式撤销停用目标日期 |
表中资料来源:综合整理自中国人民银行《支付体系运行总体情况》、Nacha 官方年度数据报告、EBA Clearing 统计公报、Pay.UK 官方年度运营数据、RBI 年度报告、HKICL 与 HKMA 统计公报及 AusPayNet 官方公告。
2. 代表性系统拆解:规则、激励与行为变化
为了看清规则背后的实际运作,本节沿着“规则变迁 → 激励变化 → 参与者行为”的逻辑脉络,拆解四个具有代表性的批量清算系统。
(1)美国 ACH:通过“当日场次扩容”延展系统生命力
- 规则变迁:
长久以来,美国标准 ACH 遵循次日(Next-Day)结算逻辑,从文件提交到资金结算需要 1 至 2 个工作日。面对实时全额支付系统(Fedwire)的高昂手续费以及新型即时支付网络的竞争,Nacha 自 2016 年起分阶段推行“当日 ACH(Same Day ACH)”规则改革:
- 系统增设日间结算窗口,目前全天提供 3 个当日结算批次(截止时间分别为美东时间 10:30、14:45 和 16:45);
- 单笔业务限额经历三级跳:最初设定为 2.5 万美元,2020 年放宽至 10 万美元,2022 年进一步提升至 100 万美元;
- 2026 年 4 月,Nacha 会员投票正式通过新规,确定于 2027 年 9 月 17 日起将单笔交易限额大幅提升至 1000 万美元[4]。
- 激励变化:
对于广大跨国企业、薪酬服务商(如 ADP)以及商业银行而言,走一次 Fedwire 大额清算的单笔通道成本通常高达数美元,而当日 ACH 的清算规费仅为几美分。当日 ACH 规则的放宽,使得发起方可以用极低廉的成本实现“日内确定性清偿”。
- 参与者行为:
企业财务部门迅速调整资金调度策略,将原本依赖次日预测排期的紧急供应链货款、临时追加薪资以及部分商业大额转账全面转移至当日 ACH 轨道。2025 年,美国当日 ACH 处理量突破 14 亿笔、交易金额达 3.9 万亿美元;在当日 ACH 的带动下,全美 ACH 的商业 B2B 付款规模在 2025 年达到 81 亿笔,同比增长 9.9%[3]。这表明,批量系统无须推倒重来,通过提高批次处理频率即可满足商业领域对提速的核心诉求。
(2)印度 NEFT:7×24 小时高频次批处理安排
- 规则变迁:
传统的延时净额结算通常受限于银行营业时间。2019 年 12 月 16 日,印度储备银行(RBI)发布第 111 号通知,决定将国家电子资金转账系统(NEFT)全面转变为 7×24 小时全天候连续运行系统[13]。与实时系统逐笔清偿不同,NEFT 依然坚守批处理与多边轧差原则,但将其结算场次压缩为全天 48 个批次,每半小时自动进行一次集中多边轧差与准备金结算。为了解决夜间同业拆借关闭导致的流动性制约,RBI 配套设立了全天候基于质押品的额外日间流动性便利(Intra-day Liquidity Facility)。
- 激励变化:
商业银行无须时刻关注夜间逐笔支付对准备金的实时冲击,系统每半小时汇集一次净额,流动性消耗依然处于多边对冲后的低位;同时,央行全天候质押融资工具缓解了银行对夜间透支违约的顾虑。
- 参与者行为:
印度金融机构与企业广泛将 NEFT 作为中大额定时资金划转的中枢。小额零星零售支付走向逐笔实时的统一支付接口(UPI),而涉及大批量企业薪资发放、商户定期对账清算以及大额资金调拨,参与方依然坚定选择在每半小时一批的 NEFT 轨道上运行,实现了零售即时化与批发批量化的高度共生。
(3)澳大利亚 BECS:从计划关停到取消目标日期的调整
- 规则变迁:
澳大利亚传统的直接录入系统(Direct Entry, 即 BECS)承载着全澳绝大多数雇员工资发放与账单扣缴。2018 年 NPP 投入运行后,由于其具备 7×24 小时运行与 ISO 20022 丰富报文能力,澳大利亚银行业曾达成一项行业路线图:计划逐步将 BECS 承载的所有批量直接贷记与直接借记业务向 NPP 迁移,并在 2030 年 6 月正式关闭停用 BECS。
然而,在推进过程中,AusPayNet 与澳大利亚储备银行发现迁移面临巨大的非技术阻力。2025 年 12 月 16 日,AusPayNet 发布公告,正式宣布取消 2030 年停用 BECS 的固定目标日期[1]。
- 激励变化与阻力来源:
- 经济性与成本分摊失衡:成千上万家企业、薪酬软件提供商的底层财务软件早已与 BECS 的固定格式文件深度耦合达数十年。如果全部改为调用 NPP 实时 API,企业端需要承担较高的 IT 改造费用与接口联调成本;
- 峰值承载容量(Peak Capacity)冲击:快速支付系统按逐笔处理设计。在周四或每月最后一天发薪高峰期,数以百万计的明细若在清晨短时间内作为独立单笔交易涌入快速支付引擎,将对网络与各银行核心账务系统造成巨大的并发压力;
- 授权存量迁移的法律风险:全澳企业与居民之间存续着数以亿计的 BECS 直接借记授权协议,将其全部重新签署或转换至 NPP 的 PayTo 授权数据库,面临较多的合规与法务确认工作。
- 参与者行为:
RBA 在 2026 年 3 月的风险评估报告中认可了撤销停用日期的举措,认为该调整避免了金融基础设施出现硬性切换的系统性断裂风险[2]。澳大利亚的案例表明,快速支付系统的建成绝不等于批量支付系统的自然消亡。关于澳联储支付体系委员会(PSB)对大额系统 RITS、快速支付平台 NPP 以及 BECS 老旧系统退役路线图的详细监管考量与韧性评估,参见《从澳联储2026支付系统年报,看澳大利亚支付与结算体系正在发生什么变化?》。
(4)中国香港 Autopay 与转数快:传统批量平稳并入新轨道的实践样本
- 规则变迁:
香港传统的批量自动转账(Autopay)建立在香港银行同业结算有限公司(HKICL)的批量电子清算系统(ECG)之上,分为自动转账贷记(Autopay Direct Credit,常用于企业出薪)与自动转账借记(Autopay Direct Debit,基于纸质直接扣账授权 DDA,用于水电煤与税费扣缴),在港元大额实时支付系统(HKD CHATS)中进行日间延时净额交收。
2018 年香港快速支付系统“转数快”(FPS)投入运行后,系统不仅提供个人 7×24 小时即时到账,更预先设计了批量支付引擎(FPS Batch Payment)与电子直接扣账授权(eDDA)。随后,香港金融管理局与银行业统筹制定了分步割接时间表。经过多年的系统对接、业务迁移与平行运行,HKICL 于 2025 年 6 月 9 日正式退役关闭原 ECG 自动转账(Autodebit & Autocredit)服务[17],全港企事业单位的批量代发工资、股息派发与各类定期直接借记扣款,全面切换至转数快批量处理通道。
- 香港能够成功迁移的金融与制度条件:
对比澳大利亚在 2025 年底被迫取消关停 BECS 的局面,香港能够实现传统批量系统平稳退役与向新基础设施的平稳过渡,主要得益于三项特定条件:
- 高度集约的市场拓扑与治理结构:香港属于高度集中的国际金融中心,主要银行与公用事业机构数量相对集中。HKICL 作为由金管局与银行公会共同持股的单一中央清算机构,在全行业推动接口标准化(如向 ISO 20022 报文转换)时具备较强的治理协调效率;
- 新基础设施前置支持批量处理与统一授权中心:转数快在规划初期预先设计了支持大批量文件的批处理模块,并通过统一的中央电子直接扣账授权(eDDA)服务,将各商业银行分散的存量 DDA 授权逐步数字化建档,有效化解了存量授权重新签约的法律与操作阻力;
- 结算账户与流动性池复用:转数快结算直接依托各参与银行在香港金管局开立的清算账户(Settlement Account),批量处理批次与全日即时交收共用准备金头寸池,降低了银行在多套清算系统间分散备付资金的流动性管理成本。
- 参与者行为:
香港企业财务系统与机构客户逐步将原先提交给银行的旧格式批量文本改造为转数快标准化 API 或 ISO 20022 批量文件。传统依赖数日流转的自动转账变更为日内多批次或指定起息日快速结清,中小企业与居民客户在手机银行即可随时管理和撤销 eDDA 扣款绑定。这一平稳过渡表明,在清算机构统筹协调、系统预置批量容量且存量授权数字化路径清晰的前提下,批量业务向新一代基础设施的整建制迁移具备实践可行性。
五、批量系统往哪里走:提速、迁入快速支付和授权扣款数字化
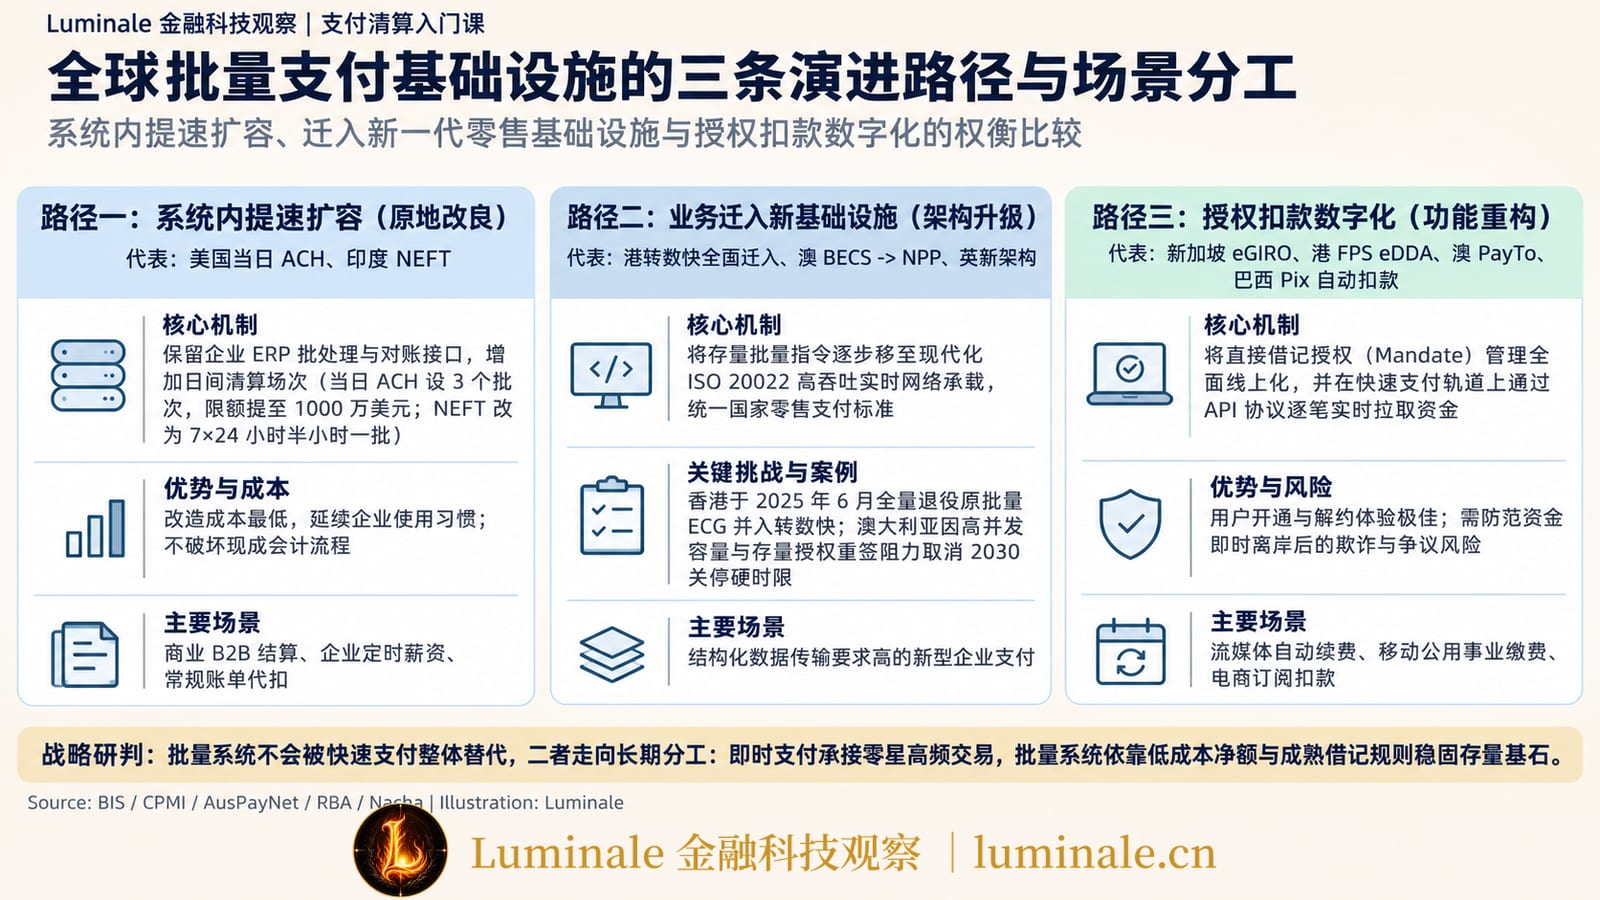
批量支付系统会不会最终被快速支付取代?从一线业务实践来看,答案显然是否定的。当前全球批量支付系统的演进,正在沿着三条相互交织的路径展开。
1. 批量系统替代的现实约束
- 企业财务对账的批处理刚性:现代大型企业的企业资源计划(ERP)与财务中台,本质上是按照会计期间(Accounting Periods)和批处理批次设计的。企业司库并不需要供应商货款在凌晨两点秒级到账,企业需要的是“在指定起息日清晨,成千上万笔款项准确划出,银行出具一份格式统一、哈希对齐的对账单,使内部账务一次性自动核销”。逐笔实时转账反而会使企业财务系统额外增加对账处理成本。
- 存量直接借记授权资产的沉淀:英格兰银行与欧洲清算所的数据显示,全球主要经济体中有效存续的直接借记授权协议数以十亿计。这些协议是在过去数十年中通过纸质合同、线下网点敲章或网银签约积累起来的法定债权凭证。将这些存量授权迁移到新的实时网络,需要每一个签约企业向其数百万用户重新发起核验,任何差错都会引发大面积欠费停水、断电或违约纠纷。
- 快速支付网络的高并发容量成本:快速支付系统为了保障 99.999% 的可用性与秒级端到端响应,其服务器算力、网络带宽与清算账户热点处理是按照峰值 TPS(每秒事务处理量)进行容灾设计的。如果把企业发薪日单批次上千万笔的非紧急报文纳入即时清算网络,将严重挤占个人移动扫码、日常转账等高优先级业务的系统资源。
- 流动性占用成本的根本差异:实时全额划转意味着银行必须在每一秒钟备足全额央行准备金,而延时净额结算依靠多边轧差削减了 95% 以上的实际交收资金。批量系统所带来的流动性节约产生的价值,远高于实时结算所带来的微弱时间价值。
2. 路径一:在既有批量系统上提速与扩容
第一条演进路径是在保护既有企业接口与系统架构的前提下,对批量基础设施进行“原地改良”。
- 增加结算批次:如美国当日 ACH 持续增设处理窗口,使批量文件在提交后数小时内即可完成多边清算,大幅缩短结算延迟;
- 提升业务限额:通过将当日 ACH 限额扩大至 1000 万美元,批量系统可以将原本只能由大额系统处理的业务纳入,降低全行业支付手续费负担;
- 运行时间延展与报文升级:印度 NEFT 实现全天候 48 批次运行,英国 Pay.UK 则着力推进现有 Bacs 系统的底层数据标准化改造,推动其全面支持 ISO 20022 结构化数据标准,改善反洗钱合规审查与自动对账效率。
3. 路径二:批量业务迁入快速支付或新一代基础设施
第二条路径是在新一代零售支付基础设施中专门开辟“大批量通道”,平稳吸收批量业务。
- 英国在《国家支付愿景》(National Payments Vision, NPV)指导下设立了支付愿景交付委员会(Payment Vision Delivery Committee, PVDC),英格兰银行零售支付基础设施委员会(Retail Payments Infrastructure Board, RPIB)在 2026 年针对新一代零售基础设施设计推进全面评估,审慎规划原新支付架构(New Payments Architecture, NPA)的演进方向,重点评估在保障高可用性前提下,如何分阶段引导 Bacs 体系中的直接贷记转入具备高吞吐能力的新一代清算网络[16];
- 澳大利亚 NPP 推出集中批量功能(Batch Settlement Service),允许直接参与行将经过预处理打包的批量交易文件提交至 NPP 交换网络,利用 NPP 的流动性安排完成批量结清,为日后逐步疏解 BECS 压力进行技术储备;
- 中国香港转数快全面承接传统批量业务:香港金融管理局与 HKICL 通过前置建设转数快批量处理通道(FPS Batch Payment)与集中电子直接扣账授权(eDDA),于 2025 年 6 月 9 日正式退役运行数十年的原 ECG 自动转账系统,成功将全港直接贷记出薪与直接借记扣款整建制平稳迁入转数快基础设施,成为全球主要金融中心中较早实现传统批量系统向新一代基础设施完整过渡的案例。
4. 路径三:授权扣款数字化并向快速支付迁移
第三条路径是目前最具活力的演进方向:将直接借记的核心机制——授权(Mandate)管理改为线上数字化处理,并在快速支付轨道上重新构建可程控的拉式支付服务。
- 新加坡 eGIRO:新加坡银行公会(ABS)与新加坡金融管理局(MAS)联合主流银行推出电子直接扣账授权服务(eGIRO)。用户无须再填写繁琐的纸质借记申请表并等待数周的人工印鉴比对,而是可以直接登录网上银行,在数分钟内完成对公用事业或电信公司的电子扣款授权绑定,极大压缩了直接借记的前置摩擦[12]。
- 香港转数快电子直接扣账授权(eDDA):香港银行同业结算有限公司在转数快(FPS)系统中原生集成了 eDDA 协议,支持商户或电子钱包在获得用户电子授权后,实时从用户的银行账户中拉取资金并即时入账。统一的中央 eDDA 记录库不仅提升了扣账核验效率,也为后续传统纸质 DDA 授权向转数快批量扣款的平稳过渡奠定了数字基础。
- 澳大利亚 PayTo 与印度 UPI AutoPay:澳大利亚 NPP 推出的 PayTo 服务以及印度 NPCI 推出的 UPI AutoPay,允许消费者在手机端查看、修改、暂停或撤销自己签署的长期订阅授权;收款方依据数字授权协议发起扣款时,资金在快速支付网络中逐笔实时转移至收款人账户。
- 巴西 Pix 自动扣款(Pix Automático):巴西中央银行在成功推行 Pix 个人转账的基础上,于 2025 年正式落地 Pix Automático 方案,将公用事业账单、学校学费、流媒体订阅等传统依赖商业银行直接借记的场景全面纳入 Pix 数字化生态,用户端可随时一键解约。
然而,当授权扣款由延时净额轨道迁移至秒级到账轨道时,争议仲裁与消费者保护规则必须重新建立。 在传统直接借记中,付款银行通常有数日的时间审核授权并拦截欺诈;而在实时到账环境下,资金一旦流出便即刻被提取,若不建立类似香港金融管理局在电子钱包增值中推行的高强度身份核验机制,实时拉式扣款极易成为电信诈骗与账户盗用的重灾区。
5. 可编程支付与代币化金融的前沿探索
在代币化金融与央行数字货币(CBDC)的前沿探索中,批量代收代付的机制正在与智能合约发生交汇。例如新加坡金融管理局推进的“目的限定货币”(Purpose Bound Money, PBM)概念验证中,企业与监管机构可以通过智能合约设定资金的释放条件、有效期限与收款商户白名单,实现政府补贴的定向自动发放与履约批量结清。这类机制为未来企业薪酬和供应链资金的条件触发式自动化划付提供了新的技术原型,但目前仍处于特定沙盒与试验阶段,短期内难以替代成熟稳定的银行间批量清算体系。关于智能合约与链上清偿机制,参见《智能合约、可编程性与链上结算:金融交易自动化的基础》;关于新加坡金融科技基础设施与代币化金融试验的完整脉络,参见《新加坡数字金融走到了哪一步?从代币化到支付结算基础设施》。
结语:不可替代的金融分工
现代支付基础设施的演进表明,支付体系的发展往往根据具体的业务属性形成分工边界,不同清算方式在不同场景中各司其职。
快速支付系统解决了个人转账、移动扫码、应急汇款等场景中对“即时性”的强烈诉求;而批量支付系统则立足于现代经济实体组织的大批量、规律性、预排期与低成本运营规律。它按文件与批次处理的架构,契合了企业财务对账的需求;它按场次多边轧差的安排,为银行体系节约了日间准备金流动性;而它围绕直接借记沉淀的授权准入、退回代码与赔偿保证等规则,为商业社会的信用扣款提供了稳定的业务与法律约束。
在快速支付与数字钱包高度普及的当下,全球各大批量清算系统的交易量依然在稳步增长,澳大利亚暂停 BECS 关停目标日期的决定更为全行业提供了一个理性审视的样本。在未来相当长的时间里,批量系统将继续通过增加处理场次、升级数据标准并与数字授权服务深度融合,与即时支付系统并行发展。
而在零售支付版图的另一端,还有一种支付形态——它在前端依赖持卡人的实时联机授权,在后台同样依托日终批量清算与延时净额结算完成银行间清偿,但它通过发卡行、收单行、商户与卡组织之间的复杂四方交互,构筑了另一套截然不同的全球信用清偿与争议拒付网络。这便是银行卡清算体系,我们在后续文章中详细拆解。
参考文献
[1]: Australian Payments Network (AusPayNet). (2025-12-16). AusPayNet Media Release: Industry Updates BECS Transition Pathway and Retires 2030 Target Date. https://www.auspaynet.com.au/resources/media-releases ↩
[2]: Reserve Bank of Australia (RBA). (2026-03). Assessment of the Bulk Electronic Clearing System (BECS) Closure Risks and Strategy Update. https://www.rba.gov.au/payments-and-infrastructure/ ↩
[3]: National Automated Clearing House Association (Nacha). (2026-02). ACH Network Volume and Value Surpass Records in 2025: 35.2 Billion Payments and \$93 Trillion. https://www.nacha.org/news/ach-network-volume-2025 ↩
[4]: National Automated Clearing House Association (Nacha). (2026-04). Nacha Members Approve Increase in Same Day ACH Per-Payment Limit to \$10 Million. https://www.nacha.org/rules/same-day-ach-limit-increase-10m ↩
[5]: Committee on Payments and Market Infrastructures (CPMI), Bank for International Settlements (BIS). (2003-03). A Glossary of Terms Used in Payments and Settlement Systems. https://www.bis.org/cpmi/glossary_030301.pdf ↩
[6]: Pay.UK. (2023). History and Governance of the Bacs Payment System. https://www.wearepay.uk/what-we-do/payment-systems/bacs/ ↩
[7]: Federal Reserve Financial Services (FRFS). (2024). FedACH Services: Operations, Schedules and Settlement Mechanics. https://www.frbservices.org/financial-services/ach ↩
[8]: 中国人民银行. (2006-06). 《中国人民银行关于小额支付系统在全国推广运行的通知》及《小额支付系统业务处理办法》. http://www.pbc.gov.cn/goutongjiaoliu/113456/113469/index.html ↩
[9]: National Automated Clearing House Association (Nacha). (2025). 2025 Nacha Operating Rules & Guidelines: The Guide to the Rules Governing the ACH Network. https://www.nacha.org/rules ↩
[10]: Pay.UK. (2025). Bacs Scheme Rules and System Principles: Participant Rights and Responsibilities. https://www.wearepay.uk/bacs-scheme-rules/ ↩
[11]: European Payments Council (EPC). (2023-11). SEPA Direct Debit Core Rulebook (Version 1.0) & SEPA Credit Transfer Scheme Rulebook. https://www.europeanpaymentscouncil.eu/document-library/rulebooks ↩
[12]: The Association of Banks in Singapore (ABS). (2021). Interbank GIRO and Electronic GIRO (eGIRO) Operational Framework. https://www.abs.org.sg/consumer-banking/giro ↩
[13]: Reserve Bank of India (RBI). (2019-12-06). National Electronic Funds Transfer (NEFT) System – 24x7 Availability (Notification RBI/2019-20/111, DPSS (CO) EPPD No. 1087/04.03.01/2019-20). https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=11756 ↩
[14]: National Payments Corporation of India (NPCI). (2024). National Automated Clearing House (NACH) Procedural Guidelines. https://www.npci.org.in/what-we-do/nach/product-overview ↩
[15]: Pay.UK. (2024). The Direct Debit Guarantee: Consumer Protections and Bank Obligations. https://www.directdebit.co.uk/direct-debit-guarantee/ ↩
[16]: Bank of England & Payments Vision Delivery Committee (PVDC). (2025-11 / 2026-06). Strategic Direction for the Future Retail Payments Infrastructure in the UK & Retail Payments Infrastructure Board (RPIB) Consultation Paper. https://www.bankofengland.co.uk/financial-stability/financial-market-infrastructure-supervision ↩
[17]: Hong Kong Interbank Clearing Limited (HKICL). (2025-06). Electronic Clearing Group (ECG) Services Update: Migration of Autopay to Faster Payment System (FPS) and Decommissioning Notice. https://www.hkicl.com.hk/eng/clearing_services/bulk_clearing.php ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/bulk-payment-systems-ach-giro