2026年下半年,全球稳定币的监管环境发生了转折性变化。
在前期关于《什么是稳定币?》的讨论中,主要分析框架集中在法币稳定币的生成机制、资产抵押逻辑以及各国框架性立法的初步设想。当时多数法域的表态仍停留在原则性宣示层面,留下了“具体实施仍有待监管规则进一步落地”的观察窗口。
时间推进至2026年11月,全球稳定币监管已经全面告别初期的框架摸索,正式步入操作细则密集发布、市场结构合规出清以及底层金融基础设施联调的深水区。美国货币监理署(Office of the Comptroller of the Currency, OCC)正式定稿了长达721页的联邦实施规则;美联储(Federal Reserve)与联邦存款保险公司(Federal Deposit Insurance Corporation, FDIC)的配套审慎提案征求意见期收尾;欧盟《加密资产市场法》(Markets in Crypto-Assets Regulation, MiCA)过渡期截止促使非合规币种在受监管平台全面下架,并触发针对跨境联合发行的定向复审;英国金融行为监管局(Financial Conduct Authority, FCA)开放非系统性发币申请,英格兰银行(Bank of England, BoE)针对系统性稳定币制定严苛的央行无息准备金守则;中国香港在完成首批两张牌照审批后,进一步探索与全球银行清算网络互联;新加坡、日本、韩国以及中国内地亦分别在法案修订、信托扩容、银行发行资质与法定货币保护上明确了制度边界;金融稳定理事会(FSB)亦向 G20 提交报告,提示多币种稳定币的跨国金融脆弱性与储备资产集中度风险[7]。
透过繁复的法律文本,各主要经济体的监管逻辑其实都在回答同一组底层问题:谁有资格发行?储备资产放在哪里且受到何种约束?发生兑付压力时多久必须完成赎回?以及,稳定币究竟能不能向持有人支付利息?对这四道题目的不同解答,清晰勾勒出全球稳定币规则的高度趋同与深层分歧。
一、穿透链下:全球监管都在回答哪三道题?
稳定币的交易记录在分布式账本技术(Distributed Ledger Technology, DLT)的区块链网络上,虽然具备点对点转账与全天候连续运行等技术特征,但其赎回与储备清算依然严重受制于传统金融市场的营业窗口。非工作时间与夜间货币拆借市场关闭,发行人若遭遇集中赎回,无法通过同业拆借或短债贴现快速补充头寸,容易面临流动性枯竭与被动透支违约风险。但决定一枚稳定币能否长期维持与法定货币1:1平价兑换的信用基础与金融风险,全部沉淀在链下的传统银行体系与法律契约之中。
要看清稳定币的金融风险本质,可以通过一家合规发行人的简化资产负债表进行穿透分析:
| 资产(Assets) | 负债与所有者权益(Liabilities & Equity) |
|---|---|
| 储备资产(Reserve Assets) | 流通中稳定币(Tokens in Circulation) |
| • 商业银行活期存款与央行账户余额 | • 客户持有的稳定币面值兑付负债 |
| • 剩余期限≤93天的主权政府国库券 | • 机构与做市商锁定的待赎回代币负债 |
| • 隔夜主权债券逆回购协议(Reverse Repo) | 所有者权益(Equity Capital) |
| • 只投资于极短期国债的政府货币市场基金 | • 初始法定实缴资本(如500万美元或2,500万港元) |
| 自有运营后备资产(Operational Buffer) | • 应对日常运营支出的后备费用储备(如12个月费用) |
| • 发行人自有营运资金与合规次级债 | |
| 资产合计 = 105 | 负债与所有者权益合计 = 105 |
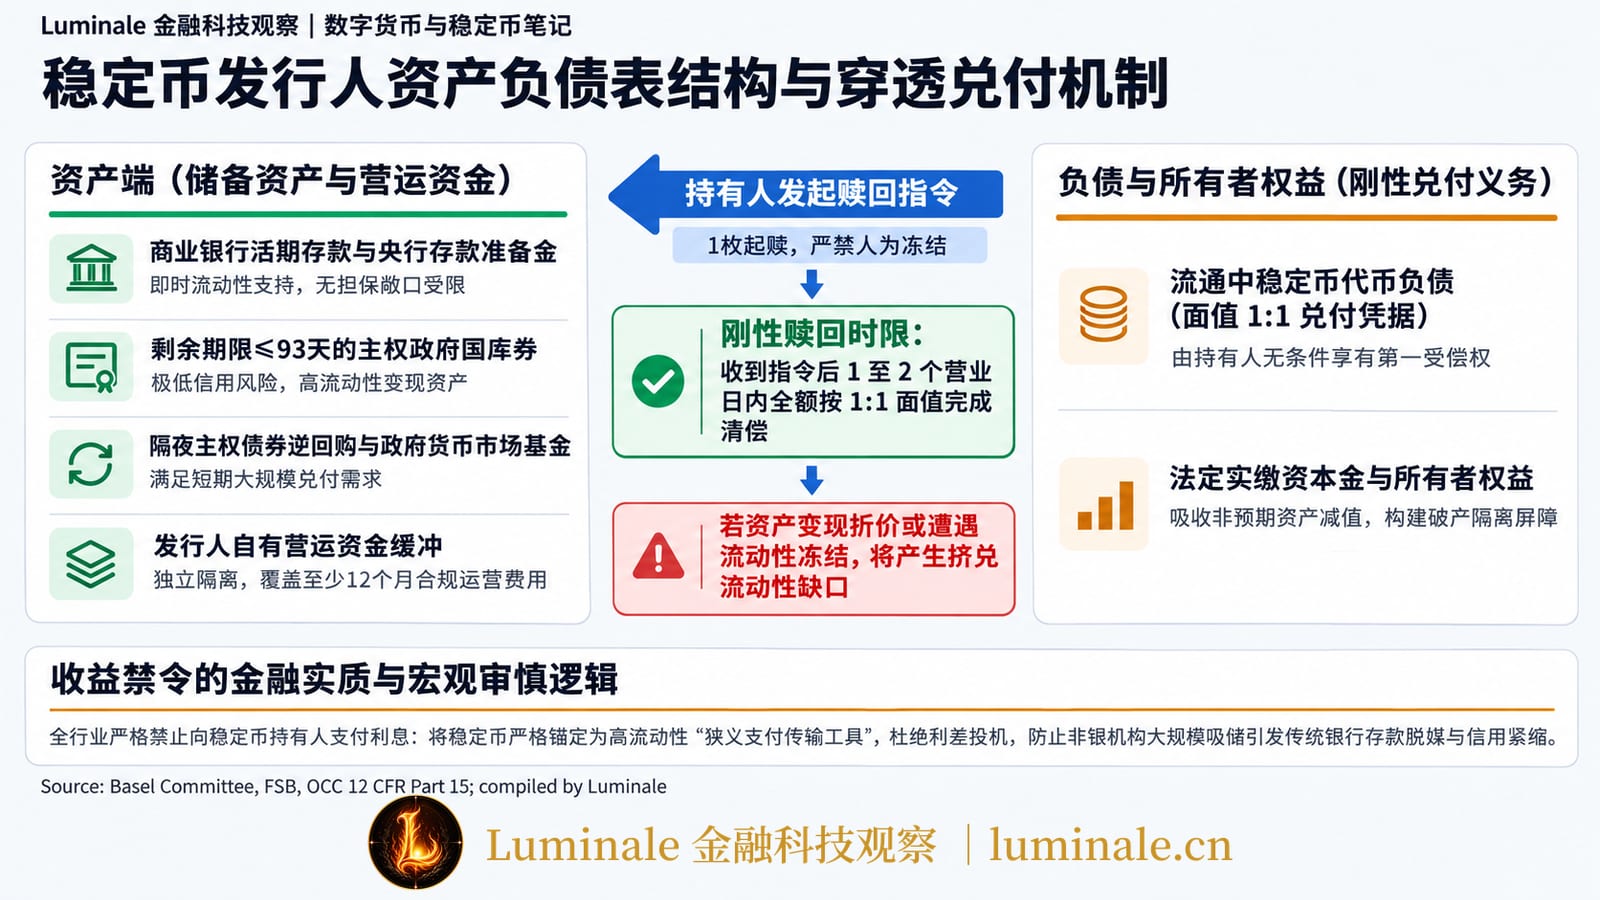
这一微观结构揭示了稳定币面临的经典挤兑脆弱性。在资产端,如果发行人持有的储备资产期限过长、遭遇市场流动性冻结或托管银行违约,资产市值将偏离面值;而在负债端,链上代币持有人随时可能发起集中赎回。一旦资产端变现速度赶不上负债端的兑付要求,就会迅速爆发类似传统银行挤兑的流动性危机。
正是在这一资产负债表约束下,全球监管机构锁定了三道核心必答题:
- 谁能发(发行主体准入):发行人必须具备合规法人资格与审慎资本,承担刚性兑付的第一责任。监管将主体限定为受审慎监管的商业银行、信贷机构,或是取得专门特许牌照并满足严格资本充足率的非银行金融科技法团,彻底排除匿名未注册实体的发币空间。
- 储备放哪(资产隔离与流动性):储备资产必须维持至少100%全额覆盖,且必须与发行人的自有资产严格隔离。如同第三方支付机构对客户资金的制度安排,相关法理与《支付宝里的钱和银行卡里的钱,是一回事吗?一文讲清“备付金”》中阐述的集中存管机制高度一致。储备资产必须以法定信托或独立特殊目的载体(Special Purpose Vehicle, SPV)存管于符合条件的合格托管机构,确保在发行人自身破产重整时,储备财产不被列入一般破产清算财产池。
- 多久赎回(面值平价最终清偿):发行人必须向持有人提供无条件按1:1面值以法定货币赎回的法定权利,并将赎回处理时限压缩至1至2个营业日。这意味着储备资产的平均久期必须极短,任何变现折价都可能直接击穿资本金。
贯穿这三道必答题的核心约束,是几乎所有主流法域一致采纳的收益禁令(Prohibition of Interest)。监管机构明令禁止发行人仅因持有人留存或使用稳定币而直接支付利息。在 Luminale 梳理的全球金融基础设施分析坐标系中,收益禁令的实质并非单纯保护投资者,而是为了构筑宏观审慎防线:一旦非银行稳定币能够向公众合法付息,它将迅速演变为不受准备金与流动性覆盖率约束的“链上影子银行”,吸引大量零售与企业活期资金脱离传统银行体系,引发大规模的“银行存款脱媒(Disintermediation)”。
因此,全球主流监管的底层共识非常明确:法币稳定币的制度定位是无信用创造、无利差投机、高流动性的“狭义支付传输工具(Payment Rails)”,绝非可以吸收储蓄的存款替代品。
二、欧美分歧:美联储主账户之争与欧盟 MiCA 复审争议
尽管在狭义支付工具的定位上达成共识,但在具体的制度设计与金融体系嵌合路径上,欧美两大核心经济体展现出了截然不同的监管诉求与实践争议。
1. 美国:OCC 规则定稿准备实施,美联储主账户博弈白热化
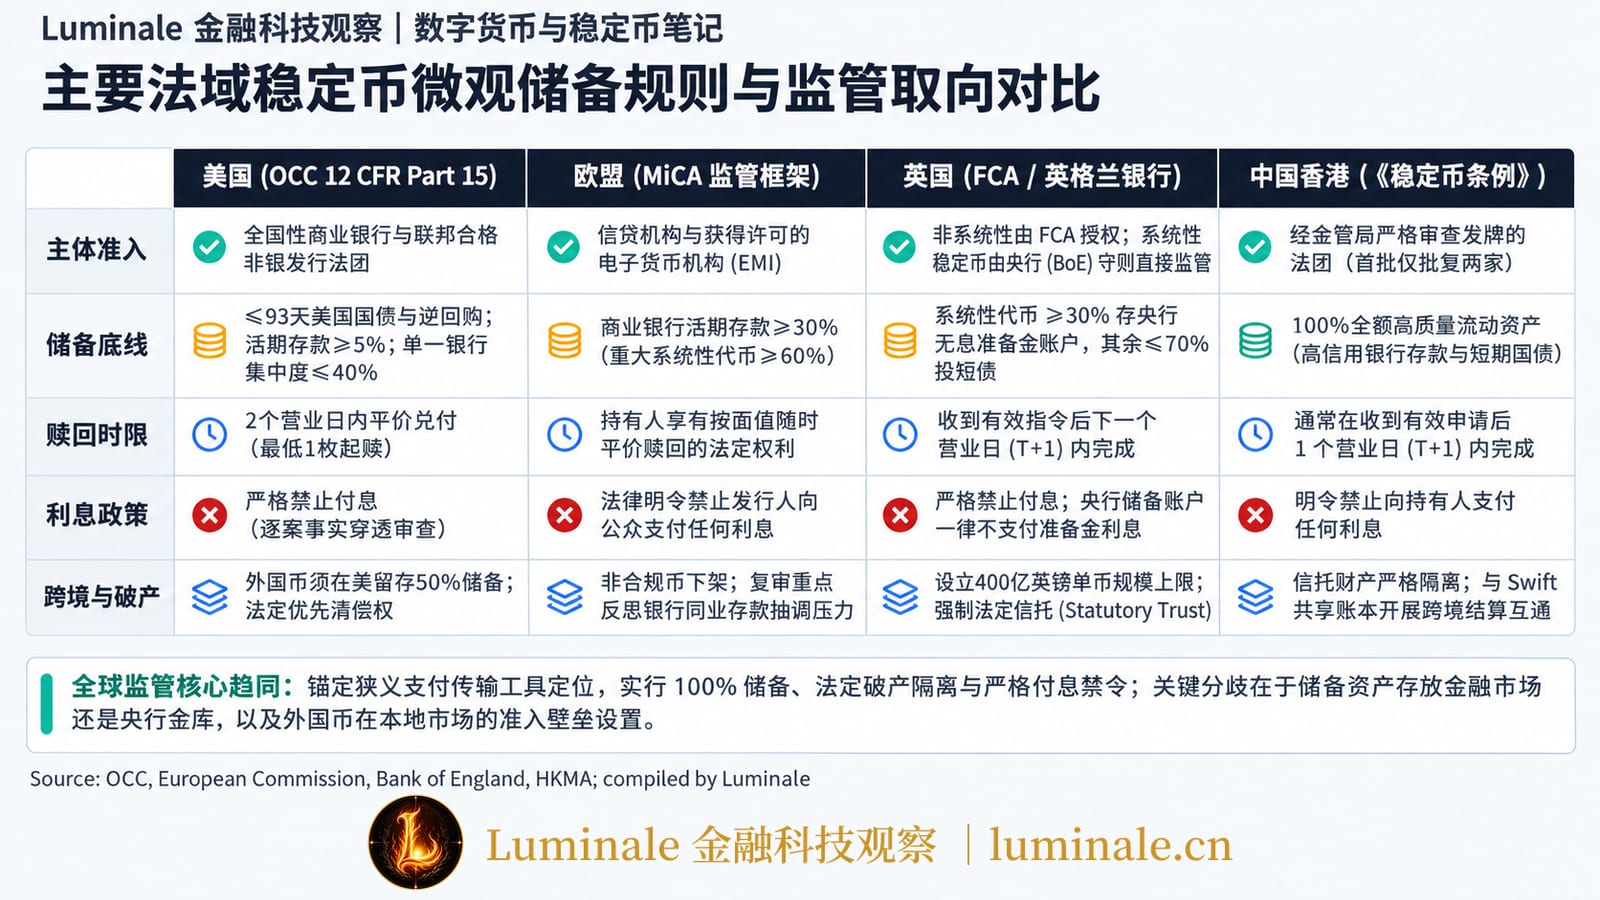
美国对支付稳定币的联邦立法以《支付稳定币创新与国家诚信指引法案》(Guiding Uniformity and Innovation in National Underwriting for Stablecoins Act, GENIUS Act)为核心。法案明确了为期18个月的准备过渡期,将于2027年1月18日正式生效。作为三大联邦银行监管机构之一,美国货币监理署于2026年10月21日率先发布了长达721页的最终实施细则(12 CFR Part 15),为联邦合格非银行发行人与全国性银行子公司确立了操作标准[1]:
- 合格储备资产(§15.11):储备资产任何时候不得低于流通代币票面价值总额。资产类别被严格限制于:美元现钞与美联储账户存款、可在1个营业日内提取的美国受监管商业银行活期存款、剩余期限在93天以内的美国短期国库券(Treasury Bills)、隔夜回购与逆回购协议(Repurchase Agreements)、只投资于上述主权资产的政府货币市场基金(Government Money Market Funds, GMMF),以及上述资产的合规代币化形态。
- 流动性分散底线:发行人必须将至少5%的储备资产存放在商业银行无限制活期存款或美联储账户中;对单一商业银行交易对手的无担保信用敞口不得超过储备总额的40%(美国联邦政府直接发行的国债及符合条件托管人名下资产除外)。
- 刚性赎回时限(§15.12):赎回必须在收到有效指令后2个营业日内完成,且必须支持最低1枚代币起赎;当单日赎回申请超过某一品牌代币流通总量的10%时,发行人必须在24小时内向 OCC 呈报异常,但暂停赎回的裁量权完全保留在监管机构手中,严禁发行人擅自冻结兑付队列。
- 收益禁令与外国机构准入(§15.31):OCC 删除了征求意见稿中“与第三方合作自动推定付息违规”的条款,改为逐案穿透事实审查;对外国支付稳定币发行人,明确要求若美国持有人占比超过一半,或无法证明母国监管等效,必须在美国本土持牌机构存留至少相当于流通量50%的储备资产。
在 OCC 规则定稿的同时,美联储与联邦存款保险公司(FDIC)于2026年9月24日发布的双提案,其60天意见反馈期正于11月下旬收尾。美国银行业与加密行业博弈的核心聚焦于两点:
第一是美联储主账户(Master Account)获取权。非银行合格发行人强烈要求能够直接在美联储开立准备金清算账户,将储备100%存放于央行无风险资产中,彻底免除商业银行信用风险与40%对手限额的问题;但传统银行业协会持反对态度,认为向非银机构开放央行主账户将动摇二元银行体系基石。
第二是存款保险的制度划界。根据 FDIC 明确的审慎指导原则,稳定币虽然要求储备资产全额覆盖并赋予持有人优先受偿权,但稳定币本身绝不享受联邦存款保险;相较之下,正如《代币化存款:商业银行货币如何进入链上世界?》中所分析,商业银行自身发行的代币化存款则完全继承了传统银行存款的法律地位与最高25万美元的 FDIC 保险待遇。
在商业化落地层面,合规机构正在加速技术验证。2026年秋,由 OCC 监管的全国性银行 SoFi Bank 联合万事达卡(Mastercard)正式宣布采用银行发行的 SoFiUSD 稳定币替代传统借记卡与信用卡后台网络清算,计划迁移年化超250亿美元的卡业务流水;而 Visa 亦将其稳定币清算结算网络扩展支持至9条区块链,显示出受监管支付工具正在向真实商业交易底层渗透。
2. 欧盟:MiCA 全面实施,复审重点关注“多地联合发行”与“存款集中度”
欧盟《加密资产市场法》(MiCA)是全球最早付诸实施的综合性数字资产法典。其针对资产参考代币(Asset-Referenced Tokens, ART)与电子货币代币(Electronic Money Tokens, EMT)的监管制度已于2024年6月30日生效,而针对加密资产服务提供商(Crypto-Asset Service Providers, CASP)的最终过渡期已于2026年7月1日彻底结束[2]。
这一时间节点的跨越引发了欧洲数字资产市场的实质性出清:由于长期占据全球市值主导地位的泰达币(Tether, USDT)未能在截止日前向欧盟国家监管当局申请并获得合规 EMT 许可,欧洲境内所有受监管的合规中心化交易平台(如 Kraken、Coinbase、Bitstamp 欧洲站)已全量下架未获授权的非合规稳定币交易对。
欧洲银行业管理局(European Banking Authority, EBA)公布的官方统计数据显示,截至2026年秋,依据 MiCA 获批发行的合规 EMT 代币总数已达39枚。在这39枚代币中,有36枚由受监管的电子货币机构(Electronic Money Institutions, EMI)发行(如 Circle 发行的 EURC 与合规版 USDC、Societe Generale 发行的 EURCV 等),仅有3枚由传统信贷机构(Credit Institutions)直接发行;至于与一篮子资产挂钩的 ART,迄今全欧获批数量依然为零。
在合规代币接管市场的同时,欧盟委员会启动的 MiCA 定向复审程序暴露出两大未决的制度冲突:
第一是“第三国多地联合发行(Multi-jurisdictional / Third-country Issuance)”的合规分歧。全球主流稳定币发行人通常在离岸金融中心设立母体发行美元代币,同时在欧盟设立合规子公司发行本地代币。欧洲央行(European Central Bank, ECB)在复审答复中持极端审慎态度,主张在法律上明令禁止同一稳定币的跨法域联合发行模式,认为跨国储备资产无法在法律上实现绝对隔离,一旦离岸主体遭遇挤兑,恐慌将迅速顺着同一品牌传染至欧盟境内实体;欧洲议会与部分产业机构则呼吁设立双边监管协作协议,避免将欧盟市场与全球流动性彻底切割。
第二是商业银行存款储备集中度的反向挤兑悖论。MiCA 现行条款规定,EMT 发行人必须将至少30%(具有重大系统影响力的代币为60%)的储备资产存放在受监管的商业银行活期存款账户中。然而实践表明,随着合规稳定币规模扩大,数百亿欧元的现金储备高度集中存放于少数几家愿意接纳加密业务的欧洲中大型银行中。这些高波动性的同业存款随时可能因链上赎回而被大额抽调,商业银行自身反而面临着前所未有的被动流动性管理压力。EBA 在复审建议中提出,应考虑降低商业银行活期存款的刚性硬指标,转而允许发行人持有更高比例的欧元区短期超主权及主权优质流动资产(High Quality Liquid Assets, HQLA)。
三、英亚路径:英国无息准备金守则与东亚三国三道防线
如果说欧美监管的焦点在于现有银行基础设施与非银创新者的权力平衡,那么英国与东亚主要经济体则展现出了更加鲜明的国家治理特色与维护法定货币在清算体系中的主导地位与金融稳定。
1. 英国:两层监管架构与英格兰银行的“狭义银行”思路
英国确立了由金融行为监管局(FCA)与英格兰银行协同运作的“双层稳定币监管架构”:
- 非系统性稳定币(FCA 负责):FCA 于2026年6月30日定稿发布了 PS26/10 政策声明,并于9月30日正式开启发牌申请通道,整套制度将于2027年10月25日施行[9]。FCA 规定发行人必须以法定信托(Statutory Trust)为持有人设立独立的储备财产信托,从法律源头上排除发行人的破产财产追索权;同时将审慎监管资本系数(K-SII)从最初建议的2%降至1%,在风险隔离的前提下降低了中小创新机构的合规负担。
- 系统性英镑稳定币(英格兰银行负责):针对未来可能在英国零售与批发支付中具备系统重要性的稳定币,英格兰银行展现出全球主要央行中严格的审慎管理取向。其定于2026年底定稿的《系统性稳定币行为守则(Code of Practice)》包含三项刚性约束[3]:
- 央行无息存款底线:发行人持有的储备资产中,必须有至少30%直接存放在英格兰银行的央行准备金账户中,其余最多70%的储备只能投资于剩余期限在6个月以内的英国政府国库券;
- 绝对禁止付息与央行不付息:英格兰银行对存放于央行储备账户的稳定币资金一律不予支付准备金利息,同时严禁发行人向公众支付利息,彻底剥离发行人的利息套利动机;
- 单币400亿英镑发行上限:为防范银行存款过快向稳定币转移,设定单只系统性稳定币流通规模不得超过400亿英镑的临时性额度上限。
英格兰银行的这一制度安排,实际上采取了经济学中的“狭义银行(Narrow Banking)”模式。发行人吸收公众资金后,几乎无法进行任何信贷扩张,只能将大额资产无息沉淀在中央银行金库中。正如《从货币乘数到支付结算:一次讲清央行准备金》中所阐述,央行准备金是支撑清算系统最终性与平价兑付的信用终极锚,英格兰银行宁可牺牲发行人的商业盈利空间,也要确保系统性稳定币具备与法币纸币同等的在极端赎回情况下按面值兑付的确定性。
2. 东亚三国:日本信托扩容、韩国发行资质分歧与中国内地隔离制度
与英美偏重规则细化不同,东亚三国因其独特的银行体制、资本账户管理与国家金融战略,呈现出高度分化的制度路径:
| 治理维度 | 日本:财阀银行信托型 | 韩国:发行资质存在分歧 | 中国内地:主权货币严格隔离 |
|---|---|---|---|
| 法律性质 | 电子决济手段(信托型) | 争议中,央行主张银行负债代币化 | 变相履行法币功能,属虚拟货币 |
| 储备要求 | 50%可投短期日外国债与定存 | 拟全额存入受监管金融机构 | 严禁境内发币,严禁离岸人民币发币 |
| 主导主体 | 三大行 Progmat Coin 联合推进 | 韩国银行推进 Project Hangang 代币化存款试点 | |
| 最新进展 | 2026-06新令生效,冲刺2027投产 | 央行与金融委沟通协调中 | 银发〔2026〕42号文确立严密主权防线 |
- 日本(信托型稳定币与跨行平台):日本早在2023年修改《资金决算法》时,就确立了“电子决济手段”法定概念,并将合法发行主体严格限制于银行、资金移动业者与信托公司三类。2026年6月1日,日本金融厅(FSA)颁布的新内阁府令正式施行,对信托型稳定币实施重要松绑:允许信托财产中最高50%的资金投资于3个月以内的日本与外国高信用政府国库券,并允许合规加密资产交换业者(如 SBI VC Trade)代理外国信托型稳定币的合规分销。在此背景下,三菱日联金融集团(MUFG)、三井住友金融集团(SMBC)与瑞穗金融集团(Mizuho)三大银行巨头基于 Progmat Coin 基础设施,加速研发全行业联合日元稳定币,预计于2027年一季度正式投产,主要服务于跨行证券代币化(Security Tokens, ST)的资金端券款对付(Delivery versus Payment, DvP)结算。
- 韩国(发行主体资质争议与代币化存款探索):韩国国会在推进《数字资产基本法》第二阶段立法时,关于韩元稳定币的发行人资质尚未达成一致。韩国银行(Bank of Korea, BOK)态度强硬,坚决主张稳定币发行人必须是由受监管商业银行持股不低于51%的银行联合体,以防范私人数字代币侵蚀商业银行资产负债表与货币政策传导机制;而金融委员会(Financial Services Commission, FSC)与科技界则主张引入类似美国的非银行支付稳定币牌照。面对立法拖延,韩国银行采取了“以攻代守”的策略,加速联合大行推进其自主研发的 Project Hangang 项目,重点部署批发央行数字货币(Wholesale CBDC)与商业银行代币化存款网络,试图在私人稳定币立法落定前,直接用商业银行代币化存款构筑起国内数字支付的护城河。
- 中国内地(银发〔2026〕42号文的法定货币保护要求):2026年2月6日,中国人民银行等八部门联合发布《关于进一步防范和处置虚拟货币等相关风险的通知》(银发〔2026〕42号),在正式废止2021年237号文的同时,对稳定币作出了法律定性[6]。42号文明确指出,挂钩法定货币的稳定币在流通中变相履行了法币的部分功能,具有严重的金融外溢与跨境资本冲击风险;文件明确划定红线:“未经相关部门依法依规同意,境内外任何单位和个人不得在境外发行挂钩人民币的稳定币”;境内主体及其控制的境外分支机构亦不得擅自在境外发行虚拟货币;任何企业名称和经营范围严禁含有“稳定币”字样。这一规定确立了内地在稳定币问题上的原则:坚决切断境内金融体系与境外私人稳定币的直接关联,防范离岸人民币汇率与资本项目管理受到不受控代币的冲击。
四、香港破局:从两张牌照到 Swift 与 Ensemble 跨链互联
香港与中国内地形成了功能互补但法律严格隔离的监管格局。香港特区《稳定币条例》(第656章)自2025年8月正式生效后,香港金融管理局(HKMA)对发牌实施了审慎的准入把控。
2026年4月10日,香港金管局正式发出首批两张法币稳定币发行人牌照,分别授予:
- Anchorpoint Financial(由渣打银行香港、香港电讯与 Animoca Brands 联合组建的合资合规法团,牌照编号 FRS01);
- 香港上海汇丰银行有限公司(HSBC)(牌照编号 FRS02)。
金管局在首轮收到的36份牌照申请中仅批准2家,并向全市场明确强调,即便未来继续发牌,“持牌机构总数依然会维持在非常有限的水平”。香港监管指引对持牌人的要求极为严苛:实缴股本不得低于2,500万港元;必须维持100%全额高质量流动资产隔离托管;收到有效赎回申请后通常必须在1个营业日内以法定货币完成全额兑付;严禁向持有人支付任何形式的利息。发牌半年以来的实践表明,持牌机构并未盲目面向零售散户发行投机性代币,而是重点将合规代币应用于企业跨境外汇调拨、跨境供应链资金管理与批发资本市场结算。
然而,稳定币如果仅仅局限在特定私有区块链或单体银行的账本内部,其流动性仍局限于单一系统内部,难以支持跨行跨机构结算。2026年11月16日,香港金融管理局公布了一项基础设施机制进展:金管局与环球银行金融电信协会(Swift)深化合作,共同探索 Swift 共享账本(Swift Ledger)与香港 Project Ensemble 代币化结算层之间的跨网络互操作性(Interoperability)[4]。参与首阶段技术架构与交易验证的机构包括中国银行(香港)、渣打银行(香港)与汇丰银行。
这一机制创新的微观逻辑,并非由单一区块链网络直接替代传统银行清算网络,而是形成了“国际支付协调层与本地结算层相互配合”的双层架构:
| 协同层级 | 基础设施系统 | 承担功能与业务机制 |
|---|---|---|
| 国际支付协调层 | Swift 共享账本(Swift Ledger) | 负责跨网络统一报文标识映射、国际合规审查、身份识别以及跨账本交易原子状态锁定。 |
| 互操作连接接口 | 跨网络互操作标准接口 | 实现 ISO 20022 报文语义与链上事件对齐,完成跨系统条件触发与状态回执。 |
| 本地代币化结算层 | Project Ensemble 结算层 | 负责商业银行代币化存款记账、香港持牌法币稳定币(Anchorpoint 与汇丰)资金结算,以及本地代币化资产券款对付(DvP)交收。 |
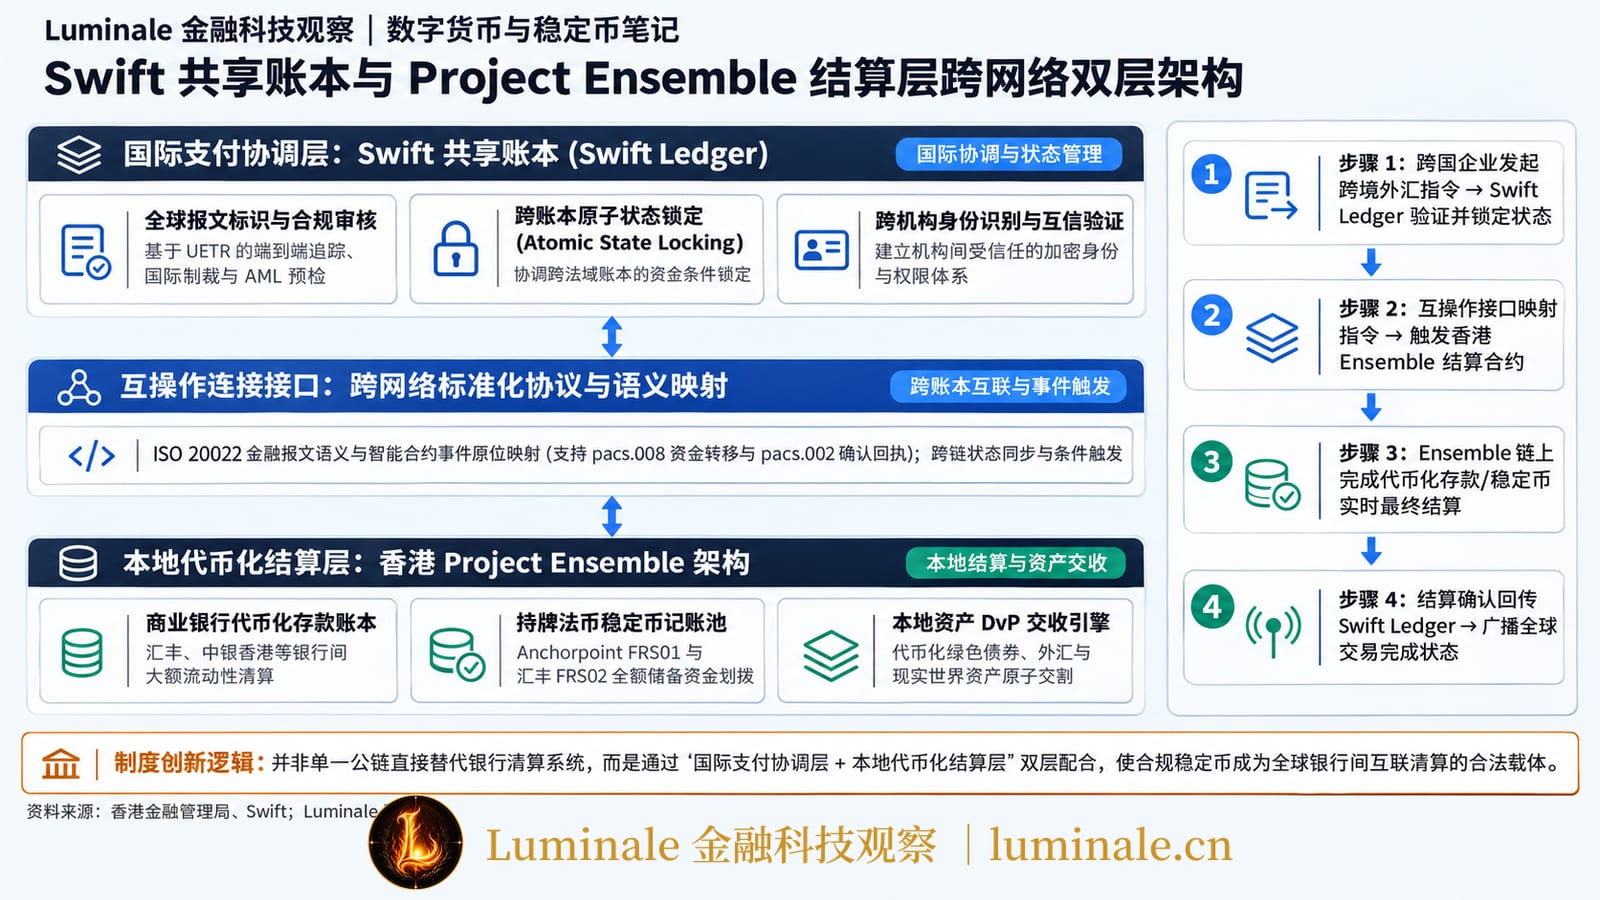
根据《链上资产用什么钱结算?读懂香港金管局 EnsembleTX》中分析的底层架构,Project Ensemble 承担的是香港本地受监管商业银行代币化存款与合规稳定币的最终结算功能。而11月16日引入 Swift Ledger 后,Swift 的全球金融报文与分布式账本能力充当了跨境跨系统的顶层协调枢纽:
当一家跨国企业发起一笔多币种跨境资金调拨时,Swift Ledger 负责协调指令验证、身份识别与交易原子状态确认;随后,指令通过互操作接口无缝映射至香港 Ensemble 结算层,驱动香港持牌银行发行的法币稳定币或代币化存款在链上完成实时的资金预留与记账扣划。
这一机制的落地,标志着香港合规稳定币正式告别了在公链内部闭环的形态,率先融入全球主流银行清算体系的深层网络中。它向国际金融界证明:在满足反洗钱(Anti-Money Laundering, AML)与全额资产储备的严密监管下,法币稳定币完全可以作为一种新型结算载体,与传统银行清算网络实现业务互通。
五、终局推演:三大共识、三处分歧与未来基础设施分工
综合审视美、欧、英、港、新、日、韩及中国内地的最新监管细则,全球稳定币的治理蓝图已清晰展现在一张全景对比矩阵之中:
| 监管维度 | 美国 (OCC 12 CFR 15) | 欧盟 (MiCA) | 英国 (FCA / BoE) | 中国香港 (稳定币条例) | 新加坡 (P015 PSA修订) | 日本 (资金决算法) |
|---|---|---|---|---|---|---|
| 制度状态 | OCC 最终规则定稿(2027-01生效) | 全面生效适用,复审进行中 | FCA 开放申请,BoE 守则年底定稿 | 首批两张牌照发出,进入互联测试 | 咨询截止,法案修正案起草中 | 2026-06 扩容新令正式施行 |
| 发行主体准入 | 全国性银行、联邦合格非银机构 | 信贷机构、电子货币机构(EMI) | 非系统性:授权发行人;系统性:BoE指定 | 获金管局牌照法团(门槛极严) | 专门持牌稳定币发行人 | 银行、资金移动业者、信托公司 |
| 合格储备资产 | ≤93天国债、隔夜回购、GMMF、现金 | 现金、银行存款、低风险流动资产 | 优质流动资产,系统性须配短债 | 高质量流动资产(现金、短期国债) | 现金、现金等价物、高流动主权债 | 现款存款、最多50%短期日外国债 |
| 活期与央行底线 | ≥5% 存活期或美联储账户 | ≥30%(重大60%)存商业银行活期 | 系统性稳定币:≥30% 存央行无息账户 | 充足的银行活期与隔夜存款比例 | 维持充分流动性缓冲满足即时赎回 | 严格流动性备付 |
| 单一对手集中度 | 单一商业银行敞口 ≤40% | 设定单一机构存款集中度限额 | 严格控制集团内部与单点托管集中度 | 储备资产隔离与多机构分散托管 | 设定单一交易对手与托管人上限 | 独立信托财产隔离 |
| 刚性赎回时限 | ≤ 2 个营业日(1枚起赎) | 按面值随时平价赎回 | 收到请求后下一个营业日(T+1) | 通常 1 个营业日内(T+1) | 5 个营业日内(拟修改提速) | 依电子决济手段契约约定 |
| 利息与收益规定 | 严格禁止(按实质逐案穿透) | 严格禁止 向持有人支付利息 | 严格禁止(系统性央行亦不付息) | 严格禁止 支付任何形式利息 | 严格禁止 支付利息 | 禁止以存款利息形式直接付息 |
| 破产财产隔离 | 容纳 SPV 结构,法定优先受偿权 | 储备属于独立资产池 | 法定信托(Statutory Trust) | 信托形式独立,排除破产追索 | 法定信托与优先清偿权 | 信托财产绝对法律独立 |
| 外国稳定币准入 | §15.31:50%储备在美或单独审批 | 第三国多地发行存重大争议 | 需经 FCA 独立授权或互认 | 需在港设实体或经金管局批准 | 设立外国可比框架资格互认机制 | 经持牌中介商代理外国信托型代币 |
1. 全球监管达成的三大趋同共识
纵览各国规则,各经济体的监管思路在以下三点上展现出高度一致性:
- 资产全额储备与绝对破产隔离:任何无抵押或算法衍生稳定币已被彻底驱逐出法定支付监管范畴。储备必须为安全级别最高的主权信用或现金类资产,并借助信托或独立 SPV 法律外壳,切断发行人自身经营风险向持有人资产的传导。
- 刚性面值平价赎回承诺:赎回处理时限普遍被压死在1至2个营业日以内,禁止发行人设立人为赎回障碍或在承压时擅自停止兑付。流动性变现压力被全额推至资产端配置。
- 彻底切断生息功能以维护存款体系:各地一致拒绝给稳定币发放利息。监管机构清晰地认识到,一旦稳定币具备付息属性,它将演化为逃避信贷监管的非银资金池,直接威胁传统商业银行的存贷中介功能。
2. 依然存在的三处机制分歧
但在具体路径选择上,全球金融体系依然存在三处主要差别:
- 储备资产究竟该放金融市场还是央行金库? 美国与中国香港允许甚至鼓励发行人将储备大规模配置于高流动性国债、回购协议等金融市场工具,意在利用资本市场吸收流动性;而英格兰银行则坚持系统性稳定币必须把30%资金直接无息锁死在中央银行金库中。欧洲 MiCA 强制要求30%至60%存入商业银行的做法,则在实践中引发了关于商业银行流动性承受能力的讨论。
- 外国稳定币的跨境准入壁垒如何确立? 面对跨国流通的美元离岸稳定币,美国 OCC 要求其必须在美设立50%的储备防线;新加坡金融管理局在 P015-2026 咨询文件中设立了外国可比监管框架资格互认机制[5],日本亦通过本土持牌中介代理信托来兼顾合规安全与跨国接轨;而欧洲央行则在 MiCA 复审中力主禁止第三国联合发行,试图将欧元区打造为相对封闭的独立合规区域。
- 平台营销奖励与收益禁令的穿透边界在哪? 尽管法律明令禁止发行人付息,但加密交易平台与经纪商普遍通过“持有返还”、“质押分红(Rewards)”或分销返佣等商业安排变相给持有人补贴收益。美国国会参议院在《CLARITY Act》审议中围绕这一争议出现49:50的表决分歧,OCC 亦只能采取逐案调查的事实穿透原则,这构成了未来监管执法的长期模糊地带。
3. 未来数字金融基础设施的三元分工格局
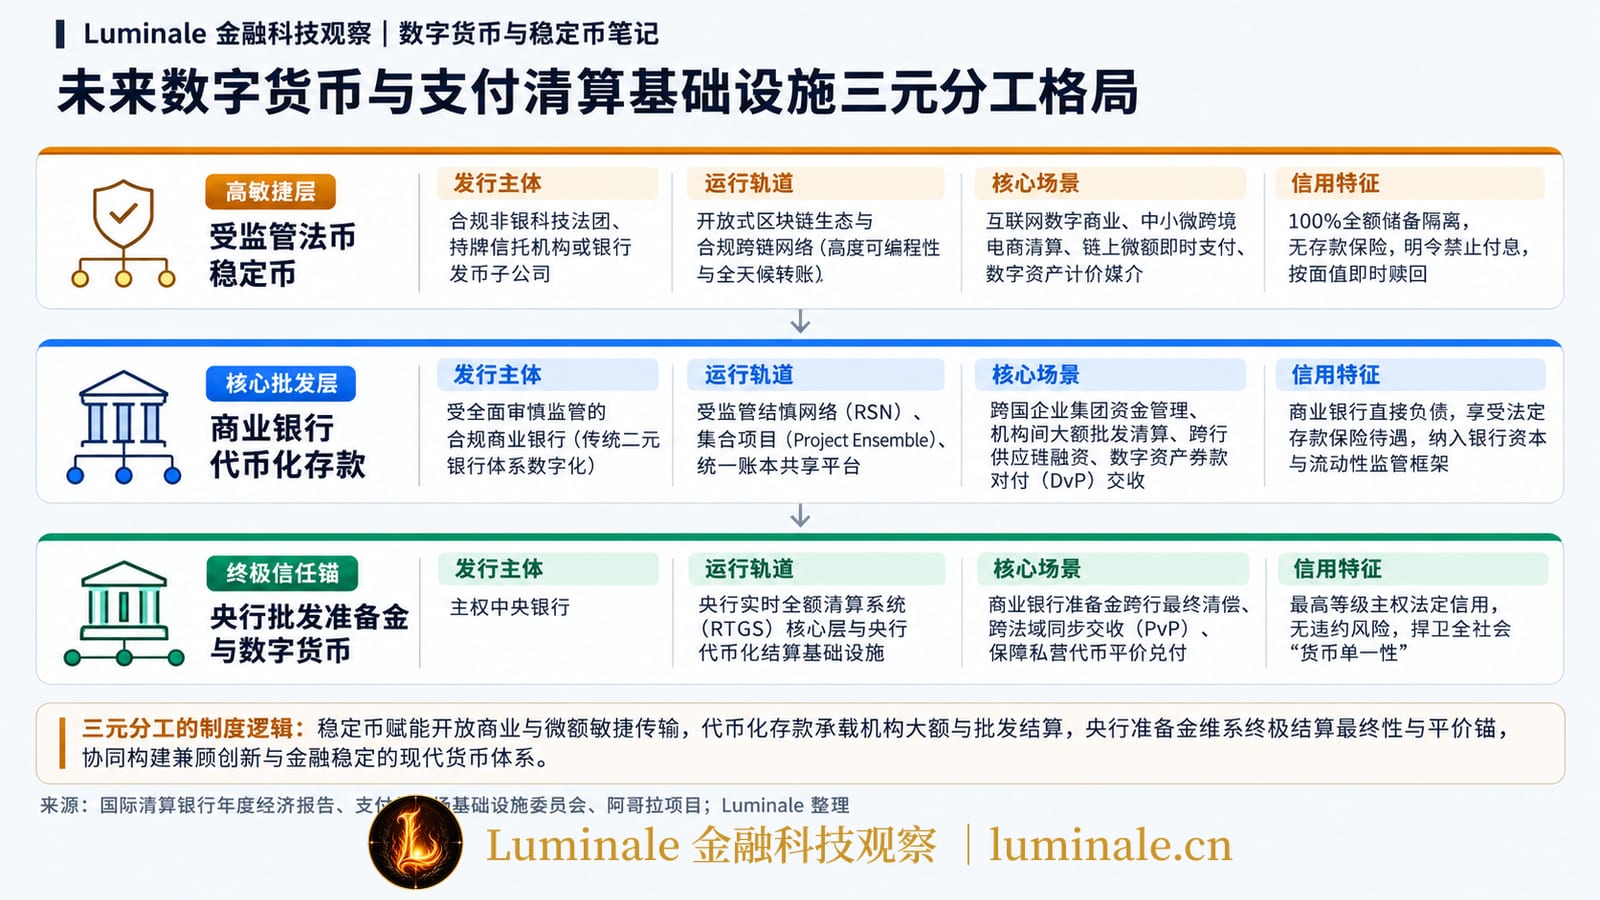
稳定币监管的落地并不意味着它将通吃整个数字金融世界。相反,伴随着监管边界的清晰确立,未来的数字货币与清算基础设施正在清晰分化为三元共存的生态体系:
第一,受监管的法币稳定币:由符合资质的非银行科技法团或银行子公司发行,依托开放式公链与智能合约,主要承载互联网无缝支付、中小微跨境电商结算、链上微额支付以及数字资产二级市场的流动性计价工具。
第二,商业银行发行的代币化存款:由合规商业银行直接将传统的活期存款负债上链代币化,继承完全的法定存款保险与资本计提待遇。正如 Project Ensemble、Regulated Settlement Network(RSN)及 Agora 项目所示,代币化存款将成为主导机构间大额批发清算、跨行资金调拨、企业供应链流动性管理与数字证券券款对付(DvP)的核心主力。
第三,中央银行发行的批发数字准备金与 CBDC:中央银行在数字时代的核心使命,始终是充当整个支付清算体系的终极信任基石。如《为什么不同银行的1元都是1元,而稳定币却未必?——读懂BIS的“货币单一性”》中所述,任何私营发行的稳定币或代币化存款,其本质都是私营机构的负债凭证。只有通过中央银行无信用风险与流动性风险的准备金账户完成最终结算,全社会各色各样的私营代币才能维系统一的平价,确保“货币单一性(Singleness of Money)”不被割裂[8]。
2026年稳定币规则的落地不是这场金融进化的终点,而是一套更加跨机构、多法域清算安排的基础设施建设进入实操阶段。后续分篇将沿着 OCC 细则实操、付息禁令的适用范围、外国币准入壁垒以及跨链流动性管理,逐层展开微观机制的深度拆解。
参考文献
[1]: Office of the Comptroller of the Currency. (2026). 12 CFR Part 15: Payment Stablecoin Issuers (Final Rule). NR 2026-92a. https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-92a.pdf ↩
[2]: European Parliament and Council of the European Union. (2023). Regulation (EU) 2023/1114 on Markets in Crypto-assets (MiCA). EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R1114 ↩
[3]: Bank of England. (2026). The Bank of England's Approach to the Regulation of Sterling-denominated Systemic Stablecoins. Policy Statement. https://www.bankofengland.co.uk/paper/2026/ps/sterling-denominated-systemic-stablecoin ↩
[4]: Hong Kong Monetary Authority. (2026). HKMA and Swift continue collaboration through Project Ensemble and Swift ledger. Press Releases. https://www.hkma.gov.hk/eng/news-and-media/press-releases/2026/11/20261116-4/ ↩
[5]: Monetary Authority of Singapore. (2026). Consultation on Proposed Amendments to the Payment Services Act for Stablecoin Regulation (P015-2026). https://www.mas.gov.sg/publications/consultations/2026/consultation-on-proposed-amendments-to-the-payment-services-act-for-stablecoin-regulation ↩
[6]: 中国人民银行等八部门. (2026). 关于进一步防范和处置虚拟货币等相关风险的通知(银发〔2026〕42号). https://www.pbc.gov.cn/tiaofasi/144941/3581332/2026020619591971323/index.html ↩
[7]: Financial Stability Board. (2026). Global Stablecoin Arrangements: Progress on Cross-Border Vulnerabilities and Monitoring Report to G20. https://www.fsb.org/2026/10/fsb-chair-sets-out-fsb-work-on-ai-and-stablecoins/ ↩
[8]: Bank for International Settlements. (2026). Blueprint for the future monetary system: improving the old, enabling the new. Annual Economic Report. https://www.bis.org/publ/arpdf/ar2026e3.htm ↩
[9]: Financial Conduct Authority. (2026). FCA confirms final rules for cryptoasset regime: PS26/10. Policy Statements. https://www.fca.org.uk/publications/policy-statements/cryptoasset-regime ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/global-stablecoin-regulation-latest-developments