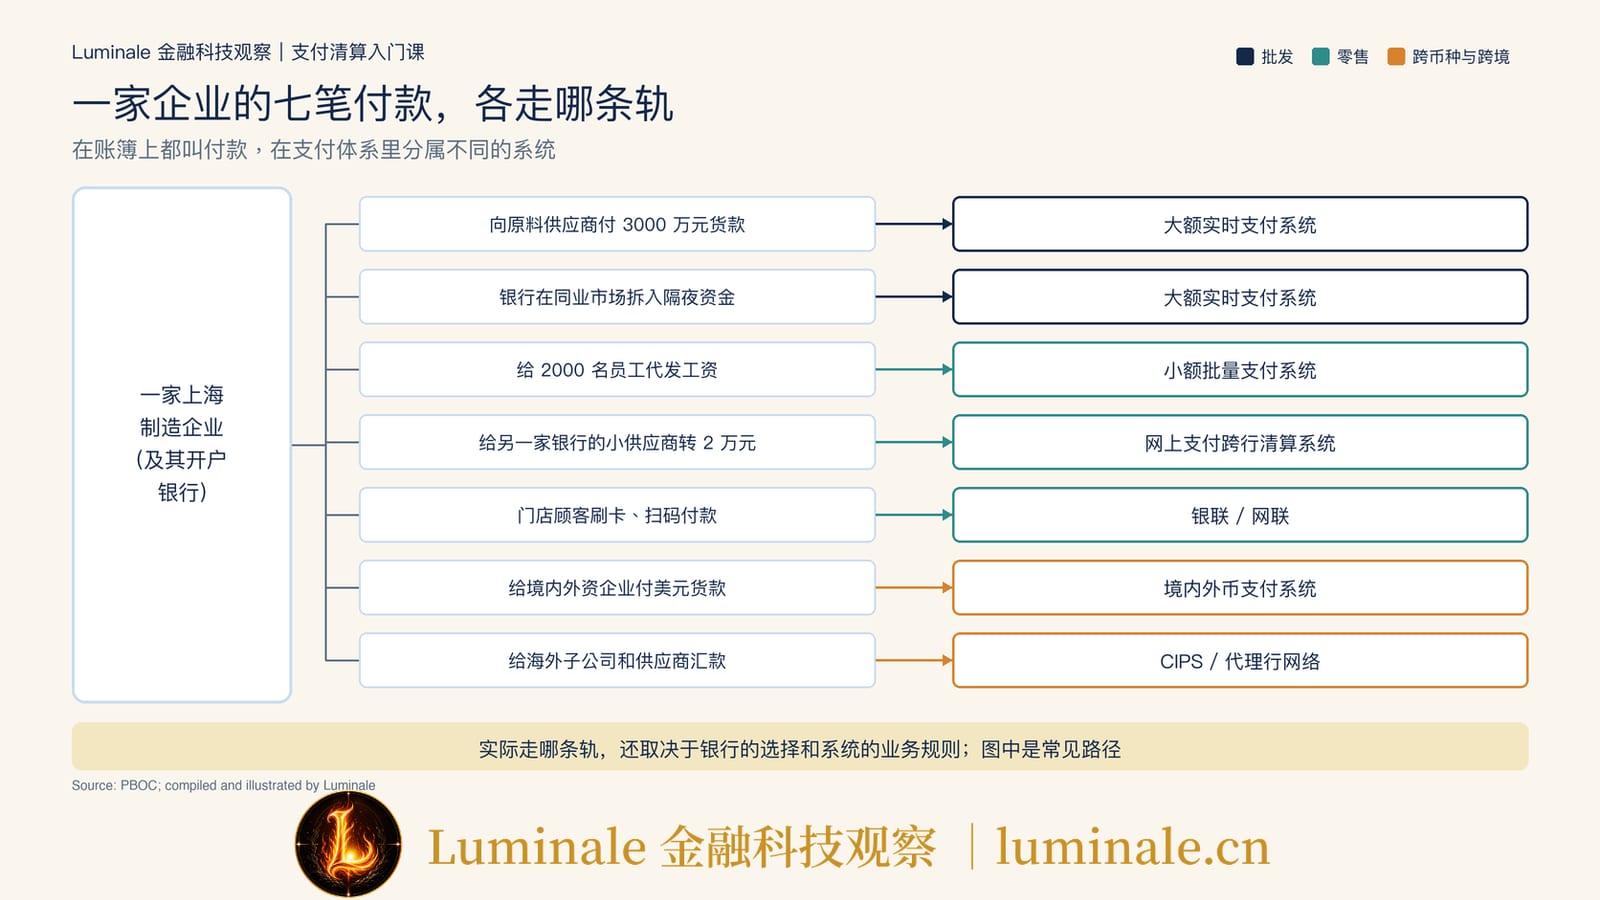
上海一家制造企业的资金部,某个周二的流水大概是这样的。上午,财务通过企业网银向一家大型原料供应商支付 3000 万元货款;中午,人事系统把 2000 名员工的工资文件推给银行,下午员工陆续收到到账短信;出纳给另一家银行开户的小配件商转了 2 万元,对方几秒钟后回微信说「到了」;门店里,顾客有人刷信用卡,有人扫微信或支付宝;财务还要给一家境内的外资企业付一笔美元货款,给东南亚子公司汇一笔人民币,再给德国设备商付一笔欧元。同一天,这家企业的开户银行在银行间市场拆入了一笔隔夜资金。
在企业的账簿上,这些都叫转账或付款。在支付体系里,它们可能分别走了大额支付系统、小额批量支付系统、网上支付跨行清算系统、银联或网联、境内外币支付系统、人民币跨境支付系统和代理行网络。一个经济体为什么要建这么多条支付轨道?这些轨该怎么分组?以后遇到 PayNow、UPI、CHIPS 这类陌生的名字,又该怎样判断它们属于哪一类?
这篇文章是 Luminale 支付系统分类系列的第一篇,回答上面三个问题。支付系统的定义、支付清算结算的区别、全额与净额结算的机制,本栏目已经在《支付系统到底是什么:从BIS定义到全球支付基础设施全景图》和《为什么支付系统不把每一笔钱都马上结掉?——看懂RTGS与DNS》两篇里写过,这里只在需要时带过。后面的分篇会把每一类系统单独展开。
一、一个经济体为什么需要好几套支付系统
1. 都是付款但处理逻辑不同
把文章开头那几笔付款放在一起比,差别主要在六个地方:单笔金额有多大,有多急,同类付款一天有多少笔,每笔愿意付多少成本,用什么货币,付款双方是谁。
3000 万元货款和银行间拆借金额大、笔数少,付款方最在意的是钱有没有真正到对方手里、会不会被撤回。工资和水电费代扣笔数多、单笔小,大家在意的是便宜、稳定,晚几个小时到账问题不大。给小配件商转 2 万元,双方要的是快,最好周末和深夜也能付。美元货款碰到的问题是人民银行不能为美元开结算账户。汇往德国和东南亚的钱,还要跨过不同的法律、时区和监管。
这些要求彼此冲突。一套系统很难同时做到最安全、最快、最便宜,还能处理所有币种。
2. 安全、速度和成本要进行取舍
主要取舍的地方是银行间的如何结算每笔资金。
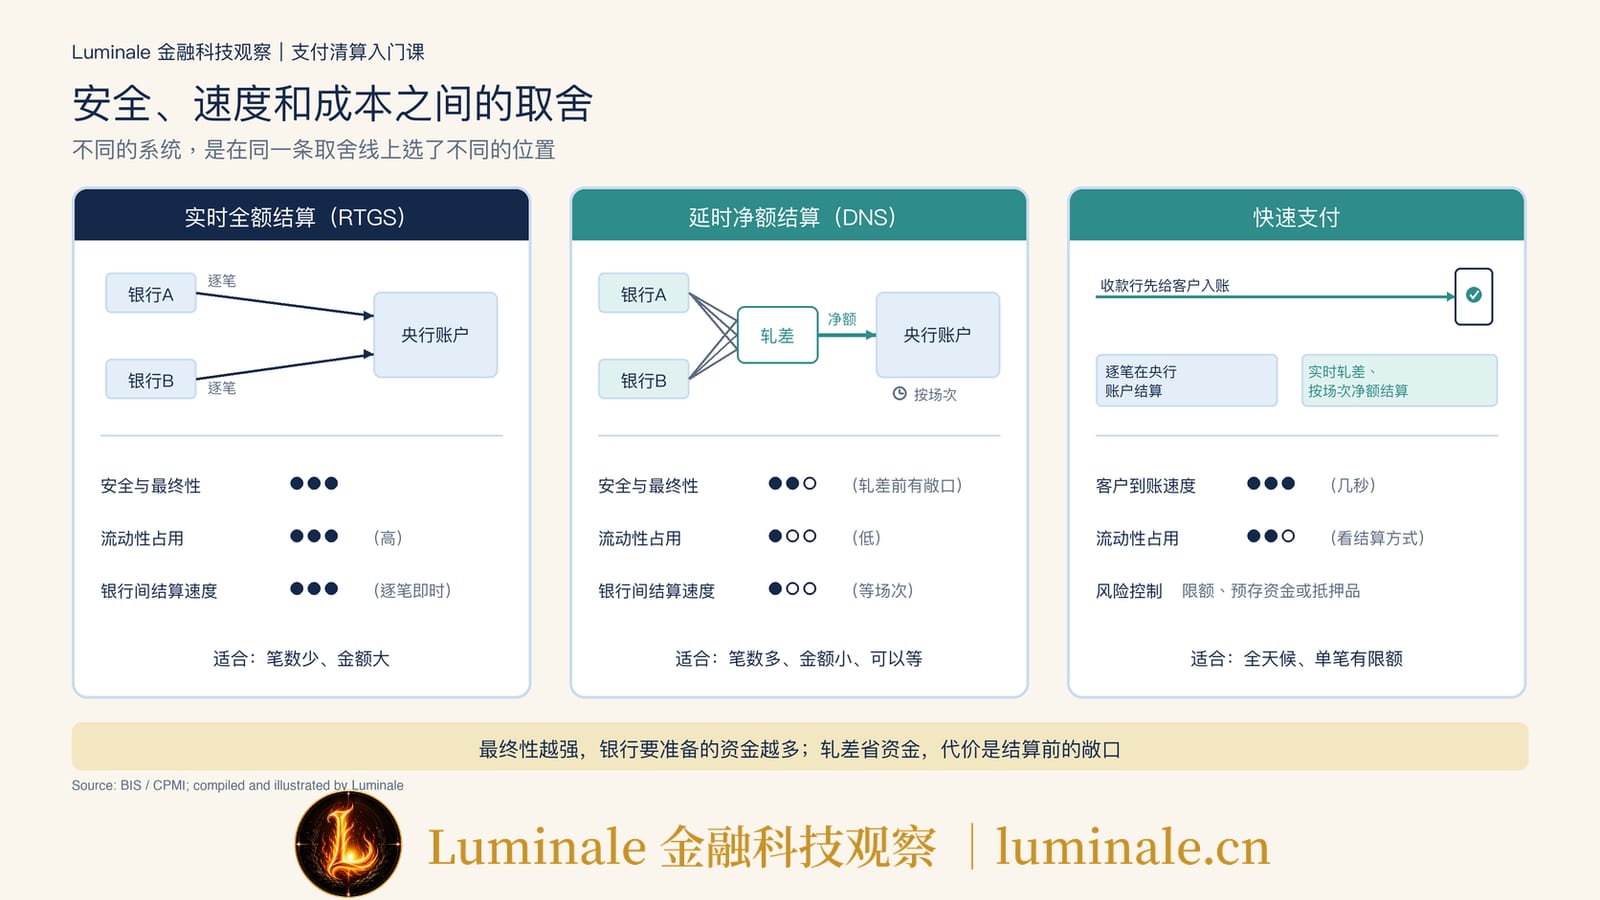
最安全的做法是逐笔全额结算:每一笔付款都在中央银行的账户上立即、不可撤销地完成,这就是实时全额结算(Real-Time Gross Settlement, RTGS)。代价是银行要为每一笔付款准备足够的资金,日间流动性占用很大。笔数少、金额大的付款能承受这个成本。
另一种做法是延时净额结算(Deferred Net Settlement, DNS):系统先收集一段时间内的付款,算出每家银行的净应收或净应付,再一次性结算差额。银行需要准备的资金少得多,每笔的处理成本也低,代价是在轧差和结算之前,银行之间存在信用和流动性敞口,付款也要等到场次结束才算最终完成。
快速支付夹在两者之间。客户要求几秒内到账,银行间却未必逐笔结算。常见的办法是收款行先给客户入账,银行之间实时轧差,再按场次净额结算,同时用单笔限额、预存资金或抵押品控制敞口;也有系统直接在央行账户上逐笔结算。两种机制的细节可以参考本栏目的《RTGS 与 DNS》和《“支付成功”之后还能被撤销吗?——结算最终性到底解决什么风险》。
所以,不同的系统其实是在这条取舍线上选了不同的位置。
3. 系统不是一次性建成的
还有一个原因是历史。各国的支付系统大多是在不同年代为不同需求建起来的,后来的系统叠加在原有系统之上,并没有一次性替换。
英国的 Bacs 批量系统 1968 年就开始处理工资和直接借记,Faster Payments 快速支付系统到 2008 年才上线,两者至今并存。中国的大额实时支付系统 2005 年上线,小额批量支付系统 2006 年上线,网上支付跨行清算系统 2010 年上线。快速支付系统出现以后,批量系统并没有消失,因为代发工资、授权扣款这类业务用批量处理更便宜,企业的财务系统也是围绕批量文件设计的。
参与者也是分系统的理由。大额系统的直接参与者主要是银行和其他金融市场基础设施;零售系统要接入大量中小银行,而且越来越多的非银行支付机构也要接进来;跨境系统还涉及境外银行和代理行。准入条件、风险控制和规则都不一样,放在一套系统里很难管理。
4. 从中国的系统处理笔数和金额说起
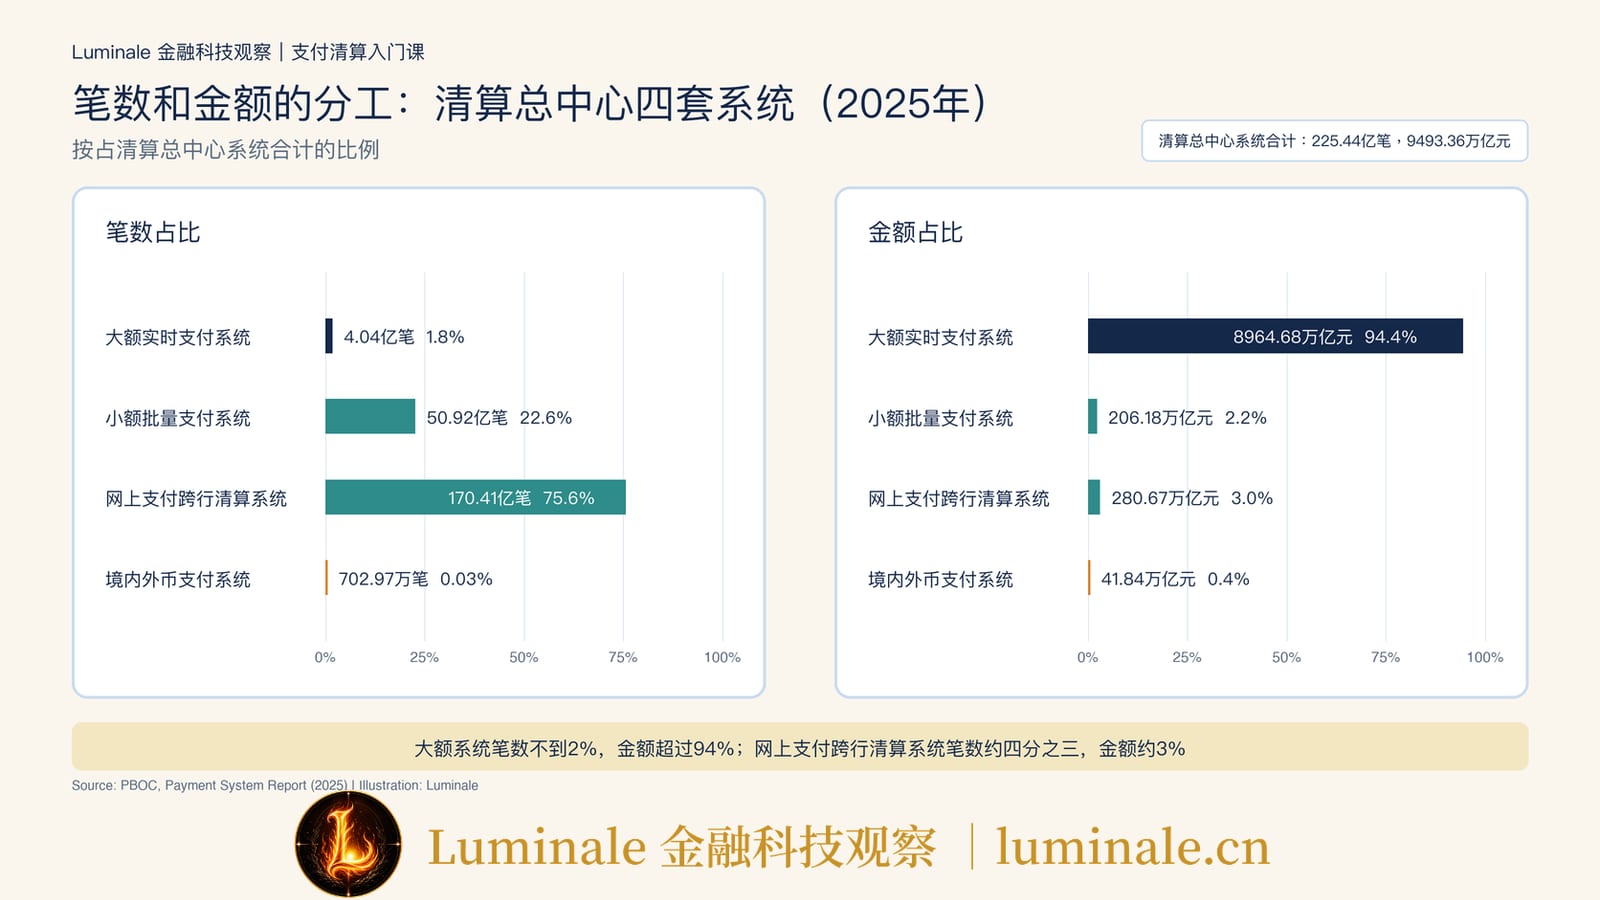
人民银行发布的 2025 年支付体系运行数据很能说明这种分工[1]。
| 系统 | 2025 年笔数 | 2025 年金额 | 全年运行天数 |
|---|---|---|---|
| 大额实时支付系统 | 4.04 亿笔 | 8964.68 万亿元 | 248 个工作日 |
| 小额批量支付系统 | 50.92 亿笔 | 206.18 万亿元 | 365 天 |
| 网上支付跨行清算系统 | 170.41 亿笔 | 280.67 万亿元 | 365 天 |
| 境内外币支付系统 | 702.97 万笔 | 41.84 万亿元 | 248 个工作日 |
| 清算总中心系统合计 | 225.44 亿笔 | 9493.36 万亿元 |
表中资料来源:人民银行《2025 年支付体系运行总体情况》[1]。
大额实时支付系统的笔数不到清算总中心系统总笔数的 2%,金额却占 94% 以上。网上支付跨行清算系统正好相反,笔数占了四分之三,金额只占约 3%。这两个系统的运行时间也不同:大额系统和境内外币系统按工作日运行,小额批量和网上支付跨行清算系统全年 365 天运行。
二、几种常见的系统划分方法
1. 描述维度的特性和给系统分组
本栏目的《支付系统到底是什么》给过六个观察维度:交易性质、结算时效、结算机制、结算资产、地域覆盖和参与模式。这六个维度适合用来描述一套系统的特征,就像给一个人填体检表,身高、体重、血压都要量。
给系统分组是另一件事。分组需要选一条主轴,按它把系统切成几类。这条主轴最好满足三个条件:
- 组与组之间不重叠,一套系统只落在一组里;
- 每一组都能在主要经济体里找到同类,方便做国际对照;
- 组的边界和真实的运营、规则边界一致,读者拿到一个新系统,能判断它该放在哪一格。
拿这三个条件去看常见的几种切法,就能看出各自的长处和短板。
2. 七种分组的比较
| 分组 | 怎么分 | 看到了什么 | 漏掉了什么 |
|---|---|---|---|
| 批发 / 零售 | 按使用者是金融机构还是个人和企业,以及单笔金额 | 国际组织和各国央行报告的通用分法,国际对照最方便 | 零售一侧太大,批量代收付、快速支付和卡组织差别很大 |
| 本币 / 外币 | 按结算币种是不是本国央行发行的货币 | 能看出外币系统由商业银行担任结算行的特点 | 多数经济体没有境内外币系统,撑不起一大类 |
| 国内 / 跨境 | 按收付款人是否在同一法域 | 读者直觉最强 | 跨境付款本身也分批发和零售,单靠这条线不够 |
| 结算方式 | RTGS、DNS 或混合 | 机制清楚 | 同一类系统在不同国家答案不同,不适合做分组依据 |
| 速度 | 实时、当日、批量 | 贴近用户体验 | 容易把前端入账和银行间结算混在一起 |
| 支付工具 | 账户转账、卡、二维码、钱包、票据 | 业务人员熟悉 | 工具和系统是多对多关系 |
| 运营方 | 央行、私营机构、行业组织 | 能看出治理安排 | 同一类系统在不同国家运营方不同 |
按结算方式分,零售快速支付里既有在央行账户上逐笔结算的欧元区即时支付结算服务(TARGET Instant Payment Settlement, TIPS)和巴西 Pix,也有按场次净额结算的中国网上支付跨行清算系统和英国 Faster Payments,同一类系统被拆到了两边。按支付工具分,同一张二维码背后可以是卡组织网络,也可以是快速支付系统。按运营方分,美国的大额支付同时有美联储运营的 Fedwire Funds 和私营的清算所银行同业支付系统(Clearing House Interbank Payments System, CHIPS)。
批发和零售这条线之所以最常用,是因为它和系统的设计目标直接对应。国际清算银行支付与市场基础设施委员会(Committee on Payments and Market Infrastructures, CPMI)的术语表把大额支付系统描述为通常处理大额、高优先级付款的资金转移系统,许多由中央银行运营;把零售支付系统描述为通常处理大量相对小额付款的系统,付款形式包括支票、贷记转账、直接借记和卡交易[2]。大额系统没有严格的金额门槛,划分依据是付款的性质和优先级。
3. 单一维度都不够
比较下来,任何一种切法单独使用都有明显的短板。可行的办法是选一条主轴,在需要的地方再细分一层,其他维度保留下来,作为每一类系统都要回答的问题。结算方式、速度和运营方都属于这一类问题,第五章的七个问题会把它们收进来。
三、本系列的分法:先按资金层级分三块,再把零售拆成三类
1. 两层分法
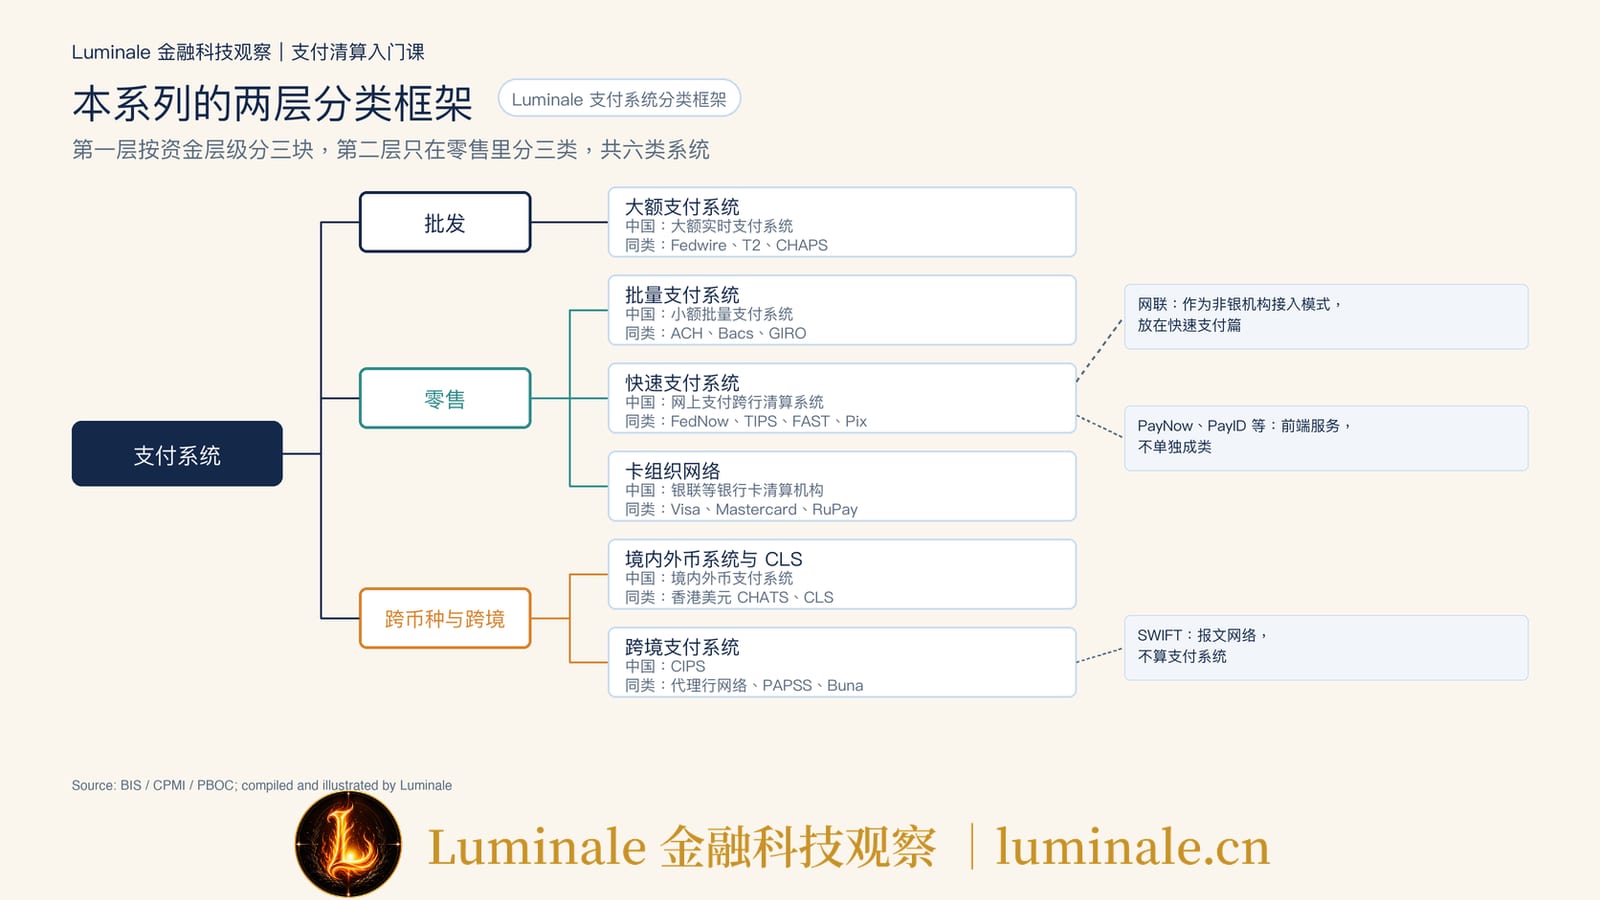
第一层按资金层级,分成三块:
- 批发:金融机构之间、大额、多用中央银行货币结算;
- 零售:个人和企业发起、笔数多、单笔金额小;
- 跨币种与跨境:结算资产不是本国中央银行货币的付款,以及跨越法域的资金转移。
第二层只在零售里切,依据是付款怎么发起、多快到、谁来清算,分成批量支付、快速支付和卡组织三类。
这样一共得到六类系统:批发一类,零售三类,跨币种与跨境两类。每类在本系列里各写一篇。
| 第一层 | 第二层 | 定位 | 中国对应系统 |
|---|---|---|---|
| 批发 | 大额支付系统 | 金融机构之间的大额付款,央行货币逐笔最终结算,其他系统的净额最后都到这里结 | 大额实时支付系统 |
| 零售 | 批量支付系统 | 批量提交、定时轧差,处理代发、代收、授权扣款和账单 | 小额批量支付系统 |
| 零售 | 快速支付系统 | 逐笔处理、全天候运行、几秒内到账 | 网上支付跨行清算系统 |
| 零售 | 卡组织网络 | 围绕卡号或支付标记的授权和清算网络,按日净额结算 | 银联等银行卡清算机构 |
| 跨币种与跨境 | 境内外币系统与 CLS | 本国央行发行不了的币种怎么结,外汇交易两条腿怎么同时交收 | 境内外币支付系统 |
| 跨币种与跨境 | 跨境支付系统 | 资金出境走哪条路:代理行、单一货币跨境清算系统、区域平台 | 人民币跨境支付系统 |
2.六类系统各是什么
大额支付系统是一国支付体系的最后一站。银行间拆借、货币市场交易的资金腿、证券结算和中央对手方的资金结算、央行公开市场操作、企业的大额汇款,以及零售系统轧出来的净额,最后都在这里结算。多数由中央银行运营,采用 RTGS。也有私营的大额系统,比如美国的 CHIPS 和欧元区的 EURO1。
批量支付系统在国际上通常叫自动清算所(Automated Clearing House, ACH),在一些经济体叫 GIRO。它把付款打包成批,按场次轧差,净额再到大额系统结算。代发工资、代收水电煤和保险费、按授权定期扣款,是它的主要业务。美国的 ACH、英国的 Bacs、新加坡的 GIRO、印度的国家电子资金转账(National Electronic Funds Transfer, NEFT)都属于这一类。
快速支付系统(Fast Payment System, FPS)逐笔处理付款,全天候运行,收款人几秒内就能使用资金。中国的网上支付跨行清算系统、美国的 RTP 和 FedNow、欧元区的 TIPS、英国的 Faster Payments、新加坡的 FAST、香港的转数快、巴西的 Pix、印度的即时支付服务(Immediate Payment Service, IMPS)和统一支付接口(Unified Payments Interface, UPI)、南非的 PayShap 都属于这一类。
卡组织网络围绕卡号或支付标记运转,有在线授权和批量清算两段,结算通常按日净额进行,还有拒付、争议处理和交换费这些账户转账系统没有的环节。银联、Visa、Mastercard、美国运通、JCB 以及印度的 RuPay 等国内卡网络属于这一类。卡组织的四方模式可以参考《你刷卡的100元,究竟经过了谁?——一文看懂发卡行、收单行、卡组织和商户》。
境内外币支付系统要解决的问题是:本国央行只能为本币提供结算账户,境内的外币收付怎么结。中国的境内外币支付系统(China Foreign Exchange Payment System, CFXPS)由人民银行清算总中心运营,各币种由指定的商业银行担任结算银行;香港除了港元,还有美元、欧元和人民币三套 CHATS 系统。外汇交易两种货币同时交收的问题,则由持续联结结算银行(CLS Bank International, CLS)以款对款(Payment versus Payment, PvP)的方式处理,机制见《换汇最危险的时刻是什么?——PvP为什么是外汇市场的“一手交钱,一手收钱”》。这两件事都和结算资产不是本国央行货币有关,所以放在同一篇。
跨境支付系统可以分成三种模式:代理行链条加报文网络;单一货币的跨境清算系统,比如人民币跨境支付系统(Cross-border Interbank Payment System, CIPS);以及区域性的多币种或共用平台,比如阿拉伯货币基金组织的 Buna、非洲进出口银行的泛非支付结算系统(Pan-African Payment and Settlement System, PAPSS)和南部非洲发展共同体的 SADC-RTGS。
3. 为什么这样分
本币和外币没有放在第一层,原因有两个。多数经济体并没有境内外币系统,这一类单独成块撑不起来;外币问题的实质是结算资产不是本国央行货币,这一点和跨境付款面对的问题相通,放进同一块讲更顺。
网联没有单独成类。非银行支付机构网络支付清算平台(简称网联)处理的是支付机构发起、涉及银行账户的网络支付,它做的是转接和轧差,资金最后经大额支付系统结算。网联和银联的分工见《网联和银联到底在“清”什么?一文看懂支付清算的中间层》。在功能上,它和卡组织同属零售清算这一层。从国际对照看,很少有经济体为非银机构单独建一个清算平台,更常见的做法是让非银机构直接或间接接入快速支付系统。新加坡 2021 年 2 月起允许持牌的大型支付机构直接接入 FAST 和 PayNow[3],就是这种做法。所以网联放在快速支付篇里,作为非银机构接入的一种模式,和直接接入做对照。
4. 几个边界案例
有些系统不容易归类。
CHIPS 是私营大额系统,同时承担大量美元跨境付款的清算。按功能它归入大额支付系统,在跨境篇里还会再提。
欧元区的 T2 覆盖多个国家,但只有欧元一种货币,各参与者在同一个中央银行体系里结算,因此归入大额支付系统,不算跨境系统。
环球银行金融电信协会(Society for Worldwide Interbank Financial Telecommunication, SWIFT)传递的是支付报文,不为银行开资金账户,也不完成资金结算,所以它不算支付系统,在跨境篇里作为代理行链条的报文网络出现。代理行和 SWIFT 的关系可以参考《一笔跨境汇款到底经历了什么?从代理行、SWIFT到全球支付改革》。
UPI 同时包含规则和清算,用户看到的 App 又属于前端服务。这类既有前端又有后台的名字,需要用第四章的三层结构来拆开。
5. 主要经济体对照表
下表按六类系统列出主要经济体的代表系统,作为全系列的索引。表里只写系统名,后续分篇会逐一展开;括号里标注的是建在系统之上的前端或寻址服务,它们本身不是独立的清算系统。
| 经济体 | 大额 | 批量 | 快速支付 | 卡组织 | 境内外币 / 跨境 |
|---|---|---|---|---|---|
| 中国内地 | 大额实时支付系统 | 小额批量支付系统 | 网上支付跨行清算系统;网联(非银机构) | 银联等银行卡清算机构 | 境内外币支付系统;CIPS |
| 美国 | Fedwire Funds;CHIPS | FedACH、EPN | RTP、FedNow | Visa、Mastercard、美国运通、Discover | CHIPS 与代理行 |
| 欧元区 | T2;EURO1 | STEP2 等 SEPA 批量清算 | TIPS、RT1 | 国际卡组织;Cartes Bancaires、girocard 等 | 代理行 |
| 英国 | RTGS/CHAPS | Bacs | Faster Payments | 国际卡组织 | 代理行 |
| 日本 | BOJ-NET | 全银系统 | 全银系统(7×24 部分) | JCB 等 | 外汇日元清算制度 |
| 香港 | 港元 CHATS | / | 转数快 | 国际卡组织、银联 | 美元、欧元、人民币 CHATS |
| 新加坡 | MEPS+ | GIRO | FAST(PayNow、SGQR) | 国际卡组织、NETS | 代理行 |
| 印度 | RTGS | NEFT、NACH | IMPS、UPI | RuPay | 代理行 |
| 巴西 | STR | Pix | Elo 等 | 代理行 | |
| 澳大利亚 | RITS | BECS | NPP(PayID、Osko) | eftpos | 代理行 |
| 南非 | SAMOS | EFT 批量 | PayShap | 国际卡组织 | SADC-RTGS |
| 国际 / 区域 | / | / | Nexus(筹建中) | / | CLS;Buna、PAPSS |
和《支付系统到底是什么》里的全球对照表相比,这张表把零售拆成了三栏,并把外币和跨境单列,经济体也从六个扩到十一个,方便后续各篇逐格展开。
四、同一笔支付里的三层:基础设施、方案规则和前端服务
1. 三层结构
分类时最常见的混淆,是把不同层次的名字放进同一张表并列。比如有人会把 PayNow、FAST 和 GIRO 列成新加坡的三套支付系统,把支付宝、网联和银联列成中国的三个支付网络。
一笔零售支付通常同时经过三层:
- 前端服务层:用户看到的入口,比如手机银行、支付 App、用手机号代替账号的代理寻址、二维码;
- 方案规则层:规定参与者之间的权利义务、报文标准、处理时限、限额和争议处理;
- 清算结算层:传输支付指令、轧差,并在结算账户上完成资金转移。
这种分层在各国建设快速支付时已经很常见。CPMI 2016 年的快速支付报告收录了两个例子[4]。欧洲推进欧元即时支付时,明确采用分层做法:方案层是欧洲支付委员会制定的即时贷记转账规则(SEPA Instant Credit Transfer, SCT Inst),其下是处理交易和解除债务的清算结算层,再往上是由市场合作或竞争开发的终端用户方案,比如手机支付。澳大利亚的新支付平台(New Payments Platform, NPP)在设计时分成基础设施和叠加服务(overlay service)两部分,基础设施连接各参与机构,叠加服务是参与机构可以选择提供给客户的定制化支付服务。
2. 几个经济体的三层对照
| 经济体 | 前端服务 | 方案规则 | 清算 | 结算 |
|---|---|---|---|---|
| 新加坡 | PayNow、SGQR、银行 App | 新加坡清算所协会(FAST)、新加坡银行公会(PayNow) | FAST | MEPS+ |
| 中国 | 手机银行、支付宝、微信支付 | 人民银行与清算机构的业务规则 | 网上支付跨行清算系统、网联、银联 | 大额实时支付系统 |
| 印度 | BHIM、PhonePe 等 App,虚拟支付地址 | 印度国家支付公司(NPCI)的 UPI 规则 | UPI | 印度储备银行 RTGS |
| 澳大利亚 | PayID、Osko、银行 App | NPP 规则 | NPP | 澳洲联储快速结算服务 |
| 卡支付 | Apple Pay 等钱包 | 卡组织规则 | 卡组织网络 | 结算银行或央行系统 |
表中新加坡的规则方见 MAS 公告[3],澳大利亚的结算安排见澳洲联储说明[5]。
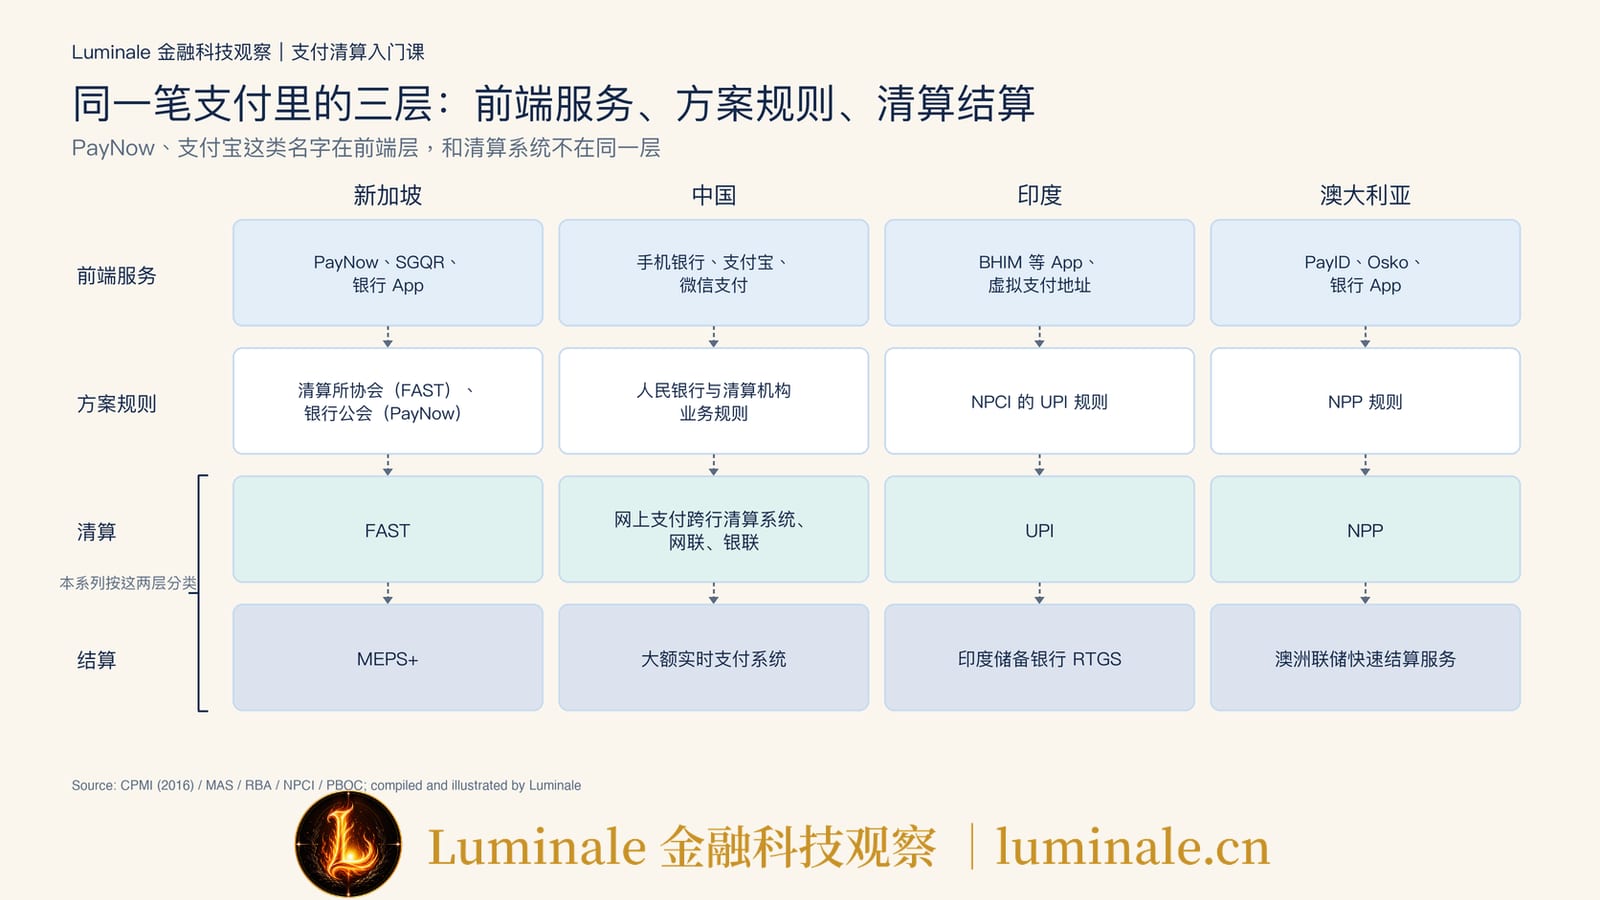
拿新加坡来看,FAST 是 2014 年 3 月上线的快速支付系统,负责银行间的即时转账[6];PayNow 建在 FAST 之上,让用户用手机号、身份证号或企业注册号代替银行账号收付款;SGQR 是统一的二维码标准;银行间的头寸最后在新加坡金管局的 RTGS 系统 MEPS+ 上结算。PayNow 是一项叠加服务,它本身并不是一套独立的支付系统。GIRO 和 FAST 一样是一套清算系统,只是它处理批量业务。
同样,支付宝和微信支付在这个框架里属于前端服务和支付账户提供方。用户从支付宝付款给另一家银行的账户,前端在支付宝,清算在网联,资金最后经大额支付系统在各家银行的央行账户之间结算。Apple Pay 用支付标记(token)代替真实卡号参与交易,改变的是支付凭证,授权和清算仍然由卡组织网络完成,详见《一笔 Apple Pay 背后发生了什么?从支付标记到银行卡清算》。
3. 秒到账发生在哪一层
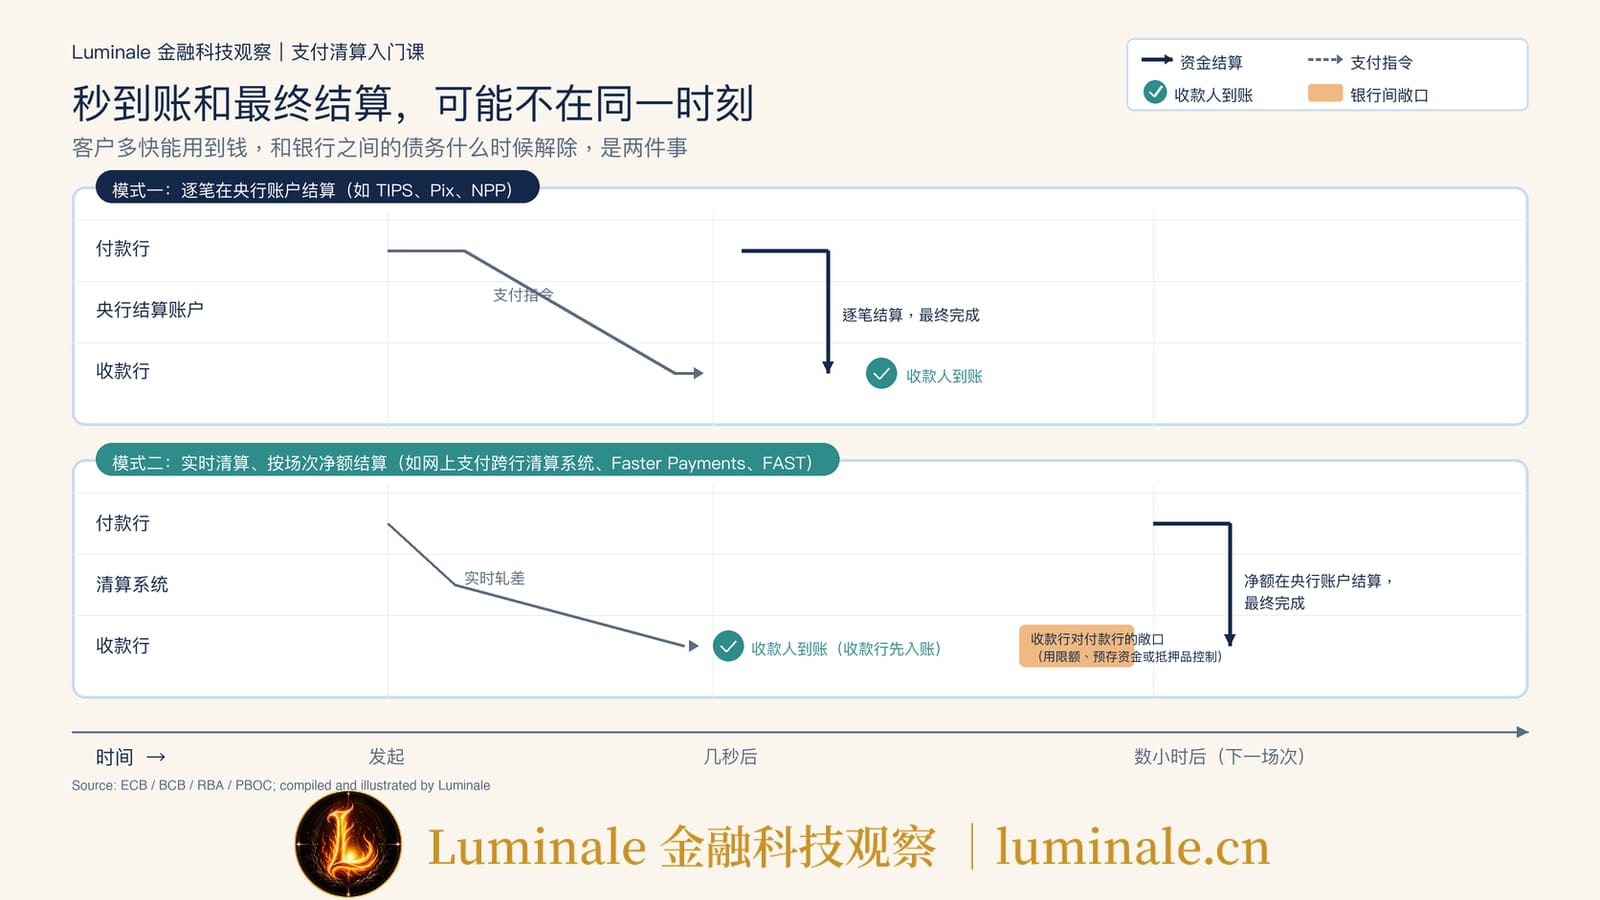
用户看到的”已到账“,是前端和收款行这一层的事:收款行先给客户记了账。银行之间什么时候结算,取决于清算结算层的安排,主要有两种:
- 逐笔在央行账户上结算。TIPS、巴西 Pix 和澳大利亚 NPP 都是这样,NPP 的每一笔付款由澳洲联储的快速结算服务逐笔、全天候、接近实时地结算[5][7][8];
- 实时清算,按场次净额结算。中国的网上支付跨行清算系统、英国的 Faster Payments、新加坡的 FAST 属于这一类,收款行在结算完成前先给客户入账,相当于在这段时间里承担了对付款行的敞口,系统再用限额、预存资金或抵押品控制这部分风险。
4. 三层和分类的关系
本系列的六类是按清算结算层分的。前端服务不单独成类,PayNow、PayID、Pix 密钥、UPI 虚拟支付地址这些寻址服务,会放在快速支付篇里集中讲;Apple Pay 这类钱包放在卡组织篇里。
非银机构也可以放进这个框架看。多数经济体的支付机构做的是前端服务,资金和清算要借助银行或专门的清算平台;也有经济体允许它们直接接入快速支付系统,甚至在央行开立结算账户。中国的做法是支付机构的客户备付金集中存管、网络支付经网联清算(参见《支付宝里的钱和银行卡里的钱,是一回事吗?一文讲清“备付金”》);新加坡、英国的做法是持牌机构直接接入快速支付系统。哪些机构能在央行开户,《谁可以在中央银行开户?一张图看懂央行账户体系》有过梳理。
五、读懂任何一套支付系统的七个问题,以及本系列怎么读
1. 七个问题
遇到任何一套支付系统,都可以按下面七个问题读下去。后续每一篇也按这个顺序展开。
- 定位和边界:它解决什么问题,和相邻的系统怎么分工?
- 运营和规则:谁运营,谁制定规则,谁监管?
- 参与和接入:谁能直接参加,谁只能间接参加,用什么方式接入,非银机构能不能进?
- 业务类型:它处理哪些业务?
- 资金怎么走:一笔付款从发起到清分到结算怎么走,结算资产是央行货币还是商业银行货币,逐笔结算还是按场次净额结算?
- 国际对照:主要经济体里对应的是哪些系统,有哪些功能值得单独看?
- 演进方向:它在往哪里改,是升级原有系统、另起一套,还是和其他系统互联?
2. 用新加坡 FAST 走一遍
| 问题 | FAST 的情况 |
|---|---|
| 定位和边界 | 新元即时转账系统,全天候运行;大额付款走 MEPS+,批量代发代收走 GIRO |
| 运营和规则 | 规则由新加坡清算所协会负责,新加坡金管局监管;建在其上的 PayNow 由新加坡银行公会负责 |
| 参与和接入 | 参与者以银行为主,2021 年 2 月起持牌的大型支付机构可以通过统一的应用程序接口(API)网关直接接入 |
| 业务类型 | 个人和企业转账;通过 PayNow 和 SGQR 支持代理寻址和扫码付款 |
| 资金怎么走 | 逐笔清算、收款人即时入账,银行间头寸在 MEPS+ 上按场次净额结算 |
| 国际对照 | 同类有英国 Faster Payments、香港转数快、中国网上支付跨行清算系统 |
| 演进方向 | 以互联为主:2021 年与泰国 PromptPay 互联,之后接入更多区域通道,并参与多边枢纽 Nexus |
FAST 与 PromptPay 互联的过程,可以参考《从 PayNow–PromptPay 到跨境支付通:快速支付系统如何变成跨境支付网络》。
3. 本系列路线图
| 顺序 | 类别 | 暂定题目 | 要回答的问题 |
|---|---|---|---|
| 1 | 大额支付系统 | 银行之间的大钱怎么走?看懂大额支付系统 | 为什么所有系统的钱最后都要在这里结清 |
| 2 | 快速支付系统 | 7×24 小时秒到账靠什么?看懂快速支付系统 | 三种结算模式和两种非银接入模式 |
| 3 | 批量支付系统 | 工资、水电费和代扣为什么不用实时到账?看懂小额批量支付系统 | 有了秒到账,批量系统为什么还在 |
| 4 | 卡组织网络 | 一张卡为什么能在两百个国家刷?看懂银行卡清算网络 | 授权、清算、结算三段和国内卡网络 |
| 5 | 境内外币系统与 CLS | 本国央行发不了的钱怎么结?看懂境内外币支付系统和 CLS | 商业银行做结算行意味着什么 |
| 6 | 跨境支付系统 | 一笔钱出境走哪条路?看懂代理行、跨境清算系统和区域支付平台 | 跨境的三种模式 |
| 7 | 收尾 | 另起一套、升级还是互联:代币化浪潮下各类支付系统往哪走 | 不同类别为什么选不同的路 |
4. 三条演进路径
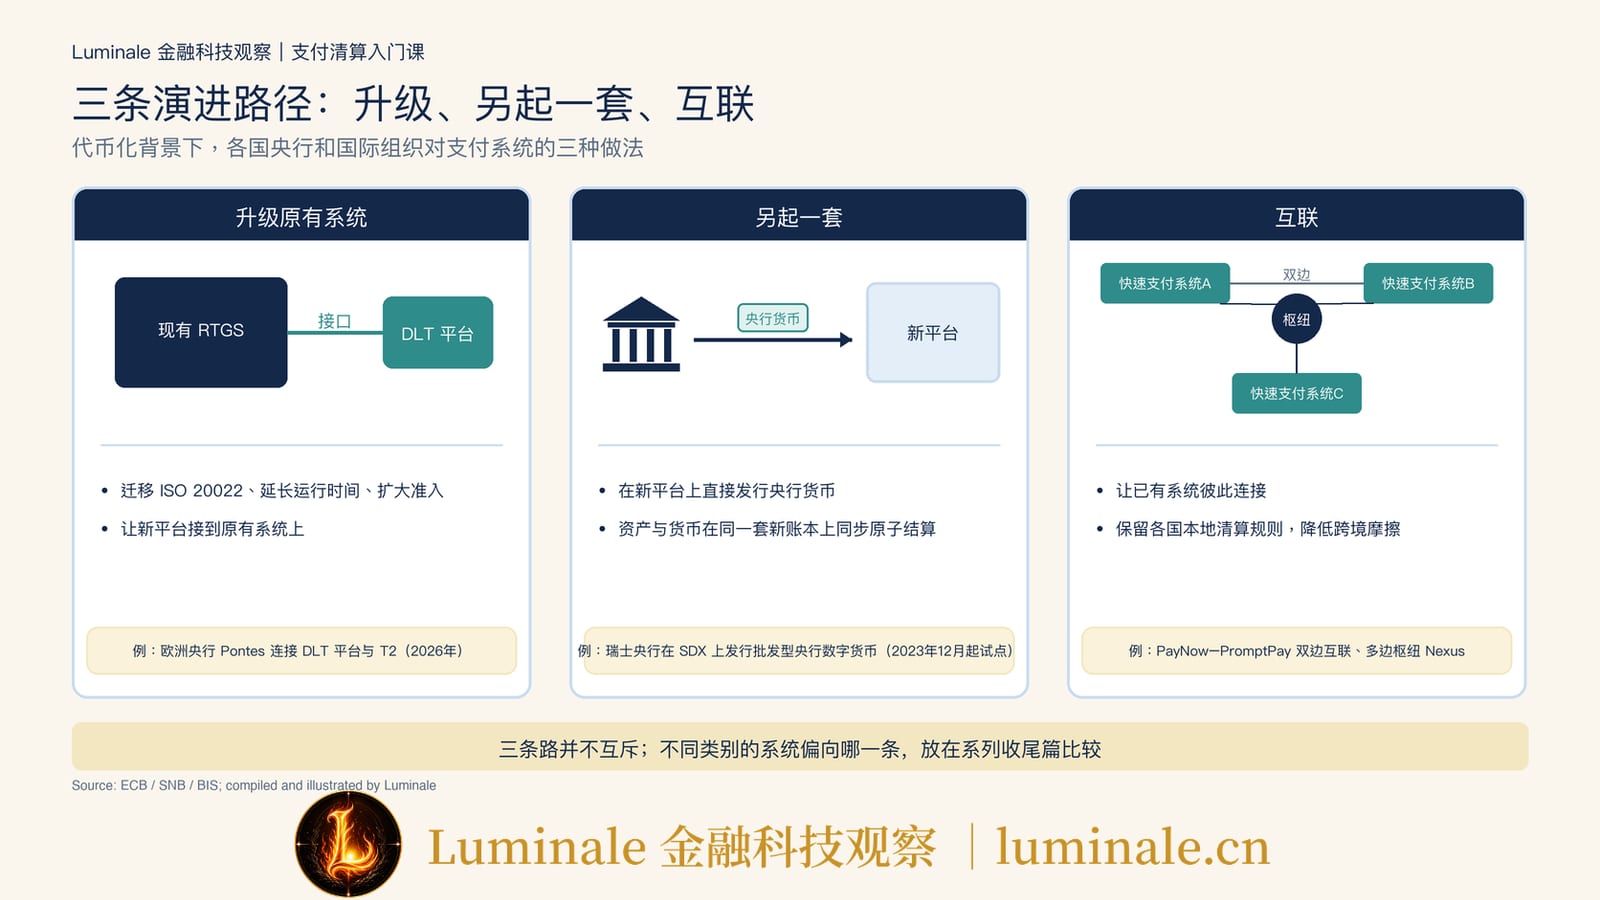
第七个问题在代币化金融的背景下尤其值得问。各国央行和国际组织的做法,大致可以归成三条路:
- 升级原有系统:迁移到 ISO 20022 报文标准(参见《ISO 20022是什么?理解下一代支付基础设施的共同语言》)、延长运行时间、扩大直接准入,或者让新的分布式账本技术(Distributed Ledger Technology, DLT)平台接到原有系统上。欧洲央行 2026 年上线的 Pontes,就是把 DLT 平台和 T2 连起来,用央行货币结算链上交易[9],背景可以参考《从Pontes到Appia:欧洲正在怎样重建代币化证券的“现金腿”》;
- 另起一套:在新的平台上直接发行央行货币。瑞士央行 2023 年 12 月起在 SIX 数字交易所(SIX Digital Exchange, SDX)上发行批发型央行数字货币做试点[10];
- 互联:让已有系统彼此连接。快速支付系统之间的双边互联,以及新加坡、马来西亚、泰国等央行推动的多边枢纽 Nexus,都属于这一条,Nexus 的设计见《从双边互联到多边网络:Nexus 如何重构跨境快速支付的连接方式》。
三条路并不互斥,各类系统的侧重点也不一样。大额系统、快速支付、卡组织和跨境系统分别更偏哪一条,留到系列收尾篇再比较。
结语
回到开头那家企业。七笔付款走了不同的系统,原因是每一笔对安全、速度、成本和币种的要求不同,支付体系按这些要求做了分工。
给支付系统分类,是为了在遇到一个陌生的名字时知道从哪里看起。可以先判断它在哪一层,是前端服务、方案规则,还是清算结算;再判断它属于哪一类,是批发、零售里的哪一种,还是跨币种和跨境;然后用七个问题把它读完。新的技术会不断带来新的名字,但只要问清它改变的是哪一层、最终的结算资产是什么,大多数名字都能放进这个框架。
下一篇就先介绍大额支付系统。前面说到的那些系统,钱最后都要在那里结清。
参考资料
[1]: 中国人民银行,《2025 年支付体系运行总体情况》,2026 年 2 月;英文版 Payment System Report (2025)。中文目录页 http://www.pbc.gov.cn/zhifujiesuansi/128525/128545/128643/index.html ;英文版 https://www.pbc.gov.cn/en/3688241/3688663/3688681/5638391/2026030411230367263/2026030411225362669.pdf ↩
[2]: CPMI, A glossary of terms used in payments and settlement systems. https://www.bis.org/cpmi/publ/d00b.htm ↩
[3]: Monetary Authority of Singapore, Non-Bank Financial Institutions to have Access to FAST and PayNow, 2020-11-30. https://www.mas.gov.sg/news/media-releases/2020/non-bank-financial-institutions-to-have-access-to-fast-and-paynow ↩
[4]: CPMI, Fast payments: enhancing the speed and availability of retail payments, November 2016. https://www.bis.org/cpmi/publ/d154.htm ↩
[5]: Reserve Bank of Australia, New Payments Platform. https://www.rba.gov.au/payments-and-infrastructure/new-payments-platform/ ↩
[6]: Monetary Authority of Singapore, Payment Systems. https://www.mas.gov.sg/regulation/payments/payment-systems ↩
[7]: European Central Bank, TARGET Instant Payment Settlement (TIPS). https://www.ecb.europa.eu/paym/target/tips/html/index.en.html ↩
[8]: Banco Central do Brasil, Pix. https://www.bcb.gov.br/en/financialstability/pix_en ↩
[9]: European Central Bank, Pontes. https://www.ecb.europa.eu/paym/target/pontes/html/index.en.html ↩
[10]: Swiss National Bank, SNB launches pilot project with central bank digital currency for financial institutions, 2023-11-02. https://www.snb.ch/en/publications/communication/press-releases/2023/pre_20231102 ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/payment-system-types-wholesale-retail-cross-border