一家香港贸易公司,员工二十来人,从东莞一家工厂采购一批电子元件,货经香港转运,卖给马来西亚的一家组装厂。买家要求90天赊销,也就是货到之后三个月才付款。工厂那边要求发货前付清货款,中间这三个多月的资金缺口,贸易公司只能找银行融资。
它手里没有厂房,也没有大额存款可以质押。能拿给银行的,是采购合同、商业发票、装箱单,以及船公司签发的提单扫描件。银行的审批人员看到的是一叠文件,看不到这批货此刻在哪条船上,不知道报关记录和发票是否一致,也查不到这张发票上个月有没有在另一家银行融过资。于是银行要求补材料、打电话核实、做反洗钱和制裁筛查,几周过去,申请可能还是被拒。
这类情况在香港并不少见。按香港金融管理局(Hong Kong Monetary Authority, HKMA,以下简称金管局)的报告,贸易是香港仅次于金融的第二大行业,约占本地生产总值的15%;2024年香港的贸易总值相当于本地生产总值的3.6倍,排名全球第三。贸易融资却仍然主要依靠纸质单据、分散的数据和人工核对[1]。
2026年1月19日,金管局发表《Cargoᵡ项目建议报告》(Project Cargoᵡ Recommendation Report),提出20项建议和一份路线图[2]。同年5月,金管局推出Cargoᵡ项目先导计划,21家银行参与[3]。本站在《信用证到底是什么?》的结尾提过这个项目,在支付清算入门课栏目的《钱是怎么借到的?》一文(以下简称”融资一文“)也讲到,贸易融资的难点主要在单据、货物和权利信息,资金划转这一段已经比较成熟。这篇文章读这份61页的报告,结合先导计划的进展和其他地区的做法,回答三个问题:Cargoᵡ想解决什么问题,它改动的是贸易融资的哪一部分,以及它能走多远。
一、贸易融资难在哪里:报告里的香港缺口和六类痛点
1. 全球缺口和香港缺口
报告引用亚洲开发银行(Asian Development Bank, ADB)2023年的调查:2022年全球贸易融资缺口超过2.5万亿美元,约占全球出口总值的10%;在被拒绝的贸易融资申请中,接近一半来自中小企业[6]。
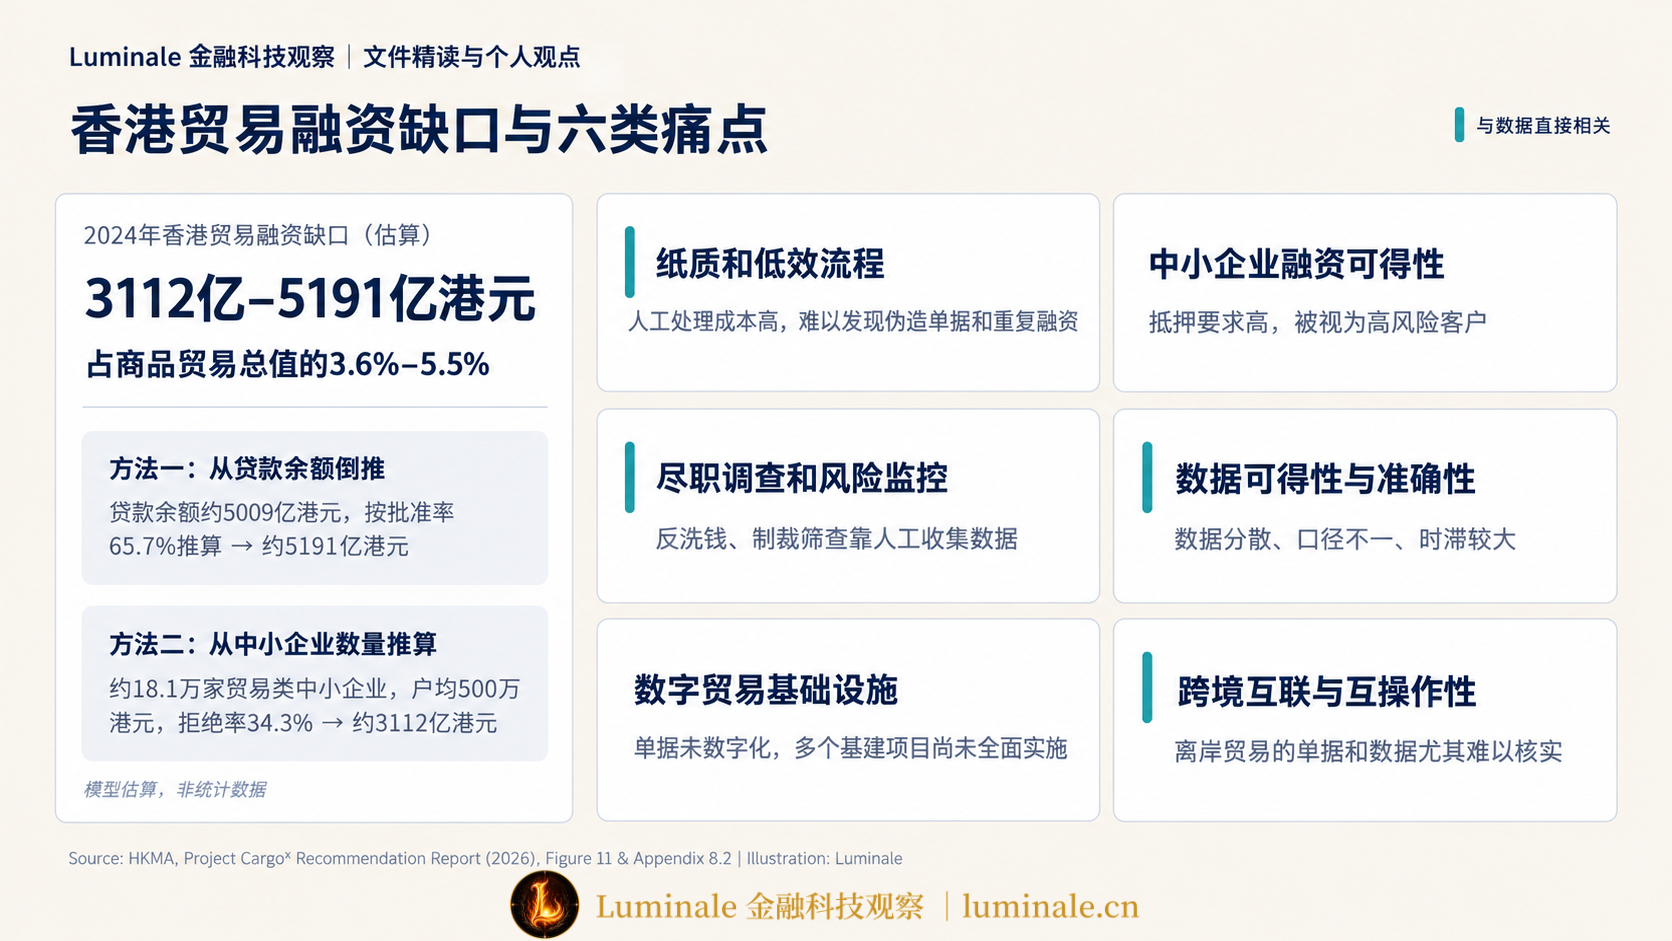
香港的缺口由毕马威(KPMG)估算的结果是2024年约3112亿至5191亿港元,相当于香港商品贸易总值的3.6%至5.5%[1]。报告给出了两种方法:
| 方法 | 起点 | 主要假设 | 估算结果 |
|---|---|---|---|
| 方法一 | 2024年香港银行贸易融资贷款余额约5009亿港元 | 按ADB调查的平均批准率65.7%倒推被拒绝的部分,再加上有需求但没有申请的部分 | 约5191亿港元 |
| 方法二 | 香港约35.3万家中小企业,其中约18.1万家有贸易活动 | 平均贷款需求500万港元,拒绝率34.3% | 约3112亿港元 |
表中数据来源:《Cargoᵡ项目建议报告》附录8.2[1]。
报告认为香港的缺口比例低于全球平均,原因在于香港经济发达、银行体系稳健、监管严格。这个比较要谨慎看待:全球的10%是以出口额为分母,香港的3.6%至5.5%是以商品贸易总值为分母,口径并不相同。香港比例低,不等于香港中小企业融资不难。
报告还提到一个集中度数据:在香港,贸易融资贷款余额最大的12家银行,合计占全部贸易融资贷款的80%,愿意服务中小企业的银行只占一小部分[1]。
2. 赊销越来越多,银行能看的单据越来越少
信用证一文讲过,跟单信用证的好处是单据标准化:开证行按信用证条款审单,单证相符就付款,银行对交易的了解主要来自这套单据。报告指出,国际贸易越来越多地采用赊销(open account),买卖双方直接约定账期,不经过银行开证和审单[1]。
赊销省掉了信用证的费用和手续,代价是银行在融资时失去了一套经过审核的单据。银行要给赊销项下的应收账款或订单融资,就只能另找办法核实这笔交易是否真实、货物是否已经发出、买家是否可靠。报告的判断是,在传统单据越来越少的环境下,银行需要更多依靠替代数据来评估风险[1]。
3. 报告归纳的六类痛点
报告根据专家小组的行业访谈和毕马威的案头研究,从中小企业和银行两个角度归纳了六类痛点[1]:
| 痛点 | 中小企业一侧 | 银行一侧 |
|---|---|---|
| 纸质和低效流程 | 申请和提款靠人工,出错率高 | 处理纸质单据成本高、耗时长,难以发现伪造单据和重复融资 |
| 中小企业融资可得性 | 授信标准和抵押要求高 | 中小企业被视为风险较高的客户 |
| 尽职调查和风险监控 | 合规成本最后往往转嫁给企业 | 反洗钱和制裁筛查要人工收集数据,成本高 |
| 数据可得性与准确性 | 难以拿出实时的交易数据 | 要从多个分散的来源汇总数据,口径不一、时滞较大 |
| 数字贸易基础设施与单据数字化 | 单据没有数字化,处理时间长 | 香港几个数字贸易基建项目已经启动,但尚未全面实施 |
| 跨境互联与互操作性 | 系统分散,处理延误 | 缺少端到端连接,离岸贸易的单据和数据尤其难以核实,欺诈风险更高 |
合规成本这一项,报告写道,反洗钱和制裁筛查的义务本身是必要的,可它们耗费大量人力,一些银行算下来,为中小企业提供全套贸易融资产品并不划算[1]。这说明中小企业融资难,有一部分原因在银行的成本结构,和技术是否先进关系不大。
抵押品是另一项。报告引用一项2022年的研究,抵押要求是香港中小企业融资时遇到的头号困难[1]。一家没有厂房的贸易公司,可以拿出来证明还款能力的,主要就是它的订单、货物和现金流记录。
4. 为什么从数据入手
六类痛点里,纸质流程、尽职调查、数据可得性、跨境互联这四类,都直接和银行能不能拿到可信的数据有关。抵押要求高,也有一部分源于银行看不清交易,只好用抵押品兜底。
用一个比方:银行审一笔贸易融资,有点像审一辆只看得到照片的二手车。照片可能是旧的、修过的,同一张照片也可能已经拿去好几家车行抵押过。Cargoᵡ想做的,是在车主同意之后,让银行直接查到这辆车的行驶记录。
融资一文讲过新加坡兴隆集团等重复融资案件,这里不再重复。这些案件的共同点是,各家银行只能看到企业交来的单据,彼此之间看不到对方的融资记录。
二、Cargoᵡ改动的是哪一部分:建在商业数据通上的授权取数
1. 底座是商业数据通
Cargoᵡ没有新建交易平台或结算系统,它建在金管局2022年推出的商业数据通(Commercial Data Interchange, CDI)上。
商业数据通是一套以授权为前提的数据共享基础设施。企业是数据的拥有者,银行是数据的使用者,政府部门、物流公司、电商平台、公用事业机构等是数据提供方。只有企业明确同意,数据提供方才会通过商业数据通,把指定的数据交给指定的银行。报告给出的规模是26家银行和17家数据提供方[1]。按金管局2025年9月发布的季报,从正式推出到2025年6月底,商业数据通已经促成6.1万多宗贷款申请及审查,涉及的信贷批核额估计超过501亿港元[5]。
可以把商业数据通想成一个需要客户签字的调档窗口。银行想看企业的货运记录,要先拿到企业的授权,窗口再去港口、机场或其他数据提供方那里把记录调出来。这个窗口不替银行放款,也不保管企业的货物或资金。
2. 项目的目标和双轨推进方式
金管局把Cargoᵡ定位为一个多年期的公私合作项目,围绕三件事展开:用货运和贸易数据改进贸易融资流程;开发数字化方案,帮助中小企业更容易获得贸易融资;探索与境外伙伴的数据连接[1]。
项目分两条轨道推进。一条是2025年4月成立的专家小组,金管局邀请了24家机构参加,成员来自银行、货运物流数据提供方、信贷资料服务机构、出口信用保险机构、政府部门和国际组织,其中包括国际清算银行创新中心香港中心和国际商会数字标准倡议(ICC Digital Standards Initiative, DSI)[2]。专家小组负责讨论痛点、形成建议,报告由毕马威和Quinlan & Associates协助撰写。
另一条轨道是试点交易。2025年7月,汇丰银行公布,它作为专家小组成员完成了一笔Cargoᵡ试点交易:通过商业数据通读取港口社区系统(Port Community System, PCS)里的装运和交付记录,核实一家本地货运公司的物流流动,再据此办理贷款[7]。
3. 一笔数据怎么流动
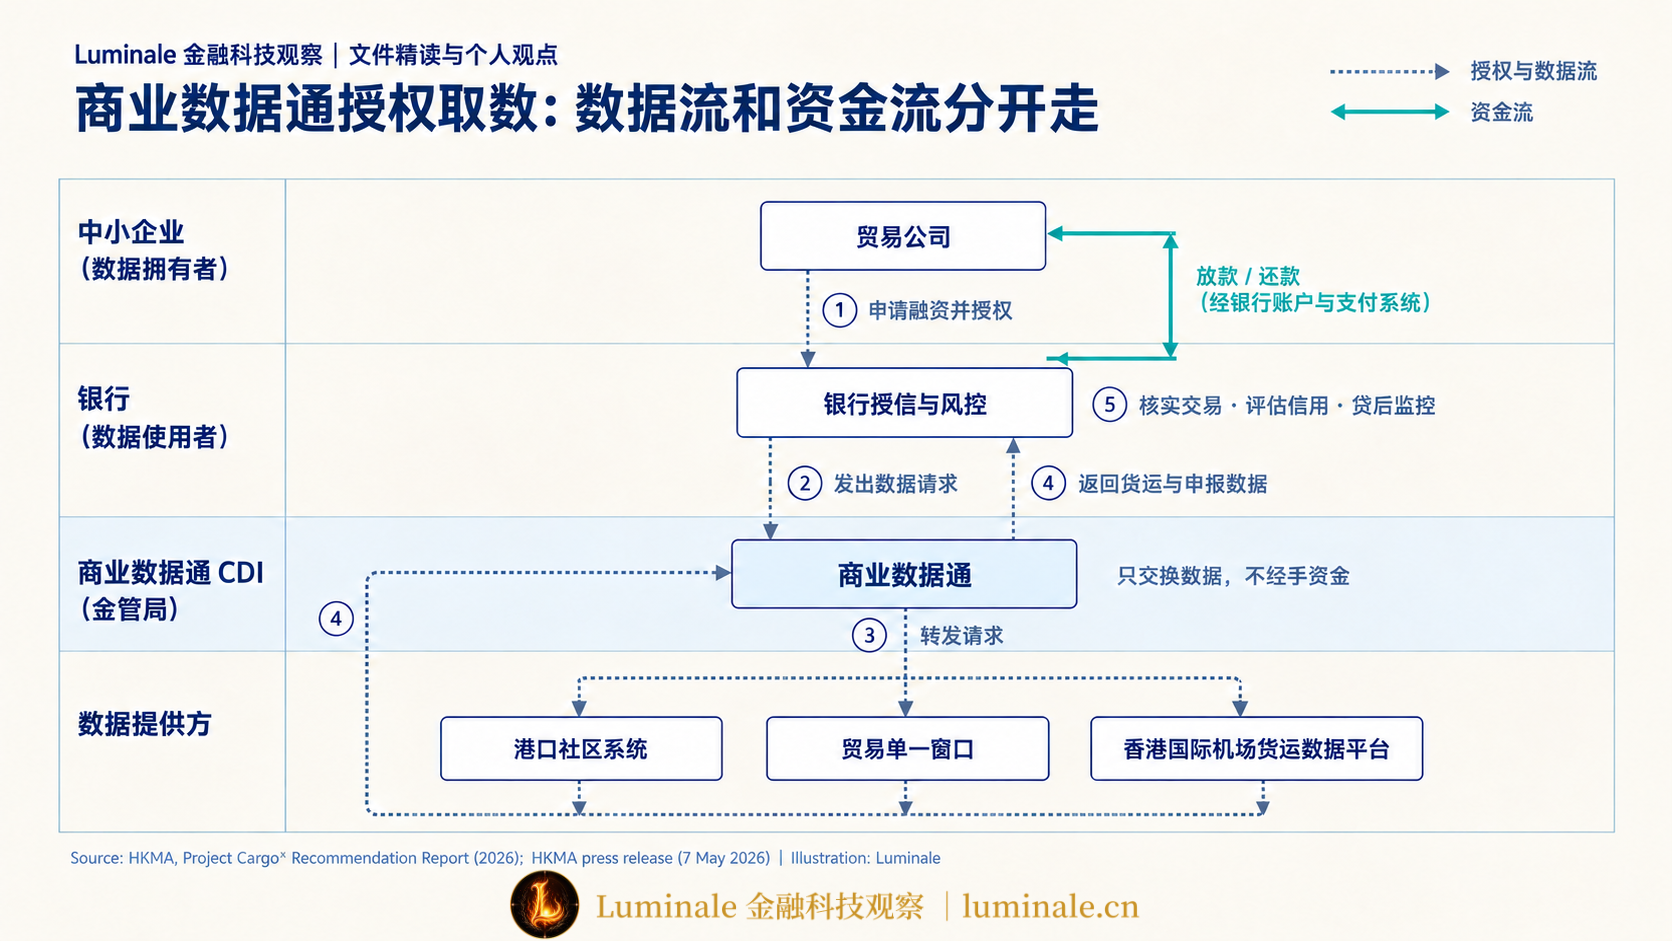
按报告和先导计划的设计,一笔贸易融资申请里,数据的流动大致是这样:
- 中小企业向银行申请融资,在银行的渠道里授权银行读取指定的数据,比如某几票货的运输记录或某段时间的贸易申报记录。
- 银行通过商业数据通发出数据请求。
- 商业数据通把请求转给对应的数据提供方,比如运输及物流局的港口社区系统、商务及经济发展局的贸易单一窗口(Trade Single Window, TSW)、机场管理局的香港国际机场货运数据平台。
- 数据提供方把数据经商业数据通返回给银行。
- 银行把这些数据用于核实交易真实性、评估企业信用和贷后监控。
整个过程中,商业数据通只交换数据。贷款发放、货款支付和还款,仍然在银行账户之间完成,跨行部分照常经过香港的支付系统。
4. 用三条线定位Cargoᵡ
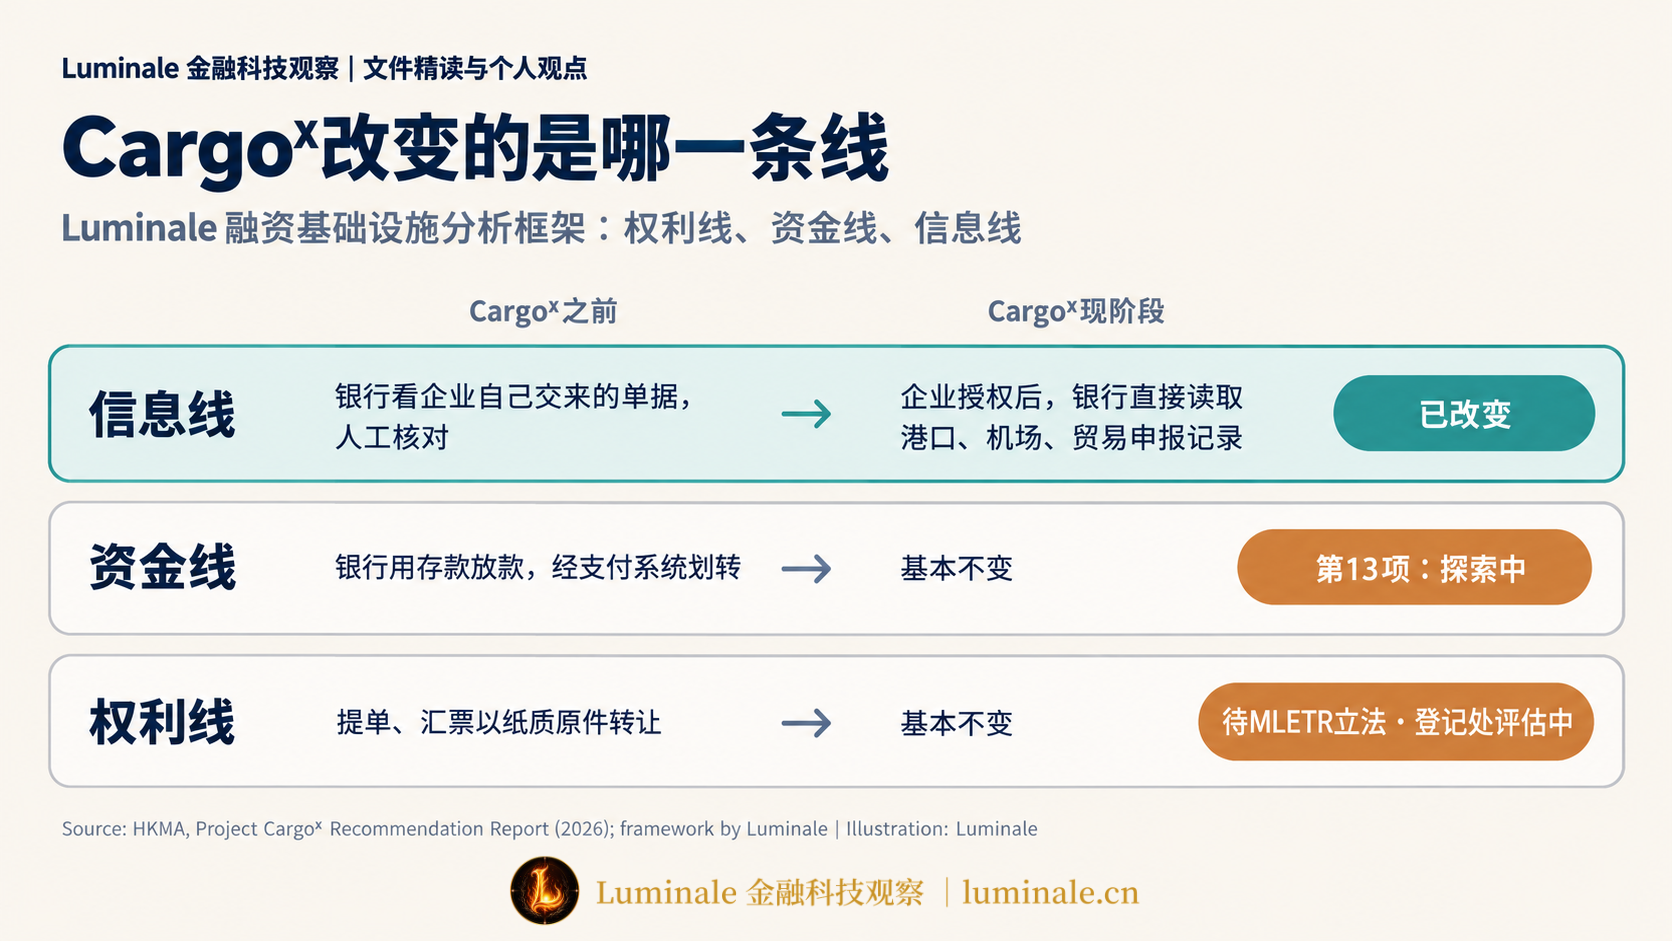
在Luminale的支付基础设施分析框架下,每一笔融资都可以拆成三条线:权利线记录谁对谁有什么权利,资金线记录钱从哪个账户走到哪个账户,信息线记录各方据以作出决定的信息从哪里来。用这三条线看Cargoᵡ:
| 线 | Cargoᵡ之前 | Cargoᵡ现阶段 | 尚未改变的部分 |
|---|---|---|---|
| 信息线 | 银行主要看企业自己提交的单据,人工核对 | 经企业授权,银行直接读取港口、机场、贸易申报等第三方记录 | 数据覆盖面取决于接入了哪些数据提供方 |
| 资金线 | 银行用港元或其他币种的存款放款,经支付系统划转 | 基本不变 | 报告第13项提出探索新的支付方式,仍属探索 |
| 权利线 | 提单、汇票的转让以纸质单据为准 | 基本不变 | 要等香港参照MLETR的立法完成;查重登记处还在评估 |
Cargoᵡ现阶段改变的主要是信息线。银行原来看企业交来的单据,现在可以看第三方系统里的记录,而且这些记录是在企业授权后才流动的。我们在《“转账成功”之后》里讲过,支付指令、记账和资金转移是三件事。Cargoᵡ处理的是融资决定之前的信息核实,后面的指令、记账和资金转移都不归它管。
5. 为什么要企业授权
商业数据通采用逐次授权,有两层原因。第一是数据保护,企业的经营数据归企业所有,银行不能随意调取。第二是它决定了数据什么时候流动:只有企业想融资、愿意让银行看时,数据才会流向银行。
这和征信系统的方式不同。征信系统要求金融机构按规定报送借贷信息,借款人不能选择不报。授权模式更尊重企业的意愿,但也带来一个问题,后面第五章会讨论。
6. 2026年5月启动的先导计划
2026年5月7日,金管局宣布推出Cargoᵡ项目先导计划,21家有一定规模贸易融资业务的银行参与,在2026年至2027年间推进四个方向的试点[3]:
| 方向 | 金管局的表述 | 具体内容 |
|---|---|---|
| 一 | 连接主要的货运物流和贸易数据平台 | 把商业数据通接入港口社区系统、贸易单一窗口和香港国际机场货运数据平台,用货物追踪、贸易申报和空运数据核实交易 |
| 二 | 整合中小企贸易流和资金流数据 | 经企业授权,在银行之间共享企业的现金流数据,让银行做多维度的信贷评估 |
| 三 | 应用数码企业身份 | 采用数字政策办公室推出的数码企业身份(CorpID)做企业身份验证和数字签署 |
| 四 | 提高与主要贸易走廊的互联性 | 与内地数据提供方合作,并探索取得东盟的贸易申报数据 |
表中内容来源:金管局新闻稿(2026年5月7日)及商业数据通Cargoᵡ项目页面[3]。
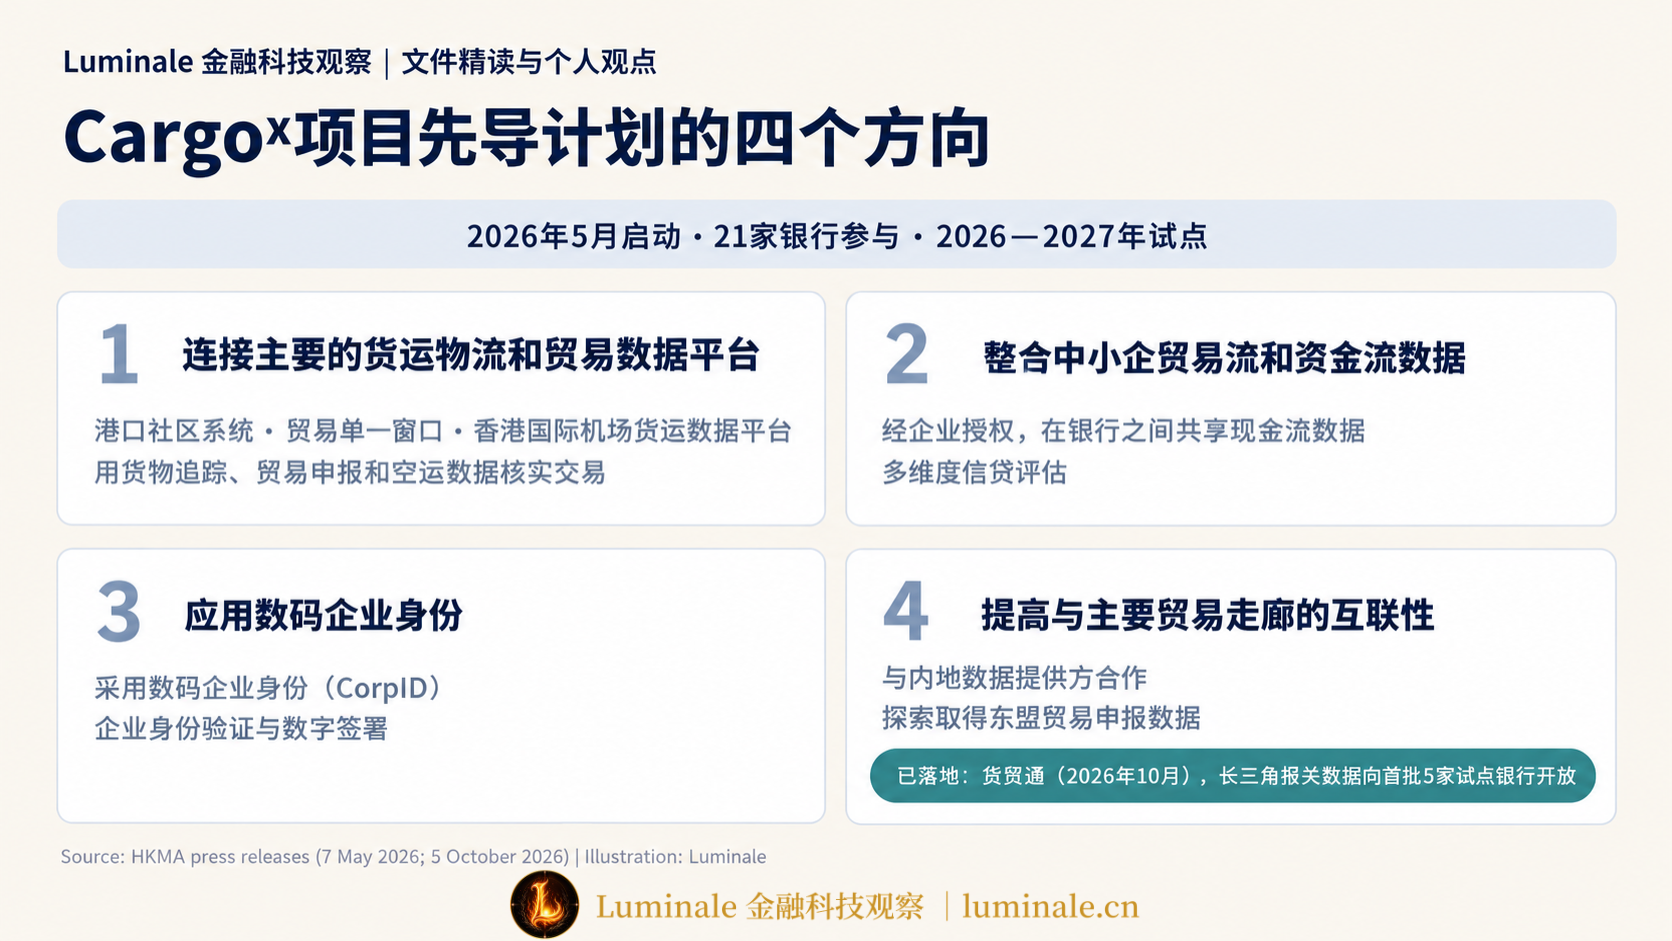
第四个方向已经有了第一个落地成果。2026年10月5日,金管局举办Cargoᵡ方案日,宣布商业数据通与上海市数据局建设的数字贸易平台连接,这项合作称为货贸通。首批五家试点银行(中国银行(香港)、恒生银行、汇丰银行、中国工商银行(亚洲)和渣打银行(香港))可以取得并使用长江三角洲地区的贸易报关数据,用来核实贸易真实性和对贸易对手做尽职调查。金管局同时披露,试点项目至今促成了10宗贸易融资批核,贷款额1.8亿港元;当天金管局还与PAA数位贸易联盟签署谅解备忘录,探索与其15个会员经济体之间的贸易数据互联[4]。
三、20项建议:数据、基建、互联三大支柱与2030年路线图
1. 三大支柱下的20项建议
报告的愿景是把香港建成一个由稳健、全球互联的数字基础设施支撑的领先贸易融资中心。20项建议分在数据、基建和互联三大支柱之下[1]:
| 支柱 | 编号 | 建议 |
|---|---|---|
| 数据 | 1–8 | 接入政府货运和贸易数据;引入商业贸易和物流数据;便利对贸易对手的尽职调查;开放历史贸易交易数据;用电商数据支持授信;结合贸易流和现金流做多维度信用评估;改进中小企业信用评分模型;开发新产品 |
| 基建 | 9–13 | 研究贸易单据全面数字化、推动无纸贸易;使本地立法与MLETR接轨;评估设立贸易融资单据登记处的成本收益;在贸易交易中推广数字身份;探索创新支付机制 |
| 互联 | 14–20 | 加强与内地的连接;探索与东盟单一窗口连接;连接境外贸易走廊;采用全球互操作的数据和单据标准;完善香港供应链及相关金融生态;加强应收账款融资;提高贸易信用保险的可得性 |
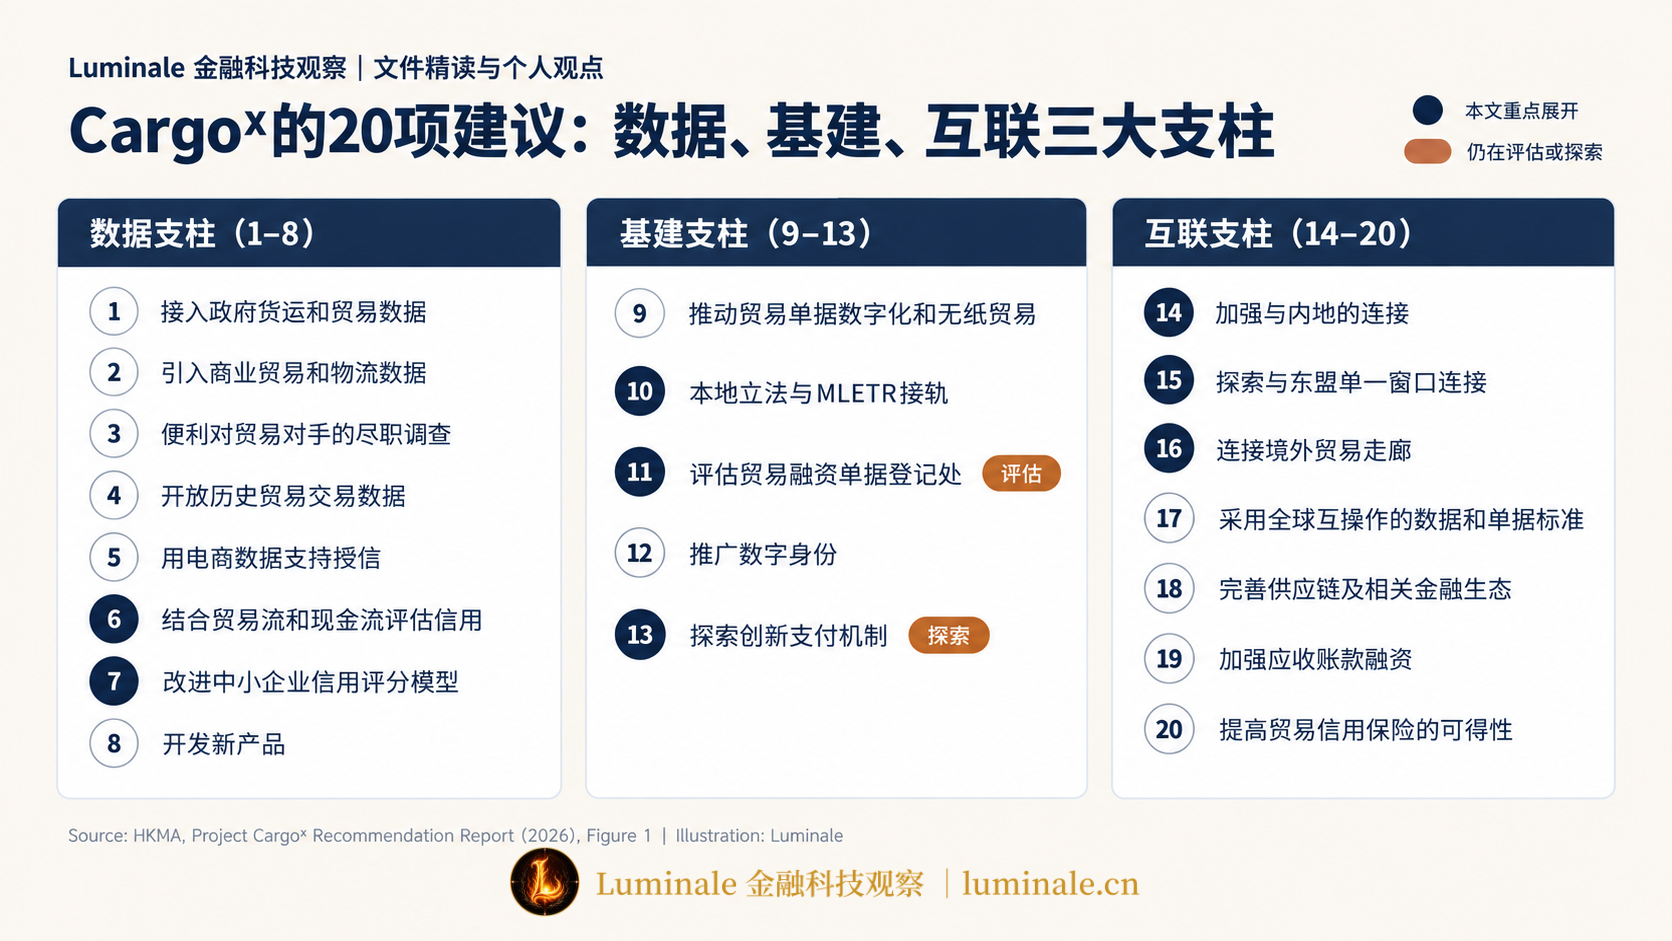
这20项里,有的是金管局自己可以推动的,比如接入数据、改进评分模型;有的要靠其他政府部门,比如立法和数字身份;还有一些只是评估和探索。下面挑几项对金融基础设施分析比较有意义的展开。
2. 第6、7项:从看抵押品转向看现金流
第6项提出把贸易流和现金流数据结合起来评估信用,第7项提出为中小企业专门改进信用评分模型。报告的思路是,银行可以用实时数据和订单、现金流这类无形资产评估中小企业的还款能力,减少对抵押品的依赖[1]。
先导计划第二个方向就是在做这件事。贸易数据告诉银行货物确实发出了,现金流数据告诉银行这家企业过去的收付款是否稳定,两者放在一起,银行对一家没有厂房的贸易公司才有了比较完整的判断依据。
3. 第10项:电子单据的法律地位
联合国国际贸易法委员会2017年通过的《电子可转让记录示范法》(Model Law on Electronic Transferable Records, MLETR),让电子提单、电子汇票等可以取得和纸质单据同等的法律效力。按照普通法传统,提单这类可转让单据的转让以占有纸质原件为前提,没有立法改动,电子提单在法律上很难像纸质提单那样背书转让。
2025年12月29日,香港特区政府就修订《电子交易条例》(第553章)展开业界咨询,拟参照MLETR为提单、汇票等企业之间的可转让贸易单据提供电子化的法律基础,咨询期到2026年3月27日[8]。报告写的是,预计2026年提出立法建议[1]。截至本文写作时,相关条例草案的提交时间还没有公布。
内地的进展更快一步。新修订的《中华人民共和国海商法》2025年10月28日通过,2026年5月1日起施行,新增电子运输记录的规定,承认电子运输记录与纸质单证具有同等效力[12]。新加坡在2021年修订《电子交易法》,采纳了MLETR;英国2023年通过《电子贸易单证法》(Electronic Trade Documents Act 2023)。
第10项是路线图第二阶段的前提条件之一。没有这项立法,香港的电子提单只能作为信息来源使用,不能作为可以转让、可以质押的权利凭证。
4. 第11项:贸易融资单据登记处
第11项建议评估在香港设立贸易融资单据登记处的成本收益。设想是,银行把发票等贸易单据提交到一个中央登记处,用来发现重复融资;提交的数据也可以用来核实交易、为使用者提供分析[1]。
报告同时列出了这项建议的难点:需要标准化的数据格式和较高的网络安全保护;要得到政府的政策和资金支持;历史发票需要大量人工上传,登记处的数据才有用;要有多数银行积极参与,还要得到贸易商和整个行业的支持[1]。在路线图里,第11项和第8、19、20项一起被列为前瞻性建议,排在比较靠后的位置。
这一项正好对应融资一文讲的重复融资问题。商业数据通能帮一家银行看清一笔交易,可它不负责告诉这家银行,同一张发票是否已经在别的银行融过资。要回答后一个问题,需要多家银行把各自的融资记录放到同一个地方比对,这就是登记处要做的事。
5. 第13项:探索创新支付机制
第13项是20项建议中唯一直接涉及资金线的一项。报告建议探索在贸易融资中使用央行数字货币(Central Bank Digital Currency, CBDC)、代币化存款和持牌稳定币,通过金管局的Ensemble项目等措施,鼓励它们在贸易结算和跨境支付中的应用,并把链上支付数据接入商业数据通,让贸易支付的流向更透明[1]。
报告列出的依赖条件是香港持牌稳定币的法律和监管框架,以及银行、企业和监管机构的支持[1]。它没有说要用稳定币替代银行间结算,措辞是探索和鼓励。
这一项实际上很有想象空间的。如果贸易数据(Cargoᵡ)和代币化结算(Ensemble)连起来,银行或买家就可以设定条件,比如货物在港口卸货、记录写入系统后自动付款或还款,实现自动融资和条件支付。我们在《链上资产用什么钱结算?》里介绍过EnsembleTX用代币化存款结算链上交易的安排,在《智能合约、可编程性与链上结算》里讨论过条件支付需要什么样的结算资产。报告只把这一步列为探索方向,没有给出时间表。
至于持牌稳定币用于贸易结算会带来什么问题,可以参考《一篇文章读懂稳定币》和本栏目关于FSB全球稳定币跨境风险报告的精读。代币化存款和e-HKD试点的情况,可以参考《代币化存款:商业银行货币如何进入链上世界?》和《从零售CBDC到代币化结算:e-HKD两阶段试点回答了什么?》。
6. 第14至16项:跨境数据如何互通
香港是转口贸易中心,也有大量离岸贸易:香港公司签合同、开发票、安排融资,货物却从内地港口直接运到第三地,不经过香港。报告在痛点部分特别提到,离岸贸易的单据和数据最难核实[1]。
只接香港本地的港口和机场数据,覆盖不了这部分贸易。第14项(加强与内地的连接)、第15项(探索与东盟单一窗口连接)、第16项(连接境外贸易走廊)就是为此提出的。前面讲的货贸通,让试点银行可以查到长三角的报关数据,属于第14项的落地。跨境人民币贸易结算的背景,可以参考《人民币国际化,不只是“用人民币结算”》。
7. 2030年路线图:三个阶段和三个外部前提
报告把20项建议排进一份到2030年的路线图,分三个阶段[1]:
| 阶段 | 重点 | 启动条件 |
|---|---|---|
| 第一阶段:短期见效 | 把政府的物流和海关数据接入商业数据通,逐步加入其他贸易数据,再叠加现金流数据和中小企业信用评分模型 | 已经开始 |
| 第二阶段:扩大成果 | 推广数字贸易单据,加强与主要国际贸易走廊的连接 | CorpID全面推出、贸易单一窗口全面实施、参照MLETR的立法通过 |
| 第三阶段:扩大互联 | 与国际伙伴全面交换数据,建成全球互联的数字贸易中心 | 以第二阶段为基础 |
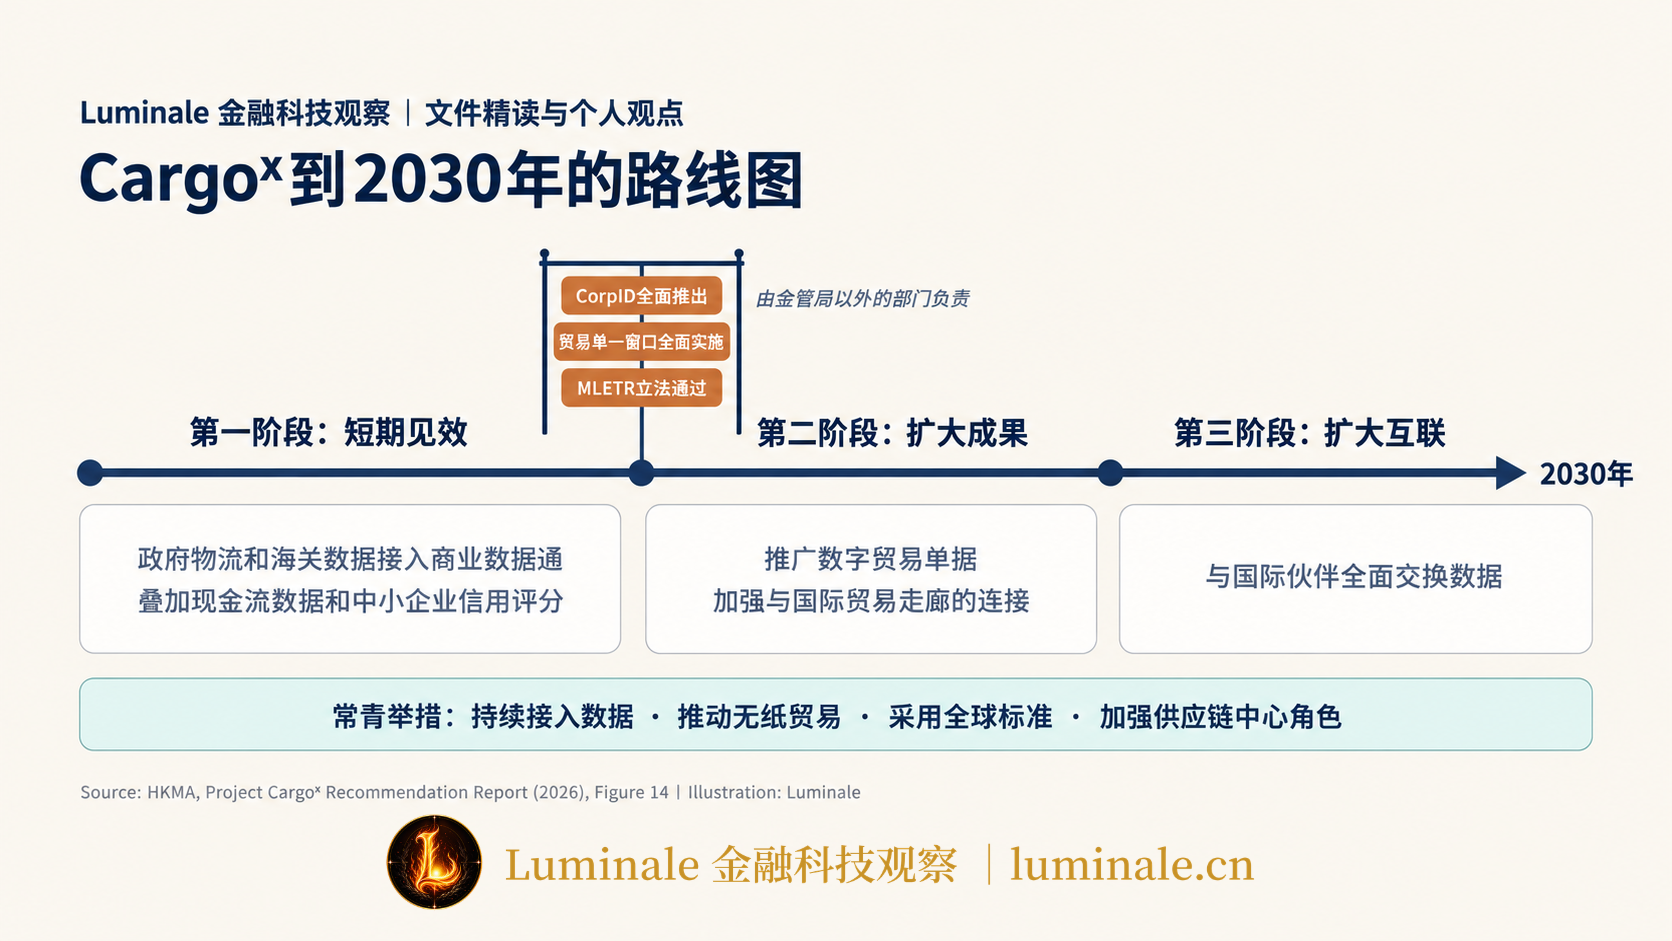
另外还有一组贯穿各阶段的举措,包括持续接入数据、推动无纸贸易、采用全球标准、加强香港作为供应链中心的角色。
从路线图可以看出两点。第一,顺序是先接数据,再改单据,最后扩大互联。数据接入可以在现行法律下做,单据数字化要等法律和身份基础到位。第二,第二阶段的三个前提都不在金管局手里:CorpID由数字政策办公室负责,报告写的是2026年推出;贸易单一窗口第三期由商务及经济发展局推进,报告写的是2026年年中起分批推出;MLETR立法要经过立法会。Cargoᵡ的进度,有一部分取决于其他部门的项目。
2026年9月公布的香港特区第一个五年规划(2026—2030年),在金融与贸易结合的部分也提到继续推进Cargoᵡ项目、推动贸易单据电子化[20]。
打个比方:数据支柱是先把几条现成的路(港口、机场、海关数据)接到银行门口;基建支柱是定好交通规则、发好身份证(MLETR、CorpID、登记处);互联支柱是把这些路接到境外的高速公路上。没有交通规则,高速公路修好了也跑不起来。
四、其他地方怎么做:新加坡、荷兰、中国内地与关停的银行联盟平台
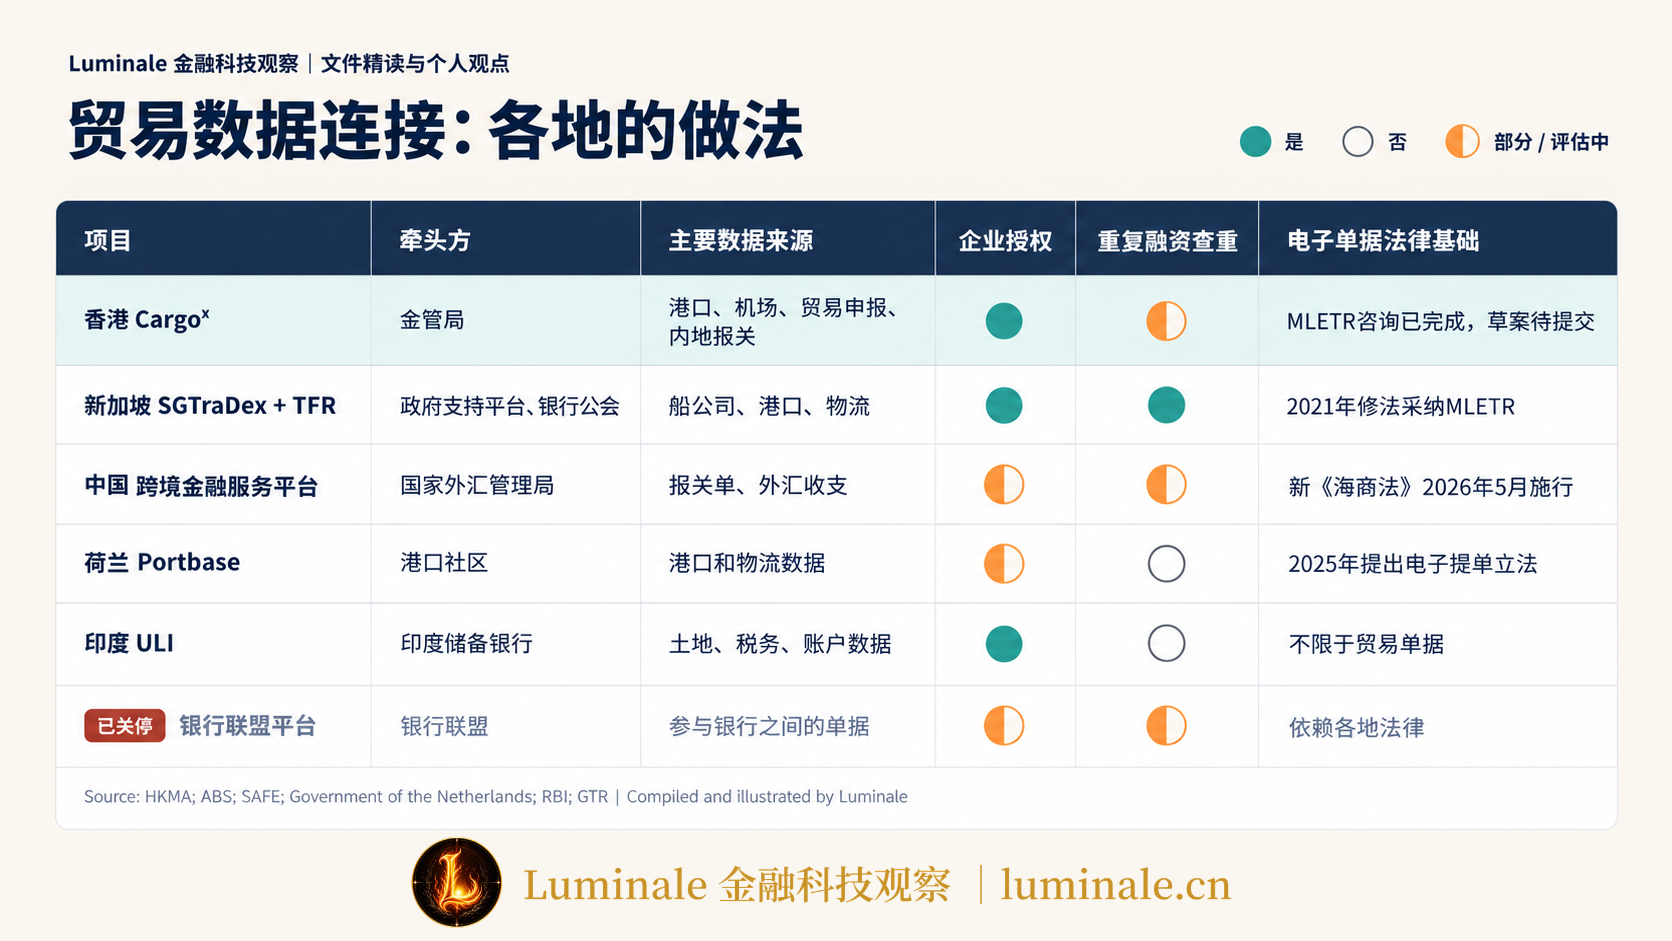
报告第五章自己做过对标,选了新加坡、荷兰、德国和中国内地[1]。这一章以报告的对标为基础,补充一些报告之外的资料。
1. 新加坡:数据交换、查重登记和法律一起推进
在新加坡,企业数字身份Corppass有超过55万个注册实体;电子发票系统InvoiceNow有约6万家企业注册,2026年起对消费税注册企业强制使用;TradeTrust用去中心化标识符和数字签名验证贸易单据;2021年修订的《电子交易法》采纳了MLETR[1]。
新加坡贸易数据交换平台(Singapore Trade Data Exchange, SGTraDex)是政府支持的数据交换基础设施,2022年启用,连接船公司、港口、物流公司和金融机构,按数据所有者的授权传递数据,本身不保存数据。按新加坡企业发展局的介绍,它的用途之一是让金融机构直接从可信来源取得数据,核实贸易单据,发现或减少重复融资[10]。
查重这一块,新加坡银行公会(Association of Banks in Singapore, ABS)在2023年设立了贸易融资登记处(Trade Finance Registry, TFR)。银行把发票、提单等单据的若干字段做哈希处理后提交,系统比对是否重复,各银行看不到彼此的原始数据。2025年2月,TFR和SGTraDex联合推出提单真实性核验:银行向TFR发出请求,TFR通过SGTraDex向船公司一侧的数据核对提单,结果近乎实时返回[9]。
和香港比,新加坡的顺序不一样。新加坡由银行公会先把查重登记做起来,数据交换平台再接上提单核验;香港先做数据接入,查重登记还在评估。新加坡的做法先解决了重复融资这个最直接的损失来源;香港的做法先利用已有的商业数据通,起步成本更低,不需要先说服多数银行加入一个新设施。
本栏目在《新加坡数字金融走到了哪一步?》里讲的是新加坡的代币化与支付结算,这一节补充的是贸易数据一侧。
2. 荷兰和德国:港口数据与法律确定性
荷兰的长处在港口和物流数据。Portbase连接大量物流参与方,提供海关电子申报和贸易单据交换服务,采用联邦式的数据共享模式和以API为基础的架构,报告认为这是它在各行业得到广泛采用的原因[1]。荷兰政府2025年5月提出立法建议,让电子提单具有与纸质提单相同的效力[11]。
德国的特点是法律和基础设施按部就班推进。报告提到德国在采纳MLETR方面进展明显,海关电子申报通过ATLAS系统完成,企业数字身份和电子发票也在推进[1]。
3. 中国内地:集中式的单一窗口和外汇局平台
中国内地方面:全面数字化电子发票已经在全国推广;国际贸易单一窗口平均每天处理约2600万份申报;港口和航运数据从20多个港口汇集;新《海商法》承认电子提单[1]。
报告没有提到的,是国家外汇管理局2019年开始建设的跨境金融服务平台。它在出口应收账款融资、出口信用保险保单融资等场景里,让银行在线核验报关单等单证,标记已经融过资的单证。到2026年初,平台已经上线15个应用场景,服务超过16万家企业,累计支持融资超过4500亿美元[13]。
跨境金融服务平台和Cargoᵡ都是由公共部门把数据交给银行,区别在于牵头方和用途。跨境金融服务平台由外汇管理部门建设,数据以报关和外汇收支为主,直接嵌在外汇管理流程里,带有较强的监管属性。Cargoᵡ以企业授权为前提,银行是数据的使用者,监管色彩较弱。外汇管理的背景,可以参考《从经常项目到资本项目,跨境资金是怎么分类的》。
4. 印度:统一贷款接口
印度储备银行(Reserve Bank of India, RBI)推动的统一贷款接口(Unified Lending Interface, ULI),2023年开始试点。借款人授权之后,贷款机构可以通过标准化接口取得土地记录、商品和服务税申报、账户等数据,主要服务农业和中小微企业贷款[19]。它的思路和商业数据通接近,都是经授权取得公共数据来做信贷判断,不同的是ULI不限于贸易融资。
5. 2018年前后的银行联盟平台
2018年前后,银行业曾经尝试另一条路:由多家银行合作,用区块链把贸易单据和融资流程搬到共享账本上。
| 平台 | 主导方 | 结局 |
|---|---|---|
| we.trade | 欧洲多家银行 | 2022年关停 |
| Marco Polo | 多家银行与技术公司,基于R3 Corda | 2023年进入清算 |
| Contour | 多家国际大型银行支持的信用证网络 | 2023年11月停止运营 |
| TradeLens | IBM与马士基,航运数据平台 | 2023年关停 |
| eTradeConnect | 金管局推动、12家香港银行参与 | 2018年10月推出,近年公开资料很少 |
据公开报道,这些平台难以为继,主要原因是交易量不足、平台之间不互通、股东银行不再继续出资。Marco Polo因融资失败进入清算[16];Contour停止运营前,据报道每月只有60至70笔交易[15]。香港的eTradeConnect由金管局在2018年金融科技周推出,最初覆盖香港本地的赊销贸易,目标是把贸易单据数字化、减少欺诈[14],它近年的运行数据目前尚不清楚。
这些平台的共同点是参与者以银行为主,把银行之间的单据流转放上了链,却没有解决数据从哪里来的问题。货物在港口、仓库和海关的记录,仍然在平台之外。Cargoᵡ和SGTraDex的做法是从政府和物流数据入手,由公共部门承担基础设施,银行只当数据使用方。这可以看作对前一代平台的一种回应。
前一代平台像几家银行合伙修了一条高速公路,却没有修匝道连到工厂和港口,车流一直起不来。Cargoᵡ和SGTraDex是先由政府把匝道修通,再请银行上路。
本栏目在《从报文到执行:Swift Shared Ledger到底改变了跨境支付哪一层?》里讨论过信息层和执行层的区别,前一代贸易融资平台也可以用同样的方法分析:它们改了单据传递的方式,没有改数据的来源。
6. 法律层的全球进展
数据能不能用于融资,还要看法律承认不承认电子单据。ICC数字标准倡议的追踪显示,来自已经采纳、已经对齐或承诺对齐MLETR的经济体的出口,约占全球出口的62.5%,2023年10月这一比例是34.3%[17]。2025年12月15日,联合国大会通过《联合国可转让货物单证公约》,把可转让单据的功能扩展到公路、铁路和航空运输,单证可以是纸质的,也可以是电子的[18]。
7. 一张图对比
五、Cargoᵡ能走多远:数据连接的边界和三个变量
前四章主要整理报告和公开资料,这一章是我的看法。
1. 它能改善什么
Cargoᵡ能降低银行核实交易和评估中小企业信用的成本。原来要靠电话、邮件和人工比对完成的核实,可以通过系统调取第三方记录来完成。一部分原来因为看不清而被拒的申请,有机会被批准;贷后监控也有了实时数据,银行可以看到货物是否按时到港、企业的现金流是否正常。
2. 它解决不了什么
数据记录的是货物的移动。港口的装船记录可以证明一个集装箱在某天上了某条船,却证明不了箱子里的货和合同约定的一致,也证明不了买家一定会付款。信用证一文讲过,银行审单只审单据,不审货物,这一点在数据时代仍然成立。
企业不授权,数据就不会流动。最需要被仔细审查的,往往是不愿意被审查的企业。授权模式保护了企业的数据权利,也带来逆向选择:愿意授权的多半是经营正常的企业,有问题的企业可以选择不授权,转向不要求授权的银行。
重复融资也一样。只要查重登记处没有建起来、没有多数银行参与,一家银行即使通过商业数据通看清了一笔交易,也无法知道这张发票是否已经在别处融过资。从报告的设计看,授权取数和查重登记需要配合使用,前者帮银行确认交易存在,后者帮银行确认这笔交易没有被重复使用。
单据的法律效力要等立法。在MLETR立法通过之前,香港的电子提单还不能像纸质提单那样背书转让和质押。
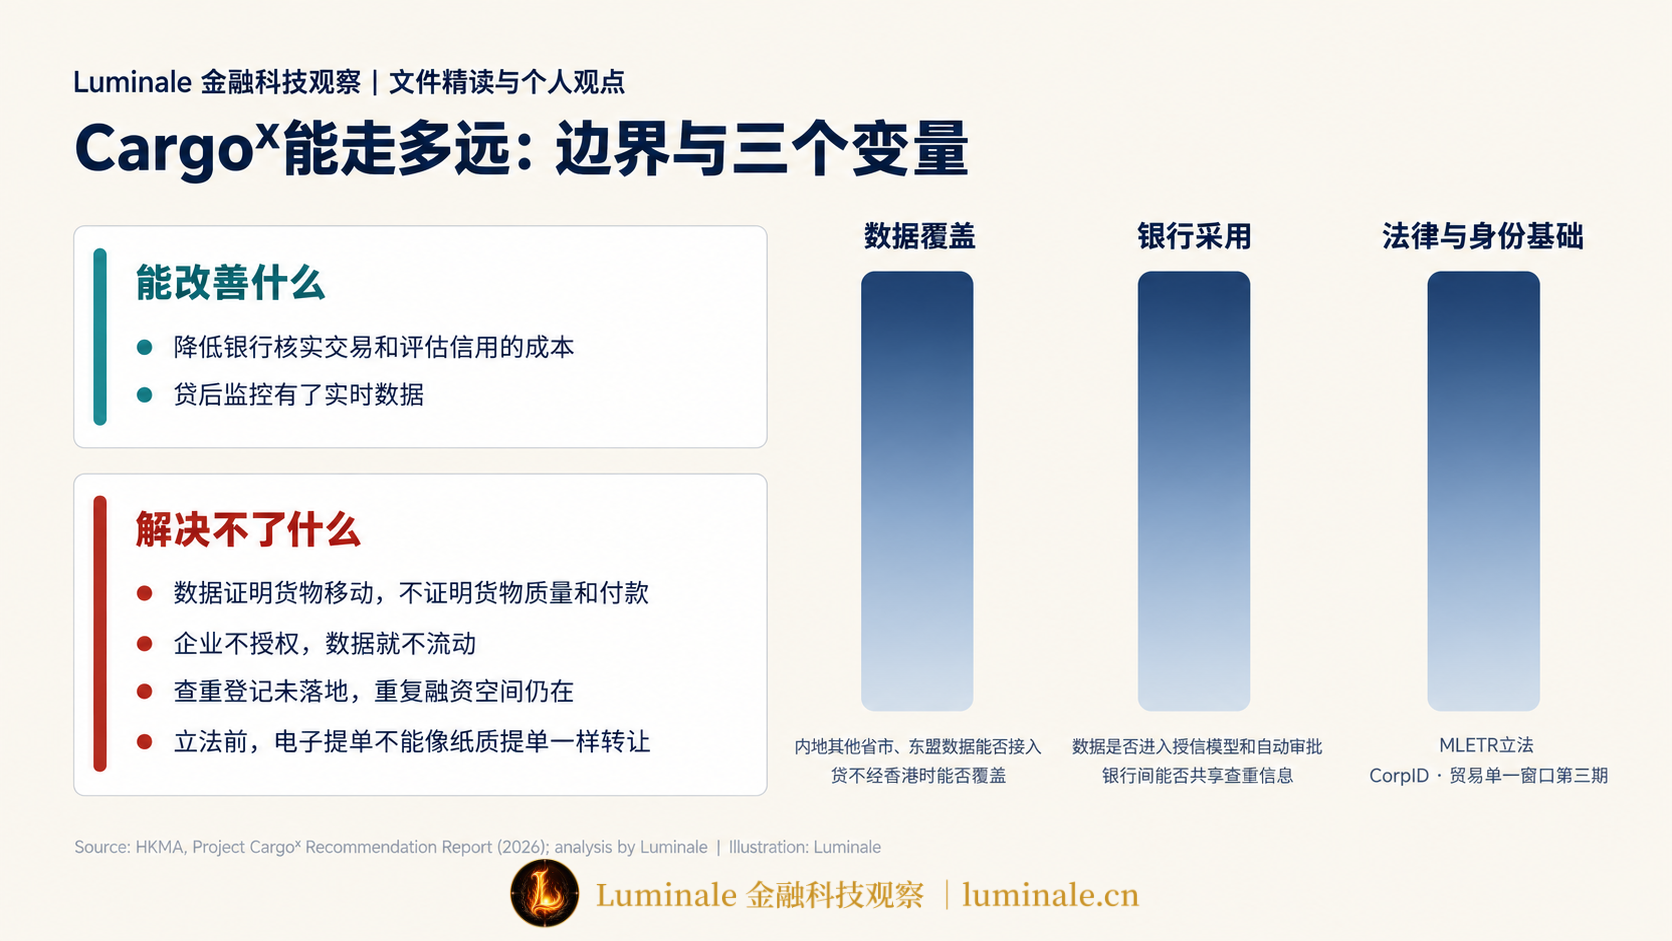
3. 第一个变量:数据能覆盖多少真实贸易
香港的贸易中有大量转口和离岸贸易。货物从深圳或上海直接出海、不经过香港时,香港港口和机场的数据帮不上忙。货贸通让试点银行可以查到长三角的报关数据,是一个开头。下一步要看其他内地省市的数据能否接入,东盟的贸易申报数据能否取得,以及跨境数据流动的规则是否允许这些数据定期、批量地流向香港的银行。金管局在方案日上表示,希望下一阶段把货贸通的模式推广到其他内地省市[4]。
4. 第二个变量:银行用得有多深
先导计划有21家银行参与,这是一个不错的起点。接下来要观察的是,银行是否把商业数据通的数据真正纳入授信模型和自动审批流程,还是只把它当成一份额外的参考材料,最后仍按原来的抵押要求和人工流程审批。如果是后者,审批时间和批准率都不会有明显变化。
另一个问题是银行之间的数据共享。先导计划第二个方向要在银行之间共享企业的现金流数据,第11项登记处更需要多数银行提交融资记录。报告自己也提到,银行可能因为竞争方面的顾虑而犹豫[1]。前一代银行联盟平台的经验说明,银行之间的合作很难靠单个机构维持。Cargoᵡ依托金管局运营的商业数据通,资金和治理比股东银行出资的平台稳定,但银行愿不愿意把自己的客户数据拿出来共享,仍然要看监管引导和实际收益。
5. 第三个变量:法律和身份基础
路线图第二阶段的三个前提,CorpID、贸易单一窗口第三期和MLETR立法,都由金管局以外的部门负责。其中立法的时间最难预测。如果这三项按报告的时间完成,第二阶段就可以开始推广可以转让的电子贸易单据;如果拖后,Cargoᵡ在相当长的时间里只能停留在数据核实这一层。
PFMI对金融市场基础设施的治理、运行风险和数据安全有一整套要求,我们在《PFMI精读》里讲过。商业数据通目前定位为数据共享设施,不是支付或结算系统,但如果将来更多银行把它当作授信流程的必经环节,它的运行可靠性和数据安全也会越来越受关注。
6. 和支付一侧的衔接
如果第13项推进,贸易数据和代币化存款、Ensemble上的结算连起来,就有可能出现基于货运事件的条件支付和自动还款。比如货物在目的港卸货的记录一写入系统,买家的代币化存款就自动转给卖家,或者自动偿还卖家此前的融资。这一步涉及用什么货币结算、结算何时具有最终性、出错时如何撤销,以及跨境的监管安排。我们在《“支付成功”之后还能被撤销吗?》里讨论过结算最终性的问题。从报告的措辞看,这仍然是一个比较远的方向。
7. 回到那家贸易公司
如果Cargoᵡ顺利推进,开头那家贸易公司在申请融资时,可以在银行的渠道里点一下授权,银行就能看到这批电子元件在内地的报关记录、经香港转运的装卸记录,以及公司过去一年的收付款情况。审批时间有可能从几周缩短到几天。
如果这批货从深圳直接出海、不经过香港,而深圳的数据还没有接入;或者这家公司不愿意授权;或者它用的发票已经在另一家不参加查重的银行融过资,银行能看到的仍然有限。
结语
Cargoᵡ没有发行新的货币,也没有新建支付或结算系统。它做的事情,是让银行在放贷之前能看到更多来自第三方的可信数据。香港选择这条路,背后的判断是贸易融资的瓶颈在信息线,资金线已经足够成熟。
数据从哪里来、谁有权使用、在法律上算不算数,这三件事决定了贸易融资数字化能走多远。它们分别牵涉物流和海关系统、银行和企业、立法机关,任何一家银行或一个平台都无法单独解决。香港的做法是以金管局运营的商业数据通为底座,以企业授权为前提,先接数据,再改单据,最后扩大互联。
接下来可以观察三件事:接入的数据能覆盖多少转口和离岸贸易,查重登记处能否从评估走到落地,电子单据立法能否按计划完成。这三件事推进顺利之后,Cargoᵡ再和Ensemble上的代币化结算连起来,贸易融资的信息线和资金线才有可能真正接上。
参考资料
[1]: Hong Kong Monetary Authority, Project Cargoᵡ Recommendation Report, January 2026. https://cdi.hkma.gov.hk/wp-content/uploads/Project_CargoX_Recommendation_Report.pdf ↩
[2]: 香港金融管理局,《金管局发表Cargoᵡ项目建议报告》,新闻稿,2026年1月19日. https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/01/20260119-3/ ↩
[3]: 香港金融管理局,《金管局推出“Cargoᵡ项目先导计划”》,新闻稿,2026年5月7日. https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/05/20260507-7/ ;商业数据通Cargoᵡ项目页面. https://cdi.hkma.gov.hk/project-cargox ↩
[4]: 香港金融管理局,《金管局举办Cargoᵡ方案日 推动区域贸易数据互联》,新闻稿,2026年10月5日. https://www.hkma.gov.hk/gb_chi/news-and-media/press-releases/2026/10/20261005-3/ ↩
[5]: 香港金融管理局,《金融管理局季报》2025年9月,专题文章. https://www.hkma.gov.hk/media/chi/publications-and-research/quarterly-bulletin/qb202509/fa1.pdf ↩
[6]: Asian Development Bank, 2023 Trade Finance Gaps, Growth, and Jobs Survey, 2023. https://www.adb.org/publications/2023-trade-finance-gaps-growth-jobs-survey ↩
[7]: HSBC, HSBC completes Cargoᵡ pilot transactions, 28 July 2025. https://www.about.hsbc.com.hk/news-and-media/hsbc-completes-cargox-pilot-transactions ↩
[8]: 香港特区政府新闻公报,Government launches industry consultation on proposed legislative amendments to facilitate digitalisation of business-to-business trade documents,2025年12月29日. https://www.info.gov.hk/gia/general/202512/29/P2025122900233.htm ↩
[9]: The Association of Banks in Singapore, Trade Finance Registry and SGTraDex Further Strengthen Trade Finance Risk Mitigation with Real-Time Bill of Lading Genuineness Check, 12 February 2025. https://abs.org.sg/docs/library/trade-finance-registry-and-sgtradex-further-strengthen-trade-finance-risk-mitigation-with-real-time-bill-of-lading-genuineness-check.pdf ↩
[10]: Enterprise Singapore, Singapore Trade Data Exchange (SGTraDex). https://www.enterprisesg.gov.sg/industries/logistics/guides-and-insights/Singapore-Trade-Data-Exchange ↩
[11]: Government of the Netherlands, Electronic bill of lading to have same effect as paper version, 14 May 2025. https://www.government.nl/latest/news/2025/05/14/electronic-bill-of-lading-to-have-same-effect-as-paper-version ↩
[12]: 《中华人民共和国海商法》(2025年10月28日第十四届全国人民代表大会常务委员会第十八次会议修订,2026年5月1日起施行);Xinhua, China passes its newly revised Maritime Law, 28 October 2025. https://english.news.cn/20251028/13bcc18908d44a1da434901c58eb33fc/c.html ↩
[13]: 新华网,关于国家外汇管理局跨境金融服务平台应用情况的报道,2026年1月7日. https://www.news.cn/fortune/20260107/b5e2199499284b16a984258334d7c18d/c.html ↩
[14]: Hong Kong Monetary Authority, The launch of eTradeConnect and the Collaboration with we.trade, 31 October 2018. https://www.hkma.gov.hk/eng/news-and-media/press-releases/2018/10/20181031-4/ ↩
[15]: GTR, Exclusive: Contour to shut down as bank shareholders pull funding, 2023. https://www.gtreview.com/news/fintech/exclusive-contour-to-shut-down-as-bank-shareholders-pull-funding/ ;Trade Finance Global, Contour collapses: what does this mean for digital trade finance? https://www.tradefinanceglobal.com/posts/contour-collapses-what-does-this-mean-for-digital-trade-finance/ ↩
[16]: GTR, Marco Polo brings in liquidators as funds run dry, 2023. https://www.gtreview.com/news/fintech/marco-polo-brings-in-liquidators-as-funds-run-dry/ ↩
[17]: ICC Digital Standards Initiative, MLETR adoption tracker. https://dsi.iccwbo.org/ ↩
[18]: UNCITRAL, General Assembly adopts breakthrough Convention on cargo documents to facilitate global trade, UNIS/L/390, December 2025. https://uncitral.un.org/en/unis390 ↩
[19]: Business Standard, RBI to launch unified lending interface to transform lending space: Das, 26 August 2024. https://www.business-standard.com/finance/news/rbi-to-launch-unified-lending-interface-to-transform-lending-space-das-124082600197_1.html ↩
[20]: 香港特区政府新闻公报,《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》全文(二),2026年9月16日. https://www.info.gov.hk/gia/general/202609/16/P2026091600140.htm ↩
本文首发于 Luminale 金融科技观察:https://luminale.cn/articles/hkma-project-cargox-trade-finance-data